Jak krok po kroku rozliczyć zyski i straty w PIT: 31 rzeczy, które warto wiedzieć rozliczając podatki
W poprzednich analizach pokazałem Wam, że kluczową rzeczą w zakresie stopy zwrotu z inwestowania jest otwarcie IKE oraz IKZE. Dlaczego jest to kluczowe pisałem tutaj Korzyści płynące z IKE oraz IKZE: znaczenie kwestii podatkowych w inwestowaniu. I nie dotyczy to tylko emerytury ale też okresu kilku lat, moja analiza: Co lepsze IKE czy IKZE? Dlaczego IKZE umożliwia niepłacenie podatku przed emeryturą?, i tutaj: Jak płacić jak najniższe podatki od zysków z akcji, dywidend oraz obligacji?. Innymi słowy gotówka w postaci podatku, który musisz zapłacić w tym roku i kolejnych, zamiast trafić do fiskusa, może zostać na Twoim rachunku. Z kolei dzisiaj przygotowałem 31 rzeczy/zasad odpowiadających na pytanie jak krok po kroku rozliczyć zyski i straty w PIT związane z inwestowaniem/pomnażaniem oszczędności. Piszę też ważne rzeczy związane z IKE oraz IKZE. Co warto wiedzieć? Na jakie problemy możemy natrafić? Kiedy rozliczamy PIT 38 a kiedy zwykły PIT? A kiedy nie rozliczamy? Jak rozliczyć w praktyce PIT 38 albo wpłatę na IKZE?
Daj znać w komentarzu:
- Masz może jakieś szczególne sytuacje podatkowe do wyjaśnienia? Albo ciekawe case study dotyczące podatków giełdowych, o którym gdzieś można przeczytać? Na końcu analizy wrzuciłem akapit: „zasady/spostrzeżenia dopisane po publikacji tego wpisu” W momencie gdy pojawi się coś ciekawego/problem do wyjaśnienia, uzupełnię ten akapit nowym, praktycznym case study. Jeżeli będą szczególnie ciekawe/trudne pytania to je razem zbiorę i zadzwonię na informację podatkową KAS aby Ci pomóc.
- Napisz też czy wpis jest dla Ciebie przejrzysty bo nadal pracuję nad przejrzystością wpisów/wydajnością przekazywania wiedzy.
Zaczynamy. Rozpoczynamy od „big picture”.
6 pierwszych rzeczy o których warto wiedzieć budując „big picture”
- Z punktu widzenia rozliczenia podatkowego możliwe są trzy sytuacje
- Nie ma w ogóle obowiązku płacenia podatku
- Jest obowiązek i robi to ktoś inny za oszczędzającego/inwestora
- Jest obowiązek i inwestor musi to zrobić osobiście
- Rodzaj płaconych podatków: mamy dwa podatki do rozliczenia
- Rozliczenie według podatku belki 19% lub
- Rozliczenie według skali podatkowej PIT. Ten sam który płacisz np. przy dochodach z pracy czy działalności gospodarczej. Rozliczenie to jest związane tylko z inwestowaniem przy wykorzystaniu IKZE: Indywidualne Konto Zabezpieczenia Emerytalnego
- Infolinia KAS: Krajowa Informacja Skarbowa/doradca podatkowy. W razie wątpliwości warto korzystać z pomocy infolinii podatkowej KAS: Krajowa Informacja Skarbowa (info: linki na końcu tego wpisu, wcześniej była infolinia ministerstwa finansów). Ewentualnie można zasięgnąć opinii doradcy podatkowego
- Urząd skarbowy ma maksymalnie 90 dni na zwrot środków ale może to zrobić szybciej. Jeżeli rozliczysz się wcześniej, dostaniesz pieniądze już po kilku tygodniach. Przed drugą połową kwietnia urzędy nie są tak obciążone pracą. Ponadto warto pamiętać, że zgodnie z prawem odpowiedzialność za rozliczenie ponosi tylko podatnik. Odpowiedzialności nie ponosi księgowa czy doradca podatkowy. Warto o tym pamiętać i zaplanować sobie czas na solidne zrozumienie/rozliczenie swoich podatków.
- Wszystkie dochody/zyski/straty rozliczane są oddzielnie: zyski i straty na giełdzie, fundusze inwestycyjne, oddzielnie odsetki czy dywidendy (ogólna zasada od której są wyjątki: analiza w dalszej części wpisu).
- Z punktu widzenia biura maklerskiego możliwe są dwie sytuacje
- Biuro maklerskie jest w Polsce. Wtedy wszystko jest w miarę proste bo każde biuro maklerskie ma obowiązek zgodnie z prawem wystawić formularz PIT 8C, który służy do rozliczenia się z Urzędem Skarbowym
- Biuro maklerskie jest poza Polską. Wtedy sytuacja staje się bardziej skomplikowana bo zagraniczne biura maklerskie nie muszą nic robić (analiza problemy podatkowe pod koniec wpisu)
Kiedy trzeba się rozliczyć ale robi to ktoś inny: 2 zasady
- Podatek belki automatycznie naliczany jest: od odsetek (lokaty i obligacje) oraz dywidend. Tak samo jest przy wypłacie środków z funduszy w TFI.
- Wypłata 100% lub części środków z IKE przed osiągnięciem wieku 60 lat. W takiej sytuacji naliczany jest automatycznie podatek belki 19% od zysków kapitałowych. Odprowadza go instytucja prowadząca IKE.
Kiedy nie ma w ogóle obowiązku płacenia podatku: 4 przypadki
- Jeżeli nie zamknęliśmy pozycji/inwestycji i zysk lub strata nie została jeszcze księgowo zrealizowana.
- Wypłata środków z IKE po ukończeniu 60 lat (lub 55 przy wcześniejszej emeryturze). W takiej sytuacji cały zysk jest zwolniony z obowiązku płacenia podatku belki.
- Wypłata środków z IKZE przed emeryturą do kwoty wolnej od podatku również nie spowoduje obowiązku zapłacenia podatku. Uwaga: dotyczy to np. sytuacji, gdy nie masz innych dochodów opodatkowanych na zasadach PIT więc go nie płacisz.
Druga sytuacja to np. prowadzenie działalności gospodarczej bo wypłata IKZE jest opodatkowana według zasad ogólnych PIT. W 2020 roku kwota wolna od podatku wynosi już 8 tysięcy złotych. W 2018 było to 6 600 zł. Nie jest to jakaś duża kwota ale z czasem kwota wolna będzie pewnie nadal rosła więc warto o tym pamiętać. Uwaga: podatku nie trzeba zapłacić w takiej sytuacji ale trzeba to wpisać w PIT. - Inwestujemy środki w ramach IKE oraz IKZE. Obracamy nimi i wypłacimy je dopiero za jakiś czas co powoduje spore korzyści podatkowe w formie podatku odroczonego. Tak jak pokazałem w analizie: Jak płacić jak najniższe podatki od zysków z akcji, dywidend oraz obligacji? nawet jeżeli wypłacimy środki z IKE/IKZE przed emeryturą, to i tak jesteśmy do przodu z powodu braku podatku belki. Bo nie płacimy go właśnie co roku do końca kwietnia w PIT 38. Ale dopiero na końcu przy wypłacie z IKE/IKZE:
Poniżej przygotowałem tabelę, gdzie pokazałem ile podatku musimy zapłacić w dwóch wariantach: Pierwszy wariant jest taki, że co roku zarabiamy 10% ale rok w rok musimy płacić podatek od zysku. Drugi wariant jest taki, że te same środki mamy wpłacone do IKE więc podatku nie płacimy. I po pięciu latach zamykamy IKE (więc płacimy normalny podatek belki). Zobaczcie, że różnica w podatkach tylko dla głupich 25 tysięcy złotych, czyli limit IKE dla zaledwie niecałych dwóch lat, i tylko dla pięciu lat, to aż około 500 złotych (!):
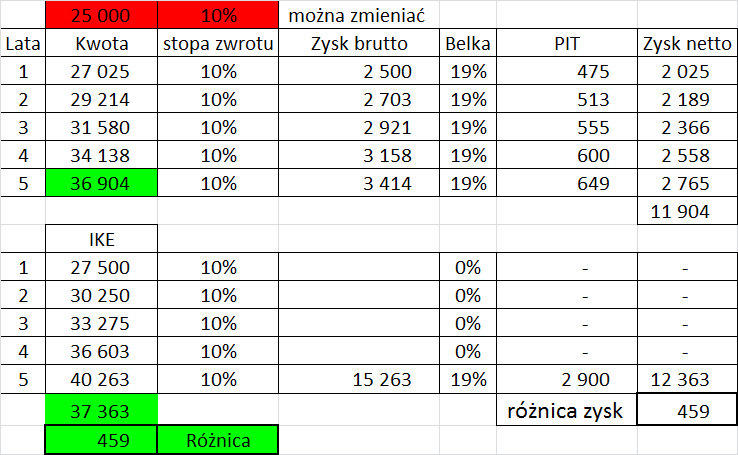
A co w takim razie jeżeli IKE byłoby wykorzystywane przez dłuższy czas, dla wyższej stopy zwrotu i dla większej liczby lat gdzie wykorzystaliśmy limit IKE? Oszczędności znowu idą w grube tysiące/dziesiątki tysięcy złotych pomimo, że zamykacie IKE zanim osiągnięcie wiek emerytalny (na przykład potrzebujecie nagle środków).
Na przykład jeżeli zmienimy tylko stopę zwrotu na 30% w skali roku (nadal jest tylko 25 tys. zł i pięć lat) to już mamy około 6 tys. zł różnicy w zapłaconym podatku:
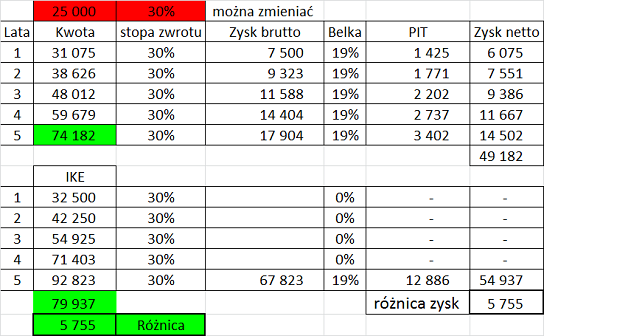
Oczywiście to samo dotyczy IKZE, natomiast tutaj dodatkowo mamy zwrot podatku PIT więc korzyści są jeszcze większe niż wynikają tylko z kalkulacji dla IKE.
Wpłata lub wypłata IKZE: 5 zasad
- Przy rozliczaniu wspólnym warto przypomnieć, że nie można odliczyć wpłaty na IKZE dla dwóch osób jeżeli jeden z małżonków w ogóle nie pracuje. Można to w tej sytuacji rozliczyć tylko dla jednej osoby, która pracuje, w ramach wspólnego rozliczenia.
- Rozliczając środki z IKZE nie liczy się moment wpłaty środków na IKZE (przy korzystaniu z IKZE za pośrednictwem firmy zarządzającej aktywami). Liczy się moment zaksięgowania wpłaty na IKZE przez agenta transferowego.
- Wypłacając środki z IKZE po osiągnięciu wieku 65 lat płacimy niższy podatek bo tylko 10% od kwoty wypłaty.
- Wypłacając środki z IKZE przed osiągnięciem wieku 65 lat rozliczamy to w PIT płacąc stawkę podatku, którą płacimy akurat w roku wypłaty środków z IKZE.
- Środki z IKZE można wypłacić tylko w 100%. W odróżnieniu od IKE, gdzie pisałem, że może być częściowa wypłata.
Jak krok po kroku rozliczyć zyski i straty w PIT 38 samodzielnie: warto wiedzieć 6 rzeczy
Teraz możemy przejść do odpowiedzi na pytanie jak krok po kroku rozliczyć zyski i straty w PIT 38 samodzielnie. Podstawowe informacje:
- Każdy obywatel Polski, który w poprzednim roku kalendarzowym zanotował jakąkolwiek stratę lub zysk księgowy, ma obowiązek złożyć formularz PIT 38. Uwaga: obowiązek dotyczy nie tylko zysków ale i strat. Wynika to z przepisów prawa Art. 30b. str. 129 (link na końcu wpisu ustawa). Obowiązek podatkowy dotyczy:
- transakcji na rachunku maklerskim/brokerskim
- Ale też np. sytuacje nietypowe jak sprzedaż akcji pracowniczych
- Sprzedaż udziałów w spółkach nienotowanych (też np. crowdfunding)
- Takie rozliczenie składa się w Urzędzie Skarbowym na oddzielnym, dodatkowym formularzu: PIT 38. Formularz składa się w tym samym terminie co inne PITy: do końca kwietnia danego roku (po roku kalendarzowym kiedy zanotowałeś zysk/stratę).
- Formularz PIT 38 wypełnia się na podstawie PIT 8C, który otrzymacie od Waszego biura maklerskiego.
- Każde biuro maklerskie w Polsce ma zgodnie z prawem obowiązek wystawić PIT 8C. Przesyła go pocztą lub jest dostępne przez internet po zalogowaniu na rachunek maklerski. Zgodnie z ustawą ma to zrobić do końca lutego.
- Jeżeli macie zyski/straty w kilku polskich biurach maklerskich trzeba po prostu zsumować poszczególne pozycje z PIT 8C.
- Formularz PIT 38 składa się tylko z dwóch stron. Przepisujemy do niego dane z formularza PIT 8C. Praktyczne case study jak to robimy przedstawiłem poniżej.
- Stratę możemy rozliczyć maksymalnie 5 lat od roku w którym ją ponieśliśmy. Ponadto rozliczenie poniesionej straty z danego roku nie może stanowić więcej niż 50% jej wartości. Innymi słowy stratę trzeba rozliczać przez co najmniej dwa kolejne lata. Na przykład w pierwszym roku wpisaliśmy do PIT 38 stratę tysiąc złotych. Jeżeli w drugim roku mamy zysk tysiąc złotych. Musimy zapłacić podatek od 500 zł. Kolejne 500 złotych to odliczenie połowy straty z pierwszego roku. Jeżeli nie ma zysku w drugim roku to stratę możemy rozliczyć w roku trzecim, czwartym, piątym lub szóstym. Ale za każdym razem nie więcej niż 50% czyli maksymalnie 500 zł na rok.
- Reguła rozliczenia rynku kasowego T + 2. Ze względu na regułę rozliczenia rynku kasowego T+2, aby w danym roku kalendarzowym transakcja została zaliczona do PIT, trzeba dokonać transakcję dla akcji/obligacji dwa dni przed końcem roku kalendarzowego. W przypadku instrumentów pochodnych jak kontrakty, opcje, ta zasada nie obowiązuje więc transakcje mogą być rozliczane do końca grudnia.
- Sprawdź swój PIT 8C jak najszybciej! Zobacz szczególnie czy nie masz do czynienia z problematycznymi sytuacjami, o których piszę pod koniec tej analizy. Jak szybko sprawdzić PIT 8C: case study znajdziesz na końcu tej analizy.
Jak krok po kroku rozliczyć zyski i straty w PIT: praktyczne case study zyski oraz strata z lat poprzednich
Załóżmy następujące case study. Jeżeli:
- Kupiliście akcje za 10 tys. zł
- Sprzedaliście je za 50 tys. zł
- Mieliście stratę w poprzednich pięciu latach w wysokości 20 tys. zł (złożyliście deklarację PIT 38 w Urzędzie Skarbowym)
W PIT będziecie mieli:
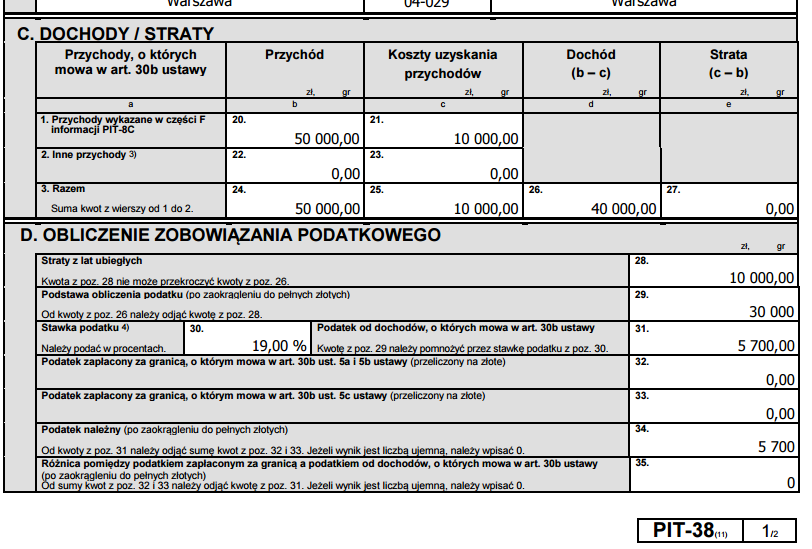
- Zysk 40 tys. zł bo 50 tys. – 10 tys. = 40 tys. zł
- Stopa podatkowa 19%
- Odliczenie połowy straty to 10 tys. zł
- Podstawa opodatkowania wyniesie 30 tys. zł (40 tys. zł – 10 tys. zł straty)
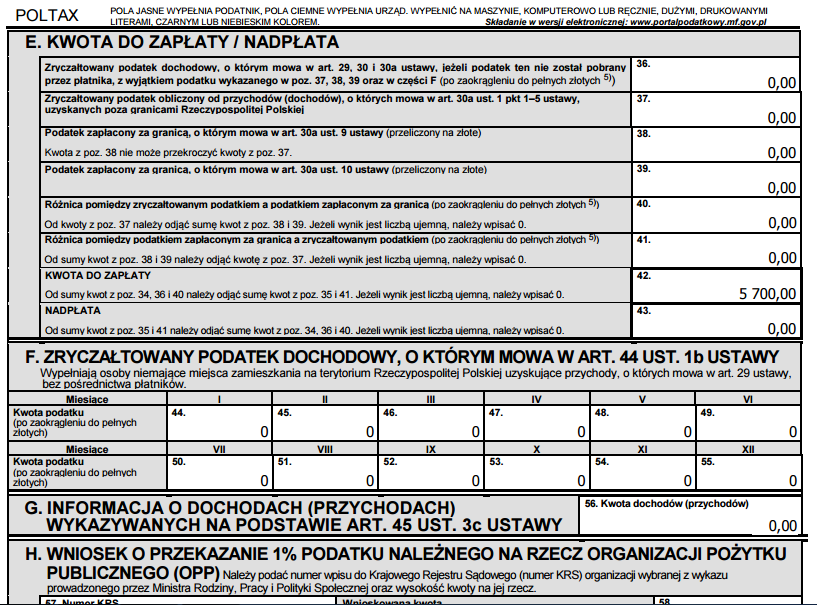
- Podatek do zapłacenia 5 700 zł
Pierwsza strona będzie wyglądała tak:
U góry są dane osobowe. W dalszej części pierwszej strony jest następujące rozliczenie podatkowe PIT:
A tak wygląda strona druga:
Case study jak krok po kroku rozliczyć zyski i straty w PIT w przypadku wpłaty na IKZE
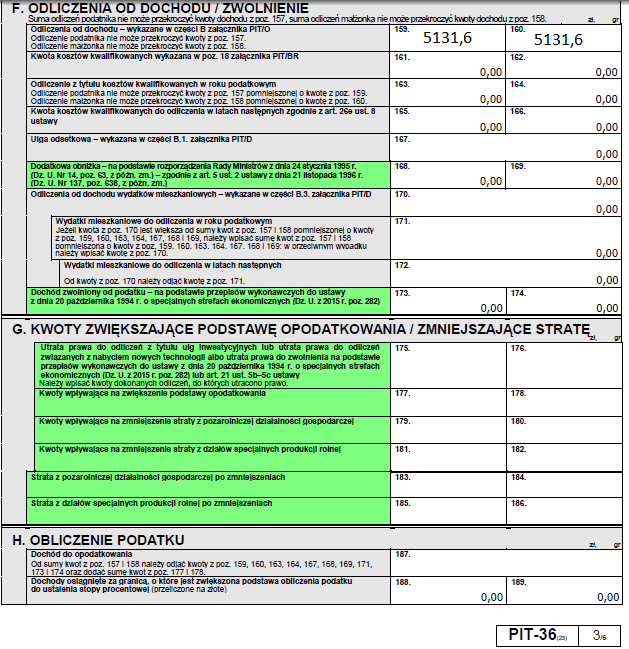
Rozliczenie wpłaty na IKZE w PIT zależy między innymi od tego czy rozliczacie się sami czy wspólnie jako małżeństwo. Ja osobiście rozliczam się z małżonką. Dodatkowo prowadzę działalność gospodarczą opodatkowaną stawką progresywną. Dlatego składam PIT 36. Rozliczenie IKZE w PIT jest proste bo najpierw kwota wpłaty na IKZE wpisywana jest w części F rozliczenia (strona trzecia z sześciu, dwa razy jeżeli małżonkowie dokonali dwóch wpłat każdy na swoje konto IKZE case study dla limitów rok 2018):
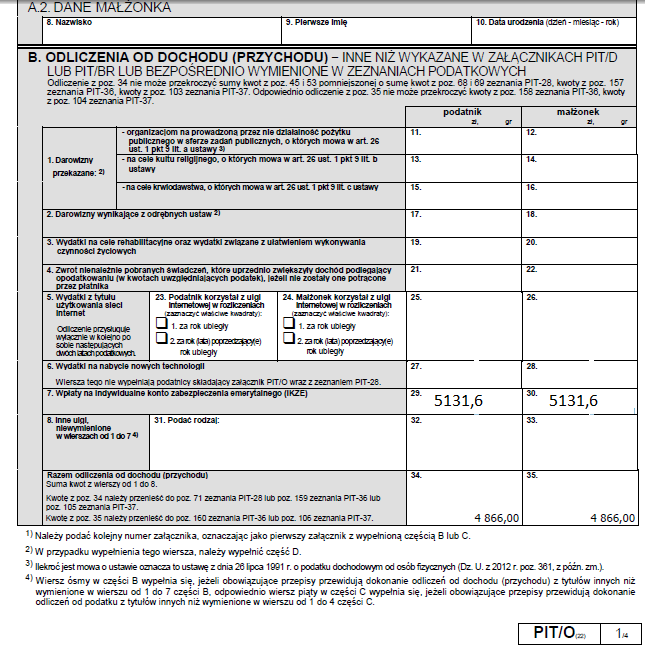
A następnie kwota wpłat na IKZE pojawia się w załączniku PIT/O w punkcie:
„7. Wpłaty na indywidualne konto zabezpieczenia emerytalnego (IKZE)”
Jak krok po kroku rozliczyć zyski i straty w PIT: 5 problematycznych rzeczy o których warto wiedzieć rozliczając podatki
- Zagraniczny broker/biuro maklerskie: jak rozliczyć podatek od zysków kapitałowych? Tak jak pisałem, brokerzy zagraniczny nie mają obowiązku wystawiania nam PIT 8C, dlatego musisz policzyć zyski i straty samodzielnie. Jeżeli transakcje były dokonane w obcej walucie musisz dodatkowo wziąć pod uwagę średni kurs NBP z poprzedniego dnia. W takiej sytuacji możesz mieć zyski lub straty nie tylko z kupna czy sprzedaży akcji. Podatek może wynikać z zysku lub straty na kursie walutowym.
- Certyfikaty ING Turbo. Jeżeli ktoś zajmuje pozycję na certyfikatach ING Turbo. I zamknie pozycję zanim wygasną. Rozliczenie trafia to do PIT8C. Jeżeli jednak ktoś będzie je trzymał do wygaśnięcia. Niektóre biura maklerskie mogą nie zawrzeć zysków/strat z wygasłych certyfikatów ING Turbo w PIT 8C. Wynika to z interpretacji obowiązujących przepisów. Zgodnie z obecnie obowiązującym prawem zysk na wygasłym certyfikacie ING Turbo może być traktowany jak dywidenda od której płaci się podatek 19%. W takiej sytuacji pojawia się pytanie czy biuro maklerskie odprowadziło już podatek belki 19%. Czy też sam musisz dodatkowo to policzyć/rozliczyć w PIT 38 doliczając podatek belki 19%.
- Notowane fundusze inwestycyjne zamknięte. W przypadku jednostek w funduszach inwestycyjnych otwartych nie można łączyć strat i zysków pomiędzy pozycjami na różnych funduszach. Nie dotyczy to funduszy inwestycyjnych zamkniętych jeżeli fundusz jest notowany na giełdzie. W takiej sytuacji zyski/straty na takim funduszu wchodzą normalnie do PIT 8C jak każdy inny zysk/strata.
- W przypadku IKE oraz IKZE ustawodawca generalnie nie pozwala na inwestowanie w instrumenty pochodne. Na przykład opcje czy kontrakty terminowe na indeksy czy akcje. Ale jest wyjątek. Jeżeli zawarcie takiej pozycji związane jest z zabezpieczeniem pozycji. Pytanie jednak co to dokładnie oznacza dla fiskusa.
- Spółka zagraniczna notowana w Polsce. Kwestia opodatkowania dywidend jest bardziej złożona niż wynikałaby tylko z prostego podatku belki w wysokości 19%. Jeżeli inwestujemy w spółki notowane na polskiej giełdzie, które notowane są też za granicą. Może powstać problem jaki dokładnie zapłacicie podatek od wypłaconych dywidend. Na przykład takie dylematy mogą pojawić się w przypadku czeskiego CEZu notowanego na giełdzie w Polsce i w Pradze. Jaki podatek zostanie naliczony? Ten polski czy ten czeski? I co ostatecznie powinno znaleźć się w rozliczeniu PIT 38?
Jak szybko sprawdzić PIT 8C?
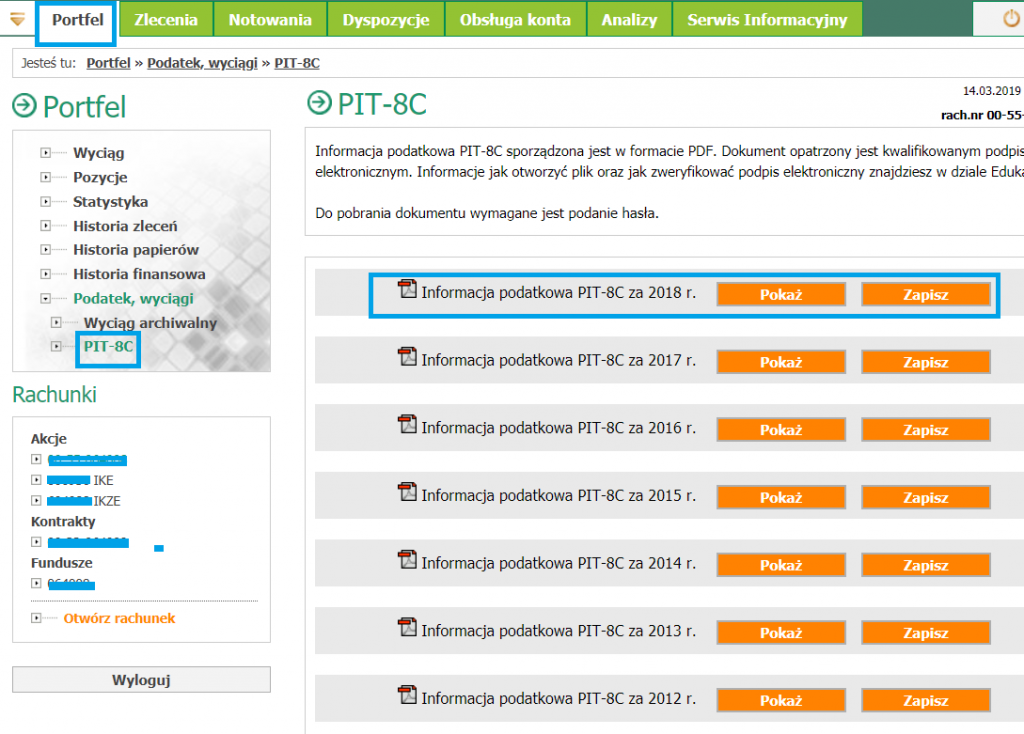
Jeżeli już skorzystałeś/aś z mojego linku afiliacyjnego i masz rachunek maklerski w DM BOŚ, PIT 8C sprawdzisz w w bardzo prosty sposób jednym kliknięciem myszki:
Portfel >>> PIT-8C >>> Informacja podatkowa PIT 8-C za 2018 r.:
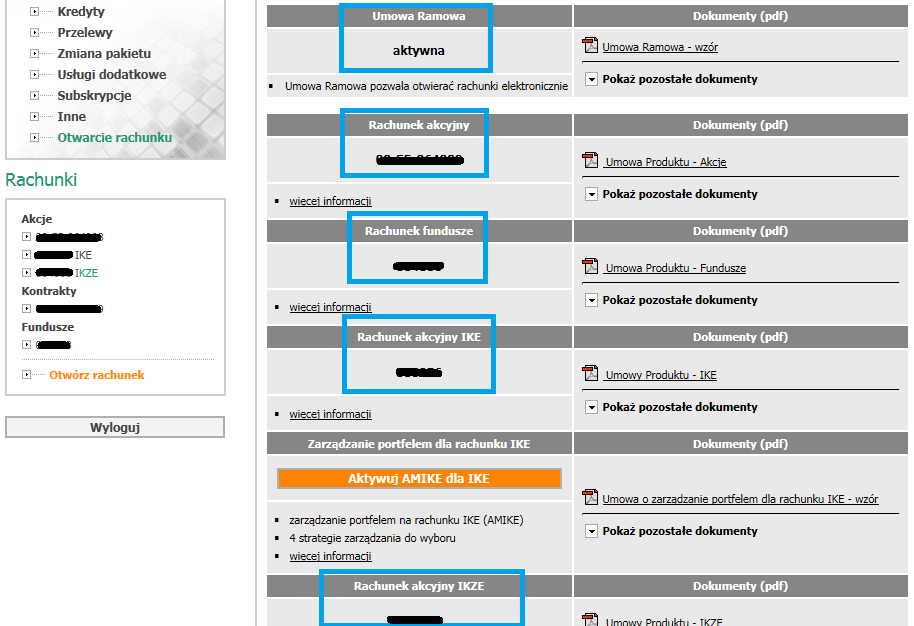
Z kolei jeżeli masz już rachunek ale jeszcze nie masz otwartego IKE oraz IKZE też zrobisz to w bardzo prosty sposób jednym kliknięciem myszki. W DM BOŚ podpisuje się tylko umowę ramową przy zawarciu umowy. Możesz otworzyć IKE oraz IKZE w dwie sekundy podpisując aneks. Po zalogowaniu na konto wchodzisz u góry w zakładkę:
Dyspozycje >>> klikacie po lewej otwarcie rachunku >>> umowy do otwarcia. Następnie pomarańczowa ikona aktywuj dany produkt.
Poniżej macie print screen jak to wygląda u mnie (mam już otwarte rachunki):
Jak krok po kroku rozliczyć zyski i straty w PIT: podsumowanie
Mam nadzieję, że mój wpis trochę pomógł w odpowiedzi na pytanie jak krok po kroku rozliczyć zyski i straty w PIT. Jeżeli masz jakiekolwiek pytania związane z rozliczaniem podatków, pisz w komentarzu. Zbuduje się bardzo ciekawa i wartościowa baza know how z tym związana. Jeżeli będą szczególnie ciekawe/trudne pytania to je razem zbiorę i zadzwonię na informację podatkową KAS aby Ci pomóc.
Jak krok po kroku rozliczyć zyski i straty w PIT: zasady/spostrzeżenia dopisane po publikacji tego wpisu:
W komentarzach toczy się ciekawa dyskusja w kwestii opodatkowania dywidend zagranicznych. Warto się z nią zapoznać bo jest naprawdę mega wartościowa.
Rozpoczyna się od poniższego komentarza:
Otrzymując dywidendy od podmiotów zagranicznych są one opodatkowywane za granicą i w Polsce trzeba zapłacić tylko różnicę między stawką podatku za granicą a w Polsce. Np. otrzymując dywidendę z USA zostanie ona pomniejszona o 15% podatku, a do Urzędu Skarbowego dopłacimy tylko brakujące 4%. Jak się rozliczyć w wypadku kiedy stawka podatku od dywidendy za granicą jest wyższa niż w Polsce? Jak się rozliczyć jeśli otrzymuję jednocześnie dywidendy z krajów w których podatek od dywidend jest mniejszy niż w Polsce?
W odpowiedzi pojawiło się kilkanaście komentarzy w formie pytań/odpowiedzi, które krok po kroku tłumaczą od czego to dokładnie zależy. Jeżeli chcesz zobaczyć te komentarze rozpocznij od tego komentarza klikając tutaj.
Kolejna bardzo ciekawa dyskusja na temat inwestowania za granicą przy pomocy ETF/kwestie opodatkowania ETF/dywidend z ETFu
Pytanie czytelnika
To ja też mam pytanie. Jak wygląda opodatkowanie ETFów w Polsce bo słyszałem, że tutaj też w niektórych przypadkach wychodzą wątpliwości związane z opodatkowaniem.
W odpowiedzi znowu mega ciekawa polemika w serii komentarzy. Jeżeli chcesz od razu przejść do tych komentarzy kliknij tutaj.
Pytanie czytelnika dotyczące IKZE i działalności gospodarczej
Czy prowadząc działalność gospodarczą opodatkowaną 19% podatkiem liniowym i wypłacając pieniądze z IKZE będę płacił podatek liniowy (19%) czy podatek według zasad ogólnych (18/32%)?
Odpowiedź w komentarzu kliknij tutaj
Pytanie dotyczące łączenia zwrotu środków PIT 37 z podatkiem należnym z PIT 38
A jeśli z PIT-37 mam dostać zwrot 700 zł ale z PIT-38 mam zapłacić 200 zł podatku to dostanę 500 zł zwrotu czy 700 zł zwrotu i sam mam pilnować płatności 200 zł podatku? Jak to wygląda w praktyce?
Komentarze/merytoryczną odpowiedź/link do artykułu wyjaśniającego zawiłości prawne kliknij tutaj.
W komentarzu pojawił się wartościowy komentarz w kwestii opodatkowania IKE
Warto wspomnieć, że wypłata z IKE bez podatku (po uzyskaniu wieku emerytalnego) jest możliwa tylko wtedy, gdy wpłacaliśmy na IKE przez minimum 5 lat. A następnie w odpowiedzi uzupełnienie kolejnego czytelnika, który dodał:
Środki emerytalne zgromadzone na IKE można wypłacić po osiągnięciu 60 lat lub nabyciu uprawnień emerytalnych i ukończeniu 55 roku życia. Dodatkowo trzeba jeszcze spełnić jeden z warunków:• dokonać wpłat na IKE co najmniej w 5 dowolnych latach kalendarzowych lub
• wpłacić ponad połowę wartości wpłat nie później niż na 5 lat przed dniem złożenia wniosku o dokonanie wypłaty.Powyższe 5-letnie wymogi nie obowiązują jednak osób urodzonych przed 1945 rokiem, które muszą:
• dokonać wpłat na IKE co najmniej w 3 dowolnych latach kalendarzowych albo
• dokonać ponad połowy wartości wpłat nie później niż na 3 lata przed dniem złożenia wniosku o dokonanie wypłaty.Natomiast oszczędzający urodzeni w latach 1946-1948 mogą dokonać wypłaty po osiągnięciu wieku 60 lat bądź nabyciu wcześniejszych uprawnień emerytalnych oraz spełnieniu warunku:
• dokonywania wpłat na IKE co najmniej w 4 dowolnych latach kalendarzowych albo
• dokonania ponad połowy wartości wpłat nie później niż na 4 lata przed dokonaniem wypłaty.Uwaga! Po dokonaniu wypłaty środków z IKE i skorzystaniu ze zwolnienia podatkowego (z 19% podatku od zysków kapitałowych) nie można ponownie założyć IKE.
Lista analiz/linków do których warto dodatkowo zajrzeć w uzupełnieniu powyższej tematyki
Cały czas staramy się udoskonalać treści, które tworzymy dla Was. Dlatego uważnie słuchamy Waszych opinii/uwag, co można zrobić jeszcze lepiej. Jednym z tych ulepszeń jest wrzucanie dodatkowych linków do wpisów/artykułów na końcu wpisu. Tak aby wszystko było dla Was jeszcze lepiej przejrzyste/czytelne:
- Zróbmy z Polski drugi Londyn (!) Warsztat Analityka
- Infolinia podatkowa/chat: Krajowa Informacja Skarbowa
- Korzyści płynące z IKE oraz IKZE: znaczenie kwestii podatkowych w inwestowaniu
- Jak płacić jak najniższe podatki od zysków z akcji, dywidend oraz obligacji?
- Ustawa z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych
- Coroczne limity IKE: strona Ministerstwa Rodziny, Pracy i Polityki Społecznej
- Coroczne limity IKZE: strona Ministerstwa Rodziny, Pracy i Polityki Społecznej


 Analityk akcji/ współodpowiedzialny za wyniki inwestycyjne części portfela akcyjnego w ING OFE:



96 komentarzy “31 rzeczy, które warto wiedzieć rozliczając podatki + jak krok po kroku rozliczyć zyski i straty w PIT 38 oraz wpłatę na IKZE?”
15/03/2019
Arek SendeckiCzy prowadząc działalność gospodarczą opodatkowaną 19% podatkiem liniowym i wypłacając pieniądze z IKZE będę płacił podatek liniowy (19%) czy podatek według zasad ogólnych (18/32%)?
15/03/2019
Arek SendeckiOtrzymując dywidendy od podmiotów zagranicznych są one opodatkowywane za granicą i w Polsce trzeba zapłacić tylko różnicę między stawką podatku za granicą a w Polsce. Np. otrzymując dywidendę z USA zostanie ona pomniejszona o 15% podatku, a do Urzędu Skarbowego dopłacimy tylko brakujące 4%. Jak się rozliczyć w wypadku kiedy stawka podatku od dywidendy za granicą jest wyższa niż w Polsce? Jak się rozliczyć jeśli otrzymuję jednocześnie dywidendy z krajów w których podatek od dywidend jest mniejszy niż w Polsce?
15/03/2019
Michał StopkaWtedy zapłaci się podatek liniowy (19%). Generalna zasada płaci się taką samą stawkę podatku jak wybrana forma podatku do działalności gospodarczej. Jeżeli jest to liniowy to liniowy. Jeżeli według ogólnych 18/32% to 18/32%.
15/03/2019
Michał StopkaTo jest bardzo celne pytanie. Może ktoś z czytelników miał taki dylemat? I wie co powinno się zrobić w każdej z tych dwóch sytuacji? Szczególnie w podziale na zwykły rachunek maklerski. Oraz jak to wygląda z punktu widzenia IKE lub IKZE?
15/03/2019
Michał StopkaDlatego jest możliwa sytuacja, że ktoś pracując na umowę o pracę wchodził w próg podatkowy 32%. Przez co dostawał zwroty według progu 32% przez kilka lat. Następnie zrezygnował z pracy bo założył działalność gospodarczą. Jeżeli na działalności gospodarczej wpadł w niższy próg podatkowy przy wypłacie środków z IKZE to od razu jest do przodu na podatkach. Na każde 10 tysięcy złotych wpłaty IKZE dostał zwrot 32%: 3 200. Ale zapłacił przy wypłacie IKZE 18%: 1 800 zł. Różnica 1400 zł pomiędzy podatkiem zwróconym oraz zapłaconym.
18/03/2019
Michał StopkaPo prawej stronie wrzuciłemankietę z pytaniem: Witam serdecznie! Korzystasz z IKE oraz IKZE aby nie płacić podatków? Ciekaw jestem co z tego wyjdzie.
Jest już kilka odpowiedzi. Na ten moment ponad 80% czytelników odpowiedziało, że korzysta. Szczegółowy rozkład odpowiedzi poniżej: https://uploads.disquscdn.com/images/68613faf5bf85ccb08f4362f06738538e4ae6fbafae8b21624c6a4508a52c1c7.png
19/03/2019
Michał StopkaPrzybyło 10 odpowiedzi. W sumie jest więc już 16 odpowiedzi. Co ciekawe w pozycji „Nie” pojawiła się odpowiedź brak zaufania do państwa: “ nie ufam Państwu ” oraz “ Nie wierzę w IKZE i chcę wypłacać kiedy chcę. ””: https://uploads.disquscdn.com/images/aa302ef1eef5a554a8929fbed7aa383600c60eac6f1341c4f6e3f0e4ef5efa28.png
19/03/2019
Adam SprusińskiCzy jest jakiś automatyczny program, najlepiej darmowy, do rozliczenia pozycji u zagranicznego brokera?
19/03/2019
Michał StopkaJa niestety nie znam (może ktoś z czytelników). Jednym z pomysłów jest po prostu zrobienie sobie tego w Excel. Tylko do tego trzeba dokładnie przeczytać zapisy ustawy. Jak to dokładnie krok po kroku ma być zrobione, żeby było zgodnie z zapisami ustawy (między innymi jaki kurs walutowy dokładnie wziąć jeżeli były transakcje w walucie obcej)
19/03/2019
Michał StopkaDruga kwestia to skąd brać/jakie dokładnie dane. Bardzo fajne jest to nagranie Bartka na Youtube omawiające skąd i jak do Excel pobrać dane różnych spółek, gospodarcze czy walut: https://www.youtube.com/watch?v=wpFROvZNQmw&feature=youtu.be
20/03/2019
Marcin GójskiOdpowiem Wam na oba pytania. Zanim odpowiem jednak na pytania najpierw
Sytuacja inna – nabywamy akcje spółek zagranicznych ale za pośrednictwem polskich biur maklerskich
Jeśli chodzi np. o bossę – rynki zagraniczne, xtb etc. (skupiam się w swoich uwagach konkretnie na spółkach amerykańskich), niestety pozbawiamy się świadomie części zysku z dywidend. Przyjęta przez polskie formuła opodatkowania dywidend wypłacanych przez spółki amerykańskie skutkuje zawsze pobraniem podatku u źródła. Precyzyjniej – mimo, że pomiędzy Polską a USA istnieje umowa o unikaniu podwójnego opodatkowania, na mocy której podatek u źródła może być pobierany w preferencyjnej wielkości 15%.To formuła w jakiej pośredniczą polskie biura maklerskie w zawieraniu transakcji na rynkach zagranicznych (za pośrednictwem KBC Securities) powoduje, że amerykański IRS (odpowiednik polskiego US) nakazuje pobierać podatek od dywidend u źródła w wysokości 30%. Przedłożenie formularza W-8BEN przez inwestora nie zmienia niczego w stosowanej formule przez np. bossę(nadal będzie pobierane 30 % podatku u źródła).Tego problemu nie da się przeskoczyć w żaden sposób. Z tego co pamiętam Interactive Broker (jako broker amerykański) również pobierze 30 % podatku u źródła. Są brokerzy (nie chciałbym wymieniać z nazwy, aby nie być posądzonym o kryptoreklamę ) np.portugalski, którzy mają zupełnie inną formułę rozliczania podatku z rynku amerykańskiego. Inwestorzy inwestujący w spółki amerykańskie składają po otwarciu rachunku brokerowi formularz W8 -formularz rezydencji – dzięki niemu nie będzie pobierany podatek od dywidendy w wysokości 30% a będzie to tylko 15% ( u źródła).Co to oznacza dla polskiego inwestora. Od otrzymanej dywidendy brutto pobierany jest u źródła podatek w wysokości 15%. Rozliczając się w Polsce (jako rezydent tego kraju) i wypełniając PIT – 38 i PIT Z/G płacimy w przypadku dywidendy różnicę między podatkiem pobranym u źródła (15 proc), a podatkiem jakiemu podlegają dywidendy w RP ( 19 proc. podatkiem od zysku kapitałowych – podatkiem „Belki”}. Fiskus amerykański (IRS) i polski Urząd Skarbowy „odcinają” nam łącznie z dywidendy nie 30 %, a 19 %. Ogromna różnica. Ta zmiana sposobu rozliczenia dywidendy z rynku amerykańskiego u brokerów ma niestety kluczowe znaczenie przy budowaniu dużego, długoterminowego portfela spółek dywidendowych – w perspektywie długoterminowej (20 – 30 lat) średniorocznie pół procenta/jeden procent mniej lub więcej zysku zasadniczo wpływa na końcowy wynik portfela inwestycyjnego.
my
20/03/2019
Marcin GójskiOdpowiedź na pytania: Uwaga: Zawsze analizę sytuacji podatkowej należy zacząć od zbadania umów o unikaniu podwójnego opodatkowania łączących RP z innym krajem właściwym dla spółki zagranicznej
I. pytanie „otrzymując dywidendę z USA zostanie ona pomniejszona o 15% podatku, a do Urzędu Skarbowego dopłacimy tylko brakujące 4%. Jak się rozliczyć w wypadku kiedy stawka podatku od dywidendy za granicą jest wyższa niż w Polsce?”
Odp. Jeżeli stawka podatku od dywidendy pobrana u źródła jest wyzsza niż w Polsce w takiej sytuacji wskazujemy wysokość podatku zapłaconego za granicą jako podatek pobrany za granicą ale w wysokości nie wyższej niż podatek jaki należałoby zapłacić w Polsce (19%) (inaczej mówiąc poza obowiązkiem wykazania w PIT – 38 podatku z tej konkretnej dywidendy pobranego za granicą nie dopłacimy nic w Polsce)
II. Jak się rozliczyć jeśli otrzymuję jednocześnie dywidendy z krajów w których podatek od dywidend jest mniejszy niż w Polsce?
Czyli jak rozumiem co do jednej dywidendy pobrano u źródła np. 30 % a co do innej np. 15 % podatku. W takiej sytuacji jako podatek pobrany za granicą co do pierwszej dywidendy (wskażemy 19 % wyliczony według średniego kursu NBP z dnia poprzedniego dnia roboczego poprzedzającego dzień uzyskania dywidendy i nic nie dopłacimy) a co do drugiej dywidendy będziemy musieli dopłacić różnicę miedzy 15 a 19 % w polskim Urzędzie Skarbowym;
III W przypadku gdy mamy rachunek maklerski wbudowany w IKE lub IKZE i dywidenda wpłynęła nam ze spółki zagranicznej w takiej sytuacji podatek od dywidendy nie jest w ogóle pobierany na gruncie polskiego prawa podatkowego – dywidenda będzie wypłacana brutto (pomniejszony o ewentualny podatek pobrany u źródła) czyli np. ja mam spółkę ASBIS notowaną na GPW – w takiej sytuacji tylko i wyłącznie pobierany jest podatek u źródła w oparciu o przepisy prawa cypryjskiego), W Polsce z takich dywidend w ogóle nie jest pobierany podatek od dywidendy co wynika wprost z Ustawy o IKE. Krótko mówiąc z dywidend uzyskiwanych na rachunek IKE lub IKZE w ogóle się nie rozliczamy.
20/03/2019
Marcin GójskiJa ostatnio „męczyłem” XTB odnośnie stawki w jakiej zostanie pobrany podatek od dywidendy w przypadku spółki kanadyjskiej notowanej na amerykańskim NYSE (chodzi o największą spółkę wydobywczą uranu – Cameco Corp). Od razu bez zastanowienia powiedzieli mi ze 30 % bo tyle pobierze amerykański IRS przez współpracę z KBC Securities – problem w tym, ze amerykański IRS nie ma z podatkiem od dywidendy nic wspólnego bo spółka jest spółką kanadyjską tyle
ze notowaną (poza Toronto) również w USA, a umowa o unikaniu podwójnego opodatkowania z Kanadą przewiduje stawkę 15 %. W związku z tym, ze jestem prawnikiem i interesują mnie tylko przepisy po godzinie oddzwonili do mnie, ze faktycznie stawka podatku od dywidendy będzie u źródła 15 %. Czekam cierpliwie jak nadejdzie dzień dywidendy ;-)
21/03/2019
MJWarto wspomnieć, że wypłata z IKE bez podatku (po uzyskaniu wieku emerytalnego) jest możliwa tylko wtedy, gdy wpłacaliśmy na IKE przez minimum 5 lat.
21/03/2019
Michał StopkaRzeczywiście, słuszna uwaga, dopiszę do akapitu zasady/spostrzeżenia dopisane po publikacji tego wpisu.
21/03/2019
Michał StopkaWow! Już 24 odpowiedzi:
1) około 20% nie ma IKE/IKZE (5 odpowiedzi)
2) około 80% ma IKE/IKZE (19 odpowiedzi)
https://uploads.disquscdn.com/images/c7634202106ffba62e5e4ee6edad228fdf0303d80c786de81abdbf1db1b866c2.png
21/03/2019
Michał StopkaWśród odpowiedzi Inne czytelnicy mają IKE/IKZE ale tak napisali:
“ Tak mam IKZE w Nationale Nederlanden jako DFE (Dobrowolny Fundusz Emerytalny) ”
“ IKZE w biurze maklerskim, IKE TFI ”
Natomiast odpowiedzi Nie prezentują się następująco:
“ nie ”
“ nie wiem jak, wole inwestowac aktywnie ”
“ Nie wierzę w IKZE i chcę wypłacać kiedy chcę. ”
“ ;) ”
“ nie ufam Państwu ”
21/03/2019
Michał StopkaCześć Marcin. Super, dzięki za odpowiedź! Twój know how w tym zakresie bardzo dużo wnosi do tego wątku odpowiadając na pytanie jak rozliczyć w PIT 38 dywidendy od spółek zagranicznych. O ile dobrze rozumiem na IKE oraz IKZE nie płacimy podatku belki od dywidend w zakresie gdzie polski Urząd Skarbowy ma prerogatywy. Jak to się jednak ma do spółek zagranicznych? Kto nalicza podatek od dywidend u źródła? Biuro maklerskie czy firma wypłacająca dywidendę? Innymi słowy w takim bosiu kto pobiera poza iKE oraz IKZE 30% podatku od dywidend. A co w takim razie dzieje się na na IKE oraz IKZE? Nie ma tego podatku w wysokości 30% a cały zysk ląduje na koncie bez podatku?
21/03/2019
Michał StopkaDaj znać jak to zostało ostatecznie rozwiązane w momencie wypłaty dywidendy. Jaka stawka została naliczona.
21/03/2019
Michał StopkaDopisane!
21/03/2019
Marcin GójskiŚrodki emerytalne zgromadzone na IKE można wypłacić po osiągnięciu 60 lat lub nabyciu uprawnień emerytalnych i ukończeniu 55 roku życia. Dodatkowo trzeba jeszcze spełnić jeden z warunków:
• dokonać wpłat na IKE co najmniej w 5 dowolnych latach kalendarzowych lub
• wpłacić ponad połowę wartości wpłat nie później niż na 5 lat przed dniem złożenia wniosku o dokonanie wypłaty.
Powyższe 5-letnie wymogi nie obowiązują jednak osób urodzonych przed 1945 rokiem, które muszą:
• dokonać wpłat na IKE co najmniej w 3 dowolnych latach kalendarzowych albo
• dokonać ponad połowy wartości wpłat nie później niż na 3 lata przed dniem złożenia wniosku o dokonanie wypłaty.
Natomiast oszczędzający urodzeni w latach 1946-1948 mogą dokonać wypłaty po osiągnięciu wieku 60 lat bądź nabyciu wcześniejszych uprawnień emerytalnych oraz spełnieniu warunku:
• dokonywania wpłat na IKE co najmniej w 4 dowolnych latach kalendarzowych albo
• dokonania ponad połowy wartości wpłat nie później niż na 4 lata przed dokonaniem wypłaty.
Uwaga! Po dokonaniu wypłaty środków z IKE i skorzystaniu ze zwolnienia podatkowego (z 19% podatku od zysków kapitałowych) nie można ponownie założyć IKE.
21/03/2019
Marcin GójskiPodatek u źródła pobierany jest w kraju, w którym siedzibę (i rezydencję podatkową) ma spółka wypłacająca dywidendę. Zasada ta znajduje potwierdzenie w zawartych przez Polskę umowach o unikaniu podwójnego opodatkowania. Podatek jest wówczas zwykle obliczany i pobierany przez emitenta akcji zgodnie z lokalnym prawem podatkowym kraju jego siedziby. Inwestor będący polskim rezydentem podatkowym otrzymuje więc kwotę dywidendy pomniejszoną o podatek u źródła zapłacony za granicą.Na biurze maklerskim, za pośrednictwem którego polski akcjonariusz uzyskuje dywidendę, nie będą spoczywały obowiązki płatnika. Czyli biuro maklerskie/bank nie jest obowiązane do obliczenia i poboru polskiego podatku. W konsekwencji do wypłaty takiej dywidendy zastosowanie powinny znaleźć ogólne zasady dotyczące opodatkowania dywidend otrzymanych przez polskich podatników z zagranicznych źródeł. W praktyce oznacza to, że polski podatnik uzyska kwotę dywidendy netto, czyli po potrąceniu o podatek u źródła zapłacony w kraju źródła, tj. w kraju siedziby emitenta akcji wypłacającego dywidendę. Kwota potrąconego poza granicami Polski podatku znajduje się zwykle w dokumentacji informacyjnej uzyskanej od banku (firmy inwestycyjnej), za pośrednictwem którego wypłata jest uzyskiwana przez danego podatnika. Informacja taka może też wynikać z innych źródeł dostępnych akcjonariuszom (np. danych upublicznionych na stronach internetowych emitenta wypłacającego dywidendę czy też z uzyskanych bezpośrednio od emitenta).Polscy podatnicy PIT, tj. osoby fizyczne będące polskimi rezydentami podatkowymi, nie otrzymają informacji o przychodach w postaci formularza PIT-8C. Mogą również nie otrzymać formularza lub imiennej informacji od emitenta wskazujących podatek pobrany poza granicami Polski. Będą więc zobowiązani do samodzielnego obliczenia podatku od dywidendy przy zastosowaniu zryczałtowanej stawki 19 proc. oraz wykazania go w deklaracji rocznej składanej za rok, w którym uzyskali dywidendę. Od tak obliczonego podatku będą mieli prawo do odliczenia kwoty równej podatkowi u źródła zapłaconemu za granicą, przy czym odliczenie to nie może przekroczyć kwoty podatku obliczonego od dywidendy przy zastosowaniu stawki 19 proc. Zasada ta wynika z art. 30a ust. 9 ustawy o PIT, przy czym znajduje zastosowanie, jeśli odpowiednia umowa o unikaniu podwójnego opodatkowania nie stanowi inaczej.
21/03/2019
Marcin GójskiMichale odpowiedź na ostatnie pytanie” A co w takim razie dzieje się na na IKE oraz IKZE? Nie ma tego podatku w wysokości 30% a cały zysk ląduje na koncie bez podatku? Niestety zostanie pobrany podatek u źródła w wysokości 30 % jeśli chodzi o spółki amerykańskie (w tym zakresie nie będzie zadnej różnicy czy dywidenda wpłynęła ze spółki amerykańskiej na „zwykły” rachunek maklerski polskiego biura maklerskiego czy tez na rachunek maklerski IKE lub IKZE. Dzisiaj dostęp do rynków zagranicznych w ramach rachunku IKE lub IKZE ma na pewno DM mBank – BOŚ nie ma (po moich ostatnich rozmowach pracują podobno nad tym). Dlaczego zatem 30 %. Wynika to właśnie z pośrednictwa KBC Securities – BOŚ, mbank, XTB, PKO BP (słowem wszyscy korzystają z ich pośrednictwa). Polega ono na tym, ze w KBC Securities jest jeden zbiorczy rachunek, klient polskiego biura Pan X, Y, Z nie ma swojego rachunku na poziomie KBC. To powoduje, ze wszyscy traktowani są na gruncie prawa podatkowego amerykańskiego bez swoich preferencji podatkowych wynikających z umów o unikaniu podwójnego opodatkowania zawartych między ich krajem rezydencji a USA. Bez znaczenia na poziomie KBC Securities jest czy Ty jesteś z Polski czy Francji i tym bardziej czy masz rachunek wbudowany w jakieś polskie „IKE”. Długo na ten temat rozmawiałem z górą XTB – zmiana formuły współpracy I pominięcie KBC to zarówno dla BOSia jak i XTB rewolucja, Saxo Bank jako pośrednik np. dla DIF Broker (który ma licencję KNF w Polsce) pobierze tylko 15 % jeżeli złożony zostanie formularz rezydencji, o którym pisałem – mówię oczywiście o rachunku maklerskim zwykłym u portugalskiego brokera działającego w Polsce na licencji KNF (który co ciekawe cały czas oferuje dostęp do ETF – ów amerykańskich mimo dyrektywy MIFID II.
21/03/2019
Marcin GójskiMogę jeszcze dodać tak dla ciekawości, ze na rynku w USA są notowane głównie spółki akcyjne, ale zdarzają się również spółki komandytowo – akcyjne. Stawka podatku jest inna dla spółek komandytowo akcyjnych inna niż dla spółek akcyjnych jeśli chodzi o podatek od dywidendy
22/03/2019
Michał StopkaNo ok ale co to jest w takim razie „podatek u źródła”. Jaka jest jego definicja? Podatek u źródła to po prostu np. w polskim przypadku podatek belki 19%? Innymi słowy np. jak Amerykanin kupuje polskie akcje na polskiej giełdzie to firma pobiera podatek u źródła, czyli podatek belki 19% w takim wypadku. Jeżeli tak to po co nazewnictwo „podatek u źródła” a nie zamiast tego na przykład „podatek od dywidend lub stawka lokalna podatku od dywidend, obowiązująca w danym państwie”. A jeżeli nie to co to w takim razie jest „podatek u źródła”.
I druga kwestia: kto oblicza i pobiera podatek od dywidend? Firma wypłacająca dywidendę czy biuro maklerskie? Jeżeli firma nalicza i pobiera podatek to jakim cudem na IKE oraz IKZE nie jest naliczany ten podatek. Skąd firma wie, że ma nie pobrać podatku.
Z kolei jeżeli to biuro maklerskie nalicza i pobiera podatek w Polsce to rozumiem, że po prostu na zachodzie jest inaczej. To firmy a nie biura maklerskie naliczają i pobierają podatek od dywidend. Stąd pojawia się tylko na zachodzie pojęcie „podatek u źródła”. A w Polsce nie powinno się to znaleźć bo polskie biura maklerskie naliczają podatek od dywidend.
22/03/2019
Michał StopkaDzięki Marcin za kolejną dawkę wartościowej wiedzy podatkowej. Twoja uwaga na końcu rozumiem dotyczy tylko osób, które osiągnęły 60 lat lub po nabyciu uprawnień emerytalnych i ukończeniu 55 roku życia. To jedyna możliwość skorzystania ze zwolnienia podatkowego.
Natomiast jeżeli wypłata z IKE zostanie dokonana przed powyższym faktem to można wiele razy zakładać IKE bo podatek został zapłacony?
22/03/2019
Michał StopkaOk, dzięki! Rozumiem, to wszystko wyjaśnia. Ależ te kwestie prawno podatkowe mogą być zagmatwane. Jeżeli ktoś nie ma specjalistycznej wiedzy to nawet trudno z kimś rozmawiać w takim biurze maklerskim no bo jak.
22/03/2019
Michał StopkaO. To ciekawe. A jak różni się ta stawka podatku. I jak to wygląda z punktu widzenia polskiego inwestora? Ta różnica ma znaczenie?
22/03/2019
JulianTo ja też mam pytanie. Jak wygląda inwestowanie/opodatkowanie ETFów w Polsce bo słyszałem, że tutaj też w niektórych przypadkach wychodzą wątpliwości związane z opodatkowaniem.
22/03/2019
Michał StopkaTak. Tutaj też jest jakaś jazda, szczególnie jeżeli ETF wypłaca dywidendę.
Może czytelnicy mają podobne dylematy i ponownie pomogą. Może Marcin Gójski nas wesprze swoim know how w tym obszarze, jeżeli tylko ten temat też badał od strony prawnopodatkowej?
22/03/2019
Michał StopkaMarcinie poniżej czytelnik wrzucił w komentarzu kolejny wątek związany z inwestycjami zagranicznymi. Tym razem pytanie dotyczy inwestowania w ETF. Masz może know how w tym zakresie?
22/03/2019
Marcin GójskiW obu przypadkach jest dokladnie tak jak napisales. Pozdrawiam
22/03/2019
Michał StopkaOk, super. Dzięki. A jak to jest z tymi ETFami może kojarzysz? Pytanie poniżej do Juliana.
22/03/2019
Marcin GójskiOk. Skoro zostałem wywołany do tablicy… Musimy najpierw odpowiedzieć sobie czym są ETF- y. W skrócie ETF (ang. Exchange Traded Fund – fundusz notowany na giełdzie) to fundusz inwestycyjny notowany na giełdzie, którego zadaniem jest odzwierciedlanie zachowania się danego indeksu giełdowego. Jego funkcjonowanie jest regulowane dyrektywami unijnymi i regulacjami krajowymi. Charakteryzuje się on możliwością stałej (codziennej) kreacji i umarzania jednostek (certyfikatów). ETFy notowane są na giełdzie na takich samych zasadach jak akcje i to jest kluczowe. Niezaleznie od tego czy instrumentem bazowym dla ETF-u jest index, surowce, VIX (indeks strachu) itp. funduszami tymi notowanymi na giełdach 'obraca” się tak jak akcjami. Z punktu widzenia podatkowego kluczowy jest dychotomiczny podział ETF-ów na dwa rodzaje – ETFy akumulacyjne i dystrybucyjne. Czym się one różnią: akumulacyjne ETF-y w uproszczeniu w ogóle nie wypłacają dywidendy udziałowcom funduszy (czyli nam inwestorom). Zysk powiększa wartość jednostki ETF- u – przykładowo jakiś ETF na index jest wyceniony na 4 – w takiej sytuacji dywidenda pochodząca ze spółek tworzących ten indeks nie jest w ogóle dystrybuowana (wypłacana) lecz powiększa wartość jednostki uczestnictwa (przykładowo z 4 na 5). Problem dywidendy w ogóle w takim przypadku się nie pojawi bo nie jest ona w ogóle wypłacana. Taki charakter ma m.in. ostatnio wprowadzony na polskiej giełdzie BETA ETF WIG20TR, dla którego indeksem bazowym jest WIG 20 (Total Return). Zawsze będzie uzyskiwał wyniki lepsze niż index WIG 20 – dlaczego a no właśnie dlatego, ze nie jest wypłacana dywidenda lecz „zysk dodawany” do wyceny jednostki uczestnictwa. Super zabieg z punktu widzenia emitenta (w tym przypadku AgioFund)- zawsze będzie mógł powiedzieć, ze osiągnął lepszy wynik niż wig 20;-) Takie ETF- y można porównać w dużym uproszczeniu do spółek, które w ogóle nie wypłacają dywidendy a zysk akumuluje się w wycenie akcji tej spółki – najbardziej znany przykład to wehikuł inwestycyjny Warrena Bufeta czyli Bershire Hathaway – zarówno w przypadku serii A i B nie jest wypłacana dywidenda Buffet woli „akumulować zysk” w wycenie akcji. W ogóle nie wypłacają dywidendy ETF- y np. na fizyczne metale – np. ticker ILSN – ETF na fizyczne srebro, który posiadam.
Drugi rodzaju ETF- ów to ETF- fy dystrybucyjne – te ETF -y wypłacają dywidendę. Niektóre wypłacają ją raz na rok inne – jak większość spółek notowanych na rynku amerykańskim kwartalnie (dla ciekawości my również na GPW mamy pierwsze spółki z „amerykańską kulturą kwartalnej wypłaty dywidendy – są to iFirma oraz British Automotive Holding -BAH).
Według mojej najlepszej wiedzy zasady opodatkowania uzyskiwanych dywidend z ETF- ów są takie same jak w przypadku dywidend z akcji spółek zagranicznych. Tzn. kluczowe są umowy o unikaniu podwójnego opodatkowania miedzy krajem emitenta a RP. O ile umowa o unikaniu podwójnego opodatkowania nie stanowi inaczej to jezeli u źródła pobrano nam 15 % (większość państw UE ma taką stawkę określoną w umowach bilateralych z RP) to musimy dopłacić róznicę w polskim urzędzie skarbowym (19 %- 15%). Ustalamy dzień wypłaty dywidendy u brokera i przeliczamy kwotę pobranego u źródła podatku według średniego kursu NBP waluty z dnia roboczego poprzedzającego dzień wypłaty dywidendy (Pay Date) Zawsze oczywiście patrzymy w jakiej walucie jest kwotowany dany ETF – (europejskie najczęściej są kwotowane w EUR, USD, GBP), a więc wybieramy z tabeli dostępnej na stronie NBP średni kurs dla danej interesującej nas waluty. Jeżeli dywidendę uzyskaliśmy w poniedziałek to bierzemy oczywiście średni kurs z piątku ( ma to być dzień roboczy poprzedzający dzień uzyskania dywidendy).
A teraz jak odróżnić jaki charakter ma ETF otwierając na nim pozycję. Poza stronami emitenta ETF- u gdzie taką informację znajdziecie na 100 %, mogę odnieść się równiez do polskiego brokera platformy XTB (XStation) -każdy ticker ETF- u ma dodany przy nazwie skrót („Acc” – akumulacyjne) lub „dist” (dystrybucyjny). Tak samo przy tickerze w XTB jest oznaczenie waluty w jakiej kwotowany jest ETF (a tym samym wypłacana dywidenda poprzez dodanie USD itd.) Nowicjuszom radzę jednak uważnie przyglądać się na jakim instrumencie otwierają pozycje bo poza ETF- ami są na listach brokerów – a właściwie „przeplatają w przypadku XTB” jeszcze CFD na ETF (czyli kontrakty na ETFfy – otwieramy w takiej sytuacji pozycję lewarując się u brokera!!!).
Ostatnia rzecz – dlaczego skupiłem się na ETF- ach europejskich. Z bardzo prostej przyczyny – ze względu na dyrektywę MIFID II i wytyczne i wykładnię dyrektywy przez krajowych nadzorców (odpowiedników naszego KNF) prawie wszyscy europejscy brokerzy odcięli nas „zwykłych’ inwestorów od ETF- ów z rynku amerykańskiego Dostęp do ETF -ów amerykańskich posiada osoba o statucie „profesjonalnego inwestora” :-)).
Zgodnie z obowiązującymi regulacjami ETF-y amerykańskie bez opublikowanego dokumentu KID dostępne są dla klientów profesjonalnych. Aby zostać zakwalifikowanym przez DM jako klient profesjonalny musi Pan/Pani spełnić dwa z trzech poniższych warunków:
1) zawierał Pan/Pani transakcje o wartości stanowiącej co najmniej równowartość w złotych 50.000 euro każda, na odpowiednim rynku, ze średnią częstotliwością co najmniej 10 transakcji na kwartał w ciągu czterech ostatnich kwartałów,
2) wartość Pana/Pani portfela instrumentów finansowych łącznie ze środkami pieniężnymi wchodzącymi w jego skład, wynosi co najmniej równowartość w złotych 500.000 euro,
3) pracuje lub pracował Pan/Pani w sektorze finansowym przez co najmniej rok na stanowisku, które wymaga wiedzy zawodowej dotyczącej transakcji w zakresie instrumentów finansowych lub usług maklerskich, które miałyby być świadczone przez firmę inwestycyjną na jego rzecz na podstawie zawieranej umowy.
22/03/2019
RadekA jeśli z PIT-37 mam dostać zwrot 700 zł ale z PIT-38 mam zapłacić 200 zł podatku to dostanę 500 zł zwrotu czy 700 zł zwrotu i sam mam pilnować płatności 200 zł podatku? Jak to wygląda w praktyce? Na infolinii w urzędzie nie wiedzą, bo księgowość na urlopie i tylko księgowość takie rzeczy wie.
22/03/2019
Marcin GójskiPomogę Ci kolego. Tu masz odpowiedź bo nic nie muszę dodawać https://podatki.gazetaprawna.pl/artykuly/506004,pit-2010-nadplata-podatku-pokryje-doplate-dla-rozliczajacego-sie-na-dwoch-formularzach.html. Zastrzegam, ze nie sprawdzałem aktualnego stanu rzeczy logika wskazuje, ze te zasady nie mogły się zmienić..
22/03/2019
Marcin GójskiSam osobiście nie miałem takiej sytuacji, ale cyt. co kiedyś otrzymałem informacyjnie od innego inwestora, który nie widział dlaczego u źródła „ucięto” mu więcej niż 30 % …”Większość ma na myśli oczywiście spółkę akcyjną , a okazało się , że zainwestowałem w spółkę komandytowo-akcyjną a te obłożone są podatkiem w wysokości 37 %. Spółki tego rodzaju mają z reguły wyższe stopy dywidendy i są spółkami surowcowymi.
Ja skusiłem się spółką węglową widząc rosnące ceny węgla na rynku”.
23/03/2019
Marcin GójskiMam sporo przemyśleń odnośnie IKE i IKZE po tych kilkunastu latach inwestowania z wykorzystaniem tych niedocenionych moim zdaniem w Polsce produktów podatkowo – finansowych. Niestety póki co wiedza ekonomiczna naszego społeczeństwa w porównaniu do społeczeństw zachodnich, zwłaszcza amerykanów jest na niskim poziomie. Mam w szczególności na myśli zarzadzanie swoimi finansami osobistymi i budżetem domowym. Inwestowanie moim skromnym zdaniem na rynkach finansowych jest niczym innym jak szukaniem przewagi na rynku (matematycznie posługujemy się tutaj świadomie lub podświadomie rachunkiem prawdopodobieństwa) i to niezależnie czy wykorzystujemy analizę fundamentalną, techniczną czy tez mieszaną. Zawsze jest to jednak poszukiwanie przewagi na rynku.. No to jej szukajmy… skupiając się w głównej mierze na polskich spółkach notowanych na GPW i w prosty sposób opisując tą przewagę
I. Jedno z ostatnich opracowań, które czytałem wskazuje, ze połowa wzrostu indeksu amerykańskiego na przestrzeni 100 lat wypracowana została z dywidend – w uproszczeniu, jeżeli zainwestowaliśmy na rynku w USA 100 lat temu w SP500 to za ok. 50 % wzrostu wypracowanego w tym czasie odpowiadają wypłacane dywidendy… – Wow – 50 % nie pochodzi z samego wzrostu wyceny akcji leczy wypłacanej dywidendy – KONKLUZJA – skoro tak to KLUCZOWE JEST JAKĄ CZĘŚCIĄ TEJ DYWIDENDY W FORMIE PODATKU „PODZIELMY SIĘ” Z PAŃSTWEM – zarówno w IKE jak i IKZE w przypadku spółek polskich notowanych na GPW dostaniemy DYWIDENDĘ BRUTTO, a więc w pełnej wysokości bez potrącenia;
II. . Według posiadanej przeze mnie i sprawdzonej informacji, NIGDY W HISTORII POLSKIEJ GPW NIE UPADŁA SPÓŁKA WYPŁACAJĄCA DYWIDENDĘ (proszę nie mylić z wycofaniem spółki z GPW) – to bardzo ważna w aspekcie praktycznym informacja dająca dużo do myślenia przy budowaniu portfela inwestycyjnego zwłaszcza długoterminowego :-) Upadło w tym czasie ok.60 – 70 spółek notowanych na rynku głównym;
III. Ktoś kiedyś napisał mi, ze woli zwykły rachunek maklerski niż rachunek maklerski wbudowany w IKE … bo w każdej chwili może zamknąć pozycje i wypłacić środki „nie czekając do emerytury”. TO ZUPEŁNIE BŁĘDNE MYŚLENIE. Ten rachunek jest IDEALNY również dla tych osób, które wcale nie chcą czekać do emerytury – tutaj również możemy zamknąć wszystkie pozycje
III. aspekt ryzyka zmiany regulacji prawnych – Mark Twain stwierdził kiedy, ze nie ma takiej niegodziwości, której demokratyczne państwo nie dopuściłoby się wobec swoich obywateli… TAK ryzyko zawsze jakieś istnieje (przykład nie tylko polskiego OFE poczytajcie o nacjonalizacji na Cyprze części środków zdeponowanych na depozytach bankowych
23/03/2019
MJSuper, Dzięki Michał, dzięki Marcin.
Chciałbym się upewnić, jeśli masz czas ;). Jeśli dobrze pamiętam, to w IKZE nie ma wymagania dotyczącego lat, prawda?
23/03/2019
MJ„IKE i IKZE będą przy PPK po kilku, kilkunastu latach produktami niszowymi” bardzo ciekawe spostrzeżenie. Nigdy o tym w ten sposób nie myślałem, a logiki w tym zdaniu nie można odmówić (choć na logikę u rządzących bym się nie zdawał, niezależnie od partii). Dodałbym jeszcze, że z IKE można dokonać częściowej wypłaty, co jest dodatkowo plusem w porównaniu ze zwykłym rachunkiem maklerskim.
23/03/2019
Marcin GójskiWypłatę z konta IKZE, która uprawnia do ryczałtowego podatku od wypłacanych środków w wysokości 10%, można wykonać jednorazowo lub w ratach po ukończeniu 65 roku życia pod warunkiem, że wpłaciliśmy środki w co najmniej pięciu dowolnych latach kalendarzowych
Ważne! Wypłata nie jest jednym sposobem dostępu do naszych oszczędności. Możemy również w każdym momencie, bez względu na wiek czy staż w programie, zażądać zwrotu środków. Zwrot może być tylko całościowy i jednorazowy (inaczej niż na IKE) i podlega opodatkowaniu według obowiązującej skali podatkowej (a nie ryczałtem 10%).POLECAM zawsze siegac do aktulnego tekstu ustaw na stronie sejmowej
23/03/2019
Michał StopkaNieźle :) A jeszcze przyszło mi do głowy, dla upewnienia się, rozumiem, że dywidendy zagraniczne nie łączą się ze stratami kapitałowymi na akcjach zagranicznych (albo jakimiś innymi zyskami/startami związanymi z inwestowaniem)? Opodatkowanie dochodów zagranicznych (dywidendy oraz zyski/straty) to odrębne kategorie dochodów tak samo jak w Polsce. I dlatego tam też się tego nie łączy w polskim PIT?
23/03/2019
Michał StopkaTak, to bardzo dobry tip: czytać jak brzmią aktualnie ustawy. Możesz podać link, gdzie takie ustawy aktualne możemy znaleźć?
23/03/2019
Michał StopkaDzięki Marcienie za pomoc. Znowu bardzo wartościowy know how/link wrzuciłeś.
23/03/2019
Marcin GójskiNie podam Ci teraz podstawy prawnej ale dywidendy ze spolek zagranicznych w RP rozliczamy odrębnie od zyskow i strat wynikajacych z odplatnego zbycia akcji zagranicznych i nie mozna ich laczyc ze stratami to sa odrebne dochody – tak jak w przypadku akcji polskich. Moze byc nawet tak ze nie dokonamy zadnego zbycia akcji zagranicznej na rachunku polskiego brokeraia a zatem nie otrzymamy od brokera PIT- 8C ( bo nadal trzymamy wszystkie otwarte pozycje) ale PIT -38 bedziemy musieli sami wypelnic i zlozyc bo musimy rozliczyc sama otrzymana dywidende ktora w danym roku podatkowym otrzymalismy z akcji zagranicznej ( nie dotyczy oczywiscie IKE I IKZE)
23/03/2019
Michał StopkaPonownie dziękuję Marcinie. I to za tak wyczerpującą odpowiedź!
23/03/2019
Michał StopkaDokładnie tak. Wszystkie argumenty celne. Podpisuję się w 100%.
Dodałbym tylko uwagę w kwestii Cypru. Tam nie było nacjonalizacji bo tam nie było już w tym momencie środków w bankach cypryjskich więc nie było co nacjonalizować. Znacjonalizować można coś co jest, coś co jeszcze jest fizycznie. W 2013 roku zrobiłem analizę, gdzie krok po kroku opisałem co naprawdę stało się na Cyprze a ostatnio do tego wróciłem przy wpisie czy Getin Bank może zbankrutować. W akapicie:
„Czy Getin Bank i Idea Bank może zbankrutować. Jak bank może zbankrutować” Ten akapit jest tutaj, tłumaczy dlaczego na Cyprze stało się to co się stało: https://www.michalstopka.pl/czy-getin-bank-i-idea-bank-moze-zbankrutowac/#Czy_Getin_Bank_i_Idea_Bank_moze_zbankrutowac_Jak_bank_moze_zbankrutowac
23/03/2019
Michał StopkaOk, tak myślałem. Natomiast jeżeli chodzi o IKE i IKZE to i tak 1) w przypadku dywidend spółek z USA to i tak pobiorą nam te 30% bo to wynika z tego co pisałeś wyżej. 2) Jedynie w przypadku spółek polskich notowanych na polskiej giełdzie na 100% nie zapłacimy od dywidend podatku belki na IKE oraz IKZE. Bo w przypadku spółek zagranicznych w większości pewnie podatek od dywidend jest jednak jakiś pobierany (u źródła). Więc na IKE i IKZe nie ląduje kwota brutto lecz netto (po pobraniu podatku zagranicznego) . Nawet taki Cez pewnie pobiera chociaż jest notowany na polskiej giełdzie. Chyba, że jest coś inaczej niż napisałem.
23/03/2019
JulianDziękuję ślicznie za odpowiedź. Czyli jeżeli inwestować w ETFy mniejszymi kwotami, to tylko europejskimi. Może Pan podać ETFy dostępne dla polskiego inwestora z polskiego biura maklerskiego? Jak to jest z dostępnością? Co mam do wyboru?
23/03/2019
Michał StopkaTo jest dobre pytanie. Można zadać jeszcze inne podobnego rodzaju. Rok w rok jednocześnie prowadzę działalność gospodarczą 19%. I pracuję. To jako co jest kwalifikowana wpłata na IKZE. Do której kategorii opodatkowania ją przypisujemy. Do tej 19%. Czy skala 18%/32%. Może ponownie ktoś z czytelników ma czy miał taki dylemat i pomoże.
23/03/2019
Marcin GójskiHej Michał! Gdybym miał teraz więcej czasu przytoczyłbym Ci szereg przepisów i potwierdzeń ale również poruszył wiele nowych kwestii :-) i składniej to wszystko opisał. Tak na szybko poniżej nie tylko to co ja dotychczas napisałem ale odpowiedź z BOS-ia dotycząca IKE i IKZE (dostęp tylko do GPW) zachowana w archiwum moich wiadomości z moich początków na IKE i IKZE – myślę, że będzie dla Ciebie potwierdzeniem tego co uprzednio pisałem i będzie satysfakcjonująca :-)
„Szanowny Panie,
dziękujemy za wiadomość.
Tak, na rachunku IKE jest Pan zwolniony z podatku 19% od dywidend. Dotyczy to zarówno polskich jak i zagranicznych spółek. Nie musi Pan rozliczać żadnych operacji związanych z rachunkiem IKE. Może się jednak zdarzyć w przypadku spółki zagranicznej, że podatek zostanie pobrany już u źródła (w kraju siedziby spółki) i wtedy otrzyma Pan na rachunek IKE dywidendę w kwocie netto (potrącony podatek). Wtedy też nie musi Pan nic rozliczać, jedynie po prostu otrzyma Pan na rachunek niższą kwotę. W przypadku dodatkowych pytań prosimy o kontakt.
—
Z poważaniem,
Adam Olszowski
Starszy Specjalista w Zespole Obsługi Klienta
Dom Maklerski Banku Ochrony Środowiska S.A.”
————————————————
i druga będąca kontynuacją pierwszej na moje dodatkowe pytanie
„Szanowny Panie,
Dziękujemy za wiadomość.
Taka sama zasada dotyczy rachunku IKZE. Co do zasady dywidendy wpływają na rachunek w kwocie brutto, jednakże w przypadku spółek z siedziba za granicą Polski, podatek może być pobrany u źródła i na rachunek IKZE wpłynie kwota netto. W razie pytań proszę o kontakt.
Z poważaniem,
Adam Olszowski
Starszy Specjalista w Zespole Obsługi Klienta
Dom Maklerski BOŚ S.A.
tel: 801 104 104
22 50 43 226
e-mail: a.olszowski@bossa.pl
http://www.bossa.pl ”
I. Ja mam IKE właśnie w Bos-iu. Dywidendy ze spółek polskich wpływają w pełnej wysokości. Mam dwie spółki zagraniczne notowane na GPW – jedną jest ASBIS (dywidendowa cypryjska spółka. Dywidenda wpłynęła mi kilka miesięcy temu oznaczona jako („DYWIDENDA BRUTTO” – wyjątkowo bo przy polskich spółkach jest tylko „DYWIDENDA”)- sprawdzę w wolnej chwili, czy coś CYPR mi uciął z niej :-) Z czeskim Cezem będzie tak samo (chyba tam mają 15 % ale piszę z pamięci – głowy nie dam sobie za uciąć). II. Tak jak pisałem dostęp do rachunku maklerskiego wbudowanego w IKE i IKZE z dostępem do rynków zagranicznych (w tym amerykańskiego) BOŚ nie ma na obecną chwilę – na 100 % obecnie ma )DM mBank – jestem pewien, ze z dywidendy ze spółek amerykańskich przez współpracę z KBC Securities będą ucięte o 30 %. III. Link do strony BOSia (dotyczy oczywiście rachunku maklerskiego zwykłego (bo IKE i IKZE w BOS-iu nie mają na obecną chwilę dostępu do rynków zagranicznych). Odpowiedź na samym dole strony BOS-ia, ale ją również dla ułatwienia dosłownie przytoczę http://bossa.pl/oferta/zagranica/faq/
„UWAGA!!!
Opodatkowanie dywidend wypłacanych przez spółki amerykańskie. Mimo, że pomiędzy Polską a USA istnieje umowa o unikaniu podwójnego opodatkowania, na mocy której podatek u źródła może być pobierany w preferencyjnej wielkości 15%. To formuła w jakiej DM BOŚ pośredniczy w zawieraniu transakcji na rynkach zagranicznych (za pośrednictwem KBC Securities) powoduje, że amerykański IRS (odpowiednik polskiego US) nakazuje pobierać podatek od dywidend u źródła w wysokości 30%. Przedłożenie formularza W-8BEN przez inwestora nie zmienia niczego w stosowanej formule (nadal będzie pobierane 30 % podatku u źródła)”.
Myślę, że sporo już wyjaśniłem. Jak coś jeszcze niejasne a będę umiał odpowiedzieć Ci na pytanie to służę pomocą. Pozdrawiam
Marcin
W dniu 2019-03-23 13:06:42 użytkownik Disqus napisał: „Ok, tak myślałem. Natomiast jeżeli chodzi o IKE i IKZE to i tak 1) w przypadku dywidend spółek z USA to i tak pobiorą nam te 30% bo to wynika z tego co pisałeś wyżej. 2) Jedynie w przypadku spółek polskich notowanych na polskiej giełdzie na 100% nie zapłacimy podatku belki na IKE oraz IKZE. Bo w przypadku spółek zagranicznych w większości pewnie podatek od dywidend jest jednak jakiś pobierany (u źródła). Więc na IKE i IKZe nie ląduje kwota brutto lecz netto . Nawet taki Cez pewnie pobiera chociaż jest notowany na polskiej giełdzie. Chyba, że jest coś inaczej niż napisałem.” Settings A new comment was posted on michalstopka.pl
Michał Stopka
Ok, tak myślałem. Natomiast jeżeli chodzi o IKE i IKZE to i tak 1) w przypadku dywidend spółek z USA to i tak pobiorą nam te 30% bo to wynika z tego co pisałeś wyżej. 2) Jedynie w przypadku spółek polskich notowanych na polskiej giełdzie na 100% nie zapłacimy podatku belki na IKE oraz IKZE. Bo w przypadku spółek zagranicznych w większości pewnie podatek od dywidend jest jednak jakiś pobierany (u źródła). Więc na IKE i IKZe nie ląduje kwota brutto lecz netto . Nawet taki Cez pewnie pobiera chociaż jest notowany na polskiej giełdzie. Chyba, że jest coś inaczej niż napisałem. 8:06 a.m., Saturday March 23 | Other comments by Michał Stopka
Reply to Michał Stopka
Michał Stopka’s comment is in reply to Marcin Gójski:
Nie podam Ci teraz podstawy prawnej ale dywidendy ze spolek zagranicznych w RP rozliczamy odrębnie od zyskow i strat wynikajacych z odplatnego zbycia akcji zagranicznych … Read more
You’re receiving this message because you’re signed up to receive notifications about replies to marcingjski. You can unsubscribe from emails about replies to marcingjski by replying to this email with „unsubscribe” or reduce the rate with which these emails are sent by adjusting your notification settings.
23/03/2019
Marcin GójskiOj! Odpowiedź na to pytanie to wymagałaby chyba napisania przez mnie pracy magisterskiej :-) Będę pisał zatem w miarę możliwości i czasu o ETF- ach…az nie wiem od czego zacząć:-) Może od najważniejszego DLACZEGO ETF- y to świetne rozwiązanie zarówno dla początkującego jak i bardzo zaawansowanego inwestora. W wielkim skrócie:
Słyszeliście pewnie o eksperymencie z małpą, która losowo wybierała akcje do zakupu. Okazało się, ze jej „inwestycja” pobiła w czasie około 90 % funduszy zarządzanych aktywnie. Dlaczego tak się działo KOSZTY, KOSZTY, KOSZTY.. Aktywnie zarzadzane polskie fundusze akcyjne pobierają ROCZNIE opłatę za zarządzanie od ok. 3 do 5 procent – to bardzo dużo (dopiero teraz zauwazalna jest tendencja do jej obniżania co wynika z aktywnego działania na polskim rynku PZU, które otworzyło platformę inPZU z dostępem do kilku rodzajów funduszy i z opłatą za zarzadzanie zbliżoną do ETF- ów, tj. w wysokości 0,5 %).Opłata pobierana za zarządzanie ETF- fami waha się od 0 % do ok. 0,9%.. Tak dokładnie nie pomyliłem się w ostatnim czasie uruchomiono ETF, który nie pobiera zadnej opłaty. Etf – y zatem to fundusze inwestycyjne notowane jak akcje na rynku kasowym niskokosztowe;
24/03/2019
Michał StopkaOk, dzięki Marcin. O to chodziło. Super, że dzieliś się takim know how. Myślę, że wielu czytelnikom się on przyda. Pozdrawiam!
25/03/2019
JulianSporo wiedzy o tych ETFach trzeba mieć. Chętnie zobaczę co polecasz :)
A jak wygląda kwestia bezpieczeństwa w przypadku ETF. Bo skoro to są instrumenty syntetyczne to ktoś je dostarcza. Więc pojawia się trzecia strona. Pewnie jakieś banki czy inne instytucje finansowe, które je gwarantują. Co się stanie jeżeli jeden z takich dostarczycieli zbankrutuje?
29/03/2019
MarcinTeż jest zainteresowany tym tematem, zamierzam również przejść na działalność i zastanawiam się jaki podatek powinienem odliczyć czy progresywny czy linii.
PS. Michał co sądzisz o tym artykule?
https://www.pit.pl/aktualnosci/jedna-faktura-w-miesiacu-moze-pozbawic-podatku-liniowego-test-przedsiebiorcy-951863
29/03/2019
Michał StopkaOk, trzeba będzie zbadać temat.
Artykuł. Co mogę powiedzieć. Taki mamy kraj. Przecież jest ustawa zabraniająca pobieranie faktury tylko od jednego pracodawcy. I bycia na działalności gospodarczej. Totalny bez sens. Jest ustawa, niech sprawdzą kto przestrzega prawa a kto nie a nie tworzą kolejnych durnych przepisów bo to tylko potęguje chaos prawny w Polsce.
31/03/2019
AWOdnośnie pytania I. Poszukująć informacji dotyczacej opodatkowania dywidend z USA natrafilem na informacje:
„Jeżeli rezydent polski, w związku z nieprzedłożeniem zagranicznemu płatnikowi, certyfikatu rezydencji, zapłacił więcej podatku niż wynika z umowy o unikaniu podwójnego opodatkowania (np. 20% zamiast 10%), to rozliczając się w Polsce metodą odliczenia proporcjonalnego odliczyć może tylko taką wysokość podatku, jaka wynika z umowy.”
https://www.biznes.gov.pl/pl/firma/podatki-i-ksiegowosc/chce-rozliczac-pit/jak-rozliczac-pit-na-dzialalnosci/gdzie-powinienem-placic-podatki-od-dochodow-zagranicznych rozdział „Opodatkowanie odsetek i dywidend uzyskanych za granicą”.
Czy to oznacza, ze mimo pobrania podatku 30% u żródła, bedę mógł wykazać zapłacony podatek za granicą w wysokosci 15% (zgodnie z u mowa o unikaniu podwójnego opodatkowania z USA) i dodatko zaplacic 4% ( róznica do 19%) podatku w Polsce?
09/04/2019
Mateusz AdamusMichał, w tekście masz błąd w kwocie limitu na IKZE podałeś 5131,6zł, a faktyczny limit był 5331,6zł wiec wielkość zwortu np przy skali 18% to 959-960zł.
09/04/2019
Michał StopkaRzeczywiście do analizy wkradł się błąd. Już poprawiłem. Dziękuję za czujność.
28/04/2019
AdamJak rozliczyć podatek za kryptowaluty?
28/04/2019
Michał StopkaZobacz na przykład na ten artykuł: https://www.bankier.pl/wiadomosc/Jak-rozliczyc-podatek-od-kryptowalut-za-2018-rok-w-2019-r-7634938.html
28/04/2019
chorobnikA jak ktoś ma zagraniczną rezydencję podatkową to musi rozliczać pit38 w Polsce? Czytałem, że dotyczy to tylko akcji spółek z Polski. A co w przypadku kontraktów, forexu, itd.? I jeśli dokonam wcześniejszej wypłaty z IKZE lub IKE to zapłacę podatek w Polsce czy w państwie rezydencji podatkowej?
28/04/2019
Michał StopkaTo trzeba sprawdzić jak wynika z przepisów prawa. Jaka jest dokładnie podpisana umowa pomiędzy Polską a danym państwem. Chociażby zależy to od państwa czy jest to państwo w ramach UE czy jakieś inne.
Co do IKE, czyli Indywidualne Konto Emerytalne (nie IKZE) to podatek jest pobierany automatycznie przy wypłacie jeżeli nie spełniło się warunków osiągnięcia wieku emerytalnego, co opisane jest powyżej. Więc z IKE to myślę nie ma problemu bo to jak podatek belki od lokaty w polskim banku. Po prostu pobiera go podmiot za to odpowiedzialny.
11/05/2019
Roman KędzierskiBardzo ciekawy artykuł.
Zastanawiam sie nad swoją sytuacją, gdyż mam pewne wątpliwości. Moje IKZE prowadzone jest w biurze maklerskim i otrzymuję dywidendy zagraniczne z potrąconym podatkiem w wys. 26,375%. Równocześnie w innym biurze maklerskim otrzymuję dwidendy z zagranicznych ETF-ów brutto bez potrącenia podatków, czy przy rozliczeniu rocznym dochodów z dywidend w PIT 38 mogę/powinienem uwzględnić wartość podatku pobranego w IKZE maklerskim?
13/05/2019
Michał StopkaCześć Marcin
Jeszcze niestety nie :(
13/05/2019
Michał Stopka1) Jakie to biuro maklerskie gdzie jest IKZE? Gdzie pobierany jest podatek.
2) Jakie to drugie biuro maklerskie gdzie nie ma podatków od dywidend z ETFów
3) Jakie to ETFy?
13/05/2019
Roman KędzierskiIKZE jest w DM mbank, oczywiście kupowane są jedynie akcje firm niemieckich, w ramach IKZE nie można kupować ETFów. Kupuję je na swoim innym rachunku maklerskim w DM Boś bank. Od każdego ETFu otrzymuję dywidendę brutto (taki jest opis na wyciągu, weryfikuję to też w dokumentach funduszy)
przykłady:iShares EURO STOXX 50 UCITS, symbol EXW1
21/05/2019
vvvvvv ffWitam, mam dywidendy na gieldzie w USA 100 pln,
splacilem podatek 15% w Stanach 15 pln wpisalem
to w PIT-38 w czesci E (pole 34 i 35), czy potrzebny PIT/ZG ?
21/05/2019
Marcin GójskiUważam, że tak o ile akcje posiada sie na rachunku brokera zagranicznego – jezeli jest to broker z siedzbą w Polsce to na 100% nie trzeba skladac PIT/ZG.
W dniu 2019-05-21 10:18:58 użytkownik Disqus napisał:
21/05/2019
Michał StopkaDzięki Marcin za pomoc.
22/05/2019
vvvvvv ffDzięki!
FYI dzis KAS dała mi odpowiedź
Rozliczenia uzyskanej dywidendy z zagranicy można dokonać w zeznaniu PIT-36, PIT-36L, PIT-38, PIT-39. Podatnik nie wypełnia PIT/ZG.
22/05/2019
vvvvvv ffZ pisma od KAS do mnie co do dywidendy z USA (Moje pytanie nie dotyczyło 30%, ale jest ciekawą odpowiedź)
Od obliczonego podatku podatnik ma prawo odliczyć podatek zapłacony za granicą w wysokości 15% kwoty dywidendy brutto (czyli do wysokości stawki podatku od dywidendy przewidzianej w umowie o unikaniu podwójnego opodatkowania)…..
… być może w przypadku zapłaty 30% trzeba dopłacić 4%
22/05/2019
Marcin GójskiOk. Rozumiem. Pamiętaj jednak, że w sytuacji gdy poza otrzymaną dywidendą dokonywałeś dodatkowo w roku podatkowym transakcji zbycia akcji zagranicznych za pośrednictwem brokera zagranicznego i tak będziesz musiał złożyć PIT/ZG. Rozumiem jednak, że w tej sytuacji jaką opisałeś poza otrzymaną dywidendą żadnych transakcji za pośrednictwem brokera zagranicznego nie dokonywałeś… tylko otrzymałeś dywidendę w danym roku.
W dniu 2019-05-22 11:53:54 użytkownik Disqus napisał: „FYI dzis KAS dała mi odpowiedź Rozliczenia uzyskanej dywidendy z zagranicy można dokonać w zeznaniu PIT-36, PIT-36L, PIT-38, PIT-39. Podatnik nie wypełnia PIT/ZG.” Settings
A new comment was posted on michalstopka.pl
vvvvvv ff
FYI dzis KAS dała mi odpowiedź
Rozliczenia uzyskanej dywidendy z zagranicy można dokonać w zeznaniu PIT-36, PIT-36L, PIT-38, PIT-39. Podatnik nie wypełnia PIT/ZG. 5:53 a.m., Wednesday May 22 | Other comments by vvvvvv ff
Reply to vvvvvv ff
vvvvvv ff’s comment is in reply to Marcin Gójski:
Uważam, że tak o ile akcje posiada sie na rachunku brokera zagranicznego – jezeli jest to broker z siedzbą w Polsce to na 100% nie trzeba … Read more
You’re receiving this message because you’re signed up to receive notifications about replies to marcingjski. You can unsubscribe from emails about replies to marcingjski by replying to this email with „unsubscribe” or reduce the rate with which these emails are sent by adjusting your notification settings.
23/05/2019
Michał StopkaIKZE jest opodatkowane na zasadach progresji podatkowej razem z normalnymi dochodami i nie łączy sie IKZE z PIT 38 który dotyczy zysków kapitałowych.
05/06/2019
ComparicCo chwilę coś zmieniają, a nadążanie za tym samemu jest czasami naprawdę trudno, dlatego doceniam takie artykuły, można się dużo nowych rzeczy dowiedzieć.
16/06/2019
Filip BorkowskiInteractive Brokers – jak się wypełni W-8BEN (proste i elektronicznie, żadnego wysyłania papierów) to 15% podatku u zródła.
16/06/2019
Filip Borkowskiszukajcie tu: USStocks (działa dla InteractiveBrokers).
19/09/2019
PiotrMam pytanie, a jak to jest z osobą prowadzącą działalność gospodarczą będącą na ryczałcie 8,5% czy takiej osobie warto zakładać IKZE ?
19/09/2019
Michał StopkaKażda osoba rozliczająca PIT może założyć IKZE.
08/11/2019
AngrywaldeuszekA jak to jest z rozliczeniem IKZE tj zwrotem podatku w przypadku gdy jednocześnie rozliczamy też inwestowanie na giełdzie i np zyski opodatkowane ryczałtem np najem? Nie wiem czy dobrze to zrozumiałem, ale znalazłem taką interpretację:
Nie odliczy natomiast wydatków na IKZE:
Rozliczający przychody opodatkowane ryczałtowo umowy (np. zlecenia do 200 zł),
rozliczający dochody z giełdy i innych przychodów kapitałowych na PIT-38,
08/11/2019
Michał StopkaTak jest jak napisane.
18/11/2019
PawełKonto IKE. Może ktoś się orientuje jak policzyć podatek do zapłacenia w przypadku wypłaty części środków, przed wiekiem emerytalnym. Prosty przykład:
Pierwszy rok wpłata 10tys. Drugi rok wpłata 10tys. W kolejnych latach nie ma wpłat i rachunek pod koniec 6 roku wynosi 5tys zł (strata 15tys zł). W kolejnym roku z 5 tys zł robi się 50tys zł. Ile zapłacę podatku jeśli wypłacę połowę czyli 25 tys zł. ? Czyli suma wpłat 20 tys zł . Stan końcowy 50 tys zł. Chce wypłacić 25 tys zł.
Czy podatek 19% to mam liczyć od zysku z konta (30tys zł), czy od kwoty którą chcę wypłacić (25tys zł)?
18/11/2019
Michał StopkaGdzie masz IKE? W bosiu jest tak, że możesz częściowej wypłaty dokonać do wysokości wpłat. W twoim przypadku 20 tys. zł. Aby wypłacić zyski musisz zamknąć IKE czyli dokonać całkowitej wypłaty środków z IKE. Pytanie jakie są zasady, jeżeli masz IKE poza biosiem.
Podejrzewam, że to jest związane właśnie z kwestiami podatkowymi. Dopóki wypłacasz środki do wysokości wpłat to nie ma problemu jak traktować zyski/straty od konkretnych transakcji bo jeszcze zysków nie wypłacasz . Ale to tylko mój domysł.
30/12/2019
TomaszDzień dobry
Wracając do kwestii podatku od dywidend spółek US. Umowa jest na 15% za pośrednictwem polskiego brokera place 30% czy powinienem mimo to oddać 4? Bo US sugeruje się stawka z umowy … Chciałbym tylko wspomnieć że to samo tyczy się kanadyjskich spółek notowanych w usa np cameco czy barrick za pośrednictwem polskiego brokera pobierane jest 25% a umowa mówi o 15. tak samo wygląda sytuacja z dywidendami z Norwegii tj. Pobierane 25 umowa na 15. Podejrzewam że na żadnym rynku to nie działa przez polskiego brokera. I teraz pytanie jak to rozliczać? Czy mimo zapłacenia źródła 30 proc trzeba oddawać 4?? Będę wdzięczny jeśli ktoś się podzieli spostrzeżeniem czy doświadczeniem na ten temat. Widziałem ze w postach temat padł ale chyba nie był kontynuowany. Dzięki pozdrawiam
06/01/2020
Michał StopkaDo limitu z danego roku.
07/02/2020
MAJ40i4Witam Michale, czy możesz napisać proszę gdzie w ustawie o IKE i IKZE jest wskazane, że można inwestować na rynkach zagranicznych? Do pewnego czasu raczej było to zabronione.
07/02/2020
Michał StopkaPierwsze słyszę, że nie można inwestować na rynkach zagranicznych. Gdzie jest taki zapis?
11/02/2020
MAJ40i4Właśnie zastanawiam się gdzie jest napisane w ustawie, że można inwestować na rynkach zagranicznych. Ja nigdzie takiego zapisu nie widzę. Możesz proszę zobaczyć?
13/02/2020
Michał StopkaAle dlaczego ma być napisane? Jeżeli są jakieś ograniczenia to wtedy są potrzebne zapisy. Na przykład, że nie można grać na pochodnych z wyjątkiem zabezpieczenia pozycji już posiadanych w akcjach. To jest zakaz. Jest zakaz. Jest to zapisane. Gdyby był zakaz inwestowania za granicą to też musiałoby być zapisane.
22/02/2020
MAJ40i4Dziękuję, dobrego dnia!
22/04/2020
TomekJak rozliczyć realizację opcji na akcje amerykańskiej spółki (przelew USD ze Stanów na rachunek walutowy w Polsce)? Środki mam cały czas w dolarach i na razie nie zamierzam ich wymieniać.
22/04/2020
Michał StopkaDobre pytanie. Może ktoś z czytelników pomoże.
23/04/2020
TomekDodam jeszcze, że opcje były w ramach pakietu „motywacyjnego” od pracodawcy w Polsce (umowa o pracę).
30/09/2021
pchelassowiem, że trochę minęło czasu – jak skończyła się historia :)?
05/10/2021
Michał StopkaNiestety czytelnik chyba nie zobaczył Twojego komentarza więc nie odpowiedział. Szkoda.
28/04/2022
Michał StopkaOstatni dzwonek na rozliczenie podatków! Jeżeli ktoś jeszcze nie zdążył pamiętajcie o 1) odliczeniu wpłaty na IKZE 2) odliczeniu strat w 100% za rok 2019 i 2020, jeżeli były, a za rok 2018, 2017, 2016 w 50% można odliczyć stratę (bo prawo się zmieniło od 2019)