
IKZE jest mega opłacalne! Case study brak podatku belki nawet przed emeryturą a do tego kwota wolna 30 tysięcy!
Otrzymałem pytanie jak w grafice powyżej, czyli dlaczego ikze jest mega opłacalne? Poniżej cytat czego tyczy się mail:

Odpisałem tak: w praktyce jest jeszcze lepiej niż napisałem powyżej. Dlaczego IKZE jest mega opłacalne? Mamy powyższe korzyści z kwoty wolnej, gdy nie pracujemy. Natomiast, jeżeli pracujemy, wypłacimy środki przed emeryturą, to i tak w praktyce nie płacimy nawet złotówki podatku od zysków (!)
Case study brak podatku belki nawet przed emeryturą
Załóżmy, dla prostego zobrazowania, że chcesz zainwestować 8 800 zł. Wpłacasz na IKZE 10 tysięcy zł. Jeżeli jesteś w pierwszym progu podatkowym, przy stawce 12% otrzymujesz 1 200 zł zwrot PIT za rok 2022/23. Więc Twoje środki to tylko 8 800 zł.
Załóżmy teraz , że mamy stopę zwrotu 100%. IKZE podwoiło się do 20 tys. zł. Wypłacasz środki przed emeryturą. Płacisz od 20 tysięcy zł 12% PIT czyli 2 400 zł. Na koncie zostaje 17 600 zł.
Policzmy zysk: 17 600 zł – 8 800 zł = 8 800 zł (!) czyli mamy zysk 100 % bo zainwestowaliśmy 8 800 zł. Ludzie myślą, że teoretycznie płacą podatek PIT ale w praktyce nie płacimy podatku. Po prostu oddajemy otrzymany zwrot PIT plus zysk z tego zwrotu.
Zauważmy, że gdybyśmy wpłacili 8 800 na IKE. Mieli taki sam zysk 100 % czyli 8 800 zł. Po wypłacie z IKE, przed emeryturą, musielibyśmy zapłacić podatek belki 19% czyli 1 672 zł. Netto zostałoby 7 128 zł na koncie. Zamiast 8 800 z IKZE. Prawie 2 tysiące różnicy tylko dla inwestycji 8 800 zł (!)
Uwaga: obliczenia dla pierwszego progu podatkowego do 120 tysięcy zł. Czyli Twoje zarobki brutto pomniejszone o zapłacone składki społeczne ZUS. Te składki są kosztem przy wyliczaniu podstawy opodatkowania podatkiem PIT.
W praktyce trzeba obecnie zarabiać prawie 12 tysięcy brutto miesięcznie aby wejść w drugi próg podatkowy. Przy rozliczaniu wspólnym prawie 24 tysiące brutto. Trzeba to więc tak skalibrować aby nie wejść w drugi próg podatkowy przy wypłacie środków.
To jest wpis z cyklu edukacyjnego:
„Czy ZUS zbankrutuje? Wszystko o ZUS, IKE, IKZE, OFE, PPK i PPE”
- Cykl edukacyjny „Czy ZUS zbankrutuje? Wszystko o ZUS, IKE, IKZE, OFE, PPK i PPE”. Idea i ankieta korzystasz z IKE oraz IKZE?
- Jak inwestują czytelnicy bloga? Dziękuję! 469 odpowiedzi :) 73% ma IKE lub IKZE!
- Korzyści płynące z IKE oraz IKZE: znaczenie kwestii podatkowych w inwestowaniu
- IKZE jest mega opłacalne! Case study brak podatku belki nawet przed emeryturą a do tego kwota wolna 30 tysięcy! —>>> jesteś tutaj
- Jak płacić jak najniższe podatki od zysków z akcji, dywidend oraz obligacji? Krótkoterminowa opłacalność IKE i IKZE
- Zadzwoniłem do KAS i wyjaśniłem nietypowe sytuacje IKE i IKZE: oto odpowiedzi jakie uzyskałem!
- Czy warto mieć PPK oraz PPE? Zalety i wady PPK i PPE
- Zmiany w OFE. Co dalej?
- Czy ZUS zbankrutuje? Jak wygląda obecna i przyszła sytuacja ZUS?
Jeżeli nie wykorzystasz limitów, limity IKE i IKZE 2024 przepadają bezpowrotnie!
Jeżeli chcesz założyć rachunek maklerski, też IKE/IKZE, gdzie możesz inwestować też w akcje i ETFy zagraniczne: giełda, obligacje, złoto, surowce itd., możesz skorzystać z mojego linku afiliacyjnego. Zyskasz promocyjną prowizję + możliwość bezpłatnej rejestracji na walnych + moje bonusy do wyboru: 1) książka online/szkolenie z inwestowania lub 2) drugi poziom kursu Excel w finansach. Praktyczne wykorzystanie wiedzy inwestora. To naprawdę wartościowa wiedza!
Z mojego linku afiliacyjnego skorzystało już ponad tysiąc osób. Zobacz wpis: A jednak… prawie 400 osób skorzystało z mojego linku afiliacyjnego DM BOŚ! Wow :) Dziękuję! Więcej informacji na temat promocyjnych warunków dla rachunków maklerskiego, też IKE oraz IKZE znajdziesz poniżej oraz tutaj: Najlepsze IKE/IKZE oraz akcyjny rachunek maklerski + baza wiedzy o IKE oraz IKZE. Jeżeli masz jakiekolwiek pytania, sporo wątpliwości zostało rozwianych w powyższym wpisie oraz stu kilkudziesięciu komentarzach moich czytelników pod powyższym wpisem. Jeżeli nadal masz pytania, napisz komentarz pod powyższym wpisem lub napisz do mnie maila. Jest w górnej części bloga. Chętnie pomogę!
Obecnie możesz skorzystać z poniższego rachunku maklerskiego.
Rachunek maklerski IKE oraz IKZE (można inwestować w akcje i ETFy zagraniczne, np. giełda, obligacje, złoto, surowce, nieruchomości: REITy, itd.) + rachunek maklerski podstawowy + bossafund
- Promocyjna, obniżona prowizja dla moich czytelników w wysokości 0,29% dla akcji notowanych w Polsce: GPW i New Connect (szczegółowy opis warunków promocji oraz 10 zalet oferty Domu Maklerskiego BOŚ poniżej, szczególnie warto zwrócić uwagę na dobry performance akcyjnego portfela miesięcznego).
Uwaga: po zawarciu online umowy ramowej z DM BOŚ a później, w ramach tejże umowy, aneksu/aneksów na wybrany rachunek/rachunki (np. podstawowy, rachunek maklerski IKE oraz IKZE). Dla pewności proszę sprawdzić wysokość prowizji. Robi się to w opcji: zakładka u góry „obsługa konta”. Następnie zakładka „informacje” po lewej stronie. W razie problemów, co się praktycznie nie zdarza, jeżeli ktoś nie zapomniał zrobić to z mojego linku afiliacyjnego, proszę o kontakt na maila (jest u góry bloga).
Uwaga: po wypełnieniu formularza rejestracyjnego będzie potrzebny skan dokumentu tożsamości, drugi dokument z adresem zgodnym z podanym w formularzu (np. rachunek za media czy wyciąg z banku nie starszy niż trzy miesiące), wzór podpisu i przelew weryfikacyjny. - Walcząc o Wasz interes wynegocjowałem dla Was dodatkowo mega fajną rzecz! Bezpłatną rejestrację na pięć walnych zgromadzeń akcjonariuszy w roku kalendarzowym (normalnie w innych biurach koszt to kilkadziesiąt złotych za rejestrację na jednym walnym): Walczmy o Nasz interes! Inicjatywa setki inwestorów na walnych: bezpłatna rejestracja w DM BOŚ dla moich czytelników!
- Uwaga: promocyjne warunki uzyskasz również, jeżeli skorzystasz z mojego linku afiliacyjnego otwierając w ramach umowy ramowej rachunek maklerski IKE oraz IKZE. Następnie złożysz dyspozycję wypłaty transferowej dla Twojego IKE lub IKZE lub obu: IKE i IKZE (przeniesiesz jeden rachunek lub dwa rachunki do DM BOŚ).
- Uwaga: każdy, kto skorzysta z linku afiliacyjnego ma możliwość uzyskania do wyboru dodatkowo bezpłatnego:
(to jest naprawdę bardzo wartościowa wiedza o inwestowaniu)- Dostępu do książki online/szkoleń online z inwestowania.
Link do książki: >>> kliknij tutaj <<< - Lub dostępu do poziomu drugiego kursu Excel w finansach. Praktyczne wykorzystanie wiedzy inwestora. Link do kursu poziom drugi: >>> kliknij tutaj <<<
- Dostępu do książki online/szkoleń online z inwestowania.
- W tym celu należy wypełnić >>> ten formularz zgłoszeniowy książka lub excel <<<
Mój link afiliacyjny: Najlepszy rachunek IKE/IKZE kliknij tutaj.
(wszystko robi się sprawnie online)
Uwaga: musicie skorzystać z >>> mojego linku afiliacyjnego <<< bo w przeciwnym razie system nie przypisze otwarcia rachunku do mnie.
Skorzystanie z mojego linku afiliacyjnego nic Was nie kosztuje a dzięki temu będę mógł rozwijać mój serwis. Tworzyć dla Was wartościowe treści oraz promować na większą skalę idee i przemyślenia, którymi dzielę się z Wami na mojej stronie.
Szczególnie mega opłaca się IKZE: kwota wolna 30 tysięcy i PIT 12% do 120 tysięcy!
Od 2022 roku wprowadzono aż 30 tysięcy kwotę wolną od podatku! IKZE można więc również traktować jako taki fundusz awaryjny. Jeżeli będziemy potrzebowali środków w roku gdy nie osiągamy dochodów, wypłacając pieniądze, nie będziemy musieli zwracać otrzymanych zwrotów PIT: nawet do wysokości 30 tysięcy kwoty wolnej od podatku. Dzięki temu możemy zyskać nawet 5 – 10 tysięcy złotych bo tyle otrzymaliśmy z fiskusa (!)
Nie tyczy się to jednak tylko zwrotów podatku ale i zysków. O ile kwota wypłaty środków z IKZE nie przekroczy 30 tysięcy kwoty wolnej. Mało tego. Nawet jeżeli wypłacimy środki powyżej 30 tysięcy złotych to i tak zapłacimy, powyżej kwoty wolnej, tylko pierwszy próg podatkowy PIT 12%, zamiast 19% podatku belki, do kwoty 120 tysięcy złotych! To są naprawdę spore kwoty patrząc na korzyści podatkowe.
Mało tego w praktyce jest jeszcze lepiej niż napisałem powyżej. Mamy powyższe korzyści z kwoty wolnej, gdy nie pracujemy. Natomiast, jeżeli pracujemy, wypłacimy środki przed emeryturą, to i tak w praktyce nie płacimy nawet złotówki podatku od zysków (!)
IKZE case study brak podatku belki nawet przed emeryturą
Załóżmy, dla prostego zobrazowania, że chcesz zainwestować 8 800 zł. Wpłacasz na IKZE 10 tysięcy zł. Jeżeli jesteś w pierwszym progu podatkowym, przy stawce 12% otrzymujesz 1 200 zł zwrot PIT za rok 2024/25. Więc Twoje środki to tylko 8 800 zł.
Załóżmy teraz , że mamy stopę zwrotu 100%. IKZE podwoiło się do 20 tys. zł. Wypłacasz środki przed emeryturą. Płacisz od 20 tysięcy zł 12% PIT czyli 2 400 zł. Na koncie zostaje 17 600 zł.
Policzmy zysk: 17 600 zł – 8 800 zł = 8 800 zł (!) czyli mamy zysk 100 % bo zainwestowaliśmy 8 800 zł. Ludzie myślą, że teoretycznie płacą podatek PIT ale w praktyce nie płacimy podatku. Po prostu oddajemy otrzymany zwrot PIT plus zysk z tego zwrotu.
Zauważmy, że gdybyśmy wpłacili 8 800 na IKE. Mieli taki sam zysk 100 % czyli 8 800 zł. Po wypłacie z IKE, przed emeryturą, musielibyśmy zapłacić podatek belki 19% czyli 1 672 zł. Netto zostałoby 7 128 zł na koncie. Zamiast 8 800 z IKZE. Prawie 2 tysiące różnicy tylko dla inwestycji 8 800 zł (!)
Więcej na ten temat zobacz wpis/komentarze: IKZE jest mega opłacalne! Case study brak podatku belki nawet przed emeryturą a do tego kwota wolna 30 tysięcy!
Uwaga: powyższe spostrzeżenie rozwinąłem w najnowszej analizie, gdzie pokazałem, że wbrew pozorom, nawet zwrot 12% PIT i wypłata środków w progu 32% może być korzystna względem IKE. Dokładna analiza zobacz tutaj: Narzędzie w Excel!. Umowa o pracę: wypłata przed przed emeryturą. Zwrot PIT 12% a wypłata: kwota wolna, 12% lub 32%. Dlaczego IKZE jest dużo lepsze niż IKE?
Mój link afiliacyjny: Najlepszy rachunek IKE/IKZE kliknij tutaj.
(wszystko robi się sprawnie online)
Uwaga: IKE/IKZE to rachunek jak każdy inny tylko ma preferencje podatkowe
Możesz w każdej chwili wypłacić środki. Nie musisz również od razu inwestować. Wystarczy tylko wpłacić gotówkę i czekać na dogodną okazję. Nie zostawiaj też tego na ostatnią chwilę bo limity na ten rok, jeżeli ich nie wykorzystasz, przepadną bezpowrotnie!
Jak zyskać tysiące, dziesiątki a nawet setki tysięcy złotych: podatek belki!
Przypominam, że kluczową rzeczą w zakresie stopy zwrotu z inwestowania jest rachunek maklerski IKE oraz IKZE. Dlaczego jest to kluczowe przeczytasz tutaj Korzyści płynące z IKE oraz IKZE: znaczenie kwestii podatkowych w inwestowaniu. I nie dotyczy to tylko emerytury ale też okresu kilku lat, moja analiza: Co lepsze IKE czy IKZE? Dlaczego IKZE umożliwia niepłacenie podatku przed emeryturą?, i tutaj: Jak płacić jak najniższe podatki od zysków z akcji, dywidend oraz obligacji?. Innymi słowy gotówka w postaci podatku, który musisz zapłacić w tym roku i kolejnych, zamiast trafić do fiskusa, może zostać na Twoim rachunku.
Limity IKE i IKZE 2024 i 2025
Limit IKE: w 2024 roku możecie wpłacić 23 472 zł a w 2025 roku będzie to trochę więcej. W sumie prawie 50 tysięcy zł. Jeżeli ktoś ma małżonka/drugą połówkę można założyć dwa IKE i wpłacić prawie 100 tys. zł.
Limit IKZE: w 2024 roku możecie wpłacić 9 388,80 zł a w 2025 roku będzie to trochę więcej. W sumie prawie 20 tysięcy zł. W przypadku IKZE: jeżeli ktoś rozlicza się sam otrzyma zwrot przy stawce podatkowej:
Za rok 2024:
- 12% będzie to 1127 zł (inwestycja netto 8 262 zł)
- 32% będzie to to 3 004 zł (inwestycja netto 6 384zł)
Za rok 2025 będzie to trochę więcej
Jeżeli ktoś rozlicza się wspólnie z małżonkiem otrzyma w sumie prawie 5 i 13 tys. zł bo można założyć dwa IKZE.
Mój link afiliacyjny: Najlepszy rachunek IKE/IKZE kliknij tutaj.
(wszystko robi się sprawnie online)
Osoby prowadzące działalność gospodarczą, po zmianach też na ryczałcie
Osoby prowadzące działalność gospodarczą/ też na ryczałcie: od 2021 roku można wpłacić na IKZe jeszcze więcej bo limit wzrósł do 1,8 średniej krajowej. W roku 2024 limit wpłat na IKZe wynosi 14 083,20 zł. Zwrot podatku wyniesie, stawka 12%: około 1 700, stawka 19%: prawie 3 000 zł. Przy 32% prawie 5 000 zł. W roku 2025 limit wpłat będzie jeszcze wyższy.
W sumie zwrot z Urzędu Skarbowego wyniesie około 3,5 / 6 / 10 tysięcy złotych.
Co ciekawe osoby na podatku liniowym i ryczałcie, wypłacając środki do 30 tysięcy złotych kwoty wolnej, nawet przed emeryturą i osiągając dochody na działalności, nie będą musiały oddawać fiskusowi otrzymanego zwrotu podatku czy płacić podatku belki od zysków. Zgodnie z ustawą wpłata na IKZE jest odpisywana od podstawy opodatkowania według 19% lub stawki ryczałtu. Natomiast wypłata jest rozliczana według skali podatkowej, nie liniowej czy ryczałtowej: => 0 zł kwota wolna 30 tysięcy zł => 12% powyżej kwoty wolnej do 120 tys. zł => 32% powyżej 120 tysięcy zł.
Uwaga: ważna informacja w kontekście IKZE w DM BOŚ. Osoba prowadząca działalność, też ryczałt, może otworzyć „zwykły” rachunek (nie na działalność gospodarczą), bez konieczności rejestracji nr LEI. Złóż wniosek rejestracyjny jako osoba fizyczna. Oświadczenie o zwiększeniu limitu wpłat będzie dostępne we wniosku o otwarcie IKZE.
Jeżeli masz już IKZE i chcesz zwiększyć limit wpłat bo masz działalność gospodarczą. Oświadczenie składa się elektronicznie z poziomu rachunku IKZE: zakładka [Dyspozycje] => [Inne] => [Oświadczenie o limicie wpłat na IKZE].
Pytania czytelników: nietypowe sytuacje IKE i IKZE
Uwaga: Przygotowałem również listę nietypowych pytań od czytelników i zadzwoniłem do KAS. Zobacz też dodatkowo na ten wpis jako uzupełnienie poniższej listy: Zadzwoniłem do KAS i wyjaśniłem nietypowe sytuacje IKE i IKZE: oto odpowiedzi jakie uzyskałem!
Pytania i odpowiedzi IKE i IKZE
- Czy trzeba kupić akcje, obligacje lub ETFy aby wykorzystać limity IKE i IKZE na 2024 rok?
- Nie musisz kupować akcji, obligacji, ETFów aby wykorzystać limity IKE i IKZE. Trzeba tylko wpłacić środki do końca tego roku. Możesz kupić akcje nawet za 10 lat. Ważne aby środki zostały zaksięgowane na IKZE i IKE bo inaczej limity przepadną bezpowrotnie.
- Czy można w każdej chwili wypłacić środki z rachunku IKE i IKZE?
- Oczywiście. Rachunek maklerski IKE oraz IKZE to rachunek jak każdy inny. Tylko ma preferencje podatkowe. Możesz w każdej chwili wypłacić środki.
- Czy zdążę założyć rachunek maklerski IKE oraz IKZE do końca roku?
- Jeżeli masz już rachunek maklerski w bosiu to masz podpisaną umowę ramową. Wystarczy podpisać aneks na IKE i IKZE. Trwa to chwilę. Robisz to z poziomu rachunku => [Otwórz rachunek] na dole po lewej
- Jeżeli nie masz jeszcze podpisanej umowy ramowej to też jeszcze zdążysz bo wszystko sprawnie robi się online. Przelewy IKE i IKZE księgowane są w bosiu do ostatniego dnia roboczego w grudniu 2024
- Czy emeryci też mogą skorzystać z IKE i IKZE?
- Nie ma limitu wieku w przypadku IKE i IKZE. Więc oczywiście mogą.
- Jak rozliczyć wpłatę na IKZE w PIT? Czy to jest skomplikowane?
- Nie. To jest prosta sprawa. Krok po kroku opisałem to w tym wpisie: 31 rzeczy, które warto wiedzieć rozliczając podatki + jak krok po kroku rozliczyć zyski i straty w PIT 38 oraz wpłatę na IKZE?
- Jakie korzyści są z IKE i IKZE? Czy IKZE i IKE ma sens? Czy opłaca się mieć konto IKE i IKZE?
- Jak najbardziej IKZE i IKE ma sens. Opłaca się mieć oba rachunki bo dają duże korzyści podatkowe. Korzyści z IKE i IKZE są dokładnie opisane w tym kompleksowym opracowaniu: Korzyści płynące z IKE oraz IKZE: znaczenie kwestii podatkowych w inwestowaniu
- Czy warto inwestować w IKE czy w IKZE? Co się bardziej opłaca IKE czy IKZE?
- Obie formy są korzystne dla oszczędzającego więc najlepiej wykorzystać oba limity. Jeżeli natomiast wybrać tylko IKE lub IKZE: IKZE wydaj się być lepsze: Co lepsze IKE czy IKZE? Dlaczego IKZE umożliwia niepłacenie podatku przed emeryturą
- Czy IKE oraz IKZE opłaca się nawet wypłacając środki przed emeryturą? Czy warto założyć IKE oraz IKZE nawet tylko na kilka lat?
- Oczywiście, że IKE oraz IKZE opłaca się nawet przed emeryturą. Korzyści podatkowe zyskujemy już po kilku latach. Szczegółowa analiza zobacz tutaj: Jak płacić jak najniższe podatki od zysków z akcji, dywidend oraz obligacji?
- Ile można mieć rachunków IKE i IKZE gdy rozliczam się wspólnie z małżonkiem/małżonką?
- Każdy z małżonków może mieć jedno IKE oraz IKZE. W sumie można więc mieć dwa IKE oraz dwa IKZE. Wykorzystując limit wpłat 2024/25 możemy wpłacić w sumie około 140 tysięcy złotych.
- Czy można od podatku PIT odliczyć wpłaty na IKZE dla dwóch osób? Co, jeżeli jeden z małżonków w ogóle nie pracuje?
- Przy rozliczaniu wspólnym można odliczyć wpłaty na IKZE dla dwóch osób. Warto jednak przypomnieć, że nie można odliczyć wpłaty na IKZE dla dwóch osób jeżeli jeden z małżonków w ogóle nie pracuje. Można to w tej sytuacji rozliczyć tylko dla jednej osoby, która pracuje, w ramach wspólnego rozliczenia.
- Czy na koncie IKE lub IKZE można inwestować w instrumenty pochodne?
- W przypadku IKE oraz IKZE ustawodawca generalnie nie pozwala na inwestowanie w instrumenty pochodne. Na przykład opcje czy kontrakty terminowe na indeksy czy akcje. Ale jest wyjątek. Jeżeli zawarcie takiej pozycji związane jest z zabezpieczeniem pozycji.
- Czy wypłata środków z IKE i IKZE jest możliwa kilka razy czy od razu 100%?
- Środki z IKZE można wypłacić tylko w 100%. W odróżnieniu od IKE, z IKE może być częściowa wypłata.
- Ile można mieć kont IKE i IKZE? Czy można zamknąć konto IKE i IKZE a później ponownie otworzyć?
- Można mieć jedno konto IKE i IKZE. Co jednak warte podkreślenia można wiele razy otworzyć konto IKE oraz IKZE a następnie zamknąć bo potrzebujemy gotówki. I ponownie otworzyć rachunek IKE i IKZE aby móc korzystać z zalet IKE/IKZE.
- Jak przenieść rachunek IKE lub IKZE do DM BOŚ?
- Przeniesienie rachunku IKE i IKZE z jednej firmy do drugiej to wypłata transferowa. Zgodnie z ustawą firma ma 14 dni na realizację wypłaty transferowej. Poniżej wklejam info jakie otrzymałem z Domu Maklerskiego BOŚ jak zapytałem jak to dokładnie wygląda. Odpowiedź cytat:
Po wypełnieniu formularza należy podpisać z nami umowę ramową, która umożliwia dalszą współpracę z nami przez internet. Umowę tę można podpisać elektronicznie (bez wychodzenia z domu). Po aktywacji umowy ramowej należy otworzyć wybrany rachunek – IKE lub IKZE (również w 100% przez internet).
Po otwarciu prześlemy potwierdzenie tego faktu pocztą – bo niektóre firmy mogą wymagać tego dokumentu przy realizowaniu tzw. wypłaty transferowej (tak formalnie nazywa się ta procedura i o nią należy w razie czego pytać). W kolejnym kroku należy zwrócić się do firmy prowadzącej dotychczasowe IKE lub IKZE i złożyć wniosek o wspomnianą wypłatę transferową. We wniosku tym należy wskazać numer wcześniej otwartego rachunku IKE lub IKZE u nas.
Dalej procedura dzieje się sama – tzn. realizuje ją instytucja prowadząca dotychczasowe IKE lub IKZE, która przekazuje do nas aktywa (papiery wartościowe i gotówkę osobno – chyba że ma miejsce zmiana formy IKE/IKZE – wtedy transferowana jest tylko gotówka po spieniężeniu aktywów, np. jednostek TFI).
- Przeniesienie rachunku IKE i IKZE z jednej firmy do drugiej to wypłata transferowa. Zgodnie z ustawą firma ma 14 dni na realizację wypłaty transferowej. Poniżej wklejam info jakie otrzymałem z Domu Maklerskiego BOŚ jak zapytałem jak to dokładnie wygląda. Odpowiedź cytat:
- Michał, założyłem/am rachunek maklerski IKE i IKZE z Twojego linku afiliacyjnego ale nie widzę promocyjnej prowizji.
- Taka sytuacja zdarza się bardzo rzadko i miałem dosłownie kilka takich maili. Jeżeli jesteś pewny/pewna, że założyłeś/aś rachunek z mojego linku afiliacyjnego napisz o tym do DM BOŚ/ że jesteś moim czytelnikiem/czytelniczką. Napisz mi co odpisali (mail u góry strony).
- Pamiętaj, że warunkiem niezbędnym do przypisania do rachunku promocyjnych stawek prowizji jest, aby wniosek rejestracyjny został złożony bezpośrednio po kliknięciu w link afiliacyjny na stronie. Ponadto kliknięcie w link afiliacyjny i niezakończenie procesu rejestracji podczas trwania jednej sesji zalogowania, lub np. odświeżenie wniosku w skutek wygaśnięcia sesji związanej z długotrwałą bezczynnością sesji, skutkuje brakiem przekazania do DM wymaganych danych i otwarcie rachunku na standardowych zasadach. Dlatego pamiętaj, aby wniosek rejestracyjny został wypełniony/ złożony bezpośrednio po kliknięciu w link afiliacyjny na mojej stronie.
- Gdzie najlepiej założyć rachunek maklerski IKE oraz IKZE?
- Oczywiście w DM BOŚ. Dlaczego warto założyć rachunek maklerski IKE oraz IKZE w Domu Maklerskim BOŚ poniżej:
Mój link afiliacyjny: Najlepszy rachunek IKE/IKZE kliknij tutaj.
(wszystko robi się sprawnie online)
10 zalet oferty DM BOŚ
Jeżeli chodzi o moje spostrzeżenia dotyczące domów maklerskich i platform do inwestowania w TFI. W 2015 roku podzieliłem się z Wami przemyśleniami dlaczego uważam, że oferta Domu Maklerskiego BOŚ jest jedną z najlepszych ofert na rynku w Polsce. I nadal tak uważam.
Dla przypomnienia, moim zdaniem, głównymi zaletami oferty DM BOŚ jest:
- DM BOŚ ma bardzo dobry, bezawaryjny i szybki system transakcyjny. Do tego Bardzo dobra obsługa klienta. Szybko odpowiadają na pytania/ maile/ na infolinii.
- Za pośrednictwem DM BOŚ można inwestować zarówno w akcje i ETFy notowane w Polsce jak również na rynkach zagranicznych (bardzo szeroka oferta ETFów: giełda, złoto, surowce, nieruchomości: REITy, itd.)
Uwaga: w przypadku dywidend od spółek amerykańskich możesz zapłacić podatek u źródła tylko w wysokości 15% bo w bosiu możesz złożyć formularz W-8BEN. Jeżeli nie jesteś rezydentem podatkowym lub nie masz amerykańskiego obywatelstwa. - DM BOŚ ma wszystkie polskie akcje notowane na GPW oraz Newconnect + uczestniczą w wielu IPO. Co może być dla kogoś ważne bo nie każde biuro maklerskie tak ma. Do tego wystawiają dla Urzędu Skarbowego PIT 8C dla transakcji w Polsce oraz rynków zagranicznych, więc nie trzeba samemu liczyć zysków z transakcji oraz przeliczać kursu walutowego. Co jest problemem dla brokerów zagranicznych bo nie mają takiego obowiązku.
- Inwestując na rynkach zagranicznych DM BOŚ dokonuje przewalutowania środków po bardzo korzystnych kursach walutowych. Co jest bardzo ważne dla inwestowania poza Polską.
- DM BOŚ prowadzi również rachunek maklerski IKE oraz IKZE (akcyjne) czyli można inwestować bezpośrednio w akcje i legalnie unikać płacenia podatków. Co mega ważne mając rachunek maklerski IKE oraz IKZE można w DM BOŚ inwestować również w akcje zagraniczne oraz np. ETFy (giełda, złoto, surowce, nieruchomości: REITy, itd.). DM BOŚ jest jednym z niewielu biur maklerskich w Polsce, gdzie można inwestować w akcje i ETFy zagraniczne na IKE oraz IKZE.
Rachunek maklerski IKE oraz IKZE otwiera się również w ramach umowy ramowej: podpisując aneks na rynek polski + rynki zagraniczne. - Po założeniu konta maklerskiego możecie korzystać z rekomendacji fundamentalnych analityków DM BOŚ. To naprawdę dobry zespół analityczny w zakresie analizy fundamentalnej. Są to – znani na rynku specjaliści np. Sobiesław Pająk, czy Sylwia Jaśkiewicz. Ich rekomendacje trafiają do klientów instytucjonalnych, takich jak OFE, TFI czy fundusze zagraniczne. Ale są również dostępne dla Nas – klientów indywidualnych DM BOŚ.
- Analitycy DM BOŚ przygotowują raport miesięczny (monthly report). Raport miesięczny obrazuje ocenę aktualnej sytuacji na giełdzie oraz prezentuje Portfel DM BOŚ – spółki, które zdaniem analityków DM BOŚ w danym miesiącu mogą zachowywać się gorzej i lepiej od indeksu WIG.
Historyczne wyniki inwestycyjne portfela analityków DM BOŚ wrzuciłem poniżej (raport z listopada 2023 r.) Oczywiście warto pamiętać, że to jest historia, niemniej robią wrażenie:
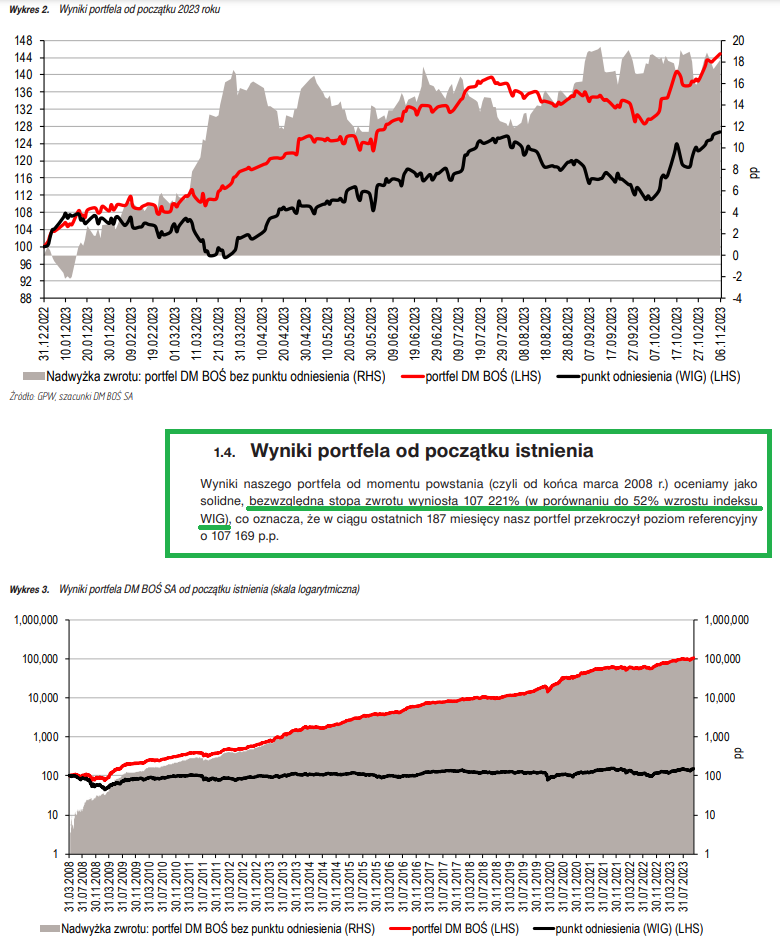
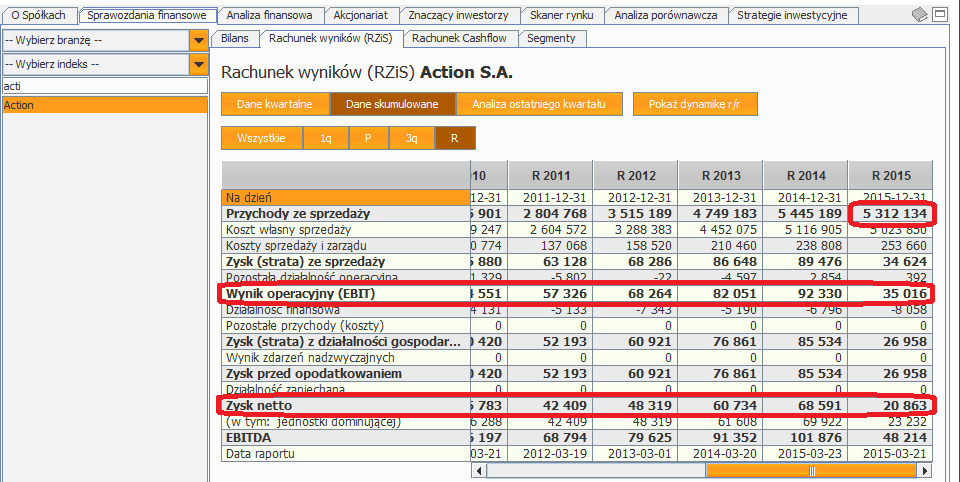
Szczegółowe informacje na temat konstrukcji portfela DM BOŚ znajdziecie w powyższym raporcie. - Skaner fundamentalny, gdzie jak na tacy podane są między innymi historyczne wyniki spółek giełdowych (rachunek zysków i strat, bilans, casch flow), wskaźniki fundamentalne i wiele innych danych potrzebnych do wycen spółek. Dla mnie jest to mega pomocne i użyteczne narzędzie. Jego przydatność możecie zobaczyć na przykład w tym artykule: Action – 43% (!) Getin + 21% w sesję: Nowa ustawa frankowa prezydenta. Przydatność skanera fundamentalnego możecie też zobaczyć w tym artykule: Polityka dywidendowa firmy. Co warto o niej wiedzieć: case study Orange, Agora, Kęty oraz LPP.
- Ponadto w ramach umowy ramowej (standardowy dokument podpisywany z DM BOŚ) można dodatkowo otworzyć rachunek w supermarkecie funduszy inwestycyjnych BossaFund, gdzie przez internet bezpłatnie można nabywać i zbywać jednostki kilkuset funduszy inwestycyjnych (dzięki temu, że jest to internet, nie jest pobierana standardowa opłata manipulacyjna „up front fee”, która nieraz wynosi nawet kilka procent od wartości wpłacanych środków).
- DM BOŚ ma też bardzo dobrze rozbudowany dział edukacji dla inwestorów indywidualnych
Podsumowując: Dom Maklerski BOŚ w swojej strategii stawia na tworzenie mocno rozbudowanej „wartość dodanej” dla swoich klientów. Cała ta wartość jest dostarczana bezpłatnie ponieważ ani otwarcie konta ani samo jego prowadzenie nic nie kosztuje. I jest całkowicie bezpłatne (nie ma żadnych wymagań co do obrotu, utrzymywanych środków na koncie itd.).
Przelewy z rachunku maklerskiego mogą być kierowane na dowolny rachunek bankowy w jakimkolwiek banku. I te przelewy są bezpłatne (jest to dla kwot powyżej 500 zł, do 500 zł za przelew trzeba zapłacić 1 zł).
Jeżeli zobaczymy na stawki prowizji naliczanych dla transakcji dla spółek notowanych w Polsce, jest ona standardowa i taka sama jak w większości pozostałych biurach maklerskich. Stawka ta wynosi 0,38% (minimalnie 5 zł). W przypadku moich czytelników wynegocjowałem Wam jednak znacznie lepsze warunki w okresie promocji, jak i po jej zakończeniu (info poniżej).
Uwaga:
- W przypadku DM BOŚ wynegocjowałem dla Was obniżoną stawkę prowizji. Każdy kto skorzysta z >>> mojego linku afiliacyjnego <<< otrzyma promocyjną stawkę prowizji w wysokości 0,29% (minimum 5 zł od zlecenia). Stawka ta obowiązuje do końca
2016,2017,2018,2019,2024 (nie ma limitu wysokości obrotu). Ponadto:20202021- Zgodnie z ustaleniami z osobą kontaktową w DM BOŚ, po tym okresie, stawkę prowizji i tak możecie renegocjować: w zależności od generowanych obrotów.
- Mało tego. Jak widzicie powyżej, po raz pierwszy promocyjną prowizję wynegocjowałem do końca 2016 roku. Promocja jest jednak co roku przedłużana na kolejne lata. Można powiedzieć, że mam niepisaną umowę, że po okresie promocji, moi czytelnicy i tak będą mieli utrzymaną obniżoną prowizję w wysokości 0,29% już na stałe. Dotyczy to zarówno nowych jak i dotychczasowych czytelników korzystających z moich linków afiliacyjnych.
Uwaga: musicie skorzystać z >>> mojego linku afiliacyjnego <<< bo w przeciwnym razie system nie przypisze otwarcia rachunku do mnie.


 Analityk akcji/ współodpowiedzialny za wyniki inwestycyjne części portfela akcyjnego w ING OFE:



36 komentarzy “IKZE jest mega opłacalne! Case study brak podatku belki nawet przed emeryturą a do tego kwota wolna 30 tysięcy!”
21/12/2022
RafałHej Michale, ciekawy wpis dla początkujących jak i już inwestujacych na IKE / IKZE.
Podpowiedz proszę zatem które konto jest najkorzystniejsze dla przedsięrbiorcy na podatku zryczałtowanym? Bo ani słowa o tym nie znalazłem a od 2022 bardzo wiele JDG wybrało taki system podatkowy.
21/12/2022
Michał StopkaDziękuję :-)
Dobre pytanie. Zapisuję na listę pytań do KAS w ramach tego cyklu edukacyjnego:
„Odpowiedź na ponad 20 nietypowych pytań na temat rachunku IKE i IKZE”
https://www.michalstopka.pl/uwaga-nie-musisz-kupowac-akcji-obligacji-lu-etf-aby-wykorzystac-limity-ike-i-ikze-na-biezacy-rok-odpowiedz-na-20-najczesciej-zadawanych-pytan-na-temat-rachunku-ike-i-ikze/
22/12/2022
MarcinDziękuję za wpis. Czy opłacalność IKZE przy wypłacie również istnieje, jeżeli z pierwszego progu zaraz załapię się na drugi próg podatkowy (nastąpi to pewnie w 2023) dla rozliczenia wspólnego z niepracującym małżonkiem?
22/12/2022
Michał StopkaDziękuję:)
22/12/2022
Michał StopkaZanim odpowiem muszę dobrze zrozumieć Pana sytuację bo ważna jest Pana konkretna sytuacja.
Rozumiem, że jest tak:
1) Pan pracuje, Pana żona nie pracuje i nie osiąga żadnych dochodów
2) Zarabia Pan brutto, łącznie z premiami, do około 260 tysięcy złotych rocznie.
3) Będzie Pan zarabiał brutto, łącznie z premiami, powyżej około 260 tysięcy złotych.
4) Pracuje Pan na umowę o pracę
5) Rozliczacie się wspólnie jako małżonkowie według skali podatkowej PIT
To tyle. Chyba, że jeszcze coś wyjdzie w trakcie rozmowy.
23/12/2022
7Michał czy z tym twoim euforycznym wpisem bierzesz pod uwagę kryzys walutowy i mocna deprecjację złotówki co Ci w tedy po ikze
23/12/2022
Michał StopkaPrzecież możesz inwestowac na IKZE i IKE na rynkach zagranicznych i to na całym swiecie. Rachunek maklerski IKE i IKZE, który polecam w Domu Maklerskim BOS umożliwia rowniez inwestowanie w akcje i ETFy notowane w jakiejkolwiek walucie. Mogą to być dolary USD, Euro i wiele innych walut. Wiec tutaj jest ogromny wachlarz możliwości. Jezrli obawiasz się takiej sytuacji.
23/12/2022
Michał StopkaRachunek maklerski IKE i IKZE w DM BOS, jako jeden z niewielu, pozwala na inwestowanie w papiery wartościowe notowane na rynkach zagranicznych. I to na dobrych warunkach bo np. ostatnio DM Mbank wprowadził niekorzystne zmiany dla swoich klientow. To była jedyna konkurencja tak naprawdę w zakresie rachunku maklerskiego IKE i IKZE w DM BOS.
23/12/2022
Michał StopkaTo raz. Dwa, pytanie dlaczego uważasz, ze miałby być kryzys walutowy?
23/12/2022
Michał StopkaZadzwoniłem do Krajowej Informacji Skarbowej i zadałem Twoje pytanie. Tak, oczywiście można mieć IKE i IKZE jeżeli jesteś przedsiębiorcą na podatku zryczałtowanym. Właśnie opracowuję wpis na ten temat i go opublikuję na blogu bo było więcej takich nietypowych sytuacji. Czytelnicy pytali o różne kwestie związane z IKZE. Też teraz po tych zmianach w polskim ładzie bo to dużo nazmieniało i namieszało. Ciekawe odpowiedzi uzyskałem.
Będzie w ramach cyklu edukacyjnego „Cykl edukacyjny „Czy ZUS zbankrutuje? Wszystko o ZUS, IKE, IKZE, OFE, PPK i PPE”. Idea i ankieta korzystasz z IKE oraz IKZE?”
https://www.michalstopka.pl/cykl-edukacyjny-wszystko-o-zus-ike-ikze-ppk-i-ppe-ankieta-korzystasz-z-ike-oraz-ikze/
23/12/2022
Michał StopkaJeżeli natomiast chodzi o to który rachunek jest lepszy. Czy IKE, czy IKZE to musiałbym wiedzieć więcej na temat Twojej działalności gospodarczej. Jaki to jest ryczałt. Jakie stawki. Różne bo masz różne usługi i produkty czy takie same.
To co już teraz mogę napisać to, że prawdopodobnie IKZE nadal jest dla Ciebie najlepszym wyborem. Nie IKE. Ze względu na ten mega efekt opisany w powyższym wpisie. Możesz otrzymywać zwrot z Urzędu Skarbowego. A nawet gdy wypłacisz przed emeryturą to nie będziesz musiał płacić podatku od zysku.
Ale to tak na szybko ogólnie co mogę napisać bo najlepiej byłoby gdybym lepiej poznał Twoją sytuację.
23/12/2022
Michał StopkaA i jeszcze co najlepsze otrzymałem odpowiedź, że na ryczałcie również jest ten sam fenomenalny efekt wypłaty środków z IKZE jak na podatku liniowym. Co opisałem powyżej. To znaczy wpłata jest odpisywana według stawki ryczałtu. Natomiast wypłata jest traktowana jako dochód w skali podatkowej na zasadach ogólnych!
Tutaj skopiuję to co pisałem powyżej o wypłacie przed emeryturą na liniowym:
Cytat:
„Co ciekawe osoby na podatku liniowym, wypłacając środki do 30 tysięcy złotych kwoty wolnej, nawet przed emeryturą, nie będą musiały oddawać fiskusowi otrzymanego zwrotu podatku. Zgodnie z ustawą wpłata na IKZE jest odpisywana od podstawy opodatkowania według 19%. Natomiast wypłata jest rozliczana według skali podatkowej, nie liniowej: => 0 zł kwota wolna 30 tysięcy zł => 12% powyżej kwoty wolnej do 120 tys. zł => 32% powyżej 120 tysięcy zł.”
23/12/2022
RafałHej, jestem na 12% stawce ryczałtu. Dobrze zrozumiałem, że wpłatę na IKZE będę mógł odliczyć od podatku, czyli 12% wpłaty?
23/12/2022
RafałOk, IKE już uzupełniłem, IKZE nie bo byłem pewien, że nie mogę tego odliczyć od podatku będąc na ryczałcie. Dzięki za informację – dzieki Tobie zrobię sobie wpłatę jeszcze w tym roku :)
23/12/2022
Michał StopkaBardzo się cieszę, że mogłem pomóc :-)
23/12/2022
Michał StopkaTak. Dokładnie jakbyś miał 12% podatek PIT. Otrzymasz 12% zwrot od kwoty, którą wpłacisz do limitu IKZE.
Dla przypomnienia osoby prowadzące działalność gospodarczą: od 2021 roku można wpłacić na IKZe jeszcze więcej bo limit wzrósł do 1,8 średniej krajowej. W roku 2022 limit wpłat na IKZe wynosi 10 659,60 zł. Zwrot podatku wyniesie, stawka 12%: prawie 1 300, stawka 19%: prawie 2 000 zł. Przy 32% ponad 3 000 zł. W roku 2023 limit wpłat to 12 483 zł.
Tylko oczywiście musisz mieć, piszę dla formalności, żeby to było jasne, co najmniej tyle przychodu opodatkowanego stawką 12%. Od tego przychodu musiałbyś zapłacić podatek.
Dzięki wpłacie na IKZE ta część przychodu będziesz miał zwrot podatku w wysokości 12%.
23/12/2022
Michał StopkaTak z ciekawości. Masz IKE w bosiu czy gdzieś indziej?
23/12/2022
RafałWszystko mam w BOŚ.
23/12/2022
RafałNie no, mam więcej przychodu niż 11k w tym roku ;)
23/12/2022
Michał StopkaA z mojego linku afiliacyjnego otworzyłeś?
23/12/2022
Michał StopkaTak dla pewności napisałem :)
23/12/2022
RafałNie pamiętam, bo to było w 2016 roku :)
23/12/2022
Michał StopkaOk. To dwawno :) Chociaż wtedy już miałem pierwszy rok współpracę z bowiem.
23/12/2022
RafałWydaje mi sie, że wtedy otwierałem konto za pośrednictwem SII, bo miałem u nich ten lepszy pakiet i lepsze zniżki na prowizji.
23/12/2022
RafałW sumie zadam jeszcze jedno być może ciekawe pytanie.
Jak się ma wypłata środków z IKZE w przedziale 30k-120k do straty wykazywanej w picie 8c z ost. 5 lat?
Kwota >30k z IKZE opodatkowana jest 12% podatkiem, więc nasuwa się pytanie czy strata z pita 8c z roku poprzedniego może niwelować podatek?
23/12/2022
Michał StopkaMozliwe. SII tez miało wtedy obniżona prowizje. Ale nie miało 5 bezpłatnych rejestracji na walnych co ja wtedy wynegocjowałem :)
23/12/2022
RafałCo do konta, to może moją dziewczynę namówię na IKZE, jeszcze by się jej udało otworzyćw tym roku pewnie :)
Pytanie dodatkowe ws. nowych kont IKZE, czy otwierając konto IKZE w 2022 roku, dokonując pełnej wpłaty, będę mógł wyciągnąć z niego pieniądze w 2023 roku? ewentualnie zlikwidować je? pytam czysto hipotetycznie gdyby jednak ten kapitał był pilnie potrzebny.
24/12/2022
Michał StopkaA druga część pytania: Pytanie dodatkowe ws. nowych kont IKZE, czy otwierając konto IKZE w 2022 roku, dokonując pełnej wpłaty, będę mógł wyciągnąć z niego pieniądze w 2023 roku? ewentualnie zlikwidować je? pytam czysto hipotetycznie gdyby jednak ten kapitał był pilnie potrzebny.
No oczywiście bo w każdej chwili możesz wypłacić środki. To rachunek jak każdy inny tylko jest podatkowo korzystny.
Mało tego. W twojej sytuacji, nie wiem czy Ci to umknęło, jest fenomenalny myk. Jeżeli wypłacisz środki z IKZE to wypłata jest, rozliczasz PIT 36 na zasadach ogólnych!
Oznacza to, że masz kwotę wolną od podatku… Teraz dostaniesz zwrot bo jesteś na ryczałcie 12%. Ale nie musisz go oddawać bo rozliczasz się, nie na ryczałcie jako dochód, lecz na zasadach ogólnych. Kwota wolna do 30 tysięcy, powyżej do 120 tysięcy 12%, powyżej 120 tysięcy 32%
Pisałem o tym w komentarzu. Odpowiadając na Twoje pytanie jak jest z ryczałtem.
24/12/2022
Michał StopkaNie. Oddzielnie jest IKE, IKZE, zyski kapitałowe. Nie łączy się tych form opodatkowania lub zwolnienia z podatku. Straty nie łączą się z zyskami.
Ale możesz to zoptymalizować podatkowo. Na normalnym rachunku jak będziesz miał zysk w ciągu 5 lat od straty, To rozliczysz go ze stratą. Rok temu wprowadzono zasadę, że cała strata może być rozliczona z zyskiem.
Dla przykładu Masz stratę 10 tysięcy. Zarobisz 10 tysięcy w ciągu 5 lat. Rozliczasz tę stratę w PIT 38.
Pomyśl może o tym. Jeżeli masz IKE to może lepiej część kasy nie wpłacać na IKE tylko poza IKE dać aby to rozliczyć. Ale to już zależy jaką dokładnie masz sytuację. Bo to do zysków kapitałowych możesz zrobić. Do dywidend już nie bo będziesz musiał płacić podatek belki. Na IKE, IKZE. Nie.
24/12/2022
MarcinWszystko się zgadza z jedną wątpliwością – dlaczego kwota 260 tysięcy rocznie? 2 próg zaczyna się od dochodu 240 tysięcy przy rozliczeniu wspólnym.
24/12/2022
Michał StopkaBo to jest dochód do opodatkowania co jest inna wartością niż wynagrodzenie brutto.
Cytat z analizy powyzej:
„ Uwaga: obliczenia dla pierwszego progu podatkowego do 120 tysięcy zł. Czyli Twoje zarobki brutto pomniejszone o zapłacone składki społeczne ZUS. Te składki są kosztem przy wyliczaniu podstawy opodatkowania podatkiem PIT.
W praktyce trzeba obecnie zarabiać prawie 12 tysięcy brutto miesięcznie aby wejść w drugi próg podatkowy. Przy rozliczaniu wspólnym prawie 24 tysiące brutto. Trzeba to więc tak skalibrować aby nie wejść w drugi próg podatkowy przy wypłacie środków”
24/12/2022
Michał StopkaZ tym, ze to jest jeszcze bardziej skomplikowane gdy tylko jedna osoba pracuje. Składkę emerytalna płaci osoba do 30to krotnosci przeciętnego wynagrodzenia. Potem składki społeczne płaci się bez składki emerytalnej. Wiec powyzej tego progu nie będzie kosztu tej składki. W tym obszarze nie odliczymy jej od przychodu. Stad napisałem około 260 tysięcy.
Dlatego napisałem te pytania bo one dotyczą Teojej konkretnej sytuacj. Dla przykładu dwie osoby pracujące nie wejdą w 30tokrotnosc składki emerytalnej. Wiec one mogą zarobić więcej niż 260 tysięcy brutto.
26/12/2022
Michał StopkaA wracając do pytania o progi podatkowe i IKZE.
W tej sytuacji można odliczyć wpłatę tylko na jedno IKZE bo żona nie pracuje.
Jeżeli patrzymy na progi podatkowe. Tak jak na szybko policzyłem. Jeżeli dochody za rok 2022 będą do około 260 tysięcy złotych brutto, zwrot PIT będzie prawdopodobnie jeszcze w stawce 12%. Natomiast jeżeli wypłata z IKZE będzie doliczona do dochodów. Drugi próg podatkowy będzie od około 260 tysięcy dochodów brutto. Czyli powyżej tej kwoty trzeba już zapłacić podatek od wypłaty IKZE 32%.
Natomiast to jest takie ogólne szybkie liczenie bo dokładna odpowiedź trzeba to dokładnie policzyć w Excel. Uwzględniając wszystkie czynniki wspomniane powyżej. Związane ze składkami społecznymi, limitem trzydziestokrotności dla składek społecznych emerytalnej i rentowej.
Jeżeli byłaby taka potrzeba mogę się zastanowić nad przygotowaniem analizy na ten temat. Jak to dokładnie wygląda na liczbach co do jednego złotego.
27/12/2022
Michał StopkaUwaga! Zgodnie z obietnicą zadzwoniłem na infolinię Krajowej Administracji Skarbowej. Wyjaśniłem wasze pytania o nietypowe sytuacje IKE i IKZE. Mój wpis: „Zadzwoniłem do KAS i wyjaśniłem nietypowe sytuacje IKE i IKZE: oto odpowiedzi jakie uzyskałem!”
https://www.michalstopka.pl/zadzwonilem-do-kas-i-wyjasnilem-nietypowe-sytuacje-ike-i-ikze-oto-odpowiedzi-jakie-uzyskalem/
27/12/2022
Michał StopkaZgodnie z obietnicą przygotowałem wpis. Wyjaśniłem wasze pytania o nietypowe sytuacje IKE i IKZE. Mój wpis: „Zadzwoniłem do KAS i wyjaśniłem nietypowe sytuacje IKE i IKZE: oto odpowiedzi jakie uzyskałem!”
https://www.michalstopka.pl/zadzwonilem-do-kas-i-wyjasnilem-nietypowe-sytuacje-ike-i-ikze-oto-odpowiedzi-jakie-uzyskalem/
27/12/2022
Michał StopkaWpis: „Zadzwoniłem do KAS i wyjaśniłem nietypowe sytuacje IKE i IKZE: oto odpowiedzi jakie uzyskałem!”
https://www.michalstopka.pl/zadzwonilem-do-kas-i-wyjasnilem-nietypowe-sytuacje-ike-i-ikze-oto-odpowiedzi-jakie-uzyskalem/