Cykl edukacyjny „Czy ZUS zbankrutuje? Wszystko o ZUS, IKE, IKZE, OFE, PPK i PPE”
Tematyka cyklu związana jest z częstymi pytaniami, jakie od Was otrzymywałem na poniższe tematy. Do tego od zawsze byłem ogromnym fanem rachunków IKE oraz IKZE bo kwestie podatkowe są kluczowym czynnikiem w inwestowaniu.
Obecnie mamy dodatkowo ważną rzecz. Wiele razy pisałem Wam o przewagach IKZE (zobacz linki) oraz o możliwej podwyżce kwoty wolnej od podatku. I to się dzieje. Dlatego szczególnie teraz IKZE jest mega opłacalne. Kwota wolna od podatku ma wzrosnąć do 30 tysięcy złotych! (obecnie wynosi 3 500 zł).
IKZE kwota wolna od podatku 30 tysięcy złotych! To się mega opłaca!
Przy kwocie wolnej od podatku 30 tysięcy złotych IKZE można również traktować jako fundusz awaryjny. Jeżeli będziemy potrzebowali środków w roku gdy nie osiągamy dochodów, wypłacając pieniądze, nie będziemy musieli zwracać otrzymanych zwrotów PIT: nawet do wysokości 30 tysięcy kwoty wolnej od podatku. Dzięki temu możemy zyskać nawet 5 – 10 tysięcy złotych bo tyle otrzymaliśmy z fiskusa (!)
Nie tyczy się to jednak tylko zwrotów podatku ale i zysków. O ile kwota wypłaty środków z IKZE nie przekroczy 30 tysięcy kwoty wolnej. Mało tego. Nawet jeżeli wypłacimy środki powyżej 30 tysięcy złotych to i tak zapłacimy, powyżej kwoty wolnej, tylko pierwszy próg podatkowy PIT: 12%, zamiast 19% podatku belki, do kwoty 120 tysięcy złotych! To są naprawdę spore kwoty patrząc na korzyści podatkowe.
Osoby na podatku liniowym oraz kwota wolna od podatku 30 tysięcy złotych
Co najlepsze osoby na podatku liniowym, wypłacając środki z IKZE do 30 tysięcy złotych kwoty wolnej, nawet przed emeryturą, nie będą musiały oddawać fiskusowi otrzymanego zwrotu podatku. Zgodnie z ustawą wpłata na IKZE jest odpisywana od podstawy opodatkowania według 19%. Natomiast wypłata jest rozliczana według skali podatkowej, nie liniowej: => 0 zł kwota wolna 30 tysięcy zł => 12% powyżej kwoty wolnej do 120 tys. zł => 32% powyżej 120 tysięcy zł.
To tyle jeżeli chodzi o ideę cyklu oraz fenomen kwoty wolnej od podatku. Jeżeli macie jakieś pytania lub chcielibyście abym jeszcze coś poruszył w zakresie tego cyklu edukacyjnego piszcie w komentarzach.
Ankieta: korzystasz z IKE oraz IKZE?
Uwaga: dopisane po publikacji wpisu. Ankieta została już zamknięta a wyniki opublikowane w ramach powyższego cyklu edukacyjnego.
Podsumowanie: co pisałem w sierpniu
Jak więc widzicie nie bez powodu napisałem w sierpniu tak:
Ależ się cieszę, że aż tyle osób skorzystało z mojego linku
Dziękuję wszystkim, którzy kiedykolwiek do tej pory skorzystali z mojego linku afiliacyjnego, że Wam się chciało chcieć. Dziękuję też za każde polecenie rodzinie czy znajomym mojego linku afiliacyjnego. Czy też każdy komentarz na blogu/FB oraz polecanie mojego bloga, grupy FB FIP i Fanpage bloga. Bo to też jest dla mnie bezcenne. D*Z*I*Ę*K*U*J*Ę!
Jest to dla mnie naprawdę ogromna motywacja aby promować na większą skalę idee i przemyślenia, którymi dzielę się z Wami na moim blogu. (…) A to tylko wycinek bo resztę zobaczycie we wrześniu. Po to między innymi zbieram właśnie siły.
Stąd na zakończenie jeszcze raz dziękuję wszystkim za korzystanie z mojego linku afiliacyjnego oraz polecanie znajomym. I przypominam. Skorzystanie z mojego linku afiliacyjnego nic Was nie kosztuje a dzięki temu będę mógł rozwijać mój serwis. Tworzyć dla Was wartościowe treści oraz promować na większą skalę idee i przemyślenia, którymi dzielę się z Wami na mojej stronie:
To jest wpis z cyklu edukacyjnego:
„Czy ZUS zbankrutuje? Wszystko o ZUS, IKE, IKZE, OFE, PPK i PPE”
- Cykl edukacyjny „Czy ZUS zbankrutuje? Wszystko o ZUS, IKE, IKZE, OFE, PPK i PPE”.
Idea i ankieta korzystasz z IKE oraz IKZE? —>>> jesteś tutaj - Jak inwestują czytelnicy bloga? Dziękuję! 469 odpowiedzi :) 73% ma IKE lub IKZE!
- Korzyści płynące z IKE oraz IKZE: znaczenie kwestii podatkowych w inwestowaniu
- IKZE jest mega opłacalne! Case study brak podatku belki nawet przed emeryturą a do tego kwota wolna 30 tysięcy!
- Jak płacić jak najniższe podatki od zysków z akcji, dywidend oraz obligacji? Krótkoterminowa opłacalność IKE i IKZE
- Odpowiedź na ponad 20 nietypowych pytań na temat rachunku IKE i IKZE
- Rachunek IKE i IKZE nietypowe sytuacje: odpowiedzi jakie uzyskałem na infolinii Krajowej Administracji Skarbowej.
- Czy warto mieć PPK oraz PPE? Zalety i wady PPK i PPE
- Zmiany w OFE. Co dalej?
- Czy ZUS zbankrutuje? Jak wygląda obecna i przyszła sytuacja ZUS?
Jeżeli nie wykorzystasz limitów, limity IKE i IKZE 2024 przepadają bezpowrotnie!
Jeżeli chcesz założyć rachunek maklerski, też IKE/IKZE, gdzie możesz inwestować też w akcje i ETFy zagraniczne: giełda, obligacje, złoto, surowce itd., możesz skorzystać z mojego linku afiliacyjnego. Zyskasz promocyjną prowizję + możliwość bezpłatnej rejestracji na walnych + moje bonusy do wyboru: 1) książka online/szkolenie z inwestowania lub 2) drugi poziom kursu Excel w finansach. Praktyczne wykorzystanie wiedzy inwestora. To naprawdę wartościowa wiedza!
Z mojego linku afiliacyjnego skorzystało już ponad tysiąc osób. Zobacz wpis: A jednak… prawie 400 osób skorzystało z mojego linku afiliacyjnego DM BOŚ! Wow :) Dziękuję! Więcej informacji na temat promocyjnych warunków dla rachunków maklerskiego, też IKE oraz IKZE znajdziesz poniżej oraz tutaj: Najlepsze IKE/IKZE oraz akcyjny rachunek maklerski + baza wiedzy o IKE oraz IKZE. Jeżeli masz jakiekolwiek pytania, sporo wątpliwości zostało rozwianych w powyższym wpisie oraz stu kilkudziesięciu komentarzach moich czytelników pod powyższym wpisem. Jeżeli nadal masz pytania, napisz komentarz pod powyższym wpisem lub napisz do mnie maila. Jest w górnej części bloga. Chętnie pomogę!
Obecnie możesz skorzystać z poniższego rachunku maklerskiego.
Rachunek maklerski IKE oraz IKZE (można inwestować w akcje i ETFy zagraniczne, np. giełda, obligacje, złoto, surowce, nieruchomości: REITy, itd.) + rachunek maklerski podstawowy + bossafund
- Promocyjna, obniżona prowizja dla moich czytelników w wysokości 0,29% dla akcji notowanych w Polsce: GPW i New Connect (szczegółowy opis warunków promocji oraz 10 zalet oferty Domu Maklerskiego BOŚ poniżej, szczególnie warto zwrócić uwagę na dobry performance akcyjnego portfela miesięcznego).
Uwaga: po zawarciu online umowy ramowej z DM BOŚ a później, w ramach tejże umowy, aneksu/aneksów na wybrany rachunek/rachunki (np. podstawowy, rachunek maklerski IKE oraz IKZE). Dla pewności proszę sprawdzić wysokość prowizji. Robi się to w opcji: zakładka u góry „obsługa konta”. Następnie zakładka „informacje” po lewej stronie. W razie problemów, co się praktycznie nie zdarza, jeżeli ktoś nie zapomniał zrobić to z mojego linku afiliacyjnego, proszę o kontakt na maila (jest u góry bloga).
Uwaga: po wypełnieniu formularza rejestracyjnego będzie potrzebny skan dokumentu tożsamości, drugi dokument z adresem zgodnym z podanym w formularzu (np. rachunek za media czy wyciąg z banku nie starszy niż trzy miesiące), wzór podpisu i przelew weryfikacyjny. - Walcząc o Wasz interes wynegocjowałem dla Was dodatkowo mega fajną rzecz! Bezpłatną rejestrację na pięć walnych zgromadzeń akcjonariuszy w roku kalendarzowym (normalnie w innych biurach koszt to kilkadziesiąt złotych za rejestrację na jednym walnym): Walczmy o Nasz interes! Inicjatywa setki inwestorów na walnych: bezpłatna rejestracja w DM BOŚ dla moich czytelników!
- Uwaga: promocyjne warunki uzyskasz również, jeżeli skorzystasz z mojego linku afiliacyjnego otwierając w ramach umowy ramowej rachunek maklerski IKE oraz IKZE. Następnie złożysz dyspozycję wypłaty transferowej dla Twojego IKE lub IKZE lub obu: IKE i IKZE (przeniesiesz jeden rachunek lub dwa rachunki do DM BOŚ).
- Uwaga: każdy, kto skorzysta z linku afiliacyjnego ma możliwość uzyskania do wyboru dodatkowo bezpłatnego:
(to jest naprawdę bardzo wartościowa wiedza o inwestowaniu)- Dostępu do książki online/szkoleń online z inwestowania.
Link do książki: >>> kliknij tutaj <<< - Lub dostępu do poziomu drugiego kursu Excel w finansach. Praktyczne wykorzystanie wiedzy inwestora. Link do kursu poziom drugi: >>> kliknij tutaj <<<
- Dostępu do książki online/szkoleń online z inwestowania.
- W tym celu należy wypełnić >>> ten formularz zgłoszeniowy książka lub excel <<<
Mój link afiliacyjny: Najlepszy rachunek IKE/IKZE kliknij tutaj.
(wszystko robi się sprawnie online)
Uwaga: musicie skorzystać z >>> mojego linku afiliacyjnego <<< bo w przeciwnym razie system nie przypisze otwarcia rachunku do mnie.
Skorzystanie z mojego linku afiliacyjnego nic Was nie kosztuje a dzięki temu będę mógł rozwijać mój serwis. Tworzyć dla Was wartościowe treści oraz promować na większą skalę idee i przemyślenia, którymi dzielę się z Wami na mojej stronie.
Szczególnie mega opłaca się IKZE: kwota wolna 30 tysięcy i PIT 12% do 120 tysięcy!
Od 2022 roku wprowadzono aż 30 tysięcy kwotę wolną od podatku! IKZE można więc również traktować jako taki fundusz awaryjny. Jeżeli będziemy potrzebowali środków w roku gdy nie osiągamy dochodów, wypłacając pieniądze, nie będziemy musieli zwracać otrzymanych zwrotów PIT: nawet do wysokości 30 tysięcy kwoty wolnej od podatku. Dzięki temu możemy zyskać nawet 5 – 10 tysięcy złotych bo tyle otrzymaliśmy z fiskusa (!)
Nie tyczy się to jednak tylko zwrotów podatku ale i zysków. O ile kwota wypłaty środków z IKZE nie przekroczy 30 tysięcy kwoty wolnej. Mało tego. Nawet jeżeli wypłacimy środki powyżej 30 tysięcy złotych to i tak zapłacimy, powyżej kwoty wolnej, tylko pierwszy próg podatkowy PIT 12%, zamiast 19% podatku belki, do kwoty 120 tysięcy złotych! To są naprawdę spore kwoty patrząc na korzyści podatkowe.
Mało tego w praktyce jest jeszcze lepiej niż napisałem powyżej. Mamy powyższe korzyści z kwoty wolnej, gdy nie pracujemy. Natomiast, jeżeli pracujemy, wypłacimy środki przed emeryturą, to i tak w praktyce nie płacimy nawet złotówki podatku od zysków (!)
IKZE case study brak podatku belki nawet przed emeryturą
Załóżmy, dla prostego zobrazowania, że chcesz zainwestować 8 800 zł. Wpłacasz na IKZE 10 tysięcy zł. Jeżeli jesteś w pierwszym progu podatkowym, przy stawce 12% otrzymujesz 1 200 zł zwrot PIT za rok 2024/25. Więc Twoje środki to tylko 8 800 zł.
Załóżmy teraz , że mamy stopę zwrotu 100%. IKZE podwoiło się do 20 tys. zł. Wypłacasz środki przed emeryturą. Płacisz od 20 tysięcy zł 12% PIT czyli 2 400 zł. Na koncie zostaje 17 600 zł.
Policzmy zysk: 17 600 zł – 8 800 zł = 8 800 zł (!) czyli mamy zysk 100 % bo zainwestowaliśmy 8 800 zł. Ludzie myślą, że teoretycznie płacą podatek PIT ale w praktyce nie płacimy podatku. Po prostu oddajemy otrzymany zwrot PIT plus zysk z tego zwrotu.
Zauważmy, że gdybyśmy wpłacili 8 800 na IKE. Mieli taki sam zysk 100 % czyli 8 800 zł. Po wypłacie z IKE, przed emeryturą, musielibyśmy zapłacić podatek belki 19% czyli 1 672 zł. Netto zostałoby 7 128 zł na koncie. Zamiast 8 800 z IKZE. Prawie 2 tysiące różnicy tylko dla inwestycji 8 800 zł (!)
Więcej na ten temat zobacz wpis/komentarze: IKZE jest mega opłacalne! Case study brak podatku belki nawet przed emeryturą a do tego kwota wolna 30 tysięcy!
Uwaga: powyższe spostrzeżenie rozwinąłem w najnowszej analizie, gdzie pokazałem, że wbrew pozorom, nawet zwrot 12% PIT i wypłata środków w progu 32% może być korzystna względem IKE. Dokładna analiza zobacz tutaj: Narzędzie w Excel!. Umowa o pracę: wypłata przed przed emeryturą. Zwrot PIT 12% a wypłata: kwota wolna, 12% lub 32%. Dlaczego IKZE jest dużo lepsze niż IKE?
Mój link afiliacyjny: Najlepszy rachunek IKE/IKZE kliknij tutaj.
(wszystko robi się sprawnie online)
Uwaga: IKE/IKZE to rachunek jak każdy inny tylko ma preferencje podatkowe
Możesz w każdej chwili wypłacić środki. Nie musisz również od razu inwestować. Wystarczy tylko wpłacić gotówkę i czekać na dogodną okazję. Nie zostawiaj też tego na ostatnią chwilę bo limity na ten rok, jeżeli ich nie wykorzystasz, przepadną bezpowrotnie!
Jak zyskać tysiące, dziesiątki a nawet setki tysięcy złotych: podatek belki!
Przypominam, że kluczową rzeczą w zakresie stopy zwrotu z inwestowania jest rachunek maklerski IKE oraz IKZE. Dlaczego jest to kluczowe przeczytasz tutaj Korzyści płynące z IKE oraz IKZE: znaczenie kwestii podatkowych w inwestowaniu. I nie dotyczy to tylko emerytury ale też okresu kilku lat, moja analiza: Co lepsze IKE czy IKZE? Dlaczego IKZE umożliwia niepłacenie podatku przed emeryturą?, i tutaj: Jak płacić jak najniższe podatki od zysków z akcji, dywidend oraz obligacji?. Innymi słowy gotówka w postaci podatku, który musisz zapłacić w tym roku i kolejnych, zamiast trafić do fiskusa, może zostać na Twoim rachunku.
Limity IKE i IKZE 2024 i 2025
Limit IKE: w 2024 roku możecie wpłacić 23 472 zł a w 2025 roku będzie to trochę więcej. W sumie prawie 50 tysięcy zł. Jeżeli ktoś ma małżonka/drugą połówkę można założyć dwa IKE i wpłacić prawie 100 tys. zł.
Limit IKZE: w 2024 roku możecie wpłacić 9 388,80 zł a w 2025 roku będzie to trochę więcej. W sumie prawie 20 tysięcy zł. W przypadku IKZE: jeżeli ktoś rozlicza się sam otrzyma zwrot przy stawce podatkowej:
Za rok 2024:
- 12% będzie to 1127 zł (inwestycja netto 8 262 zł)
- 32% będzie to to 3 004 zł (inwestycja netto 6 384zł)
Za rok 2025 będzie to trochę więcej
Jeżeli ktoś rozlicza się wspólnie z małżonkiem otrzyma w sumie prawie 5 i 13 tys. zł bo można założyć dwa IKZE.
Mój link afiliacyjny: Najlepszy rachunek IKE/IKZE kliknij tutaj.
(wszystko robi się sprawnie online)
Osoby prowadzące działalność gospodarczą, po zmianach też na ryczałcie
Osoby prowadzące działalność gospodarczą/ też na ryczałcie: od 2021 roku można wpłacić na IKZe jeszcze więcej bo limit wzrósł do 1,8 średniej krajowej. W roku 2024 limit wpłat na IKZe wynosi 14 083,20 zł. Zwrot podatku wyniesie, stawka 12%: około 1 700, stawka 19%: prawie 3 000 zł. Przy 32% prawie 5 000 zł. W roku 2025 limit wpłat będzie jeszcze wyższy.
W sumie zwrot z Urzędu Skarbowego wyniesie około 3,5 / 6 / 10 tysięcy złotych.
Co ciekawe osoby na podatku liniowym i ryczałcie, wypłacając środki do 30 tysięcy złotych kwoty wolnej, nawet przed emeryturą i osiągając dochody na działalności, nie będą musiały oddawać fiskusowi otrzymanego zwrotu podatku czy płacić podatku belki od zysków. Zgodnie z ustawą wpłata na IKZE jest odpisywana od podstawy opodatkowania według 19% lub stawki ryczałtu. Natomiast wypłata jest rozliczana według skali podatkowej, nie liniowej czy ryczałtowej: => 0 zł kwota wolna 30 tysięcy zł => 12% powyżej kwoty wolnej do 120 tys. zł => 32% powyżej 120 tysięcy zł.
Uwaga: ważna informacja w kontekście IKZE w DM BOŚ. Osoba prowadząca działalność, też ryczałt, może otworzyć „zwykły” rachunek (nie na działalność gospodarczą), bez konieczności rejestracji nr LEI. Złóż wniosek rejestracyjny jako osoba fizyczna. Oświadczenie o zwiększeniu limitu wpłat będzie dostępne we wniosku o otwarcie IKZE.
Jeżeli masz już IKZE i chcesz zwiększyć limit wpłat bo masz działalność gospodarczą. Oświadczenie składa się elektronicznie z poziomu rachunku IKZE: zakładka [Dyspozycje] => [Inne] => [Oświadczenie o limicie wpłat na IKZE].
Pytania czytelników: nietypowe sytuacje IKE i IKZE
Uwaga: Przygotowałem również listę nietypowych pytań od czytelników i zadzwoniłem do KAS. Zobacz też dodatkowo na ten wpis jako uzupełnienie poniższej listy: Zadzwoniłem do KAS i wyjaśniłem nietypowe sytuacje IKE i IKZE: oto odpowiedzi jakie uzyskałem!
Pytania i odpowiedzi IKE i IKZE
- Czy trzeba kupić akcje, obligacje lub ETFy aby wykorzystać limity IKE i IKZE na 2024 rok?
- Nie musisz kupować akcji, obligacji, ETFów aby wykorzystać limity IKE i IKZE. Trzeba tylko wpłacić środki do końca tego roku. Możesz kupić akcje nawet za 10 lat. Ważne aby środki zostały zaksięgowane na IKZE i IKE bo inaczej limity przepadną bezpowrotnie.
- Czy można w każdej chwili wypłacić środki z rachunku IKE i IKZE?
- Oczywiście. Rachunek maklerski IKE oraz IKZE to rachunek jak każdy inny. Tylko ma preferencje podatkowe. Możesz w każdej chwili wypłacić środki.
- Czy zdążę założyć rachunek maklerski IKE oraz IKZE do końca roku?
- Jeżeli masz już rachunek maklerski w bosiu to masz podpisaną umowę ramową. Wystarczy podpisać aneks na IKE i IKZE. Trwa to chwilę. Robisz to z poziomu rachunku => [Otwórz rachunek] na dole po lewej
- Jeżeli nie masz jeszcze podpisanej umowy ramowej to też jeszcze zdążysz bo wszystko sprawnie robi się online. Przelewy IKE i IKZE księgowane są w bosiu do ostatniego dnia roboczego w grudniu 2024
- Czy emeryci też mogą skorzystać z IKE i IKZE?
- Nie ma limitu wieku w przypadku IKE i IKZE. Więc oczywiście mogą.
- Jak rozliczyć wpłatę na IKZE w PIT? Czy to jest skomplikowane?
- Nie. To jest prosta sprawa. Krok po kroku opisałem to w tym wpisie: 31 rzeczy, które warto wiedzieć rozliczając podatki + jak krok po kroku rozliczyć zyski i straty w PIT 38 oraz wpłatę na IKZE?
- Jakie korzyści są z IKE i IKZE? Czy IKZE i IKE ma sens? Czy opłaca się mieć konto IKE i IKZE?
- Jak najbardziej IKZE i IKE ma sens. Opłaca się mieć oba rachunki bo dają duże korzyści podatkowe. Korzyści z IKE i IKZE są dokładnie opisane w tym kompleksowym opracowaniu: Korzyści płynące z IKE oraz IKZE: znaczenie kwestii podatkowych w inwestowaniu
- Czy warto inwestować w IKE czy w IKZE? Co się bardziej opłaca IKE czy IKZE?
- Obie formy są korzystne dla oszczędzającego więc najlepiej wykorzystać oba limity. Jeżeli natomiast wybrać tylko IKE lub IKZE: IKZE wydaj się być lepsze: Co lepsze IKE czy IKZE? Dlaczego IKZE umożliwia niepłacenie podatku przed emeryturą
- Czy IKE oraz IKZE opłaca się nawet wypłacając środki przed emeryturą? Czy warto założyć IKE oraz IKZE nawet tylko na kilka lat?
- Oczywiście, że IKE oraz IKZE opłaca się nawet przed emeryturą. Korzyści podatkowe zyskujemy już po kilku latach. Szczegółowa analiza zobacz tutaj: Jak płacić jak najniższe podatki od zysków z akcji, dywidend oraz obligacji?
- Ile można mieć rachunków IKE i IKZE gdy rozliczam się wspólnie z małżonkiem/małżonką?
- Każdy z małżonków może mieć jedno IKE oraz IKZE. W sumie można więc mieć dwa IKE oraz dwa IKZE. Wykorzystując limit wpłat 2024/25 możemy wpłacić w sumie około 140 tysięcy złotych.
- Czy można od podatku PIT odliczyć wpłaty na IKZE dla dwóch osób? Co, jeżeli jeden z małżonków w ogóle nie pracuje?
- Przy rozliczaniu wspólnym można odliczyć wpłaty na IKZE dla dwóch osób. Warto jednak przypomnieć, że nie można odliczyć wpłaty na IKZE dla dwóch osób jeżeli jeden z małżonków w ogóle nie pracuje. Można to w tej sytuacji rozliczyć tylko dla jednej osoby, która pracuje, w ramach wspólnego rozliczenia.
- Czy na koncie IKE lub IKZE można inwestować w instrumenty pochodne?
- W przypadku IKE oraz IKZE ustawodawca generalnie nie pozwala na inwestowanie w instrumenty pochodne. Na przykład opcje czy kontrakty terminowe na indeksy czy akcje. Ale jest wyjątek. Jeżeli zawarcie takiej pozycji związane jest z zabezpieczeniem pozycji.
- Czy wypłata środków z IKE i IKZE jest możliwa kilka razy czy od razu 100%?
- Środki z IKZE można wypłacić tylko w 100%. W odróżnieniu od IKE, z IKE może być częściowa wypłata.
- Ile można mieć kont IKE i IKZE? Czy można zamknąć konto IKE i IKZE a później ponownie otworzyć?
- Można mieć jedno konto IKE i IKZE. Co jednak warte podkreślenia można wiele razy otworzyć konto IKE oraz IKZE a następnie zamknąć bo potrzebujemy gotówki. I ponownie otworzyć rachunek IKE i IKZE aby móc korzystać z zalet IKE/IKZE.
- Jak przenieść rachunek IKE lub IKZE do DM BOŚ?
- Przeniesienie rachunku IKE i IKZE z jednej firmy do drugiej to wypłata transferowa. Zgodnie z ustawą firma ma 14 dni na realizację wypłaty transferowej. Poniżej wklejam info jakie otrzymałem z Domu Maklerskiego BOŚ jak zapytałem jak to dokładnie wygląda. Odpowiedź cytat:
Po wypełnieniu formularza należy podpisać z nami umowę ramową, która umożliwia dalszą współpracę z nami przez internet. Umowę tę można podpisać elektronicznie (bez wychodzenia z domu). Po aktywacji umowy ramowej należy otworzyć wybrany rachunek – IKE lub IKZE (również w 100% przez internet).
Po otwarciu prześlemy potwierdzenie tego faktu pocztą – bo niektóre firmy mogą wymagać tego dokumentu przy realizowaniu tzw. wypłaty transferowej (tak formalnie nazywa się ta procedura i o nią należy w razie czego pytać). W kolejnym kroku należy zwrócić się do firmy prowadzącej dotychczasowe IKE lub IKZE i złożyć wniosek o wspomnianą wypłatę transferową. We wniosku tym należy wskazać numer wcześniej otwartego rachunku IKE lub IKZE u nas.
Dalej procedura dzieje się sama – tzn. realizuje ją instytucja prowadząca dotychczasowe IKE lub IKZE, która przekazuje do nas aktywa (papiery wartościowe i gotówkę osobno – chyba że ma miejsce zmiana formy IKE/IKZE – wtedy transferowana jest tylko gotówka po spieniężeniu aktywów, np. jednostek TFI).
- Przeniesienie rachunku IKE i IKZE z jednej firmy do drugiej to wypłata transferowa. Zgodnie z ustawą firma ma 14 dni na realizację wypłaty transferowej. Poniżej wklejam info jakie otrzymałem z Domu Maklerskiego BOŚ jak zapytałem jak to dokładnie wygląda. Odpowiedź cytat:
- Michał, założyłem/am rachunek maklerski IKE i IKZE z Twojego linku afiliacyjnego ale nie widzę promocyjnej prowizji.
- Taka sytuacja zdarza się bardzo rzadko i miałem dosłownie kilka takich maili. Jeżeli jesteś pewny/pewna, że założyłeś/aś rachunek z mojego linku afiliacyjnego napisz o tym do DM BOŚ/ że jesteś moim czytelnikiem/czytelniczką. Napisz mi co odpisali (mail u góry strony).
- Pamiętaj, że warunkiem niezbędnym do przypisania do rachunku promocyjnych stawek prowizji jest, aby wniosek rejestracyjny został złożony bezpośrednio po kliknięciu w link afiliacyjny na stronie. Ponadto kliknięcie w link afiliacyjny i niezakończenie procesu rejestracji podczas trwania jednej sesji zalogowania, lub np. odświeżenie wniosku w skutek wygaśnięcia sesji związanej z długotrwałą bezczynnością sesji, skutkuje brakiem przekazania do DM wymaganych danych i otwarcie rachunku na standardowych zasadach. Dlatego pamiętaj, aby wniosek rejestracyjny został wypełniony/ złożony bezpośrednio po kliknięciu w link afiliacyjny na mojej stronie.
- Gdzie najlepiej założyć rachunek maklerski IKE oraz IKZE?
- Oczywiście w DM BOŚ. Dlaczego warto założyć rachunek maklerski IKE oraz IKZE w Domu Maklerskim BOŚ poniżej:
Mój link afiliacyjny: Najlepszy rachunek IKE/IKZE kliknij tutaj.
(wszystko robi się sprawnie online)
10 zalet oferty DM BOŚ
Jeżeli chodzi o moje spostrzeżenia dotyczące domów maklerskich i platform do inwestowania w TFI. W 2015 roku podzieliłem się z Wami przemyśleniami dlaczego uważam, że oferta Domu Maklerskiego BOŚ jest jedną z najlepszych ofert na rynku w Polsce. I nadal tak uważam.
Dla przypomnienia, moim zdaniem, głównymi zaletami oferty DM BOŚ jest:
- DM BOŚ ma bardzo dobry, bezawaryjny i szybki system transakcyjny. Do tego Bardzo dobra obsługa klienta. Szybko odpowiadają na pytania/ maile/ na infolinii.
- Za pośrednictwem DM BOŚ można inwestować zarówno w akcje i ETFy notowane w Polsce jak również na rynkach zagranicznych (bardzo szeroka oferta ETFów: giełda, złoto, surowce, nieruchomości: REITy, itd.)
Uwaga: w przypadku dywidend od spółek amerykańskich możesz zapłacić podatek u źródła tylko w wysokości 15% bo w bosiu możesz złożyć formularz W-8BEN. Jeżeli nie jesteś rezydentem podatkowym lub nie masz amerykańskiego obywatelstwa. - DM BOŚ ma wszystkie polskie akcje notowane na GPW oraz Newconnect + uczestniczą w wielu IPO. Co może być dla kogoś ważne bo nie każde biuro maklerskie tak ma. Do tego wystawiają dla Urzędu Skarbowego PIT 8C dla transakcji w Polsce oraz rynków zagranicznych, więc nie trzeba samemu liczyć zysków z transakcji oraz przeliczać kursu walutowego. Co jest problemem dla brokerów zagranicznych bo nie mają takiego obowiązku.
- Inwestując na rynkach zagranicznych DM BOŚ dokonuje przewalutowania środków po bardzo korzystnych kursach walutowych. Co jest bardzo ważne dla inwestowania poza Polską.
- DM BOŚ prowadzi również rachunek maklerski IKE oraz IKZE (akcyjne) czyli można inwestować bezpośrednio w akcje i legalnie unikać płacenia podatków. Co mega ważne mając rachunek maklerski IKE oraz IKZE można w DM BOŚ inwestować również w akcje zagraniczne oraz np. ETFy (giełda, złoto, surowce, nieruchomości: REITy, itd.). DM BOŚ jest jednym z niewielu biur maklerskich w Polsce, gdzie można inwestować w akcje i ETFy zagraniczne na IKE oraz IKZE.
Rachunek maklerski IKE oraz IKZE otwiera się również w ramach umowy ramowej: podpisując aneks na rynek polski + rynki zagraniczne. - Po założeniu konta maklerskiego możecie korzystać z rekomendacji fundamentalnych analityków DM BOŚ. To naprawdę dobry zespół analityczny w zakresie analizy fundamentalnej. Są to – znani na rynku specjaliści np. Sobiesław Pająk, czy Sylwia Jaśkiewicz. Ich rekomendacje trafiają do klientów instytucjonalnych, takich jak OFE, TFI czy fundusze zagraniczne. Ale są również dostępne dla Nas – klientów indywidualnych DM BOŚ.
- Analitycy DM BOŚ przygotowują raport miesięczny (monthly report). Raport miesięczny obrazuje ocenę aktualnej sytuacji na giełdzie oraz prezentuje Portfel DM BOŚ – spółki, które zdaniem analityków DM BOŚ w danym miesiącu mogą zachowywać się gorzej i lepiej od indeksu WIG.
Historyczne wyniki inwestycyjne portfela analityków DM BOŚ wrzuciłem poniżej (raport z listopada 2023 r.) Oczywiście warto pamiętać, że to jest historia, niemniej robią wrażenie:
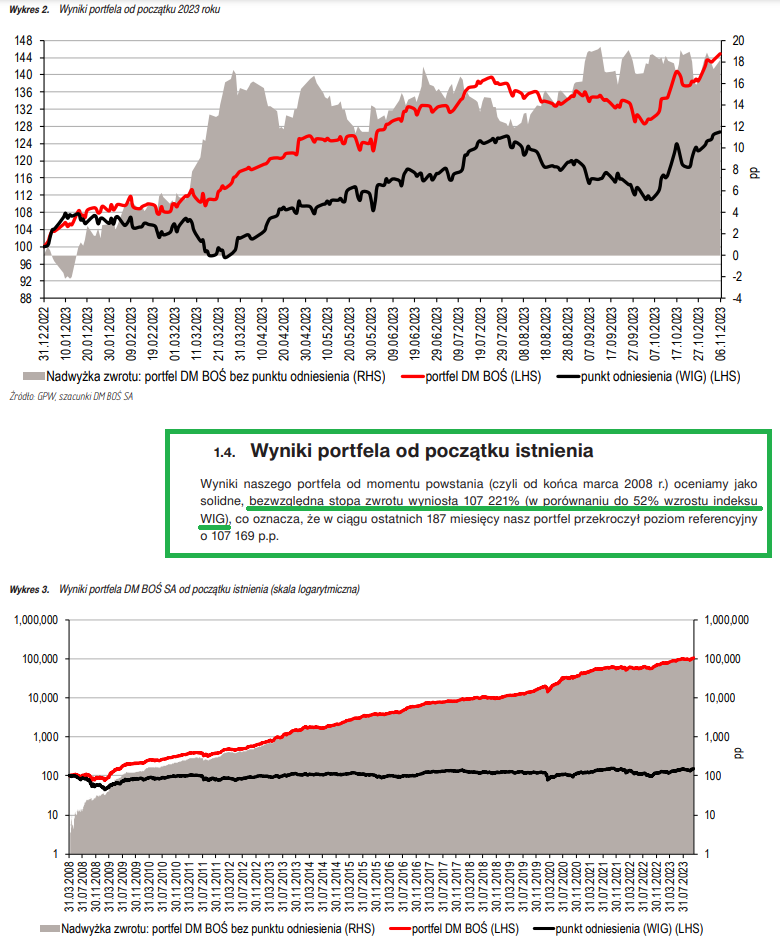
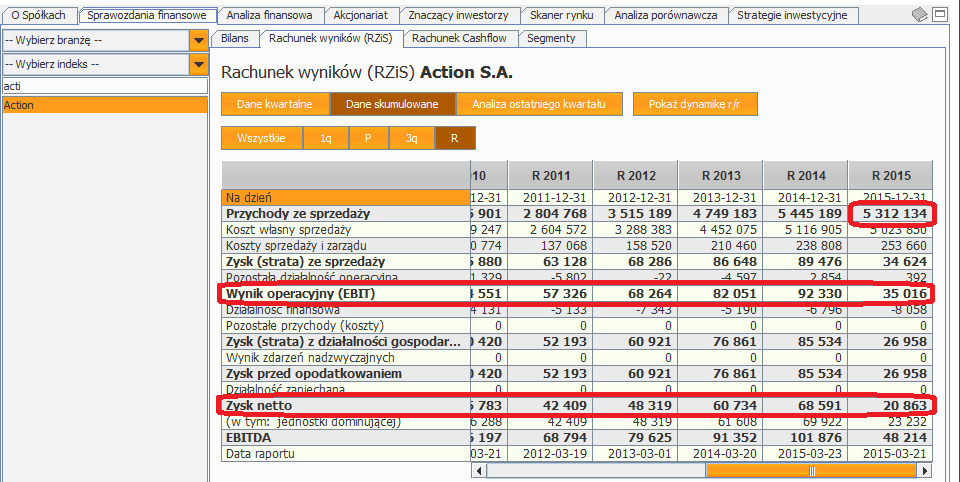
Szczegółowe informacje na temat konstrukcji portfela DM BOŚ znajdziecie w powyższym raporcie. - Skaner fundamentalny, gdzie jak na tacy podane są między innymi historyczne wyniki spółek giełdowych (rachunek zysków i strat, bilans, casch flow), wskaźniki fundamentalne i wiele innych danych potrzebnych do wycen spółek. Dla mnie jest to mega pomocne i użyteczne narzędzie. Jego przydatność możecie zobaczyć na przykład w tym artykule: Action – 43% (!) Getin + 21% w sesję: Nowa ustawa frankowa prezydenta. Przydatność skanera fundamentalnego możecie też zobaczyć w tym artykule: Polityka dywidendowa firmy. Co warto o niej wiedzieć: case study Orange, Agora, Kęty oraz LPP.
- Ponadto w ramach umowy ramowej (standardowy dokument podpisywany z DM BOŚ) można dodatkowo otworzyć rachunek w supermarkecie funduszy inwestycyjnych BossaFund, gdzie przez internet bezpłatnie można nabywać i zbywać jednostki kilkuset funduszy inwestycyjnych (dzięki temu, że jest to internet, nie jest pobierana standardowa opłata manipulacyjna „up front fee”, która nieraz wynosi nawet kilka procent od wartości wpłacanych środków).
- DM BOŚ ma też bardzo dobrze rozbudowany dział edukacji dla inwestorów indywidualnych
Podsumowując: Dom Maklerski BOŚ w swojej strategii stawia na tworzenie mocno rozbudowanej „wartość dodanej” dla swoich klientów. Cała ta wartość jest dostarczana bezpłatnie ponieważ ani otwarcie konta ani samo jego prowadzenie nic nie kosztuje. I jest całkowicie bezpłatne (nie ma żadnych wymagań co do obrotu, utrzymywanych środków na koncie itd.).
Przelewy z rachunku maklerskiego mogą być kierowane na dowolny rachunek bankowy w jakimkolwiek banku. I te przelewy są bezpłatne (jest to dla kwot powyżej 500 zł, do 500 zł za przelew trzeba zapłacić 1 zł).
Jeżeli zobaczymy na stawki prowizji naliczanych dla transakcji dla spółek notowanych w Polsce, jest ona standardowa i taka sama jak w większości pozostałych biurach maklerskich. Stawka ta wynosi 0,38% (minimalnie 5 zł). W przypadku moich czytelników wynegocjowałem Wam jednak znacznie lepsze warunki w okresie promocji, jak i po jej zakończeniu (info poniżej).
Uwaga:
- W przypadku DM BOŚ wynegocjowałem dla Was obniżoną stawkę prowizji. Każdy kto skorzysta z >>> mojego linku afiliacyjnego <<< otrzyma promocyjną stawkę prowizji w wysokości 0,29% (minimum 5 zł od zlecenia). Stawka ta obowiązuje do końca
2016,2017,2018,2019,2024 (nie ma limitu wysokości obrotu). Ponadto:20202021- Zgodnie z ustaleniami z osobą kontaktową w DM BOŚ, po tym okresie, stawkę prowizji i tak możecie renegocjować: w zależności od generowanych obrotów.
- Mało tego. Jak widzicie powyżej, po raz pierwszy promocyjną prowizję wynegocjowałem do końca 2016 roku. Promocja jest jednak co roku przedłużana na kolejne lata. Można powiedzieć, że mam niepisaną umowę, że po okresie promocji, moi czytelnicy i tak będą mieli utrzymaną obniżoną prowizję w wysokości 0,29% już na stałe. Dotyczy to zarówno nowych jak i dotychczasowych czytelników korzystających z moich linków afiliacyjnych.
Uwaga: musicie skorzystać z >>> mojego linku afiliacyjnego <<< bo w przeciwnym razie system nie przypisze otwarcia rachunku do mnie.


 Analityk akcji/ współodpowiedzialny za wyniki inwestycyjne części portfela akcyjnego w ING OFE:



21 komentarzy “Cykl edukacyjny „Czy ZUS zbankrutuje? Wszystko o ZUS, IKE, IKZE, OFE, PPK i PPE”. Idea i ankieta korzystasz z IKE oraz IKZE?”
09/09/2021
MaciekMichał mam dylemat, napisz proszę, czy Twoim zdaniem lepiej jest otworzyć rachunki typu IKE, IKZE, czy nadpłacać kredyt hipoteczny.
W IKE, IKZE masz jakieś ryzyko inwestycyjne, ale w razie awarii masz dostęp do jakichś pieniędzy. Chociaż oszczędnościami emerytalnymi lepiej nie ratować bieżącej sytuacji bez absolutnej konieczności. Przy jakimś rozsądnym wyniku inwestycyjnym wyjdziesz raczej na plus w perspektywie kilkudziesięcioletniej nawet bez selekcji spółek.
Przy nadpłacie kredytu z jednej strony masz pewny zysk tych kilku procent pomnożony przez x lat kredytu procentu składanego. Do tego zmniejszasz bieżące ryzyko poprzez zmniejszenie zadłużenia.
Co byś wybrał ?
09/09/2021
Michał StopkaCześć Maciek, bardzo dobre pytanie. Muszę przyznać, że zaskoczyłeś mnie tym pytaniem. Wymaga główkowania i rozpisania sobie różnych scenariuszy w tej sytuacji. To co od razu mogę napisać, że to co może być dobre dla jednego niekoniecznie musi być dobre dla kogoś innego bo sytuacja każdego jest inna.
09/09/2021
Michał StopkaW nawiązaniu co napisałem wyżej. Sytuacja każdego jest inna więc wymaga odpowiedzi co najmniej na podstawowe pytania. Jak chociażby jak to dokładnie u Ciebie wygląda?
1) Masz odłożony fundusz bezpieczeństwa w razie czego?
2) W jakiej walucie masz kredyt? Jak jest oprocentowany (ile zyskasz spłacając go czyli jaki jest koszt inwestowania)? Ile masz kredytu?
3) Czy Twoja praca zawodowa jest raczej cykliczna czy nie patrząc na gospodarkę? Ma to też znaczenie bo pokazuje ryzyko utraty pracy a kredyt trzeba spłacać.
4) No i kolejne pytanie w zakresie inwestowania. Jaką masz wiedzę na ten temat? I doświadczenie? W skali od 1 do 6 gdzie 1 to jestem zielony 6 mistrzostwo
To tyle co szybko przyszło mi do głowy.
09/09/2021
Michał StopkaI jeszcze w kontekście IKZE w jakim progu podatkowym się rozliczasz? Pierwszy próg podatkowy czy drugi? A może masz działalność?
09/09/2021
tokarpIKZE bardzo się opłaca przy DG na podatku liniowym jeśli nie masz innych przychodów opodatkowanych w ramach skali – co roku można wypłacić sobie sporą dywidendę w PIT-36L płacąc niską prowizję w PIT-36 :).
https://poradnikprzedsiebiorcy.pl/-dochod-wolny-od-podatku-wszystko-co-warto-wiedziec
09/09/2021
Michał StopkaTak. To prawda.
10/09/2021
MaciekJasna sprawa, że dużo zależy od okoliczności.
U mnie jest tak:
1) Poduszka jest
2) Kredyt mam w złotówkach na ok. 385 tys. zł na 30 lat,
3) Pracuję w branży, która jest pośrednio odbiciem całej gospodarki, więc pandemia i ogólnie np. przegrzanie jakiejś części gospodarki mi nie straszne. Można przyjąć, że zatrudnienie będzie raczej stabilne bez niespodzianek.
4) Inwestowanie na pewno będzie mniej lub bardziej pasywne bez selekcji spółek, czyli np ETF’y itp. Jakąś wiedzę mam, ale bardziej teoretyczną niż praktyczną. Prędzej mogę powiedzieć, że jakieś spekulacje robiłem zamiast inwestować świadomie.
10/09/2021
MaciekJeszcze zapomniałem dopisać. Teraz jestem jeszcze w pierwszym progu, ale na granicy. Jednak rozliczam się z żoną wspólnie, co powinno mi pozwolić zostać w pierwszym progu nawet jeśli zwiększę zarobki i sam go przekroczę.
10/09/2021
Michał StopkaOk. Dzięki. Czy dobrze rozumiem, że jak podniosą ten próg do 120 tys. to razem będziecie mieli 240 tys. zł pierwszy próg do którego będzie jeszcze daleko. Do tego kwota wolna 60 tysięcy. Oczywiście nie będzie można odpisać składki zdrowotnej więc netto i tak jakoś specjalnie się nie zmieni. Natomiast z punktu widzenia IKZE jest to kluczowe.
10/09/2021
MaciekDokładnie.
10/09/2021
Michał StopkaNo więc moim zdaniem można do tego podejść tak. Poniżej co fajnego widzę. I mój tok rozumowania. Zyskujecie ponad 4 tysiące ot tak po prostu. A nawet więcej. Jeżeli powielicie te wpłaty. Wtedy może to być nawet prawie 10 tysięcy złotych.
Otwieracie IKZE na każdą osobę bo każdy może mieć po jednym IKZE. Dzięki temu korzystamy z każdego limitu IKZE i zwrotu PIT podwójnie w rocznym, wspólnym rozliczeniu z fiskusem.
Limit IKZE: w 2021 roku możecie wpłacić na osobę 6 310,80 zł a w 2022 roku znowu będzie to podobna kwota. W sumie ponad 12 tysięcy zł na osobę. Na dwie osoby będzie to ponad 24 tysiące. W przypadku IKZE otrzymacie zwrot przy stawce podatkowej:
W roku 2021: 17% będzie to 1 073 zł (inwestycja netto 5 238 zł) na osobę więc dwie osoby prawie około 2 150 zwrotu. W roku 2022 będzie to podobna wartość jak powyżej
Suma to około 4 300 zł zwrotu PIT tylko taki jeden prosty ruch. Inwestycja netto około 20 tysięcy złotych. Zwrot od razu około 20% :)
Jak wypłacicie przed emeryturą środki do wartości kwoty wolnej bo np. nie będziecie pracowali. Otrzymacie te 4 tysiące ot tak po prostu bo to kwota wolna od podatku.
Jeżeli wypłacie przed emeryturą i będziecie pracowali. Otrzymacie zainwestowane środki 20 tysięcy złotych a podatek co zapłacicie to oddanie tych 4 tysięcy zwrotów. Bo otrzymaliście 17% zwrot. Podatek będzie też 17%. Innymi słowy 24 tysiące podatek 17% daje te około 4 tysiące do zapłacenia podatku. Otrzymaliście 4 tysiące to je oddacie. Macie z powrotem te 20 tysięcy.
A macie w razie czego środki odłożone jakbyście potrzebowali. Nie bierzemy tutaj pod uwagę kwoty podatku 32% bo to raczej mało realne. Tak jak pisałem trzeba analizować konkretną sytuację bo każdy ma inną sytuację. W waszej macie miejsce do drugiego progu podatkowego bo kwota wypłaty nie jest wielka.
To tak co bym teraz zrobił jako najszybszy krok. Wykorzystać limit wpłat na IKZE w roku 2021 bo przepadnie jak tego nie zrobicie.
Co byłoby kolejnymi krokami. Co robić w roku 2023 i dalej to już kwestia dalszego zastanawiania się. I upływu czasu bo będziecie też więcej wiedzieli jak wygląda Wasza sytuacja. Znowu to samo. Może coś się zmieni? A może nie? Będziesz miał więcej informacji za dwa lata to podejmiesz lepszą decyzję niż dzisiaj. Ja bym się teraz skoncentrował na najbliższym działaniu, które warto rozważyć.
Do powyższego dochodzi potencjalnie kolejne działanie do rozważenia ale to zależy jakie macie przychody i wydatki. Czy jak wpłacicie na IKZE maksymalny limit na rok 2021 i 2022 to jeszcze macie Free Cash Flow? Wolną gotówkę? Bo to kolejny czynnik do rozważenia. Czy jest sens coś robić na IKE czy nie. Czyli to samo mamy. Konkretna sytuacja. Konkretne dobre rozwiązania. Każdy ma inną sytuację.
10/09/2021
Michał StopkaJeszcze kwestia kosztu odsetek:
Kredyt: W skali roku mamy koszt kredytu. Aby odrobić ten koszt potrzeba zbudować portfel, który daje stopę zwrotu co najmniej w wysokości kosztu kredytu hipotecznego. Mamy dzięki temu zahedghowane korzyści z uzyskanego PIT.
Oczywiście jest też możliwa budowa portfela na wyższą stopę zwrotu. Ale to już zależy od indywidualnych preferencji co do ryzyka. No i pewnie trzeba by się dalej jakoś nad tym zastanawiać w Waszej konkretnej sytuacji. Co dla Was jest lepsze. Bezpieczniej? Bardzie dochodowo potencjalnie ale bardziej ryzykownie?
Mając te środki z PIT jako wsparcie można rozważyć różne scenariusze. Pytanie jak byście się czuli z tymi scenariuszami.
10/09/2021
Michał StopkaWracając do tego rozwiązania. Jest to kolejne fajne spostrzeżenie. Po tym co właśnie napisałem powyżej na temat kwoty wolnej od podatku, która rośnie do 30 tysięcy złotych.
10/09/2021
Michał StopkaOczywiście to co napisałem powyżej to jest punkt wyjścia do Twoich dalszych rozważań. Można wykorzystać część limitu IKZE. Można cały.
A jeszcze jest jedna zaleta takiego rozwiązania. Masz możliwość praktyczną budowy portfela inwestycyjnego. Ten czas nie ucieka i na bieżąco możesz się edukować w tym zakresie. Jeżeli np. spłacisz kredyt i zaczniesz inwestować dopiero za ileś lat. To dopiero wtedy zaczniesz tę praktykę.
10/09/2021
MaciekOk, dziękuję za odpowiedź. W sumie ma to sens, ponieważ oprocentowanie kredytu nie jest za wysokie 2,05% + wibor i plusem jest dostęp do pieniędzy cały czas w razie czego.
10/09/2021
Michał StopkaNo właśnie. Nie trzeba za wiele aby zarobić na koszt kredytu a zyskujesz możliwość wypłaty w każdej chwili bo możesz zamknąć IKZE. Jeżeli zrealizujesz wypłatę w kwocie wolnej od podatku to jesteś do przodu na tym kilka tysięcy złotych.
Do tego masz możliwość pomnożenia środków powyżej kosztu kredytu hipotecznego. Tylko tutaj strategia musiałaby już być bardziej nastawione na stopę zwrotu co jest też bardziej ryzykowne bo podstawowa zasada im wyższy zysk tym wyższe ryzyko. Niemniej to pokazuje, że jest sporo ciekawych opcji do rozważenia. Tylko tutaj kwestia wiedzy i doświadczenia jeżeli chodzi o inwestowanie.
10/09/2021
Michał StopkaWarto też zwrócić uwagę, że to jest zaleta IKZE bo IKE mamy już tylko kwestię stopy zwrotu. Z drugiej strony IKZE trzeba by wypłacić od razu wszystko a rachunek IKE umożliwia wypłatę części środków. Ale jak na IKZe nie ma jeszcze większych środków to ten aspekt nie jest najważniejszy. Przewaga IKZE wydaje się być większa ze względu na zwrot podatku. Jak będą potrzebne środki to dwa lata limity wpłat. Ich wykorzystanie nie spowoduje dylematu, że potrzebuję tylko części kwoty bo nie jest to duża kwota.
10/09/2021
Michał StopkaTym bardziej, ze macie po jednym IKZE. Zamknięcie jedno IKZE jeżeli zajdzie potrzeba.
28/12/2021
Michał StopkaUwaga! Otrzymałem maila i pytanie o rachunek maklerski IKE IKZE, który polecam na blogu (link w komentarzu) czy ktoś zdąży jeszcze otworzyć do 31 grudnia. Powinien zdążyć. Może też zrobić przelew natychmiastowy z banku to środki będą od razu. Poniżej co odpisałem. https://uploads.disquscdn.com/images/df58820dc2a82413ea8e68fc784b53decc9d7dd33a5220f871b7a3e8ac700f4e.png
10/01/2022
Krzysztof ŁawickiWitaj,
Mam pytanie następujące, czy osoba będąca już na emeryturze lub osoba zarabiająca brutto poniżej 30k i nie zarabiająca więcej jak 30k brutto może wpłacić kwotę limitu 7106,40 i dokonać odliczenia wpłaty ? Bo nie za bardzo jest co odliczyć podatkowo. I co wtedy ? Dopłacić jakąkolwiek kwotę by mieć wpłatę na IKZE i mieć zaliczony rok z wpłatą? Będę wdzięczny za odpowiedź.
10/01/2022
Michał StopkaNiestety zwrot podatku jest w momencie gdy podatek płacimy. Jeżeli podatku nie płacimy to nie ma możliwości zwrotu bo jesteśmy w kwocie wolnej. Nie ma to wtedy za bardzo sensu. Wpłacimy bez zwrotu podatku a jak wypłacimy trzeba będzie zapłacić podatek. Jedyna rzecz gdy rozliczamy się wspólnie z małżonkiem, który płaci podatek. Wtedy jest możliwy zwrot podatku. Do wysokości zapłaconego podatku. Można też dorobić powyżej kwoty wolnej od podatku. Jeżeli jest to opcja.
Innymi słowy IKE jest lepszym rozwiązaniem w tym przypadku, jeżeli nie płacimy podatku. Zyski w ramach IKE nie zostaną opodatkowane podatkiem belki po wypłacie środków z Indywidualnego Konta Emerytalnego. Oczywiście warto pamiętać o warunkach gdy możemy wypłacić IKE bez płacenia podatku. Między innymi wiek i liczba wpłat dokonanych przed wypłatą IKE.