
Klasy aktywów: szerszy plan
Dzisiaj kolejny element szerszego planu, o którym pisałem tutaj: Cykl edukacyjny: Jak zrobić z Polski drugi Londyn i podwoić wynagrodzenia? Buduję armię. Oprócz wartości edukacyjnej/analitycznej dotyczącej danej klasy aktywów, poniższy wpis jest też przygotowaniem do mojego podsumowania roku 2016 oraz mojej strategii na rok 2017.
Autorem poniższej analizy jest Bartek Stempel. Autor bloga WarsztatAnalityka.pl:
Marzeniem Bartka jest zbudowanie wspólnoty ludzi, którzy będą w mniejszym lub większym stopniu wspierać swój rozwój ekonomiczny i nie tylko. Żebyśmy byli w stanie wymieniać się wartościami, które budują. W szczególności budują nas samych w długim terminie.
Główne obszary, które Bartek porusza w formie cykli edukacyjnych, to: budowa kapitału, omawiająca wiedzę o tym jak budować swój kapitał ludzki i pieniężny. Niezbędnik bankstera, zapewnia potrzebną wiedzę do zrozumienia jak działa system bankowy i świat finansów. A droga inwestora pokazuje jakiej wiedzy potrzebujemy, żeby w przyszłości móc dobrze zarządzać swoimi finansami/inwestycjami.
Klasy aktywów: analiza stóp zwrotu
Każdy z nas zadaje sobie pytanie co warto kupić: złoto, waluty, akcje polskie a może akcje zagraniczne? A może po prostu, bez niepotrzebnego stresu i zachodu, ulokować środki na lokacie w banku? W dobie globalizacji, z roku na rok nam inwestorom przybywa możliwości do inwestowania w różne klasy aktywów. Tak naprawdę ciężko być ekspertem od wszystkich instrumentów. Z uwagi na fakt, że doba ma 24 godziny a my nie jesteśmy robotami. Nie będziemy w stanie non stop dokonywać analizy wszystkich instrumentów. A są ich dziesiątki a nawet setki.
Jednakże powyższe nie wyklucza faktu, że powinniśmy interesować się szeroką gamą aktywów bo to pozwoli nam mieć szerszy obraz tego co dzieje się na rynkach. Umożliwi nam zbudowanie takiego „big picture”. Po prostu powinniśmy wiedzieć co działo się kiedyś na świecie. W szczególności jak zachowywały się klasy aktywów w Europie. Jak wzrastały/spadały rynki rozwinięte i wschodzące. Co działo się ze złotem czy obligacjami. I tak dalej. Bo to buduje nam bazę wiedzy. Stwarza warunki do szukania ciekawych zależności, spostrzeżeń. Po prostu daje nam większy zasób wiedzy przez co możemy być lepsi w tym co robimy.
W dzisiejszym wpisie zbadamy historyczne stopy zwrotu wielu aktywów za ostatnie 10 lat. Być może ktoś z Was robił już podobne zestawienia? Albo będzie miał coś ciekawego do powiedzenia po zapoznaniu się z poniższą analizą. Podzielcie się swoimi przemyśleniami wnioskami/spostrzeżeniami. Wspólnymi siłami z pewnością mamy większe szanse, że znajdziemy ciekawe zależności, które pojawiły się na przestrzeni tych lat.
Klasy aktywów: analiza stóp zwrotu za lata 2007-2016
W tym wpisie obejmiemy następujące aktywa, znajdujące się poniżej:
- kontrakt terminowy na złoto, notowane w dolarach, wykres: tutaj
- kontrakt terminowy na srebro, notowane w dolarach, wykres: tutaj
- parę walutową USD/PLN, wykres: tutaj
- kontrakt terminowy na miedź, notowane w dolarach, wykres: tutaj
- indeks WIG20, wykres: tutaj
- Indeks WIG20TR, czyli WIG20 + dywidendy + prawa poboru (indeks dochodowy), wykres: tutaj
- Indeks WIG (indeks dochodowy), wykres: tutaj
- Indeks mWIG40 (indeks cenowy), wykres: tutaj
- Indeks sWIG80 (indeks cenowy), wykres: tutaj
- Indeks Dax, najważniejszy niemiecki indeks akcji, wykres: tutaj
- Indeks S&P 500, indeks giełdowy, w skład którego wchodzi 500 przedsiębiorstw o największej kapitalizacji, wykres: tutaj
- Indeks Nikkei, najważniejszy indeks giełdowy w Japonii, wykres: tutaj
- Indeks BUX, najważniejszy indeks giełdowy na Węgrzech, wykres:tutaj
- Indeks RTS, najważniejszy indeks giełdowy w Rosji, wykres: tutaj
- ETF MSCI Emerging Markets (indeks dochodowy), wykres: tutaj
- Indeks TBSP, indeks obligacji: (skład indeksu)
- Oprocentowanie lokat (powyżej 3 miesięcy do 6 miesięcy włącznie)
- Oprocentowanie lokat (powyżej 6 miesięcy do 1 roku włącznie)
- Oprocentowanie lokat (powyżej 1 roku)
- Obligacje skarbowe 10 letnie, wykres rentowności: tutaj
Klasy aktywów: analiza stóp zwrotu przez ostatnie 10 lat
Poniżej przygotowałem dla Was tabelę stóp zwrotu wyżej wymienionych klas aktywów. Dokładnie jak wyglądały stopy zwrotu w danym, konkretnym roku kalendarzowym:
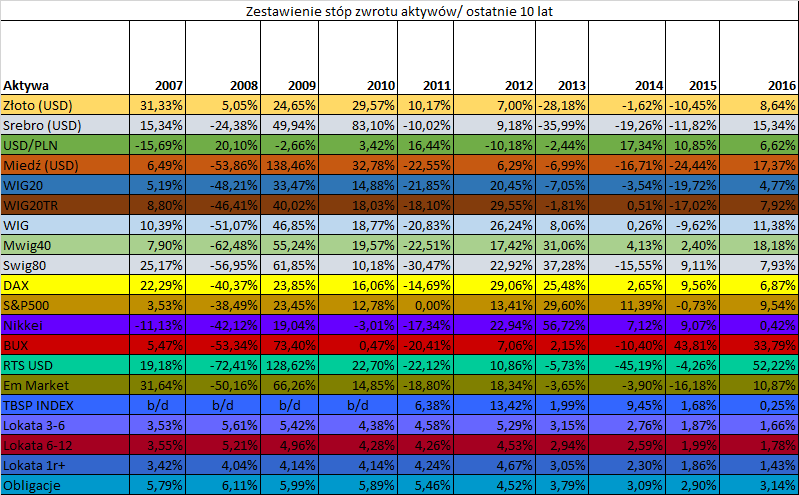
Źródło:opracowanie własne na podstawie danych: stooq.pl, nbp.pl, gpwinfostrefa.pl
Uwagi metodologiczne:
- Dziesięcioletnie obligacje skarbowe zostały policzone jako średnia rentowność z 12 miesięcy
- Dla oprocentowania lokat została przyjęta średnia z 12 miesięcy w roku (w ostatnim roku było to 9 miesięcy).
- MSCI emerging Markets ETF zawiera w swoich stopach zwrotu dywidendy i prawa poboru.
Klasy aktywów: analiza stóp zwrotu lata 2007-2011
Rok 2008 możemy uznać za kulminacyjny, jeżeli mówimy o stopach zwrotu z aktywów. Gdzie na wynik w ogromnym stopniu wpłynął kryzys finansowy. I już tutaj mamy pierwszą ciekawostkę. Mogłoby się wydawać, że jak rozpętała się burza to ceny metali szlachetnych jak złoto/srebro powinny dać bardzo wysoką stopę zwrotu. Jednak w 2008 roku złoto dało stopę zwrotu zaledwie w wysokości 5%. A srebro straciło na wartości ponad 20%. A przecież to był okres już po upadku Lehman Brothers. Rok 2009 rok był jeszcze ciekawszy. Złoto było jedną z gorszych klas aktywów pod względem stopy zwrotu. Szczególnie, jeżeli wyłączylibyśmy bezpieczne formy jak lokaty czy obligacje.
Poniżej przygotowałem zestawienie stóp zwrotu od najlepszej do najgorszej (dany rok kalendarzowy: okres 2007-2011):
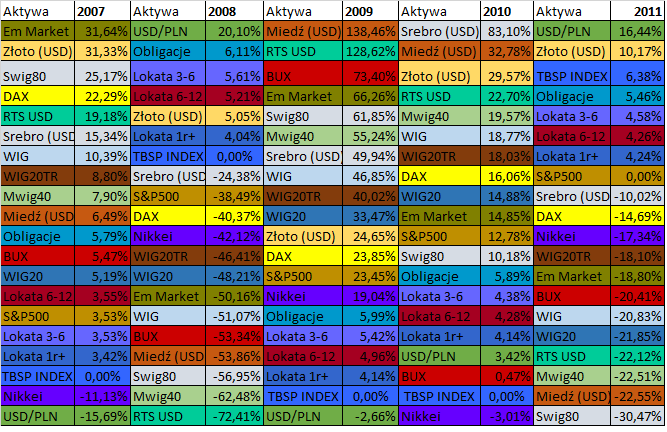
Opracowanie własne na podstawie danych: stooq.pl, nbp.pl, gpwinfostrefa.pl
Prawdziwym wygranym w tamtym czasie (rok 2008) był dolar. Większość inwestorów uciekła właśnie do dolara, możemy zaobserwować to na parze USD/PLN. Dodatkowo warto by było spojrzeć na indeks dolara, który nie został zamieszczony w tym zestawieniu.
Jak już jesteśmy przy czasach kryzysu w roku 2008 to warto spojrzeć na pozostałe instrumenty, które dawały najwyższą stopę zwrotu. Były to instrumenty dłużne:
- lokata o okresie trwania (od 3 do 6 miesięcy)
- lokata o okresie trwania (od 6 do 12 miesięcy)
- obligacje skarbu państwa 10 letnie
W poprzednich swoich artykułach pisałem o stopach procentowych w których był bardzo ciekawy wykres średnich oprocentowań lokat na przestrzeni wielu lat. Patrząc na rok 2008, możemy znowu zauważyć spory rozrzut pomiędzy oprocentowaniem lokaty w niepewnych czasach:
- lokata 3-6 miesiąca: 5,61%
- lokata 1r+ (powyżej roku): 4,04%
Niektórzy mówią, że lokata to nie inwestowanie. Na czym jednak polega inwestowanie? Inwestowanie polega tak naprawdę na 3 czynnościach:
- mogę coś kupić
- mogę coś sprzedać
- i mogę po prostu się wstrzymać, czyli nic nie robić: jest to równie ważna czynność jak dwie wyżej
A czy nazwiemy to inwestycją w edukację na rynku giełdowym, w lokatę czy we własne dzieci, to już nie ma znaczenia. Ten temat dokładnie poruszę w nadchodzących wpisach. Historia dobrze pokazuje, że czasami posiadanie lokaty w banku była bardzo dobrym rozwiązaniem (inwestycyjnym). Podsumowując, wszystko zależy od naszego punktu patrzenia na różnego rodzaju czynności ekonomiczne.
Klasy aktywów: stopy zwrotu lata 2012-2016
Poniżej to samo zestawienie, tylko stóp zwrotu od najlepszej do najgorszej w danym roku kalendarzowym za okres 2012-2016:
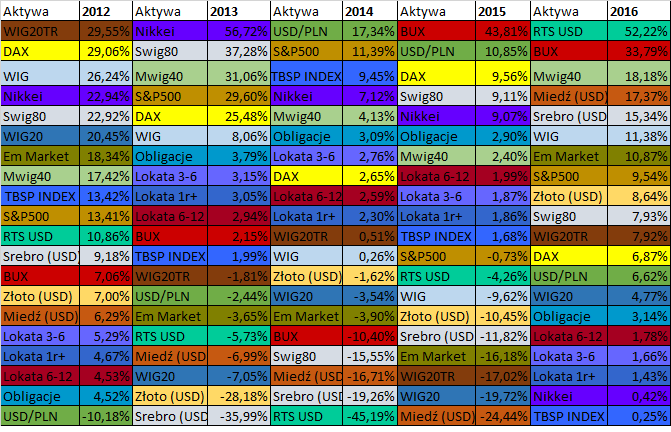
Opracowanie własne na podstawie danych: stooq.pl, nbp.pl, gpwinfostrefa.pl
Klasy aktywów: analiza stóp zwrotu i inwestowanie dywidendowe
Ostatnio bardzo popularnym tematem jest inwestowanie długoterminowe w dywidendy. Solidne dywidendy ze spółek wchodzących w skład indeksu WIG20 powinny dawać mocny zastrzyk gotówki inwestorom rok do roku. Tak żebyśmy mogli reinwestować dodatkową gotówkę. I móc pokryć ewentualne straty ze spadku kursu naszej spółki. Na początku przypominam, że Michał miał swój wpis o polityce dywidendowej firm.
Poniżej wrzuciłem tabelę pokazującą stopę zwrotu dla WIG 20 (bez dywidend) i WIG 20 Total return (indeks z dywidendami). Plus dodatkowo zestawiłem to z tym co mieliśmy na lokatach:
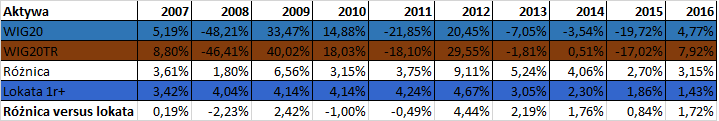
I jak to wygląda historycznie? Różnie z tym bywało. Przykładowo jakbyśmy spojrzeli na 2012 rok to porównując indeks WIG20 do WIG20TR to można było osiągnąć sporą sumę na dywidendach. Jednakże patrząc na rok 2014 to już otrzymalibyśmy zdecydowanie mniejszy przypływ gotówki. Podobnie było w kolejnym roku, no i w ostatnim roku było to około 3%. Czyli tak naprawdę historycznie niewiele się to różniło wersus lokaty bankowe. A przecież na lokacie w banku mamy dodatkowo bezpieczeństwo w formie bankowego funduszu gwarancyjnego.
Oczywiście bardzo wiele czynników wpływa na ogólny rozrachunek inwestowania w dywidendy długoterminowo. Bardzo ważnym czynnikiem jest staranny dobór odpowiednich spółek. Tak jak Michał zawsze powtarza o selekcji spółek do portfela.
Wy jako czytelnicy Michała z pewnością doskonale wiecie, że rynki finansowe dosyć często są bardzo kapryśne. I założenia dotyczące bardzo odległej przyszłości wyglądają jak błądzenie we mgle. Szczególnie, jeżeli patrzymy na okres rok po roku. Takie są moje odczucia, dajcie znać co wy sądzicie na ten temat poniżej w komentarzach.
Stopy zwrotu aktywów: lata od 2007 do 2016
Powyższe dwie tabele, które przed chwilą Wam przedstawiłem, złączyłem w jedną. Żebyście mogli przyjrzeć się dokładnie jak wyglądają stopy zwrotu aktywów rok po roku. Będziecie mogli zobaczyć ten big picture i wyciągnąć ciekawe wnioski.
(kliknij na obrazek, aby powiększyć w nowym oknie)
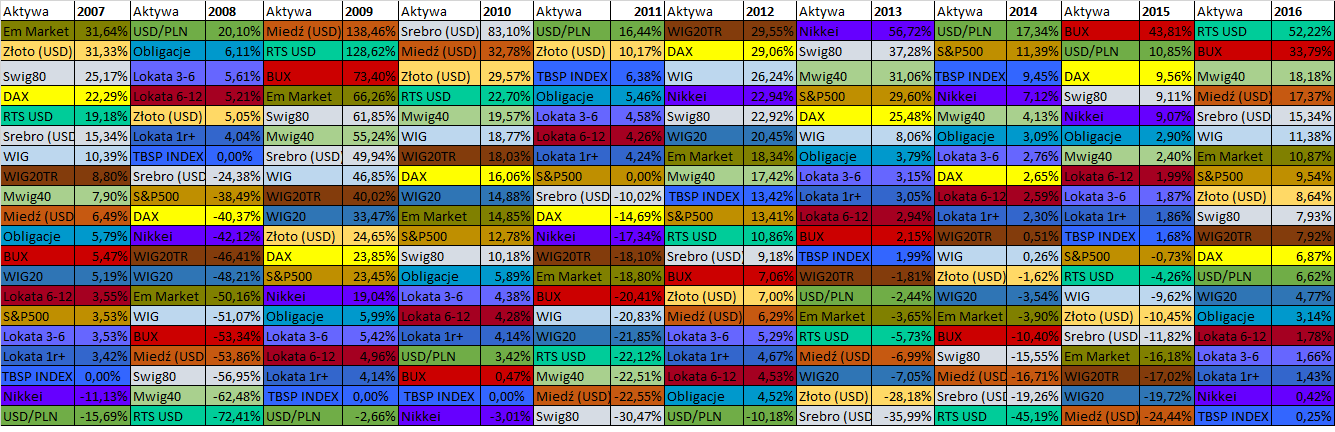
Opracowanie własne na podstawie danych: stooq.pl, nbp.pl, gpwinfostrefa.pl
Stopy zwrotu aktywów: podsumowanie
Na zakończenie przygotowałem jeszcze jedno zestawienie dla historycznych stóp zwrotu. Co by było gdybyśmy dziesięć lat temu kupili poszczególne klasy aktywów i trzymali je do dzisiaj. Na zasadzie „buy and hold”.
Zobaczcie poniżej jak wyglądają stopy zwrotu dla poszczególnych klas aktywów w przeciągu dziesięciu lat (indeks obligacji TBSP jest 0,00% bo nie ma historii dla 10 lat):
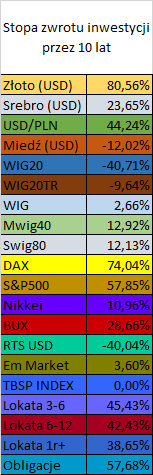
A tutaj stopy zwrotu w ciągu dziesięciu lat uszeregowane od najlepszej do najgorszej:
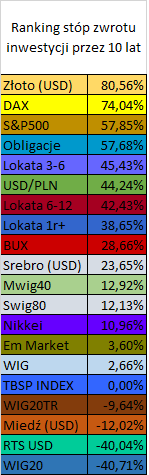
Patrząc powyżej, zaskakujące są dla mnie dwie rzeczy. Pierwsza, że niemiecki DAX zanotował w tym okresie lepszą stopę zwrotu niż amerykańska giełda.
Druga sprawa, że złoto jest na pierwszym miejscu za dziesięć lat. Jest to efekt tego, że do roku 2011 złoto dawało bardzo dobre stopy zwrotu (do bankructwa Grecji). Jak to zazwyczaj bywa, kiedy już wszędzie można było zobaczyć reklamy złota, przyszedł czas na bardzo słabe stopy zwrotu dla złota. Tym momentem zwrotnym jest też afera Amber Gold, gdzie właśnie ludzie byli łapani na złoto.
Tak jak wspomniałem powyżej jest to pierwszy wpis, który w przyszłości będzie nam służył do wymiany poglądów na temat w co warto było zainwestować. Będziemy starali się znaleźć ciekawe zależności na przestrzeni poprzednich lat. Tak żebyśmy mogli wspólnie się edukować i wyciągać ciekawe wnioski na przyszłość.


 Analityk akcji/ współodpowiedzialny za wyniki inwestycyjne części portfela akcyjnego w ING OFE:








37 komentarzy “Klasy aktywów: analiza stóp zwrotu za lata 2007-2016”
30/01/2017
RemigiuszCiekawe jest to że inwestując w lokaty można było osiągnąć jedną z lepszych stóp zwrotu. Po co się męczyć :)
30/01/2017
Warsztat Analityka@ Remigiusz
Akurat jakbym wybrał rok po kryzysie jak rynki odbijały to wynik byłby zdecydowanie inny ;) Bardzo dużo zależy od tego co chce się przedstawić.
30/01/2017
Michał Stopka@ Remigiusz
Też zwróciłem na to uwagę :)
Z tym, że trzeba zwrócić uwagę na kilka kwestii
1) Dziesięć lat temu to rok 2007 czyli dokładnie sam szczyt hossy przed wielkim kryzysem finansowym. Z tego względu te ostatnie 10 lat to jeden z gorszych okresów na jakie mogliśmy trafić od 1929 roku.
2) Gdyby zrobić zestawienie od jakiegokolwiek innego roku pomiędzy rokiem 2001-2006, te stopy zwrotu wyglądałyby już znacznie, znacznie inaczej na niekorzyść lokat
3) Wystarczyłoby wziąć okres pięciu lat lub nawet piętnastu lat i znowu stopy zwrotu wyglądałyby znacznie inaczej niż te za 10 lat.
4) I wreszcie ma jednak spore znaczenie czy uzyskujemy stopę niecałe 50% czy niecałe 100 % (developed markets). Pewnie i Polska wyglądałaby znacznie inaczej (stopy zwrotu indeksów giełdowych), gdyby nie czynniki w dużym stopniu lokalne, nasze polskie. Wtedy mielibyśmy za te 10 lat stopy zwrotu co najmniej jak na lokatach. A jednak momentem startowym jest rok 2007 (najgorszy moment, szczególnie dla Polski po gigantycznych napływach do TFI w latach 2006/2007). Oczywiście to tylko gdybanie bo historia jest jednak jaka jest.
Wniosek z tego jest taki, że bardzo dużo zależy od tego jak dobierzemy okres historyczny. To pewnie dlatego tak łatwo ludzie dają się zmanipulować w jedną czy drugą stronę. Jeżeli tylko ktoś chce odpowiednio dobrać dane do swojej teorii zrobi to bez problemu. Dlatego tak ważna jest edukacja, własna wiedza, doświadczenie
Drugi wniosek jest taki, że jednak oprócz akcji, warto tez mieć w portfelu część bardziej stabilną i bezpieczną. Niby dającą niższą stopę zwrotu, niemniej jednak wcale te bezpieczniejsze aktywa nie powinny być pomijane budując nasz portfel inwestycyjny.
30/01/2017
GrzegorzJa też „inwestuję” w lokaty. Pewnie mam nawet trochę „lepszą” stopę zwrotu, bo wyszukuję lokaty z najwyższym oprocentowaniem. Myślę, że jak weźmie się pod uwagę inne przedziały dziesięcioletnie lub dłuższe, to inne „klasy aktywów” będą na czele, ale lokaty i tak będą w czubie tabeli. Dlatego przychylam się do zdania Remigiusza…
30/01/2017
bartek@ Grzegorz
Podobnie jak napisał Michał powyżej. Bardzo mocno liczy się własna wiedza i doświadczenia. W większości przypadków strategia buy and hold wygląda różnie. To takie „na dwoje babka wróżyła”.
Dodatkowo zgadzam się, że lokaty też powinny mieć pewną cześć w portfelu inwestycyjnym.
Przykładowo jak ktoś dopiero zaczyna przygodę z inwestowaniem to większość kapitału może trzymać w bezpiecznych instrumentach. I zacząć z małym kapitałem inwestować w akcje i z kolejnym rokiem w którym powiększy swoją wiedzę powinien zmieniać swoją strategię.
Inwestorzy powinni być elastyczni już od początku swojej przygody z inwestowaniem. Nie bawić się w kasyno, czy all in. Tylko rozsądnie wraz ze wzrostem wiedzy, dokonywać przemyślanych i rozsądnych kroków. Opierając się na rzetelnych i ogólnodostępnych danych.
Wiedzy nie przybywa nam po jednym przeczytanym artykule, tylko to wspaniała przygoda, która trwa większość życia. A z inwestowaniem będziemy mieli do czynienia przez całe życie: inwestując w wiedzę, doświadczeniem, rodzinę, na giełdzie, nieruchomości (know-how o kredytach). Po prostu opłaca się wiedzieć co dzieje się na rynku :)
30/01/2017
Grzegorz@ bartek
No to ja tak właśnie mam :-) Większość kasy na lokacie, a stosunkowo niewielkimi pieniędzmi uczę się inwestować w inne aktywa. Z tym, że trakturę to raczej jako hobby…
Sporo czasu poświęcam na naukę zagadnień zawodowych, co pozwala mi coraz lepiej zarabiać. Myślę, że to przynosi mi lepszą stopę zwrotu, niż gdybym ten czas poświęcił na naukę inwestowania.
30/01/2017
ŁukaszCiekawy wpis. Mam tylko jedną uwagę: co do obligacji skarbowych, zamiast tych notowanych na giełdzie można było kupić obligacje dostępne tylko dla inwestorów indywidualnych
http://www.obligacjeskarbowe.pl/tabela-odsetkowa/?table_id=11077
Stopa zwrotu to 62%
Czyli 3 miejsce w rankingu dla danego okresu czasowego.
30/01/2017
Grzegorz@ Bartek @ Michał i inni…
A tak z ciekawości – jaką macie średnią stopę zwrotu z Waszych inwestycji za ostatnie 10 lat?
Chodzi mi o to, czy wyższą, niż gdybyście trzymali pieniądze na lokacie czy nie?
30/01/2017
bartek@ Łukasz
U mnie zostały przyjęte obligacje zero-kuponowe, dlatego taki wynik. Oczywiście można wziąć pod uwagę obligację kuponowe przy kolejnym zestawieniu :)
30/01/2017
bartek@ Grzegorz
U mnie to za ostatni rok to koło 20% a poprzednie lata to różnie. Bo jakoś pierwszy rok inwestycji zaliczyłem z 35% na IPO Tauronu. Potem bawiłem się w AT to przeważnie wychodziłem na 0. No i teraz od 3 lat solidnie uczę się AF.
Akurat porządnej wtopy nie zaliczyłem na giełdzie, może jeden rok z 2% stratą to maks. A jak to wyglądało u Ciebie?
30/01/2017
GrzegorzI jeszcze jedno pytanie natury technicznej.
Czy wziąłeś pod uwagę efekt procentu składanego w obliczeniach np. lokat 3-6m ?
30/01/2017
bartek@ Grzegorz
Jakbyś dodał całe oprocentowanie lokaty 3-6 mc to wychodzi jakoś 38,25%
A ja policzyłem to tak:
Mam 1 złoty na początku 2007 i inwestuje do końca 2016 i z lokaty 3-6 mc wyszło mi 45,45% zysku
30/01/2017
cjJakiś czas temu robiłem porównanie klas aktywów TFI. Nie pokusiłem się niestety o piękne wykresy i tabelki, ale za to mam kilka wniosków.
http://swiatowid.blox.pl/2015/04/10-lat-w-TFI-hossa-bessa-trend-boczny-Wnioski.html
30/01/2017
ArekMam dwa zastrzeżenia do analizy, proszę popraw mnie jeśli się mylę.
1)Otóż analizując rok kryzysu 2008 piszesz że wygranym był dolar bo zyskał 20%, a złoto zachowywało się słabo bo zyskało tylko 5% – ale z tego co widzę w analizie posługujesz się cały czas ceną złota w dolarach co znaczy że w roku 2008 największy zwrot dla polskiego inwestora inwestującego złotówki dało właśnie złoto – 26%.
2)Drugą nieścisłością jest uwzględnianie w analizie zwrotu indeksu WIG20 który przypomnijmy nie zawiera dywidend, więc o ile inwestowanie w WIG20 rozumiemy klasycznie jako zakup akcji z tego indeksu (ewentualnie ETFa) to Twoja wyliczona stopa zwrotu odpowiada na pytanie jaki zysk osiągnę kupując akcje z WIG20 i wyrzucając do śmieci każdą dywidendę jaką otrzymam…
30/01/2017
bartek@ Grzegorz
Wcześniej pisałeś, że:
„Ja też „inwestuję” w lokaty. Pewnie mam nawet trochę „lepszą” stopę zwrotu, bo wyszukuję lokaty z najwyższym oprocentowaniem.”
O ile masz lepsza stopę zwrotu? Gdzie wyszukujesz lokaty? Jaką strategię przyjmujesz podczas inwestowania w lokaty?
@CJ
Z Funduszami to jest rożnie, najważniejsze są bardzo niskie koszty, które zjadają naszą składkę na początku. Aktualnie mamy dosyć spore koszta w TFI, więc ciężko było o dobry wynik…
30/01/2017
SlawekWszystko fajnie pięknie, ale ten wykres nie odzwierciedla prawdy.
Aby tak było, trzeba by było pokusić się o wysiłek i policzyć moc nabywczą pieniądza oraz jego zmiany na przestrzeni lat. Bo co z tego, że lokaty złotowe 10 lat temu nam rosły po 10% jak 6% zjadała inflacja. Albo ostatnie lata, gdzie na lokatach dają 2% ale mamy deflację.
W tym celu warto by było wyznaczyć jakiś punkt odniesienia. Takim uniwersalnym punktem mógłby być kurs średni dolara, euro, franka, juana, złota i ropy, gdzie każdy aktyw stanowiłby w roku zero sumę bazową 1 a w kolejnych latach rósłby lub spadał o kilka procent. Kurs sumy tych aktywów byłby punktem odniesienia, swoistym deflaktorem od którego odejmowałoby się lub dodawało wszystkie inne wskaźniki. Komu się chce to zrobić?
31/01/2017
bartek@ Arek
1) Dlatego warto wszystkie analizy, w tym przypadku indeksy wycenić w walucie dla odpowiedniego kraju. W którym inwestujemy.Powstanie kolejna analiza po przeliczeniu wszystkiego, tak jakbyśmy inwestowali z perspektywy inwestora w Polsce.
2) Jest indeks WIG20TR, uwzględniający dywidendy + prawa poboru.
@Sławek
Masz rację Sławku, najlepiej to tak jak napisałem powyżej, indeksy przeliczyć z USD na PLN itd.
A jeżeli chodzi o deflator to też warto o nim pomyśleć. Prawdopodobnie coś podobnego powstanie w kolejnym artykule, więc zachęcam do śledzenia bloga na bieżąco.
31/01/2017
Michał Stopka@ Łukasz
@ Ciekawy wpis. Mam tylko jedną uwagę: co do obligacji skarbowych, zamiast tych notowanych na giełdzie można było kupić obligacje dostępne tylko dla inwestorów indywidualnych
http://www.obligacjeskarbowe.pl/tabela-odsetkowa/?table_id=11077
Stopa zwrotu to 62%
Czyli 3 miejsce w rankingu dla danego okresu czasowego.
To dziwne bo w sumie Bartek opierał się na rentowności obligacji dziesięcioletnich ze stooq.pl Stworzyliśmy indeks , który zależy od rentowności ze stooqa. Ale rzeczywiście coś tam musi być do poprawy, bo tak teraz patrzę, że zwykłe zsumowanie rentowności obligacji dziesięcioletnich od roku 2007 powinno dać stopę zwrotu wysokie kilkadziesiąt procent. A dodatkowo rentowności obligacji są teraz niższe niż było dziesięć lat temu więc i sam indeks obligacji powinien być wyżej. Obgadam to z Bartkiem i poprawimy w kolejnej odsłonie stopę zwrotu dla obligacji.
@ Grzegorz
A tak z ciekawości – jaką macie średnią stopę zwrotu z Waszych inwestycji za ostatnie 10 lat?
Chodzi mi o to, czy wyższą, niż gdybyście trzymali pieniądze na lokacie czy nie?
Oczywiście, że wyższą. Po co inaczej inwestować na giełdzie? Z tym, że ja ominąłem lata 2007-wakacje 2012 bo pracowałem zawodowo w ING OFE. Tam nie mogłem mieć prywatnego rachunku akcyjnego. Co było tez jednym z powodów dlaczego zrezygnowałem:
Rezygnacja z pracy w ING OFE, czyli zrobiłem to co większość osób chciałaby zrobić, ale nie ma odwagi:-)
http://www.michalstopka.pl/rezygnacja-z-pracy-w-ing-funduszu-emerytalnym-czyli-zrobilem-to-co-wiekszosc-osob-chcialaby-zrobic-ale-nie-ma-odwagi/
@ Slawek
@ Wszystko fajnie pięknie, ale ten wykres nie odzwierciedla prawdy.
Aby tak było, trzeba by było pokusić się o wysiłek i policzyć moc nabywczą pieniądza oraz jego zmiany na przestrzeni lat. Bo co z tego, że lokaty złotowe 10 lat temu nam rosły po 10% jak 6% zjadała inflacja. Albo ostatnie lata, gdzie na lokatach dają 2% ale mamy deflację.
Rzeczywiście słuszne spostrzeżenie. Ale to może po prostu wystarczy dodać poziomi inflacji konsumentów CPI? W sumie to powinno oddać siłę nabywczą złotego (jej spadek). Co o tym myślisz?
31/01/2017
Slawekbartek
„indeksy przeliczyć z USD na PLN itd.”
To też nam nie odda prawdy. Dzisiaj wystarczy jedna akcja QE, merdanie stopą % w USA albo niepokoje na świecie i dolar skacze. A jak dolar skacze to jewropa wschodnia spada. Istnieje też silna korelacja pomiędzy chwilowymi wzrostami wartości dolara i spadkami cen ropy i złota. Przypomnij sobie, że gdy dolar kosztował 2 pln, ropa kosztowała 150 za baryłkę. Dlatego pomyślałem o tym, by uwzględnić kilka głównych walut a do tego główne surowce czyli ropę, złoto i może stal albo miedź. Generalnie około 6-8 wskaźników gdzie połowa byłaby surowcowa
Wzór obliczenia takiego deflatora byłby bardzo prosty. na przykład dane z 2007:
$ 4pln=1 eu 3,70=1 ropa 100za baryłkę=1 złoto 900za unc =1 . 1+1+1+1=4/4=1
Rok następny $ 2=0,5 eu 3,50=0,95 ropa 150=1,5 złoto 1000= 1,1 1,05+0,95+0,5+1,1= 4,05/4=1,0125
itd. I każdy kolejny rok byłby obliczany do roku bazowego zero, czyli danych z 2007
Michał
Ja nie mam zaufania do danych „miękkich”.
Sam doskonale wiesz, że ekonomiści oraz rządzący prześcigają się na całym świecie w kreatywnej księgowości. Wszystkie dane to jeden wielki fałsz i obłuda. Wiele zależy od metodologii obliczeń, a te jawnie dopuszczają fałszerstwa danych, które odbiegają od średniej. Ot wystarczy wspomnieć cięcie kominów inflacyjnych odstających od reszty przy naliczaniu inflacji ;) I to się dzieje wszędzie, eurostat GUS itd. Dopiero samodzielne wyliczenie mądrej bazy da pełny wgląd w sytuację. Tym bardziej że wtedy powinniśmy uwzględnić CPI wielu krajów, co byłoby wróżeniem z fusów. Matematyka królową wszystkich nauk. mam pewność że wyliczenie średniej z głównych światowych walut i głównych cen surowców odzwierciedli rzeczywistość najdoskonalej.
31/01/2017
MaciekO co chodzi z tym deflatorem? Czy nie jest tak, że jeżeli inflacja jest to ma taki sam wpływ na zyski z każdego aktywa?
31/01/2017
Michał Stopka@ Maciek
@ O co chodzi z tym deflatorem? Czy nie jest tak, że jeżeli inflacja jest to ma taki sam wpływ na zyski z każdego aktywa?
Jak wynika z komentarza Sławka, nie ma on zaufania do państwa polskiego. Sczególności do wskaźnika inflacji publikowanego przez GUS :)
31/01/2017
Warsztat Analityka@ Łukasz, wszyscy
Zrobiłem aktualizację obligacji, sprawdźcie jak teraz wygląda zestawienie :)
31/01/2017
Cj@bartek
Z każdą inwestycją jest różnie, a TFI mają nie tylko wadę-koszty, ale i zaletę: są dużo prostsze w obsłudze przez Polaka szaraka. Nie widzę powodu, by wnioski dla klas TFI miały odbiegać znacznie od wnioskow dla bazowych klas.
Czy teraz, czy parę lat temu zysk max. ma problem z barierą 100%. Inflacja 10 letnia jest łatwa do oszacowania. I co, uważa ktoś, że ten max wynik jest jakiś wybitny?
Ja uważam że to marna nagroda za czas, wytrwałość, wiedzę, ryzyko. Jakimś rozwiązaniem jest podążanie za trendem. Ale to wymaga jeszcze więcej wiedzy. Proste inwestycje w siebie i przemyślana konsumpcja są dużo łatwiejsze, więc ludzie nie czytają za bardzo finansowych blogów z taką wiedzą.
01/02/2017
TomekDla mnie najwzniejszy wniosek z tych danych jest taki ze polska gielda jest do bani.
To nie jest tak ze tylko czynniki lokalne polityczne spowodowaly te nedzne wyniki.
Te spolki po prostu maja slaba dynamike zyskow. Po ostatnim odbiciu WIG20 jest juz blisko 10 letnich szczytow wskaznika PE. Na mwigu jest wieksza dynamika i tam jest potencjal do wzrostu ale tez niezbyt wielki. Nie taki na duza hosse.
Mozliwe ze za kolejne 10 lat te stopy zwrotu beda wygladaly podobnie, jak nie gorzej. Bo wejda takie ryzyka jak zmniejszajaca sie podaz pracy (do 2030r zdaje sie o 3mln osob), koniec doplat UE, napieta sytuacja budzetowa.
Przeciez juz teraz, podczas tlustych lat mamy deficyt ok 3%. W 2017 moim zdaniem bedzie dokladnie 3%.
Brakuje mi w wyliczeniach pokazania ile mozna bylo zarobic na nieruchomosci przy zalozeniu kupna za gotowke.
W przypadku ktory znam to jest 6,5% rocznie a jeszcze lokal zyskal w ostatnich 3 latach o 15%. Czyli ta inwestycja biorac pod uwage ryzyka makroekonomiczne dla Polski wydaje sie byc winnerem na nastepne 10 lat.
Przede wszystkim rynek nieruchomosci jest latwiejszy do nauczenia sie niz gielda i nie wystepuje taka wolatylnosc.
Najlepiej widac to po cenach od 2007. Niby spadly o 20% przez 10 lat ale jednak tylko tyle… w dlugim terminie nieruchy maja wartosc stala w stosunku do sredniej pensji. Czyli wystarczy ze sie zainwestuje na normalnym, niewygrzanym rynku zeby cieszyc sie dodatnia stopa zwrotu.
Zeby w pelni ocenic stope zwrotu z nieruchow, nalezaloby wplywy z najmu reinwestowac w obligacje/lokaty.
Ludzie to widza i widza jaka lipa byla gielda w ostatniej dekadzie i dlatego teraz gotowka plynie w nieruchy. Moim zdaniem spore znaczenie ma ustawa o gruntach rolnych.
Wlasnie kolejna klasa aktywow sa grunty orne i lasy. I tu jest hit.
Chlop pobil na glowe nawet dobrego inwestora.
W IVq 2007 cena srednio dla Polski: 12 000
W III kw 2016: 40 000
Stopa zwrotu 333% i do tego nalezy doliczyc dzierzawe i doplaty. Albo doplaty i wzrost wartosci zasadzonego lasu ;) mysle ze z tym to bedzie 400%
A w 2007 to ARiMR mial jeszcze wiele smakowitych popegeerowskich kaskow.
W ogole od poczatku transformacji inwestycja w ziemie wygrywa ze wszystkim. Na pocz lat 90 ludzie kupowali za kilka srednich pensji i to polskich pensji piekne pola. Znam takie przypadki. Od zera do -teraz- multimilionera. Od dawnego chlopa panszczyznianego do pana na wlosciach :D
01/02/2017
RavenSuper wpis, przy podsumowaniu na końcu przydałoby się jeszcze zrobić drugie – z uwzględnieniem inflacji przez te 10 lat (prawie 22%).
02/02/2017
SlawekRaven
„Super wpis, przy podsumowaniu na końcu przydałoby się jeszcze zrobić drugie – z uwzględnieniem inflacji przez te 10 lat (prawie 22%).”
Maciek
„O co chodzi z tym deflatorem?”
Ja właśnie o tym wcześniej pisałem, bo co z tego że na danym aktywie procentowo udało się „zarobić” X procent, skoro tak realnie to wcale nie musiało tak być.
Bo co z tego że DAX „dał zarobić” prawie 20 % więcej niż SP500, skoro jewro osłabiło się wobec dolara o 35%. Czyli tak realnie to gdybyś zainwestował w Dax to zarobek byłby jednym z najgorszych w tabeli.
Co z tego że na lokatach PL można było wyciągnąć 45% skoro należy od tego odjąć 22% inflacji?
I tak dalej i tak dalej.
Do tego dochodzi kreatywna księgowość. Jak przeanalizujesz metodologię obliczania inflacji, to sam dojdziesz do wniosku że to jedna wielka ściema.
Podam przykład: GUS oblicza koszyk produktów, porównując ceny sprzed roku. I jeśli dajmy na to wszystko podrożało o około 2% a paliwo i stal o 40%, to paliwo i stal są wykreślane z obliczeń. W ten sposób rządzący kombinują, aby ukrywać realną inflację, co prowadzi do tego, że nie muszą rewaloryzować rent, emerytur i płac w budżetówce.
Aby rzetelnie zrobić artykuł porównujący zyski, istnieje konieczność uwzględnienia licznych „deflatorów”. I sama inflacja podawana przez poszczególne państwa absolutnie nic nie znaczy.
A tak poza tym to moje wnioski geo gospodarcze są teraz takie:
Dwa największe mocarstwa światowe, czyli Chiny i USA grają wspólną muzykę, polegająca na wzmocnieniu kursu dolara. Jankom jest to potrzebne by znaleźć inwestorów/frajerów na swój gigantyczny deficyt i utrzymać wiodący status dolara jako waluty stabilnej.
Chinole potrzebują silnego dolara aby za pół ceny skupować złoto, fabryki, surowce i budować jedwabne szlaki i inne strategiczne instalacje. Po prostu chcą się pozbyć hałd zielonej makulatury po dobrej cenie.
Na dłuższą metę dolar się nie utrzyma i mocno spadnie. Tym samym gorąco odradzam wszelkie aktywa w tej walucie, bo niezależnie od tego ile wzrośnie SP500 to dolar mocno się osłabi i w PLNach będziecie mocno stratni.
Jednocześnie uważam że złoty jest sztucznie zaniżony.
Popatrzcie fachowym okiem w te wszystkie fundamenty, fale eliota i cholera wie co jeszcze, a sami dojdziecie do wniosku, że nawet jak przetrzymacie papierki ze staszicem pod poduszką, to i tak zarobicie ;)
Dochodzi tez zmiana u janków. Tramp się dogada z Putinem, a wtedy wróbel wróci na zdecydowanie wyższe miejsce.
Jeśli chodzi o moje inwestycje, to moja strategia jest teraz taka:
polska zbrojeniówka i rubel. A jak kupię coś jeszcze nad czym pracuję i co analizuję to też tu wam napiszę, bo mam pewniaka na GPW :) Podpowiem że chodzi o jeden z surowców.
02/02/2017
Tomek@Slawek
Amerykanom zalezy na mocnym Dolarze? To czemu Trump otwartym tekstem krytykuje Niemcy i ich eksport przy zanizonym kursie waluty?
Dlaczego Trump mowi ze USD jest za mocny juz.
Trump przede wszystkim postrzega strefę Euro, a raczej Niemcy jako konkurenta gospodarczego. Podobnie jak Chiny. Trump chce silnej Ameryki rozdającej karty. On pragnie zmniejszyć rolę Niemiec. Pod tym względem jest również niekorzystny dla nas. My jesteśmy przywiązani do Niemiec czy ich lubimy czy nie i jedziemy na jednym wózku z nimi. Dlatego rozmowy AM z Jarkiem bedą takie ważne.
Jeśli chodzi o zbrojeniówkę Polską to oprócz Lubawy nie wiem w co chcesz inwestować.
Trump nie będzie miał sojuszu z Rosją a jedynie ustalał pojedyncze akcje, dążył do zmniejszenia napięcia.
Moim zdaniem należy głównie znów patrzeć na Grecję. Jeśli w końcu przywrócą tam Drahmę to będzie sygnał rozpadu strefy Euro. W tym obszarze walutowym powinny zostać Niemcy, Austria, Belgia, Holandia, Luksemburg. Jeśliby powołali taką odchudzoną strefę, to mogliby się integrować fiskalnie. Natomiast dla Francji, Włoch, Portugalii to byłby dramat bo ich rentowności wystrzeliłyby w kosmos.
Dlatego niestety ale koszty rozwiązania strefy euro są horrendalne. Moim zdaniem jeśli Niemcy chcą to utrzymać, będą musieli w końcu pójść na uwspólnienie długu i unię transferów. Tylko że ja myślę że Niemcy sobie poradzą z mocną Marką. Więc raczej nie pójdą na unię transferów. To oznacza prędzej czy później rozpad strefy euro.
Kolejnym problemem w tej układance europejskiej jest to że niegdyś potężne kraje jak Francja i Włochy obecnie usunęły się w cień. Oba kraje dramatycznie potrzebują reform. Być może uwolnienie się od Euro daloby im więcej konkurencyjności. Pojawiłaby się inflacja, banki centralne prowadziłyby odpowiednią dla nich politykę. Przeszłyby trochę taki szok jak Polska po transformacji ustrojowej ale potem by odpaliły.
Myślę że Europa potrzebuje rozpadu Euro. To da z automatu więcej pluralizmu we wszystkich dziedzinach i uzdrowi Europę.
02/02/2017
Michał Stopka@ Slawek
Podam przykład: GUS oblicza koszyk produktów, porównując ceny sprzed roku. I jeśli dajmy na to wszystko podrożało o około 2% a paliwo i stal o 40%, to paliwo i stal są wykreślane z obliczeń.
To bardzo ciekawe co piszesz. Możesz podać źródło że tak obliczana jest inflacja CPI przez GUS?
02/02/2017
Adam K@Slawek
„Do tego dochodzi kreatywna księgowość. Jak przeanalizujesz metodologię obliczania inflacji, to sam dojdziesz do wniosku że to jedna wielka ściema.”
A jak przeanalizujesz ją jeszcze bardziej to dojdziesz do wniosku, że to wszystko ma sens i nie ma lepszych alternatyw, a te wszystkie wyliczenia „realnej inflacji” przez stronki jak shadowstats to „jedna wielka ściema”. Po pierwsze dla mniej zarabiających to GUS zawyża inflację, bo musi robić też badania w drogich sklepach gdzie ceny są wyższe niż w dyskontach. Po drugie jak truskawki ci podrożeją o 100% bo były słabe zbiory to nie znaczy, że wartość pieniądza spadła. Ludzie w takim przypadku zamiast truskawek będą kupować banany, które nie podrożały. Jak nikt nie będzie kupował truskawek to ich cena jest bez znaczenia.
Jak weźmiemy pod uwagę inflację bazową to w ogóle wyłącza się ceny żywności i energii bo tylko zaciemniają obraz.
02/02/2017
SlawekTomek
„Dlaczego Trump mowi ze USD jest za mocny juz.”
Ja też tak uważam i o tym właśnie piszę. Tyle że jak USA i Chiny zaczną osłabiać dolara, to nagle znikną wierzyciele USA i nikt nie będzie chciał kupować ich obligacji. Przy deficycie biliona dolarów rocznie wiesz co to dla nich oznacza?Zwłaszcza że oprócz zaprzestania kupowania nowych obligacji wszyscy przestaną rolować długi, a to oznacza zapaść.
A skośni też na tym stracą, bo mają rezerwy w wysokości wielu bilionów dolarów. No i przy niskim kursie dolca ich inwestycje, ot chociażby jedwabny szlak i rura na syberię będą ich kosztowały znacznie więcej.
„Trump chce silnej Ameryki rozdającej karty”
Hugo Chaves też, ale co to zmienia? ;)
„On pragnie zmniejszyć rolę Niemiec. Pod tym względem jest również niekorzystny dla nas”
Umarł król, niech żyje król :) Jak osłabi germanię to wzrośnie rola innych krajów. Kto wie, może on czytał już o projekcie polskiego Międzymorza, które wyrośnie na trupie Niemiec?
Jemu nie uda się zgnoić całej Europy, bo wtedy wszyscy hurtem i dobrowolnie przejdą pod kuratelę Putina a jankom przestaną spłacać kredyty. No i co im zrobisz misiu?
„Jeśli chodzi o zbrojeniówkę ” Lubawa, FB Radom, tarnowskie zakłady zbrojeniowe, bumar
„Dlatego niestety ale koszty rozwiązania strefy euro są horrendalne” Owszem, ale czy dla wszystkich? Głównym wierzycielem krajów UE jest dojcz bank. jak się Grecja wyłoży to wiesz co wtedy będzie? Niemiec nie będzie. Czy teraz wiesz dlaczego akcje dojcz banku tak pikują w dół na złamanie karku od dłuższego już czasu? Upadek lehmana w porównaniu z dojczem to był mały pikuś.
Michał
CPI – tu manipulacje polegają na częstej zmianie koszyka i wagi jego elementów Dodatkowo od roku 2011 musimy stosować dyrektywę UE która zmieniła metodologię obliczeń, na bardziej korzystną, czyli zaniżającą rzeczywistą inflację.
A co do inflacji bazowej, przeczytaj to
„Ilustruje tendencje zmian cen oczyszczone z wahań p
eriodycznych i sezonowych oraz
powstałych na skutek szoków podażowych (…) Przydatność tych miar w
dużej mierze zależy od charakteru szoków, jakim podlegają ceny kategorii wyłączonych z
poszczególnych miar inflacji bazowej. ”
http://inwestycje.pl/resources/Attachment/2011/11_22/file12870.pdf
No i sam powiedz, czy takim danym można ufać, skoro GUS na legalu może wycinać co tylko zechce ze wzoru, aby opublikować takie wyniki jakie zleci im rząd?
02/02/2017
SlawekAdam K
Zakłądasz że drogie truskawki gniją na bazarach bo nikt ich nie kupuje?
To bardzo karkołomne stwierdzenie ;)
Swoim wpisem potwierdziłeś tylko, że z danymi GUS można robić wszystko co tylko się zechce, aby osiągnąć z góry założony wynik na potrzeby zleceniodawcy-szefa, czyli ministra finansów.
I tak dajmy na to, w jednym roku potaniały truskawki a podrożały banany, więc banany wycinamy ze wzoru i gra gitara. W roku następnym było odwrotnie, czyli banany potaniały a truskawki podrożały, więc wycinamy truskawki. Ostatecznie po latach takiej zabawy może się okazać, że towary są dwa razy droższe, a w kraju od lat GUS ogłasza deflację. A skoro nie ma inflacji, to nie ma rewaloryzacji płac w budżetówce i rent oraz emerytur.
Jest tak jak napisałem wcześniej, metody obliczania inflacji są podatne na manipulacje. jak dla mnie to są dane miękkie. O ile skala kłamstwa w skali rocznej może mieć małe znaczenie, o tyle po 10 latach da się mocno zauważyć. Weź się zastanów, dlaczego w PL od kilku lat mamy rzekomo deflację, a więc nasza waluta się umacnia, a jednak wobec innych walut uległa osłabieniu? Jednocześnie jak porównasz ceny w markecie na półce, to w zasadzie wszystko podrożało, zamiast stanieć… no chyba że będziesz porównywał telefon nokia 6310 i pralkę franię, które dzisiaj mają wartość jedynie kolekcjonerską ;) O dziwo… zarobki jak i konsumpcja liczone w złotych, przez dekadę poszły w górę dwukrotnie przy marginalnej inflacji. Ale jakoś nie zauważam, aby za średnią wypłatę można było kupić dwa razy więcej produktów niż przed dekadą. W połączeniu z kursem złotego, można pokusić się o wysnucie właściwych wniosków, dlaczego za dolara płacimy 4,20 a nie 2 złote.
„Są kłamstewka, kłamstwa i statystyki”
02/02/2017
Adam K@Sławek
„CPI – tu manipulacje polegają na częstej zmianie koszyka i wagi jego elementów”
Ciekawe jak bez tego policzysz zmianę cen na przełomie 15 lat takich rzeczy jak telewizory, telefony, samochody, usługę dostępu do internetu, usługi szewca itp.
02/02/2017
SlawekAdam K
Masz rację, że takie zmiany są potrzebne, ale jednocześnie powodują, że istnieje szerokie pole manewru dla statystyków. Biorąc pod uwagę że GUS jest utrzymywany z pieniędzy od rządu a prezesa GUSu mianuje również rząd, nie można powiedzieć, że ten urząd jest obiektywny a publikowane dane niezależne.
Podobnie jest z sondażami opinii publicznej.
Komorowski miał w tns obop 70% szans na wygranie z Dudą
Killary miała 92% szans na kapitol.
A Nowoczesna w jednej sondażowni miała poparcie 7% jeszcze zanim powstała i zanim ktokolwiek się dowiedział że ma powstać ;)
Ten kto płaci ten wymaga…
02/02/2017
Adam K@Sławek
„Zakłądasz że drogie truskawki gniją na bazarach bo nikt ich nie kupuje?”
Zakładam, że wysoki wzrost ceny jakiegoś dobra ma się nijak do ogólnego spadku wartości pieniądza. Jak jachty podrożeją to dalej będą się sprzedawać, ale to nie spowoduje, że mogę mniej kupić za swoją pensję.
Teorii spiskowych o GUSie nie ma co komentować. Oni nie zmieniają sobie tych rzeczy na chybił trafił tylko korzystają z realnych danych wydatków gospodarstw domowych na konsumpcję.
„Weź się zastanów, dlaczego w PL od kilku lat mamy rzekomo deflację, a więc nasza waluta się umacnia, a jednak wobec innych walut uległa osłabieniu?”
Ostatnie lata były mocno deflacyjne na świecie, a do tego kurs walut zależy głównie od innych rzeczy niż małe różnice w inflacji.
„Jednocześnie jak porównasz ceny w markecie na półce, to w zasadzie wszystko podrożało, zamiast stanieć…”
Źródło danych? Coś innego niż twój paragon?
„no chyba że będziesz porównywał telefon nokia 6310 i pralkę franię, które dzisiaj mają wartość jedynie kolekcjonerską”
No jasne bo jak coś potaniało to nie ma znaczenia, a jak wołowina podrożała to inflacja!!!!11
„Ale jakoś nie zauważam, aby za średnią wypłatę można było kupić dwa razy więcej produktów niż przed dekadą.”
A ja zauważyłem :P
„W połączeniu z kursem złotego, można pokusić się o wysnucie właściwych wniosków, dlaczego za dolara płacimy 4,20 a nie 2 złote.”
Nie ma to jak porównać kurs dolara kiedy była panika na rynku gdy ich banki upadały i teraz kiedy jest hurraoptymizm a nasz rząd się na wszystkich obraża. O a dolar jest już poniżej 4 ;)
Mniej emocji, naprawdę wszyscy nie próbują Pana oszukać, że była deflacja. To, że była nie znaczy że wydatki każdego spadły. To zależy od indywidualnego koszyka każdego z nas. Inflacja to stały wzrost w OGÓLNYM poziomie cen powodujący spadek realnej wartości pieniądza. Zmiany cen w pojedynczych dobrach nie mają tutaj tak wielkiego znaczenia.
02/02/2017
Bartek@ Wszyscy
Przygotowałem nowe zestawienie dla poprzednich 2 miesięcy. Zobaczcie sami bo wyszły naprawdę ciekawe rzeczy :)
http://warsztatanalityka.pl/zachowanie-gieldy-w-styczniu/
03/02/2017
k.Szkoda, że w tych tabelka zabrakło Bitcoina. Od oficjalnych narodzin w 2010, bodajże tylko w 2014 nie byłby absolutnym liderem.
03/02/2017
Slawekk.
Nie ma już bitcoina.
Firma się zwinęła a kasa wyparowała.
Czyli teraz były „zysk” -100% ;)