Inwestycje w majątek trwały
Poniżej podaje dwa sposoby na inwestycje w majątek trwały, które przeważnie możemy spotkać w spółkach produkcyjnych.
1) Odtworzeniowe inwestycje w majątek trwały (RFCI-replacement fixed capital investments). Inwestycje te mają na celu odtworzenie dotychczasowego umorzenia środków trwałych.
2) Dodatkowe inwestycje w majątek trwały, inaczej inwestycje w majątek trwały netto (IFCI-incremental fixed capital investments). Są to inwestycje po pokryciu amortyzacji środków trwałych, czyli realizowane ponad wymóg odtworzeniowy.
Innymi słowy inwestycje w majątek trwały netto są to inwestycje niezbędne do kontynuowania działalności oraz rozwoju wybranej firmy.
Inwestycje w majątek trwały przykład
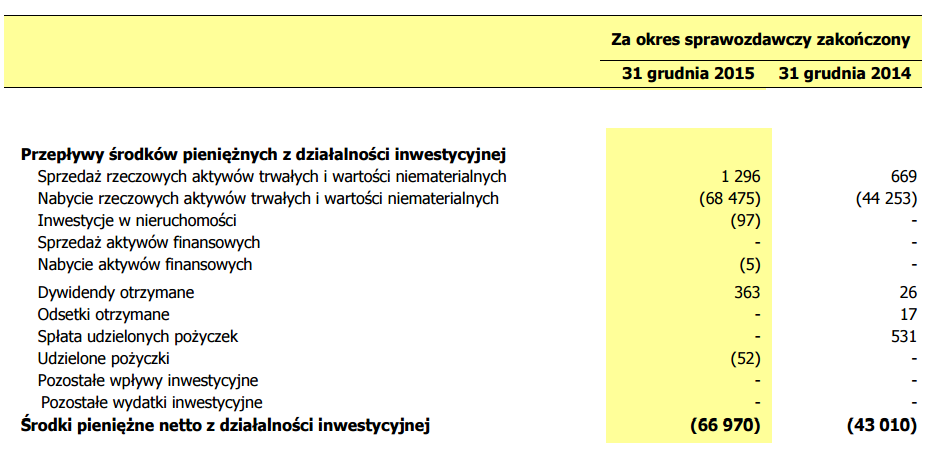
Powyżej obrazek, który zawiera część skonsolidowanego sprawozdania finansowego spółki Forte. Widzimy, że wydatki inwestycyjne w spółce wzrosły w ostatnich latach. Dlatego często wspominam na swoich szkoleniach online, że warto czytać list prezesa zarządu do akcjonariuszy. Zamieszczone są tam informację dotyczące planów spółki na kolejne lata. Może to wyjaśniać zwiększone wydatki inwestycyjne.
Poniżej wypiszę kilka kluczowych informacji z listu prezesa:
- spółka w 2015 r. przedstawiła nowy plan działania na kolejne 5 lat (umocnienie firmy poprzez integrację pionową),
- budowę nowoczesnego zakładu produkującego podstawowy surowiec wykorzystywany przez spółkę (płyty wiórowe),
- budowę nowego zakładu produkcji mebli,
- spółka podaje, że nakłady inwestycyjne na rozwój spółki do 2021 r. wyniosą 600 mln zł.
Inwestycje w majątek trwały podsumowanie
Przykład przedstawiony w tym artykule ukazuje nam sposób inwestycji w majątek trwały netto. Firma rozbuduje majątek trwały o kolejną fabrykę i zakład produkujący płyty wiórowe. Tak jak pisałem, zachęcam do dokładnego czytania sprawozdań spółki. Dzięki temu możemy uzyskać sporo przydatnych informacji. Jeżeli będziecie chcieli przejrzeć sprawozdanie to kliknijcie w ten link.
Na podstawie: „Metody wyceny spółki-perspektywa klienta i inwestora” Praca zbiorowa pod redakcją Marka Panfila i Andrzeja Szablewskiego; Poltext; Warszawa 2006
Narzędzie w excel do wyceny DCF:
Zapraszam również do zapoznania się z poniższym artykułem/ narzędziem w Excel, gdzie można zmieniać poszczególne dane i zobaczyć jak zmienia się wycena: Narzędzie w Excel do wyceny DCF firmy LUKSUS
Cały cykle edukacyjny dotyczący przykładu wyceny DCF dla firmy LUKSUS:
Przykład DCF: LUKSUS cz.1: Okres prognozy
Przykład DCF: LUKSUS cz.2: Stopa wzrostu przychodów
Przykład DCF dla LUKSUS cz.3: Obliczanie Free Cash Flow
Przykład DCF dla LUKSUS cz.4: Prognoza kosztów operacyjnych
Przykład DCF dla LUKSUS cz.5: Podatek i Inwestycje w majątek trwały netto
Przykład DCF dla LUKSUS cz.6: Kapitał pracujący
Przykład DCF: LUKSUS cz.7: Ustalenie stopy dyskontowej, czyli kosztu kapitału
Przykład DCF: LUKSUS cz.9: Podsumowanie
Uwaga: w ramach powyższego cyklu edukacyjnego stworzyłem dla Was Narzędzie w Excel, gdzie możecie na czerwono edytować poszczególne parametry wyceny DCF firmy Luksus. Zobaczyć jak wpływa to na wycenę firmy.
Narzędzie w Excel możecie pobrać, razem z wieloma innymi wartościowymi rzeczami do pobrania, po zapisie na newsletter. Kliknij w link i przejdź do sekcji 4. Moje narzędzia w Excel. Jeżeli już ktoś jest dopisany do newslettera, na końcu każdego newslettera jest akapit „Materiały do pobrania/obejrzenia”. W razie problemów napisz do mnie maila, chętnie pomogę.


 Analityk akcji/ współodpowiedzialny za wyniki inwestycyjne części portfela akcyjnego w ING OFE:



8 komentarzy “Inwestycje w majątek trwały (FCI-fixed capital investments)”
16/05/2009
agentkawitam
jakie pozycje w raporcie finansowym firmy należy podpiąć pod inwestycje w majątek trwały netto. Przyznaję, że jestem amatorem i mam problem z obliczeniem FCFE. Jest na to jakiś wzór.
Będę baaardzo wdzięczna za odpowiedź.
pozdrawiam
16/05/2009
adminHistoryczne inwestycje w majątek trwały „brutto” znajdują się w rachunku przepływów pieniężnych w przepłwach z działalności inwestycyjnej:
” (…) Wydatki
-nabycie wartości niematerialnych i prawnych oraz rzeczowych aktywów trwałych
-inwestycje w nieruchomości oraz wartości niematerialne i prawne ”
Inwestycje w majątek trwały „netto” powstają przez odjęcie od inwestycji w majątek trwały brutto amortyzacji (znajduje się również w rachunku przepływów pieniężnych, na początku, w przepływach z działalności operacyjnej)
Jeżeli natomiast chodzi o inwestycje w majątek trwały netto, które odnoszą się do przyszłości trzeba przyjąć własne założenia, inaczej te inwestycje nazywa się CAPEX (czyli Capital Expenditures):
1) Są to ekstra inwestycje, które firma musi ponieść aby się rozwijać, np. wybudować nową fabrykę, czy otworzyć nowe sklepy.
2) Generalnie (zazwyczaj) zakłada się, że inwestycje potrzebne do odtworzenia bieżących aktywów trwałych (czyli aby podtrzymać bieżacą działalnośc) są równe amortyzacji (pokrywane z niej), czyli inwestycje netto będą to tylko inwestycje z pkt 1)
04/12/2010
zbigPanie Michale,
czy Capex to nie są przypadkiem inwestycje w śr. trwałe brutto?
Czyż nie jest tak, iż w wycenach często przyjmuje się, że CAPEX będzie równy amortyzacji i dlatego obie pozycje wzajemnie się niwelują jeśli chodzi o wyliczanie FCF.
Nie widziałem ponadto, ażeby w jakiejkolwiek wycenie CAPEX był ujemny, a przecież takowy mógłby być gdyby oznaczał inwestycje w środki trwałe netto (w sytuacji, gdyby amortyzacja była większa od iwnestytcji w srodki trwałe brutto)…
04/12/2010
Michał Stopkaczy Capex to nie są przypadkiem inwestycje w śr. trwałe brutto?
proszę zauważyć, że określenie „netto” odnosi się do capexu powyżej amortyzacji. I tak rozumiany capex byłby CAPEXem brutto (odtworzeniowy+nowe inwestycje)
Czyż nie jest tak, iż w wycenach często przyjmuje się, że CAPEX będzie równy amortyzacji i dlatego obie pozycje wzajemnie się niwelują jeśli chodzi o wyliczanie FCF.
Tak często jest w analizach sell-side, natomiast niekoniecznie musi to być w konkretnym przypadku prawdziwe. Proszę zauważyć, że w miarę upływu czasu każda firma prawie nigdy nie inwestuje dokładnie tyle co amortyzacja, przynajmniej w krótkim okresie czasu, a taka różnica może mieć wpływ na wycenę.
Nie widziałem ponadto, ażeby w jakiejkolwiek wycenie CAPEX był ujemny, a przecież takowy mógłby być gdyby oznaczał inwestycje w środki trwałe netto (w sytuacji, gdyby amortyzacja była większa od iwnestytcji w srodki trwałe brutto)…
Ależ jak najbardziej tak może być i czasem jest. Mało tego, firma może sprzedawać środki trwałe, a wtedy w danym roku CAPEX może być tym bardziej ujemny
18/09/2012
SteVWitam serdecznie,
Ja również mam problem z obliczeniem pozycji inwestycje netto przy liczeniu FCFE:
Zaznaczył Pan, iż są to:
” (…) Wydatki
-nabycie wartości niematerialnych i prawnych oraz rzeczowych aktywów trwałych
-inwestycje w nieruchomości oraz wartości niematerialne i prawne ”
Kiedy licze je dla dewelopera Rank Progress SA z 2011 r. to:
– w wydatkach na aktywa trwałe mam śmieszne 461 tys.
– w nabyciu nieruchomości 198 087 tys.
I tym sposobem gdzie:
– EBIT jest na poziomie ok 150 000 tys. zł
– amortyzacja ok 1000 tys.
– zmiana kapitału obrotowego netto kosmiczne 144366 tys. zł
– finansowanie obcym -35068 tys.
FCFE wychodzi mi -220 483 tys. w roku w którym spółka była ogłoszona liderem deweloperów w zakresie rentowności i wykazała zysk netto ponad 150 mln zł..o.O
Prosiłbym o możliwą pomoc.. Jestem studentem i naprawdę ciężko mi te wycenę DCF ogarnąć w tym przypadki..
Pozdrawiam serdecznie
24/09/2012
Michał StopkaAkurat działalność deweloperska jest o tyle specyficzna, że zakup nieruchomości nie jest działalnością inwestycyjną ale operacyjną, bo służy do budowy mieszkań/biur/centrów handlowych czyli podstawowej działalności. Nie widziałem sprawozdania, ale podejrzewam, że zysk netto w takiej wysokości mógł być w dużej mierze „papierowy” przez przeszacowanie wartości projektu deweloperskiego w trakcie budowy lub ukończonego.
Warto pamiętać, że w DCF liczy się tylko prawdziwa „gotówka” a nie księgowe/papierowe zyski, które tak naprawdę nie oznaczają dopływu do firmy gotówki (dzieje się tak tylko, jeżeli dochodzi do prawdziwej transakcji sprzedaży projektu)
25/09/2012
SteVDziękuje za odpowiedź.:)
Dla mnie jest to wszystko cholernie problematyczne.
Pan pisze, że w przypadku firm deweloperskich inwestycje w nieruchomości to działalność operacyjna. Na logike jest to rzeczywiście jasne, aczkolwiek w ich sprawozdaniu z przepływów wydatki te zakwalifikowane są formalnie do działalności inwestycyjnej. Stąd dla mnie który w głównej mierze chciałby się oprzeć na wzorach jest to wszystko strasznie mylące..
Do tego trza by w tym momencie chyba zmodyfikować pojęcie „przychodów” w tym momencie, tak? Bo nie uwzględniają one operacji związanych z nieruchomościami, które w RZiS są poza działalnością podstawową (nie zaliczają się do przychodów ze sprzedaży a działalności operacyjnej)… Nie należałoby ich zatem do tych przychodów dodać?
Do tego czy problemem nie jest tutaj fakt, że okres inwestycji w nieruchomości (budowę galerii/centrum handlowego – bo taka jest główna specjalizacja Rank Progress SA)to zazwyczaj min 2 lata? Czy w takim wypadku zgodnie z zasadą współmierności przychodów i kosztów, w niektórych latach właśnie musi występować ta „wartość papierowa”? I czy to nie zaburza całej idei DCFu w tym momencie?
Cholernie ciężko stworzyć model na bazie takiej spółki.. Strasznie się wkopałem jako, że jest to ostatni etap analizy fundamentalnej i nie przewidziałem że będą takie problemy.. Teraz nie mam czasu wybrać już innej bardziej „klarownej spółki”, żeby nie stracić roku w plecy.. Jest to ostatni element w mojej pracy poza podsumowaniem.. Szlag mnie trafia ;/
25/09/2012
Michał Stopkaniestety nie mam teraz czasu, żeby się temu przypadkowi dokładnie przyjrzeć, ale za jakiś czas postaram sie to zrobić