Rachunek zysków i strat- wariant porównawczy
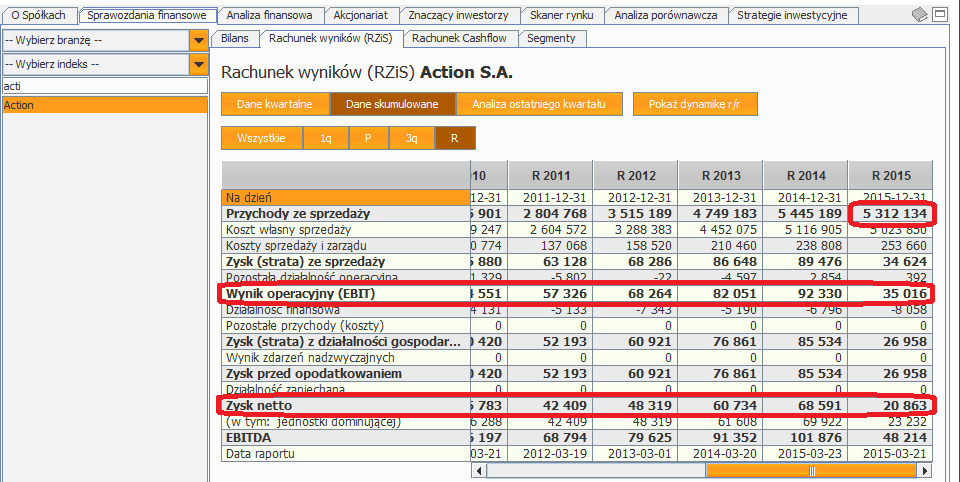
Czym różni się wariant porównawczy rachunku zysków i strat od układu kalkulacyjnego? O Wariancie kalkulacyjnym rachunku zysku i strat pisałem w artykule: Rachunek zysków i strat-wariant kalkulacyjny, natomiast tutaj znajduje się przykładowe narzędzie wykorzystujace rachunek zysków i strat spółki giełdowej.
Wariant porównawczy- obliczenia
Wariant porównawczy obliczamy w inny sposób, mianowicie: początkową pozycję rachunku zysków i strat- zysk ze sprzedaży (nie występuje zysk brutto ze sprzedaży). Pozostałe pozycje, czyli zysk z działalności operacyjnej, gospodarczej, brutto i netto oblicza się w taki sam sposób jak opisano w poprzednim artykule.
Zysk ze sprzedaży = przychody netto ze sprzedaży – koszty działalności operacyjnej
Przychody netto ze sprzedaży =
+przychody netto ze sprzedaży produktów
+zmiana stanu produktów (zwiększenie wartość dodatnia, zmniejszenie wartość ujemna)
+koszt wytworzenia produktów na własne potrzeby
+przychody netto ze sprzedaży towarów i materiałów
Koszty działalności operacyjnej=
+Amortyzacja
+Zużycie materiałów i energii
+Usługi obce
+Podatki i opłaty (w tym podatek akcyzowy)
+Wynagrodzenia
+Ubezpieczenia społeczne i inne świadczenia
+Pozostałe koszty rodzajowe
+Wartość sprzedanych towarów i materiałów
Dzięki takiemu przedstawieniu rachunku zysków i strat można analizować dynamikę oraz udział poszczególnych pozycji w całości kosztów operacyjnych. Ciekawych informacji może dostarczyć np. analiza wynagrodzeń (jak duży udział mają w kosztach) lub usług obcych (w jak dużym stopniu firma korzysta z outsourcingu).
Na podstawie:
Załącznik do ustawy o rachunkowości z 29 września 1994 r.


 Analityk akcji/ współodpowiedzialny za wyniki inwestycyjne części portfela akcyjnego w ING OFE:



0 Komentarzy “Rachunek zysków i strat-wariant porównawczy”