
Fundamentalna analiza rynku ropy naftowej
Analiza rynku ropy naftowej to kolejny ciekawy temat inwestycyjny. Zagadnienie ropy naftowej jest tym bardziej wciągające gdyż od cen ropy naftowej zależą nowożytne losy świata. Na przykład załamanie cen surowców, między innymi ropy naftowej, w latach osiemdziesiątych dwudziestego wieku, było bezpośrednią przyczyną upadku Związku Radzieckiego. Ale i Polski, która była oparta na węglu.
W ostatnich latach rewolucja łupkowa w USA przyczyniła się do kolejnego załamania cen ropy naftowej. Na temat katastrofalnych konsekwencji dla Rosji spowodowanych technologią łupkową pisałem już początkiem 2014 roku po inwazji Rosji na Ukrainę: Prawdziwe przyczyny konfliktu Rosja-Ukraina i skutki dla polskiej gospodarki i giełdy.
Dzisiaj jedna kawa może być zdecydowanie za mało :)
Analiza rynku ropy naftowej: popyt na ropę naftową
Światowa konsumpcja ropy naftowej systematycznie rośnie i obecnie wynosi ponad dziewięćdziesiąt milionów baryłek ropy naftowej dziennie. Poniżej przygotowałem dla Was wykres obrazujący światową konsumpcję ropy naftowej od roku 1980 (tysiące baryłek ropy naftowej dziennie):

Źródło: opracowanie własne na podstawie http://www.eia.gov/
Na powyższym wykresie widać ciekawą rzecz. Po znacznych wzrostach cen ropy naftowej w latach siedemdziesiątych konsumpcja ropy naftowej w wartościach bezwzględnych spadła początkiem lat osiemdziesiątych. Było to głównie skutkiem zwiększenia efektywności zużycia ropy naftowej.
W ostatnich latach mieliśmy do czynienia z tym samym efektem w krajach rozwiniętych. Przy rosnącej cenie ropy naftowej nastąpił spadek konsumpcji ropy rzędu 10-30% (USA, Europa, Japonia). Mało tego, obecny poziomi konsumpcji ropy naftowej w Japonii i Europie jest na podobnym poziomie jak trzydzieści lata temu (pomimo wzrostu gospodarczego, który od tamtego czasu nastąpił w tych krajach). W USA obecna konsumpcja jest niewiele wyższa niż w latach 80-tych dwudziestego wieku.
Na wykresie globalnego zużycia ropy naftowej nie widzimy jednak tego, ponieważ spadek zużycia ropy w krajach rozwiniętych został zrekompensowany wzrostem konsumpcji w krajach Emerging Markets.
Poniżej wykres konsumpcji ropy naftowej: kraje rozwinięte (USA, Europa oraz Japonia) oraz dwa główne kraje rozwijajaące się (Chiny i Indie). Największa konsumpcja ropy naftowej jest obecnie w USA. Wynosi prawie 20 mln baryłek ropy naftowej dziennie:

Źródło: opracowanie własne na podstawie http://www.eia.gov/
Analizując powyższy wykres, USA, Europa, Japonia, Chiny oraz Indie odpowiadają obecnie za ponad pięćdziesiąt procent światowej konsumpcji ropy naftowej. Sama Europa, USA oraz Japonia odpowiada za niecałe pięćdziesiąt procent obecnej konsumpcji ropy naftowej.
Oczywiście główny czynnik popytowy wpływający na konsumpcję ropy naftowej to wzrost gospodarczy. Znaczny spadek zużycia ropy naftowej w ostatnich latach dotyczący krajów rozwiniętych, to również, oprócz zwiększenia efektywności zużycia ropy naftowej, kryzys finansowy związany z kryzysem zadłużeniowym i credit crunch. Pisałem na ten temat ostatnio: Krach i Wojna: pięćdziesięcioletni Cykl Kondratiewa a granice kreowania długów
Popyt na ropę naftową a demografia
Na powyższym wykresie widać kolejną interesującą rzecz. Oprócz wzrostu gospodarczego kluczowym czynnikiem wpływającym na popyt na ropę naftową jest demografia. W analizie dotyczącej demografii Japonii: Demografia Japonii a demografia Polski: wpływ na giełdę, gospodarkę i inflację wskazywałem, że szczyt liczebności osób w wieku produkcyjnym nastąpił w Japonii w latach dziewięćdziesiątych. Od tego czasu konsumpcja ropy naftowej w Japonii spadła o prawie trzydzieści procent (!) pomimo wzrostu gospodarczego.
Patrząc na globalną demografię, obecnie w krajach rozwiniętych mieszka około 1 mld osób. Natomiast w krajach rozwijających około 6 mld osób. Z tego punktu widzenia popyt na ropę naftową powinien nadal zwiększać się w kolejnych latach. O ile w krajach Emerging Markets będzie wzrost gospodarczy.
Jednak i kraje EM w dłuższym terminie (kilkadziesiąt lat) nie mają też dobrej struktury demograficznej. Dotyczy to obecnie Rosji a za jakiś czas Chin.
Popyt na ropę naftową a główne zastosowanie ropy naftowej
Baryłka ropy naftowej równa się 159 litrom lub przeliczając to na galony są to 42 galony (źródło).
Poniżej grafika obrazująca co otrzymuje się z baryłki ropy, czyli z 42 galonów objętości (dane dla USA):

Źródło: http://www.eia.gov/energyexplained/index.cfm?page=oil_home#tab1
Ropa naftowa zużywana jest głównie do produkcji paliwa. Benzyna (gasoline) oraz diesel (olej napędowy) stanowią około 50% światowego zużycia ropy naftowej. W USA ten odsetek historycznie jest jeszcze wyższy (grafika powyżej). Nie ma co się dziwić, skoro podatki nakładane na paliwo są reltywnie niskie. Obecnie jeden litr paliwa w USA kosztuje trochę powyżej 2 zł (!).
Do tego dochodzi paliwo do samolotów oraz olej opałowy. W efekcie na paliwo różnego rodzaju konsumowane jest prawie dwie trzecie światowego zużycia ropy naftowej. Reszta to głównie przemysł chemiczny i różnego rodzaju chemikalia.
Podsumowując, główna część popytu na ropę naftową generowana jest w postaci zużycia paliwa. W krajach rozwiniętych rynek motoryzacyjny jest mocno nasycony. Dodatkowo cały czas postępuje proces oszczędności w zakresie zużycia paliwa. Stąd też nawet w wartościach bezwzględnych spada zapotrzebowanie na paliwo (wyjątkiem jest USA ale tutaj korzystnie działa wzrost demograficzny).
Z kolei w krajach Emerging Markets rynek motoryzacyjny nie jest jeszcze nasycony. Ale w tym wypadku kluczowy jest rozwój gospodarczy: jak szybko będzie następował.
Przy okazji warto w związku z tym zauważyć, że kluczowym czynnikiem ryzyka konsumpcji ropy naftowej jest, oprócz wzrostu gospodarczego, przestawienie się przemysłu motoryzacyjnego na przykład na silniki elektryczne.
Analiza rynku ropy naftowej: strona podażowa
Poniżej grafika przedstawiająca kraje produkujące 1 mln lub więcej baryłek ropy dziennnie. Jest to w sumie prawie dwadzieścia krajów spoza Unii Europejskiej (UE sklasyfikowano jako jeden obszar):

Źródło: https://www.cia.gov/library/publications/the-world-factbook/rankorder/2241rank.html
Analizując podaż ropy naftowej mamy dwie grupy krajów produkujących ropę naftową: kraje OPEC oraz kraje spoza OPEC.
Podaż ropy naftowej: kraje OPEC
Na temat historii krajów OPEC możecie przeczytać w wikipedii tutaj. Bardzo ciekawe spostrzeżenia można wyciągnąć na podstawie historycznych powodów powstania tego kartelu.
Poniżej lista krajów należących do OPEC. Sklasyfikowałem ją według wydobycia dziennego w mln baryłek:

Źródło: wikipedia
W powyższej tabeli dane dotyczą roku 2014. Obecnie kraje OPEC produkują około 32,5 mln baryłek ropy dziennie (źródło). Widać więc po pierwsze, że produkcja spadła o kilka mln baryłek dziennie. A po drugie obecny udział krajów OPEC w produkcji to już tylko około 1/3 udziału w rynku. To też może być odpowiedź dlaczego OPEC nie zdecydował się na obcięcie produkcji aby sztucznie wywidować ceny ropy naftowej do góry. Pewnie zdaje sobie sprawę, że przy udziale w rynku 30% nie odniosłoby to po prostu skutku.
To jest o tyle ciekawe, że w latach sześćdziesiątych OPEC miał udział w rynku ropy naftowej prawie wynoszący 50 %. Jednak po mocnym wzroście cen ropy naftowej, w latach osiemdziesiątych wzrosła produkcja ropy naftowej poza OPEC. W efekcie, pomimo tego, że Arabia Saudyjska mocno ograniczyła wydobycie a w Iranie po rewolucji też mocno spadło wydobycie ropy naftowej, ceny ropy przez dłuższy czas utrzymywały się na niskim poziomie (kilkanaście dolarów za baryłkę).
Poniżej grafika obrazująca powyższy okres. Są tutaj również pokazani główni gracze oraz wydobycie ropy naftowej w ciągu ostatnich prawie pięćdziesięciu lat (miliony baryłek dziennie):

Źródło: wikipedia
Zasoby ropy naftowej i Peak oil
Poniżej grafika obrazująca szacunki zasobów ropy naftowej. Uszeregowałem ją od najwyższych zasobów:

Źródło: wikipedia
Szacunki mówią, że zasobów ropy naftowej wystarczy na około 50 lat. Historycznie szacunki zasobów, pomimo ciągłej eksploatacji, ciągle jednak rosną.
Warto zwrócić uwagę, że szacunki zasobów zależą też od cen rynkowych ropy. Im wyższa cena tym bardziej opłaca się eksploatować obszary, które wcześniej nie były ekonomicznie zdatne do produkcji ropy. Tak na przykład było przez długi czas gdy cena baryłki ropy naftowej wynosiła 20-30 dolarów. Zmieniło się to gdy ceny ropy poszybowały znacznie wyżej.
Ponadto w miarę upływu czasu następuje też postęp technologiczny. Powoduje to, że dodatkowo rosną zasoby gdyż opłaca się eksploatować obszary, które wcześniej nie były zdatne do eksploatacji.
Dotyczy to też na przykład produkcji paliwa do środków transportu na przykład z węgla. Jest to bardzo drogi proces chemiczny, niemniej jednak przy wysokich poziomach cenowych ropy jest to opłacalne. A zasoby węgla są ogromne. Szacunki mówią, że wystarczy go na setki lat konsumpcji.
Dodatkowo warto też zwrócić uwagę, że w przyszłości dostępne będą zasoby obecnie niedostępne. Jak na przykład obszar Arktyki, gdzie prawdopodobnie znajdują się ogromne złoża ropy naftowej.
Niemniej jednak kiedyś zasoby ropy naftowej wyczerpią się. Kiedy jednak nastąpi „peak oil” (szczyt wydobycia ropy naftowej) trudno tak naprawdę powiedzieć. Jeszcze kilkanaście lat temu mówiło się, że szczyt nastąpi około roku 2010. Rok 2010 jest już za nami a ceny ropy naftowej gwałtownie załamały się pomiędzy rokiem 2014 a2016.
Tak jak pisałem powyżej kluczowym czynnikiem jest też kształtowanie się przyszłych tendencji demograficznych jak i kwestia wydajności zużycia ropy naftowej. Przykład Europy i Japonii pokazuje, że jest punkt, gdzie zużycie ropy naftowej może nawet spadać w wartościach bezwzględnych.
Warto zwrócić na to uwagę ponieważ spadek zużycia ropy w Japonii i Europie dokonał się przy prawie niezauważalnym udziale w rynku motoryzacyjnym samochodów elektrycznych. Gdyby jednak tutaj nastąpiła rewolucyjna zmiana, mogłoby sie okazać, że zasoby ropy naftowej wystarczą na znacznie dłużej niż szacunki mówiące o pięćdziesięciu latach.
Analiza rynku ropy naftowej: produkcja ropy w USA
Ważnym graczem na rynku ropy naftowej jest USA oraz rewolucja łupkowa. Doprowadziła ona do szybkiego wzrostu produkcji ropy naftowej w USA. Poniżej przygotowałem dla Was wykres, który pokazuje, że produkcja w USA bardzo szybko zwiększyła się w ostatnich latach. Od 2012 roku produkcja ropy naftowej w USA praktycznie podwoiła się:

Źródło: opracowanie własne na podstawie http://www.eia.gov/
Analiza rynku ropy naftowej: spread ropa WTI i Brent
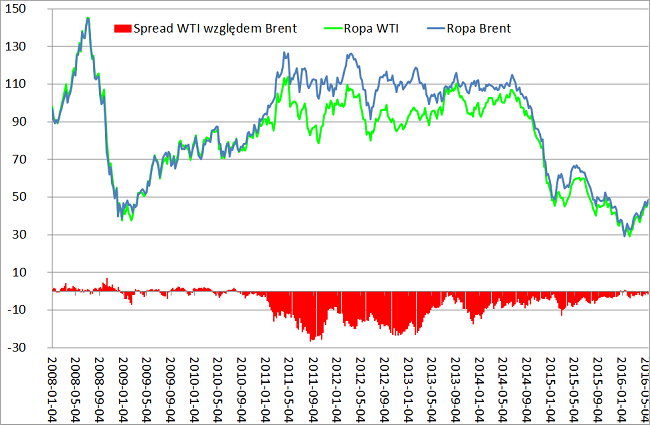
Historyczny wpływ aż tak ogromnego zwiększenia produkcji ropy naftowej w USA widać było na notowania ropy WTI w USA względem reszty świata. WTI jako lepsza jakościowo ropa notowana była historycznie parę dolarów powyżej ceny ropy naftowej na świecie. Jednak od roku 2011, czyli od momentu gdy zaczyna rosnąć produkcja ropy naftowej w USA, spread ten wynosił prawie minus (!) 30 dolarów, czyli nawet około minus trzydzieści procent (!). Zobrazowałem to na wykresie poniżej:
Źródło: opracowanie własne na podstawie stooq.pl
Ropa WTI była notowana aż z takim dystontem ponieważ historycznie USA była dużym importerem ropy naftowej. W efekcie zbudowano rurociągi naftowe, które transportowały ropę naftową z wybrzeża do wewnątrz USA. Jednak w drugą stronę rurociągi te nie działały. Odwrócenie tego procesu zajęło parę lat. Dochodziło nawet do tego, że ropę naftową z wewnątrz USA na wybrzeże transportowano bardzo drogim transportem kolejowym bo to się po prostu opłacało.
Jak widzimy na powyższym wykresie notowania ropy WTI i reszty świata bardziej wyrównały się dopiero w 2014 roku. Był to właśnie moment gdy już bez problemu można było transportować ropę WTI na wybrzeże USA. Warto dodatkowo zwrócić uwagę, że spread na ropie WTI zmniejszył się znacznie pomimo bardzo mocnego wzrostu podaży ropy naftowje w latach 2014 i 2015. A przecież dodatkowa podaż ropy w USA powinna dodatkowo obniżyć ceny ropy WTI względem reszty świata.
Analiza rynku ropy naftowej: ceny ropy a zapasy w USA
I tutaj dochodzimy do najciekawszej części Naszej analizy. Na poniższym wykresie zobrazowałem zależność pomiędzy cenami ropy naftowej a zapasami ropy w USA:

Źródło: opracowanie własne na podstawie http://www.eia.gov/
Na powyższym wykresie widać, że zapasy ropy w USA rosły już od kilku lat. Jednak ceny ropy naftowej załamały się dopiero w momencie gdy ropę WTI z wewnątrz USA można było bez problemu transportować na wybrzeże USA. Był to właśnie rok 2014, co zostało ładnie zobrazowane spadkiem spreadu na ropie WTI, o czym pisałem powyżej.
Analiza rynku ropy naftowej: produkcja a zapasy w USA
Kolejny ciekawy wykres otrzymamy gdy nałożymy na siebie dane o produkcji ropy w USA (lewa skala) oraz zapasy ropy (prawa skala). Na poniższym wykresie widać, że zapasy nie rosły gwałtownie aż do produkcji w wysokości około 8,5 mln baryłek dziennie. Taka produkcja została osiągnięta w połowie roku 2014 (od tego momentu zaczęły się też mocne spadki na cenach ropy):

Źródło: opracowanie własne na podstawie http://www.eia.gov/
Na powyższym wykresie widać, że szczyt produkcji w USA został osiągnięty przy prawie dziesięciu mln baryłek dziennie. Produkcja spadła już sporo od szczytu o około 1 mln baryłek do niecałych 9 mln baryłek dziennie. Czyli już niewiele brakuje do produkcji jaka była w połowie 2014 roku.
To może też tłumaczyć dlaczego ceny ropy po ustanowieniu dołka w okolicach 20 dolarów za baryłkę mocno wzrosły od początku 2016 roku.

W ramach inwestowania przy użyciu certyfikatów inwestycyjnych ING Turbo dostępne są też certyfikaty na surowce, między na ropę naftową (można kliknąć aby przejść na certyfikaty ING Turbo na surowce):

Więcej informacji na temat mojej współpracy z Grupą ING jak i o samych certyfikatach ING Turbo znajdziecie na końcu artykułu.
Wpływ kursu dolara na notowania ropy naftowej
Powyżej przedstawiłem analizę cen ropy naftowej biorąc pod uwagę analizę popytu i podaży ropy naftowej. To jednak nie wszystko co warto napisać co wpływa na ceny ropy naftowej. Okazuje się bowiem, że do bardzo ciekawych wniosków można dojść badając czynniki, które opisałem przy analizie złota: Fundamentalna analiza rynku złota
Kolejnym czynnikiem tłumaczącym zachowanie cen ropy naftowej jest ponownie kurs dolara. W momencie gdy dolar osłabia się względem pozostałych walut ceny ropy naftowej zachowują się dobrze. Natomiast w momencie gdy dolar umacnia się, ceny ropy naftowej zachowują się słabo. W celu unaocznienia tego efektu poniżej ponownie dwa wykresy:
Na pierwszym wykresie nałożyłem na siebie ropę naftową i indeks dolara. Lewa skala cena ropy naftowej, prawa indeks dolara:

(Kurs USD względem koszyka walut ważonego udziałami w handlu – wg danych St. Louis Fed.)
Natomiast poniżej ten sam wykres, ale dla lepszego zobrazowania zależności: indeks dolara odwróciłem skalę. Dzięki temu o wiele lepiej widać zależność pomiędzy kursem dolara a cenami ropy naftowej:

Cena ropy naftowej a giełda
Ponownie ciekawą rzecz można zauważyć, jeżeli porównamy zachowanie kursu ropy oraz indeks giełdowy w USA: S&P. Na zielono zaznaczyłe okresy hossy na giełdzie. Były takie dwa okresy. Był to okres gdy ropa naftowa słabo sobie radziła. Z kolei okres pomiędzy zielonymi obszarami to był słaby czas dla giełdy i dobry czas dla ropy naftowej.

To ciekawe bo przecież okresy wzrostów na giełdzie to czas dobry dla gospodarki (silny wzrost gospodarczy). A pomimo tego ceny ropy nie rosły. Czyżby i teraz zaczynał się podobny okres od paru lat?
Zachowanie cen ropy naftowej i ceny złota
Na postawie powyższych wykresów można dojść do kolejnego interesującęgo wniosku. Ceny złota i ropy naftowej poruszają się bardzo podobnie. Poniżej wykres, gdzie nałożyłem ceny ropy naftowej oraz ceny złota:

Źródło: opracowanie własne na podstawie stooq.pl
Mało tego, poniżej przygotowałem tabelę, gdzie policzyłem, że:
- Pomiędzy rokiem 1980 a końcem lat dziewięćdziesiątych cena ropy i złota spadła dokładnie o tyle samo od szczytu: minus 72%
- Pomiędzy końcem lat dziewięćdziesiątych a szczytem na ropie i złocie ceny ropy i złota wzrosły podobnie bardzo mocno. Z tym, że inwestycja w ropę naftową dała stopę zwrotu dwa razy wyższą niż w złoto

Fundamentalna analiza rynku ropy naftowej podsumowanie
Wygląda więc na to, że w dłuższym terminie te same czynniki, które wpływają na ceny złota, wpływają też na ceny ropy naftowej. I z tego punktu widzenia nie miało znacznia czy inwestujemy w ropę naftową czy złoto. Jedyna różnica jest taka, że ceny ropy naftowej zmieniają się bardziej gwałtownie niż złota. Przynajmniej tak było historycznie.
Z kolei w krótkim terminie na ceny ropy naftowej duży wpływ mają dane o produkcji i popycie na ropę naftową, szczególnie w USA. Liczą się też wszelkie informacje o przestojach czy zakłóceniach związanych z wydobyciem ropy. Na przykład wszelkiego rodzaju niepokoje społeczne czy decyzje polityczne, jak na przykład zniesienie sankcji na Iran.
Warto też zwrócić uwagę, że szacunki mówią, że koszty produkcji ropy łupkowej w USA wynoszą około 50-60 dolarów. Widać więc, że jeżeli ceny ropy naftowej utrzymają sie na dłużej powyżej tych poziomów, USA ponownie będzie generowało sporą podaż ropy naftowej.
Ciekawe linki dotyczące ropy naftowej
I na zakończenie linki jeżeli ktoś chciałby dodatkowo zgłębić kwestie ropy. Analiza rynku ropy naftowej zajęła mi sporo czasu. Podczas jej przygotowywania dla Was trafiłem na wiele bardzo interesująych stron internetowych. Może kogoś z Was dodatkowo naprowadzą na ciekawe wnioski.
- Brent Crude, WTI Crude, Dubai Crude (rodzaje ropy naftowej w podziale na region wydobycia)
- List of countries by proven oil reserves (jest tutaj lista krajów a przy najważniejszych z nich jest dodadatkowo link bezpośrednio przekierowujący do analizy zasobów ropy naftowej)
- Arctic refuge drilling controversy
- Peak oil
- Hirsh report (analizy wskazujące kiedy miał być/będzie peak oil)
- Kiedy zabraknie ropy?
- Global Energy Statistical Yerbook
- U.S. Energy Information Administration
- Internati target=”_blank”ona Energy Agency
- Central Inteligence agency
- Gasoline and diesel usage and pricing
- Petroleum Industry
- Oil deplation
- Resource curse (artykuł tłumaczy dlaczego kraje bogate w surowce mają problemy gospodarcze jak i często dominuje brak demokracji)
- Tight oil (o ropie łupkowej)
- Energy crisis (o kryzysach energetycznych)


 Analityk akcji/ współodpowiedzialny za wyniki inwestycyjne części portfela akcyjnego w ING OFE:



18 komentarzy “Fundamentalna analiza rynku ropy naftowej”
01/06/2016
Rafał„kluczowym czynnikiem ryzyka konsumpcji ropy naftowej jest, oprócz wzrostu gospodarczego, przestawienie się przemysłu motoryzacyjnego na przykład na silniki elektryczne.”
To nie takie oczywiste ani nie nastąpi tak szybko jak się może wydawać.
Po pierwsze to energia elektryczna jest głównie produkowana z paliw kopalnych, więc i tak trzeba je spalić. A po drugie proces: spalenie paliwa -> produkcja energii elektrycznej w elektrowni -> przesłanie do odbiorcy -> naładowanie akumulatora -> jazda autem (zużywanie się akumulatora), jest bardziej kosztowny niż: spalenie paliwa w silniku -> jazda autem. Tylko pozornie wydaje się to tańsze, a główna część kosztów w paliwie to podatki.
Z technicznego punktu widzenia, to w samochodach elektrycznych nie jako tako elektryka i silnik jest problemem ale akumulator.
Póki nie zostanie opracowany akumulator który jest:
tani w produkcji, ma dużą pojemność względem masy i objętości i jest trwały, to nie ma obaw, że transport elektryczny zastąpi spalinowy. Obecnie akumulator jest drogi w produkcji – (znacznie droższy niż zbiornik paliwa), w 1 kg oleju napędowego jest ponad 18 razy więcej energii niż 1 kg akumulatora litowo-jonowego – czyli takiego typu jak w każdym telefonie komórkowym. Trwałość akumulatora to kilka lat a trwałość zbiornika paliwa to całe „życie” samochodu – od produkcji do złomowania.
01/06/2016
BartekCiekawe jest to, że w Japonii używają coraz mniej energii na przestrzeni lat a GDP rosło: https://en.wikipedia.org/wiki/Energy_in_Japan#/media/File:Japan_energy_and_GDP.svg
W latach 1970-80 zdecydowanie ponad GDP a teraz spread się rozszerza.
Dodatkowo coraz więcej wykorzystywanej energii jest z paliw kopalniach, widocznie technologia dobrze wpływa na zużycie.
https://en.wikipedia.org/wiki/Energy_in_Japan#/media/File:Electricity_Production_in_Japan.svg
Tutaj jest ciekawy artykuł na temat zużycia energii i GDP przez wiele krajów, może Chiny też zaczną efektywniej wykorzystywać energie i nie będzie kontynuacji popytu.
http://oilprice.com/Energy/Energy-General/Decoupling-GDP-Growth-And-Energy-Growth-Is-It-Possible.html
Autorze co sądzisz na ten temat?
PS. Już prawie jesteś mistrzem excela, wykresy coraz lepsze :)
01/06/2016
NINOMichale,
Umknęła ci bardzo istotna rzecz w analizie. Otóż chodzi o embargo na eksport ropy przez USA. Obowiązywało ono przez ponad 40 lat i zostało zniesione dopiero w zeszłym roku. To dlatego te spready WTI-Brent były takie absurdalne, jak również ceny światowe uległy takiemu załamaniu.
Mnie osobiście w temacie ropy najbardziej fascynuje fenomen Wenezueli. Kraj o największych rezerwach ropy (prawie 20% potwierdzonych światowych zasobów) cierpi głód, brak prądu itp. Pod względem gospodarności porównanie do Norwegii robi na mnie niesamowite wrażenie (zresztą nawet porównanie do Saudów powala na kolana). Zwyczajnie socjalizm i głupota ludzka w akcji. Cieszmy się że u nas nie nie wyszło z łupkami – byłby dramat.
01/06/2016
MichalZabrakło nałożenia cen ropy na pozycje spekulacyjne hedge fundów np. w okresie 2014-2016
01/06/2016
MichalZabrakło nałożenia pozycje spekulacyjnych hedge fundów na notowania ropy w krótkim okresie. Miałbyś odpowiedź dlaczego ropa rośnie. Plus akapit o contango i ilości statków z ropą na morzach.
01/06/2016
Tomek>>Zabrakło nałożenia pozycje spekulacyjnych hedge fundów na notowania ropy w krótkim okresie. Miałbyś odpowiedź dlaczego ropa rośnie. Plus akapit o contango i ilości statków z ropą na morzach.
Mógłbyś opisać wyjaśnić swoją opinię nieco szerzej?
Bardzo jestem tego ciekawy.
01/06/2016
MichalTomek: strona 8
http://www.opec.org/opec_web/static_files_project/media/downloads/publications/MOMR%20April%202016.pdf
i contango:
http://www.zerohedge.com/news/2016-03-12/why-oil-producers-dont-believe-oil-rally-credit-suisse-explains
02/06/2016
Michał Stopka@ Rafał
@ Po pierwsze to energia elektryczna jest głównie produkowana z paliw kopalnych, więc i tak trzeba je spalić. A po drugie proces: spalenie paliwa -> produkcja energii elektrycznej w elektrowni -> przesłanie do odbiorcy -> naładowanie akumulatora -> jazda autem (zużywanie się akumulatora), jest bardziej kosztowny niż: spalenie paliwa w silniku -> jazda autem. Tylko pozornie wydaje się to tańsze, a główna część kosztów w paliwie to podatki.
Do tej pory tak było ale niekoniecznie tak musi być w przyszłości. Warto zwrócić uwagę, że w Europie Zachodnie coraz bardziej rozwijają się na przykład przydomowe elektrownie ze źródeł odnawialnych. Ale i z takiej formy korzysta też coraz więcej firm.
Jest to o tyle ważne, oprócz ekologii, że w cenie energii dużą część stanowi jej transport z elektrowni do końcowego odbiorcy. Stąd też OZE docelowo może być bardzo konkurencyjne względem produkcji energii z kopalin.
I proszę sobie teraz wyobrazić, że możemy do takiego domowego OZE podłączyć elektryczny samochód.
@ Z technicznego punktu widzenia, to w samochodach elektrycznych nie jako tako elektryka i silnik jest problemem ale akumulator.
Tak to prawda, ale proszę zauważyć, że kiedyś dużym problemem w rozwoju telefonii komórkowej były właśnie baterie. Z czasem jednak bardoz mocno spadły koszty produkcji baterii. I to samo może stać się z bateriami do samochodu.
Jeżeli piszemy jednak o poowdach dlaczego samochody elektryczne mogą nie podbić szybko rynku samochodowego to powód może być inny. Po prostu jest lobby producentów energii z kopalin. I oni mocno lobbują aby nic się w tym zakresie nie zmieniło. Po prostu mocno utrudniają rozwój energii i samochodów technologicznie nie z kopalin. Gdyb nie to cały proces byłby pewnie już znacznie bardziej zaawansowany między innymi u porducentó samochodów jak i po stronie wsparcia rządów
@ Bartek
@ Ciekawe jest to, że w Japonii używają coraz mniej energii na przestrzeni lat a GDP rosło: https://en.wikipedia.org/wiki/Energy_in_Japan#/media/File:Japan_energy_and_GDP.svg
Tak, to pokazuje, że gospodarka może bardzo mocno zwiększyć efektywność zużycia energii
@ Dodatkowo coraz więcej wykorzystywanej energii jest z paliw kopalniach, widocznie technologia dobrze wpływa na zużycie.
https://en.wikipedia.org/wiki/Energy_in_Japan#/media/File:Electricity_Production_in_Japan.svg
Nie, akurat tutaj to jest katastrofa tej elektrowni atomowej. Przez co wyłączyli elektrownie atomowe i musieli konsumować energię z kopalin. To był bardziej ruch na stysku katastrowy/polityka. To samo zrobiły przecież Niemcy ostatnio.
@ Tutaj jest ciekawy artykuł na temat zużycia energii i GDP przez wiele krajów, może Chiny też zaczną efektywniej wykorzystywać energie i nie będzie kontynuacji popytu.
http://oilprice.com/Energy/Energy-General/Decoupling-GDP-Growth-And-Energy-Growth-Is-It-Possible.html
No właśnie to też może być ważny czynnik w kolejnych latach
@ NINO
@ Umknęła ci bardzo istotna rzecz w analizie. Otóż chodzi o embargo na eksport ropy przez USA. Obowiązywało ono przez ponad 40 lat i zostało zniesione dopiero w zeszłym roku.
Tak, rzeczywiście zapomniałem o tym napisać. Ale to chyba nie jest aż tak istotne. Po pierwsze dlatego, że chyba cały czas USA niewiele eksportuje ropy. A po drugie, że eksport nie jest w ogóle istotny w USA gdy oni masę ropy naftowej importują. Stąd tez wystarczyło tylko aby USA przestało część ropy naftowej importować i zastąpić import produkcją krajową. To już wystarczyło do wywarcia wpływu produkcji w USA na rynek światowy bo spadł popyt USA na rynku światowym
@ Cieszmy się że u nas nie nie wyszło z łupkami – byłby dramat.
Tak, jak patrzę na zachowania niektórych polityków, to też dochodzę do tego samego wniosku :)
@ Michal
@ Zabrakło nałożenia pozycje spekulacyjnych hedge fundów na notowania ropy w krótkim okresie. Miałbyś odpowiedź dlaczego ropa rośnie. Plus akapit o contango i ilości statków z ropą na morzach.
Rzeczywiście ciekawe wnioski
02/06/2016
Michał Stopka@ Rafał
Właśnie jeden z czytlenikówn na Facebooku wrzucił link o tym jak wzrasta liczba aut elektrycznych na świecie. Prognozy mówią, że niedługo już spora część samochodow nowych to będzie sprzedaż samochodów elektrycznych: http://cati.org.pl/tik/w-2020-roku-co-trzecie-kupowane-auto-bedzie-elektryczne/
Ten czytelnik pisze też, że np. w Holandii już niedługo może być w ogóle zakazany sprzedaż samochodów spalinowych.
05/06/2016
Adam RDzięki za kolejny ciekawy artykuł! :)
05/06/2016
Michał Stopka@ Adam R
Znowu dziękuję za dziękuję :)
06/06/2016
Michał StopkaOd 2025 roku w Norwegii ma zostać zakazana sprzedaż samochodów zasilanych benzyną i olejem napędowym.
Obecnie około jedna czwarta samochodów w Norwegii jest zasilana prądem elektrycznym. Kraj ten jest ogromnym producentem energii odnawialnej – ponad 99 proc. prądu wytwarzane jest przez elektrownie wodne.
Liczba samochodów na prąd w Norwegii wzrosła wraz z pojawieniem się elektrycznej wersji popularnego Volkswagena Golfa.
Za 9 lat możesz nie móc kupić w tym kraju auta na benzynę
http://businessinsider.com.pl/technologie/norwegia-zakaze-sprzedazy-aut-na-benzyne-stawia-na-prad-elektryczny/mpmeqcm
07/06/2016
Michał StopkaRobi się ciekawie:
„Tchórzewski: za 10 lat milion samochodów elektrycznych w Polsce”
http://stooq.pl/n/?f=1061023
21/07/2016
JanOdnawialne źródła energii wątpliwe, by w niedługiej przyszłości były w stanie zagrozić ropie na globalną skalę. Popyt na ropę chyba wciąż rośnie, tylko Michale, wiele z Twoich wykresów i danych jest nieaktualnych. Ostatnio natknąłem się na inne opracowanie, w którym wartości wydobycia są znacząco inne, to samo odnośnie poziomów w magazynach. http://tlustekoty.pl/trendy-na-rynku-ropy-naftowej-analiza/
Czy mógłbyś napisać jak analizować Twoje dane i wyciągać wnioski, gdy rynek ropy działa głownie na zasadzie popytu i podaży?
21/07/2016
Michał Stopka@ Jan
Jak to nieaktualnych? Praktycznie wszystkie są albo z 2015 albo najpóźniej z 2014. Co masz na myśli?
@ Czy mógłbyś napisać jak analizować Twoje dane i wyciągać wnioski, gdy rynek ropy działa głownie na zasadzie popytu i podaży?
Jak popyt przewyższa podaż ceny powinny rosnąć. Jak jest na odwrót to spdać :)
06/08/2016
TomaszPanie Michale,
Czytałem Pana ostatni wywiad na temat analizy fundamentalnej i mam jedną wątpliwość.
Mianowicie jak ma sie wg. Pana udział techników do fundamentalistow. Zapytam w kontekście ropy, ponieważ ja ostatnio śledzę. Technicznie wykres może zbudować ORGR o zasięgu 60$, fundamentalnie po ogarnieciu pożaru w Kanadzie, wydobycia w Libii i Nigerii, wzrostu wwydobycia w krajach opec, małemu popytowi jak na okres wakacyjny w usa (delikatny wzrost zapasów ropy i kilkotygodniowy wzrost zapasów destylatow, skasowany dopiero w zeszłym tyg.) ropa powinna kosztować wg. Mnie 37-42 dolary (brent).
Co jest wg. Pana realnym scenariuszem? Technicy i teoria o ORGR na 60$ czy fundamentalisci i realia rynkowe? Po reakcjach na dane widać że fundamenty działają, Ale rajd z 37 na 52 dolary za baryłkę już było lekkim oderwaniem.
Czy na prawdę nie zwraca Pan żadnej uwagi na „czynniki” techniczne?
08/08/2016
Michał Stopka@ Tomasz
„czynniki” techniczne to tylko kwestia wyniku realizacji takich a nie innych czynników fundamentalnych.
Bez odpowiedniego, realizowanego scenariusza fundamentalnego, nie może mieć realizacja tego co technicy chcą wyczytać z kresek.
Na przykład aby ORGR nie zrealizowało się musi Pan mieć rację co do oceny sytuacji fundamentalnej. Jeżeli ma Pan rację, są spore szanse, że ORGR nie będzie.
Proszę jednak pamiętac, że Pana ocena fundamentów może być błędna. A co, jeżeli np. luźna polityka monetarna banków centralnych ostatecznie ruszy gospodarką chinską czy europejską?
A bierzee Pan pod uwagę ostatnie mocne luzowanie Banku Anglii z powodu Brexit? I jak to wpłynie na gospodarkę światową?
To tylko przykłady. Analiza fundamentalna zawsze ma rację ostatecznie. Trzeba jednak pamięatć, że naliza fundamentalna wcale nie jest taka prosta bo trzeba mieć rozkminione wiele rzeczy: sporo czasu nad tym posiedzieć. Wiele czynników fundamentlnych jest ze sobą powiązanych. Trzeba wiedzieć jak one nawzajem na siebie wpływają. I co to oznacza przy konkretnej analizie.
Trzeba też wziąć pod uwagę takie rzeczy jak opisałem powyżej: na przykład wpływ kursu dolara na notowania surowców. To też jest analiza fundamentalna.
25/08/2016
ArturWitam
jak zawsze ciekawy artykuł z którego można wiele się dowiedzieć.
Mam pytanie do Michała dotyczące zależności certyfikatu np na ropę od kursu dolara.
W biurze maklerskim operujemy w walucie PLN, notowania ropy są w USD.
Pytanie : czy jak notowania ropy są stałe to wartość certyfikatu rośnie w przypadku spadku dolara czy może wartość certyfikatu spada?
Czy jest jakiś wzór na to ?
Załóżmy , że mówimy o certyfikacie Long np RCFL3OIL.
Pozdrawiam
Artur