
Obligacje skarbowe stopy zwrotu versus lokaty: ile można zarobić?
Ostatnio podzieliłem się z Wami moimi spostrzeżeniami na co warto zwrócić uwagę konstruując własną strategię inwestycyjną: Jak inwestować bezpiecznie i zyskownie: własna strategia inwestycyjna. W ramach oszczędzania/inwestowania, budując część bezpieczną portfela inwestycyjnego, Polacy biorą zazwyczaj pod uwagę tylko i wyłącznie lokaty. A przecież są też obligacje skarbowe. Mają one kilka zalet. Chociażby można w nie lokować spore sumy i to na całkiem przyzwoity procent. Jak wyglądają obligacje skarbowe stopy zwrotu w zestawieniu z lokatami? Gdzie można więcej zarobić? Na obligacjach czy lokatach? Poniżej analiza Bartka w tym zakresie. Mam nadzieję, że naprowadzi Was na ciekawe spostrzeżenia. W razie pytań/wątpliwości piszcie w komentarzach: Bartek chętnie pomoże Wam w kwestiach związanych z obligacjami bo temat jest dosyć obszerny. A tak przy okazji mam pytanie. Inwestujecie w obligacje? Tak? Nie? Dlaczego?
W ramach Naszej misji zbudowania z Polski drugiego Londynu: Zróbmy z Polski drugi Londyn Bartek do tej pory poruszył już sporo zagadnień. Kwestię obligacji Skarbu Państwa/wyceny obligacji omówił w sześciu wpisach w ramach cyklu edukacyjnego „Droga inwestora”. Składa się on z następujących zagadnień (przy artykule poruszającym kwestię obligacji dałem znak <<< tutaj):
- Droga inwestora: od początkującego do mistrza
- Droga inwestora: podstawy
- Jak zbudować oszczędności na emeryturę
- Długoterminowa inwestycja: giełda? fundusz? lokata? Analiza kosztów opłat za zarządzanie aktywami w funduszach inwestycyjnych
- Jak zdobyć kapitał na inwestowanie: podwyżka 100/500/1000 złotych
- Jak inwestować w akcje: podstawy
- Jak inwestować w obligacje <<< tutaj
- Jak kupić obligacje skarbowe na rynku pierwotnym <<< tutaj
- Bony skarbowe i pieniężne: rynek pieniężny
- Obligacje korporacyjne: co warto wiedzieć?
- Jak inwestować w obligacje skarbowe: podstawy <<< tutaj
- Fundusz Inwestycyjny: co warto o nim wiedzieć?
- ETF
- Kontrakty terminowe
- Opcje
- Forex
- Produkty strukturyzowane
- Analiza techniczna
- Analiza fundamentalna
- Bilans
- Rachunek zysków i strat
- Cash flow
- Podstawy makroekonomii
- Wartość pieniądza w czasie <<< tutaj
- Beta
- Jak złożyć zlecenie kupna instrumentu finansowego
- Surowce
- Waluty
- Roczna kapitalizacja (stopa zwrotu) z inwestycji: co warto wiedzieć?
- Excel w inwestowaniu
- Psychologia w inwestowaniu
- odroczona gratyfikacja
- Wyznaczanie celów (również noworocznych)
- błędy poznawcze
- typy charakteru
- Droga inwestora: osoba zaawansowana
- Obligacje
- Wycena obligacji: obligacje zero-kuponowe/ obligacje kuponowe <<< tutaj
- Jak wycenić obligacje: wpływ czasu na cenę obligacji + kupony kwartalne i półroczne <<< tutaj
- Cena czysta/cena brudna obligacji
- Czas trwania obligacji
- Wypukłość obligacji
- Kolejne kalsy aktywów, np. akcje: po zakończeniu poziomu podstawowego
- Obligacje
- Droga inwestora: mistrz
- Obligacje
- Obligacje zamienne na akcje
- Strategie zarządzania portfelem obligacji
- Obligacje
Autorem poniższej analizy jest Bartek Stempel. Autor bloga WarsztatAnalityka.pl:
Marzeniem Bartka jest zbudowanie wspólnoty ludzi, którzy będą w mniejszym lub większym stopniu wspierać swój rozwój ekonomiczny i nie tylko. Żebyśmy byli w stanie wymieniać się wartościami, które budują. W szczególności budują nas samych w długim terminie.
Główne obszary, które Bartek porusza w formie cykli edukacyjnych, to: budowa kapitału, omawiająca wiedzę o tym jak budować swój kapitał ludzki i pieniężny. Niezbędnik bankstera, zapewnia potrzebną wiedzę do zrozumienia jak działa system bankowy i świat finansów. A droga inwestora pokazuje jakiej wiedzy potrzebujemy, żeby w przyszłości móc dobrze zarządzać swoimi finansami/inwestycjami.
Uwaga: Poniższą analizę jak i kolejne comiesięczne analizy dotyczące oszczędzania/inwestowania w lokaty oraz obligacje skarbowe znajdziecie co miesiąc u Bartka na jego blogu tutaj Bezpieczne inwestowanie.
Obligacje skarbowe stopy zwrotu versus lokaty: wstęp
Ostatnimi czasy zacząłem pisać intensywniej o obligacjach skarbowych. Szukając alternatyw do lokat, dzisiaj przyjrzymy się aktualnej emisji oferowanej przez Skarb Państwa. Z uwagi na fakt, że większość z Was posiada zdywersyfikowane portfele. W szczególności trzymacie się podstawowej zasady finansów osobistych: część portfela inwestycyjnego powinna być zainwestowana zgodnie z zasadą minimalizacji ryzyka i ochrony kapitału. Jest to uniwersalna zasada mająca zastosowanie w wielu obszarach, a szczególnie dotyczy funduszu bezpieczeństwa: Jak inwestować: Moje cele i ograniczenia inwestycyjne. Strategia finansów osobistych a strategia inwestycyjna.
To jest comiesięczna, cykliczna analiza w ramach wniosków płynących z trzech cykli edukacyjnych: 1) Droga inwestora 2) Niezbędnik bankstera 3) Budowa kapitału:
Raz w miesiącu praktycznie piszę dla Was o:
- Bezpiecznym inwestowaniu: Bezpieczne inwestowanie kwiecień 2017 Lokaty, obligacje, fundusze<<< jesteś tutaj
- Klasach aktywów: Zachowanie giełdy w lutym + od początku roku (analiza klas aktywów)
- Działaniach RPP: Posiedzenie RPP 7-8 marca 2017, co dalej ze stopami procentowymi?
- Najnowszych trendach na inflacji: Inflacja w lutym 2017 + 2,2% r/r i 0,3% m/m powyżej oczekiwań
- Działania FED: Podwyżka stóp procentowych w USA: FOMC podnosi stopy o 0,25 pkt.
- Działania Europejskiego Banku Centralnego: Posiedzenie EBC 9 marca 2017 r.
Obligacje skarbowe stopy zwrotu versus lokaty: wysokość depozytów
Na początku zerknijmy jak kształtowało się średnie oprocentowanie depozytów w lutym. Powiem Wam szczerze, że liczby nie zachwycają…

Jak możemy zauważyć na wykresie powyżej, średnie oprocentowanie dla depozytów do 2 lat włącznie spada nam nieprzerwanie od 2009 roku. Aktualnie w lutym stawka średniego oprocentowania dla depozytów do 2 lat wyniosła 1,5% a powyżej 2 lat 2,2%. Zgodnie z danymi na powyższym wykresie.
Obligacje skarbowe stopy zwrotu versus lokaty: moja strategia
Osobiście to czekam na wypłacenie premii z mojej lokaty w Toyota do 14 kwietnia, którą założyłem pod koniec 2016 roku na 130 dni. Szczegółowo pisałem o niej tutaj: Jak zarobić kilka tysięcy złotych: praktyczne przykłady budowania kapitału.
Dodatkowo nadal posiadam lokatę na start w NestBank na 4%.
Tak naprawdę na rynku niewiele się zmieniło. Jeżeli miałbym teraz do 10 tys. złotych to założyłbym konto osobiste Nest Banku, które i tak jest totalnie darmowe bez żadnych wymagań czy haczyków (prowadzenie, przelewy, wypłaty z bankomatów itd.). Dodatkowo dostajemy trzymiesięczną lokatę na 4% na lokacie na start. I dodatkowo możemy założyć sobie konto oszczędnościowe dla nowych środków do 2,6% na 24 miesiące:
>>>Mój link afiliacyjny Nest konto<<<
>>Mój link afiliacyjny Nest lokata Witaj na 4%<<<
Drugą bardzo ciekawą opcją jest promocja Millenium 360, która powróciła. Gdzie możemy zgarnąć 360 złotych za płatność kartą 2% (do 30 złotych miesięcznie) i płatność blikiem 5% (do 30 zł miesięcznie). Razem możemy zyskać 360 złotych (6x60zł). Dodatkowo do konta mamy bardzo ciekawe konto oszczędnościowe do 100 tys. 2,5% na 3 miesiące. Warunki do konta są mało wymagające, żeby mieć całkowicie darmowe konto wystarczy: 1000 zł/mies wpływów + 1 płatność kartą do konta/blikiem w mies.
>>Mój link afiliacyjny Millenium<<<
Pamiętajcie promocja na koncie oszczędnościowym trwa od 29 stycznia do 22 kwietnia 2017 r. włącznie. A promocja 360 zł do konta 360 trwa do 30.06.2017 r.
Z kolei jeżeli miałbym teraz większe środki do zainwestowania do 100 tys. zł to założyłbym:
Lokatę Happy Plus w IdeaBanku, która oferuje 3% na 3 miesiące bez zakładania konta do 100 tys. złotych.
>>>Mój link afiliacyjny Lokata Happy Plus IdeaBank<<<
Dla osób poszukujących dobrych promocji z warunkami to polecam rozważyć:
- konto eurobank , gdzie możemy zyskać do 720 złotych za płatność kartą
>>>Mój link afiliacyjny EuroBank<<<
Obligacje skarbowe stopy zwrotu
Jeżeli jesteś początkujący to tutaj znajdziesz wszystkie artykuły o obligacjach w kolejności:
- Jak kupić obligacje Skarbowe: rejestracja, aktywacja, zakup
- Jak inwestować w obligacje: przegląd najważniejszych rzeczy
- Jak inwestować w obligacje skarbowe: podstawy
Na rynku lokat aktualnie jest dosyć słabo, więc warto przyjrzeć się ofercie złożonej przez Skarb Państwa w postaci obligacji skarbowych:
- Obligacje skarbowe na stały procent 2 letnie: 2,1%
- Obligacje skarbowe zmienno-procentowe 3 letnie: 2,2% (Wibor 6m + marża)
- Obligacje skarbowe indeksowane inflacją 4 letnie: 2,4% (Inflacja CPI r/r + marża)
- Obligacje skarbowe emerytalne indeksowane inflacją 10 letnie: 2,7%
Dodatkowo jak ktoś jest beneficjentem 500+ to może uzyskać dodatkowe korzyści z obligacji. Zaproponowane przez Skarb Państwa:
- Obligacja skarbowa rodzinna indeksowana inflacją 6 letnia: 2,8%
- Obligacja skarbowa rodzinna indeksowana inflacją 12 letnia: 3,2%
Bardzo ciekawą opcją jest obligacja indeksowana inflacją. Jednakże wraz z niepewnością i dodatkową zmienną jaka jest inflacja stworzę kolejny artykuł. W którym przedstawię Wam kilka scenariuszy. Gdzie dokładnie sobie policzymy (najlepszy, średni i najgorszy scenariusz). Jako inwestorzy powinniśmy powoli wdrążać się w tematykę podejmowania decyzji w momencie niepewności.
Analiza just jest: Inwestycja w obligacje skarbowe: ryzyka, szanse, wyliczenia. Między innymi inwestując w dziesięciolatki, po roku można by uzyskać, przy ostatnim poziomie inflacji, nawet 3,7% rocznie (!)
Obligacje skarbowe stopy zwrotu versus lokaty: podsumowanie
Powyżej wskazałem moje typy. Kompleksowa analiza co i gdzie obecnie możecie uzyskać w poszczególnych bankach jest poniżej. Ale może macie inne spojrzenie na bezpieczne inwestowanie? Piszcie w komentarzach jaką strategię przyjmujecie.
Uwaga:
- W poniższej tabeli, przy części kont znajdziesz moje linki afiliacyjne bo akurat są one dostępne w afiliacji. Korzystanie z moich linków afiliacyjnych, nic Was to nie kosztuje a dzięki temu będę mógł kontynuować moją misję związaną z szeroko pojętą edukacją finansową i rozwijać moją stronę www.WarsztatAnalityka.pl
- Jeżeli nie widzisz poniżej linków afiliacyjnych, jest to spowodowane programem, który blokuje reklamy, np. Ad Block. W takiej sytuacji albo wyłącz działanie programu na mojej stronie, aby nie blokowało reklam, albo skorzystaj z innej przeglądarki, gdzie nie ma tego programu. W razie dalszych problemów proszę o kontakt, mail do mnie: bartek@warsztatanalityka.pl
Uwaga: konto oszczędnościowe otwiera się w ten sposób, że najpierw trzeba otworzyć normalne konto. Do tego konta dodatkowo można właśnie otworzyć konto oszczędnościowe. W przypadku ING, można otworzyć konto oszczędnościowe bez posiadania konta:
Konta oszczędnościowe
[table id=3 /]
Lokaty z kontem:
[table id=4 /]
Lokaty bez konta:
[table id=5 /]
Konta osobiste:
[table id=1 /]
Obligacje skarbowe czy lokata: warunki kont
(*1) mBank promocja + 300 złotych
Aby otrzymać 300 zł zwrotu (50 zł x 6), należy w każdym z 6 miesięcy (poniżej skopiowałem Wam treści z tej strony):
- zalogować się min. raz do aplikacji mobilnej,
- zapewnić minimum 1 000 zł jednorazowego wpływu na rachunek,
- wykonać transakcje kartą / BLIK-iem łącznie za min. 250 zł.
- więcej szczegółów znajdziecie w regulaminie
- mój link afiliacyjny znajdziesz w tabeli powyżej
(*2) Mam PKO + 100 złotych premii
Aby otrzymać 100 złotych, należy (poniżej skopiowałem Wam treści z tej strony)
- 50 zł dla Ciebie, za konto otwarte z Twojego polecenia i spełnienie warunków szczegółowo opisanych w Regulaminie Programu oraz Zasadach VI Edycji Programu „Mam PKO”.
- 100 zł dla Twojego znajomego, za otwarcie konta z Twojego polecenia i spełnienie warunków szczegółowo opisanych w Regulaminie Programu oraz Zasadach VI Edycji Programu „Mam PKO”.
- więcej szczegółów znajdziecie w regulaminie
(*3) Eurobank + 720 złotych
Aby otrzymać 720 złotych, należy (poniżej skopiowałem Wam treści z tej strony)
- złóż dyspozycję przystąpienia do programu „Rodzina i Przyjaciele”
- Płacić kartą miesięcznie, można uzyskać do 5% zwrotu
- więcej szczegółów znajdziecie w regulaminie
- mój link afiliacyjny znajdziesz w tabeli powyżej
(*4) Millenium konto 360 + 360 złotych
- konto w promocji można otworzyć do 30 czerwca
- otrzymujesz zwrot do 2% za płatność kartą (do 30 zł miesięcznie) i dodatkowo 5% za płatność blikiem (do 30 zł miesięcznie)
- całą promocja trwa przez 6 miesięcy, czyli można zgarnąć 6 x 60 zł = 360 zł
- więcej szczegółów znajdziecie w regulaminie
Obligacje skarbowe stopy zwrotu versus lokaty: konto firmowe
Będzie też szczegółowa analiza kont firmowych. Na ten moment, jeżeli jesteś przedsiębiorcą i szukasz dobrego konta firmowego to możesz wziąć pod uwagę konto firmowe Idea:
Można otrzymać nawet do 600 zł przychodu po spełnieniu kilku warunków: poniżej macie tabelę. Maksymalnie możemy otrzymać 50 złotych miesięcznie za wybrane czynności:
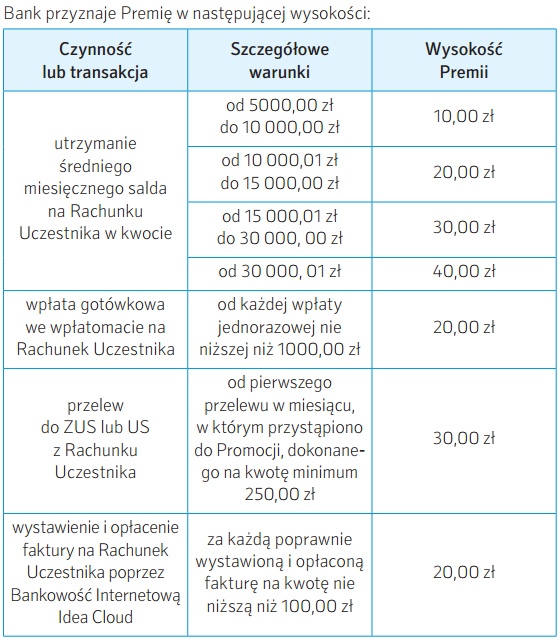
Źródło: regulamin promocji: premiowanie za bankowanie
Obligacje skarbowe stopy zwrotu versus lokaty: warunki konta
- Pamiętajcie, po założeniu konta aktywować usługę premiowanie za bankowanie! dokumenty
- Pamiętajcie nie macie obowiązku zakładania konta osobistego do tego rachunku (musicie odznaczyć tą opcję podczas zakładania)
- Do promocji mogą przystąpić nowi jak i obecni klienci. Obecni klienci muszą spełnić dodatkowe warunki:
- w przeciągu trzech miesięcy przed przystąpieniem do promocji jego rachunek nie został:
- uznany kwotą jakiejkolwiek zewnętrznej transakcji płatniczej
- obciążony co najmniej jedną z poniższych transakcji:
- przelewem lub przelewami na łączną kwotę min. 1000,00 zł
- transakcją bezgotówkową lub transakcjami bezgotówkowymi Kartą na łączną kwotę min. 400,00 zł
- przelewem lub przelewami do Zakładu Ubezpieczeń Społecznych (ZUS) lub Urzędu Skarbowego (US)
- nie był Uczestnikiem wcześniejszych Promocji Premiowanie za bankowanie
- w przeciągu trzech miesięcy przed przystąpieniem do promocji jego rachunek nie został:
- Opłata za posiadanie karty debetowej 4,99 zł/mc lub możliwość otrzymania bezpłatnej karty pod warunkiem:
- 400 zł płatności kartą miesięcznie
- wpłata do wpłatomatów nie niższa niż 1000 zł miesięcznie
- Pierwsze dwa przelewy SEPA w miesiącu za darmo, każdy kolejny 3,99 zł
- Tabela Opłat i Prowizji
- Premiowanie za bankowanie


 Analityk akcji/ współodpowiedzialny za wyniki inwestycyjne części portfela akcyjnego w ING OFE:



16 komentarzy “Obligacje skarbowe stopy zwrotu versus lokaty: ile można zarobić?”
03/04/2017
PiotrekIdea Bank – nie mogę znaleźć żadnego dopisku że to tylko dla nowych?!
właśnie mi się tam skończyła ta lokata, na przedłużenie chcieli mi dać tylko 1,4%…
więc wycofalem pieniądze i zastanawiam się czy znów mogę??
03/04/2017
Warsztat AnalitykaCześć Piotrek,
powiedz dokładnie co z Idea Cię interesuje, generalnie większość jest dla nowych.
03/04/2017
PawelSpam linków afiliacyjnych a nie analiza…
Chyba będę tu coraz rzadziej zaglądał albo zaznaczaj wytłuszczonym tekstem na początku wpisu co pisze ten Bartek…
03/04/2017
Michał Stopka@ Pawel
@ Spam linków afiliacyjnych a nie analiza…
Chyba będę tu coraz rzadziej zaglądał albo zaznaczaj wytłuszczonym tekstem na początku wpisu co pisze ten Bartek…
Dlatego staram się aby taki artykuł z linkami afiliacyjnymi Bartka ukazywał się u mnie raz na kilka tygodni. Nie częściej. Zobacz jak to wygląda na innych blogach. Często co drugi, albo nawet każdy wpis jest z linkami afiliacyjnymi.
Bartek nie prowadzi bloga w celach charytatywnych. Tak jak wiele razy podkreślał rozwija również swój biznes. A ja mu w tym pomagam. Życie kosztuje. Blogowanie też kosztuje.
Moglibyśmy z Bartkiem rozważyć opcję aby każdy czytelnik płacił Nam jakieś opłaty/abonamenty ale podejrzewam, że zdecydowana większość czytelników nie chce abyśmy coś takiego wprowadzili (były na ten temat ankiety i jakieś 95% czytelników odpowiedziało mi, że nie chce płacić opłat: woli żeby były linki afiliacyjne).
Zauważ też, że Bartek pisze o obligacjach skarbowych z których nie ma żadnych korzyści (afiliacji) pomimo, że te obligacje na tle większości linków afiliacyjnych produktów bankowych wyglądają zdecydowanie lepiej. I robi to dlatego, że uważa, że jest to z korzyścią dla czytelników którzy interesują się lokowaniem oszczędności w bezpieczny sposób. I chcą z tego jak najwyższej stopy zwrotu.
03/04/2017
PawełCenie bardzo treści które zamieszczasz, lekkością pióra nie grzeszą ale nadrabiają unikalnym podejściem do tematów. Często żeby znaleźć nową treść trzeba przewinąć przez historyczne cytaty, listy odnośników do starszych treści. Pojedyncze linki z pewnością są użyteczne ale ich natłok strasznie męczy. Może domyślnie powinny być takie akapity zwinięte. Prosta opcja pokaż więcej załatwiłaby sprawę a wielu stałych czytelników na pewno byłaby wdzięczna.
Pozdrawiam
Bartek nie bierz tego osobiście, ale ilość odnośników w tym artykule na pewno aspiruje do rekordu. Zaburzyła idę wpisu robiąc z obligacji jakąś podrzędną treść.
W każdym razie plus jak Michał słusznie zauważył, że mimo linków jest też troszkę treści.
03/04/2017
Michał StopkaPawle chyba nie jesteś na bieżąco bo od kilku tygodni jest tak, że generalnie skończyłem z linkami w tekście. Cytatami odwołującymi się do wielu różnych starszych analiz. Na końcu każdego wpisu dodaję tekst:
Lista analiz do których nawiązuję w tym wpisie
Zgodnie z Waszymi opiniami, cały czas dążę do ulepszania tego co dla Was przygotowują na mojej stronie. Dlatego poniżej wrzuciłem listę linków do analiz do których nawiązuję w tym wpisie. Zamiast umieszczać je we wpisie. Tak aby było to dla was jeszcze lepiej czytelne. Dotyczy to szczególnie stałych czytelników, którzy znają historię moich spostrzeżeń i przemyśleń na moim serwisie:
I tutaj wymieniam linki
Zobacz na ostatnie kilka tygodni jak to wygląda: http://www.michalstopka.pl/archiwum/
Więc to nie jest tak, że nie biorę Waszych opinii pod uwagę. Biorę i są dla mnie bardzo ważne.
Jednocześnie trzeba jednak pamiętać, że to co robimy z Bartkiem to naprawdę jest kupa pracy. Napisanie jednego krótszego wpisu to zazwyczaj kilka godzin. Dłuższej analizy to i kilka dni. Zebranie materiałów, danych, wykresy, itd. A potem wymyślenie koncepcji, napisanie artykułu. Sprawdzenie czy wszystko jest OK. Widzę ile wysiłku w pisanie swoich artykułów wkłada Bartek. Od listopada Bartek napisał już jakieś 60 wpisów. To naprawdę skonsumowało mu kupę czasu. A większość wpisów jest naprawdę na wysokim poziomie. I sporo ciekawych rzeczy w nich jest. Nieraz łapię się, że o niektórych rzeczach nie wiedziałem. Może to jakieś drobniejsze rzeczy, dane, wykresy itd. ale jednak to pokazuje, że Bartek się do tego przykłada.
I dlatego wspieram Bartka w rozwoju jego biznesu. Wiem jak to jest jak się zaczyna. Wkłada dużo energii wysiłku. Na początku jest zawsze najtrudniej. Najtrudniej jest wytrwać w tym co się robi aby robić to na dłuższą metę. I to robić na wysokim poziomie jakości treści.
A Bartek dopiero się wielu rzeczy uczy. Ale już widzę jakie postępy porobił. A to dopiero początek.
04/04/2017
MaciekJa proponuję zaczerpnąć od konkurencji coś w stylu miesięcznego zestawienia najlepszych opcji. Polecam zerknąć na appfunds – może to tylko moje odczucie ale bardzo to wygodne i przejrzyste.
Nazwać cykl w jednolity sposób i kto czegoś potrzebuje to sobie przejrzy. Po tytule wpisu spodziewałem się jakiejś analizy a tu po prostu zestawienie aktualnych ofert – trochę jak chwyt marketingowy :)
Dla mnie osobiście w takim zestawieniu powinny być tylko naprawdę najlepsze opcje. Dzięki temu obie strony skorzystają.
Ja mam pewność, że ktoś porównał za mnie a autor ma prowizję. Zamiast na ilość lepiej postawić na jakość.
Na razie nie korzystam z tych zestawień, za dużo tego, ale to tylko moje zdanie. Pozdrawiam.
04/04/2017
PiotrekW Idea Bank wrzuciłem 100 000 zł na lokatę dla nowych, zresztą z Twojego linku, jeszcze pod koniec 2016 roku.
Skończyło mi się w marcu. Nie zakładałem u nich konta, a po zakończeniu lokaty dałem dyspozycję powrotu oszczędności na moje konto. Nie chce by te pieniądze leżały i kombinuję jak ulokować je na te min. 3% gdzieś.
04/04/2017
Warsztat AnalitykaTeraz 3% to będzie ciężko uzyskać dla 100k. Lokata w Idea którą założyłeś jest tylko dla nowych klientów, więc jak mają Ciebie już w bazie to nie założysz ponownie.
1) 2,5% na oszczędnościowym na 3 miesiące w millenium masz (tylko musisz założyć konto)
2) teraz getin reklamuje konto oszczędnościowe 2,1% bez zakładania konta
3) BGŻ lokata bezkarna 2,5% ale też musisz konto założyć
Pytanie przez ile chcesz trzymać te oszczędności? Bo akurat teraz (przypuszczam, że do końca roku) stóp procentowych nie będą podwyższać. Więc, albo czekasz na jakieś promocje, albo np. możesz odłożyć kasę w Nest banku:
12 miesięcy: 2,3% albo 24 miesiące 2,6%
https://www.nestbank.pl/indywidualny/oszczednosci/nest-lokata-nowe-srodki.html
04/04/2017
Warsztat Analityka@ Piotrek
Po długiej rozmowie z Michałem postanowiłem, że trzeba będzie przygotować nowy artykuł o obligacjach indeksowanych inflacją. Może być to ciekawa alternatywa do obecnych lokat i kont oszczędnościowych.
Jak pojawi się art to wrzucę tutaj linka. A jeżeli chcesz to możesz śledzić mojego bloga na bieżąco :)
05/04/2017
Piotr ImielińskiDyskusja w komentarzach fajnie obrazuje jak czytelnicy odbierają ten wpis. Jako wpis o lokatach z linkami afiliacyjnymi. Obligacje gdzieś zginęły.
Jest rzeczywiście ogromny problem z gratyfikacją blogerów za ich pracę, a ludzie zostali przez rynek przyzwyczajeni, że wszystko w finansach jest (pozornie) za darmo. Abonamenty może i działają, ale raczej w przypadku większych portali, a nie małych blogów. Dlatego afiliacja jest dla nich dobrym narzędziem tylko trzeba go używać z głową.
Według mnie, osobą która opanowała temat w stopniu mistrzowskim jest Michał Szafrański. Nie dlatego, że jest popularny, tylko dlatego, że robi to naprawdę dobrze: nienachalnie, selektywnie, w przejrzysty (również graficznie) sposób. Naprawdę dużo można się od niego nauczyć. Pozdrowienia i wytrwałości w pisaniu
06/04/2017
RobertNie mam nic przeciwko afiliacji, ale zgadzam się z przedmówcami, że na temat obligacji nic w tym artykule praktycznie nie było.
Nawet tak podstawowej informacji, że oprocentowanie obligacji w pierwszym roku jest promocyjne, a w kolejnych schodzi do poziomu przeciętnej lokaty – a to wpływa na ew. porównanie.
06/04/2017
Michał Stopka@ Nawet tak podstawowej informacji, że oprocentowanie obligacji w pierwszym roku jest promocyjne, a w kolejnych schodzi do poziomu przeciętnej lokaty – a to wpływa na ew. porównanie.
Jest wprost przeciwnie. W pierwszym roku oprocentowanie obligacji jest niższe a potem mocno rośnie. Niedługo Bartek zrobi o tym oddzielny artykuł/analizę bo temat jest naprawdę ciekawy. Jeżeli banki nie podniosą oprocentowania lokat to wiele osób może rozważać własnie lokowanie oszczędności w obligacje skarbu państwa.
10/04/2017
WarsztatAnalitykaJuż jest nowy artykuł o obligacjach, można wyciągnąć nawet 3,7% na 10 latkach indeksowanych inflacją :)
http://warsztatanalityka.pl/inwestycja-w-obligacje-skarbowe/
28/10/2022
wiczkaxnie wiem czy na pewno jest teraz dobry czas na inwestowanie
28/10/2022
Michał StopkaTo zależy jak dalej potoczy się sytuacja.