
Zmiany w OFE oraz IKZE i IKE: Flash note
Na moim blogu sporo zastanawialiśmy się jakie będą zmiany w OFE oraz IKZE i IKE wprowadzone przez PiS. Jakiś czas temu pisałem, że OFE mogą zostać przekształcone w IKZE bis a IKE zostaną po staremu: Co PiS zrobi z OFE oraz IKE i IKZE: Analiza wpływu zmian w OFE na giełdę. Pisałem też, że to rozwiązanie które wtedy padło jest niekorzystnym rozwiązaniem pod względem kosztowym. Jeżeli patrzymy jakie są opłaty w OFE. A jakie zmiany w OFE oraz IKZE i IKE proponuje PiS. Nie wiem czy to pod wpływem mojego wpisu (przesłałem wpis do ministerstwa) ale ostatnio pojawiły się doniesienia medialne. Że zmiany w OFE oraz IKZE i IKE w ogóle nie będą miały miejsca. I wszystko zostaje po staremu (zobaczcie linki).
Zmiany w OFE oraz IKZE i IKE: brak stabilności prawa
Jak więc widzicie. Tak to wygląda w praktyce. Wiele hałasu. A potem nic z tego nie jest wprowadzane w życie. To nie pierwszy taki przypadek gdy politycy coś mówią, że może zrobią. A potem wszystko zostaje po staremu. To dobrze pokazuje jaki wpływ politycy mają na życie zwykłych ludzi. Ale również biznes. Wiele osób się zastanawiało co będzie. Jakie zmiany w OFE oraz IKZE i IKE wprowadzi PiS. Dlatego nie otwierało IKE oraz IKZE. A wyszło, że wszystko zostanie po staremu. Jedynie zostaną wprowadzone PPE czyli Pracownicze Programy Emerytalne.
Marzy mi sie stabilne prawo stanowione przez polityków
Ciągłe zmiany w prawie lub pomysły aby non stop zmieniać coś a potem nie zostaje to zmienione. Podkopuje zaufanie obywateli/biznesu do Naszego państwa. To jest właśnie jedna z kluczowych różnic pomiędzy Polską a zachodem. Tam stabilność prawa jest mega ważna co rozumieją politycy. W Polsce jest wprost przeciwnie. Politycy tego nie rozumieją albo nie chcą tego zrozumieć bo jest im to na rękę.
Nawet nie wiecie jak mi się marzy aby prawo było stabilne w Polsce. Sam widzę na swoim przykładzie jak zmiany prawa/potencjalne zmiany prawa wpływają na mnie osobiście :(
Smutna masakra w liczbie otwartych IKE oraz IKZE w pierwszym półroczu 2017
Wpływ tego co robią politycy w zakresie niestabilności prawa najsmutniej oddają dane o otwartych IKE oraz IKZE w pierwszym półroczu 2017 roku w Polsce. Zobaczcie sami:
IKZE otwarte w okresie sprawozdawczym: 29 718. Słownie dwadzieścia dziewięc tysięcy (!) Tylko.
W tym:
- Zakłady ubezpieczeń 4 597
- Fundusze inwestycyjne 21 198
- Biura maklerskie 541 słownie zaledwie pięćset (!)
- Banki 1028
- Dobrowolne fundusze emerytalne 2354
Źródło: KNF
Natomiast w przypadku IKE też nie jest lepiej
IKE otwarte w okresie sprawozdawczym : 55 276. W tym:
- Zakłady ubezpieczeń 9 084
- Fundusze inwestycyjne 36 525
- Biura maklerskie 1 577
- Banki 7 459
- Dobrowolne fundusze emerytalne 631
Źródło: KNF
Zmiany w OFE oraz IKZE i IKE: Polacy nie oszczędzają przy pomocy IKE oraz IKZE
Dla przypomnienia. W sumie IKZE + IKE jest otwartych zaledwie niecałe 2 mln. Przy liczbie osób w wieku produkcyjnym (18-60/65) około 23 mln (!) IKE oraz IKZE ma więc kilka % społeczeństwa. Szczególnie jeżeli jedna osoba ma dwa produkty jednocześnie. Bo tak zazwyczaj jest.
Dlaczego emerytury będą niskie?
A przecież mamy tak ogromne problemy demograficzne które mogą nawet zmieść Nasz system emerytalny. A emerytury muszą być niskie z tego powodu. Niskie emerytury wynikają też z kapitałowego systemu emerytalnego jaki obecnie mamy w Polsce, oraz z fatalnej sytuacji demograficznej Naszego kraju. Szczegółową analizę w zakresie systemu emerytalnego w Polsce przedstawiłem Wam tutaj: Jaka emerytura z ZUS? Jak na własnym przykładzie policzyłem jaką będę miał emeryturę.
Jaka emerytura z ZUS: jak obliczana jest wysokość składki emerytalnej?
Podstawową zasadą obowiązującą od 1999 roku jest procentowa wartość składki emerytalnej. Jest to 19,52% wynagrodzenia brutto jakie widzimy na pasku z wynagrodzeniem. W połowie płaci ją pracownik a w połowie pracodawca.
Innymi słowy na każde 1 000 zł wynagrodzenia brutto trzeba odprowadzić 195,20 zł samej składki emerytalnej. Z czego po niecałe 100 zł płaci zarówno pracownik jak i pracodawca.
Powyższe równanie ma bardzo poważną konsekwencję. Skoro składka emerytalna wynosi niecałe 20% wynagrodzenia, czyli jedną piątą, aby otrzymać emeryturę w wysokości 100 % wynagrodzenia brutto trzeba odprowadzać składkę przez pięć okresów.
I to jest kluczowe do uświadomienia. Skoro płacimy składkę emerytalną tylko w wysokości 20% rocznego wynagrodzenia, nasze emerytury nie mogą być zbyt wysokie z tego tytułu.
Jaka emerytura z ZUS: przykładowe obliczenia
- Pracując 20 lat i pobierając emeryturę przez 20 lat: będziemy mieli emeryturę w wysokości 20% wynagrodzenia (bo płaciliśmy przez 20 lat 20% składki emerytalnej od wynagrodzenia).
- Jeżeli przepracujemy 40 lat: w takim wypadku przez dwadzieścia lat możemy mieć już emeryturę dwa razy wyższą. Ale nadal będzie to tylko 40% rocznego wynagrodzenia.
Oczywiście płacone obecnie składki emerytalne nie są nigdzie odkładane bo są wypłacane obecnym emerytom. A i tak co roku brakuje wysokie kilkadziesiąt mld zł. I trzeba uzupełniać dziurę z budżetu państwa: z podatków. Kiedyś szczegółową analizę na ten temat przygotowałem tutaj: Gdzie są moje pieniądze!? Katastrofa w ZUS pomimo podniesienia wieku emerytalnego?
W związku z tym Nasza przyszła emerytura zależy od przyszłej sytuacji demograficznej oraz stanu gospodarki
Ile osób będzie płaciło przyszłe składki. I ile będą zarabiały bo od wynagrodzenia płaci się… 19,52% składki emerytalnej. Im wyższe będzie PKB w przyszłości tym wyższe będą wynagrodzenia. I wyższe wpływy do ZUSu…
I o to właśnie walczymy. A jest o co bo mamy co nadrabiać o czym już wiele razy pisałem:
Źródło: powyższy artykuł, obliczenia własne dla roku 2012 na podstawie GUS, wordbank.org, forsal.plJeżeli chodzi o sytuację demograficzną, jak pewnie już większość z Was wie, (jeżeli już jakiś czas czytacie mojego bloga): przed nami tsunami demograficzne. Pisałem o tym szczegółowo niedawno: Polska katastrofa demograficzna: prognoza demografii GUS 2014 a 2002 i 2007:
Wykresy po których można się załamać:
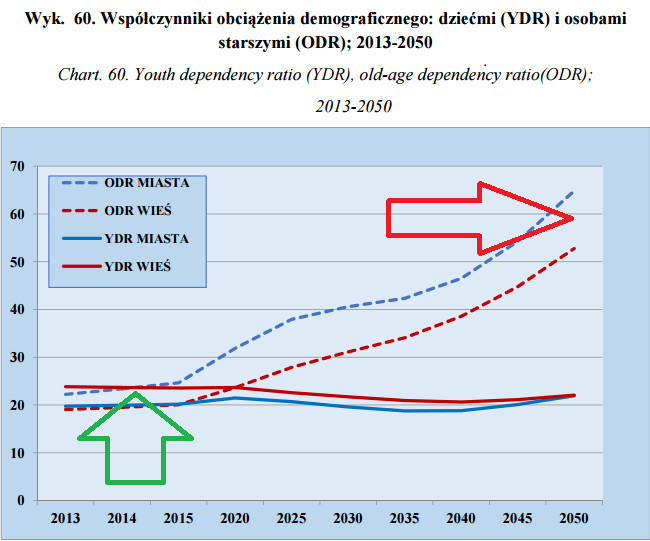
Na początek zobaczmy na bardzo ciekawy wykres GUSu na którym widzimy między innymi, że obecnie (2014 rok) na każde sto osób w wieku 15-64 przypada około dwudziestu osób w wieku 65 lat i więcej. Współczynnik ten rośnie i w 2050 roku jest to już trzy razy więcej! czyli około sześćdziesięciu osób na każde sto osób w wieku 15-64 lata:
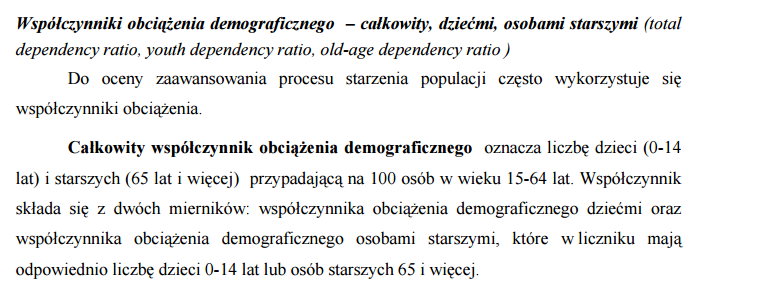
Jeżeli kogoś interesuje dokładna definicja co widzimy na powyższym wykresie, poniżej wrzuciłem jej skan z GUSu:
IKZE umożliwia niepłacenie podatku nawet jak wypłaci się środki przed emeryturą/w ciągu kilku lat od założenia
Co jednak najlepsze dane są tak porażające pomimo np. tego, że IKZE jest genialne w swojej istocie. Z punktu widzemia oszczędzającego/inwestującego. Po pierwsze otrzymujemy zwrot PIT od fiskusa zależne od stopy podatkowej. Ale co najlepsze mało kto zdaje sobie sprawę, że konstrukcja IKZE umożliwia niepłacenie podatku do zysków nawet jeżeli wypłacimy je przed emeryturą. Innymi słowy nie zapłacimy złotówki podatku nawet jeżeli po kilku latach od założenia wycofamy środki. Jedyne co w takim wypadku oddamy to zwrot PIT który otrzymaliśmy (plus zysk od tego). Ale od Naszych środków które wpłaciliśmy: od tego zysku nie zapłacimy nawet złotówki podatku (!)
Zmiany w OFE oraz IKZE i IKE: podsumowanie
Oczywiście to tylko przykład IKE oraz IKZE. Jak brak stabilności prawa wpływa na tak proste zagadnienia. Zmiany w OFE oraz IKZE i IKE miały być. Ale ich nie będzie. Trochę szkoda bo liczyłem, że limit IKZE zostanie podniesiony mocno w górę. Chociaż z drugiej strony może to i lepiej że zostaje wszystko po staremu.
Problem braku stabilności prawa jest jednak o wiele poważniejszy. Brak stabilności prawa. Ciągłe zmiany. Wpływa na każdy biznes. A przez to na życie każdego Kowalskiego w Polsce.


 Analityk akcji/ współodpowiedzialny za wyniki inwestycyjne części portfela akcyjnego w ING OFE:








106 komentarzy “Zmiany w OFE oraz IKZE i IKE: PiS się wycofuje/wprowadzi tylko PPE”
07/11/2017
FabianDlaczego rządzący działają na zasadzie „po nas choćby potop”? Chyba nie są aż tak bezdennie głupi.
Jedyne co się nasuwa to konstatacja, że mają w d…e obywateli. Polityczni menele stosują chłodną kalkulację: przecież za 30 lat nie będziemy już ministrami i premierami więc nam wisi co będzie wtedy, liczy się poklask gawiedzi dzisiaj bowiem to pozwala liczyć na rządy w jeszcze jednej kadencji…
07/11/2017
Adam RCo stanie się z oszczędnościami wkładanymi do IKEx, gdy teoretycznie wybuchnie wojna?
07/11/2017
Michał Stopka@ Co stanie się z oszczędnościami wkładanymi do IKEx, gdy teoretycznie wybuchnie wojna?
To samo co z oszczędnościami np. w banku
07/11/2017
Erykjakiekolwiek IKE i OFE nie jest dobrą alternatywą na dokładanie do emerytury. Jedynie złoto i indywidualne inwestowanie w akcje może stanowić taką alternatywę.
To, że rządzący powiedzieli, że nie będą nic zmieniać w OFE/IKE nie oznacza że za rok nie zmienią zdania. A giełdy nie mogą ot tak sobie ruszyć bo to zbyt delikatna materia.
Namawianie do inwestowania pieniędzy za pośrednictwe maklerów/ekspertów/etc jest zwykłym naciaganiem na kasę z prowizji.
07/11/2017
Michał Stopka@ Jedynie złoto i indywidualne inwestowanie w akcje może stanowić taką alternatywę.
???
No i np. Indywidualne inwestowanie w akcje w ramach rachunku maklerskiego od którego nie płaci się podatku od zysków, czyli IKE, jest czymś takim.
Widzę, ze nie bardzo Pan odróżnia co jest czym. I czym IKE oraz IKZE jest. A czym nie jest. Proszę sobie doczytać analizę w tym zakresie która rok temu przygotowałem tutaj:
Korzyści płynące z IKE oraz IKZE: znaczenie kwestii podatkowych w inwestowaniu
http://www.michalstopka.pl/korzysci-plynace-z-ike-oraz-ikze-co-wybrac/
07/11/2017
TomaszSam posiadam IKE oraz IKZE w postaci rachunku maklerskiego a mam 40 lat więc do emerytury jeszcze kilka lat. Czy mogę prosić o rozwinięcie stwierdzenia:”konstrukcja IKZE umożliwia niepłacenie podatku do zysków nawet jeżeli wypłacimy je przed emeryturą” ?
07/11/2017
Michał Stopka@ Czy mogę prosić o rozwinięcie stwierdzenia:”konstrukcja IKZE umożliwia niepłacenie podatku do zysków nawet jeżeli wypłacimy je przed emeryturą” ?
Podam na przykładzie co miałem na myśli.
Założenia:
Limit wpłaty na IKZE dla roku 2017: 5 115, 60
Otrzymamy zwrot z fiskusa: 920,80 Przy PIT 18%
Więc netto zainwestujemy własnych środków tylko 4 194,80
I teraz zobaczmy na przykład teoretyczny. Dla prostego liczenia załóżmy, że po paru latach mamy zysk 100% na IKZE. Innymi słowy kwota na IKZE się podwoiła do 10 231,20. Chcemy te środki wypłacić przed emryturą. Co sie stanie?
Wypłacamy 10 231,20. Zgodnie z prawem IKZE jest przychodem w PIT jak każdy inny dochód z pracy/działalności gospodarczej. Jeżeli wypłacimy go przed emeryturę trzeba od tego zapłacić podatek PIT. Przy skali podatkowej 18%. Do zapłacenia będzie podatek w wysokości 1842 (po zaokrągleniu do złotych).
Czyli na koncie ląduje nam 10 231,2 minus 1 842 czyli 8 389,2
I teraz policzmy ile własnych środków zainwestowaliśmy? 4 194,80. A ile mamy po tej operacji na koncie? 8 389,2. Czyli mamy dwa razy tyle ile własnych środków zainwestowaliśmy (!). Nasza kwota urosła o 100%. Czyli o tyle samo co kwota wpłacona na IKZE. Efektywnie nie zapłaciliśmy nawet 1 zł podatku od zysku Naszych środków które zainwestowaliśmy w rachunku IKZE.
Po prostu to co otrzymaliśmy z fiskusa (kwota 920,80) też się podwoiło o 100%. I jak oddajemy do fiskusa przed emeryturą te 1842 zł podatku. To oddajemy jedynie to co uzyskaliśmy z tej kwoty zwrotu z fiskusa w PIT. Czyli 100% z kwoty 920,80. Dzieki temu efektywnie wychodzi, że mamy 100% zysku z kwoty którą inwestujemy z własnych środków. Czyli mamy 8389 zł co jest 100% od kwoty którą zainwestowaliśmy jako Nasze środki 4 194,80
Oczywiście są dodatkowe bonusy/opcje dla IKZE:
* Jeżeli dotrzymamy do emerytury IKZE to zapłacimy podatek tylko 10% więc jesteśmy znacznie bardziej do przodu niż tylko procentowy zysk od zaiwnestowanych środków (bo mamy ekstra kasę ze zwrotów z PIT)
* gdyby się wydarzyło tak, że w którymś roku nie pracujemy to możemy wypłącić w tym roku środki z IKZE. I w części kwoty wolnej od podatku nie zapłacić w ogóle nic podatku (!) I to pomimo, że wypłacamy środki przed emeryturą. Dla roku 2018 kwota wolna od podatku wynosi 8 tys. zł. A pewnie w przyszłości będzie rosła.
07/11/2017
Michał StopkaDlatego już w kilu miejscach pisałem na moim blogu. Że konstrukcja IKZE jest jeszcze lepsza niż IKE. Bo IKE aby nie płacic podatku od zysku trzeba dotrzymać do emerytury. W przyhpadku IKZE już od razu uzyskuje się efektywnie niepłacenie podatku od zysku.
Oczywiście przed emeryturą zaletą IKE jest odroczenie podatku do fiskusa. Dzięki czemu dodatkowo zarabia się zyski od tego niepłaconego podatku. Korzyści z tego tytułu mogą iść w tysiące a nawet dziesiątki tysięcy złotych. Szczegółowo to analiziowałem kiedyś tutaj:
Jak płacić jak najniższe podatki od zysków z akcji, dywidend oraz obligacji?
http://www.michalstopka.pl/jak-placic-jak-najnizsze-podatki/
Ten sam efekt obracania brakiem zapłaconego podatku uzyskuje się też oczywiście w przypadku IKZE. Ale IKZE ma też tę właściwość co opisałem powyżej. Że efektywnie nie płąci się w ogóle podatku od zysków. Więc możńa powiedzieć, że IKZE ma podwójną zaletę.
Więc najpierw powinno się wykorzystać limit ikze a potem ike.
Jedyna gwiazdka jest taka, że aby korzystać z IKZE trzeba płacić PIT. Bo tylko w takiej sytuacji dostanie się zwrot PIT. Jeżeli ktoś nie płaci PIT. To mu się już IKZE nie opłaca. Bo przy wypłacie musi zapłacić podatek według skali podatkowej PIT. A zwrotu z PIT nie dostaje więc byłby do tyłu. I takiej osobie opłaca się bardziej IKE niż IKZE. Jest to jedyny wyjątek
07/11/2017
DariuszMichał, fajnie rozpisałeś przykład z IKZE. Nie zdawałem sobie sprawy, że tak można to rozegrać. W powyższym przykładzie kwotę 920,80 można oczywiście wrzucić na lokatę, co spowoduje, że suma summarum będziemy na plus.
Jeśli pozwolisz przy okazji, wrzucę link do artykułu, który przygotowałem: „Zniesienie limitu składek ZUS – skutki finansowe z perspektywy pracownika i gospodarki”. Może komuś z czytelników się przyda http://studio-analiz.pl/zniesienie-limitu-skladek-zus/
07/11/2017
MichałIKZE jest świetną opcją jeśli wpadamy w drugi próg podatkowy – wtedy odliczamy 32% wpłaty od podatku. W przypadku likwidacji IKZE przed 65 rokiem życia to płacimy 32% podatku pit, a podatku Belki już nie ma.
Trzeba jednak wziąć też pod uwagę scenariusz gdzie jesteśmy w pierwszym progu podatkowym i odliczamy 18% wpłaty od podatku, a IKZE likwidujemy po kilku/kilkunastu latach oszczędzania (np. z powodu choroby i konieczności poniesienia kosztów leczenia).
W takim przypadku, jeśli zgromadziliśmy większą kwotę np. 100 000 PLN to może się okazać, że na likwidacji IKZE stracimy. W takim przypadku cała kwota z IKZE czyli 100 000 PLN jest doliczana do naszego dochodu z pracy. Jeśli nasz dochód z pracy w roku likwidacji IKZE wyniesie np 80 000 czyli tuż pod II progiem podatkowym to po doliczeniu kwoty z IKZE wpadamy w II próg podatkowy i płacimy 32% podatku niemalże od całości kwoty wypłacanej z IKZE! Odliczaliśmy co roku 18% od wpłat, a od wypłaty zapłacimy 32% podatku!
Mnie osobiście taki scenariusz powstrzymuje od założenia IKZE. Dopóki nie będę wpadał w II próg podatkowy i nie będę mógł odliczyć 32% wpłaty na IKZE od podatku, to odkładam tylko na IKE.
08/11/2017
Michał Stopka@ Dariusz
jezeli chodzi o podniesienie składki ZUS przez PIS to przecież wiadomo o co chodzi. Obniżono wiek emerytalny. Dziura się jeszcze większa w ZUS zrobiła. I szukają komu zabrać. A bajki ze te osoby będą miały wyższa emeryturę to chyba nikt nie wierzy kto wie jaka jest sytuacja ZUS i sytuacja demograficzna
08/11/2017
Michał StopkaA do tego przez to obniżają jeszcze bieżące wpływy z PIT. Bo składki ZUS są kosztem przed zapłaceniem podatku PIT. Będą wyższe koszty wiec niższe wpływy PIT. No i wyższe obciążenie ZUSu na przyszlosć.
08/11/2017
Michał Stopka@ Mnie osobiście taki scenariusz powstrzymuje od założenia IKZE. Dopóki nie będę wpadał w II próg podatkowy i nie będę mógł odliczyć 32% wpłaty na IKZE od podatku, to odkładam tylko na IKE.
No to robisz błąd :) Liczyłeś to sobie dokładnie? Bo w IKE tez musisz płacić podatek 19% od zysków gdy wypłacisz przed emeryturą.
08/11/2017
Michał StopkaMam na myśli, że to jest przy założeniu, że nie masz zysków na IKE. Bo jak masz zyski na IKE to musisz od zysków zapłacić podatek 19%. Więc to nie jest takie proste porównanie IKZE 18% stopa podatkowa zwrot. A później przy wypłacie 32% podatek przed emeryturą.
Bo IKE wypłata przed emeryturą też musisz płacić ekstra podatek belki.
Na przykład jest taka zasada do obliczeń prosta. 7% rocznie stopa zwrotu przez 10 lat daje podwojenie kapitału wyjściowego. 7% rocznie nominalnie (z inflacją) nie jest jakimś oszałamiającym wynikiem. Czyli jest to 100% zysku od kapitału. I wtedy przy takich 7% rocznie masz 100% zysku. I od tych 100% zysku musisz zapłacić na IKE 19% belki. Więc IKZe w takim wypadku nie jest jakoś znacznie gorsze.
A sam napisałeś, że gdybyś miał 100 tys. zł w IKZE kapitału. Przy limicie 5 tys. zł rocznie wpłat to aby uzyskać kwotę 100 tys. zł to trzeba mieć naprawdę wysoką stopę zwrotu roczną. Znacznie powyżej tych 7% rocznie. Bo inaczej nie zgromadzisz takiej kwoty kapitału na IKZE. Ale przy wysokiej stopie zwrotu to zapłacisz dużą wartościowo kwotę podatku belki na IKE.
Tak jak pisałem. IKZE jest genialną konstrukcją. Bo efektywnie umożliwia już od razu nie płacenie podatku od zysków z zainwestowanych środków nawet przed wypłatą emerytury. Wiele osób sobie tego nie uświadamia. W efekcie jest naprawdę niewiele przypadków gdy IKZE się nie opłaca.
Druga sprawa, że np. można coś takiego obejść. Na przykład w roku gdy wypłacasz środki z IKZE zakładasz działalność gospodarczą na podatek liniowy 19%. Wtedy zapłacisz tylko 19% a nie 32% od wypłaty IKZE
08/11/2017
DariuszNawet bardziej niż wpływy z PIT (-0.71 mld zł) spadają wpływy z CIT (-0.81 mld). Dla sektora finansów publicznych na jedno wychodzi. Budżet tez zyskuje bo bardziej zmniejsza my się dotacja do ZUS niż spadają dochody podatkowe. Patrząc na same JST to tracą, bo spada ich udział w podatkach dochodowych. Zyskuje ZUS. Chwilowo, bo za 20 lat wzrosną wypłaty z ZUS na emerytury, ktorych wysokość będzie wynikała z podwyższonych składek na ubezpieczenie emerytalne i rentowe. To może być czas na wprowadzenie emerytur obywatelskich
08/11/2017
Michał@Michał Stopka
„Mam na myśl, że to jest przy założeniu, że nie masz zysków na IKE. Bo jak masz zyski na IKE to musisz od zysków zapłacić podatek 19%. Więc to nie jest takie proste porównanie IKZE 18% stopa podatkowa zwrot. A później przy wypłacie 32% przed emeryturą.
Bo IKE wypłata przed emeryturą też musisz płacić ekstra podatek belki.
Druga sprawa, że np. można coś takiego obejść. Na przykład w roku gdy wypłacasz środki z IKZE zakładasz działalność gospodarczą na podatek liniowy 19%. Wtedy zapłacisz tylko 19% a nie 32% od wypłaty IKZE”
Liczę to w ten sposób (ale być może gdzieś popełniam błąd):
IKE wpłacam 100k, wypłacam 200k (mam 100k zysku czyli 100%)
Wypłacam pieniądze, płacę podatek belki 19% od zysku i dostaję z powrotem 181k PLN.
IKZE – założenie to samo – wpłacam 100k, wypłacam 200k (mam 100k zysku czyli 100%)
Od wpłat dostałem zwrot podatku w wysokości 18k PLN (18%). Podatek 32% liczę od 200k PLN = 64K PLN. Dostaję z powrotem 136k. Do tego dodaję te odliczone 18k PLN. Daje nam to w sumie 156k PLN. Czyli mniej niż w przypadku IKE.
Oczywiście trzeba by wziąć też pod uwagę, że te 18k PLN zwrotów podatku mogę reinwestować. Założyłem też skrajny scenariusz, że 32% podatku zapłacę od całości wypłaty z IKZE – aczkolwiek przy dużej kwocie wypłaty z IKZE i zarobkach bliskich drugiego progu podatkowego, 32% podatku zapłaciłbym na pewno od większości kwoty.
O tym obejściu nie wiedziałem. Rozumiem, że mogę łączyć tę działalność gospodarczą z etatem? Czyli na etacie płacę 18%, a na działalności 19% i wtedy przy likwidacji IKZE wybieram sobie czy chcę wypłatę IKZE opodatkować wg stawek PIT dla etatu czy też PIT dla IDG?
08/11/2017
Michał StopkaJuż późno a mała właśnie nie może zasnąć :( Jutro się dokłądnie temu przyjrzę Na szybko widzę błąd w rozumowaniu.
Żeby wpłacić 100 kilko do IKZE. To musisz to robić przez 20 lat (!) bo limit jest 5 tysi rocznie. 20 lat to bardzo, barodzo dużo czasu. W takim układzie od pierwszych wpłat na pewno będzie już pokaźny zysk belki do zapłacenia na IKE.
Ale to się zastanowię jutro bo już padam na twarz :( A może zrobię wpis oddzielny z analizą?
08/11/2017
Michał@ Michał Stopka,
Jasne, temat nie jest pilny:)
Bardzo chętnie przeczytam Twoją analizę w oddzielnym wpisie.
A myślę, że scenariusz, który przedstawiłem jest bardzo realny dla wielu osób.
Jeśli ktoś jest w stanie wpłacać 5k co rok na IKZE to na pewno zarabia więcej niż średnia krajowa, ale już niekoniecznie wpada w drugi próg podatkowy, żeby od wpłat na IKZE odliczać sobie 32% (tu już potrzebujemy około 110-120k brutto rocznego przychodu czyli mniej więcej 10k brutto pensji miesięcznie).
W takiej sytuacji likwidując IKZE po kilkunastu latach wpłacania pełnej kwoty, na pewno od większości kwoty wypłaty z IKZE będziemy musieli zapłacić 32% podatku (a odliczaliśmy tylko 18%).
Pozdrawiam i spokojnej nocy,
Michał
08/11/2017
Michał Stopka@ Bardzo chętnie przeczytam Twoją analizę w oddzielnym wpisie
Powiem Ci, ze to jest ciekawy case study. Bo sprawa jest jednak bardziej skomplikowana. I potrzebuje szczegółowych wyliczeń i założeń. I nadaje się na oddzielna analizę/wpis.
Przy okazji będzie w nim kompleksowa analiza niuansów IKZE oraz ike bo te niuanse mogą być mega ważne w konkretnym przypadku danej osoby. I wyjdzie z tego bardzo fajna rozbudowana analiza która przyda się wielu osobom.
Dodatkowo zrobię narzędzie w excel gdzie każdy będzie mógł sobie wpisać swoją indywidualna sytuacje/założenia.
Oczywiście najlepiej korzystać z max limitów zarówno IKZE jak ike. Jeżeli ktoś może. Jeżeli nie to ta najbliższa analiza mu odpowie co lepsze. Ike cze IKZE dla niego. A może miks trochę tutaj a trochę tutaj?
Na przykład ike można częściowo wypłacić. A IKZE nie bo może być tylko 100% wypłaty. I tak dalej. Od moich wpisów sprzed roku o ike i IKZE pojawiło mi się wiele różnych spostrzeżeń co lepsze ike czy IKZE. Tak naprawdę bardzo wiele zależy od sytuacji każdego indywidualnie. Bo myśle ze wiele osob jest nieświadomych tych niuansów. A są mega ważne.
08/11/2017
Michał JHmm, sam posiadam IKZE dlatego, że mogę zmniejszyć (i/lub dostać zwrot) zobowiązania PIT co roku. Z chęcią zobaczyłbym analizę w oddzielnym wpisie :).
08/11/2017
Michał StopkaZajmie mi ta analiza kilka dni jednak bo ostatnio córeczki znowu zaczęły chorować na grypę. Cóż. Takie życie taty :) Zaczął się okres jesiennych infekcji :-(
08/11/2017
niko@ Michał Stopka
Widać że jesteś ekspertem w dziedzinie finansów i demografi.
Z tym prawem to u nas straszna lipa.Angol czy Amerykanin nosi dumnie koszulki z flagą swojego państwa zawsze mnie to fascynowało dla czego?Bo tam prawo jest dla ludzi i oni są dumni ze swojego kraju,u nas to prawie nie występuje nie licząc kibiców sportowych :-) bo prawo nie jest dobre dla Polaków sam przez to zamieszanie wycofałem sporo kasy z IKE i wygląda że mnie wprowadzono w błąd..Niestety to wszystko sprawia że zaufanie do państwa maleje,czy państwu nie jest obojętne że Polacy potrafią założyć koszulkę z np. flagą GB a mają opory nosić z Polską ,mnie to nie dziwi…
08/11/2017
Michał Stopka@ Dariusz
@ Nawet bardziej niż wpływy z PIT (-0.71 mld zł) spadają wpływy z CIT (-0.81 mld).
No tak. Zapominiałem o CIT. Jeszcze CIT spadnie. I jeszcze JST dostaną po przychodach.
Nie no jakaś masakr :(
08/11/2017
Michał Stopka@ Zyskuje ZUS. Chwilowo, bo za 20 lat wzrosną wypłaty z ZUS na emerytury, ktorych wysokość będzie wynikała z podwyższonych składek na ubezpieczenie emerytalne i rentowe. To może być czas na wprowadzenie emerytur obywatelskich
Właśnie to jest dobry przykład jak politycy psują system emerytalny. I przyczyniają się do jego niewydolności na przyszlość. Teraz jest kestia zwięszenia składek które obciążą zoboowiązania/zwięszą wypłaty w przyszłości.
A za Tuska/PO zwiększono zobowiązania ZUS przez zamianę zobowiązań obligacyjnych z OFE na zobowiązania Zusowksie. Któe w swej istocie najprawdopodobniej będa znacznie wyższe niż koszt obligacji. Kiedyś robiłe na ten temat szczegółową anzlizę tych kosztów:
Opłakane prawdziwe skutki wyboru: „ZUS czy OFE” dla polskich finansów publicznych?
http://www.michalstopka.pl/jakie-prawdziwe-skutki-wyboru-zus-czy-ofe-dla-polskich-finansow-publicznych-cz1/
W sumie to nieważne czy PO czy PiS. Robią to samo. Oba rozwiązania idą w dziesiątki mld zł wyższych kosztów ZUSu w przyszłości :( Jak to się ma spinać w ZUSie za parę lat?
08/11/2017
Michał Stopka@ niko
@ bo prawo nie jest dobre dla Polaków sam przez to zamieszanie wycofałem sporo kasy z IKE i wygląda że mnie wprowadzono w błąd..Niestety to wszystko sprawia że zaufanie do państwa maleje,czy państwu nie jest obojętne że Polacy potrafią założyć koszulkę z np. flagą GB a mają opory nosić z Polską ,mnie to nie dziwi…
Najgorsze jest że PiS zaproponowało zmiany w lipcu 2016. Minęło półtora roku (!). A do tej pory nie przeszła żadna ustawa przez sejm. Żeby wiadomo było albo w jedną albo w drugą stronę. I zanosi się, że może PPE wejdą w lipcu 2016 roku, po dwóch latach (!). O ile w ogóel wejdą w lipcu bo znowu może być obsuwa.
A samo OFE to nie wiadomo co dalej będzie. Jak będzie znowu kolejna koncepcja. Jak okraść Polaków z ciężko zarobionych pieniędzy odłożonych z Naszych pensji do OFE. Już jeden się taki znalazł co 150 mld zł zajumał. Nie chce mi się nawet myśleć co PiS znowu tutaj może nakombinować. Aż strach otwierać internet i czytać co gdzie jak proponuje ten PIS :( Bo nawet potem nie wiadomo co wprowadzą a co nie
08/11/2017
Michał StopkaWystarczy zobaczyć na spółki giełdowe jak wariują kursy. Jednego dnia spadają bo PiS coś genialnego wymyśla. Drugiego rosną bo PiS to coś genialnego odwołuje. Jeden wielki chaos informacyjny z PiSu. Jednego dnia jeden ministerm mówi to. Drugiego inny co innego. A po paru dniach Premier Beata Szydło jeszce co innego. Jakby w ogóle nad tym nie panowała.
08/11/2017
Dariusz@ Właśnie to jest dobry przykład jak politycy psują system emerytalny. I przyczyniają się do jego niewydolności na przyszlość. Teraz jest kestia zwięszenia składek które obciążą zoboowiązania/zwięszą wypłaty w przyszłości.
Martwi mnie właśnie to, że obciążanie systemu jest przesuwane na kolejne lata. Osoby, które teraz zarabiają ponad dotychczasowy limit ZUS (zakładam że większość z tych osób ma teraz 35-45 lat) zgłoszą się po wysokie emerytury za 20 lat, gdy w ZUS-ie naprawdę będzie masakra. O tym, że może dojść do swego rodzaju konfliktu pokoleń między pokoleniem pracujących a emerytów pisałem w poniższym artykule http://studio-analiz.pl/analiza-demograficzna-prognoza-liczby-ludnosci-do-2060-r/
09/11/2017
Adam K@”Teraz jest kestia zwięszenia składek które obciążą zoboowiązania/zwięszą wypłaty w przyszłości.”
Czekaj to znaczy, że za 30 lat kiedy Polska będzie na poziomie krajów starej unii to emerytury mają być takie jak dzisiaj? W imię zasady, żeby nie obciążać ZUSu? Coś mi tu nie pasuje. Pomyślcie sobie jak rozwiniętym krajem będą wtedy Niemcy, a my będziemy na podobnym poziomie. Nasze pensje będą 2-3 razy większe niż dzisiaj. Minimalne emerytury będą na poziomie dzisiejszych 4 tysi.
09/11/2017
Michał Stopka@ Adam K
Panie Adamie jak to, co Pan napisał, ma się do podniesienia składek powyżej 30 krotnosci zarobków? Między innymi składki emerytalnej. Dla tych osob nie potrzebne są jeszcze wyższe emerytury bo i tak będą miały je wysokie bo dużo teraz na to ich państwo opodatkowuje tymi skladkami
09/11/2017
Michał StopkaA co do reszty emerytów to tez wątpliwe jest to co Pan napisał. Spadnie liczba pracujących. Prawie podwoi się obecna liczba emerytów wiec co z tego ze będzie wzrost gospodarczy jak zostanie on skonsumowany przez większa liczbę emerytow (proszę zobaczyć na wykresy w artykule)
ZUS oparty o demografie to trochę jak każda piramida finansowa. Ostatni którzy płaca do takiej piramidy gasza swiatlo
09/11/2017
Adam KZUS to tylko mechanizm wypłacający emerytury. Gwarantem jest państwo. Dzisiaj emerytury są finansowane ze składek, za 30 lat mogą być finansowane z podatków. Ważny jest procent PKB jaki będziemy na nie przeznaczać. To jest decyzja polityczna, której nie sposób teraz przewidzieć.
Co do demografii to teraz mamy 7.5 mld ludzi na ziemi, za 30 lat będzie nas 2 mld więcej. Myślę, że jakieś 0.3% będzie chciało zamieszkać w rozwiniętym kraju jakim będzie wtedy Polska.
09/11/2017
Dariusz@Adam K
30 lat temu na świecie było 5 mld ludzi. Teraz jest 7,5 mld. Czyli przybyło 2,5 mld. Polska przez ostatnie 30 lat stała się rozwiniętym krajem. Ile ludzi się tu przeniosło z tych 2,5 mld?
Proszę również zwrócić uwagę, że wśród tych nowych mieszkańców ziemii większość urodzi się w Afryce i Azji. Czy uważa Pan, że za 30 lat przyjedzie do nas ludność z Konga? Barierą przed napłwem ludności będzie język i różnice kulturowe.
09/11/2017
Michał Stopka@ Adam K
Ważny jest procent PKB przeznaczany na emerytury i liczba emerytów. Na których dzielone jest to PKB.
09/11/2017
Adam K@Dariusz
Na razie to 2 mln Ukrainców ;) Co do tej „rozwiniętości” to bym nie przesadzał, bo sporo Polaków całkiem niedawno wyjechało. Za 30 lat mówimy o innym świecie, będziemy jak dzisiejszy stan USA. Spokojne życie dla każdego kto chce. Afryka też się rozwija. Dostęp do internetu znacznie zmniejsza różnicę kulturowe wśród młodych ludzi.
@Michał Stopka
„Spadnie liczba pracujących.”
Jak na razie to spadek wieku emerytalnego znacząco obniżył bezrobocie :) Za te 30 lat na rynku pracy będą już tylko osoby wychowane w wolnej Polsce, znacznie się podniesie wskaźnik aktywności zawodowej. Ludzie będą zdrowsi. Kto będzie chciał iść na emeryturę jak średnia pensja będzie 12 tysięcy ;)
09/11/2017
Michał Stopkakilkarziesit lat temu emerytów było w Polsce milion/dwa miliony. Liczba ta rosła i teraz jest około 6/7. A za dwadzieścia lat/trzydzieści będzie ich prawie dwa razy tyle. Tym bardziej, ze obniżono wiek emerytalny.
09/11/2017
Michał StopkaNo i jak pisałem. PPE dopiero od 2019 podobno maja być wprowadzone https://www.analizy.pl/fundusze/wiadomosci/22989/ppk-wejda-w-zycie-od-1-stycznia-2019-r–znamy-kolejne-zalozenia-reformy-emerytalnej.html
09/11/2017
Michał StopkaNajpier miało być od stycznia 2018, później lipca. Teraz 2019
09/11/2017
MichałPanowie, a jeśli w Polsce płacę przede wszystkim 19% podatek od inwestycji kapitałowych, to czy wysokość podstawy do opodatkowania może być obniżona dzięki IKZE?
09/11/2017
Michał StopkaIKZE odpisuje się tylko od dochodów z pracy/umowy zlecenie/działalność gospodarcza. Nie PIT od zysków kapitałowych.
Więc. Jeżeli ma Pan takie dochody. W tej wysokości można odpisać IKZE jako koszt uprawniający do zwrotu PIT.
Natomiast w części, gdzie rozlicza sie zyski kapitałowe opodatkowane podatkiem od zysków kapitałowych już nie.
W takiej sytuacji jedyne co można zrobić to otworzyc IKE. I dzięi temu skorzystac z tarczy podatkowej albo do okresu emerytury. Lub po prostu na kilka lat przed przejściem na emeryturę gdy zaistnieje potrzeba wycofania środkó z IKE z jakichś powodów:
Tutaj podałem szczegółowe argumenty dlaczego tak warto zrobić. Ze szczegółowymi obliczeniami korzyśći:
http://www.michalstopka.pl/jak-placic-jak-najnizsze-podatki/
Z tym, że tak jak pisałem. W Pana przypadku jest to tylko opcja IKE. Bo IKZE nie opłaca się. O ile Pan nie pracuje/nie ma działalności gospdarczej.
09/11/2017
Michał StopkaNatomiast jest jeszcze taka opcja. Tylko to jest do sprawdzenia. Czy na pewno. Jeżeli Pan załozy działalność gospodarczą. I transakcje na rynku kapitałowym będą na działalność gospodarczą. To w tej sytuacji będzie już się kwalifikowało tutaj IKZE. Z tym, że tutaj to trzeba płacić składki ZUS. Przez jakiś czas jest mały ZUS. A później już duży ZUS. Więc musiałby Pan sobie policzyć czy to się Panu opłaca.
W takiej sytuacji dochodzi też jeszcze kwota wolna od podatku na rok 2018 8 tysięcy złotych. Więc teoretycznie jest to wtedy już kilkanaście tysięcy złotych. Kwota wolna + limit IKZE.
Tylko tak jak pisałem. Nie jestem doradcą podatkowym. Musiałby to Pan przemyśleć/skonsultować z doradcą podatkowym.
09/11/2017
MichałPanie Michale, serdecznie dziękuje za odpowiedź.
Prowadziłem do końca 2016 roku DG w Polsce na liniówce. Ponieważ większość czasu i tak byłem poza Polską (klienci zagraniczni), działając w branży IT, wystraszyłem się zapowiedzi podwyżki podatków Pana Morawieckiego i tak… opuściłem Polskę niestety na dobre. Potem sie okazało, że zmian podatkowych nie będzie :-) Co gorsza, w moim środowisku niestety nie byłem odosobnionym przypadkiem.
Od 2012 roku korzystam z IKE, ale nieco żałuję, że nie korzystałem wtedy z IKZE. Bo u Pana pierwszy raz dopiero zobaczyłem jakie korzyści niesie IKZE (wcześniej po pobieżnej analizie wydawało mi sie to mało interesujące).
Teraz mam jednak większą mobilizacje, by w Polsce reaktywować przynajmniej częsciowo działalność i skorzystać z dobrodziejstwa IKZE :-)
Pozdrawiam i raz jeszcze dziękuję za świetne materiały!
09/11/2017
Michał StopkaSmutne to co Pan pisze ze po zapowiedziach podwyżki podatków przez PiS taki to miało skutek :(
Miło mi, ze z mojej motywacji rozważa Pan powrót do płacenia podatków/IKZE w Polsce :)
Pozdrawiam!
11/11/2017
Mickey.Panie Michale,
jestem przed 30, ale po różnych artykułach u Michała Szafrańskiego nt. IK(Z)E i innych o emeryturach zdecydowałem się założyć konto IKZE (konkretnie w NN DFE). Bardzo się cieszę z tego kroku tym bardziej, że nie zarabiam jeszcze nadzwyczaj dobrze, ani nie mam wielkich oszczędności, a już zacząłem odkładać na starość.
Natomiast teraz martwię się o starość mamy – zarabia trochę powyżej średniej krajowej, więc świadczenie będzie miała śmieszne, a dodatkowo właściwie nie ma żadnych oszczędności (część z tego pójdzie na naprawę zdrowia).
Chciałbym jej założyć IKE. Nie pamiętam już, które konto było polecane w takim wieku (53 l.), sęk w tym, że przy IKZE ulgi podatkowej i tak nie zobaczy na oczy, bo rodzice rozliczają się wspólnie, a tata na pewno nie zwróci mamie jej należnego. Pozostaje więc właściwie konto IKE.
Czy mógłbym Pan to jakoś skomentować? Jest sens? Czy lepiej zostać przy słabych lokatach? A jeśli już założymy konto, to gdzie? Czy np. NN DFE uwzględnia wiek klienta w inwestowaniu środków? Nie znam się na inwestowaniu, więc nie mógłbym mamie wybierać odpowiednich funduszy.
Do tego mama nie zna się na bankowości, finansach etc. od strony klienta, więc ja musiałbym jej to wszystko obsługiwać, przelewać składki. Czy jest w ogóle możliwe, żebym miał od mamy jakieś pełnomocnictwo i załatwiał wszystko w jej imieniu?
Z góry bardzo dziękuję za odpowiedź.
To mój pierwszy komentarz tu, nie pierwsza wizyta, ale mam nadzieję, że ze względu na merytoryczność będę tu zaglądał częściej.
Pozdrawiam
12/11/2017
Michał Stopka@ Mickey.
Szkoda, że nie wchodzi w grę IKZE bo do emerytury Twoja mama ma zaledwie 7 lat. I dostałaby ot tak ponad 7 tysięcy zł ekstra ze zwrtotów PIT. A do emerytury zostało jej niewiele więc w miarę szybko miałaby dostęp do tych kilku tysięcy złotych (przy założeniu, że płaci 18% PIT a nie 32% bo byłoby to jeszcze więcej)
Natomiast co do IKE. Zanim odpowiem bo już mi się nasuwa kilka wartościowych spostrzeżeń. Pierwsza sprawa. Jaką emeryturę będzie miała Twoja mama za kilka lat? Można to sprawdzić na dokumentach, które przysyła ZUS od dwóch lat co roku. Masz do nich dostęp? Powinno tam być wyliczona teoretyczna emerytura. Teoretyczna, czyli taka, że Twoja mama nadal pracuje i zarabia tyle ile obecnie zarabia.
Jeżeli to będziemy wiedzieli. Ile tam (około) będzie emerytury. Napiszę co warto zrobić bo od tego dużo zależy.
14/11/2017
JakubPanie Michale,
Dziękuję za artykuł. Niestety z jednym nie mogę się zgodzić. Chodzi mi tu głownie o tytuł jednego z nagłówków „Smutna masakra…”, jak i tezę w nim zawartą (cyt: „Wpływ tego co robią politycy w zakresie niestabilności prawa najsmutniej oddają dane o otwartych IKE oraz IKZE w pierwszym półroczu 2017”).
Jeśli popatrzymy na raporty nowootwartych IKZE w pierwszych półroczach poprzednich lat to otrzymamny następujące liczby:
IKZE:
2014: 20111
2015: 37952
2016: 26635
2017: 29718 (mało lat porównawczych, ale nie jest źle)
(nie analizuję statystyk przed 2014 bo wtedy IKZE działały na innych zasadach)
IKE:
2011: 36098
2012: 41562
2013: 32640
2014: 25326
2015: 35514
2016: 35706
2017: 55276 (wow – najlepszy wyniki od 2011 – gdzie tu rzeź i masakra?)
Ponadto, uważam, że pokazywanie liczby nowootwartych kont IKZE/IKE jest małym nieporozumieniem. O wiele lepsza byłabytu statysyka o ile zwiększyła/zmniejszyła się ta liczba. Przedstawienie ile kont jest aktywnych (z 1,5mln na koniec 2016 – robi się tu na prawdę śmieszna liczba); czy też ile ludzi rozumie produkt, który posiadają a ilu zostało w niego „ubranych” (trudno tu o prawdziwość statystyk, ale liczba posiadanych przez społeczeństwo kont w zakładach ubezpieczeń i bankach niestety daje jakiś obraz…).
Wracając do meritum: dla mnie masakry nie było, co „chyba” pokazałem w liczbach, niestabliność-niestablinością – choć jest denerwująca raczej nie miała wpływu bezpośredniego wpływu na nowootwarte IKE/IKZE (przynajmniej w I półroczu 2017).
Tu chodzi raczej o to, że ludzie nie wierzą państwu jako takiemu i o III filarze nawet nie chcą myśleć, bo go po prostu nie rozumieją (ile razy spotkałem się z argumentem „oszczędzaj sobie, oszczędzaj – potem ci zabiorą jak zabrali z OFE”)…
14/11/2017
Michał Stopka@ Tu chodzi raczej o to, że ludzie nie wierzą państwu jako takiemu i o III filarze nawet nie chcą myśleć, bo go po prostu nie rozumieją (ile razy spotkałem się z argumentem „oszczędzaj sobie, oszczędzaj – potem ci zabiorą jak zabrali z OFE”)…
To rzeczywiście pewnie słuszna uwaga.
Natomiast czy to masakra czy nie to spierałbym się jednak. Jak zobaczymy na poprzedni cykl dziesiecioletni. Wtedy gdy giełda rosła/spadało mocno bezrobocie do niskich poziomów. To ludzie jednak otwierali IKE (nie było IKZE). Bo w takich warunkach mają więcej kasy (rosną im wynagrodzenia/oszczędności). A rosnąca giełda przyciąga/kusi zyskami.
I tego efektu w pierwszym półroczu nie widać. Te liczby, które Pan podał są podobne jak w poprzednich latach. Kiedy były najgorsze czasy dla giełdy/wysokie bezrobocie. Czy genralnie słaba postrzegana koniunktóra gospodarcza.
Mało tego. Kiedyś świadomość, że emerytury będą bardzo, bardzo niskie, była minimlana. Teraz w mediach ten temat się mocno przewija. Szczególnie w związku z obniżeniem wieku emerytalnego.
I nic, nie widać aby masowo ludzie się rzucili na IKE czy IKZE.
I to nie jest też tak, że niestabilne prawo nie ma tutaj znaczenia. W ciągu ostatniego półtora roku. Już wiele razy pojawiał się ten wątek. Wielu czytelników pisało, że nie otwiera IKE czy IKZE własnie przez zmiany proponowane przez PIS.
Czy nawet dochodziło do takiej sytuacji, że ludzie w obawie likwidowlai IKE oraz IKZE. I takich przhypadków było wiele, bardoz wiele. Nie tylko u mnie. ALe i na różnych blogach można było takie wpisy/wątki poczytać. Jak ludzie panikowali/lub powstrzymywali sie bo czekali jakie będa zmiany
Oczywiście na końcu i tak kluczowy jest brak zaufania do państwa Polski. ALe takie numery jak z tym IKE czy IKZE jak ostatnie prawie dwa lata na pewno nie pomagają w budowie zaufania. Że teraz okazało się, ze nie będzie zmian żadnych w IKE oraz IKZE.
A szkoda bo można było np. podnieść znacznie wyżej limit IZKZE. I to by bardzo dużo zmieniło. Raz, że wyższy limit to jest bardzo dobra rzecz bo teraz te 5 tys. zł to jest śmieszny limit.
Dwa pokazałoby, że PiS nie kombinuje cały czas jak tu kogoś oskubać, jak tu komuś coś zabrać aby dać komuś innemu. Albo jak dać jedną ręką a drugą wyjąć dwa razy tyle.
Ale, że myśli. I pokazuje. A, myśleliście, że Wam zabierzemy IKE oraz IKZE. A nie My Wam zwiększymy limit IKZE jeszcze. To by było. Super komunikat PRowy. Do oszczędzających na emryturę.
15/11/2017
MichałNiestety i ja nosiłem sie z zamiarem zamknięcia IKE swojego i żony. W jedną sobotę, Prezes chlapną coś o OFE, a w poniedziałek jazda na GPW. Jakieś nieskoordynowane komunikaty, które bynajmniej nie tworzą klimatu do spokojnego oszczędzania. Obawiam się nadal, że III filar jest niczym ta winnica — jak jej wartość mocno wzrośnie, to łapki polityków będą tam chciały się znaleźć…
To co jest kluczowe, a co pokazał Pan Michał Stopka, to, że mniej niż 10% (!!!) uprawnionych oszczędza na emeryturę. Nie widzę tu pozytywnej zmiany. Powiem tak — znam osoby, które są roztropne i nieźle zarabiają. Boją się IKE/IKZE właśnie przez polityków. I to pomimo, że Ci ludzie mają świadomość niskich emerytur w przyszłości.
Podatkowe wizje Morawieckiego sprawiły, że wyniosłem się z Polski. Miałem spory projekt na horyzoncie — bałem się, że nieprzewidywalni politycy zmienią reguły gry z dnia na dzień (przemilczę serię różnych utyskiwań ze strony polityków pod adresem przedsiębiorców). Mówiąc wprost – miałem już dość polityki, od której ciężko uciec. Przykro mi jest jako Polakowi, że tak się dzieje.
15/11/2017
Dariusz@ No i jak pisałem. PPE dopiero od 2019 podobno maja być wprowadzone
Panie Michale, co Pan sądzi o PPK? Czy mogą okazać się programem budującym w sposób powszechny dodatkowe oszczędności emerytalne? W swojej analizie przedstawiłem wyliczenia, które z perspektywy samego pracownika (pomijając wzrost kosztów pracodawców) dają dość pozytywne efekty. Pytanie, czy rząd nie będzie chciał zrobić powtórki z rozrywki i znacjonalizować w przyszłości te środki (gwarancje własności są dość niskie). Zwłaszcza, że przewiduje się dość wysokie wpływy (ok. 20 mld zł rocznie)
http://studio-analiz.pl/czy-oszczedzanie-w-pracowniczych-planach-kapitalowych-sie-oplaca/
15/11/2017
Michał Stopka@ Pytanie, czy rząd nie będzie chciał zrobić powtórki z rozrywki i znacjonalizować w przyszłości te środki (gwarancje własności są dość niskie)
PPE to jest OFE bis: bardzo podobne zasady działania/brak dysponowania środkami. Jedynie marketignowo nazywać się będzie że jest dobprowolne. Bo w przypadku OFE nie można sie było wypisać a tutaj teoretycznie można. Ale jak pokazują badania jak coś jest do zrobienia to i tak większośc ludzi nie robi tego (nie rezygnuje z takiego produktu).
Właśnie to jest główny problem, że to jest OFE bis. Kieydś płaciliśmy około 18% na emeryturę. Z czego około 2/3 szło do ZUSu na emerytury bieżące. Reszta do OFE.
Teraz jest tak, ze już całe 18% idzie do ZUSu tylko na bieżące emerytury.
Więc PPE to po porstu ponowna próba zrobienia OFE bis. Tylk o teraz już płacimy 18% na ZUS. I chcą aby ludzie dodatkowo kilka procent z pensji się dorzucali na te ekstra emerytury.
Nie wiem jak ludzie do tego podejdą po tym co zrobionio z OFE już. A teraz po obniżce wieku emerytlanego sytuacja ZUSu będzie jeszcze trudniejsza w kolejnych latach.
Z PPE na końcu wydarzy się to samo co z OFE. Jeże;i zabiorą OFE do końca. To i PPE zrobią to samo.
Przy okazji jak to ma być z możliwością rezygnacji z PPE? Będzie można zrezygnować w trakcie z wpłat?
Podsumowując IKE IKZE jest o tyle lepsze, że w każdej chwili mamy do tego dostęp. Możemy z tym zrobić co chcemy kiedy zrobić. Wypłacić kiedy chcemy. Czyli po prostu jest to normalna forma oszczędzania z możliwością korzystania z preferencji podaktowych jeżeli do emerytury będą środki zdeponowane.
PPE to jest OFE bis pod względem dysponownaia. I dlatego jet to OFE BIS/niewiele się różni.
15/11/2017
Michał StopkaI znowu dochodzimy do zaufania do państwa. Ciekawostka: parę dni temu wracam do domu. A moja żona mówi mi, że znowu chcą jej zrobić skok na jej kasę. Pytam o co chodzi. A ona do mnie:
„Morawiecki robi jakieś fundusze na emeryturę, które potem skończy jak OFE”.
Jak wspomniałem, że to będzie dobrowolne więc na spokojnie. Jednym tchem wypaliła: „To na pewno się na to nie zapiszę, nie dam im jednej złotówki dobrowlnie”
15/11/2017
Michał StopkaTo chyba dobrze oddaje jak ludzie podejdą do OFE. Tym bardzie, że przecież to jest kierowane głównie do osób lepiej zarabiających w Polsce. Więc bardziej świadomych kwetii ZUSu/OFE.
Nie wiem czy to jest reprezentatywny przykład. Warto jednak pamiętać. Że i firma musi wyłożyć swoją kasę na PPE jeżeli pracownik tam się zgłosi/zostanie.
W efekcie pula z puntku widzenia pracodawcy to dodatkowy koszt prawie 10% kosztu pracy (w zalezności od założeń).
Pytanie czy pracownicy będa woleli brać udział w niepwenym PPE po tym co dzieje się z OFE. Czy będą woleli dostać tę kasę do ręki. I samemu zatroszczyć sie o emeryturę/wydać na bieżąco.
15/11/2017
Michał StopkaNo i jeszcze kluczowa rzecz. Jeżeli te nowe OFE będą miały inwestować bezpiecznie. A pewnie takie jest założenie. To cała przyszła wypłata będzie opierała się o wpłaty do PPE a nie o zysk z tych środków. Tym bardziej, że jest tam jescze opłata za zarządzanie tymi środkami (znowu od czapy ponosić opłatę prawie 1% rocznie gdy to jest bezpiecznie inwestowane)
Więc z punktu widzenia osoby oszczędzającej liczą się głównie wpłaty do systemu. Głównie jej. Trochę pracodawcy bo pewnie pracodawca będzie chciał jak najmniej dokoładać do tego bo to przecież dodatkowy koszt dla niego.
Więc wychodzi konstrukcja taka: sam muszę sobie tam odłożyć głównie. Zysku z tego nie będzie specjalnie. A jeszcze to może skończyć jak OFE. I będę czekał do emerytury czy mi nie zabiorą.
15/11/2017
Michał StopkaA jeszcze jak PiS ma zamiar zabrać resztę kasy z OFE to dopiero będzie marketing PPE. Niech wprowadzą PPE a zaraz potem (albo przed) niech zabiorą resztę kasy z OFE.
To dopiero zaufanie do PPE wzrośnie (!)
15/11/2017
marek@Michał Stopka: brawo za trzeźwe podejście do PPE.
Dziwi mnie tylko Twoja (i nie tylko Twoja) wiara w bezpieczeństwo środków w IKE / IKZE. Gdy zajdzie taka potrzeba (czyt. kryzys i potężna dziura w budżecie) po te środki Państwo też chętnie wyciągnie swoje łapki. Byle po cichu i w środku nocy. Im więcej ludzie tam uskładają, tym pokusa będzie trudniejsza do okiełznania.
15/11/2017
Michał StopkaJeżeli (teoretycznie) sytuacja byłaby kryzysowa to nikt nie będzie patrzył czy IKE czy IKZE. Bo jakie to ma znaczenie? Wezmą opodatkują wszystko co się rusza. Zaczynając od lokaty w bankach, Wprowadzą podatek katastralny od nieruchomości. Polska jest jednym z niewielu państw na świecie gdzie nie ma podatku katastralnego.
Tylko tutaj mówimy o poprostu nacjonalizacji oszczędności prywatnych po prostu/prywatnego majątku.
Z OFE to był taki problem, że to było państwowe. Z obowiązkowych składek ZUSu. I łatwo było powiedzieć, że to nie prywatne tylko państwowe. Z tymi nowymi OFE będzie trochę trudniej bo to jednak ma być (niby) prywatne środki.
A IKE czy IKZE, lokaty, mieszkania itd. to po prostu prywatne środki. I tutaj najcoanlizacja musi być zrobiona. Ale idąc tym tokiem rozumowania to nic nie warot mieć prywatnego bo wszytko mogą zabrać.
Natomiast z OFE to jeszce jest bardziej skomplikowana sprawa. Tusk długo się opierał przed ciachnięciem OFE. W brukseli toczyło się postępowanie, gdzie PO chciała aby Bruksela uzanał środki w OFE za prywatne a nie publiczne.
Wiem bo wtedy akurat zacząłem prace w OFE Pocztylion. I obserwowałem jak to od środka było procedowane.
Chodziło o obligacje w OFE. Żeby Bruksela uznala, że one nie zwiększają długu publicznego bo to prywatne środki w OFE są, też więc i obligacje powinny się kompensować.
A jednocześnie OFE zmniejsza deficyt systemu emerytlanego więc te obligacje nie powinhy wchodzić do dlugu publicznego . Czy po prostu aktywa OFE powinny zmniejszyć zadłużenie ZUSu z tytułu emerytur.
Było to mocno arguentowane w Brukseli, jeździły tam pielgrzymki. Ale skończyło się tak, że Bruksela nie uznała OFE jak aktywo, które może zmeniejszyć dług publiczny.
Więc Tusk stanał pod ścianą. Albo zajumanie części oblifgacji co spowoduje brak przekroczenia limitów. Konstytucyjnych limitów długu.
Lub cięcia w wydatkach budżetowych gdzieś/podwyżki podatków.
Oczywiście wybral to najprostsze wtedy dla niego rozwiązanie. I zajumali połowę aktywów OFE.
Próbowali to sprzedać jako że to wina OFE bo one przecież są i były zawszse złe. Ale jak można sie domyśleć. Ich wyborcy to nie idioci ktorym taką propagande można włożyc do głowy i cokolwiek powiedzieć to łykną jak pelikany.
No i skonczyło się tym, że wyborcy PO odwrócili się od PO. I teraz rządzi PiS.
15/11/2017
Michał StopkaWidzę, że będą to musiał opisac na blogu bo widzę, że wiele osób tego nie kuma. Nie wie co było bezpośrednią przyczyną zabrania kasy z OFE.
Po prostu Tusk prosił Brukselę, aby nie patrzyła źle na rosnąc dług. Bo argumentował, że w części jest to kompensowane rosnącymi aktywami OFE.
Bruksela odpowidziała na końcu, że z putnku widzenia obligacji. Ryzyka niewypłacalności państwa. Ich to nie interesuje. Bo OFE obligacje to to samo co TFI obligacje.
No i Tusk zrobił ciach bo akurat tutaj myslał, że najmniej straci. Ale się pomylił bo wyborcy PO to nie pelikany, jak pisałem, że największy kit im można wcisnąć. A oni będa patrzyli zachwyconymi oczami w „najjąsniejszego jaki on mądry”.
Dlatego OFE skończyło jak skończyło. Dlatego też PPE jest trochę bardziej bezpieczne. I dlatego że znam tę historię dod wewnątrz. Piszę, że IKE oraz IKZE jest bezpieczne.
Oczywiście z punktu widzenia że jest to 100% prywatne. Oczywiście zawsze można znacjonalizowac majątek prywatny.
Tylko tak jak pisałem to wtedy mówimy o innym systemie państwie w którym żyjemy. Że nie ma własności prywatnej.
15/11/2017
Dariusz@marek
IKE/IKZE wydaje się dość bezpieczne moim zdaniem. Zwłaszcza jeśli jest to produkt bankowy lub TFI. Wtedy możesz mieć pieniądze na drugi dzień (po zlożeniu projektu ustawy o jakichś zmianach) na swoim koncie. Ustawy nie da się tak łatwo przepchnąć łącznie z podpisem prezydenta i wejściem w życie. Inaczej sprawa może wyglądać z produktami w Zakładach Ubezpieczeń – wtedy likwiadacja produktu może nie być z dnia na dzień
@Michał Stopka
Rezygnacja w PPK ma być bodajże możliwa przez 3 miesiące od automatycznego zapisu. Ciekawe czy taki będzie ostateczny kształt ustawy i czy jak ktoś się zrezygnuje, czy będzie mógł ponownie przystąpić.
Swoją drogą ciekawe moim zdaniem jest to, że w kwestiach emerytalnych zaufanie przenosi się z jednego rządu na drugi (nacjonalizację OFE uchwalił poprzedni, a jednak niepokój co do zaboru drugiej częsci OFE czy środków z przyszłego PPK jest bardzo mocny). Choć zapowiedzi/wycofywanie się/znowu zapowiedzi/wycofywanie się nie służy poprawie zaufania
Koszt pracodawców to 1,5% albo 4% – skąd więc wziął Pan 10%
A co do opłat za zarządzanie – maksimum na poziomie 0,6% to dość tanio. TFI akcyjne mają np. 3,5% a obligacyjne ok. 1%. Jeśli ktoś ma długi okres do emerytury i wybrałby obecnie TFI z perspektywą inwestowania na 20 lat (lokujący częściowo w akcje) to pewnie opłata za zarządzanie wyniosłaby ok. 2%
Co do tego, że pracowadwcy będą zminimalizować koszty – zgoda. Ale zgodnie z przykladem, który prezentuje w moim artykule, to dla osoby zarabiającej 3 tys. brutto przy minimalnych składkach, udziały w zgromadzonych srodkach po 20 latach wyglądają następująco: pracownik 43%, pracodawca 32%, państwo 15% a zysk 10% (założyłem bezpieczną stopę realną 1%)
15/11/2017
DariuszCo do tego, że nacjonalizacja środków z OFE była przyczyną przegranej PO, się nie zgodzę. Po nacjonalizacji nie było jakiś masowych protestów a poparcie dla PO już po nacjonalizacji wzrosło do ok. 30% w połowie 2014 r. i utrzymywało się na stabilnym poziomie. Dopiero wybory, które wygrał Duda plus kryzys imigracyjny podniosły popularność PIS
http://smarterpoland.pl/index.php/2014/05/zmiany-w-poparciu-dla-partii-politycznych-punkt-przelomowy/
15/11/2017
DariuszMorawiecki zapowiedział prywatyzację OFE (część akcyjną) i nacjonalizację (ok. 25%) poprzez przeniesienie do FRD
W perspektywie roku-dwóch
https://wiadomosci.stockwatch.pl/morawiecki-chcemy-przeprowadzic-zmiany-w-ofe-w-ciagu-1-2-lat,akcje,204881
15/11/2017
Michał StopkaTo ze TFI zdzierają z nieświadomych niczego klientow(albo nie mających wyboru) wysokie opłaty za zarządzanie nie jest dowodem ze skoro tak robią to git. I klient na tym dobrze wychodzi. Nie wychodzi bo nie może. Jak z obligacji jes jede/dwa/trzy procent odsetki to opłata zabiera prawie cały zysk. Nawet jak będzie 0,6 opłaty procentowo w nowych OFE. To tez jest 1/4 czy 1/3 zabranego zysku
15/11/2017
marekCo innego nacjonalizacja w pełni prywatnego majątku (gotówka, lokata, mieszkanie, akcje), a co innego nacjonalizacja majątku, w którym swój udział ma Państwo. Bo odroczony podatek, a tym bardziej warunkowy odpis podatkowy dają Państwu prawo własności do części środków na IKE / IKZE. Ustawa definiuje wielkość tego udziału, ale ustawę w każdej chwili można zmienić.
Do tego dochodzi kwestia przeznaczenia danego składnika majątku. IKE / IKZE z definicji służą do zabezpieczenia emerytalnego. I to tworzy furtkę dla Państwa. Wystarczy powiedzieć „Nadeszły burzliwe czasy, boicie się o swoją przyszłość, swoje oszczędności. Stoimy u progu owczego pędu wycofywania środków z instytucji finansowych. Spirali, która zagrozi systemowi finansowemu i Waszym emeryturom. My Was obronimy! Damy gwarancję bezpieczeństwa. Narodowy Fundusz Ochrony Emerytalnej, na którym każdy z Was otrzyma własne subkonto gromadzące składki ZUS, PPE, IKE, IKZE…”
15/11/2017
Michał StopkaNie było protestów po nacjonalizacji?
Naprawdę uważasz, ze w praktyce ludzie inteligentni będą wychodzili w takiej sprawie na ulice? Po co? Co to by zmieniło?
Na ulice to wychodzą jak trzeba górnicy.
A sam fakt wejścia ustawy w życie a moment kiedy się o tym zaczyna w ogóle mówić trwał znacznie dłużej. Mniej więcej jak teraz trwa gadanie o nowym OFE. Od momentu ogłoszenia do momentu wejścia ustawy w życie.
Najlepszym testem co ludzie myśleli o PO w kontekście OFE jest ile osob specjalnie ruszyło tyłek i pofatygowało się abe zostać w OFE. I to jeszcze w wakacje. Bo PO specjalnie wybrało okres wakacji sny jak najmniej osob to zrobiło.
15/11/2017
Michał StopkaTe kilka mln osob co zostało w OFE i ruszyło tyłek specjalnie. To są właśnie buli wyborcy PO głównie. I tych głosów zabrakło potem PO w wyborach plus powstała Nowoczesna.
Gdyby nie OFE a potem w konsekwencji Nowoczesna. PiS teraz by nie rządziło.
15/11/2017
DariuszMoże uściślę, że w Polskich warunkach za protest uznaję, jeśli np. w Warszawie zbierze się 100-200 tys. osób. Inaczej to jest garstka nie mająca siły przebicia. I tak było w tym przypadku. I dlatego moim zdaniem nie było protestów. Co jest silnie związane z tym, że większość nie rozumiała co się stało. Ludzie nie wychodzili, bo to nie było buchnięcie kasy wprost z konta tylko przeksięgowanie z OFE do ZUS.
Na forach można jednak przeczytać „oddajcie ukradzione pieniądze z OFE”, ale większość nie będzie w stanie odpowiedzieć, na czym ta kradzież polegała, gdzie mu ubylo (przecież w portfelu suma się zgadza). Niska świadomość ekonomiczna.
Test co ludzie myśleli o PO nie pokazał, co o nich myśleli (bo wtedy by zostali w OFE), a to że automatyczne rozwiązanie (czy to zapisanie do ZUSu czy zapisanie do PPK) jest skuteczne
15/11/2017
Michał StopkaNo tak bo kazdy wyborca w Polsce żeby zrobić na złość PO powinien się pofatygować do ZUSu aby złożyć deklaracje zostania w OFE. Tdyby tak było to wszyscy wyborcy PiS powinni się przede wszystkim pofatygować żeby zrobić na złość PO. To tak nie działa. Pierwsze szacunki mówiły, ze zostanie w OFE kilkaset tysięcy osob. Czyli mało kto jak na Węgrzech. Gdy Ornak zrobił to samo.
A zostało prawie 3 mlne. I były to osoby ktore musiały podjąć konkretne działanie. Sporo jak na warunki początkowe.
W praktyce obywatel niewiele może/niewiele robi bo uważa ze nie ma znaczenia co zrobi bo to nic nie zmieni.
Jedyne miejsce gdzie Polak coś robi to raz na cztery lata idzie do urny. Ale i tutaj tez jest słabo bo wiemy jaka jest frekwencja w Polsce a na zachodzie.
Ludzie wladnie maja takie podejście. Co najwyżej wybory może gos pokazać swoją karta do głodowania.
Albo druga kategoria ludzi. Wyjeżdżają z Polski. Lub jak maj biznes. Przenoszą ho za granice jeżeli mogą.
Tak to wyglada w prsktyce.
15/11/2017
Michał Stopka@ Co innego nacjonalizacja w pełni prywatnego majątku (gotówka, lokata, mieszkanie, akcje), a co innego nacjonalizacja majątku, w którym swój udział ma Państwo.
Idąc tym tokiem rozumowania nie ma czegoś takiego jak prywatny majątek. Państwo może wszystko. Co tylko „suweren” postanowi. A właściwie politycy wybrani przez suwerena.
Skoro może powiedzieć coś o IKE czy IKZE to może to samo powiedziec o czymś co teraz niby jest prywatne…
16/11/2017
Michał StopkaDwa razy przecierałem oczy ze zdumienia. Ale mają zamiar podnieść limit IKZE. W wpisie powyżej napisałem coś takiego:
(…) Trochę szkoda bo liczyłem, że limit IKZE zostanie podniesiony mocno w górę (…)
I właśnie teraz czytam coś takiego na Parkiecie. Wywiad z Pawłem Borysem Prezesem Polskiego Funduszu Rozwoju:
Widzimy też możliwości dalszego rozwoju IKZE, z myślą o mikroprzedsiębiorstwach i samozatrudnionych, do których nie są adresowane PPK. Dlatego warto pomyśleć o zwiększeniu limitu wpłat, tak żeby IKZE stały się głównym produktem emerytalnym dla samozatrudnionych.
http://www.parkiet.com/Ubezpieczenia/311159871-Pawel-Borys-prezes-PFR-w-PROSTOzPARKIETU-o-PPK-IKZE-i-OFE.html
16/11/2017
Michał StopkaMój artykuł/wpis opublikowałme tydzień temu. I jakoś dziwnie się złożyło, że od kilku dni dużo się mówi co dalej z OFE, IKE, IKZE.
16/11/2017
Michał Stopka@ Wszyscy
W ostatnich dniach znowu mocniej zaangażowałem się w komentowanie na blogu ostatnich wydarzeń/odpowiedzi na Wasze komentarze. Co zawsze sprawiało i nadal sprawia mi MEGA frajdę. Niestety w połączeniu z dzieciakami/znowu nieprzespaną nocą tworzy to mieszankę wybuchową. Konsekwencją jest, że mam obsuwę czasową z kilkoma bardzo, bardzo ważnymi rzeczami w ramach budowy mojego „COŚ” :(
Realizuję marzenie mojego życia
http://www.michalstopka.pl/realizuje-marzenie-zycia-moj-profesjonalny-trojkat-cykl-wpisow/
Tematyka poruszona w powyższych wątakch jest bardzo ciekawa. Mam na ten temat znowu wiele różnychy ciekawych spostrzeżeń. Też po Waszych komentarzach. Za co dziękuję (!)
Niestety nie mam fizycznie możliwości podzielenia się tym obecnie :( Przemyślę sprawę. I może ubiorę te wszysktie przemyslenia w formie wpisów/analiz w kolejnych tygodniach. Tylk znowu to jest kosztem kilku ważnych obszarów w ramach budowy mojego „COŚ”. Więc mam dylemat. Jak to w ekonomii. Jak zagospodarować ograniczone zasoby :(
No i nauczony doświadczeniem. Mam z tyłu głowy cały czas, że prędzej czy później. Pewnie prędzej. Znowu będe miał wyjęty tydzień czy dwa z życia bo dzieciaki zachorują na jakąś infekcję czy rotawirusa :( Już dwa tygodne jakaś mniejsza infekcja sie przyplątała ale na szczeście nie było z tego jakiejś mega gorączki.
Tak czy tak. Dziękuję za komentarz każdego z Was! Staram się czytać każdy z nich. Jeżeli nie będę w stanie odpowiedzieć każdemu indywidualnie na bieżąco pod wpisem. Postaram sie to zrobić w formie wpisów w kolejnych tygodniach.
18/11/2017
BartoszPanie Michale, czy zakładając IKE oraz IKZE końca roku, mógłbym wykorzystać limity i zainwestować ~18.000 złotych? Czy tym samym IKZE da mi mozliwość odpisu od PITu(pomniejszenia podstawy)?
Czy Pana zdaniem warto zakładać IKE/IKZE dla obojga małżonków czy lepiej pomyśleć o jakiejś dywersyfikacji dla drugiej osoby?
Zastanawia mnie jeszcze jedna kwestia, otóż z danych wynika, że najwięcej IKE/IKZE założyły TFI a nie DFE. Czy TFI nie inwestują bardziej agresywnie? Czy proporcja dla osoby odkładającej nie powinna być odwrotna? Mam świadomość, że DFE może mieć portfel agresywny, tak samo jak TFI portfel umiarkowany, ale jednak…
PS: wracam do Pańskiego bloga co kilka miesięcy, ale obecnie wyjątkowo nie mogę oderwać się od ekranu. Przybyło tyle wartościowych treści.:)
18/11/2017
Michał Stopka@ Bartosz
@ PS: wracam do Pańskiego bloga co kilka miesięcy, ale obecnie wyjątkowo nie mogę oderwać się od ekranu. Przybyło tyle wartościowych treści.:)
Dziękuję :)
@ Panie Michale, czy zakładając IKE oraz IKZE końca roku, mógłbym wykorzystać limity i zainwestować ~18.000 złotych?
Tak bo limi dotyczy roku kalendarzowego. Liczy się zaksięgowanie wpłaty na IKE i IKZE aby było w danym roku kalendarzowym. Data nie jest ważna. Może być wpłata jednorazowa.
@ Czy tym samym IKZE da mi mozliwość odpisu od PITu(pomniejszenia podstawy)?
Tak. Oczywiście. Dla roku 2017 IKZE limit pomniejszenie podstawy jest do 5 115, 60 zł dla jednej osoby: http://www.michalstopka.pl/korzysci-plynace-z-ike-oraz-ikze-co-wybrac/
@ Czy Pana zdaniem warto zakładać IKE/IKZE dla obojga małżonków czy lepiej pomyśleć o jakiejś dywersyfikacji dla drugiej osoby?
O ile dobrze pamiętam nie ma możliwości wspólnego IKE oraz IKZE (ale można ustanowić spadkobiercę w razie czego do każdego IKE oraz IKZE oddzielnie)
Najlepiej, jeżeli możliwości finansowe pozwolą, otworzyć oddzielnie dwa IKE oraz IKZE dla dwóch osób (po jednym dla każdej osoby). W sumie wykorzystamy około 36 tysięcy złotych w skali jednego roku 2017. A w 2018 już jest kolejny.
@ Zastanawia mnie jeszcze jedna kwestia, otóż z danych wynika, że najwięcej IKE/IKZE założyły TFI a nie DFE. Czy TFI nie inwestują bardziej agresywnie? Czy proporcja dla osoby odkładającej nie powinna być odwrotna? Mam świadomość, że DFE może mieć portfel agresywny, tak samo jak TFI portfel umiarkowany, ale jednak…
To tylko wynika z tego, że TFI jest więcej (kilkadziesiat), a tworzących firm DFE, jak pamiętam, chyba tylko 4.
Natomiast co do zasady jakie IKE oraz IKZE ma strategię (DFE to też IKE oraz IKZE) to zależy od dokładnego produktu jaki oferuje dana firma zarządzająca. I preferencji oszczędzającego.
Dla przykładu DFE NN które linki afiliacyjne sa na moim blogu to jest coś można powiedzieć zrównoważonego w istocie. Tutaj dokładnie to opisałem:
Jakie IKE oraz IKZE jest najlepsze? Jakie IKE/IKZe warto wybrać oszczędzając na emeryturę?
http://www.michalstopka.pl/jakie-ike-oraz-ikze-jest-najlepsze/
Natomiast jest też oczywiście możliwości inwetowania bezpośrednio IKE i IKZE jako rachunek maklerski. W tym wypadku oczywiście trzeba samemu dokonywać wyboru w co iwnestować dokładnie. W tym wypadku polecam rachunek maklerski IKE oraz IZE w Domu Maklerskim BOŚ. Moje linki afiliacyjne oraz dokładny opis jak to działa są z kolei w tym artykule:
Korzyści płynące z IKE oraz IKZE: znaczenie kwestii podatkowych w inwestowaniu
http://www.michalstopka.pl/korzysci-plynace-z-ike-oraz-ikze-co-wybrac/
Oczywiście w razie dodatkowych pytań prosze pytać!
P.S. Pod powyższymi artykułami jest w sumie ponad 100 komentarzy moich i czytelników. Warto się zapoznać z nimi jako uzupełnienie tej tematyki.
18/11/2017
Michał StopkaA tutaj jest mój wpis pokazujący krok po kroku jak rozliczyć wpłatę na IKZE, w razie gdyby był potrzebny:
Jak rozliczyć wpłatę na IKZE w PIT + praktyczny przykład rozliczenia zysków i strat giełdowych w PIT 38
http://www.michalstopka.pl/jak-rozliczyc-wplate-na-ikze-w-pit/
Warto pamiętać, że im szybciej złożymy rozliczenie PIT początkiem roku tym szybciej otrzymamy zwrot z Urzędu Skarbowego. Ma na to 90 dni od złożenia PITu.
18/11/2017
BartoszMistrzostwo, uprzejmie dziękuję!
18/11/2017
Michał StopkaProszę :)
Super mieć takich czytelników!
11/12/2017
Mickey.„Natomiast co do IKE. Zanim odpowiem bo już mi się nasuwa kilka wartościowych spostrzeżeń. Pierwsza sprawa. Jaką emeryturę będzie miała Twoja mama za kilka lat? Można to sprawdzić na dokumentach, które przysyła ZUS od dwóch lat co roku. Masz do nich dostęp? Powinno tam być wyliczona teoretyczna emerytura. Teoretyczna, czyli taka, że Twoja mama nadal pracuje i zarabia tyle ile obecnie zarabia.”
Panie Michale,
przede wszystkim bardzo dziękuję za odpowiedź. Chwila minęła z braku czasu. Niestety mama sama nie bardzo wie, gdzie takie papiery może mieć (o ile w ogóle jeszcze), więc trochę ręce opadają… Rzuciła, że kojarzy kwotę 1000 PLN. Nie znam się, wydaje mi się, że to kwota dość standardowa przy jej wynagrodzeniu.
Mam nadzieję, że jeszcze Pan tu zajrzy. ;)
11/12/2017
JacekWitam
Podzielę się moimi doświadczeniami z IKE i IKZE.
Chodzi mi problem z zarządzaniem,
Mając rachunek maklerski, IKE i IKZE mam trzy odrębne rachunki jeśli założyłbym IKE i IKZE na żonę robi się 5 rachunków akcyjnych.
Na wszystkich rachunkach mam prawie identyczne akcje (portfel ok 15 spółek). Jeśli pojawia się niekorzystna informacja i muszę sprzedać jakieś akcje. Muszę wystawić 3 zlecenia sprzedaży(z żoną 5 !!!)
Gdyby wszystko było na jednym rachunku mógłbym dzięki obrotom wynegocjować lepszą prowizję, a moje zlecenia mogłyby zostać zrealizowane szybciej przez co mógłbym uzyskać lepszą cenę.
Dlatego, nie dziwię się, że sporo osób wybiera inwestycje w fundusze, ciężko jest to wszystko razem ogarnąć.
Tylko widzę duży minus inwestowania w fundusze.
Fundusze płacą podatek od dywidendy, a mając akcje na IKE nie zapłacimy podatku od dywidendy.
11/12/2017
JacekPrzykłady z życia,
mam do sprzedania te same akcje z 3 rachunków: maklerski, IKE, IKZE.
Jeśli wystawię 3 zlecenia sprzedaży po 1 cenie, to na mniej płynnych walorach mogę stworzyć presję podażową, (ktoś może np. pomyśleć, że 1 z nich może być ukryte) dalej … modyfikacja zleceń x3 … rzecz jasna zawsze można dać pkc … ale staram się uzyskać jak najlepszą cenę.
Kolejny problem, świadectwo depozytowe … dom maklerski wystawia 3 … i od każdego pobiera opłatę … rejestracja x3 … jeśli chcemy odp na wezwanie lub wziąć udział w WZA np. zagłosować przeciw dematerializacji akcji i wycofaniu z GPW (wtedy chcemy zarejestrować akcje z wszystkich 3 rachunków) … co prawda udało mi się wynegocjować obniżenie opłaty za świadectwo depozytowe, zamiast 30*3 mam 20*3
I na koniec potencjalny dylemat: wycofanie i dematerializacja akcji z rachunku IKE i IKZE …ostatnio Polna wcześniej asseco-słowacja pewnie niedługo Fam …
Jak to potraktuje urząd Skarbowy?
11/12/2017
Michał Stopka@ Mickey.
Witam :)
@ przede wszystkim bardzo dziękuję za odpowiedź. Chwila minęła z braku czasu. Niestety mama sama nie bardzo wie, gdzie takie papiery może mieć (o ile w ogóle jeszcze)
To standardowy dokument który chyba dwa lata temu wprowadził ZUS. Przysyła go raz w roku. Jak nie teraz to moze kolejnym razem proszę uczulić mamę jak go otrzyma. Żeby go przekazała. Bo tak to trochę niestety poruszamy się po omacku. Pytanie jest bardzo ważne. Bo od tego zależy jaką strategię do wyboru zaproponować.
@ Rzuciła, że kojarzy kwotę 1000 PLN. Nie znam się, wydaje mi się, że to kwota dość standardowa przy jej wynagrodzeniu.
Jeżeli zarabia powyżej średniej krajowej to jakoś mało. Ile lat pracuje? Tak na oko?
Może to kwota jaka byłaby teraz gdyby przeszła na emeryture. Jeżeli będzie pracowała do wieku emerytalnego to więcej powinno być.
Jeżeli to taka mała emerytura jest to nie bardzo może sobie Pana mama pozwolić na jakiś niekorzystny rozwoj sytuacji w przyszłości. A i do emerytury jest tylko 7 lat. WIęc to powinno być coś bardzo bezpiecznego. Lokaty to słabo oprocentowane. Ja bym się zastanowił coś z obligacjami. Dają wyższą rentowność niż lokaty. A podatku się nie zapłaci na IKE więc zawsze parę złotych dodatkowo by było. Po co oddawać do fiskusa haracz skoro można legalnie nie oddawać?
Tutaj Bartek wiecej pisze o najnowszych obligacjch, jakie dają rentowności, warunki itd:
Bezpieczne inwestowanie grudzień 2017: lokaty, obligacje, fundusze
http://warsztatanalityka.pl/bezpieczne-inwestowanie-grudzien-2017/
Z obligacji skarbowych można wyciagnąć bezpiecznie 3 albo nawet 4% w skali roku więc całkiem ok jak na bezpieczne inwestowanie.
Nawet chyba w PKO BP jest IKE dla obligacji. Więc można to zrobić dla obligacji.
Jeżeli natomiast chodzi o IKE z DFE NN z tego wpisu:
Jakie IKE oraz IKZE jest najlepsze? Jakie IKE/IKZe warto wybrać oszczędzając na emeryturę?
http://www.michalstopka.pl/jakie-ike-oraz-ikze-jest-najlepsze/
To 7 lat to już jakiś okres czasu jest. I samo DFE jego struktura jest coś na kształt funduszu zrównoważonego. Więc przez siedem lat powinno się tam pewnie uzbierać trochę kasy z zysku (przy założeniu, że wyniki będą w miarę ok, nie muszą być nawet takie dobre jak do tej pory). I w tej sytuacji tym bardziej by się opłacało IKE bo nie płaciłoby się podatku od tego zysku.
Tylko z drugiej strony skoro emerytura ma być tak niska. Zaledwie tysiąc złotych miesięcznie. To jeżeli po tych 7 latach nie byłoby to jakoś mocno na plusie bo akurat trafilibyśmy na jakąś dekoniunktórę na giełdzie. W kolejnych 7 latach. To jest ryzyko też takie. I w takim układzie chyba jednak lepiej byłoby oszczędzać w tym IKE w PKO BP co pisałem powyzej. Pewne około 3%/4% zysku przez te 7 lat. Zawsze coś.
A chyba Pana mama przy tak niskiej emeryturze powinna się bardziej skoncentrować na bezpieczeństwie środków na tym IKE. Lepiej mieć może niewiele ale dołożone do emerytury za te 7 lat. Niż wystawiać się na kaprys rynków kapitałowych przez tak krótki okres czasu jakim jest tylko 7 lat do emerytury.
Dlatego też pytałem o wysokośc emerytury. Bo gdyby emerytura była wyższa niż te tysiąc złotych to by się można było zastanawiać bardziej nad IKE w DFE NN. A tak to chyba nie ma co ryzykować. I zaproponować mamie bardzo bezpieczne IKE w PKO BP z tymi powiedzmy około 3% w skali roku.
11/12/2017
Michał Stopka@ Jacek
@ Gdyby wszystko było na jednym rachunku mógłbym dzięki obrotom wynegocjować lepszą prowizję, a moje zlecenia mogłyby zostać zrealizowane szybciej przez co mógłbym uzyskać lepszą cenę
Ale prowizję negocjować to przecież można bo to obroty sumaryczne się pewnie liczą?
Co do kilku zleceń to niestety racja. To może utrudniać składanie zleceń/szybką egzekucję. Może jakimś rozwiązaniem jest jednak dawanie różnych akcji na IKE, IKZE oraz rachunku podstawowym?
Przecież jak będzie wszędzie zysk to i tak trzeba np. z podstawowego zapłacić podatek bo nie komasuje się z IKE oraz IKZE. A jak będzie strata to i tak nie łączy się on pomiędzy IKE, IKZE czy rachunku podstawowym.
Pewnie najlepiej na IKE oraz IKZE dawać takie akcje gdzie są dywidendy. Bo tam od razu się jest do przodu od niepłacenia podatku.
A na podstawowy dawać akcje bez dywidendy.
Jest też takie rozwiązanie, że po prostu trudno, trzeba tak inwestować aby nie trzeba było gwałtownych ruchów. I nagłych robić. To wtedy na spokojnie można kupować czy sprzedawać ustawiając się z bida czy offera.
11/12/2017
Michał StopkaNatomaist ten fragment to już nie problem dla moich czytelników :)
@ Kolejny problem, świadectwo depozytowe … dom maklerski wystawia 3 … i od każdego pobiera opłatę … rejestracja x3 … jeśli chcemy odp na wezwanie lub wziąć udział w WZA np. zagłosować przeciw dematerializacji akcji i wycofaniu z GPW (wtedy chcemy zarejestrować akcje z wszystkich 3 rachunków) … co prawda udało mi się wynegocjować obniżenie opłaty za świadectwo depozytowe, zamiast 30*3 mam 20*3
Ostatnio wynegocjowałem dla moich czytelników, że do pięciu walnych w ciągu roku rejestracja jest bezpłatna dla moich czytelników!
Każdy kto założy rachunek z mojego linku afiliacyjnego ma takie promocyjne warunki. Normalnie w bosiu to kosztuje 20 zł taka rejestracja na walnym. Ale moi czytelnicy, co tez ważne, nie tylko nowi ale i dotychczasowi nie musza ponosić tej opłaty. Mój link afilaicyjny jest tutaj: https://www.bossa.pl/bossa/registrationfrw?src=424996366
, więcej na temat tego dlaczego warto rozwazyć konto w DM BOŚ jest tutaj: http://www.michalstopka.pl/najlepsze-rachunki-maklerskie/
Będę jeszce na ten temat pisał w tym tygodniu w oddzielnym wpisie. Myślę, że te 5 bezpłatnych rejestracji na walne to już coś. W bosiu to oszczędność rzędu 100 zł a potem i tak jest te 20 zł ewentualnie. W innych biurach może to być i po 50 złotych taka jednorazowa opłata.
11/12/2017
Michał Stopka@ I na koniec potencjalny dylemat: wycofanie i dematerializacja akcji z rachunku IKE i IKZE …ostatnio Polna wcześniej asseco-słowacja pewnie niedługo Fam …
Jak to potraktuje urząd Skarbowy?
A jeszcze można rozwinąć ten akapit?
11/12/2017
Michał Stopka@ Tylko widzę duży minus inwestowania w fundusze.
Fundusze płacą podatek od dywidendy, a mając akcje na IKE nie zapłacimy podatku od dywidendy.
Skąd pomysł, że płacą podatek od dywidend? fundusze nie płacą podatku zanim nie zostaną wypłacone środki. To dlatego jest IKE oraz IKZE dla rachunku akcyjnego. To nie jest jakieś specjalne tratkowanie inwestorów indywidualnych. IKE oraz IKZE działa jak inwestowanie przez fundusz. Dopóki się nie wypłaci środków nie płaci się podatku od dywydend. Tutaj (IKE oraz IKZE) i tutaj (fundusze) jest tak samo.
Dopiero jak się wypłaci z funduszu to się płaci podatek. Tak samo jak się zapłaci podatek od dywidend dopiero jak się wypłaci z IKE lub IKZE przed emeryturą.
11/12/2017
JacekDziękuje za odp … jeśli chodzi o obroty … to moje BM ich nie sumuje dlatego mam różne wysokości prowizji na poszczególnych rachunkach.
Co do inwestowania w różne spółki na zwykłem rachunku i rachunkach IKE i IKZE jest to ciekawy pomysł, zgadzam się, że w III filarze bardziej opłaca się inwestować w spółki dywidendowe.
Jeśli chodzi o podatek od dywidendy płacony przez fundusze … to o tym nie wiedziałem, zawsze inwestuje samodzielnie.
Wracając do walnych to świadectwo depozytowe to nie jedyny koszt, trzeba doliczyć koszt dojazdu, poświęcony czas czy utracony zarobek.
Szkoda, że SII lub ktoś inny nie zbiera pełnomocnictw na walne od drobnych. Nawet jeśli robili by to odpłatnie to myślę, że znaleźli by się chętni. Zwłaszcza jeśli walne dotyczyłoby niekorzystnej emisji akcji dla drobnych czy dematerializacji i wycofania akcji z GPW.
11/12/2017
Michał Stopka@ Dziękuje za odp … jeśli chodzi o obroty … to moje BM ich nie sumuje dlatego mam różne wysokości prowizji na poszczególnych rachunkach.
No to trzeba zmienić biuro :)
@ Wracając do walnych to świadectwo depozytowe to nie jedyny koszt, trzeba doliczyć koszt dojazdu, poświęcony czas czy utracony zarobek.
Szkoda, że SII lub ktoś inny nie zbiera pełnomocnictw na walne od drobnych. Nawet jeśli robili by to odpłatnie to myślę, że znaleźli by się chętni. Zwłaszcza jeśli walne dotyczyłoby niekorzystnej emisji akcji dla drobnych czy dematerializacji i wycofania akcji z GPW.
To prawda. Tylko potem jest jak jest. Dominujący właściciele mają gdzieś mniejszościowych bo nikomu nie chce się pofatygować na walne.
A pełnomocnictwa to problem jest taki, że każdy może głosowac inaczej. Musiałyby być te same instrukcje do głosowania przez każdego. Druga sprawa, że to też wszystko kosztuje. Nie wiem jak jest z pełnomocnictwem. Ale też musi go ktoś wystawić. Co też kosztuje. I też trzeba się pofatygować.
Niestety nie ma w ekonomiii „darmowego lunchu”. Jeżeli inwestorzy indywidualni nie będą się angażowali w życie spółek giełdowych to nic się nie zmieni.
11/12/2017
Michał StopkaPrzy pełnomocnictwach to tez z doświadczenia w pracy zawodowej w ING OFE. Problem jest że są nowe uchwały. Zgłaszane na walnym. I co wtedy? Jest problem bo pełnomocnik musi zagłosować. A to może rodzić poważne konsekwencje. Szczególnie jeżeli mówimy o dematerializacji, czy działaniach przez dominujących na szkodę mniejszościowych.
Dlatego jedyny sposób to samemu aktywny udział w walnych bo kto weźmie odpowieidzialnośc za takie coś na siebie? Jeszcze potem pełnomocnika by po sądach ciągali indywidualni.
11/12/2017
Michał StopkaPewnie rozwiązaniem byłoby udział w walnych online. To by rozwiązało sprawę osobistej obecności. Chyba nawet prawo pozwala na takie rozwiązania.
11/12/2017
JacekNiestety zapis o walnych online jest tylko na papierze.
Pełnomocnictwo można wystawić ogólne, tylko potrzeba na pełnomocnika kogoś kto się zna na prawie, a zwłaszcza KSH. Jak słusznie zauważyłeś duzi lubią utrudniać, życie drobnym zgłaszając nowe wnioski, nawet taki wniosek o przerwę w obradach …trzeba jechać na walne 2 razy.
Znajomość prawa i przepisów tu się bardzo przydaje.
Dla przeciętnego Kowalskiego podstawowe pytanie czy opłaca mi się jechać na walne. Ma akcje za 2-20 tys … wiadomo, zostanie w domu, dopiero przy większych kwotach jest szansa, że ruszy 4 litery … a czasem kończy się jak na Polnej gdzie uchwała o wycofaniu akcji z GPW zapadła jednogłośnie bo żaden drobny nie pofatygował się na walne.
Generalnie na walne jadę kiedy
1. kiedy chcę poznać i zobaczyć spółkę z bliska.
2. kiedy muszę bronić swoich akcji przed niekorzystnymi uchwałami.
i 3 opcja … odpuszczam i sprzedaje.
Zaś większość stosuje opcję 4 czyli nic nie robi
12/12/2017
Michał StopkaRęce opadają :( Nie wiedziałem ze na polnej nie było nawet jednego indywidualnego. Się dziwić ze ludzie są potem robieni w bambuko jak się nie interesują co się dzieje w spółce której akcje maja
12/12/2017
Michał StopkaCzy ja dobrze widzę ze tam dominujący ma tylko 66% https://stooq.pl/q/h/?s=pla
I pomimo tego zdematerializowaną akcje?
12/12/2017
Jacekdobrze widzisz, poza głównym akcjonariuszem nikogo nie było na walnym … pozostali akcjonariusze 34% olali walne … nikt nie zagłosował przeciw … i nikt nie mógł zaskarżyć tej uchwały … a KNF dostając uchwałę podjętą jednogłośnie zgodnie z prawem musiał wycofać spółkę z obrotu.
Dodam, że walne odbyło się Warszawie
12/12/2017
Michał StopkaOż kurcze. No po prostu ręce opadają. Toż przecież mając 20% kapitału mniejszościowi mogli nawet rozwiązać radę nadzorczą. I wprowadzić swojego przedstawiciela głosując grupami. A ten członek rady zyskuje kompetencje biegłego rewidenta o ile dobrze pamiętam jak to wyląda.
A jak z Famem będzie? Śledzisz sprawę? Bo tam chyba też KNF się temu przygląda/zaskarżono uchwałę. Tam przynajmniej to chyba troche indywidualnych na walne się zgłosiło.
12/12/2017
JacekNa Famie także została przegłosowana uchwała o wycofaniu spółki z GPW. Uchwała została zaskarżona przez dwóch inwestorów … którzy potem wycofali pozwy …(chyba wiadomo o co chodzi)
Drozapol główny akcjonariusz widząc, że drobni stawili się na tyle licznie, że mogli zablokować uchwałę o wycofaniu z GPW … ogłosił przerwę o obradach … licząc, że z kimś się dogada … a potem w drugim terminie widząc, że drobni wciąż mogą go zablokować wycofał swój wniosek.
12/12/2017
Michał StopkaZ Famem to mi sporo czytelników pisało, że jakieś jazdy. I że KNF się temu przygląda mocno. Musze się do nich odezwać co się teraz tam dzieje w takim razie. Nie wiesz czy KNF ma uprawnienia aby nie zaakceptować dematerializacji? Jakoś to może powstrzymać gdy jest uchwała o tym klepnięta przez spółkę?
12/12/2017
JacekJeśli chodzi o Fam to drobni wpadli teraz na ciekawy pomysł … tworzą porozumienie 5% akcjonariuszy, (tyle % kapitału potrzeba aby zgłosić wniosek o walne wraz z projektem uchwały o wycofaniu poprzedniej uchwały o wyjściu z GPW … główny ich przegłosuje …a oni to zaskarża … czas trwania sprawy w sądzie 2-3 lata … pomysł ciekawy … zobaczymy czy im się uda
12/12/2017
Michał StopkaA no właśnie widzialem gdzieś w necie, że do porozumienia się ogłaszali, że szukają akcjonariuszy. O to chodziło.
Kurna takie sprawy to powinny być rozpatrywane błyskawicznie. Maks kilka miesięcy.
Może niech do Morawieckiego się zgłoszą. Lub kogoś z rządu. Ja bym pisał do kogo się tylko da z PiSU. I teraz jak PiS przejął sądy. To takie sprawy powinny być priorytetem pod względem czasu szybkości rozstrzygania. Przecież spółka notowana na GPW to powinna świecić przykładem. To samo sprawy sądowe rozstrzygane na linii inwestorzy większościowi oraz mniejszościowi. Bo to chodzi o zaufanie do rynku kapitałowego. Do serca pompującego krew dla gospodarki.
No i przecież te kapitałowe programy emerytalne też się beą opierały o giełdę. To powinni tym bardziej zadbać o bezpieczeństwo takich środków. I sybkość rozstrzyganych spraw sądowych.
Tak przy okazji swoją drogą to moim zdaniem warto aby inwestorzy śledzili takie rzeczy. Kto gdzie jest inwestorem dominującym. I jak traktuje potem mniejszościowych. Jak raz ktoś zorbi coś nieuczciwego to nigdy wiecej nie powinien pozyskac jednego złotego z giełdy. A i ich partnerzy biznesowi powinni znać takie rzeczy z giełdy bo jak ktoś na gieldzie robi dziwne rzeczy to i parntera biznesowego też może gdzieś oszukiwać.
12/12/2017
Michał StopkaSmutne to wszystko w Polsce. Gdzie się nie odwrócisz tyłem to się zastanawiasz czy cię ktoś nie…
I to się musi zmienić. Pomalu się zmienia wiele rzeczy ale na rynku kapitałowym jest tutaj bardzo wiele rzeczy do zrobienia. Zarówno ze strony państwa/KNFu/prokuratury/sądów ale i po stronie inwestorów jest wiele do zrobienia.
Noż kurka nie może być tak, że Polna dematerializuje akcje a na walnym nie ma jednego akcjonariusza pomimo, że mają 34% kapitału.
12/12/2017
Michał StopkaA możesz jeszcze napisać dlaczego to trwa aż kilka lat? Co w sądzie się potem dzieje? Co może wywalczyć inwestor mniejszościowy?
12/12/2017
Michał StopkaI co daje mu zaskarżenie uchwały?
12/12/2017
JacekPotrzebne są zmiany w prawie aby taka sytuacja jak na Polnej nie mogła mieć miejsca. Obecnie można zdematerializować akcje większością 90% głosów na walnym. Nie wymogu % kapitału obecnego na walnym … a powinno być że taki wniosek mogą zgłosić (przegłosować) akcjonariusze mający np. min 80% kapitału … Dalej przy wycofaniu z GPW drobni powinni mieć możliwość sprzedaży akcji po godziwej cenie, a tak nie jest.
Obecne przepisy odnośnie wycofania z GPW są ewidentnie do zmiany.
Kolejna sprawa przymusowy wykup akcji jak główny ma 90% … zmieniłbym to na 95%
Jak to jest w praktyce Główny inwestor widzi, że cena akcji jest atrakcyjna i ogłasza wezwanie na 100% akcji po minimalnej cenie (średnia 3ms i 6ms) … składa wniosek o wycofanie z GPW (aby zastraszyć drobnych) … wezwanie kończy się klapą … ale potem może przegłosować wniosek o dematerializację i wycofanie akcji z obrotu …jak drobni się nie stawią może to zrobić. Jeśli nawet jakiś drobny złoży sprzeciw i skieruję sprawę do sądu … można go …przekonać do wycofania pozwu (wykup akcji po korzystnej cenie itp)
Efekt akcje notowane są poza giełdą i w praktyce może skupować je tylko główny inwestor
12/12/2017
JacekObecne zmiany w Sądach czy KRS … dotyczą tylko wyłącznie zmian personalnych … a nie prawa według którego orzekają sądy.
Czy zmieniono coś w procedurze KPC, KPK, KPA ? Czy KK,KC, KSH ?
Nic nie zmieniono.
To, że sędzią zamiast Kowalskiego będzie Iksiński wskazany przez Ziobrę w niczym nie zmienia czasu trwania rozpraw sądowych.
Jeśli kiedykolwiek miałbyś sprawę w sądzie to licz na nią 2-3 lata.
W przypadku Famu zaskarżenie takiej uchwały sprawia, że KNF do czasu rozstrzygnięcia sprawy w sądzie nie wykluczy spółki z obrotu i o to chodzi drobnym, ale nie jestem na 100% pewien czy im się uda.
13/12/2017
JacekTarczyński wezwanie po 10,50 i walne z wnioskiem o dematerializację akcji i wycofanie z obrotu.
CWK 0,81 C/Z 8,5 stopa dywidendy 6%
Należy zwrócić uwagę, że główny akcjonariusz celowo doprowadził spółkę na fixingi (brak animatora)
Czy drobni będą w stanie zablokować tą uchwałę?
Będzie tak jak na Polnej lub Famie?
Czy może zmobilizują się jak na Drozapolu.
Jak widać potrzebne są bardzo zmiany w prawie w tym zakresie.
13/12/2017
Michał StopkaZaraz będzie wpis który to wszytko zmieni :) Też Jacku się do tego przyczyniłeś jak ta koncepcja będzie wyglądała. Dzięi Twoim komentarzom więc to jest dowód, że warto się angażować. Nie ma czegoś takiego jak „nie warto”. Zwykłe komentarze mogą ruszyć lawinę.
Co do Tarczyńskiego to tam mocno finansowi widzę siedzą. Nie będzie tak łatwo. Tym bardziej, jeżeli dobrze widzę oni mają niewielki udział w akcjonariacie: https://stooq.pl/q/h/?s=tar
Trzeba doprowadzić do tego aby inwestorzy indywidualni też zachowywali się/stali się „Profesjonalnymi Inwestorami”.
13/12/2017
JacekWniosek o dematerializację i wycofanie spółki z GPW może zgłosić grupa akcjonariuszy posiadająca min 80% kapitału zakładowego (nie głosów bo akcje mogą być uprzywilejowane)(na Fam mieli 81% kapitału więc to nic nie dało.)
Dematerializacja i Wykluczenie z obrotu musi zostać zatwierdzone przez KNF.
KNF na wniosek grupy 20 akcjonariuszy lub akcjonariuszy posiadających 5% kapitału odmawia wykluczenia akcji z obrotu.
Taki zapis pozwoliłby skutecznie bronić się drobnym przed wykluczeniem akcji z obrotu.
Wtedy głównemu akcjonariuszowi bardziej opłacało by się osiągnąć 90% i ogłosić przymusowy wykup.
I tu pojawia się kolejny problem. Ceny godziwej w przymusowym wykupie.
13/12/2017
Michał StopkaJest moja kolejna inicjatywa
Walczmy o Nasz interes! Inicjatywa setki inwestorów na walnych: bezpłatna rejestracja w DM BOŚ dla moich czytelników!
http://www.michalstopka.pl/setki-inwestorow-na-walnych/
13/12/2017
Michał StopkaKapitał to nie może być bo liczba głosów może być różna. I to by dyskryminowało to prawo.
Nie można kogoś pozbawić praw nabytych. Skoro już kiedyś wyemitowano takie akcje to już są. Dwa, że jak ktos inwestuje w akcje to przed zainwestowaniem to jest podstawowa sprawa. Sprawdzić ile kto ma głosów. I albo to się komuś podoba. Albo nie. I wtedy nie inwestuje w daną firmę.
30/01/2018
GrzegorzZmiany jednak będą… http://www.parkiet.com/Ubezpieczenia/311159871-Pawel-Borys-prezes-PFR-w-PROSTOzPARKIETU-o-PPK-IKZE-i-OFE.html