Czy Getin Bank i Idea Bank może zbankrutować: prawie 70 mld złotych depozytów gdy Skok Wołomin miał około 2 mld zł
Czy Getin Bank i Idea Bank może zbankrutować? Wiecie, że u nich na depozytach jest prawie 70 mld zł? To tak połowa tego co jest w Pekao, czy więcej niż w Millenium. Dla porównania Skok Wołomin jak zbankrutował, to około 2 mld złotych banki się zrzuciły, jako rynek na wypłatę środków z BFG. Dlatego dobre zrozumienie sytuacji dla banków Getin i Idea jest bardzo ważne, bo chodzi o stabilność systemu finansowego w Polsce. Poniżej wykres, który przygotowaliśmy razem z Bartkiem dla zobrazowania sytuacji na rynku depozytów w Polsce:
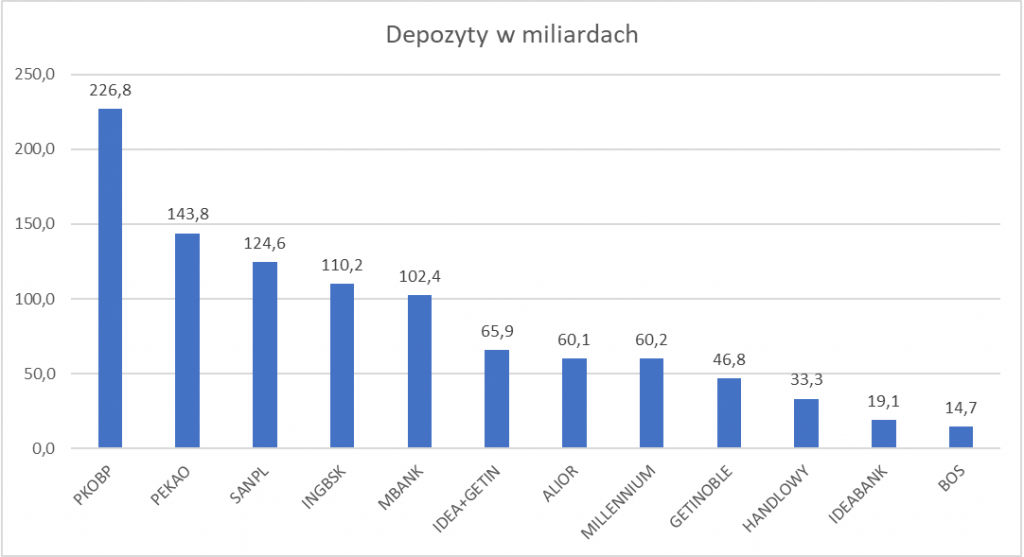
Źródło: Opracowanie własne na podstawie danych www.biznesradar.pl
Pytanie na Forum Inwestora Profesjonalnego: dlaczego stworzyłem ten wpis
Zanim przejdę dalej, tak jak Wam wiele razy pisałem. Jedynym sposobem na stawianie dobrych tez na przyszłość. Rozumienie co się dzieje dookoła nas w świecie którym żyjemy, dotyczy to zarówno gospodarki, biznesu i też polityki. Jest edukacja, edukacja i ponownie edukacja. Budowa własnej bazy wiedzy, spostrzeżeń i doświadczenia to jedyny sposób aby być dobrym w tym co robimy. I ten wpis też właśnie ma takie zadanie. Poszerzyć naszą wiedzę na temat banków, sektora bankowego i tego co obecnie się dzieje oraz jakie potencjalnie warianty rozwoju sytuacji mogą się wydarzyć. Oczywiście weźcie pod uwagę, że jest to tylko moja opinia, jak ja patrzę na różne rzeczy. Każdy musi sam wyrobić sobie opinię na podstawie własnej analizy bo każdy sam odpowiada za własne decyzje. Po prostu mogę się mylić/nie mieć racji w zakresie moich spostrzeżeń.
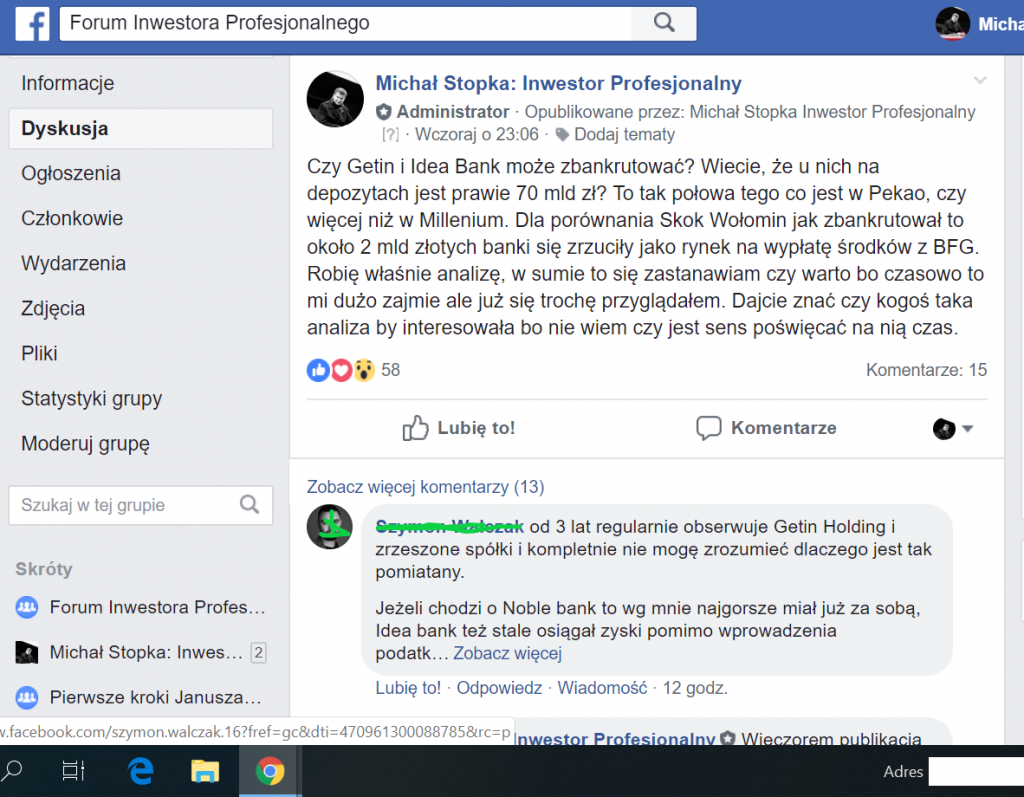
Poniższy wpis wymagał sporo pracy, dlatego zastanawiałem się czy warto to robić. Miałem wątpliwości czy w ogóle warto poświęcać na taką analizę czas. Jednak po Waszej reakcji na moje pytanie na Forum Inwestora Profesjonalnego zobaczyłem, że zdecydowanie warto. Poniżej print screen. Zresztą niezmiernie się cieszę, że jest Was już tysiące na forum a samo forum jest bardzo aktywne bo to jest jedyna droga do zrobienia drugiego Londynu!
Fitch obniża rating Getin aż o dwa poziomy z B+ na B-
No więc przechodzimy do analizy. Rozpocznijmy od przyjrzenia się komunikatowi Fitch:
14.11.2018, Warszawa (PAP) – Agencja Fitch obniżyła rating IDR Getin Noble Banku do „B-” z „B+”, a rating VR do „b-” z „b+” – poinformowała agencja w komunikacie.
Agencja podała, że rating VR jest najbardziej wrażliwy na zdolność banku do zrealizowania planu dokapitalizowania do końca 2019 r. oraz zdolność do generowania wystarczającego kapitału do osiągnięcia minimalnych wymogów regulacyjnych.
Podwyżka ratingu wymagałaby wzmocnienia wskaźników kapitałowych banku ponad minimalne wymogi regulacyjne w połączeniu z przywróceniem zdolności do generowania zysku. Z komunikatu wynika, że pozytywne dla wiarygodności kredytowej GNB byłaby m.in. znacząca redukcja nieregularnych pożyczek i kredytów walutowych.
Fitch spodziewa się, że w całym 2018 r. Getin Noble Bank zanotuje stratę mimo sprzyjającego otoczenia. Agencja zaznacza jednak, że wyniki w IV kwartale 2018 r. powinny się poprawić.
Źródło: https://stooq.pl/n/?f=1261784&search=getin+noble
Czy Getin Bank i Idea Bank może zbankrutować: rodzaje oceny ratingowej Fitch
Co to oznacza w skali ratingowej Fitch? Poniżej przygotowałem dla Was tabelę z opisem jaki rating co oznacza:
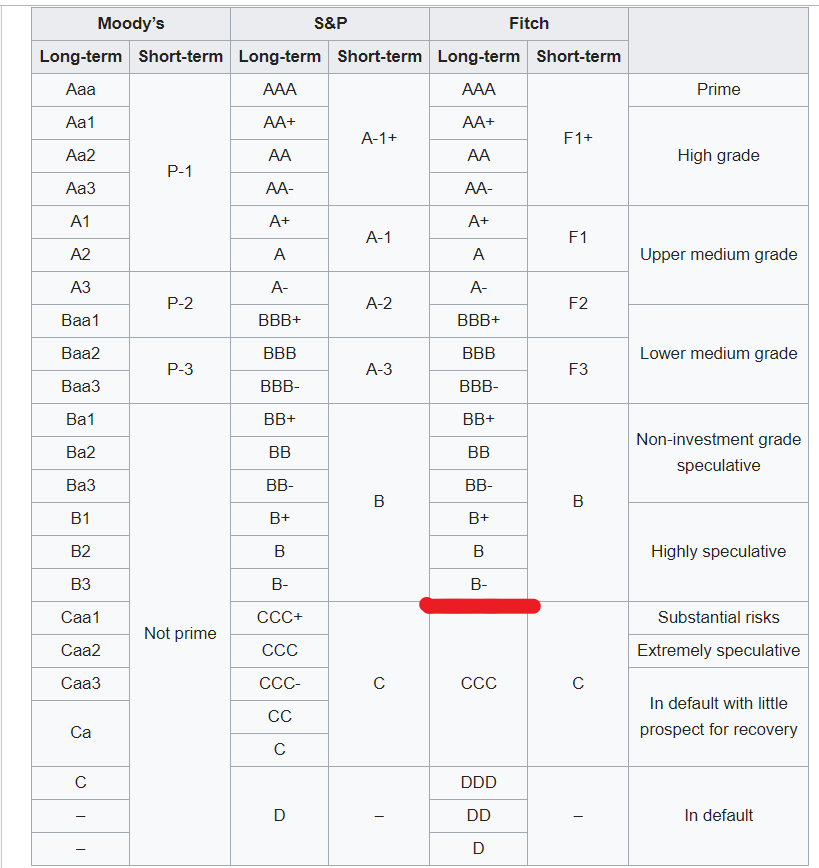
Źródło: https://pl.wikipedia.org/wiki/Rating_kredytowy
Jak więc widzimy powyżej obniżenie ratingu spowodowało spadek ratingu na pograniczu z ratingiem C. Zwróćcie uwagę, że rating na poziomie B minus ale i wcześniej B plus to rating oznaczony jako wysoko spekulacyjny.
Czy Getin Bank i Idea Bank może zbankrutować. Jak bank może zbankrutować
Teraz najciekawsza rzecz do uświadomienia sobie/wytłumaczenia. Co to znaczy, że bank może zbankrutować? Bo to jest bardzo ważne z punktu widzenia dalszej analizy. Poniżej cytat z wpisu, gdzie krok po kroku to tłumaczyłem na przykładzie banków cypryjskich jak one zbankrutowały: Co tak naprawdę stało się na Cyprze? Poznaj biznes Bank: dlaczego nie można ukraść pieniędzy których nie ma…
Warto sobie uświadomić, że fizycznie pieniędzy w banku nie ma. One pracują na odsetki. Zazwyczaj są to kredyty lub inne papiery wartościowe, np. obligacje (rządu, pod zastaw nieruchomości, firm). Bank jest tylko pośrednikiem pomiędzy tymi, którzy mają oszczędności a tymi, którzy zaciągają kredyt.
Jeżeli ktoś nie spłaci kredytu lub nie wykupi obligacji (np. rząd Grecji) to ta część oszczędności zainwestowanych w obligacje “znika”… Po prostu bank źle zainwestował oszczędności.
(…)
Poznaj biznes bankowy
W inwestowaniu zawsze warto poznać na czym polega biznes. W tym wypadku musimy poznać bank. Bank zbiera oszczędności ludności a następnie tak nimi obraca aby zarobić na odsetki od lokat. Dodatkowo bank musi zarobić dla właściciela banku: akcjonariuszy. To co warte podkreślenia to fakt, że biznes bankowy działa na “lewarze”… Kapitał własny jest relatywnie mały i przy większych stratach banku tracona jest część oszczędności…
Założenia: zakładamy biznes “bank”. Potrzebujemy 90 zł oszczędności i 10 zł kapitału “własnego”. 10 zł wnosi do biznesu ten co zakłada bank, 90 zł wpłacają ludzie. Nie trzeba ich specjalnie namawiać (kusi oprocentowanie lokat a przede wszystkim bezpieczeństwo):
W efekcie powyższego działania biznesowego bank dysponuje środkami w wysokości 100 zł (zielony), które może zainwestować w kredyty i papiery wartościowe (czerwony). Środki do zainwestowania to inaczej “Pasywa”. Forma zainwestowania środków to zielone “aktywa” (kredyty i papiery wartościowe).
Jak procentowo wyglądają poszczególne składniki biznesu bankowego?
Co się stanie, jeżeli z aktywów (kredyty plus reszta) bank “straci” np. minus 15 zł?:
To co ma teraz bank jest warte tylko 85 zł. Kto bierze na siebie stratę -15 zł? W pierwszej kolejności właściciel: akcjonariusz. Z 10 zł stracił 100 % czyli teraz ma “zero”. Ale pomimo tego nadal brakuje jeszcze – 5 zł.
I tutaj pojawiają się dwie kwestie: Po pierwsze nadal brakuje – 5 zł. Ktoś musi pokryć brakujące – 5 zł: Starych oszczędności nie ma już 90 ale 85 (90-5):
- Albo z 90 zł robimy 85 zł, czyli właściciele oszczędności tracą około 5 %
- Albo zostawiamy 90 zł oszczędności i dokładamy z… podatków, czyli państwo dorzuca brakujące 5 zł
Ale po drugie to co najważniejsze: bank jako biznes nie istnieje, bo nie ma kapitału własnego. Stary kapitał w wysokości 10 zł “wyparował” bo bank stracił 15 zł. Tak więc potrzebujemy jeszcze dodatkowego kapitału. Ile? Jeżeli założyć strukturę finansowania banku jak z początku wpisu, czyli:
Dochodzimy do wnioski, że nowa struktura w cyfrach powinna wyglądać tak:
Dlaczego akurat tak? Potrzebujemy 10 % kapitału własnego, który finansuje aktywa. Kredyty i papiery wartościowe wynoszą teraz 85 zł, czyli potrzebujemy ekstra 8,5 zł (10% razy 85).
Wiemy też, że to co nam zostanie po odliczeniu kapitału własnego nazywamy “oszczędnościami”. Ile oszczędności wynoszą teraz? 85 minus 8,5 = 76,5. Już w tym momencie możecie domyślić się dlaczego nie można ukraść pieniędzy których nie ma. Innymi słowy aby bank jako biznes funkcjonował dalej część oszczędności musi zostać:
- Zamienionych na kapitał własny (akcje banku) w wysokości 8,5
- “Odpisane” w wysokości minus 5 zł
W sumie to działanie powoduje, że z 90 zł oszczędności na lokatach zostaje 76,5 zł. Czyli “jednorazowy podatek” wyniesie … 15% bo zmniejszenie oszczędności o 13,5 zł. Czyli (8,5+5) /90.
W tym przykładzie prawdziwa strata oszczędności wynosi 5 zł (czyli około 5%) a reszta, czyli 8,5 zostaje zamieniona na akcje “nowego” banku. Oczywiście jak pokryć stratę na kredytach/innych papierach wartościowych to decyzja polityczna. Środki zostały stracone i aby biznes “bank” nadal istniał ktoś musi pokryć straty. Na przykład w przypadku Irlandii do depozytów i odbudowy kapitału własnego takiego banku najpierw dopłaciło państwo. W konsekwencji zbankrutowało i potrzebowało pomocy zagranicznej.
Na Cyprze politycy “ćwiczyli” nowy model: mieszany. Trochę mają dołożyć właściciele lokat, trochę państwo a trochę reszta świata. Po Islandii, Irlandii, Hiszpanii i Portugalii coraz trudniej było znaleźć kolejne środki na dopłacanie dla właścicieli lokat. Tak naprawdę rachunek został już dawno wystawiony zanim w mediach usłyszeliśmy, że na Cyprze opodatkowano lokaty. Jak widać z obliczeń powyżej główną przyczyną tego co stało sie na Cyprze był fakt, że część oszczędności Cypryjczyków (i Rosjan) została zainwestowana w … obligacje greckie. Zostały one po prostu stracone.


Bankructwo Banku: trzy rodzaje potencjalnych bankrutów
Jak więc widzimy od strony formalnej bankructwo banku jest możliwe ponieważ bank źle zainwestował środki które zostały mu powierzone. Lub też z jakichś powodów poniósł stratę na aktywach. Ponadto mamy też potencjalnie trzy typy bankrutów:
- Akcjonariusz
- Depozytariusz
- Dochodzi jeszcze trzeci typ bankruta: właściciel obligacji, jeżeli bank finansował się obligacjami zamiast kapitałem własnym akcjonariuszy lub depozytami.
Z tym, że nie bankrutują wszyscy od razu, bo to zależy od wielkości straty. Najpierw zero są warte akcje (bankrutuje akcjonariusz). Gdy to jet za mało na pokrycie strat, kasę tracą obligatariusze banku. I na końcu dopiero jest niewypłacalność depozytów. Jeżeli straty są wystarczająco duże.
Czy Getin Bank i Idea Bank może zbankrutować: pasywa Getin Bank
Po tej teoretycznej części przejdźmy do praktycznej czyli poniżej wrzucam Wam pasywa Getin Banku (skonsolidowane sprawozdanie półroczne 2018):
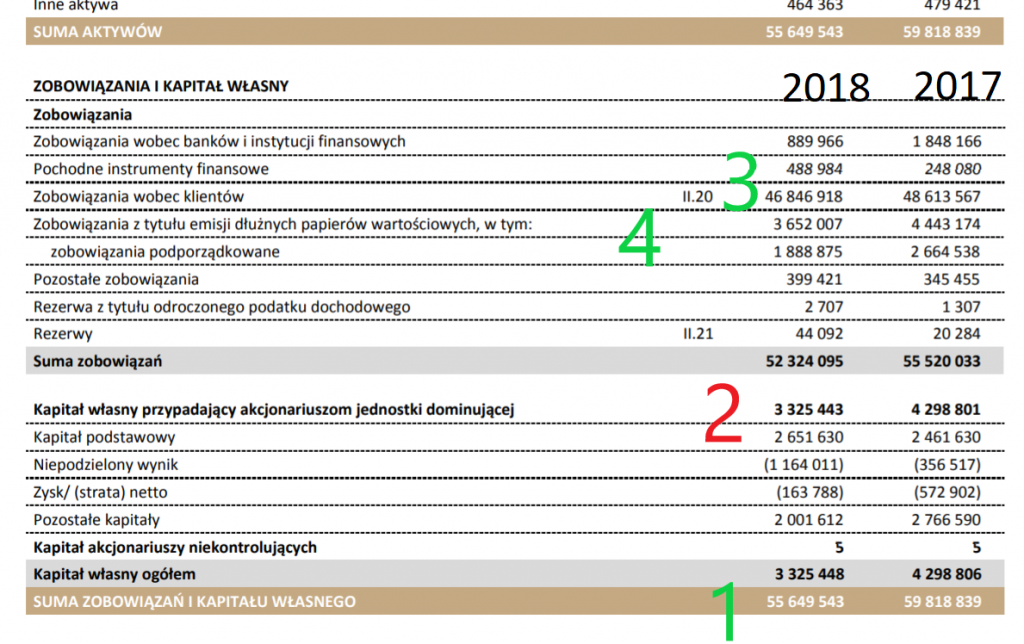
Źródło: sprawozdanie finansowe GetinNoble
Co zaznaczyłem powyżej? Dane tys zł:
- Pasywa, czyli suma wszystkich kapitałów, jakie finansują biznes bankowy: około 55 mld zł
- Tutaj jest kapitał własny w całej sumie pasywów: około 3 mld zł. Zwróćcie uwagę, że kapitał własny spadł o 1 mld zł (pytanie dlaczego)
- Tyle jest depozytów czyli zobowiązania wobec klientów: około 46 mld zł
- Tyle jest obligacji wyemitowanych przez Getin: niecałe 4 mld zł
Czy Getin Bank i Idea Bank może zbankrutować: spadek depozytów za rządów PiS
W powyższej grafice, analizując poszczególne elementy pasywów, można zauważyć kilka ciekawych rzeczy. Między innymi przez pół roku 2018 roku spadły depozyty na kwotę około 2 mld zł. Bartek przygotował dla Nas grafikę, jak zachowywały się wartościowo depozyty w Getin Banku w ostatnich kwartałach:
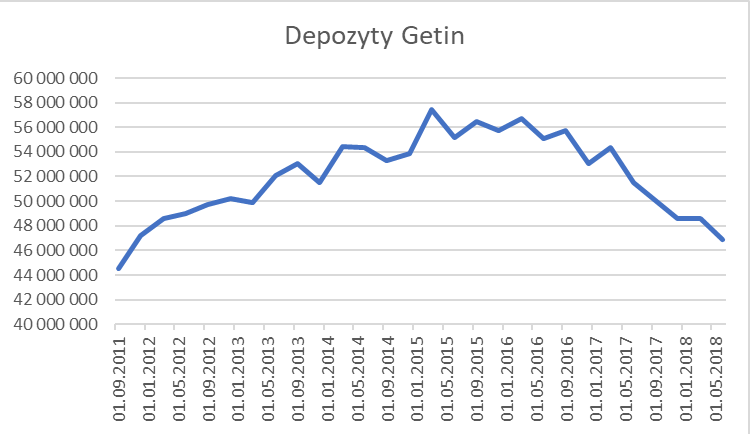
Źródło: Opracowanie własne na podstawie danych www.biznesradar.pl
Jak widzicie na powyższym wykresie. Szczyt na depozytach zbieranych przez Getin nastąpił w 2015 roku. Po czym ludzie zaczęli wycofywać środki z Getin Banku. Jest to okres od kiedy rządzi w Polsce PiS. Nie będę rozwijał tego wątku tutaj, bo nie o tym jest analiza. Tylko zwrócę Wam uwagę na ten fakt, żebyście się zastanowili dlaczego Polacy masowo zaczęli wycofywać środki z Getinu akurat za rządów PiS, może coś ciekawego w tym zakresie zauważycie? Co od tego czasu było głośne w mediach i dlaczego bali się ludzie (możecie pisać w komentarzach).
Czy Getin Bank i Idea Bank może zbankrutować: aktywa
A teraz zobaczmy na aktywa Getinu. Główne pozycje to kredyty dla klientów (około 41 mld zł) oraz instrumenty finansowe (około 8 mld zł)
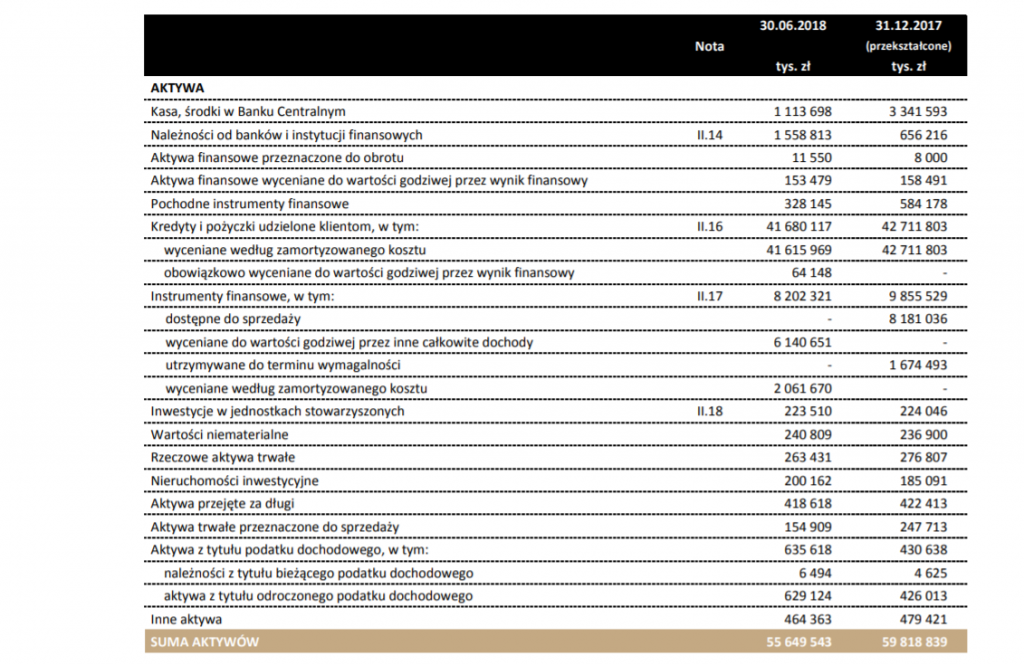
Źródło: sprawozdanie finansowe GetinNoble
Kredyty frankowe
W mediach usłyszymy, że problemem są kredyty frankowe. Ich udział w aktywach/portfelu kredytowym mocno spadł przez ostatnie lata. Obecnie jest to około 24 %. Czyli około 10 mld zł. Poniżej grafika z prezentacji spółki:
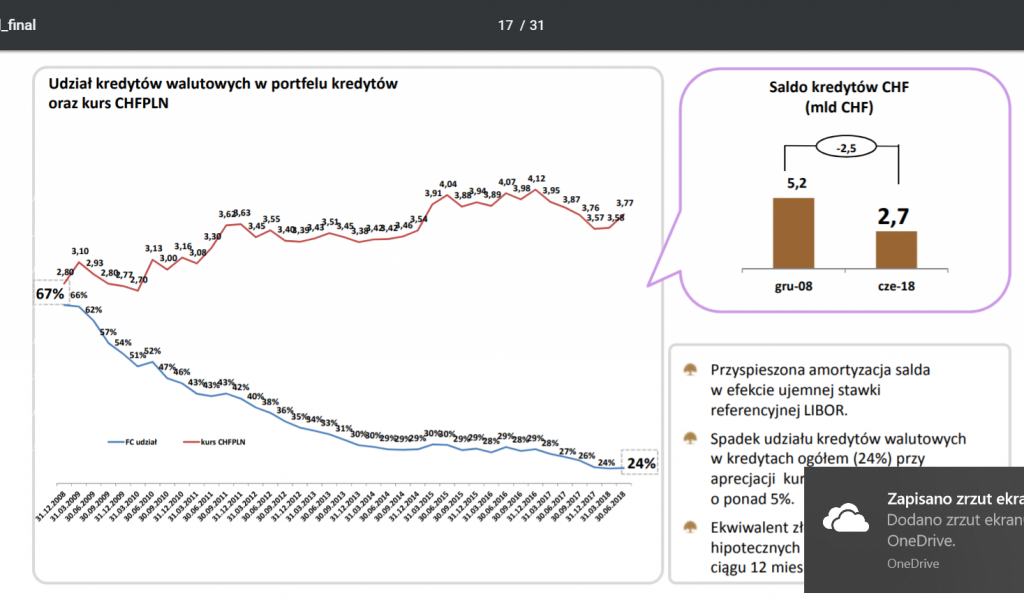
Źródło: sprawozdanie finansowe GetinNoble
Czy Getin Bank i Idea Bank może zbankrutować: wnioski
Jak więc widzicie umiejętność czytania sprawozdań finansowych bardzo się przydaje. Dzięki temu mogliśmy zrozumieć jak wyglądała sytuacja Getin Banku na koniec pierwszego półrocza patrząc na strukturę pasywów i aktywów.
To jednak dopiero połowa drogi w naszej analizie. Tak jak pisałem potrzeba sporo czasu na kompleksową analizę. A szczególnie, aby ubrać to w słowa i wykresy na blogu dla Was. To jest to co Wam do tej pory przygotowałem dla Was wczoraj i dziś.
Bartek dzisiaj pracował nad drugą częścią wpisu, dotyczącą między innymi BFG, jak to wygląda od strony prawnej, oraz kwestii płynności w banku gdy nagle jest dużo wypłat depozytów, ale jeszcze nie skończył jej więc na razie jej tutaj nie wrzucam. Z tego co widzimy to jest mega skomplikowany temat. I jeszcze potrzebujemy sporo w tym pogrzebać aby coś sensownego pojawiło się na blogu. Dla przypomnienia, środki do wysokości 100 tysięcy euro są wypłacane z Bankowego Funduszu Gwarancyjnego, Bartek pisał na ten temat/ o tej instytucji: Jak działa Bankowy Fundusz Gwarancyjny, co z moimi pieniędzmi?
Ponadto, jeszcze trochę rozwinę/będę kontynuował to co przygotowuje Bartek, więc idealnie nadaj się to na oddzielną analizę z przemyśleniami. Jednak już teraz jestem ciekaw Twojej opinii, w zakresie tego co do tej pory napisałem. Na podstawie tego co już napisałem można wyciągnąć wiele wartościowych wniosków. Czy Getin Bank i Idea Bank może zbankrutować. Od czego to zależy? Patrząc na to co już napisałem?
Uwaga: tutaj wrzucę link do drugiej części analizy jak tylko się pojawi. Patrząc ile czasu na to jeszcze potrzebujemy to analiza powinna się ukazać w poniedziałek lub wtorek.
Uwaga: dopisane po publikacji wpisu. Niestety zagadnienia o systemie bankowym w Polsce, szczególnie prawne, poruszane w drugim wpisie są mega obszerne/skomplikowane a jednocześnie robię/przygotowuję kilka innych projektów. Dlatego niestety druga część analizy nie ukaże się dzisiaj (wtorek). Jak widzicie przygotowanie takiego sensownego/solidnego wpisu kosztuje bardzo dużo energii i czasu. I to po stronie dwóch osób bo materiały zbieramy/analizujemy we dwójkę razem z Bartkiem z www.warsztatanalityka.pl i nie wiem czy w ogóle to będzie publikowane bo to jest za duża absorbcja czasu/analiza jest skomplikowana.


 Analityk akcji/ współodpowiedzialny za wyniki inwestycyjne części portfela akcyjnego w ING OFE:



72 komentarze “Czy Getin Bank i Idea Bank może zbankrutować? Co to oznacza dla stabilności systemu finansowego?”
15/11/2018
Przemysław„Tylko zwrócę Wam uwagę na ten fakt, żebyście się zastanowili dlaczego
Polacy masowo zaczęli wycofywać środki z Getinu akurat za rządów PiS,
może coś ciekawego w tym zakresie zauważycie co od tego czasu było
głośne w mediach i dlaczego bali się ludzie (możecie pisać w
komentarzach).”
Odpowiadam na pytanie „Podatek Bankowy”.
15/11/2018
Michał StopkaCiekawa próba strzału ale nie :) Podatek bankowy wszystkie banki mają ale tak naprawdę tylko głównie u Getin Bank spadły depozyty bo ludzie się bali czegoś co wymyślił PiS. No właśnie co wymyślił PiS jak doszedł do władzy a było głośne w mediach?
15/11/2018
SylwesterStawiam na depozyty/konta firm państwowych, urzędów itd. Po zmianie władzy zaczął się przepływ do „państwowych” banków.
15/11/2018
Mateusz LubińskiPomoc frankersom? Przewalutowywanie kredytów przez banki?
15/11/2018
Piotr HoffmannZamiana kredytów frankowych na złotowe. A poza tym odpowiedź „podatek
bankowy” także ma sens. Bank celowo nie zachęca oprocentowaniem lokat do deponowania środków bo jest w trakcie restrukturyzacji – naprawia swój portfel, udziela znacznie mniej kredytów jest w trakcje „odchudzania”. Narazie bank nie płaci podatku bankowego, ale po restrukturyzacji już bedzie, dlatego mniejszy portfel jest mu po części na rękę.
15/11/2018
Mateusz Lubiński+medialna nagonka. Getin zło wcielone, udzielają kredytów we frankach i sprzedają obligacje getbacku.
15/11/2018
GustawWłaśnie wydali lokatę na 3.9% do miliona złotych na 3 miesiące, dla mnie to próba zebrania kapitału przed nieuniknionym. Fundusz gwarancyjny jest do 100 000 euro.
15/11/2018
TomaszZ tego co kojarzę, to były głośnie tematy:
– repolonizacja banków
– upadek SK Bank i zrzutka innych banków
– podatek bankowy
– i oczywiście wiecznie żywy temat „frankowiczów”, a konkretnie uwolnienie kursu franka w owym czasie
Ale nie wiem jak to mogło zniechęcić do GetinBanku. Tutaj znalazłem kilka publikacji z tego okresu
https://gospodarka.dziennik.pl/news/artykuly/516538,leszek-czarnecki-getin-noble-bank-podatek-bankowy-knf-wniosek-banki.html
https://www.bankier.pl/wiadomosc/KNF-chce-uznac-Getin-Noble-Bank-za-instytucje-o-znaczeniu-systemowym-i-nalozyc-dodatkowy-bufor-3570776.html
http://wyborcza.biz/biznes/1,147582,20352788,uokik-getin-noble-bank-zwroci-klientom-oplate-za-konto.html?disableRedirects=true
15/11/2018
Piotr HoffmannMylicz banki. Lokate wypuścił Idea Bank, a ja pisałem o Getinie
15/11/2018
ZenekBank nie jest wcale zlewarowany. Musiałyby nie zostać spłacone kredyty w dużym % aby upadł. Zakładam, że te najgorsze kredyty sprzedał przezornie wcześniej za dobrą cenę GetBackowi.
15/11/2018
NINOObstawiam ;), wagi ryzyka dla kredytów walutowych. PiS od początku próbował zmusić banki do przewalutowania kredytów.
Ten temat jest wyraźnie poruszony podczas rozmowy MC z LC.
16/11/2018
Robert KozakNie przesadzajcie ze skalą mocy sprawczej PISu w topnieniu tych depozytów. Generalnie od 2016r. depozyty gospodarstw domowych maleją. Zerknąłem na wykresy NBP i wychodzi, że globalnie w całym systemie -10% między 01.2016 a 09.2018. Czyli zaryzykowałbym stwierdzenie, że nie mała część (4-5 mld) mogła odpłynąć np. na rynek nieruchomości lub inne formy oszczędzania. Sporo mieszkań kupowanych była za gotówkę. Natomiast medialnie w latach 2015-2016 z pewnością w negatywnym świetle postawiły Getin sprawy polisolokat i kredytów we frankach, które PIS skutecznie nagłaśniał.
16/11/2018
Michał StopkaMożesz wrzucić źródło danych lub wykres?
16/11/2018
Janek JanekPowodem jest Leczek Czarnecki i fakt, ze kazdy jego dotychczasowy „bankowy biznes” obliczony byl na golenie frajerow. Od polisolokat, poprzez kredyty frankowe, w ktorych udzielaniu banki LC wiodly prym (27% ekspozycji kredytowej GNB w 2015 stanowily kredyty frankowe), az po wciskanie obligacji korporacyjnych Getbacku inwestorom indywidualnym.
Spadki kursow jego spolek nie wziely sie z powietrza. Przypominam, ze w styczniu 2015 frankowicze zaliczyli czarny czwartek. To wydarzenie mialo w mojej ocenie wplyw na gieldowe kursy spolek LC, a nie dojscie PIsu do wladzy.
Od stycznia 2018 na GPW doszlo do zalamania. Polecialo wszystko, a spolki Czarneckiego spadly jak kamien w wode. Czy to wina Pisu? Czy moze faktu, ze IdeaBank byl/jest mocno umoczony w afere Getbacku?
Akcja z podsluchami pokazuje, ze LC jest mocno zdesperowany i pali mu sie grunt pod nogami.
Banki nie dzialaja jak posrednicy pomiedzy oszczedzajacymi, a kredytobiorcami. Pieniadz jest tworzony w bankach komercyjnych „z niczego”, „z powietrza” i wprowadzany do obiegu pod postacia kredytu. Poecam:
https://docplayer.pl/30577033-Stracone-stulecie-w-ekonomii.html
https://www.bogaty.men/liquidity-monster-czyli-o-plynnosciach-w-przyrodzie/
16/11/2018
Robert KozakSprzedaż mieszkań za gotówkę w 2016/2017 to 4-5 mld/ kwartał. Przed 2015r. poniżej 2 mld. Sprzedaż detalicznych obligacji skarbowych wzrosła z 3 mld w 2015 do 6 mld w 2017 (w 2018 będzie kolejny rekord). Kasa odpłynęła też do funduszy inwestycyjnych.
16/11/2018
Robert KozakDobra analiza. Wg mnie najważniejsza sprawa została odpowiednio uwypuklona kolorem czerwonym czyli spadek kapitału własnego. Poniżej dwa linki. 1 – współczynnik wypłacalności Getinu na tle innych banków 2 – skan poprawki (nr 3 – str 2) „ustawy o nadzorze” wprowadzającej możliwość przejęcia banku jeśli współczynnik wypłacalności spadnie poniżej 6% dla kapitału własnego i 8% dla kapitału łącznego.
To jest teraz sedno sprawy ale sentencja zdarzeń była taka, że pismo z KNF do MF o pilnym procedowaniu tej zmiany wyszło już w październiku, głosowanie na komisji miało być 08 XI, stąd złożenie zawiadomienia do prokuratury 07 XI. To też tłumaczy dlaczego tyle LC czekał z zawiadomieniem. Od wątku politycznego w tej sprawie się nie ucieknie.
https://independenttrader.pl/fileman/Uploads/banki2%20-%20Copy%201.png
http://orka.sejm.gov.pl/Druki8ka.nsf/0/E34ECD8F5CB72379C125833F006E2263/%24File/2863-A.pdf
16/11/2018
Michał StopkaAle co to jest za kategoria? Każdy agregat M rośnie więc i depozyty w bankach rosną. Jak zobaczysz na depozyty banków to one też rosną, np. na biznes radar zobacz każdy bank po kolei https://www.biznesradar.pl/raporty-finansowe-bilans/GETIN-NOBLE-BANK
16/11/2018
Michał StopkaIdea i Getin to zsumowane środki klinetów Getin Noble Bank i Idea Bank. Dla zobrazowania ile depozytów mają banki Czarneckiego. Tak można dzielić środki pomiędzy dwa banki. Z punktu widzenia BFG to dwa banki.
16/11/2018
Robert KozakTo są depozyty (między innymi lokaty) w MIF (czyli głównie w bankach) gospodarstw domowych (z terminem do 2 lat – WAŻNE) – od 2015r. maleją.
Podobnie jak w Getin i pewnie innych banków wg linku biznes radar – zobowiązania Getinu (MIF) dla klientów (depozyty w tym gospodarstw domowych) zmniejszyły się z 55mld (2015) do 46 mld (2018)
16/11/2018
Michał StopkaAle czy to nie są tylko lokaty terminowe? A ROR też tam jest? Bo jak przejdziesz każdy bank to u każdego jest wzrost zobowiązań wobec klientów czyli depozytów.
16/11/2018
Michał StopkaAgregaty pieniężne M 1 w górę to są środki klientów w bankach. A tutaj każdy idzie w górę.
16/11/2018
Robert Kozak„A ROR też tam jest?” – tego właśnie nie jestem pewien jak to traktuje NBP, musiałbym sprawdzić (wiem o co Ci chodzi, że część środków z lokat przeszła na RORy)
„Bo jak przejdziesz każdy bank to u każdego jest wzrost zobowiązań wobec klientów czyli depozytów.” – ale za ostatni rok (r/r), można sprawdzić przedział 2015-2018?
16/11/2018
Robert KozakWygląda na to, że RORy też są w statystyce NBP (str 26-27)
https://www.nbp.pl/statystyka/sprawozdawczosc/form/nowa_instrukcja_ebc11-ebc_44.pdf
16/11/2018
bartJa pisałem trochę o agretach, zobacz sobie akapit (Agregaty pieniężne w Polsce: skład)
http://warsztatanalityka.pl/agregaty-pieniezne-w-polsce-co-warto-wiedziec/
16/11/2018
Michał AmbroziakKiedy Getin Bank został umieszczony na liście zastrzeżeń KNF-u?
Gdzieś czytałem, że stało się to miesiąc po objęciu przez Chrzanowskiego stanowiska w KNF-ie i to by się zgadzało z wykresem – od kiedy spadają depozyty w GB.
16/11/2018
SajmonJakby banki komercyjne tworzyły pieniądze „z niczego”, „z powietrza”, to problem niewypłacalności banków oraz ich strat nie istniałby. Mogłyby wtedy „wytworzyć” pieniądze na pokrycie tych strat lub na wypłaty depozytariuszom.
16/11/2018
Robert KozakWygląda na to, że NBP w sprawozdaniach rozdziela depozyty na bieżące i terminowe (str 27 wyżej) – natomiast patrząc na opis wykresów dynamiki (zmian nie stanów) piszą, że te depozyty do 2 lat są z 3-miesięcznym terminem wypowiedzenia więc nie obejmują RORów. Dynamika tych terminowych depozytów zaczęła spadać już w 2014 a od 2016 jest ujemna przy czym od 2017 jest odbicie. Dodatkowo dane obejmują wszystkie instytucje MIF w tym Banki Spółdzielcze więc to jest skala MAKRO.
https://www.nbp.pl/statystyka/sprawozdawczosc/MIF_31x2018.pdf
16/11/2018
Michał StopkaAle mega rzeczy wychodzą w tej kontynuacji analizy. Drugim wpisie, jeszcze tam sporo rzeczy musimy dopracować/zbadać ale już teraz widać, że liczy się analiza, analiza i jeszcze raz analiza. Jak zobaczycie co w kwestii Getin i Idea Banku piszą w internecie, co możecie usłyszeć w mediach. I zderzycie z faktami, które omawiamy w analizie to zobaczycie dlaczego tak ważne jest wiedza, logiczne myślenie. I dlaczego tyle razy piszę Wam abyście polegali tylko na sobie, chcieli się edukować, żebyście byli jak najlepszymi obywatelami dzięki temu bo macie solidną wiedzę. Mega rzeczy wychodzą.
16/11/2018
Michał StopkaTutaj masz depozyty PKO BP, który jest największy, zobacz jak to rośnie. Na wykresie jest dynamika sektora. Nie spadła poniżej zera w żadnym okresie w skali roku. Co zresztą byłoby dziwne gdyby spadła dynamika bo gospodarka się rozwija. I nie jest tak, że wypłata depozytu aby kupić mieszkanie powoduje spadek depozytów. To jest zapis księgowy, wypłata z jednego konta powoduje zapis księgowy u sprzedawcy tej samej kwoty. No chyba, że deweloper lub sprzedający trzyma kilkaset tysięcy złotych po transakcji w skarpecie. To jedyny sposób, aby pieniądze z sektora zniknęły. To jest agregat M0. Natomiast cokolwiek poza agregatem M0 to są agregaty zawierające wszystko co jest w systemie finansowym. https://uploads.disquscdn.com/images/36e7c73aedb62e2bd1ddb8f7537dd9e2aab808e53f1e68c5c3b8e4b2acc0176a.png
Źródło biznesradar.pl
16/11/2018
TrzeciCzynnikMasz rację z edukacją tylko po części. Dlaczego bym jej nie przeceniał szczególnie w ekstremalnych przypadkach? Otóż zachowanie tłumu ma kolosalne znaczenie, bo co ci po tym że wiesz więcej twój zdroworozsądkowy model wskazuje na to wzrost jak czasem jedna plotka potrafi zniszczyć dosłownie wszystko bo pociągnie za sobą większość niedoinformowanych. Zostajesz wówczas jako przegrany z cenną wiedzą, np. „że to nie mogło upaść bo majątek był większy od zobowiązań” ale nikt w panice na to nie patrzył.
16/11/2018
Michał StopkaTak więc nie ma tak, że coś może zniknąć bo ktoś wypłacił pieniądze aby zainwestować w mieszkanie. Nic nie znika. Bo są dwie strony i to tylko zamiana właściciela jest. Pieniądze od jednej osoby trafiają na konto kogoś innego.
16/11/2018
Michał StopkaOczywiście edukacja to element większej całości ale bez edukacji ludzie będą działali tylko emocjonalnie i nic się nie nauczą na przyszłość nawet w takiej ekstremalnej sytuacji. Jest wiele złych rzeczy w Polsce dotyczących rynku finansowego, niektórych zachowań banków i innych uczestników rynku kapitałowego. Nie byłoby obecnej sytuacji gdyby edukacja była już dawno postawiona jako cel dla społeczeństwa. Kiedyś to trzeba zrobić. A niestety takie negatywne wydarzenia dla 80% społeczeństwa są jedynym momentem, gdy są niejako zmuszani do zastanowienia się co się dzieje czyli edukacji. Działa tutaj zasada Paretho.
16/11/2018
Michał StopkaMało, nie wiem czy wiesz jak działa na giełdzie uspakajanie. Często słyszysz zapewnienia z wielu stron uspakajające jak coś zaczyna się dziać złego w danej spółce. Mija czas i okazuje się, że spółka ma kłopoty pomimo uspakajania. A często jest tak, że właśnie dlatego, że uspakajani uśpiło czujność wielu osób. Często jest tak, że trzeba coś konkretnego zrobić aby spółka giełdowa nie popadła w tarapaty. Uspakajanie powoduje, że nikt nic nie robi, nie zastanawia się, nie krzyczy, że coś negatywnego się dzieje. I kończy się tak, że jest już tak tragicznie, że nie można już nic zrobić.
16/11/2018
Michał StopkaI też dlatego w tej sytuacji jest ważne aby dobrze rozumieć, co dokładnie się dzieje oraz jakie są scenariusze rozwoju. Bo ludzie też nie są głupi. To, że wszyscy będą mówili, że jest super, uspakajali, że nic się nie dzieje, a ludzie widzą, że się dzieje, spowoduje tylko efekt przeciwny. Dlatego tak ważna jest edukacja i zrozumienie co się dokładnie dzieje. Bo nawet jeżeli dzieje się źle to społeczeństwo powinno dobrze rozumieć dlaczego dzieje się źle i co państwo ma zamiar zrobić, jak zadziałać. Aby naprawić sytuację.
Z tego co widzę w internecie jest bardzo dużo złych rzeczy w różnych artykułach, które bardzo mącą ludziom w głowach opowiadając po prostu wierutne brednie. I te artykuły mogą doprowadzić za jakiś czas, że państwo nie podejmie działań, albo podejmie je za późno bo się będzie bało nagonki medialnej.
I wtedy naprawdę może być problem ale aby do tego nie doszło właśnie dlatego jest potrzebna solidna wiedza w przestrzeni publicznej. Co się dokładnie dzieje, dlaczego. I co można zrobić aby uniknąć fatalnych w skutkach rzeczy.
16/11/2018
Robert KozakOk ale to oznacza, że te pieniądze zniknęły z lokat i są teraz (częściowo) na RORach. No bo jak inaczej wytłumaczysz odpływ w sumie ponad 40 mld w ciągu dwóch lat depozytów 2-letnich gospodarstw i przedsiębiorstw w MIF wg danych NBP?
16/11/2018
Michał StopkaDobre pytanie.
16/11/2018
Robert KozakMoim zdaniem deweloperzy preferują duże banki a drobni ciułacze, którzy likwidowali lokaty te gdzie najlepszy jest procent na lokacie. No i na przykładzie PKOBP zobacz wzrost zobowiązań dotyczących emisji dłużnych papierów wartościowych :-)
16/11/2018
Machete Gale tak jest banki komercyjne mogą upadać banki centralne nigdy nie upadną ,tak samo jest z krajami które same drukują sobie walutę albo pożyczają od banków centralnych nigdy nie upadną.Polska jest małym wyjątkiem bo NBP nie moze drukować pieniędzy bo jest to zapisane w konstytucji ,ale są wytrychy jak powiedział klasyk .
16/11/2018
Robert KozakA obligacje skarbowe idą na kolejny rekord. Już w październiku pękło 10 mld.
https://www.mf.gov.pl/ministerstwo-finansow/wiadomosci/komunikaty/-/asset_publisher/6Wwm/content/wyniki-sprzedazy-obligacji-oszczednosciowych-w-pazdzierniku-2018-roku?redirect=https%3A%2F%2Fwww.mf.gov.pl%2Fministerstwo-finansow%2Fwiadomosci%2Fkomunikaty%3Fp_p_id%3D101_INSTANCE_6Wwm%26p_p_lifecycle%3D0%26p_p_state%3Dnormal%26p_p_mode%3Dview%26p_p_col_id%3Dcolumn-2%26p_p_col_count%3D1#p_p_id_101_INSTANCE_6Wwm_
16/11/2018
PWwykres np kapitału wlasnego po 1 półroczu, chyba deczko nieaktualny, bo LC po sprzedaży LCCorp dokapitalizował GNB na kilkaset mln zł. Ponadto GNB jest w trakcie programu naprawczego do końca 2021 r. No chyba, że sie mylę…
16/11/2018
PWwykres np kapitału wlasnego po 1 półroczu, chyba deczko nieaktualny, bo
LC po sprzedaży LCCorp dokapitalizował GNB na kilkaset mln zł. Ponadto
GNB jest w trakcie programu naprawczego do końca 2021 r. No chyba, że
sie mylę?
17/11/2018
AndrzejSpadek pasywow jako schodzenie z bilansu (GNB od kilku lat nie udziela kredytow hipotecznych co ma na celu redukcje ryzyka)
17/11/2018
Janek JanekPrzeczytaj ksiazke, ktora zlinkowalem. Masz tam opisane 3 teorie ekonomiczne dotyczace powstawania pieniadza.
Polecam inne ksiazki i wypowiedzi prof Richarda Wernera.
Jezeli znasz angielski obejrzyj https://www.youtube.com/watch?v=XcGh1Dex4Yo
Nie mowie tu teoriach spiskowych tylko o faktach. Jezeli interesuje Cie temat idz tropem, ktory podalem.
17/11/2018
EomerNie no „za gotówkę” to się potocznie mówi, poza tym gdyby ktoś serio pół miliona w walizce przyniósł, to jakby go CBA, urząd skarbowy albo inny interpol nie dopadli, to deweloper zaraz i tak by to musiał wpłacić na oficjalne konto firmowe. Fundusz inwestycyjny też kupuje za te pieniądze akcje, a pieniądze trafiają do kogoś kto je sprzedał itp. itd. Nie wyparowują z systemu bankowego dopóki ktoś FIZYCZNIE NIE WSADZI ICH SOBIE DO SKARPETY POD ŁÓŻKIEM.
17/11/2018
Robert KozakZa gotówkę w tym sensie, że nie na kredyt hipoteczny tylko z oszczędności, które wg mnie w dużym stopniu były wcześniej na lokatach terminowych.
17/11/2018
Robert KozakJuż dajcie spokój z tą skarpetą bo odwróce sytuację i zapytam skąd wzieli pieniądze Ci co kupili mieszkania bez kredytu hipotecznego. Przecież nie wyciągneli ze skarpety :-)
17/11/2018
Michał StopkaSporo osób zamienia mieszkania na nowe. Sprzedajesz stare otrzymujesz gotówkę idziesz do dewelopera, te dane NBP sa nieprawdziwe co do istoty dlatego. Jest znacznie mniej transakcji z gotówki na lokatach tak naprawdę bo duża cześć transakcji polega na opisie powyżej.
17/11/2018
EomerNo właśnie zakup to jest transakcja, w której nikt pieniędzy nie tworzy ani nie pali :) Podobnie jak pracujesz. Czyli nie ma czegoś takie jak „odpływ pieniędzy z lokat do funduszów” to tak jakby powiedzieć „odpływ pieniędzy do rachunków za prąd” albo do marchewek. Ogólny wzrost depozytów we wszystkich bankach jest po prostu pochodną kreacji pieniądza (zarówno przez bank centralny jak i rezerwę cząstkową).
17/11/2018
EomerByły na lokatach, a teraz gdzie będą? Na dachu tego mieszkania? :D
17/11/2018
Robert KozakPewnie jakaś część tak ale nie mamy obiektywnych danych jak dokładnie. Sporo osób kupiło np. drugie mieszkanie pod wynajm traktując to jako inwestycję bo stopa zwrotu z wynajmu jest większa niż na lokacie (likwidowali lokatę, którą wpłacali jako wkład własny i dobierali ewentualnie kredyt na różnice – dlatego jak zobaczysz strukturę sprzedaży nowych mieszkań zdecydowanie najlepiej sprzedawały się małe pod wynajm co trochę się kłóci z Twoim założeniem, że zamieniali na nowe czyli wg mnie też większe) . Osobiście znam kilka takich przypadków. Z ciekawości zerknąłem też na wyniki sprzedaży obligacji skarbowych na koniec października – 10 mld czyli w 2018 będzie koło 12 mld a więc dynamika sprzedaży obligacji będzie około +400% vs 2015 (wtedy 3 mld). No dobra, płace rosną, 500+ itp. Ale 76% kupujących ma powyżej 50 lat a 82% transakcji jest realizowanych przez punkty sprzedaży czyli bank PKOBP (tylko 18% przez internet). Co więcej najlepiej sprzedają się obligacje krótko terminowe (do 2 lat) mimo, że te z dłuższym terminem chronią przed inflacją (tą oficjalną oczywiście). Zatem wg mnie to też w dużym stopniu z oszczędności starszych osób mogło być kupowanych.
http://www.obligacjeskarbowe.pl/biuro-prasowe/
17/11/2018
Robert KozakSkorzystałem z biznes radar i sprawdziłem dynamikę zobowiązań wobec klientów GNB na tle średniej całego sektora na przestrzeni od 2010r. Wg mnie problemy GNB w tym zakresie zaczęły się tak naprawdę już w 2012r kiedy średnia dynamika zobowiązań zaczęła spadać poniżej średniej sektora. To był rok w którym nagłośniona była sprawa polisolokat i był to pierwszy duży spadek zaufania klientów do banków LC. Drugi kluczowy moment nastąpił w 2015 po czarnym czwartku i związany był z kredytami we frankach i planami PISu wobec tych kredytów nagłośnionymi w kampanii wyborczej. Zaufanie spadło jeszcze bardziej. Trzecie tąpnięcie zaufania wg mnie i tak by nastąpiło w 2018r. (niezależnie od tych ujawnionych taśm) i związane by było z dystrybucją obligacji GetBack przez Ideabank. Tak więc wg mnie jest to pokłosie przyjętej agresywnej strategii banków z grupy LC. Oczywiście politycy PIS zbijali na tym swój kapitał polityczny (np. jeśli chodzi o franki) ale uczciwie trzeba powiedzieć, że inne banki, które miały zbliżony lub nawet udział kredytów we frankach jakoś sobie z tym poradziły (np. Millenium, mbank) lub zostały odpowiednio wcześniej sprzedane (BPH).
17/11/2018
Robert KozakNp. na ROR dewelopera?
17/11/2018
Robert KozakChyba nie przeczytałeś całej naszej korespondencji. NBP w statystykach rozróżnia depozyty bieżące (ROR) od terminowych (lokaty) – a my rozmawiamy konkretnie o odpływie pieniędzy z depozytów TERMINOWYCH a nie depozytów w ogóle. A wg statystyk NBP z depozytów terminowych odpłynęło w ciągu niespełna 3 lat 40 mld PLN.
17/11/2018
EomerCzyli jest odpływ z lokat terminowych do rachunków bieżących, a nie do mieszkań czy funduszy inwestycyjnych. Pieniądze nie „płyną do mieszkań” no chyba, że ktoś je w tych mieszkaniach trzyma ;)
17/11/2018
Michał StopkaDobra diagnoza. Baki sobie poradziły bo miały zagranicznych inwestorów którzy w razie czego mogli dosypać kapitału do banków na podniesienie kapitału własnego. Plus pójście na wojnę z zagranicznymi inwestorami przez PiS było mało prawdopodobne.
Jednak w przypadku Czarneckiego nie było tych dwóch rzeczy. TO raz. A dwa, że słaba sytuacja Getin Noble pod względem franków była tylko w Getin Noble. Zobacz na Ideę Bank bo tam wszystko było do tej pory ok, depozyty rosły. Wniosek z tego, że jednak brak zaufania w przypadku firm Czarneckiego nie był kluczowym czynnikiem bo i Idea Bank oberwałby. A nie oberwał. Oberwał tylko Getin Noble. I jednym z głównych powodów, albo głównym powodem był brak zaufania do banku z powodu ustawy frankowej którą obiecali rządzący z PiS. I właśnie odpływ depozytów rozpoczął się wtedy gdy PiS doszedł do władzy.
17/11/2018
Robert KozakCzyli wg Ciebie ludzie zlikwidowali lokaty 3% żeby środki były na ROR np. 1%? Gratuluję „logicznego” myślenia. To nie jest wykład z semantyki.
17/11/2018
Robert KozakNo i zwróć uwagę, że IDEA to od początku był tworzony jako inny brend, taki fin-tech dla firm. Jego najbardziej byłoby szkoda.
17/11/2018
PaulMartinWnikliwa praca, ale nie dowiedziałem się we wnioskach, jakie jest ryzyko niepowodzenia realizacji programu naprawczego banku i jego upadłości.
18/11/2018
betterappTo też bank Czarneckiego
18/11/2018
betterappJa wiem że dużo znajomych w tym i ja zrezygnowali np. z Idea banku ze względu na kiepski system i brak kontaktu. Kiedyś rozmawiałem z kimś z Idea i mówił że GetIn i Idea to są kompletnie 2 różne twory. Ale jednak dla mnie mają jednego właściciela. Natomiast na temat samych biznesów Czarneckiego czytam negatywne analizy od 2 lat. Jeżeli właściciel banku może podkupić szefa KNF to można sobie pomyśleć że i BFG jest wydmuszką. Jak mogą ukraść kasę z OFE to mogą i z lokat.
18/11/2018
Robert KozakOstatni kamyk do ogródka przed tą analizą. Dotyczy agresywnej polityki obu banków LC i jej konsekwencji w realizacji ryzyka.
Zmiana orzecznictwa sądowego w sprawie polisolokat.
Po pierwsze w 2018 SN stwierdził, że traktowane są one jako produkt inwestycyjny a nie ubezpieczeniowy co otwiera klientom drogę do pozwów dotyczących polisolokat nawet
zakładanych 10 lat temu !!!!
Po drugie od 2015 orzecznictwo sądów zmieniło się na korzyść klientów a pierwsze prawomocne wyroki (po apelacjach) pojawiają się w sądach w 2017r.
Dlaczego o tym piszę? Bo w tym roku Idea zaczęła zawiązywać rezerwy na rozliczenia związane z likwidacją polisolokat, które razem z rezerwą na koszty związane z getback, przyczyniły się do straty 400 mln w Q2 Idea Bank.
https://www.parkiet.com/Banki/309229991-Idea-Bank-Bedzie-uruchomiony-plan-naprawy.html
18/11/2018
Michał StopkaTak, to jest jeden z powodów dlaczego kurs się tak urwał, i dlaczego plan Zdzisława był być może wdrażany. O czym dowiemy się z video, które ukaże się w poniedziałek po doniesieniach ostatnich: https://businessinsider.com.pl/finanse/afera-knf-nagranie-rozmowy-l-czarneckiego-z-m-chrzanowskim/vnsr5pf
19/11/2018
Ala AlekEksperci mówią że bank jest bezpieczny a teraz okazuje się że można nawet fajnie zarobić, po wprowadzeniu lokaty na 3.3%
20/11/2018
Michał StopkaUwaga: niestety zagadnienia poruszane w drugim wpisie są mega obszerne/skomplikowane a jednocześnie robię/przygotowuję kilka innych projektów. Dlatego niestety druga część analizy nie ukaże się dzisiaj (wtorek). Jak widzicie przygotowanie takiego sensownego/solidnego wpisu kosztuje bardzo dużo energii i czasu. I to po stronie dwóch osób bo materiały zbieramy/analizujemy we dwójkę razem z Bartkiem z http://www.warsztatanalityka.pl
Przesuwam więc publikację analizy na środę lub czwartek. A najpóźniej na poniedziałek. Chociaż postaram się aby to jednak była środa lub czwartek. O ile coś z dzieciakami się nie wykluje co opóźni moje prace. Na szczęście ostatnie tygodnie było pod tym względem ok ale mamy już oziębienie więc nigdy nie wiadomo czy któreś nagle nie zachoruje:
https://www.michalstopka.pl/dlaczego-w-polsce-rodzi-sie-malo-dzieci/
29/11/2018
Tomasz DróżdżDzięki za tekst, bardzo dobry wpis. No i chętnie przeczytam rozwinięcie :)
29/11/2018
Michał StopkaDzięki!
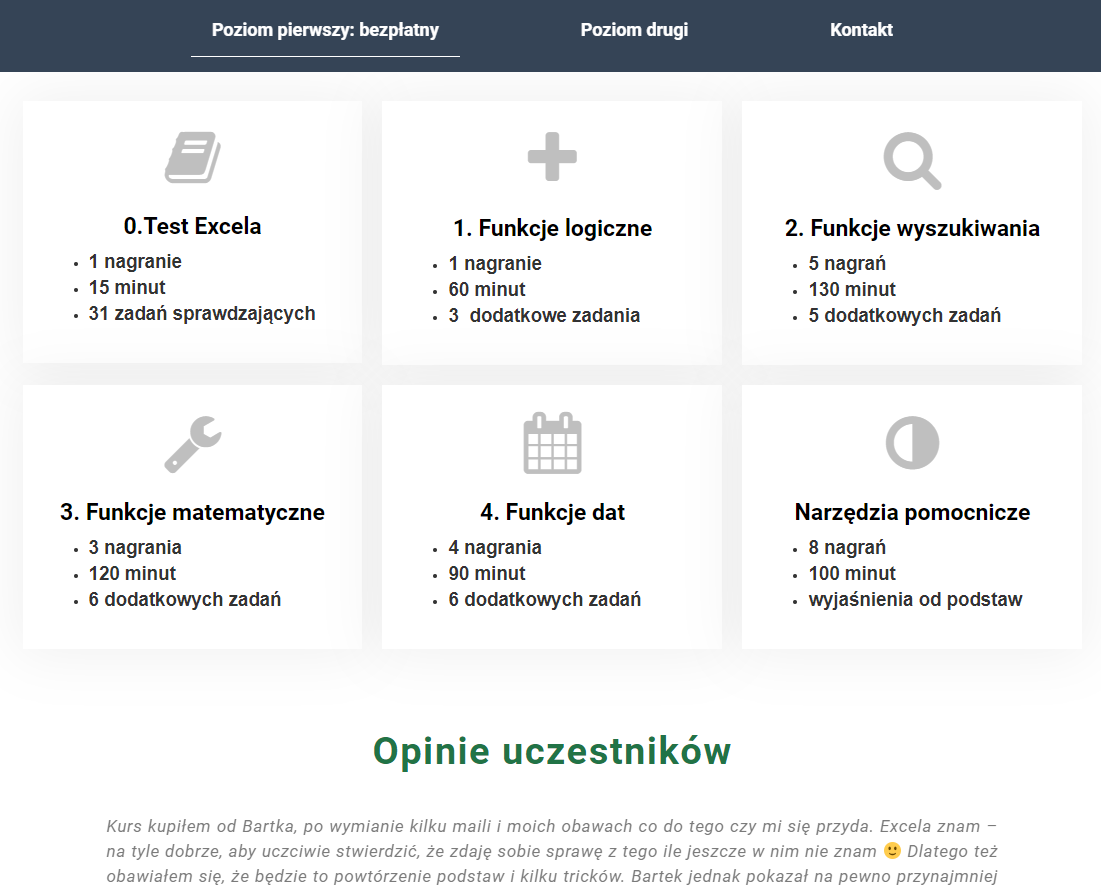
Niestety tak jak się obawiałem dzieciaki się pochorowały i mam masakrę w domu. A ponadto prowadzę obecnie kilka projektów, też kurs Excel w finansach Bartka, wczoraj był wpis u mnie na ten temat, co spowodowało przesunięcie się dopracowania drugiej części analizy: Kurs excel w finansach: zobacz opinie kursantów i szczegółowy zakres tematyczny oraz przetestuj się z excela! List do akcjonariuszy listopad 2018 https://www.michalstopka.pl/kurs-excel-w-finansach-zobacz-opinie-kursantow-i-szczegolowy-zakres-tematyczny-oraz-przetestuj-sie-z-excela-list-do-akcjonariuszy-listopad-2018/
Na szczęście od wakacji wprowadzam/wprowadziłem mój system wzrostu wydajności o którym pisałem w pierwszym liście do akcjonariuszy: Musisz przeczytać! Pierwszy list do akcjonariuszy, czytelników bloga Michalstopka.pl : sierpień 2018
https://www.michalstopka.pl/list-do-akcjonariuszy-czytelnikow-bloga-michalstopka-pl-sierpien-2018/
Dzięki temu jestem w stanie, pomimo chorujących dzieci, ciągnąć jednocześnie kilka projektów. I to jest ogromny plus bo jak sobie to rozplanowałem to pomimo, wszystko idzie do przodu. Jednak jak się ma plan to się trzeba go trzymać aby iść do przodu. Dlatego takie nagłe wydarzenia jak afera KNF i analizy z tym związane niestety nie mieściły się w tym planie bo nie były zaplanowane. I się to wszystko przesuwa w czasie. Ale analiza będzie na pewno w grudniu.
29/11/2018
Tomasz DróżdżSpokojnie, dzieci najważniejsze!
29/11/2018
Michał StopkaJak się walczy o demografię to trzeba potem działać w takich warunkach bojowych :) Teraz to już mam w dużym stopniu ogarnięte dzięki mojej pracy nad wzrostem wydajności. Jednak jeszcze kilka miesięcy temu to była tragedia. Wszystko mi leżało co robiłem. Ale jak to się mówi nie ma tego złego co by na dobre nie wyszło. Bo dzięki temu zdobyłem kolejny know how na temat wydajności/produktywności. Za jakiś czas opiszę to wszytko na blogu bo to jest mega rzecz. Tylko jeszcze jest za wcześnie bo jestem cały czas pewnie w połowie drogi pracy nad systemem wydajności.
05/12/2018
Tomekotototo, popieram kolegi wypowiedź, szczególnie w zakresie dojenia frajerów przez LC… Myślę za pomysłem na „biznes” stoi właśiciel i to on za wszystko odpowiada. Pchał się tam gdzie można było zarobić bez względu na ryzyko dla klientów i mamy tego wynik. Ale to co zarobił to jego ….
19/12/2018
MarekAkurat lokaty w Getinie też na 3,9% na 4M.
BTW, z podatku bankowego do Getin akurat od dłuższego czasu jest zwolniony, jako bank w programie naprawczym.
19/12/2018
Piotr HoffmannApropo lokaty – teraz tak, ale moja wypowiedź była pisana ponad miesiąc temu.
Co do podatku bankowego – napisałem o tym w ostatnim zdaniu mojej wypowiedzi.
31/12/2020
Michał StopkaWrzucił jeden z czytelników FIP (dziękuję). Akcje wartość zero (ujemne kapitały własne) a obligacje również umorzone i wartość zero.
Dwa lata to zajęło (link wrzucam w komentarzu do analizy)
https://www.bankier.pl/wiadomosc/Idea-Bank-zostanie-przejety-przez-Bank-Pekao-BFG-wszczal-przymusowa-restrukturyzacje-8029773.html