Obliczenie wartości bieżącej przepływów pieniężnych
Obliczenie wartości bieżącej przepływów pieniężnych pozwala nam przejść do kolejnego kroku w wycenie firmy. Na wstępie będziemy potrzebować wartość kapitału własnego, wartość rezydualną oraz zobowiązania. Więcej informacji na ten temat w artykule: Metoda DCF-zdyskontowane przepływy pieniężne (discounted cash flow).
Opisane poniżej wyliczenia załączyłem również w pliku Narzędziu Excelu (znajduje się tam min. obliczenie WACC):
Narzędzie w Excel możecie pobrać, razem z wieloma innymi wartościowymi rzeczami do pobrania, po zapisie na newsletter. Kliknij w link i przejdź do sekcji 4. Moje narzędzia w Excel. Jeżeli już ktoś jest dopisany do newslettera, na końcu każdego newslettera jest akapit „Materiały do pobrania/obejrzenia”. W razie problemów napisz do mnie maila, chętnie pomogę.
Obliczenie wartości bieżącej przepływów pieniężnych krok 1: współczynnik dyskontujący
Generalnie współczynnik dyskontujący odpowiada na pytanie. Jaka jest wartość złotówki zysku za konkretny rok.
Na przykład:
1) złotówka za rok jest warta 87 groszy
2) złotówka za 4 lata jest warta 56 groszy
Chociaż w tym przypadku ważny jest koszt długu i koszt kapitału własnego.
Najpierw dla każdego z okresów prognozy należy wyliczyć współczynnik dyskontujący zgodnie z wzorem: 1/(1+WACC)^n
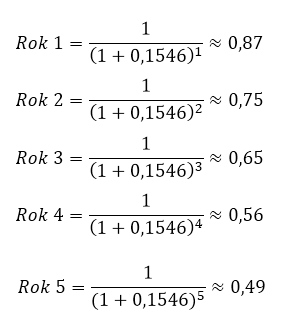
Następnie mnożymy odpowiedni współczynnik dyskontujący przez FCF z danego okresu, dzięki czemu uzyskujemy wartość bieżącą poszczególnych przepływów pieniężnych.
Obliczenie wartości bieżącej przepływów pieniężnych krok 2: wartość rezydualna-Terminal Value
Do wyliczenia terminal value zakładam g-długoterminową stopę wzrostu FCF na poziomie 3%, zgodnie z tabelką w piątym roku FCF wynosi 1,39 mln (patrz excel). Korzystając z wzoru na rentę wieczystą i przy założonej stopie wzrostu g otrzymuję:
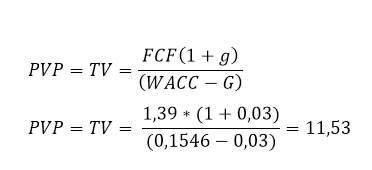
Jest to wartość rezydualna (TV) za pięć lat, aby uzyskać wartość bieżącą należy TV pomnożyć przez współczynnik dyskontujący dla okresu piątego (0,49) wypisanego powyżej, co daje nam wartość bieżącą w wysokości TV 5,62 mln.
Po zsumowaniu wartości bieżącej FCF od roku pierwszego do piątego oraz wartości bieżącej TV otrzymujemy wycenę firmy LUKSUS: V= 8,55 mln zł.
Wreszcie, aby otrzymać wartość udziałów właścicieli w firmie, od wartości firmy V= 8,55 należy odjąć kwotę wierzytelności bankowych (w wysokości 600 tyś zł),
co daje wycenę firmy dla właścicieli/akcjonariuszy w kwocie 7,95 mln zł:
8,55-0,6 = 7,95 mln
Narzędzie w excel do wyceny DCF:
Zapraszam również do zapoznania się z poniższym artykułem/ narzędziem w Excel, gdzie można zmieniać poszczególne dane i zobaczyć jak zmienia się wycena: Narzędzie w Excel do wyceny DCF firmy LUKSUS
Cały cykle edukacyjny dotyczący przykładu wyceny DCF dla firmy LUKSUS:
Przykład DCF: LUKSUS cz.1: Okres prognozy
Przykład DCF: LUKSUS cz.2: Stopa wzrostu przychodów
Przykład DCF dla LUKSUS cz.3: Obliczanie Free Cash Flow
Przykład DCF dla LUKSUS cz.4: Prognoza kosztów operacyjnych
Przykład DCF dla LUKSUS cz.5: Podatek i Inwestycje w majątek trwały netto
Przykład DCF dla LUKSUS cz.6: Kapitał pracujący
Przykład DCF: LUKSUS cz.7: Ustalenie stopy dyskontowej, czyli kosztu kapitału
Przykład DCF: LUKSUS cz.9: Podsumowanie
Uwaga: w ramach powyższego cyklu edukacyjnego stworzyłem dla Was Narzędzie w Excel, gdzie możecie na czerwono edytować poszczególne parametry wyceny DCF firmy Luksus. Zobaczyć jak wpływa to na wycenę firmy.
Narzędzie w Excel możecie pobrać, razem z wieloma innymi wartościowymi rzeczami do pobrania, po zapisie na newsletter. Kliknij w link i przejdź do sekcji 4. Moje narzędzia w Excel. Jeżeli już ktoś jest dopisany do newslettera, na końcu każdego newslettera jest akapit „Materiały do pobrania/obejrzenia”. W razie problemów napisz do mnie maila, chętnie pomogę.


 Analityk akcji/ współodpowiedzialny za wyniki inwestycyjne części portfela akcyjnego w ING OFE:



0 Komentarzy “Przykład wyceny DCF dla spółki LUKSUS cz.8: Obliczenie wartości bieżącej przepływów pieniężnych FCF oraz wartości kapitału własnego”