
Zrozumieć biznes bankowy: Wasze odpowiedzi/komentarze
Jakiś czas temu Bartek pisał, że analizując dany biznes, branżę, warto mocno się w to wgłębić. Analiza bankowych rachunków osobistych/innych produktów bankowych, czy szerzej zrozumienie biznesu bankowego to bardzo ważny element analizy fundamentalnej. W tym wypadku sektora bankowego.
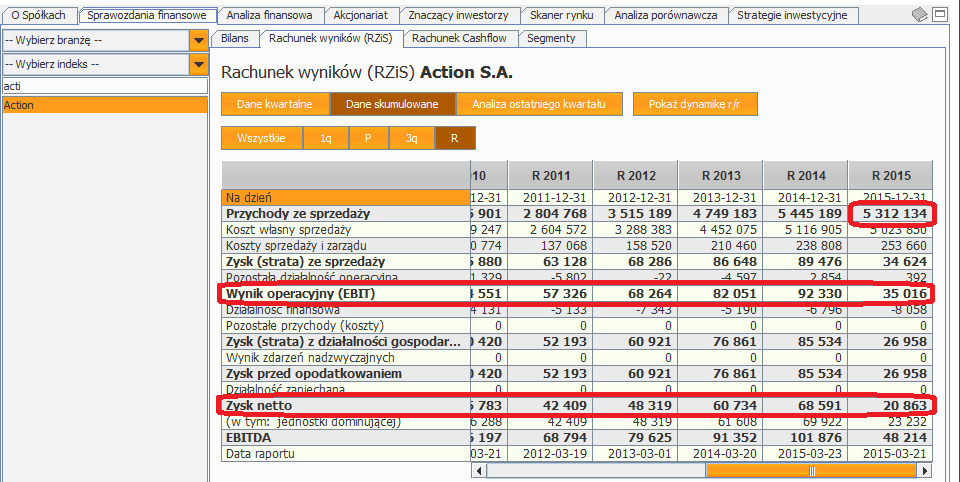
Wasze odpowiedzi/komentarze na pytania poniżej umożliwią nam bardzo dobre zrozumienie biznesu bankowego. Czym kierują się klienci przy wyborze banku. I co może spowodować, że zrezygnują z danego banku. A to wszystko między innymi przekłada się potem na to co inwestorzy widzą w sprawozdaniach finansowych banków:

Źródło: skaner fundamentalny, więcej informacji: tutaj
Czy też co inwestorzy otrzymują w formie dywidendy: Polityka dywidendowa firmy. Co warto o niej wiedzieć: case study Orange, Agora, Kęty oraz LPP.

Źródło: skaner fundamentalny, więcej informacji: tutaj
A sprawozdania finansowe przekładają się przede wszystkim na… kurs giełdowy: Sprawozdanie finansowe spółki giełdowej odpowiedzią dlaczego kursy na giełdzie zmieniają się:
Poniżej przygotowałem dla Was wykres za okres prawie dwudziestu lat dla LPP. Nałożyłem na siebie zysk netto spółki giełdowej LPP (mln zł) oraz notowania spółki na giełdzie (dla końca każdego roku kalendarzowego). Jak widać poniżej, jeden wykres jest wart więcej niż tysiąc słów:
Źródło: opracowanie własne
Historycznie kurs LPP mocno podążał za zyskami przedsiębiorstwa. Na początku dwudziestego wieku, gdy LPP debiutowało, kurs LPP wynosił zaledwie kilkadziesiąt złotych. Ale i zysk netto spółki to było zaledwie kilka mln zł. Z czasem firma zwiększyła zyski kilkadziesiąt razy: do kilkuset mln złotych rocznie. Kurs LPP również poszybował kilkadziesiąt razy: do kilku tysięcy złotych za akcję.

Fundamentalna analiza sektora bankowego a analiza bankowych rachunków osobistych
W dzisiejszym wpisie rozpoczynamy od analizy podstawowego produktu bankowego jakim jest rachunek osobisty. Dzięki temu powstanie nasza własna analiza bankowych rachunków osobistych. Z czasem, seria różnych artykułów na temat banków/sektora bankowego utworzy cykl edukacyjny „Fundamentala analiza sektora bankowego”. Znajdzie się tutaj analiza zarówno:
- strony mikro: spojrzenie od strony produktów bankowych
- analiza samych banków (np. liczba klientów + sprawozdania finansowe banków)
- będzie też strona makro (cały sektor bankowy sumarycznie + np. wpływ na gospodarkę)
Mam nadzieję, że docenicie wkład Bartka bo siedział siedział nad poniższymi tabelami. Analiza bankowych rachunków osobistych zajęła mu prawie tydzień :( Nie jest łatwo połapać się w tych wszystkich regulaminach, zasadach, wyjątkach itd. To już stawia pytanie: jak w ogóle w tym wszystkim odnajdują się klienci? Przecież to trzeba poświęcić naprawdę sporo czasu aby przeczytać wszystkie regulaminy, tabele opłat i tak dalej. A do tego non stop przecież pojawiają się zmiany w opłatach za konta, karty czy chociażby wypłaty z bankomatów.
Uwaga: Najnowszą, aktualną i bieżącą analizę tematyki poruszanej
w tym wpisie znajdziecie u Bartka zawsze na jego blogu w sekcji:
Bezpieczne inwestowanie >>> KLIKNIJ TUTAJ <<<
Gorąco zachęcam do regularnego odwiedzania tej sekcji u Bartka!
Analiza bankowych rachunków osobistych: Wasza ocena kont bankowych
Tak jak pisałem powyżej, w związku z tematyką tego wpisu mam do Was pytanie/prośbę. Napiszcie w komentarzach (uwaga: przy odpowiedzi najlepiej skopiujcie poniższą listę bo łatwiej będzie śledzić jakiego pytania dotyczy dokładnie odpowiedź):
1 Jakie jest Wasze odczucie dotyczące bankowych rachunków osobistych? Co zwróciło Waszą szczególną uwagę w poniższym zestawieniu? Może czegoś brakuje a nie ma tego w zestawieniu?
2 Odnaleźliście Wasze konto? Gdzie macie rachunek bankowy/rachunki bankowe?
3 Jak to się stało, że macie akurat w tym a nie innym banku rachunek bankowy? Co na to wpłynęło?
4 Co dla Was było/jest kluczowe w wyborze banku?
5 Co musiałoby się wydarzyć abyście zrezygnowali z danego banku?
6 Jak odpowiedzi na powyższe pytania wyglądają w przypadku Waszej rodziny/znajomych?
Wiecie dlaczego poniższa analiza bankowych rachunków osobistych zrobiła na mnie szczególne wrażenie? Nie zdawałem sobie sprawy, że aż tyle banków daje premie. Zobaczcie na zestawienie poniżej. Coraz więcej banków płaci klientom nawet po kilkaset złotych za zostanie klientem (!) Jest obecnie aż 6 takich banków w zestawieniu. Ciekaw jestem jak to się przełoży w kolejnej analizie np. na liczbę klientów poszczególnych banków. I ich zmianę w czasie. No i bardzo ważne pytanie: czy to się bankom rzeczywiście opłaca, ponoszenie takich kosztów pozyskania klienta?
Drugie moje spostrzeżenie jest takie, że praktycznie w każdym banku trzeba płacić za wypłatę z bankomatów. I to nieraz aż 3% prowizji (!) To też dla mnie spore zaskoczenie bo zawsze wydawało mi się, że wypłata z każdego bankomatu w Polsce bez opłaty/prowizji to standard. A tu okazuje się, że nie. To też ciekawe, jak te zmiany opłat wpłyną na decyzje klientów o zmianie banku.
Uwaga:
- Jeżeli w poniższym zestawieniu nie ma Waszego banku/konta, które używacie, dajcie o tym znać w komentarzu bo dzięki temu z czasem powstanie jeszcze fajniejsza analiza bankowych rachunków osobistych.
- Oczywiście komentarz, opinia każdego czytelnika to tylko opinia. Pewnie często jest tak, że negatywną opinię ktoś napisze, bo jest niezadowolony. Ale nie napisze pozytywnej bo po co. Warto o tym pamiętać, jak będziecie analizowali poszczególne opinie dotyczące każdego banku. I jak to może przekładać się na pozycję danego banku giełdowego. Pamiętajcie, że analiza bankowych rachunków osobistych (produktu firmy) jest bardzo ważna, lecz jest to tylko element większej całości podczas każdej analizy fundamentalnej spółki giełdowej/sektora.
- Tam, gdzie są linki są to linki afiliacyjne Bartka. Jeżeli z nich skorzystasz, wynagrodzenie otrzyma 100% tylko i wyłącznie Bartek. Ja nie zobaczę z tego jednej złotówki. I nie mam z tym najmniejszego problemu. Mało tego, chciałbym aby Bartek wyszedł na tym jak najlepiej. Więc sporo zależy też od Ciebie w tym zakresie. Czy będziesz sam korzystał z tych linków. Czy będziesz polecał stronę Bartka swoim znajomym, itd.
Autorem poniższego zestawienia jest Bartek Stempel. Autor bloga WarsztatAnalityka.pl:
Marzeniem Bartka jest zbudowanie wspólnoty ludzi, którzy będą w mniejszym lub większym stopniu wspierać swój rozwój ekonomiczny i nie tylko. Żebyśmy byli w stanie wymieniać się wartościami, które budują. W szczególności budują nas samych w długim terminie.
Główne obszary, które Bartek porusza w formie cykli edukacyjnych, to: budowa kapitału, omawiająca wiedzę o tym jak budować swój kapitał ludzki i pieniężny. Niezbędnik bankstera, zapewnia potrzebną wiedzę do zrozumienia jak działa system bankowy i świat finansów. A droga inwestora pokazuje jakiej wiedzy potrzebujemy, żeby w przyszłości móc dobrze zarządzać swoimi finansami/inwestycjami.
Prowadząc swój biznes, Bartek robi też rozległe analizy rożnych produktów bankowych. Poniższa analiza jest właśnie wynikiem takiej analizy.
Analiza bankowych rachunków osobistych
W dzisiejszym wpisie rozpoczynam analizę sektora bankowego. Jest to analiza kont bankowych dostępnych na rynku w Polsce. Wziąłem pod uwagę wszystkie notowane banki na GPW oraz ich podstawowe konta. W zestawieniu możecie znaleźć również nienotowane banki. Może w przyszłości takie banki też będą notowane? Zresztą tak czy tak, z punktu widzenia analizy warto mieć całościowy przegląd co jest oferowane przez poszczególne banki. Dlatego poniżej zestawiłem prawie 20 banków.
Tak jak pisałem w swoim poprzednim artykule: o tym jak zarobić kilka tysięcy złotych. Będę analizował system bankowy również od strony produktowej. Dlatego w dzisiejszym wpisie wziąłem pod uwagę trzy parametry do konta osobistego:
- opłaty za konto
- opłaty za kartę debetową
- opłaty za wypłaty z bankomatów
Uważam, że są to trzy podstawowe czynniki, które decydują o tym czy decydujemy się na otworzenie konta w danym banku. Jeżeli macie inne zdanie, co jest jeszcze bardzo ważne przy wyborze konta bankowego, dajcie znać znać w komentarzach.
Poniżej przygotowałem tabelę z podstawowymi kontami bankowymi dostępnymi w Polsce. Pogrupowałem je na trzy kategorie:
- U samej góry są konta bankowe z kartami: całkowicie bezpłatne (nie trzeba spełnić żadnych wymagań aby nie płacić za konto czy kartę)
- Dalej są konta z kartami z wymaganiami ale dodatkowo nowy klient uzyskuje premię od banku w wysokości nawet kilkuset złotych (dokładne wymagania do otrzymania poszczególnych premii wrzuciłem Wam pod tabelą)
- W dalszej części tabeli są konta bankowe z kartami bez premii
Uwaga:
- W poniższej tabeli, przy części kont znajdziesz moje linki afiliacyjne bo akurat są one dostępne w afiliacji. Korzystanie z moich linków afiliacyjnych, nic Was to nie kosztuje a dzięki temu będę mógł kontynuować moją misję związaną z szeroko pojętą edukacją finansową i rozwijać moją stronę www.WarsztatAnalityk.pl
- Jeżeli nie widzisz poniżej linków afiliacyjnych, jest to spowodowane programem, który blokuje reklamy, np. Ad Block. W takiej sytuacji albo wyłącz działanie programu na mojej stronie, aby nie blokowało reklam, albo skorzystaj z innej przeglądarki, gdzie nie ma tego programu. W razie dalszych problemów proszę o kontakt, mail do mnie: bartek@warsztatanalityka.pl
Analiza bankowych rachunków osobistych: zestawienie dostępnych kont
[table id=1/]
(*1) mBank promocja + 300 złotych
Aby otrzymać 300 zł zwrotu (50 zł x 6), należy w każdym z 6 miesięcy (poniżej skopiowałem Wam treści z tej strony):
- zalogować się min. raz do aplikacji mobilnej,
- zapewnić minimum 1 000 zł jednorazowego wpływu na rachunek,
- wykonać transakcje kartą / BLIK-iem łącznie za min. 250 zł.
- więcej szczegółów znajdziecie w regulaminie
- mój link afiliacyjny znajdziesz w tabeli powyżej
(*2) Bzwbk godne polecenia + 200 złotych
Aby otrzymać 200 złotych, należy (poniżej skopiowałem Wam treści z tej strony)
- do 28 lutego należy złożyć wniosek o konto + kartę (visa sol)
- wykonać 5 transakcji bezgotówkowych
- za dwie powyżej wymienione czynności otrzymujesz bon sodexo o wartości 50 zł
- jeżeli chcesz otrzymać dodatkowe 150 zł to musisz:
- złożyć wniosek o kartę kredytową
- w kolejnych 3 miesiącach wykonać 5 transakcji bezgotówkowych kartą
- za tych kilka czynności wymienionych powyżej otrzymasz kolejne 150 złotych
- więcej szczegółów znajdziecie w regulaminie
- mój link afiliacyjny znajdziesz w tabeli powyżej
(*3) Konto ING Direct + 100 złotych
Aby otrzymać 100 złotych, należy (poniżej skopiowałem Wam treści z tej strony)
- Otwórz konto osobiste przez internet – do 28.02.2017 r.
- Do 30.06.2017 r. zrób zakupy na łączną kwotę 1000 zł i zapłać za nie kartą debetową wydaną do Twojego konta
- więcej szczegółów znajdziecie w regulaminie
- mój link afiliacyjny znajdziesz w tabeli powyżej
(*4) Deutsche Bank + 500 złotych
Aby otrzymać do 500 złotych, należy (poniżej skopiowałem Wam treści z tej strony)
- Żeby wziąć udział w promocji musisz:
- posiadać lub otworzyć kont osobiste w banku
- złóż wniosek w Banku o otwarcie Lokaty spełniającej wymóg posiadania dziecka lub sprawowania opieki nad małoletnim (dowód, paszport, akt urodzenia)
- otwórz konto oszczędnościowe
- posiadacz uczestniczący w Programie db Plan 500+Premia uzyskuje prawo do Premii, jeżeli spełni warunek regularnych Wpłat na Lokatę, tj. gdy w danym roku jej trwania suma Wpłat wyniesie co najmniej 1200 PLN
- więcej szczegółów znajdziecie w regulaminie
- mój link afiliacyjny znajdziesz w tabeli powyżej
(*5) Mam PKO + 100 złotych premii
Aby otrzymać 100 złotych, należy (poniżej skopiowałem Wam treści z tej strony)
- 50 zł dla Ciebie, za konto otwarte z Twojego polecenia i spełnienie warunków szczegółowo opisanych w Regulaminie Programu oraz Zasadach VI Edycji Programu „Mam PKO”.
- 100 zł dla Twojego znajomego, za otwarcie konta z Twojego polecenia i spełnienie warunków szczegółowo opisanych w Regulaminie Programu oraz Zasadach VI Edycji Programu „Mam PKO”.
- więcej szczegółów znajdziecie w regulaminie
(*6) Eurobank + 720 złotych
Aby otrzymać 720 złotych, należy (poniżej skopiowałem Wam treści z tej strony)
- złóż dyspozycję przystąpienia do programu „Rodzina i Przyjaciele”
- Płacić kartą miesięcznie, można uzyskać do 5% zwrotu
- więcej szczegółów znajdziecie w regulaminie
- mój link afiliacyjny znajdziesz w tabeli powyżej
Analiza lokat bankowych
W kolejnych tygodniach zrobię też szczegółową analizę lokat. Na ten moment, jeżeli szukacie dobrych lokat to możecie rozważyć następujące:
[table id=2 /]
Analiza kont bankowych: konto firmowe
Będzie też szczegółowa analiza kont firmowych. Na ten moment, jeżeli jesteś przedsiębiorcą i szukasz dobrego konta firmowego to możesz wziąć pod uwagę konto firmowe Idea: >>>Konto firmowe IdeaBank: mój link affiliacyjny<<<
Można otrzymać nawet do 600 zł przychodu po spełnieniu kilku warunków: poniżej macie tabelę. Maksymalnie możemy otrzymać 50 złotych miesięcznie za wybrane czynności:
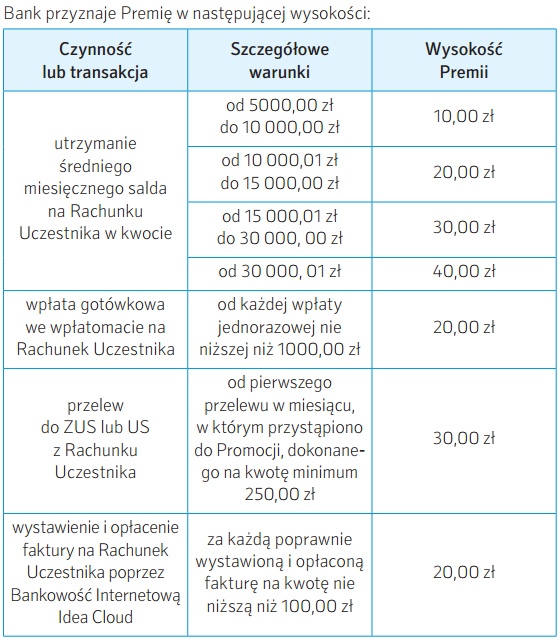
Źródło: regulamin promocji: premiowanie za bankowanie
- Pamiętajcie, po założeniu konta aktywować usługę premiowanie za bankowanie! dokumenty
- Pamiętajcie nie macie obowiązku zakładania konta osobistego do tego rachunku (musicie odznaczyć tą opcję podczas zakładania)
- Do promocji mogą przystąpić nowi jak i obecni klienci. Obecni klienci muszą spełnić dodatkowe warunki:
- w przeciągu trzech miesięcy przed przystąpieniem do promocji jego rachunek nie został:
- uznany kwotą jakiejkolwiek zewnętrznej transakcji płatniczej
- obciążony co najmniej jedną z poniższych transakcji:
- przelewem lub przelewami na łączną kwotę min. 1000,00 zł
- transakcją bezgotówkową lub transakcjami bezgotówkowymi Kartą na łączną kwotę min. 400,00 zł
- przelewem lub przelewami do Zakładu Ubezpieczeń Społecznych (ZUS) lub Urzędu Skarbowego (US)
- nie był Uczestnikiem wcześniejszych Promocji Premiowanie za bankowanie
- w przeciągu trzech miesięcy przed przystąpieniem do promocji jego rachunek nie został:
- Opłata za posiadanie karty debetowej 4,99 zł/mc lub możliwość otrzymania bezpłatnej karty pod warunkiem:
- 400 zł płatności kartą miesięcznie
- wpłata do wpłatomatów nie niższa niż 1000 zł miesięcznie
- Pierwsze dwa przelewy SEPA w miesiącu za darmo, każdy kolejny 3,99 zł
- Tabela Opłat i Prowizji
- Premiowanie za bankowanie
Analiza bankowych rachunków osobistych: podsumowanie
Mam nadzieję, że mój wpis był dla Ciebie pomocny. Jeżeli używasz innego konta, nie zamieszczonego w tej analizie. Daj znać poniżej w komentarzu, z pewnością wezmę pod uwagę twoje zdanie i uzupełnię tabelę.
Pozdrawiam Bartek Stempel
WarsztatAnalityka.pl


 Analityk akcji/ współodpowiedzialny za wyniki inwestycyjne części portfela akcyjnego w ING OFE:



24 komentarze “Analiza bankowych rachunków osobistych: zaczynamy fundamentalną analizę sektora bankowego”
07/02/2017
Jan1. Brakuje mi ostatniej oferty Banku City Handlowy.
Zakładając konto darmowe i biorąc darmową kartę przy spełnieniu pewnych warunków możemy dostać telefon wart 549zł. Zakładając konto i biorąc kartę kredytową, dostałem propozycje wzięcia kredytu 10000 zł, cały koszt to 20 zł miesięcznie.
Była propozycja jeszcze jakiejś lokaty na jakieś magiczne 4%, ale trzeba na rachunku trzymać 30 tys zł.
2. Tak i Nie.
Każdy bank ma kilka rodzajów kont.
A) ING – konto direct ( bez lwa ) bez opłat, karty debetowej nie mam, korzystam z blinka w bankomatach ing darmowa wypłata, najbliższy bankomat to własnie ING, mam kartę kredytowa.
Założyłem bo była darmowa karta debetowa i wyplaty we wszystkch bakomatach, teraz tego nie ma.
B) mBank – to moj pierwszy bank, obecnie ze wzgledu na wprowadzone opłaty nie korzystam
C) T-mobile uslugi bankowe
Nie korzystam ze wzgledu na prowadzone opłaty
Załozyłem ze wzgledu na darmowe konto, kartę i wyplaty w bankomatach. Dzisiaj proponują 50 zl jak wrócę ;)
D) BZWBK – drugi raz mam konto w tym banku
Konto godne polecenia, premii za złozenie konta nie dostałem bo nie odpisałem na jakiegoś maila.
Poki co swietne konto, do 4 tyś oprocentowane na 4%, darmowa karta Payback, nie wiem czy wypłaty w bankomantach darmowe nie korzystam ( uzywam blinka w ING )
E) VW bank – mam konto nie korzystam
F) City Handlowy w trakcie zakładania
Co dla Was było/jest kluczowe w wyborze banku?
Zeby założyć musi być darmo wszystko i najlepiej jakieś oprocentowanie rachunku albo lokata, ale nie lokata na 4 miesiące dla nowych klientów tylko minimum rok.
Żebym nie usunął konta nie może być opłat za uśpione konto, no chyba ze mnie oszukają, tak jak w BZWBK załozyłem konto dostałem darmową karte debotową ważną 2 lata i… po roku okazało się ze naliczyli sobie 20 zł za odnowienie karty. Obecnie mam drugie konto w BZWBK i bardzo dokładnie czytałem regulaminy przed załozeniem konta.
Co musiałoby się wydarzyć abyście zrezygnowali z danego banku?
Wprowadzenie opłat, to ja pozwalam obracać moimi pieniędzmi i nie wyobrażam sobie abym miał za to opłacić.
Jak odpowiedzi na powyższe pytania wyglądają w przypadku Waszej rodziny/znajomych?
Jakie konta mają to nie wiem, dla mojego rodzeństwa bardzo ważne są konta darmowe.
Sporo osób w rodzinie ma konta w bankach bo była promocja na darmowe konta, po roku darmo się skończyło i dzisiaj płacą jakieś opłaty za konto za kartę itd.
07/02/2017
Michał Stopka@ Jan
Dziękuję za komentarz :)
Zobaczymy jak będzie dalej bo już widać, że można wyciągnąć ciekawe wnioski.
W sumie to i ja powinienem odpowiedzieć na powyższe pytania. Po kolei:
1 Jakie jest Wasze odczucie dotyczące bankowych rachunków osobistych? Co zwróciło Waszą szczególną uwagę w poniższym zestawieniu? Może czegoś brakuje a nie ma tego w zestawieniu?
Tak sobie teraz pomyślałem, że do tego co napisałem o promocjach bankowych oraz opłatach bankowych, w kolejnym zestawieniu powinna się pojawić jeszcze liczba placówek które posiada dany bank. Oraz liczba bankomatów gdzie bezpłatnie można wypłacić pieniądze.
2 Odnaleźliście Wasze konto? Gdzie macie rachunek bankowy/rachunki bankowe?
Mbank konto osobiste i firmowe. Średnio jestem zadowolony bo np. niby drobnostka ale trzeba płacić za każdy przelew firmowy 1, czy nawet ostatnio 1,5 zł. Niby niewiele ale przez rok uzbiera się głupie kilkadziesiąt złotych. A przecież, tak jak napisałeś powyżej, to ja daję bankowi środki do obracania więc płacenie za każdy przelew trochę mija się z celem. No i jest irytujące.
Ostatnio otworzyłem konto osobiste w Toyota Bank: http://www.michalstopka.pl/dobrze-oprocentowana-lokata-100-tys-zl-130-dni-szkolenia-inwestowania-dla-kazdego/
Kilkaset złotych do łatwego zgarnięcia a dodatkowo zrobiłem eksperyment czy by się nie przenieść z mbanku. Ale dostałem kartę gdzie nie działają zbliżeniowe płatności więc niestety znowu nie jestem zadowolony :( I raczej Toyota bank nie zostanie moim pierwszym wyborem.
3 Jak to się stało, że macie akurat w tym a nie innym banku rachunek bankowy? Co na to wpłynęło?
W mbanku to założyłem jeszcze kiedyś na studiach kiedy mbank reklamował się jeszcze jako tylko internetowe konto. I wszystko miało być bezpłatnie. Niestety z czasem powprowadzano różne opłaty i tak zostałem. Ale może jak teraz Bartek zajął się na poważnie analizą kont bankowych to może wreszcie zmienię konto. Ciekaw jestem Waszych opinii dotyczących tych wszystkich kont. Jak się wszystkie zbiorą to się zastanowię co zrobić z tym fantem.
4 Co dla Was było/jest kluczowe w wyborze banku?
Mbak było kluczowe, że kiedyś było to konto stricte internetowe/bezpłatne. I tak tam zostałem.
Toyota, że chciałem coś zmienić/sprawdzić jak to jest z nowym kontem. No i kilkaset złotych przy okazji za nic nierobienie można było zyskać ot tak.
5 Co musiałoby się wydarzyć abyście zrezygnowali z danego banku?
W moim przypadku to kwestia zirytowania warunkami prowadzenia konta/ niekompetentną obsługą na infolinii. Tylko jakoś nie miałem czasu do tej pory się tym zając: przeanalizować jaki nowy bank warto wybrać.
6 Jak odpowiedzi na powyższe pytania wyglądają w przypadku Waszej rodziny/znajomych?
Żona jest w ING, tam też mamy wspólne konto gdzie się razem rozliczamy/ mamy wspólne wydatki (jestem pełnomocnikiem). Ale ostatnio też wprowadzili opłaty w różnych bankomatach więc znowu jest coś co mnie irytuje. Tylko tutaj to większa wyprawa bo i żona musiałaby zmienić konto na inny bank.
08/02/2017
MaciekPrzepraszam, że łamię schemat…
Ja to już chyba byłem w ok 10u bankach przez te promocje. Wydaje mi się, że szkoda Bartka czasu na takie porównania. Jest tego dużo w sieci (nie podaję linków żeby nie robić konkurencji) Długie zestawienia chyba nie mają sensu – trzeba pisać o 2, 3ech najlepszych, czyli takich gdzie się mało płaci a dużo dostaje i regularnie aktualizować (sporo blogów finansowych tak robi i to jest ok bo musicie zarabiać ale to powinien być tylko dodatek do innych treści)
Po kilku latach chwytania się najlepszych ofert:
– nie mam długiej historii w banku (w pewnym sensie to dobrze bo może nie dostanę kredytu jak już przyjdzie mi do głowy taki głupi pomysł :)
– jestem zaskoczony jak banki nie dbają o aktualnych klientów tylko 'wabią’ nowych; a nowy to jest taki co tylko przychodzi po promocję i pójdzie dalej jak znajdzie lepszą
– polecam stronę zamknijkonto.pl
08/02/2017
Michał Stopka@ Maciek
Maćku dziękuje za komentarz. Kolejna wartościowa cegiełka do Naszej fundamentalnej analizy sektora bankowego. Skoro jesteś regularnym klientem tak wielu banków, powinieneś mieć o wiele łatwiej niż inni inwestorzy w ocenie produktów poszczególnych banków.
@ Długie zestawienia chyba nie mają sensu – trzeba pisać o 2, 3ech najlepszych, czyli takich gdzie się mało płaci a dużo dostaje i regularnie aktualizować (sporo blogów finansowych tak robi
No to zgodnie z podstawową zasadą marketingową/biznesową „Wyróżnij się albo zgiń!” Jack Trouta tym bardziej potwierdzasz, że trzeba robić solidne analizy/opracowania :)
Skoro wszyscy robią tak jak piszesz, konkurencja jest ogromna. 2 lub 3 promocje nic nie dadzą bo to nie jest na pewno wyróżnienie się.
Dlatego właśnie myślę, że robienie solidnych, długich, rzetelnych opracowań ma tym bardziej sens. Czytelnicy prędzej czy później doceniają taki wysiłek.
No i dzięki temu buduje się wartość i zaufanie do blogera, że nie robi po łebkach czegoś ale stara się robić solidne analizy.
Zresztą, tak jak już Bartek pisał poprzednio, dla Bartka te analizy to też tylko pomost aby wejść na wyższy poziom kompetencji. Buduje w tym zakresie dzięki czemu buduje zasób w postaci wiedzy o bankach, sektorze bankowym.
Dzięki temu w przyszłości tę wiedzę wykorzysta w swoim inwestowaniu. jak i do tworzenia ciekawego kontentu na blogu, niekniecznie dotyczącego bezpośrednio afiliacji kont bankowych.
08/02/2017
Michał StopkaMaćku jak już tutaj jesteśmy, pisałeś o okołu 10 banach.
Możesz je wymienić i przy każdym banku napisać dwa zdania co myślisz o nim?
Na przykład jaka obsługa, jak łatwo było założyć a potem zamknąć kont? Czy można było zamknąć konto przez telefon tylko? Czy też robią np. jakieś problemy jak udanie się do placówki bądź jeszcze coś gorszego?
Jak oceniasz ich system it? Graficznie panel klienta? Cokolwiek przyjdzie Tobie do głowy. W końcu jesteś idealną osobą do porównań bo zostałeś klientem większej liczby banków.
A, no i co najważniejsze, gdzie masz konto którego używasz najczęściej? I dlaczego akurat ten bank ostatecznie wygrał walkę o Ciebie?
08/02/2017
TaxodusPost jest długi, ale naprawdę warto go przeczytać. Rzeczowo poszedłeś do tematu.
08/02/2017
MateuszTo może ja
Jakie jest Wasze odczucie dotyczące bankowych rachunków osobistych? Co zwróciło Waszą szczególną uwagę w poniższym zestawieniu? Może czegoś brakuje a nie ma tego w zestawieniu?
Wydaje mi się, że istotne byłoby wzięcie pod uwagę również opłat z tytułu przelewów internetowych, a szczególnie zleceń stałych. Przyznaję, że opłaty za wypłaty z bankomatów też są istotne, ale w dzisiejszych czasach coraz mniej osób (przynajmniej w moim otoczeniu) używa bankomatów, a przynajmniej rzadziej. Widzę to dokładnie po sobie ostatni raz w bankomacie byłem może 3 miesiące tamu, a jeszcze poprzedni to nawet sobie nie przypomnę. Wiele sklepów oferuje teraz płatność kartą, blik itd. Zresztą przytoczę tutaj historie która mnie kiedyś spotkała. Chciałem kupić sobie składniki na pewną potrawę i pomyślałem, że zamiast jeździć po marketach co wiązało się ze zbędnymi zakupami przy okazji kupię je w pobliskim sklepie „polskiego” przedsiębiorcy(drobne sklepy mają teraz trudne czasy). Poszedłem do 3 różnych sklepów mięsnych i w żadnym nie mogłem zapłacić kartą. Sfrustrowany poszedłem do bankomatu, by wypłacić pieniądze. Bankomat jak to bankomat najmniej wypłacał 50zł. Gdy poszedłem do 2 sklepów, w których byłem wcześniej okazało się że „nie mają jak wydać” lub „nie ma Pan drobniej?” itd.
Wracając do przelewów stałych są one dla mnie osobiście ważniejsze w dzisiejszych czasach. Wiele opłat za najróżniejsze rzeczy zaczynając od rachunków do tematów hobby opłacam przelewami stałymi.
Odnaleźliście Wasze konto? Gdzie macie rachunek bankowy/rachunki bankowe?
Aktualnie posiadam 3 konta, a z czwartego zrezygnowałem 3 miesiące temu.
1. Konto 360 w banku Milenium(dodam, że bank ten do tego konta oferuje (oferował) premie. Możliwe jest do zdobycie max 60zł miesięcznie przez 6 miesięcy. 60×6=360 czyli nazwa konta. Wydaje mi się, że promocja jest ciągle aktywna i dziwię się czemu Bartek ją pominął.
„Regulamin obowiązuje w okresie Promocji, która
trwa od 22.08.2016 r. do 31.07.2017r..”
Źródło
„REGULAMIN PROMOCJI „ZYSKAJ 360 zł–4 edycja” https://www.bankmillennium.pl
2.Konto maksymalne banku BPH od 27 marca Alior Bank (chyba 27 ;P). Co do konta nie wiem czy jest sens się rozwijać, gdyż po przekształceniu w Alior Bank zmieni swój charakter. Powiem tylko, że otworzyłem je by mieć dostęp do wtedy 2,75% konta oszczędnościowego. Konto bez opłat za większość rzeczy. Jedyny wymóg to przychód raz w miesiącu kwoty min.7500zł. W praktyce wypłacałem pieniądze z oszczędnościowego i robiłem rotacje tej samej gotówki by spełnić wymóg 7500zł.
3. Konto w Nest Banku
4. Zrezygnowałem z BZ WBK z racji dość znacznej podwyżki opłat.
Jak to się stało, że macie akurat w tym a nie innym banku rachunek bankowy? Co na to wpłynęło?
Podwyższenie opłat w poprzednim banku. Małe wymagania by konto było za „0zł” i 360zł premii, o której pisałem wyżej.
Co dla Was było/jest kluczowe w wyborze banku?
Prowadzenie, karta, przelewy za 0zł. Ewentualnie premie.
Co musiałoby się wydarzyć abyście zrezygnowali z danego banku?
Znaczna podwyżka opłat za konto. Człowiek z reguły jest leniwy i nie zmienia konta, gdy opłaty się trochę różnią. Głównie z uwagi zmiany nr konta(przydało by się by dało się go przenieść jak nr telefonu, to według mnie znacząco zwiększyło by migrację indywidualnych kont między bankami)
Jak odpowiedzi na powyższe pytania wyglądają w przypadku Waszej rodziny/znajomych?
Mama ma podobne konto jak ja kiedyś w BZWBK i mimo tego, że zwracałem jej uwagę, że płaci około 15-20zł miesięcznie nie chce zmieniać. Wpływ na jej decyzje ma m.in nr konta. Siostra i narzeczona mają BPH i obie planują przenieść się do Milenium.
Pozdrawiam
08/02/2017
Bartek@Mateusz
Mógłbyś mi podać dokładny link bo z tego co widzę w regulaminie promocja nadal trwa, ale nie mogę jej znaleźć w sieci.
Na różnych stronach z afiliacją widzę taką informację:
„Promocja zakończyła się dnia 5 grudnia 2016 r.”
Może po prostu osoby, które wzięły udział w promocji wcześniej dalej korzystają. A nowe nie mogą się zapisywać.
08/02/2017
MateuszWyslalem Ci link na email.
Jednak by oszczedzic Ci szukania punkt 3 §2 potwierdza twoja date 5.12.16r
Przepraszam za zamieszanie i pozdrawiam.
09/02/2017
Michał Stopka@ Mateusz
Dzięki za odpowiedź. Rzeczywiście płatne przelewy to też może być ważny czynnik do uwzględnienia. Zaczyna wychodzić coraz ciekawszy obraz do analizy.
09/02/2017
pvlk1 Jakie jest Wasze odczucie dotyczące bankowych rachunków osobistych? Co zwróciło Waszą szczególną uwagę w poniższym zestawieniu? Może czegoś brakuje a nie ma tego w zestawieniu?
OK
2 Odnaleźliście Wasze konto? Gdzie macie rachunek bankowy/rachunki bankowe?
Obecnie posiadam 3 rachunki:
– mBank – moje podstawowe konto, na które wpływa wynagrodzenie;
– BGŻ Optima – konto, gdzie oszczędzam pieniądze (lokaty i fundusze)
– Inteligo, niedawno założone konto wspólne z żoną.
3 Jak to się stało, że macie akurat w tym a nie innym banku rachunek bankowy? Co na to wpłynęło?
Na konto w mBanku zdecydowałem się wiele lat temu, głownie ze względu na to, że było darmowe oraz ze względu na to, że w jednym miejscu miałem dostęp do wielu funduszy i konta maklerskiego. Pomimo, że mBank wprowadza dodatkowe opłaty, to i tak ze względu na to, że korzystam z niego aktywnie – nic mnie nie kosztuje.
Od jakiegoś czasu oszczędzam w BGŻ Optima – głównie na lokatach. Dodam, że jest to konto powiązane z mBankiem, więc uważam, że jest to bardzo dobre zabezpieczenie przed oszustwem internetowym. Otóż większość oszczędności przechowuje właśnie w BGŻ Optima. Jeżeli ktoś się włamie na to konto i tak będzie mógł przelać te pieniądze tylko na główne konto (mBank). Oszust musiałby mieć dostęp do moich dwóch kont, aby zdobyć pieniądze (nie jest to niemożliwe, ale na pewno trudniejsze).
4 Co dla Was było/jest kluczowe w wyborze banku?
Konto musi być bezpłatne i mieć w ofercie darmowe fundusze + konto maklerskie. Dlatego dla mnie mBank jest na razie najlepszy.
5 Co musiałoby się wydarzyć abyście zrezygnowali z danego banku?
Ciężko powiedzieć – czasami przeglądam oferty innych banków i nie znajduję nic dla siebie.
6 Jak odpowiedzi na powyższe pytania wyglądają w przypadku Waszej rodziny/znajomych?
Znajomi raczej kierują się również w stronę darmowych kont.
Jeżeli chodzi o rodziców – to oczywiście drogie konta w PEKAO i PKO, ciężko ich namówić do zmiany.
09/02/2017
Michał Stopka@ pvlk
Dziękuję za zaangażowanie. Znowu na ciekawą rzecz zwróciłeś uwagę. Kwestia funduszy. Na tym banki tez mogą pewnie nieźle zarabiać. Więc ląduje kolejna cegiełka przychodowa do sprawozdania finansowego banku.
@ – BGŻ Optima – konto, gdzie oszczędzam pieniądze (lokaty i fundusze)
Mógłbyś rozwinąć kwestie funduszy? W jakie fundusze inwestujesz? Jak to robisz? Bo piszesz też o mbanku. Tam też są chyba fundusze. Czy to jakaś inna oferta?
@ Od jakiegoś czasu oszczędzam w BGŻ Optima – głównie na lokatach. Dodam, że jest to konto powiązane z mBankiem, więc uważam, że jest to bardzo dobre zabezpieczenie przed oszustwem internetowym. Otóż większość oszczędności przechowuje właśnie w BGŻ Optima. Jeżeli ktoś się włamie na to konto i tak będzie mógł przelać te pieniądze tylko na główne konto (mBank). Oszust musiałby mieć dostęp do moich dwóch kont, aby zdobyć pieniądze (nie jest to niemożliwe, ale na pewno trudniejsze).
Rzeczywiście dobry patent.
09/02/2017
pvlk@ Michał Stopka
@ – BGŻ Optima – konto, gdzie oszczędzam pieniądze (lokaty i fundusze)
Mógłbyś rozwinąć kwestie funduszy? W jakie fundusze inwestujesz? Jak to robisz? Bo piszesz też o mbanku. Tam też są chyba fundusze. Czy to jakaś inna oferta?
Kiedyś inwestowałem w fundusze właśnie przez mBank – obecnie tego nie robię, ponieważ przeniosłem oszczędności do BGŻ.
BGŻ ma dużo mniej funduszy do wyboru niż mBank, ale te które mnie interesują są w ofercie BGŻ, więc dla mnie ok.
Natomiast jak ja inwestuje w BGŻ?
Często korzystam z promocji lokata + fundusz (tu bank narzuca już fundusze, np Skarbiec). Lokata ma wtedy lepsze oprocentowanie. Wybieram do niej zawsze bezpieczny fundusz – np pieniężny, skarbowy.
Na chwilę obecną jestem zaangażowany w 100% w Quercus Ochrony Kapitału.
Ogólnie kieruję się zasadą – bezpieczny fundusz + niskie opłaty za zarządzanie + renoma funduszu.
W BGŻ Optima nie ponosi się opłat za kupno i sprzedaż jednostek, więc na to nie muszę zwracać uwagi.
Kiedyś bawiłem się w akcję – niestety straciłem troszkę pieniędzy, więc teraz priorytetem jest dla mnie bezpieczeństwo.
Jeżeli giełda – to już tylko ETF, ale w niewielkiej ilości kapitału.
09/02/2017
Michał Stopka@ pvlk
Super, dzięki za odpowiedź, wiele wnosi do analizy.
Nie wiem czy masz moje szkolenia online z inwestowania co można otrzymać np. przy założniu konta maklerskiego bosia: http://www.michalstopka.pl/najlepsze-rachunki-maklerskie/ czy przy IKE/IKZE DFE NN PTE:
http://www.michalstopka.pl/jakie-ike-oraz-ikze-jest-najlepsze/
Jeżeli chcesz, podeśle na maila hasła dostępu bo pisałeś też że inwestowałeś w akcje. Może pomogą/naprowadzą na ciekawe wnioski :) Szczególnie jak już się w to trochę bawiłeś i zbudowałeś już bazę Twojego doświadczenia. Może teraz tylko dorzucić moje szkolenia i będzie znacznie lepiej.
09/02/2017
Michał StopkaA jeszcze to konto BGŻ:
@ Natomiast jak ja inwestuje w BGŻ?
Często korzystam z promocji lokata + fundusz (tu bank narzuca już fundusze, np Skarbiec). Lokata ma wtedy lepsze oprocentowanie. Wybieram do niej zawsze bezpieczny fundusz – np pieniężny, skarbowy.
Jak oni to robią. Promocje są regularne czy tylko dotyczą nowych klientów? Chodzi mi zarówno o BGŻ jak i dane TFI z funduszami.
I ile więcej na lokacie uzyskujesz dzięki temu?
10/02/2017
Maciek@Michał Stopka
Oto lista. Tyle tego było, że zacząłem zapisywać kiedy zamykam konta. Banki mają różne okresy karencji, po których czasami można zostać znowu nowym klientem.
Zamknięte:
– Polbank
– EuroBank
– RaifeisenPolbank
– GetinBank
– OpenOnline
– AliorBank
– mBank
– tMobile
– BGŻOptima
Otwarte:
– IdeaBank
– NestBank
– BZWBK (7 kont)
– DB
Wybacz ale nie będę się rozpisywał o każdym :) Trochę się zachowuję jak łowca okazji. Otwieram rachunki tam gdzie są dodatkowe profity. Nie biorę kredytów. Karty zachowuję tylko gdy są darmowe. Staram się nawet nie posiadać takich gdzie trzeba pamiętać o wyrobieniu min kwoty przelewów.
Jeżeli po okresie promocji konto jest darmowe to raczej nie zamykam od razu. W przeciwnym wypadku zgarniam bonus i się zwijam :)
Bardzo długo byłem w OpenOnline bo wszystko było za darmo bez dodatkowych warunków. Teraz chyba najfajniej jest w NestBanku. W IdeaBanku zgarnąłem bonus za firmę. Ale trzymam dalej bo Leszek ma spoko lokaty. BZWBK to pewnie pójdzie do zamknięcia jak się skończą warunki promocji (aczkolwiek mam u nich rachunek walutowy więc może tylko zamknę konta złotowe).
Paradoksalnie najwięcej korzystam z karty, dla której nie trzeba wyrabiać żadnych limitów – bo inne zamykam :)
Widziałem już sporo interfejsów bankowych – są lepsze i gorsze ale to nie miało nigdy większego znaczenia.
Placówki nie mają dla mnie znaczenia i tak unikam. Najgorzej jak trzeba zmienić adres – koszmar – w wielu bankach trzeba osobiście. Poza tym jest to dobry powód, żeby zamykać nieużywane konta.
Aktualnie bardzo mi się podoba opcja typu Wirtualny Konsultant. Można się skontaktować z bankiem przez Internet.
Nie ma tu większej filozofii. Jak jest coś za darmo to takie konto ma szanse przetrwać. Jeżeli ktoś wymyśla produkt w stylu zapłacimy ci za założenie konta a później będziesz płacił nam za coś to idę tylko po kaskę i mówię bye (przecież konkurencja ma za darmo a BFG jest taki sam).
Ogólnie wkurza mnie to, że nowi klienci uzyskują lepsze warunki od starych ale skoro banki same wymyśliły sobie takie reguły to nie mam skrupułów żeby „skalpować” (prawie jak forex:)) na promocjach.
Miałem kiedyś żonę. Powielała moje ruchy czyli mogliśmy korzystać z promocji x2. Ale jej się nigdy nie chciało – musiałem być cierpliwy – ludziom nie zależy i pewnie banki na to może liczą…
Mam kumpla, który ma konto chyba w PKO (albo gdzieś gdzie płaci ok dyszki). Mówiłem mu, że w innych bankach to jeszcze jemu zapłacą ale mówi, że chce mieć historię w banku.
10/02/2017
Michał StopkaDziękuję Maćku za bardzo obszerną odpowiedź.
11/02/2017
pvlk@ Michał Stopka
@ pvlk
Super, dzięki za odpowiedź, wiele wnosi do analizy.
Nie wiem czy masz moje szkolenia online z inwestowania co można otrzymać np. przy założniu konta maklerskiego bosia: http://www.michalstopka.pl/najlepsze-rachunki-maklerskie/ czy przy IKE/IKZE DFE NN PTE:
http://www.michalstopka.pl/jakie-ike-oraz-ikze-jest-najlepsze/
****
Posiadam właśnie IKE w NN TFI. Po analizie Twojego artykułu, zdecydowałem się jednak założyć również IKZE. Chyba warto skorzystać z dodatkowej optymalizacji podatkowej.
Założyłem konto maklerskie w Bosiu, korzystając z Twojego linka – dzięki:)
Jeżeli chcesz, podeśle na maila hasła dostępu bo pisałeś też że inwestowałeś w akcje. Może pomogą/naprowadzą na ciekawe wnioski :) Szczególnie jak już się w to trochę bawiłeś i zbudowałeś już bazę Twojego doświadczenia. Może teraz tylko dorzucić moje szkolenia i będzie znacznie lepiej
****
Tak, poproszę – prześlij ;-)
11/02/2017
Michał Stopka@ pvlk
Założyłem konto maklerskie w Bosiu, korzystając z Twojego linka – dzięki:)
To ja też dziękuję :)
Proszę sprawdzić maila :)
22/02/2017
Janodnośnie bankow to może zadam tu pytanie.
Alior Bank wyslal informacje o zmienie regulaminu i możliwości rezygancji z kredytu w ciagu 30 dni.
Co ja jako konsument moge zyskać korzystajac z takiej okazji ?
czy moge dostać zwrot prowizji bądź części prowizji ?
22/02/2017
Bartek@ Jan
Pokażesz gdzie masz ten regulamin, albo jakie dokładnie pismo dostałeś? Bo tak powinna być zawarta taka informacja.
23/02/2017
Jan@Bartek
Dostałem pismo z informacją o zmianie Taryfy Opłat i Prowizji.
Szczegóły czego dotyczące zmiany
i..
Jednocześnie informujemy o przysługującym Państwu uprawnieniu do wypowiedzenia umowy o kredyt w terminie 30 dni od daty otrzymania niniejszej informacji, w przypadku gdyby powyższa zmiana nie spotkała się z Państwa akceptacją
23/02/2017
Bartek@ Jan
Nie jestem Ci w stanie pomóc bo nawet nie wiem skąd wziąć dokładnie informacje o twojej sprawie. Musiałbyś do nich napisać maila (najlepiej) z dokładnym opisem twojej sprawy.
I z pewnością przejrzeć swoją umowę, którą podpisałeś na początku, ja niestety nie mam dostępu do takich dokumentów.
23/02/2017
JanW samum regulaminie jest tylko informacja o rezygnacji w ciągu 14 dni od podpisanie umowy.
Potem sa tylko punkty co mnie czeka jak nie bede grzecznie spłacał. Wiec tutaj pytanie o to co mówi prawo bankowe. CO jeśli bank zrezygnuje.
Jak biorę umowe z operatorem telefonicznym to nie musze oddawać rabatu który dostałem.
Z banku chce dostać prowizje( cześć prowizji ) która mi zabrali na starcie.
Raczej podziękuje za współpracę, skusiłem się na 4 lata bo „bez kosztów” można wcześniej spłacić, i tylko 5% w skali roku to nie dużo. okazało się ze 2% to prowizja a odsetki 3%. Wiec jak z własnej woli spłacę wcześniej to prowizji już prawdopodobnie nie dostane