Co wpływa na kursy walut
To najdłuższy wpis w historii mojego bloga (od 2007 roku). Właśnie sprawdziłem :) Jest jednak sporo wykresów więc powinno się szybko czytać. No i możemy zrozumieć co wpływa na kursy walut.
Wiele osób zadaje pytanie co wpływa na kursy walut. Jest to jeden z trudniejszych ale i dzięki temu też bardzo ciekawy temat. Szczególnie w kontekście kredytów frankowych. Myślę, że dzisiejszy artykuł da Wam do myślenia. Najpierw opowiem Wam jakie są teorie dotyczące kształtowania się kursów walutowych a następnie pokażę jak teoria ma się do praktyki.
Poniżej piszę o:
- Kurs walut a rynek ziemniaków i bananów
- Waluta złota, System z Bretton Woods a kurs płynny
- Kurs waluty bezpośredni i pośredni, aprecjacja a deprecjacja, Indeks PLN
- Co wpływa na kursy walut? Inflacja
- Co wpływa na kursy walut? Zmiany w wydajności (konkurencyjności)
- Co wpływa na kursy walut? Nominalne stopy procentowe
- Co wpływa na kursy walut? Realne stopy procentowe
- Co wpływa na kursy walut? Zadłużenie państwa i deficyt budżetowy
- Co wpływa na kursy walut? Dynamika PKB
- Co wpływa na kursy walut? Bilans płatniczy
- Co wpływa na kursy walut? Interwencje rządu oraz banku centralnego
- Co wpływa na kursy walut? Dyskontowanie przyszłości a prawdziwa przyszłość
- Moje spostrzeżenia: teoria a praktyka. Zachowanie USD, EURo, CHF oraz PLN
- Dlaczego frank tak mocno urósł? Dlaczego złoty tak się osłabił?
- Historia rachunków bieżących a zachowanie USD, EURo, CHF oraz PLN
- Historia długu publicznego a zachowanie USD, EURo, CHF oraz PLN
- Co wpływa na kursy walut: Podsumowanie
Co wpływa na kursy walut? Kurs walut a rynek ziemniaków i bananów
Starając się zrozumieć co wpływa na kursy walut szczególnie warto zwrócić uwagę na jedną kluczową kwestię. Do wyrażenia kursu walutowego potrzebujemy zawsze dwóch walut. Przy odpowiedzi na pytanie co wpływa na kurs walutowy trzeba więc zwrócić uwagę, że tak naprawdę analizujemy dwa rynki jednocześnie. Jest to wartość walut w dwóch rożnych krajach. Jeżeli odnieść to do rynku produktów rolnych, to tak jakby chcieć określić kurs wymiany ziemniaków względem bananów. Innymi słowy nie mówimy tylko o cenie kilograma ziemniaków czy o cenie kilograma bananów. Mówimy o kursie wymiany kilograma ziemniaków za kilogram bananów.
Jeżeli przenieść powyższy przykład na walutę, cena kilograma ziemniaków to siła nabywcza danej waluty w danym kraju. Z kolei cena kilograma bananów to siła nabywcza danej waluty w drugim kraju. I dopiero relatywna wartość siły nabywczej jednej waluty względem drugiej tworzy kurs wymiany. Stąd też zastanawiając się co wpływa na kursy walut, kazdy czynnik musi być rozpatrywana relatywnie z punktu widzenia oddziaływania w jednym i drugim kraju jednocześnie.
Dlaczego to takie ważne wyjaśni się w dalszej części artykułu. Już teraz jednak można wrócić do Naszego przykładu ziemniaków i bananów. Na przykład jeżeli jednocześnie w takim samym stopniu rośnie podaż ziemniaków i bananów, wartość jednego kilograma każdego z tych produktów spadnie. Ale relacja wymiany ziemniaków na banany może się w ogóle nie zmienić. Podobnie może być z walutami (na przykład patrząc na zmniejszenie wartości nabywczej waluty danego kraju spowodowany inflacją).
[WP-Coder id=”2″]
Co wpływa na kursy walut? Waluta złota, System z Bretton Woods, kurs płynny
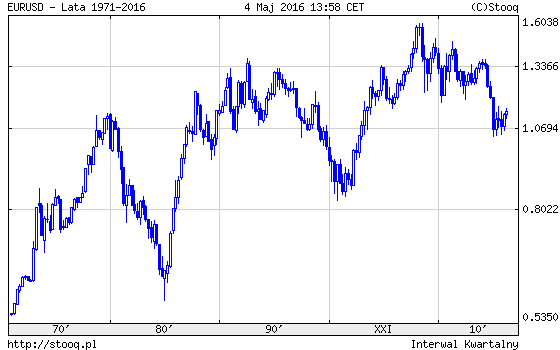
Obecnie zdecydowana większość walut poszczególnych państw to kursy płynne. Jednak taka forma kursów walutowych jest stosunkowo młodym wynalazkiem. Jeszcze sto lat temu funkcjonował system waluty złotej. Ostatecznie załamał się on w konsekwencji wielkiego krachu i depresji: Analiza krachu 1929 i wielkiej depresji po 1929 roku. W jego miejsce w 1944 roku powstał System z Bretton Woods. Ale i on szybko się załamał (1971 rok) i dopiero wtedy pojawiła się koncepcja płynnych kursów walutowych. To dlatego na przykład kurs EURO/USD na poniższym wykresie zaczyna się dopiero w 1971 roku (kurs EURO/USD przed wprowadzeniem EURO w 1999 roku liczony jest na podstawie parytetów walut poszczególnych krajów członkowskich strefy EURO):
W przypadku Polski, całkowicie płynny kurs złotówki mamy dopiero od 11 kwietnia 2000 roku. Wcześniej kurs złotego nie mógł odchylać sie od parytetu centralnego o więcej niż założony poziom. Więcej na temat historii złotego po 1989 roku przeczytacie w ciekawym tekście na ten temat w bazie wiedzy NBP.
Co wpływa na kursy walut? Kurs waluty bezpośredni i pośredni, aprecjacja a deprecjacja, Indeks PLN
Zanim przejdziemy do czynników wpływających na kurs waluty, warto wyjaśnić kilka kwestii.
Notowania walut: kurs bezpośredni i pośredni
Kurs wymiany dwóch walut może być podany na dwa sposoby:
Kwotowanie bezpośrednie
Jedna jednostka waluty obcej wyrażona jest w jednostkach waluty krajowej. Innymi słowy zastanawiamy się ile złotych płacimy za jedno EURo, Dolara czy Franka (PLN jest walutą krajową). Jest to sposób, który zazwyczaj widzimy w Polsce. Zapisujemy taki kurs wymiany jako EURo/PLN, USD/PLN czy CHF/PLN.
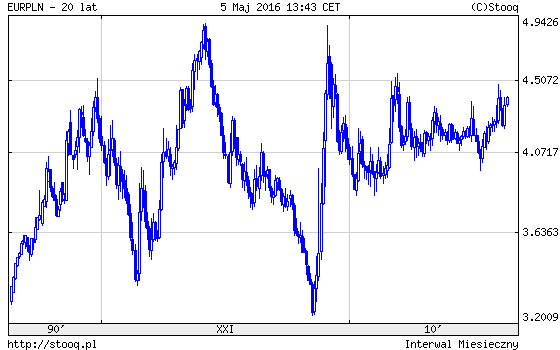
Poniżej notowania kursu Euro względem złotego ostatnie 20 lat: kwotowanie bezpośrednie:
Kwotowanie pośrednie:
Jedna jednostka waluty krajowej wyrażona jest w jednostkach waluty zagranicznej. Innymi słowy zastanawiamy się ile EURo, Dolarów czy Franków płacimy za jednego złotego. Zapisujemy taki kurs wymiany jako PLN/EURo, PLN/USD czy PLN/CHF.
Poniżej notowania kursu Euro względem złotego ostatnie 20 lat: kwotowanie pośrednie:
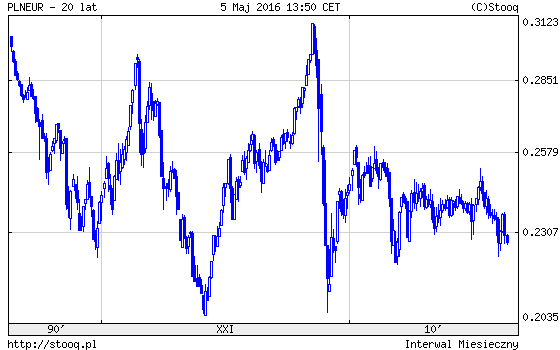
Przejście z jednego kwotowania na drugie jest bardzo proste (można to zrobić w pamięci, na kalkulatorze albo w excel).
Jeżeli mamy kurs bezpośredni: np. 4 zł za jedno euro, aby przejść na kurs pośredni wystarczy zrobić odwrotność, czyli podzielić jeden przez cztery: 1/4. Dzięki temu otrzymujemy kurs pośredni czyli 0,25. Oznacza to tyle, że za jedną złotówkę trzeba zapłacić 0,25 euro czyli 25 eurocentów.
Z kolei jeżeli mamy kurs pośredni: wykonujemy podobne działanie aby przejść na kurs bezpośredni. Dzielimy jeden przez kurs pośredni : 1/0,25. I otrzymujemy kurs cztery złote za jedno EURo (czyli kurs od którego wyszliśmy w akapicie wyżej)
Poniżej wrzuciłem dla Was notowania bezpośrednie względem PLN dla kilku walut (dwadzieścia lat), oraz jednocześnie ich odpowiedniki dla notowań pośrednich:
USD/PLN notowanie bezpośrednie:
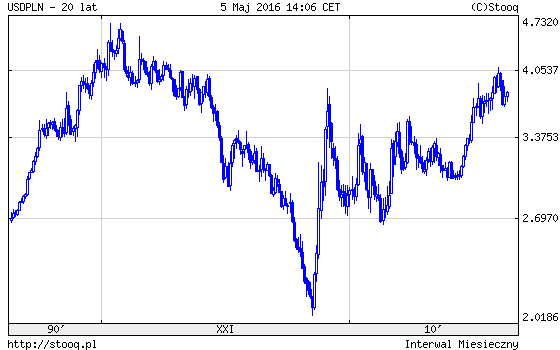
PLN/USD notowanie pośrednie (ile dolarów za jednego złotego)
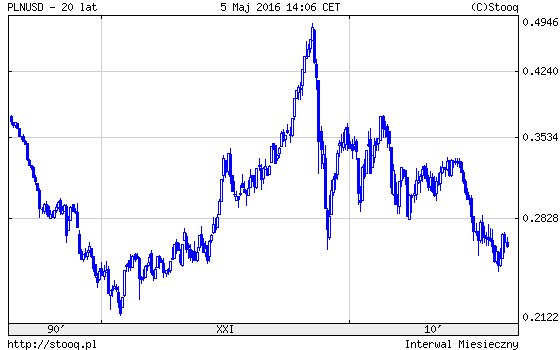
CHF/PLN notowanie bezpośrednie:
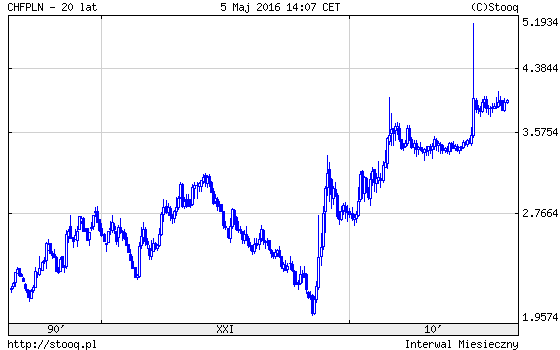
PLN/CHF notowanie pośrednie (ile franków za jednego złotego)
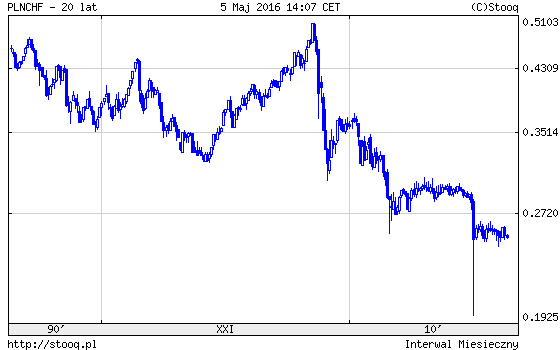
Aprecjacja i deprecjacja waluty
Aprecjacja waluty oznacza, że waluta krajowa umacnia się. Innymi słowy kurs waluty zagranicznej idzie w dół względem waluty krajowej, np. złotego. Ale uwaga: jest tak przy kwotowaniu bezpośrednim (ile złotych za walutę obcą). Mówimy wtedy, że EURo, Dolar czy Frank spadają.
Z kolei, jeżeli weźmiemy notowanie pośrednie, umacnianie się złotego zobaczymy na wykresie po tym, że wykres idzie do góry (bo notowanie pośrednie to odwrotność notowania bezpośredniego)
Deprecjacja waluty oznacza, że waluta krajowa osłabia się. I zachodzą tutaj odwrotne tendencje niż opisane powyżej. Innymi słowy kurs EURo, Dolara czy Franka idzie do góry (notowanie bezpośrednie).
Indeks PLN:
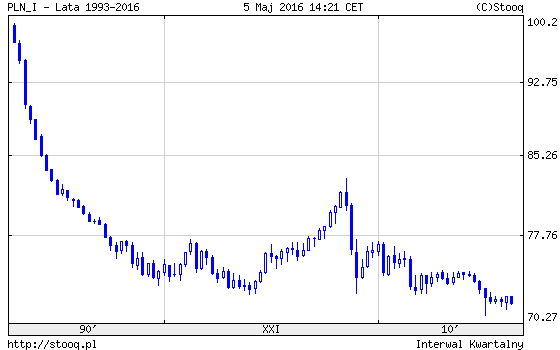
W związku z tym, że kursy walutowe mogą różnie wyglądać na wykresie (inaczej wygląda np. wykres złotego względem EUro, Dolara, czy Franka), aby wyłapać generalną tendencję czy złoty umacnia się czy osłabia możemy zobaczyć na Indeks PLN.
Na przykład poniżej Indeks dla złotego, który składa się z czterech walut: Euro, Dolar, Frank oraz Funt Brytyjski (udziały po 25%, więcej na temat tego indeksu tutaj). Z tym, że jest to indeks liczony dla kursu pośredniego. Oznacza to tyle, że spadek indeksu występuje wtedy gdy złoty osłabia się (deprecjacja) a wzrost gdy złoty umacnia się (aprecjacja):
Co wpływa na kursy walut? Inflacja
Waluta kraju z niższą inflacją powinna umacniać się względem kraju o wyższej inflacji (i na odwrót). Dlaczego?
Po pierwsze kraj o niższej inflacji powinien zwiększać eksport. Produkty i usługi w tym kraju stają się relatywnie coraz bardziej atrakcyjne cenowo względem produktów i usług zagranicznych. Po prostu za granicą jest wyższa inflacja czyli produkty i usługi są coraz droższe. Stąd też rośnie eksport produktów z kraju o niższej inflacji. Firmy z tego kraju otrzymują coraz więcej waluty zagranicznej, którą następnie sprzedają w kraju (zamieniają na walutę krajową). I dlatego waluta krajowa umacnia się.
Po drugie import produktów i usług z zagranicy, z tego samego powodu, zmniejsza się. Skoro inflacja za granicą jest wyższa, koszty wytworzenia produktów i usług są coraz wyższe. A to oznacza, że z czasem import z zagranicy jest coraz droższy względem produktów i usług wytwarzanych w kraju. Spada więc import oraz popyt na walutę obcą.
Wpływ inflacji na kursy walut w dłuższym terminie to najciekawsza koncepcja dotycząca walut więc warto dokładnie ją wytłumaczyć aby ją dobrze zrozumieć.
Załóżmy, że jakiś produkt kosztuje w Polsce jeden zł. Przy kursie wymiany na walutę zagraniczną jeden do jednego, nazwijmy tą walutę „waluton”, ten sam produkt też powinien koszotwać za granicą jeden waluton. Skoro w Polsce kosztuje jeden złoty to i za granicą tyle samo powinie kosztować aby nie było możliwości arbitrażu (kurs wymiany 1:1).
Załóżmy teraz, że po jakimś czasie za granicą jest silna inflacja: ceny podwajają się. Czyli inflacja wynosi 100%. Ten sam produkt za granicą będzie już kosztował dwa walutony (podwojenie cen). Jednocześnie w Polsce nie ma inflacji (zerowy wzrost cen).
Ile powinien teraz wynieść kurs wymiany? Odpowiedź jest prosta. Jedna złotówka powinna być wymieniana za dwa walutony. Skoro produkt w Polsce kosztuje nadal jeden złoty (brak inflacji) a za granicą ten sam produkt kosztuje już dwa walutony: kurs wymiany powinien być jeden złoty za dwa walutony (cały czas patrzymy przecież na jeden i ten sam produkt). Innymi słowy kurs walutonu osłabi się o 100% (tyle co inflacja, bo teraz mamy relację 1:2). Albo inaczej złotówka umocni się o 50% (za jeden waluton zapłacimy 50 groszy).
Zauważmy, że gdyby kurs wymiany pozostał jeden złoty za jeden waluton, moglibyśmy dokonać arbitrażu:
- Za jeden waluton kupupujemy jeden złoty.
- Następnie za jeden złoty kupujemy produkt i sprzedajemy go za dwa walutony.
- W ten sposób natychmiastowy zysk wyniósłby 100% (!) Dlaczego?
- Zainwestowaliśmy jeden waluton ale po tej transakcji mamy już dwa walutony
- Taki arbitraż jest możliwy aż do momentu gdy kurs jednego złotego będzie zbiegał do dwóch walutonów
- I to tłumaczy dlaczego kurs wymiany docelowo powinien ustalić się na poziomie jeden złoty za dwa walutony
Z tym, że trzeba tutaj zaznaczyć dwie kwestie:
- Ta zależność powinna mieć miejsce w dłuższym terminie
- Nie musi to być liniowa zależność chociażby przez występowanie kosztów transportu czy różne ograniczenia jak cła oraz inne utrudnienia w imporcie/eksportcie
Co wpływa na kursy walut? Zmiany w wydajności (konkurencyjności)
Jeżeli w danym kraju rośnie wydajność (konkurencyjność) względem zagranicy, waluta tego kraju powinna się umocnić. Jest to podobny czynnik jak w przypadku inflacji. Dany kraj jest coraz bardziej konkurencyjny. Dzięki temu może eksportować coraz więcej dóbr i usług. Jednocześnie coraz mniej opłaca się importować dobra i usługi z zagranicy. W efekcie oba czynniki doprowadzą do umocnienia waluty krajowej. Będzie wyższa podaż waluty zagranicznej z eksportu oraz niższy popyt na walutę obcą przez niższy import.
Co wpływa na kursy walut? Nominalne stopy procentowe
Kolejna teoria dotyczy stóp procentowych. Wzrost stóp procentowych w danym kraju względem stóp procentowych w innym kraju generuje wyższy dochód z lokowania środków w kraju o wyższym poziomie stóp procentowych. Stąd też w momencie wzrostu stóp procentowych w danym kraju: powinien do niego napłynąć krótkoterminowy kapitał. I waluta tego kraju umocni się.
Co wpływa na kursy walut? Realne stopy procentowe
Modyfikacja powyższej teorii wskazuje, że to nie nominalne stopy procentowe są najważniejsze ale realne. Czyli nominalne stopy procentowe minus poziom inflacji. Poziom inflacji ma wpływ na siłę nabywczą waluty w danym kraju. Stąd też ta teoria wskazuje, że inwestorów bardziej interesują realne stopy procentowe. A skoro tak, nieważny jest nominalny poziom stóp procentowych w kraju i za granicą ale relatywna różnica w realnych stopach procentowych.
Co wpływa na kursy walut? Zadłużenie państwa i deficyt budżetowy
Skrajnym przypadkiem dlaczego waluta danego kraju może się bardzo osłabić jest groźba ogłoszenia niewypłacalności. Inwestorzy spodziewając się bankructwa państwa będą się mocno pozbywali między innymi obligacji. Oznacza to spadek cen obligacji i wzrost rentowności czyli płaconych odsetek. Następnie, po sprzedaży obligacji, otrzymane środki zamieniane są z waluty lokalnej na zagraniczną.
Ryzyko niewypłacalności ocenia się między innymi przez pryzmat dziury budżetowej czyli wielkości deficytu budżetowego w relacji do PKB. Im większy deficyt do PKB tym większy brak zrównoważenia strony przychodowej (podatki) względem strony wydatkowej. I tym większe szanse, że może się to skończyć ogłoszeniem braku realizacji zobowiązań obligacyjnych. Historycznie masowe bankructwa państw zdarzały się dosyć regularnie co kilkadziesiąt lat podczas zimy Kondratiewa. Pisałem o tym niedawno w analizie: Krach i Wojna: pięćdziesięcioletni Cykl Kondratiewa a granice kreowania długów.
Osłabienie waluty z powodu dużego deficytu może też mieć mniej groźną przyczynę niż oczekiwane bankructwo państwo. Duży deficyt budżetowy może oznaczać, że prędzej czy później trzeba będzie zrównoważyć budżet podnosząc podatki i obcinając wydatki. A to doprowadzi do mocnego spowolnienia/załamania dynamiki PKB oraz niepokojów społecznych (dlaczego dynamika PKB jest ważna opisuję też poniżej).
Ponadto większy deficyt oznacza ekspansywną politykę gospodarczą. A to oznacza też wyższą inflację. A zgodnie z teorią dotyczącą wpływu inflacji na kurs walutowy: waluta kraju w którym będzie wyższa inflacja powinna się osłabiać.
Co wpływa na kursy walut? Dynamika PKB
Na temat tego czynnika pisałem już kiedyś w 2013 roku tutaj: Prezentacja: co decyduje o umacnianiu lub osłabianiu złotówki? Nie książkowe teorie ale oczekiwane… PKB!. (przy tej analizie była też analiza nominalnych i realnych stóp procentowych dla Polski wersus kursy walutowe: dla danych historycznych nie było widać specjalnej zależności).
Teoria dotycząca dynamiki PKB sprowadza się do tezy, że rozwijająca się szybciej gospodarka czyli lepsza dynamika PKB powoduje napływ kapitału i umocnienie waluty (gorsza dynamika PKB powoduje efekt przeciwny). Dzieje się tak z dwóch powodów:
- Lepsza dynamika PKB powoduje, że warto inwestować w danym kraju chociażby w obligacje czy akcje na giełdzie. Ale nie tylko. Inwestorzy zagraniczni będą też inwestowali w takim przypadku bezpośrednio np. w fabryki czy nieruchomości. Aby dokonać tych inwestycji inwestorzy sprzedają walutę zagraniczną i kupują walutę krajową. I dzięki temu waluta krajowa umacnia się.
- Dynamika PKB ma też jednak bardzo duży wpływ na deficyt budżetowy o którym pisałem powyżej. Lepsza dynamika PKB powoduje wyższe wpływy podatkowe i jednocześnie mniejsze transfery socjalne. W efekcie spada deficyt budżetowy, rosną ceny obligacji i spadają ich rentowności.
Z kolei gorsza dynamika PKB powoduje spadek przychodów budżetowych oraz wzrost transferów socjalnych. W efekcie rośnie dziura budżetowa, spadają ceny obligacji i rosną ich rentowności.
Co wpływa na kursy walut? Bilans płatniczy
Jeżeli dany kraj ma znaczny deficyt na rachunku bieżącym (sprowadza sie to do ujemnego eksportu netto: import dóbr i usług jest wyższy niż eksport dóbr i usług), deficyt ten powinien być finansowany przez nadwyżkę na rachunku kapitałowym/finansowym. Innymi słowy dziura w eksporcie netto powinna być sfinansowane przez napływ kapitału z zagranicy. Problem pojawia się gdy deficyt jest relatywnie duży ale nagle nie ma napływu kapitału z zagranicy aby ten deficyt zrównoważyć. W tej sytuacji dany kraj potrzebuje dużo waluty zagranicznej i aby ją uzyskać musi zapłacić osłabieniem waluty krajowej. Innymi słowy za jedną jednostkę waluty zagranicznej musi zapłacić więcej jednostek waluty krajowej.
Wracając jeszcze do eksportu netto (rachunku bieżącego), co do zasady kraje z nadwyżką handlową mają nadmiar dewiz więc ich waluta powinna się umacniać. Natomiast te kraje, które mają deficyt, potrzebują dewiz, stąd też waluty tych krajów powinny się osłabiać.
Co wpływa na kursy walut? Interwencje rządu oraz banku centralnego
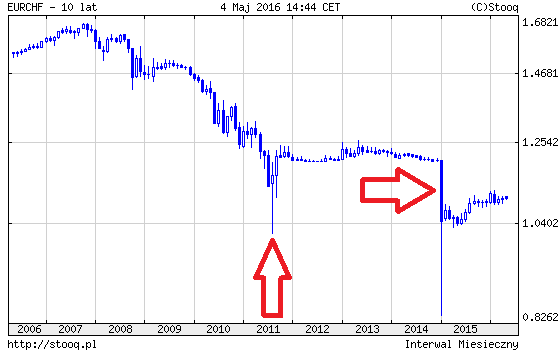
Kurs walutowy może być też pod wpływem interwencji rządu lub banku centralnego. Ostatnio najgłośniejszym takim przypadkiem było sztywne powiązanie przez Centralny Bank Szwajcarii kursu franka z kursem euro (rok 2011). Oraz jeszcze bardziej głośna rezygnacja z tego powiązania początkiem 2015 roku:
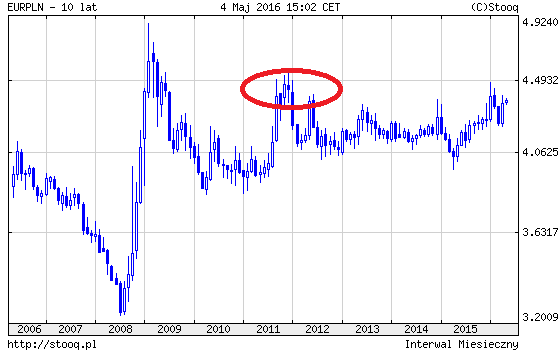
Interwencje miały też miejsce w przypadku Polski w ostatnich latach: przy historycznych szczytach na kursie EURPLN w okolicach niecałych 4,50 za EURo:
Co wpływa na kursy walut? Dyskontowanie przyszłości a prawdziwa przyszłość
Jak widać powyżej kurs walutowy to wypadkowa zespołu czynników. Każdego dnia napływają do Nas bardzo różne, sprzeczne informacje. Informacje te zmieniają się też wraz z upływem czasu. W jednym okresie rynek walutowy bardziej zwraca uwagę na jedne czynniki a w innym na inne (podobnie jak przy akcjach: giełda i inwestowanie). Dlatego też kurs waluty może być i jest bardzo zmienny.
Trzeba też zauważyć, że niektóre czynniki wpływają na kurs walutowy bardziej w długim terminie a niektóre bardziej w krótszym.
W długim terminie ważniejsze są:
- Różnice w poziomach inflacji
- Zmiany w wydajności gospodarek (konkurencyjności)
- Bilans płatniczy
- Dług publiczny i poziom deficytu budżetowego
Z kolei w krótszym terminie liczą się:
- Dynamika PKB
- Poziom nominalnych i realnych stóp procentowych
- Interwencje rządu oraz banku centralnego
- Emocje
W ramach inwestowania przy użyciu certyfikatów inwestycyjnych ING Turbo dostępne jest kilka par walutowych (można kliknąć aby przejść na certyfikaty walutowe ING Turbo):
Więcej informacji na temat mojej współpracy z ING Securities jak i o samych certyfikatach ING Turbo znajdziecie na końcu artykułu.
Moje spostrzeżenia: teoria a praktyka zachowanie USD, EURo, CHF oraz PLN
Z czynników wpływających na kurs walut w dłuższym terminie, najciekawszym i najlepiej tłumaczącym procesy zachodzące w praktyce wydaje się być inflacja. A dokładniej mówiąc różnica w poziomach inflacji w dwóch krajach.
Zobaczmy na długoterminowe relacje zachodzące pod tym względem w USA oraz w Szwajcarii.
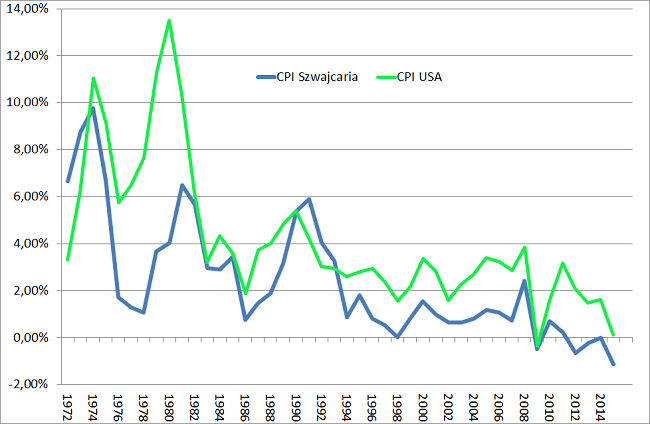
Poniżej przygotowałem dla Was długoletni wykres inflacji w USA oraz Szwajcarii (CPI). Jak widzimy poniżej, historycznie inflacja była zdecydowanie wyższa w USA względem Szwajcarii:
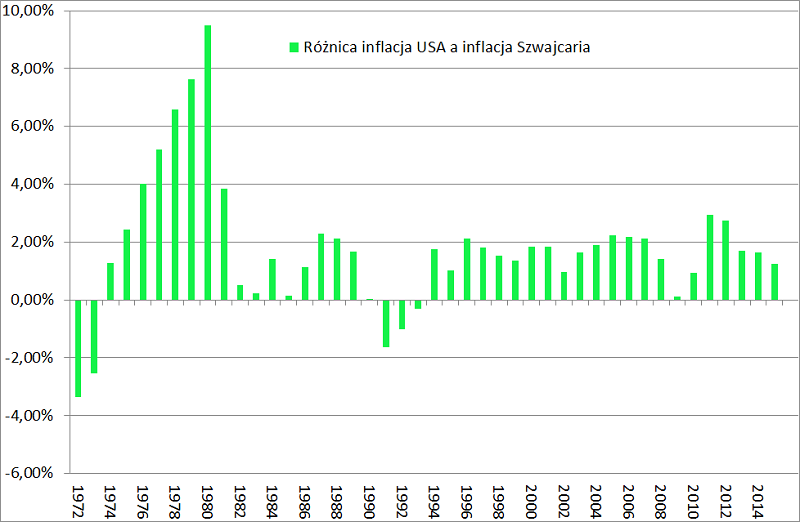
Skoro inflacja była wyższa, zobaczmy jak to dokładnie wyglądało w poszczególnych latach. Poniższy wykres pokazuje ile w danym roku inflacja była wyższa w USA względem Szwajcarii:
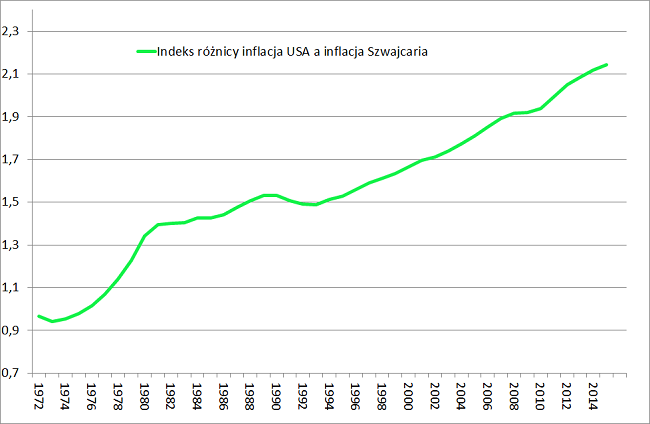
Na podstawie powyższego wykresu można zbudować indeks pokazujący narastająco o ile inflacja w USA była wyższa względem Szwajcarii. Zaczynamy od jedynki. Jeżeli indeks rośnie, oznacza to, że inflacja była w USA wyższa w danym roku niż w Szwajcarii. Jeżeli z kolei indeks spada, inflacja była niższa w USA:
I teraz, jeżeli zestawimy powyższy indeks z kursem CHF pokazującym ile dolarów trzeba płacić za jednego franka (CHF/USD), otrzymujemy bardzo ciekawą zależność (indeks różnicy inflacji lewa skala, dolary za jednego franka prawa skala):
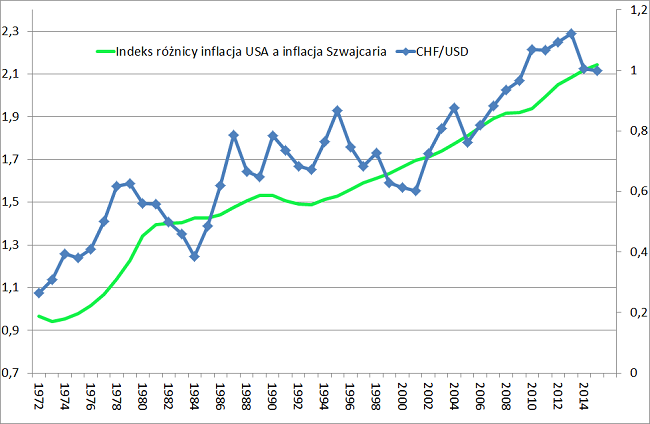
Innymi słowy długoterminowe osłabianie się dolara względem franka (lub inaczej umacnianie franka względem dolara) wynika po prostu z tego, że inflacja w USA była wyższa niż w Szwajcarii.
Mało tego, różnica w inflacji tłumaczy też dobrze zachowanie dolara względem franka w krótszym terminie.
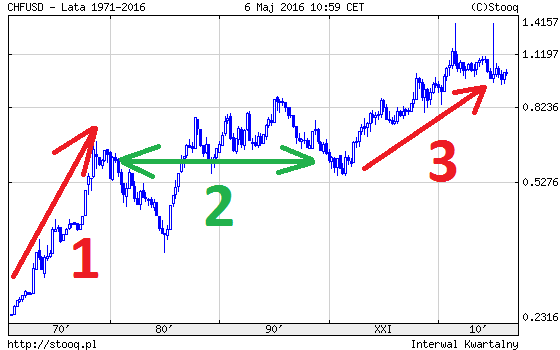
Inflacja w USA względem Szwajcarii różnie zachowywała się w trzech okresach:
- Do około roku 1980 inflacja była znacznie wyższa (dolar powinien się osłabiać)
- Pomiędzy rokiem 1980 a około 1995 różnica w cenach nie była znacznie wyższa: najpierw inflacja była wyższa ale potem trochę niższa w USA więc ostatecznie ceny przez ten czas niewiele się zmieniły (dolar względem franka powinien zakończyć ten okres na podobnym poziomie)
- Po roku 1995 inflacja w USA znowu była znacznie wyższa niż w Szwajcarii (dolar powinien znowu się osłabiać)
I rzeczywiście tak było. Na wykresie dla danych dziennych kursu CHF/USD zaznaczyłem te trzy okresy:
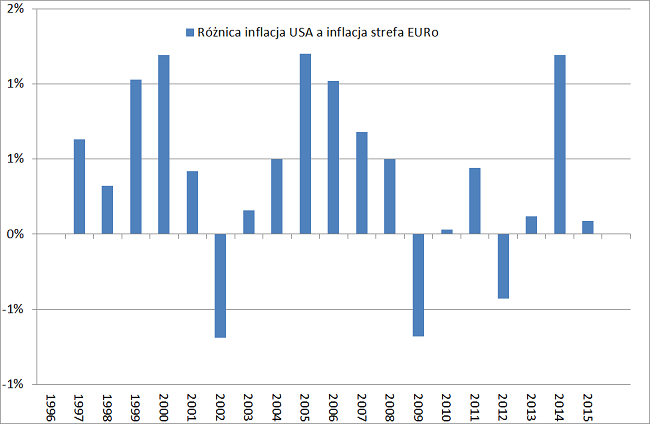
Różnica w poziomach inflacji pomiędzy USA a strefą EURo również dosyć dobrze tłumaczy zachowanie EUR/USD w dłuższym terminie. Co prawda w tym wypadku nie mamy danych dla aż tak długiego czasu jak w przypadku USA i Szwajcarii, niemniej jednak jest to już prawie dwadzieścia lat (EURo zostało wprowadzone w 1999 roku).
Poniżej pokazałem, na tej samej zasadzie jak dla Szwajcarii, o ile inflacja w USA była wyższa względem strefy EURo (nie było to zbyt wiele):
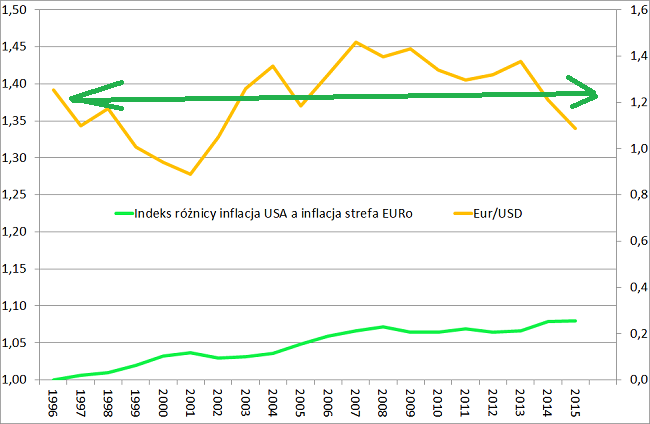
A tutaj jest indeks skumulowanej różnicy w poziomie inflacji USA wersus strefa EURo plus nałożony wykrese kursu EURo i USD.
Jak widać poniżej było to w tym okresie w sumie zaledwie kilka procent, stąd też w ciągu dwudziestu lat kurs EUR/USD prawie się nie zmienił (lewa skala indeks różnicy inflacji, prawa kurs EUR/USD, czyli ile dolarów płacimy za jedno EURo):
Dlaczego frank tak mocno urósł? Dlaczego złoty tak się osłabił?
Zobaczmy na historyczne poziomy inflacji w Polsce, Szwajcarii, strefie EURo oraz USA:
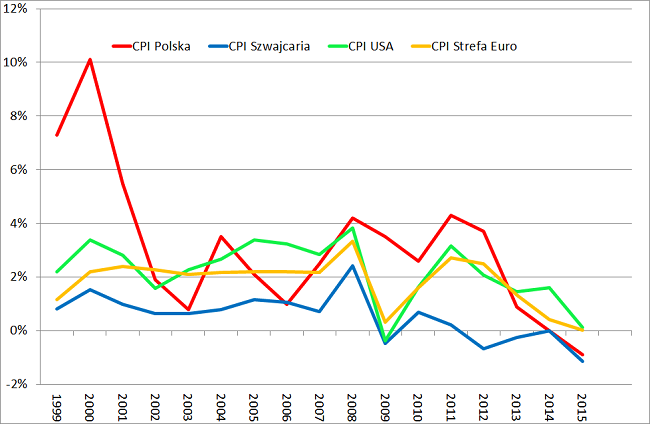
Od razu rzuca się w oczy, że od 1999 roku inflacja w Polsce była zdecydowanie wyższa niż w Szwajcarii. Wyższa była też niż w strefie EURo oraz w USA, ale to już nie jest takie oczywiste.
Poniżej przygotowałem dla Was grafikę pokazująca jaka była różnica w poszczególnych latach w poziomie inflacji w Polsce oraz pozostałych krajach. Ten wykres o wiele lepiej oddaje wizualnie powyższe wnioski:
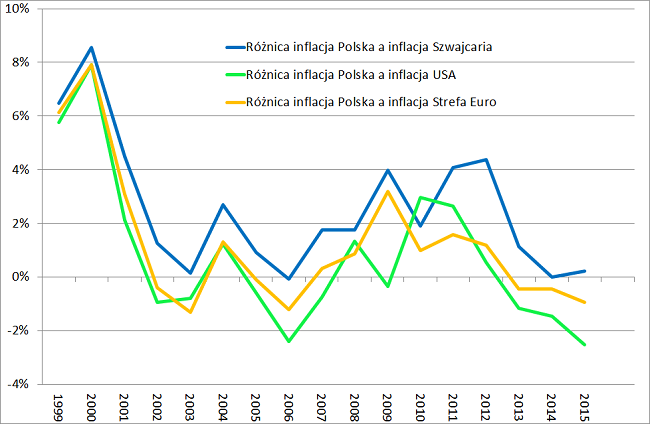
Z kolei tutaj przygotowałem dla Was indeks różnicy w poziomach inflacji w Polsce względem reszty świata (na tej samej zasadzie jak opisałem poprzednio):
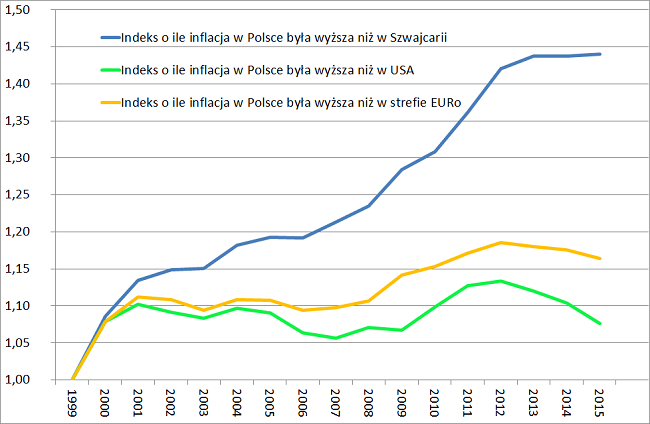
Jak widzimy powyżej na przestrzeni ostatnich kilkunastu lat inflacja w Polsce była znacznie wyższa tylko względem Szwajcarii. Względem USA oraz strefy Euro było to w sumie tylko kilka/kilkanaście procent.
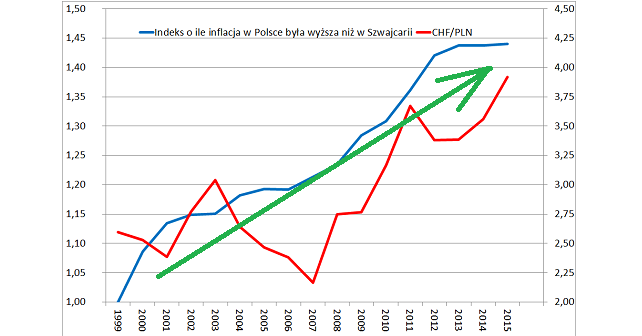
A teraz najciekawsza część. Zobaczmy jak wygląda nałożenie na siebie indeksu różnicy w inflacji Polska i Szwajcaria (lewa skala) oraz kursu franka względem złotego:
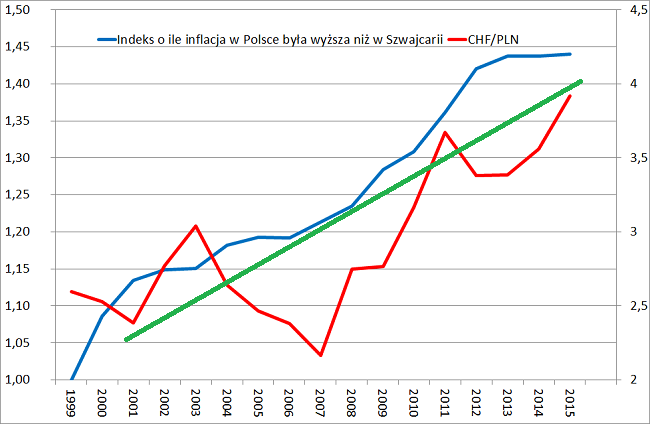
Zauważmy, że indeks różnicy w poziomie inflacji pomiędzy Polską a Szwajcarią wskazuje, że relatywne ceny w Polsce w 2015 roku względem 1999 roku są wyższe niż w Szwajcarii o prawie 50% (!). I też o tyle mniej wiecej w tym czasie poszedł frank do góry (!). Z około 2,6 zł na niecałe 4 zł.
Z kolei poniżej indeks różnicy w inflacji Polska i strefa Euro. Lewa skala indeks, prawa kurs EUR/PLN:
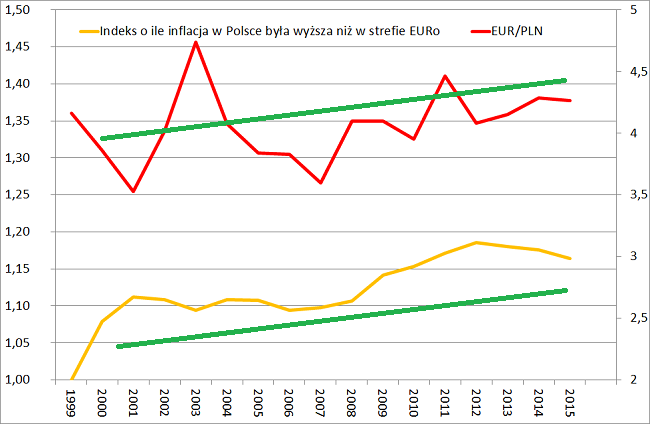
Powyżej widzimy podobną zależność. Inflacja w Polsce była w tym czasie kilkanaście procent wyższa niż w strefie EURo.
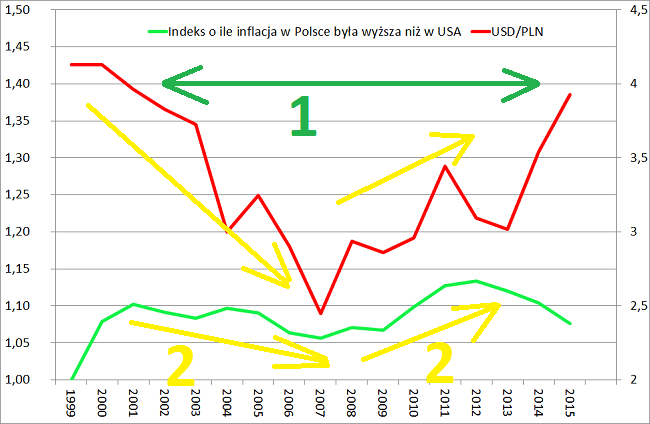
Zobaczmy jeszcze na Polskę i USA. Zieloną strzałką (jedynka) wskazałem, ze obecny kurs USD/PLN jest na podobnym poziomie jak było w okolicach 2000 roku (różnica w poziomie inflacji tylko kilka procent).
Natomiast żółtymi strzałkami (dwójka) pokazałem, że historyczny kurs dolara też był pod wpływem tendencji na różnicy w poziomach inflacji. Pierwsza żółta strzałka wskazuje, że inflacja w Polsce była niższa niż w USA (dolar spadał). Z kolei druga żółta strzałka pokazuje, że inflacja w Polsce była wyższa, więc dolar szedł do góry).
Historia rachunków bieżących a zachowanie USD, EURo, CHF oraz PLN
Poniżej przygotowałem dla Was wykres rachunków bieżących dla poszczególnych państw:
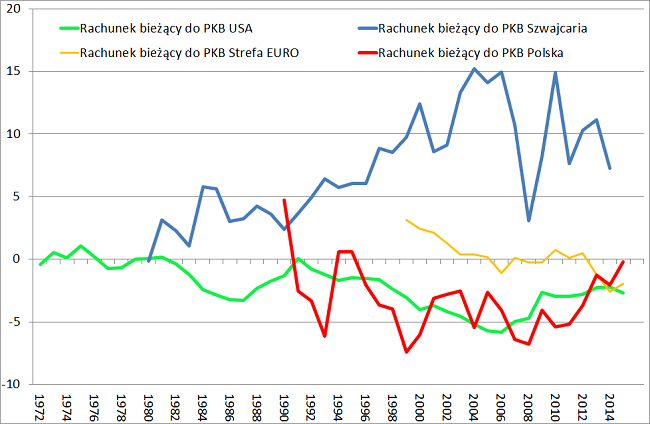
Jak widać powyżej Szwajcaria miała historycznie kilka/kilkanaście procent nadwyżki na rachunku bieżącym (!). A to z godnie z teorią dotyczącą bilansu płatniczego dodatkowo bardzo fajnie tłumaczy dlaczego frank tak długo jest taki mocny względem reszty walut.
Po drugiej stronie mamy deficyt na rachunku bieżącym w USA co dodatkowo dobrze tłumaczy długoterminową słabość dolara (od jakiegoś czasu deficyt zawęził się co tłumaczy jednoczesne umocnienie dolara)
Podobnie historycznie Polska miała duży deficyt rachunku bieżącego. Z tym, że od 2008 pod tym względem nastąpiłą bardzo duża poprawa i Polska stała się eksporterem netto. Pisałem o tym rok temu: Polska potęgą, jak Niemcy: już jesteśmy eksporterem netto…!
Historia długu publicznego a zachowanie USD, EURo, CHF oraz PLN
Na zakończenie zobaczmy jeszcze jak historycznie, dla poszczególnych walut, wyglądał wskaźnik dług publiczny do PKB. Tutaj ponownie na korzyść franka przemawiał historycznie bardzo niski poziom tego wskaźnika. Był to poziom w granicach 20/30% do PKB. Zaznaczyłem go poniżej zieloną strzałką:
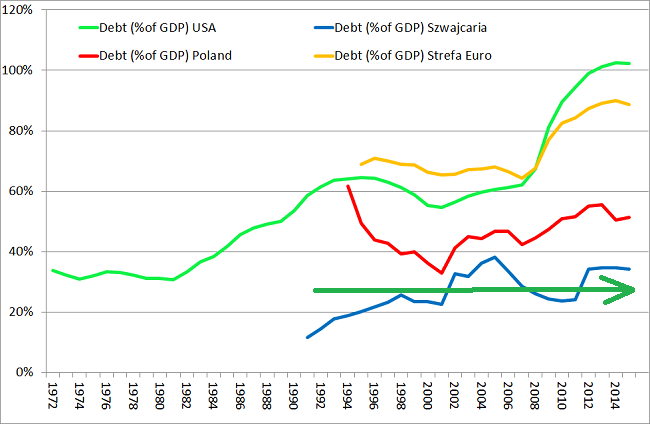
Na powyższym wykresie znów znajdziemy powiązanie pomiędzy słabością dolara a relatywnie wyższym poziomem długu do PKB. Podobnie ma się sytuacja w przypadku EURo.
Co wpływa na kursy walut: Podsumowanie
Jak widać na powyższych wykresach, w długim terminie dobrze sprawdza się teza, że to różnica w poziomach inflacji dobrze tłumaczy zmiany kursów walutowych. Można to porównać do wartości fundamentalnej inaczej nazywanej wewnętrzną w przypadku akcji. W dłuższym terminie kurs giełdowy także jest bardzo mocno od niej uzależniony. Podobnie jest z walutami.
Po powyższej analizie nie dziwi szczególnie siła franka względem pozostałych walut. A zwłaszcza to co wydarzyło sie na franku względem złotego.
W Szwajcarii mieliśmy przede wszystkim relatywnie niższą inflację względem reszty państw. Nic dziwnego, że kurs franka tak poszybował. Kurs franka wspierała też duża nadwyżka na rachunku bieżącym jak i bardzo niski poziom długu publicznego do PKB.
Z kolei w krótszym okresie zachowanie walut dobrze tłumaczy bieżąca i oczekiwana dynamika PKB oraz krótkoterminowe tendencje zachodzące na rachunku bieżącym. Wskaźniki te tłumaczą bieżący napływ lub odpływ kapitału co przekłada się na zachowanie kursu walutowego. Tak na przykład było po wejściu Polski do UE gdzie notowaliśmy bardzo wysoką dynamikę PKB. Jednocześnie mieliśmy narastający deficyt na rachunku bieżącym. Odwrócenie tych tendencji w latach 2008/2009 spowodowało nagłe i duże osłabienie złotego.
Uwaga: Powyższy artykuł umieściłem w ramach punktu numer osiem w sekcji: >>> Strona główna>>> Jak inwestować >>> Punkt 8. Inwestowanie bezpośrednio w akcje: analiza fundamentalna.
Powyższy artykuł powstał w ramach współpracy z firmą ING Securities, promotorem certyfikatów ING Turbo na rynku polskim
W ramach współpracy powstanie osiem artykułów:
- Krach i Wojna: pięćdziesięcioletni Cykl Kondratiewa a granice kreowania długów
- Analiza krachu 1929 i wielkiej depresji po 1929 roku
- Demografia Japonii a demografia Polski: wpływ na giełdę, gospodarkę i inflację
- Co wpływa na kursy walut? Jakie są teorie dotyczące kształtowania się kursów walut w krótkim i długim okresie czasu?
- Fundamentalna analiza rynku złota
- Fundamentalna analiza rynku ropy naftowej
- Fundamentalna analiza rynku gazu
- Fundamentalna analiza rynku miedzi w kontekście KGHM
Uwaga: to nie jest artykuł sponsorowany. To znaczy, że ja sam wybrałem tematy na jakie będę pisał. Umowa o partnerstwie jest taka, że mogę napisać na powyższe tematy co tylko uznam, że warto napisać. I to właśnie zrobiłem/zrobię. Za podzielenie się moimi przemyśleniami otrzymam stałe wynagrodzenie.
Certyfikaty inwestycyjne ING Turbo
Certyfikaty umożliwiają inwestowanie w różne instrumenty finansowe notowane na całym świecie przy użyciu dźwigni finansowej o różnej wielkości.
Certyfikaty ING Turbo notowane są na polskiej giełdzie i można w nie inwestować kupując je w każdym biurze maklerskim. Można dzięki nim zarabiać zarówno na wzrostach jak i spadkach instrumentów bazowych. Emitentem i animatorem jest bank ING N.V. w Amsterdamie.
Dużą zaletą ING Turbo jest możliwość inwestowania w te instrumenty na rachunkach maklerskich IKE oraz IKZE ponieważ są one traktowane jako produkty rynku kasowego.
Uwaga: Inwestowanie przy użyciu dźwigni finansowej zwiększa potencjalne zyski ale i jednocześnie wiąże się też z odpowiednio większym ryzykiem.
Tutaj jest broszura na temat ING Turbo:
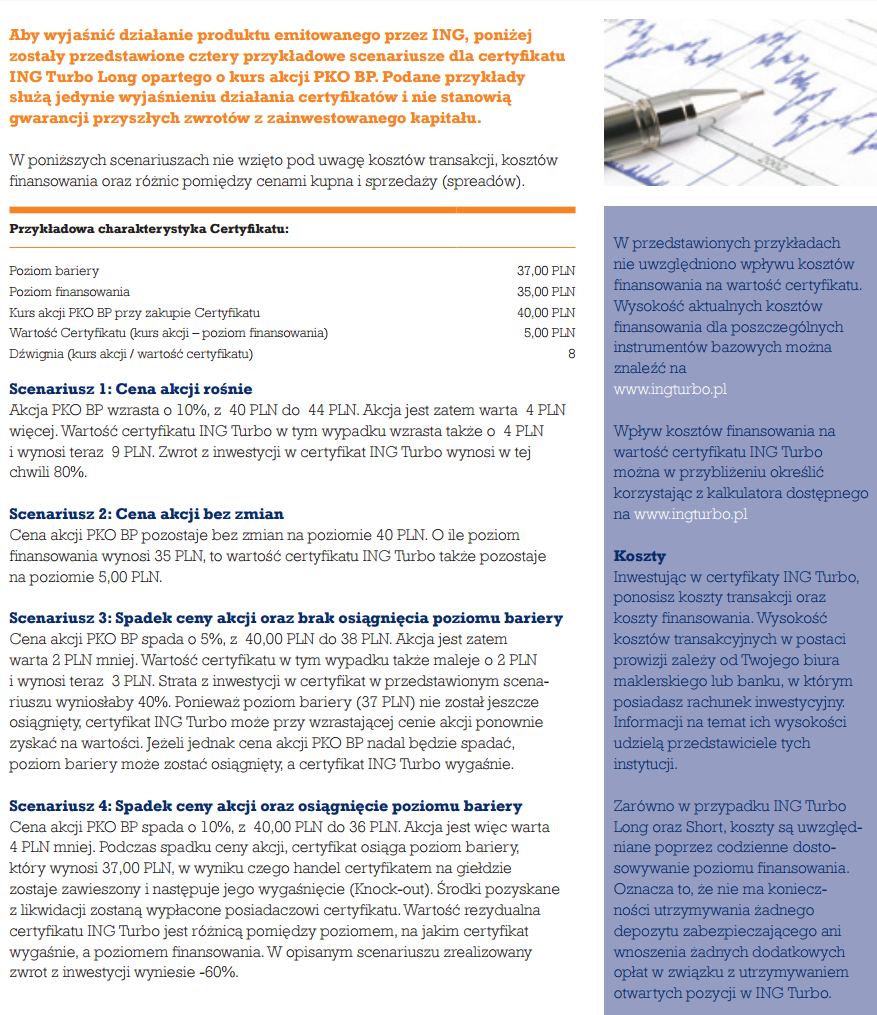
Na ósmej stronie powyższej broszury wytłumaczony jest krok po kroku przykład inwestowania i działania certyfikatu na akcje spółki PKO BP (można kliknąć aby powiększyć):
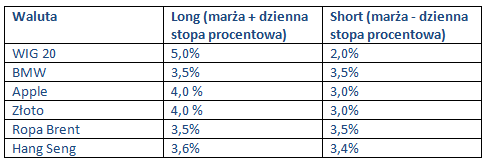
W przypadku certyfikatów ING Turbo warto zwrócić uwagę na poziom kosztów finansowania. Według informacji, które uzyskałem od ING, obecnie wyglądają one dla przykładowych instrumentów tak:
Więcej informacji na temat Certyfikatów ING Turbo znajdziecie w nagraniach video tutaj:
Pod powyższymi linkami znajdują się również informacje na temat kosztów oraz ryzyk związanych z inwestowaniem przy użyciu certyfikatów ING Turbo.
Po zapoznaniu się z powyższymi materiałami możecie sprawdzić swoją wiedzę w krótkim teście: trzynaście pytań i będziecie wiedzieć, czy któreś elementy wymagają głębszego poznania.
Poniżej znajduje się lista wszystkich instrumentów finansowych na które wystawiane są certyfikaty. Nie jest to katalog zamknięty, ING NV otwarty jest na zgłoszenia związane z zapotrzebowaniem na nowe instrumenty bazowe.
Uwaga: po kliknięciu w nazwę konkretnego certyfikatu, u góry strony macie podany tiker tego instrumentu: informacja ta jest pomocna przy składaniu zleceń w Waszym biurze maklerskim.
ING Securities zaprasza do udziału w wirtualnym konkursie inwestycyjnym: do wygrania cenne nagrody!
Każdy z uczestników konkursu, za pośrednictwem platformy konkursowej, będzie mógł inwestować wirtualną kwotę 100 000 zł w certyfikaty ING Turbo oraz wybrane ETF-y i akcje. Liczy się uzyskanie najwyższej stopy zwrotu.
Gra zakończy się 20 maja br. wyłonieniem zwycięzców. W konkursie do wygrania są Apple MacBook Air 13.3”, Apple iPad mini 4, iPhone 6, Huawei Watch, Samsung Galaxy Tab Pro 8.4 czy Kindle Paperwhite. Wręczenie nagród dla najlepszej 10 odbędzie się na prestiżowej konferencji „Wall Street” w Karpaczu, w czerwcu br.
W konkursie Turbo Wyzwanie może wziąć udział każdy kto zarejestruje się na platformie konkursowej dostępnej pod adresem www.grainwestycyjna.pl
Jeżeli po zapoznaniu się z powyższymi materiałami macie dodatkowe pytania związane z certyfikatami ING Turbo, pytajcie w komentarzach.


 Analityk akcji/ współodpowiedzialny za wyniki inwestycyjne części portfela akcyjnego w ING OFE:



28 komentarzy “Dlaczego frank tak mocno urósł? Co wpływa na kursy walut? Jakie są teorie dotyczące kształtowania się kursów walut w krótkim i długim okresie czasu?”
06/05/2016
BartekNo w końcu Michał, porządne wykresy i krok po kroku ładnie opisany artykuł. Tego było trzeba, widzę wziąłeś sobie prośby czytelników do serca i efekt bardzo dobry. Artykuł super, bardzo łatwo wyjaśniłeś sprawy, które mogą wydawać się zawiłe ;)
06/05/2016
Adam KOjej, ale Pan namieszał z tą inflacją. Dzisiaj już nie mam czasu na wyczerpującą odpowiedź, ale stwierdzenie że inflacja ma wpływ na kurs waluty to jak powiedzenie, że inflacja ma wpływ na PKB.
Nie wszystko jednak stracone bo z wykresów ładnie wynika jak się utrzymuje stały realny kurs i widać cykle balansujące.
PS.
Jakbym przewidywał o czym Pan napisze: „A jak będziemy mieli inflację 100% to euro będzie po 8 zł, ale tylko nominalnie bo realnie dalej będzie po 4 ;) (oczywiście cet. par.)”
http://www.michalstopka.pl/akademia-gieldowa-wyklad-w-warszawie-zachowanie-gieldy-a-cykle-w-gospodarce/#comment-100441
06/05/2016
Michał Stopka@ Bartek
Dziękuję :)
@ Adam K
@ stwierdzenie że inflacja ma wpływ na kurs waluty to jak powiedzenie, że inflacja ma wpływ na PKB.
No oczywiście, że ma wpływ na PKB. Nominalne PKB :) Podobnie jak obecnie frankowiczów (czy może bardziej PiS? i zarządy banków? oraz akcjonariuszy?) interesuje nominalny kurs CHF/PLN po 4 zł. I zrobienie z tego ustawą nominalnie 2 zł.
Dobrej nocy: proszę się wyspać bo czekam na komentarz :)
07/05/2016
Adam KNa początek chciałbym obalić dość popularny u nas mit, że siła waluty zależy od jej nominalnego kursu wymiany. To, że za dolara można dostać 3.5 zł nie oznacza, że USA ma 3.5x lepszą gospodarkę. To, że funt jest po 6 zł, nie oznacza, że UK jest mocniejszą gospodarką od USA. Te nominalne wartości to jest jeden wielki przypadek. Nawet jak nagle z jakiegoś powodu euro będzie po 8 zł to nie będzie to oznaczać jakiejś katastrofy gospodarczej, ale o tym później.
Wracając do artykułu to zajmę się tylko tymi rzeczami, które moim zdaniem nie mają wpływu na kurs walut i tym z czym się nie zgadzam.
@”Jeżeli odnieść to do rynku produktów rolnych, to tak jakby chcieć określić kurs wymiany ziemniaków względem bananów. (…) Mówimy o kursie wymiany kilograma ziemniaków za kilogram bananów.”
Przykład trochę zagmatwany. Jako, że głównym celem wymiany walut jest handel zagraniczny to powinniśmy mówić o ilości produktów jakimi handlujemy (albo kiedy rozmawiamy o modelu gospodarki bez pieniędzy). Na przykład jeden kg ziemniaków za dwa kg bananów. Teraz jeżeli u nas za kilo ziemniaków płaci się 2 zł, a „u nich” za kilo bananów 1 euro to można ustalić kurs wymiany na 2kg*2 zł = 1kg*1 euro, czyli 1 euro za 4zł. W przypadku braku wymiany handlowej euro dla nas byłoby bezwartościowe. Od razu rysuje się nam tutaj pewien limit. Nie ważne ile ziemniaków produkujemy, jeżeli zagranica chce tylko dwa kilogramy to dostaniemy tylko 1 kg bananów przy kursie 4 zł za 1 euro. Jeżeli będziemy chcieli więcej bananów to będziemy musieli obniżyć kurs i liczyć na to, że inni mają ochotę na tańsze frytki.
@”Obecnie zdecydowana większość walut poszczególnych państw to kursy płynne”
Pomijając strefę euro ;)
@”Po pierwsze kraj o niższej inflacji powinien zwiększać eksport. Produkty i usługi w tym kraju stają się relatywnie coraz bardziej atrakcyjne cenowo względem produktów i usług zagranicznych”
Wszędzie gdzie Pan piszę o inflacji ma Pan na myśli zmiany cen związane z produktywnością. Co prawda obie rzeczy według mnie nie mają wpływu na kurs, ale przynajmniej reszta artykułu ma większy sens jak się dokona tej zamiany. Inflacja to nie podwyżka cen wybranych produktów! To jest termin monetarny, a nie realny. To, że jakiś kraj ma wysoką inflację to nie znaczy, że produkty w innych krajach są bardziej atrakcyjne cenowo. Tak samo jak wysoka inflacja nie powoduje, że mogę więcej kupić za moją wyższą (o inflację) pensję. Realnie dalej wymieniamy te 2kg ziemniaków na jeden kilogram bananów z powyższego przykładu. Inflacja nie ma wpływu na ilość eksportu/importu. Można to zaobserwować w danych gdzie kraje z wysoką inflacją mogą zwiększyć swój eksport, albo i nie. Brak relacji.
@”Jeżeli w danym kraju rośnie wydajność (konkurencyjność) względem zagranicy, waluta tego kraju powinna się umocnić. (…) może eksportować coraz więcej dóbr i usług. Jednocześnie coraz mniej opłaca się importować dobra i usługi z zagranicy.”
Brak wpływu „konkurencyjności” na wymianę walut i wielkość eksportu/importu. Kraj nie może sobie od tak więcej eksportować, bo to oznacza, że inny kraj musi więcej importować. Jako, że za import ewentualnie płaci się eksportem to ten pierwszy kraj też musi w końcu importować. Waluta tutaj pełni rolę balansującą, rzeczywiście jego waluta będzie się umacniać co sprawi, że jego produkty będą coraz droższe, a zagraniczne będą coraz tańsze i trend się odwróci. Wydajność kraju nie ma tutaj znaczenia bo nawet jak jakiś kraj jest lepszy we wszystkim od innego kraju to dalej bardziej mu się opłaca importować pewne rzeczy zgodnie z teorią przewagi komparatywnej. Tak jak lekarz jest we wszystkim lepszy od pielęgniarki nie oznacza, że nie opłaca się jej zatrudniać.
Proszę zauważyć, że 15 lat temu cena dolara była taka sama jak teraz, a nasza produktywność jest o wiele większa niż wtedy. Możemy sobie pozwolić na kupno większej ilości zagranicznych towarów. I tutaj dochodzimy do momentu, w którym trzeba stwierdzić że mit jakoby wielkość gospodarki miała wpływ na kurs wymiany jest fałszywy. Dlatego pomimo wynikającego z wykresu „osłabienia” kursu dolara względem franka, amerykanie są w stanie kupić więcej szwajcarskich zegarków teraz niż kilkanaście lat temu, a ich PKB na osobę wzrosło bardziej niż szwajcarskie. Realnie ich waluta jest więcej warta niż kiedyś.
@”Ryzyko niewypłacalności ocenia się między innymi przez pryzmat dziury budżetowej czyli wielkości deficytu budżetowego w relacji do PKB”
Brak związku wielkości deficytu z bankrudztwem i kursem walut, ale o tym już wielokrotnie rozmawialiśmy ;) Dodam tylko, że znaczenie tutaj ma dług zagraniczny o czym mogą się przekonać frankowicze. Zaciąganie takiego długu powoduje napływ kapitału i umacnianie się waluty, spłacanie takiego długu to odpływ kapitału i osłabianie się waluty co zwiększa obciążenie spłacających. Przy takich problemach trzeba się mocno zastanowić czy kontrole kapitału w pewnych sytuacjach to nie jest czasem dobry pomysł.
@”Teoria dotycząca dynamiki PKB sprowadza się do tezy, że rozwijająca się szybciej gospodarka czyli lepsza dynamika PKB powoduje napływ kapitału i umocnienie waluty”
I tutaj trzeba się znowu porządnie zastanowić nad kontrolą przepływu takiego kapitału bo powoduje to wiele problemów. Poza frankowiczami i wypływem zysków proszę pamiętać, że napływ kapitału powoduję deficyt handlowy. Taki kapitał jest też bardzo niestabilny, nie wydrukują jednego orzeczenia trybunału i już się zaczyna ucieczka ;) Albo kurs złotówki w 2008-2009. Co by nie powiedzieć o traktacie z Bretton Woods, który zawierał mocne ograniczenia przepływu kapitału to dopiero po jego upadku mieliśmy mnóstwo kryzysów finansowych.
08/05/2016
TomekW poprzednim wpisie komentowalem sytuacje w Chinach:
„Ciekawi mnie czy da sie utrzymywac w Chinach takie powolne spuszczanie powietrza z balona czy ponizej pewnego poziomu cisnienia nastapi ciezka niewydolnosc i zawal.”
Dzisiaj w Parkiecie ciekawy artykul o tym:
http://www.parkiet.com/artykul/1473462-Chiny-czeka-wielki-kryzys-zadluzeniowy-.html
Bessa na surowcach bedzie wiec kontynuowana. Moim zdaniem na rynkach zachodnich mamy juz rowniez besse. Moze po SP500 tego tak nie widac ale juz na DAXie CAC i NIKKEI jak najbardziej.
08/05/2016
martinDla mnie ok ja bym jeszcze uzupelnil ryzyko Polityczne, spekulacje i może surowce.
09/05/2016
DanielDoceniam włożoną pracę w ten artykuł, ale niestety dla mnie ten sposób analizy rynku FOREX nie przemawia. Wystarczy wyjść z podstawowego prawa podaży i popytu monetarnego i wszystko można wytłumaczyć. Jeśli w kraju A podaż pieniądza rośnie szybciej niż w kraju B, to przy założeniu stałej wymiany handlowej pomiędzy krajami waluta kraju A będzie się osłabiać, w celu równoważenia parytetu walut. Sprawa się komplikuje, gdy nałożymy na to ukapitałowienie i skłonności do zadłużania za granicą danych krajów. Kraje o niskim ukapitałowieniu i niskiej wewnętrznej skłonności do oszczędzania mają skłonność do pójścia na skróty i korzystania z łatwo dostępnego zagranicznego zadłużenia na sposób mądry (inwestycje) i głupi (prywatną konsumpcję (np. budowę domu za franki),finansowanie deficytu finansów publicznych). Wystarczy, aby porównać te wskaźniki to się otrzyma klarowny obraz osłabienia złotówki. Porównywanie kraju o największym skumulowanym majątku prywatnym na głowę na świecie oraz mądrymi rządami (Szwajcarii) z Polską (skandalicznie niskim poziomem oszczędności,ukapitałowienia prywatnego, durnego zadłużania populacji (na proporcjonalnie drogie nieruchomości) i rządów) poprzez pomiar CPI jest analizowaniem skutków, a nie przyczyn osłabienia złotówki do całego koszyka globalnych walut ! Realna stopa procentowa jest obiektywnym miernikiem ukapitałowienia (jako wypadkowej poziomu oszczędności i wydajności gospodarki). Im jest niższa, tym lepiej ! CPI to taki termometr ukapitałowienia kraju, a nie triger zmieniający gospodarkę.! Pisał już o tym A. Smith pisząc o wyższym bogactwie Holendrów nad Brytyjczykami w XVIII w. na podstawie różnic stóp procentowych… Tak więc reasumując, w 90 % za osłabienie złotego odpowiadają mieszkańcy pomiędzy Odrą i Bugiem, a nie mityczne „różnice CPI” czy „zmowa zagranicznych rynków finansowych”. Jest to smutne z historycznego punktu widzenia dla Polaków, ale zarazem optymistyczne na przyszłość, bo jeśli zmienimy swoje nawyki ekonomiczne (do czego Pan tak słusznie nawołuje na swoim blogu i sympozjach!), to dobrobyt mamy pewny !
pozdrawiam
09/05/2016
JanCzyli w skrócie nie ma szans na tendencję spadkową ceny franka względem złotego przynajmniej na tą chwilę, patrząc na wykresy jest nawet delikatna tendencja na wzrost do około 4,5 zł. Natomiast na obecną chwilę nie ma też szans na jakieś mega wzrosty.
11/05/2016
Michał Stopka@ Jan
@ Czyli w skrócie nie ma szans na tendencję spadkową ceny franka względem złotego przynajmniej na tą chwilę, patrząc na wykresy jest nawet delikatna tendencja na wzrost do około 4,5 zł. Natomiast na obecną chwilę nie ma też szans na jakieś mega wzrosty.
Po pierwsze trzeba pamiętać, że zależność dla różnic w inflacjach zachodzi w długim terminie, w krótszym mogą być inne czynniki jak np. zmiany oczekiwanego PKB, rachunek bieżący czy ogólne globalne nastroje.
Ponadto wykres gdzie nałożyłem CHF/PLN oraz indeks różnicy inflacji Polska/Szwajcaria ma dwie skale (lewa i prawa). I to trochę przypadek, jak one są położone względem siebie ostatnio (najnowsze dane). Gdybym np. inaczej wybrał skalę dla franka (jest od 2 zł do 4,5), kurs franka byłby inaczej położony niż jest teraz na wykresie. Trzeba o tym pamiętać, że gdy porównuje się dwie różne skale, takie wykresy oddają generalne tendencje ale nie dokłądne zależności.
Aby były dokładne zależności trzeba by też zrobić indeks dla kursu franka (zaczynająć jako jeden w 1999 roku) i zobaczyć jak ten indeks zachowałby się dokładnie względem indeksu różnicy w inflacji.
@ Daniel
@ Doceniam włożoną pracę w ten artykuł, ale niestety dla mnie ten sposób analizy rynku FOREX nie przemawia. Wystarczy wyjść z podstawowego prawa podaży i popytu monetarnego i wszystko można wytłumaczyć.
No, tak to jest kolejny ciekawy temat na artykuł: co powoduje inflację itd., tylko trzeba pamiętać, że więszkość czytelników mojego bloga nie jest aż tak bardzo zaawansowana w kwestiach ekonomiii/polityki monetarnej aby od razu wszystko zawrzeć w jednym artykule. Bo po prostu wszytko byłoby zbyt rozległe, skomplkowane i trudne do ogarnięcia. Zresztą cały artykuł rozrósłby się znacznie i byłby jeszcze trudniejszy do przeczytania bo trzebaby poświęcić kilka godzin.
@ martin
Dlaczego surowce?
@ Tomek
Problem z Chinami jest taki, że tak naprawdę nikt nie wie jakie są prawdziwe dane. Bo oficjalne to jedno a co jest naprawdę to może być całkiem inna sprawa. Ale rzeczywiście Chiny to czynnik ryzyka.
@ Adam K
To ja też skupię się na kwestiach gdzie się nie zgadzam :)
@Wszędzie gdzie Pan piszę o inflacji ma Pan na myśli zmiany cen związane z produktywnością. Co prawda obie rzeczy według mnie nie mają wpływu na kurs, ale przynajmniej reszta artykułu ma większy sens jak się dokona tej zamiany
Nie, inflacja to jedno a produktywność to drugie (wzrost wydajności)
Jeżeli mamy np. kurs EUR/PLN 4 zł i ktoś produkuje po 4 zł, to jak inflacja pójdzie do góry o 100% to jego koszt produkcji wynosi 8 zł. Więc nie może sprzedawać po 1 EURo po kursie 4 zł. Efekt jest więc taki, że zmniejsza się eksport jak pojawia się inflacja (monetarna) bo po prostu dobra krajowe są droższe.
@ Brak wpływu „konkurencyjności” na wymianę walut i wielkość eksportu/importu. Kraj nie może sobie od tak więcej eksportować, bo to oznacza, że inny kraj musi więcej importować.
@ Od razu rysuje się nam tutaj pewien limit. Nie ważne ile ziemniaków produkujemy, jeżeli zagranica chce tylko dwa kilogramy to dostaniemy tylko 1 kg bananów przy kursie 4 zł za 1 euro. Jeżeli będziemy chcieli więcej bananów to będziemy musieli obniżyć kurs i liczyć na to, że inni mają ochotę na tańsze frytki.
Oczywiście, że nie. Nie bierze Pan pod uwagę bardzo ważnej rzeczy. Proszę zobaczyć np. na węgiel rosyjski. Sprowadza się go do Polski bez dodatkowego zwiększenia eksportu przysłowiowych jabłek. Po prostu jest zużywany w miejsce krajowej, droższej produkcji.
I w takim wypadku znaczenie ma po prostu tylko cena.
@ Proszę zauważyć, że 15 lat temu cena dolara była taka sama jak teraz, a nasza produktywność jest o wiele większa niż wtedy. Możemy sobie pozwolić na kupno większej ilości zagranicznych towarów. I tutaj dochodzimy do momentu, w którym trzeba stwierdzić że mit jakoby wielkość gospodarki miała wpływ na kurs wymiany jest fałszywy. Dlatego pomimo wynikającego z wykresu „osłabienia” kursu dolara względem franka, amerykanie są w stanie kupić więcej szwajcarskich zegarków teraz niż kilkanaście lat temu, a ich PKB na osobę wzrosło bardziej niż szwajcarskie. Realnie ich waluta jest więcej warta niż kiedyś.
Nie rozjmiem co ma piernik do wiatraka? Patrząc na Polskę, gdyby kurs dolara był 2 zł za jednego dolara moglibyśmy kupić dwa razy więcej produktów i usług niż teraz. A z kolei gdyby teraz był 8 zł za jednego dolara to moglibyśmy kupić połowę mniej. I tak po 8 zł moglibyśmy kupić więcej teraz niż kiedyś w Polsce bo PKB na osobę się zwiększyło.
To, że PKB na osobę się zwiększyło to jedno, a kwestia kursu walutowego to całkiem dwie różne rzeczy.
@ I tutaj trzeba się znowu porządnie zastanowić nad kontrolą przepływu takiego kapitału bo powoduje to wiele problemów. Poza frankowiczami i wypływem zysków proszę pamiętać, że napływ kapitału powoduję deficyt handlowy. Taki kapitał jest też bardzo niestabilny, nie wydrukują jednego orzeczenia trybunału i już się zaczyna ucieczka ;) Albo kurs złotówki w 2008-2009. Co by nie powiedzieć o traktacie z Bretton Woods, który zawierał mocne ograniczenia przepływu kapitału to dopiero po jego upadku mieliśmy mnóstwo kryzysów finansowych.
A może to nie wina przpływów kapitałowych tylko istnienia różnych walut? To tak jakby wprowadzić walutę w Krakowie, Warszawie i Trójmieście. I potem oskarżac złych kapitalistów, np. Krakusów, czy Warszawiakó, którzy chcą inwestować w Trójmieście.
A dlaczego w Polsce jest jedna waluta? Dlaczego każde ważniejsze miasto nie ma swojej waluty? I swojego banku centralnego? Jedna waluta PLN dla różnych regionów Polski to to samo co jedna waluta EURo dla różnych regionów Europy. Chyba, że coś w moim rozumowaniu jest nie tak?
11/05/2016
Adam K@”jak inflacja pójdzie do góry o 100% to jego koszt produkcji wynosi 8 zł. Więc nie może sprzedawać po 1 EURo po kursie 4 zł. Efekt jest więc taki, że zmniejsza się eksport jak pojawia się inflacja (monetarna) bo po prostu dobra krajowe są droższe.”
Tak, nominalnie koszt produkcji wynosi 8 zł. Tak, nominalnie euro będzie po 8 zł. Ale REALNIE koszt produkcji/kurs się nie zmienił, więc eksport się nie zmieni. Nikogo nie interesują wartości nominalne w ekonomii*. To tak jak powiedzieć, że wystarczy w Polsce podnieść pensje x2 i już będziemy mieć PKB x2. Tak nominalnie, ale nie realnie. Nie będziemy mieć więcej produktów i usług. Będziemy mieli więcej pieniędzy, ale jednostka pieniądza będzie miała niższą siłę nabywczą. To wszystko oczywiście Pan wie, tylko nie wiem czemu nie stosuje tej wiedzy do wymiany walut. Zakłada Pan stały kurs wymiany, albo jakiś bardzo długi czas reakcji. Żeby zmieniło się coś realnie potrzeba zmiany w produktywności i dopiero to będzie miało wpływ na eksport. Ekstremalnym przykładem może tutaj być Argentyna, od początku 2014 inflacja nabrała tępa, teraz wynosi już 35%. Od tego czasu argentyńskie peso zaczęło swoją drogę od 6 za $, a dwa miesiące temu było po 16. Eksport w tym czasie praktycznie się nie zmienił.
@”Proszę zobaczyć np. na węgiel rosyjski. Sprowadza się go do Polski bez dodatkowego zwiększenia eksportu przysłowiowych jabłek.”
I co z tego mają Rosjanie, naszą dozgonną wdzięczność? Za import w końcu trzeba zapłacić eksportem. To jest podstawa teorii handlu zagranicznego. Jeżeli mielibyśmy ciągły deficyt handlowy z Rosją, to nasza waluta by się zaczęła osłabiać do rubla i w końcu ich węgiel już nie byłby taki tani. W przypadku większej ilości krajów sprawa się komplikuje, ale zasada jest ta sama.
@”Nie rozjmiem co ma piernik do wiatraka? Patrząc na Polskę, gdyby kurs dolara był 2 zł za jednego dolara moglibyśmy kupić dwa razy więcej produktów i usług niż teraz. A z kolei gdyby teraz był 8 zł za jednego dolara to moglibyśmy kupić połowę mniej. I tak po 8 zł moglibyśmy kupić więcej teraz niż kiedyś w Polsce bo PKB na osobę się zwiększyło”
Kurs waluty nie bierze się z niczego, dlatego na wolnym rynku nie „byłby za 2 zł” bo zaczęlibyśmy więcej importować i szybko by wrócił do dzisiejszej wartości, więc za długo byśmy „dwa razy więcej” nie pokupowali. Nie byłby też za długo „po 8 zł” bo import byłby strasznie drogi, a nasze towery bardzo tanie i kurs szybko by wrócił do obecnej wartości. Mieliśmy już taką sytuację w latach 2008-2009. Trzeba wrócić do podstaw, czyli wymiany towarów za towary, które powinny być podobnej wartości.
@”A dlaczego w Polsce jest jedna waluta? Dlaczego każde ważniejsze miasto nie ma swojej waluty? I swojego banku centralnego? Jedna waluta PLN dla różnych regionów Polski to to samo co jedna waluta EURo dla różnych regionów Europy. Chyba, że coś w moim rozumowaniu jest nie tak?”
Problem jest w zasadzie tylko jeden, brak transferów fiskalnych. Bez tego Polska by się rozsypała tak jak strefa euro teraz na skutek braku mechanizmu balansu wymiany handlowej.
11/05/2016
kkk@Daniel: dobrze piszesz .. wszyscy zwracają uwage na CPI i modele na nim bazujące, ale mało kto się zastanawia skąd się biorą różnice w CPI
dodatkowo .. kurs waluty wpływa na CPI .. więc .. kurs waluty jest czynnikiem który jest autoregresyjny
13/05/2016
SebastianJak to jest ujemne stopy procentowe czyli dodruk mld CHF przez kilka lat i nie ma większej inflacji w tak małym kraju jak Szwajcaria ?
Dziwne
No to teraz dodruk w Polsce 40mld zł rocznie czym to skutkuje euro po 6zł
16/05/2016
Michał Stopka@ Sebastian
@ Jak to jest ujemne stopy procentowe czyli dodruk mld CHF przez kilka lat i nie ma większej inflacji w tak małym kraju jak Szwajcaria ?
To prawdopodobnie kwestia fazy Cyklu Kondratiewa w której jesteśmy w Szwajcarii: zimy. Pisałem o tym w analizie:
„Krach i Wojna: pięćdziesięcioletni Cykl Kondratiewa a granice kreowania długów”
http://www.michalstopka.pl/krach-i-wojna-piecdziesiecioletni-cykl-kondratiewa-a-granice-kreowania-dlugow/
22/05/2016
Sylwester Bogusiak@Michał Stopka
Ciekawy artykuł i właściwie z niego nie wiadomo co decyduje o kursie walut, bo jak to w ekonomii bywa teorii jest kilka. Niech Pan odrzuci/zostawi teorię Kondratiewa i przyjrzy sie teorii Politycznego cyklu koniunkturalnego Michała Kaleckiego.
@Sebastian i Michał Stopka
Trzeba sobie uświadomić jedną sprawę. Rozróznić walutę od pieniądza. Dzisiaj nawet ekonomiści o tym zapominają.
Przede wszystkim nikt w Szwajcarii nie dodrukowywał waluty. Nie puszczał maszyn drukarskich w ruch. Była to po prostu zwiększona akcja kredytowa, a kredyty idą drogą elektroniczną. Zwiekszona podaż elektronicznego pieniadza dłużnego spowodowała ruch na rynkach i wzrost popytu na walutę szwajcarską, której na rynku jest przecież niewiele. To własnie mali ale liczni kredytobiorcy, którzy potrzebowali waluty szwajcarskiej do spłacenia swoich długów spowodowali wzrost jej kursu. Do tego trzeba dodać, że ten dług który został łącznie wykreowany jest wiekszy niż łączna suma pieniedzy przeznaczona na kredyty, ponieważ naliczono odsetki. Odsetki to niestety problem, według historyka ekonomii J. L. Kinga nawet największy problem ekonomii. … i teraz trzeba oddać więcej franków niż zostało stworzone… Będą sie o nie bili?
Taka jest moja analiza przyczyny wzrostu kursu franka… może się mylę… nie wiem, prosiłbym o komentarz. Pozdrawiam.
22/05/2016
Sylwester BogusiakJeszcze coś…
@ Adam K.
Nie sądzi Pan, że w przypadku zmiany kursu waluty szwajcarskiej na przestrzeni ostatnich lat, zadziałały dwa proste prawa?
1. Prawo popytu i podaży. (Uwolniona cena franka).
2. Prawo Kopernika – Greshama. (Pieniądz lepszy/gorszy).
Waluta zachowała się jak towar.
Czasem proste odpowiedzi są najtrafniejsze. Pan Michał przygotował taką rozbudowaną analizę – a wydaje mi się, że zapomniał o podstawach.
@ Podsumowując
Niestety różne waluty na świecie troche mieszają w gospodarce światowej, podczas gdy w miarę prosto wprowadzic jedną. Kiedyś J. Chirac powiedział, że handel walutami to AIDS ekonomii… i chyba miał rację. Waluta jest jednostką miary długu i w mojej opinii w dzisiejszych czasach powinna być jedna taka jednostka…góra dwie/trzy na świecie. Adekwatnie jak jednostką miary długości jest metr.(SI)
23/05/2016
Adam KSylwester Bogusiak
@”Nie sądzi Pan, że w przypadku zmiany kursu waluty szwajcarskiej na przestrzeni ostatnich lat, zadziałały dwa proste prawa?
1. Prawo popytu i podaży. (Uwolniona cena franka).
2. Prawo Kopernika – Greshama. (Pieniądz lepszy/gorszy).”
Nie, celem rynkowej wymiany walut jest balans handlu zagranicznego. Jeżeli kupujemy więcej towarów zagranicznych niż sprzedajemy to nasza waluta się osłabia. Im bardziej się osłabia tym mniej atrakcyjne są towary zagraniczne. Nasze towary i usługi, z powodu niższej ceny, stają są bardziej atrakcyjne. W końcu zaczynamy więcej eksportować niż importować. I trend się odwraca. Podstawy teorii wymiany handlowej mówią nam, że na końcu za import trzeba zapłacić eksportem.
Drugim ważnym powodem jest napływ i odpływ kapitału. Kraj może posiadać ciągły deficyt handlowy jeżeli „świat” chce oszczędzać na przyszłość w jego walucie. Przykładem może być USA. Także kraj może posiadać ciągłą nadwyżkę handlową jeżeli ciągłe eksportuje swój kapitał (inwestuje za granicą, kupuje obligacje zagraniczne, udziela pożyczek). Przykładem mogą być Niemcy albo Chiny. I ważna uwaga na koniec musi to się wszystko balansować. Czyli jak mamy kraje posiadające dużą nadwyżkę handlową, to musimy mieć też kraje posiadające duży deficyt. Czyli nie wszyscy możemy być jak Niemcy.
Polecam poczytać o rachunku bieżącym i kapitałowym bilansu płatniczego.
@”w dzisiejszych czasach powinna być jedna taka jednostka…góra dwie/trzy na świecie.”
To jest bardzo zły wystarczy zobaczyć na przykład euro. Polecam poczytać o teorii optymalnej strefy walutowej. Oraz jak osiągano bilans handlowy kiedy nie było płynnego kursu wymiany tylko obowiązywał standard złota.
23/05/2016
Sylwester Bogusiak@Adam K.
Naprawdę nie?
Chce Pan powiedzieć, że to bilans handlowy rzeczywistych dóbr pomiędzy Polską a Szwajcarią jest odpowiedzialny za obecny kurs franka? Nie… niemożliwe. Jeśli tak to chyba tylko w wypadku sprzedaży nam szwajcarskiego towaru o skróconej nazwie „CHF”, a nie rzeczywistych towarów… prawdziwych dóbr; jak zegarki, samochody, czy choćby surowce.
Owszem teraz za import tej waluty do naszego kraju płacimy eksportem … musimy ja nabywać, i spłacać kredyty, a zarabiamy najczęściej w złotówkach. Ponieważ jest jej mniej na rynku(franków) niż wartość importu (czytaj. suma zaciągniętych kredytów) jej cena wciąż rośnie. To deficyt w handlu walutami pomiędzy Polską a Szwajcarią. Także podstawy teorii wymiany handlowej mówią prawdę. Jednak Pan nie zauważa, że tym towarem jest sama waluta, której kurs jest płynny i o jego cenie decydyje prawo podaży i popytu. Obecnie popyt na franka znacznie przekracza podaż, stąd ta cena.
O napływie kapitału obecnie nie ma co mówić, bo znaczących inwestycji zagranicznych brak. Są w prawdzie jakieś wieksze plany, ale trochę palcem po wodzie pisane mówiące o inwestycji chińczyków w regionie łódzkim. Dlatego nie odrzucam, że to właśnie
odpływ kapitału, jest powodem słabnącej złotówki. I to znowu z powodu prozaicznego, wzmożonego popytu na zagraniczne waluty.
Jednolitą walutę uważam za lepsze wyjście bo doprowadziłaby ona w końcu do większej efektywności ekonomicznej całej strefy. Taki jest cel jednej waluty. Powinniśmy negocjowac kurs wymiany. To jest, a może był najlepszy moment. Tymczasem odkładanie tego w czasie tylko pogarsza sytuację i zwiększa obawy o potencjalnym upadku UE. Powinniśmy dać przykład Europie i pokazać, że chcemy się gospodarczo jednoczyć, a nie eskalować konflikt na arenie politycznej jak to jest obecnie.
23/05/2016
Adam K@”Chce Pan powiedzieć, że to bilans handlowy rzeczywistych dóbr pomiędzy Polską a Szwajcarią jest odpowiedzialny za obecny kurs franka?”
To o czym mówię nie wymaga bilateralnych stosunków handlowych. Ważne jest gdzie trafia kapitał. Obrazowo, naszym eksportem ziemniaków do Niemiec płacimy za import BMW do Szwajcarii. Przez wiele lat Polska miała deficyt handlowy spowodowany napływem zagranicznego kapitału. Napływ kapitału (inwestycje zagraniczne, branie kredytów w obcej walucie) powoduje umocnienie się waluty. Szwajcaria miała nadwyżkę handlową (nie ma tutaj znaczenia z kim), co wymaga odpływu kapitału. Pech dla frankowiczów jest taki że brali kredyty kiedy Polska waluta, na skutek napływu kapitału do rynków wschodzących, była bardzo przewartościowana. Teraz na skutek odpływu kapitału (spłata kredytów w obcej walucie, nabywanie akcji/obligacji zagranicznych, gromadzenie $) nasza waluta się osłabiła i teraz mamy nadwyżkę handlową (znowu nie ważne kto jest naszym głównym partnerem handlowym). Niestety kredyty ludzie muszą spłacać teraz, kiedy złotówka jest bardzo niedowartościowana, a frank przewartościowany ( http://static4.businessinsider.com/image/573f500591058426008c418f-954-726/screen%20shot%202016-05-20%20at%201.31.59%20pm.png ). Oczywiście taka sytuacja powoduje, że jest duża presja na umocnienie się złotówki i osłabienie franka. Balans. Tak jak wcześniej pisałem, 15 lat temu dolar kosztował tyle samo co teraz, a bardzo dużo się zmieniło.
@”Jednolitą walutę uważam za lepsze wyjście bo doprowadziłaby ona w końcu do większej efektywności ekonomicznej całej strefy.”
Proszę to powiedzieć Grecji, oni już się nie mogą doczekać tej efektywności ;)
23/05/2016
Sylwester Bogusiak@Adam K
@Niestety kredyty ludzie muszą spłacać teraz, kiedy złotówka jest bardzo niedowartościowana, a frank przewartościowany
Tłumaczę tylko Panu, że według mojej opinii to jest własnie efektem przepływu kapitału do banków. Waluta jest towarem na rynku…produktem bankowym.
Zresztą sam Pan o tym pisze tutaj „Teraz na skutek odpływu kapitału (spłata kredytów w obcej walucie, nabywanie akcji/obligacji zagranicznych, gromadzenie $) nasza waluta się osłabiła”
Natomiast jeśli chodzi o Grecję to przecież, nie ma się co dziwić. Po zorganizowaniu igrzysk Ateny 2004, trochę tam jeszcze zainwestowali w infrastrukturę ale generalnie spoczęli na laurach. Pan oczekiwał, że z turystyki lub eksportu owoców ten kraj miał spłacić swoje długi? Te długi powinny być umorzone i o sprawie zapomniane, ale przecież poza jednym niemieckim bankierem nikt nie proponawał takiego rozwiazania. Sugerujący redukcję zadłużenia, Alfred Herrhausen, szef Deutsche Bank, nie cieszył się sympatią wśród kolegów.
Ale przecież zapomnieli Oni jak Niemcom umorzono kiedyś długi… a może nawet nie wiedzieli skąd biorą sie dzisiaj pieniądze.
23/05/2016
Adam K@”według mojej opinii to jest własnie efektem przepływu kapitału do banków. Waluta jest towarem na rynku…produktem bankowym”
Moim zdaniem taka analiza prowadzi na manowce, pieniądze to nie towar tylko aktywa finansowe. Jak zmniejszymy podaż złotówki to jej realna wartość w wymianie handlowej się nie zmieni. Jak zwiększymy podaż franka, to jego realna wartość też się nie zmieni. Ostatecznie wymieniamy realne towary. Nasza waluta osłabiła się do wszystkich walut, a nie tylko do franka. Do tego wartość kredytów walutowych nie jest taka duża, żeby mieć znaczny wpływ na kurs wymiany. W połowie 2014 rozpoczął się spory spadek naszej waluty, nie miało to nic wspólnego z kredytami frankowymi.
23/05/2016
Sylwester Bogusiak@Moim zdaniem taka analiza prowadzi na manowce, pieniądze to nie towar tylko aktywa finansowe.
No dobrze towar to może nie najlepsze słowo, ale pieniadze/waluta/depozyty/kredyty są produktem, którym się zwyczajnie handluje. Proszę sobie sprawdzić hasło co oznacza produkt bankowy.
Niestety temat pieniędzy to złożona sprawa, wiele o nich napisano, a wciąż wydaje mi się, że ludzkość nie rozumie czym są.
@Jak zwiększymy podaż franka, to jego realna wartość też się nie zmieni.
Zmieni sie wartośc realna. Zwiększnie/zmniejszanie podaży pieniadza to zmiana wartości agregatów pieniadza… jego łącznej miary …sumy pieniędzy, jego wartości, a z ilościowej teorii wynika, że jest związek pomiedzy ilością pieniądza, a poziomem cen. Więc realnie będzie mógł pan kupić mniej produktów za tego samego franka. Ale ja się na tym nie znam i tylko teoretyzuję. Może popełniłem błąd i faktycznie ta cała analiza jest mało wartościowa.
Niestety nie jestem pewien co było przyczyną spadku kursu złotego w połowie 2014 roku. Może jak doczytam o tym to rozwiniemy jeszcze kiedyś dyskusję. Domyślam się jedynie, że mogła być to zwiekszona podaż pieniadzą z kredytów mieszkaniowych(złotówkowych), których udział w całościowej podaży pieniądza w Polsce wynosi jeśli się nie mylę około 40%.
Na razie dziękuję i pozdrawiam.
23/05/2016
Adam K@”Zwiększnie/zmniejszanie podaży pieniadza to zmiana wartości agregatów pieniadza… (…), a z ilościowej teorii wynika, że jest związek pomiedzy ilością pieniądza, a poziomem cen”
Tak, jest związek, ale nie przyczynowo-skutkowy. Zwiększenie podaży pieniądza nie musi zwiększać poziomu cen, ale ja nie o tym mówiłem. Trochę się nie zrozumieliśmy. Chodziło mi o realną wartość w wymianie handlowej (w agregacie), czyli po uwzględnieniu zmian w poziomie cen ile mogą dostać towarów za franki. Wartość nominalna, czyli ile można dostać złotówek za jednego franka jak najbardziej może się zmienić po zwiększeniu podaży. Jest to trochę zagmatwane kiedy się mówi o wartości realnej/nominalnej waluty wyrażonej w walucie.
@” Domyślam się jedynie, że mogła być to zwiekszona podaż pieniadzą z kredytów mieszkaniowych(złotówkowych), których udział w całościowej podaży pieniądza w Polsce wynosi jeśli się nie mylę około 40%.”
Nie bardzo bo mamy deflację.
04/06/2016
Sylwester Bogusiak@”Nie bardzo bo mamy deflację”
Ale pieniądz kredytowy(dłużny) daje taki właśnie efekt. Kredyty hipoteczne napędzaja rynek nieruchomości. Gospodarstwa domowe, odczuwają wtedy wysokie koszty miesięcznych rat lub wynajmu mieszkania. Pozostaje mniej pieniędzy na podstawowe produkty.
05/06/2016
Adam KZgadza się, ale to jest pokłosie bańki spekulacyjnej na rynku nieruchomości, która dała nam ostatni kryzys finansowy. Od tamtego czasu zadłużenie prywatne już tak nie rośnie, liczba udzielanych kredytów hipotecznych znacznie spadła, tak jak i ceny nieruchomości. Powodów obniżenia się kursu naszej waluty w 2014 wiązałbym z powodami załamania się cen ropy.
06/06/2016
PiterGdyby analiza rynku walutowego była taka prosta to by panowie w City nie mieli co robić. Artykuł ma wzbudzić poczucie kontroli inwestora nad nieprzewidywalnymi zmianami kursu walut. Tzw. inwestor walczy z automatami i banksterami którzy widzą ST, TP itp. i grają na maszynach z HFT.
Pozdrowienia dla naiwnych ;)
07/06/2016
Michał Stopka@ Piter
Tak, jest taka prosta i nie ma co tutaj dorabiać teorii spiskowych. Szczególnie w dłuższym terminie. W dłuższym terminie to tylko kwestia różnicy w inflacji w różnych krajach.
W krótszym terminie też jest prosta ale tutaj jest więcej czynników, nieraz sprzecznych ze sobą, dlatego krótki termin jest trudniejszy do analizywania/przewidywania. Ale długi termin jest, tak jak pokazałem w analizie powyżej, znacznie łatwiejszy.
09/05/2017
SławekCzyli reasumując i wyciągając wnioski na dzisiaj.
Złoty nam się szybko umacnia, z powodu wzrostu PKB, nadwyżki w budżecie i dodatniego bilansu.
Ale na dłuższą metę się jednak osłabi, bo mamy rosnącą inflację. Chociaż z drugiej strony, inne kraje też mają inflację w okolicach 2% więc niekoniecznie.
09/05/2017
Michał StopkaWidzę, że nauka nie idzie w las :)
Miło widzieć coś takiego.