
Kontrakty terminowe GPW: instrumenty pochodne: co warto o nich wiedzieć?
Zgodnie z obietnicą z poprzedniego artykułu: Co wiem o inwestowaniu i zarabianiu na giełdzie? W puli konkursu Futures Masters 70 tys. zł, dzisiaj przygotowałem specjalnie dla Ciebie, pierwszy wpis: czym są kontrakty terminowe?
Kontrakty terminowe GPW: instrumenty pochodne: co to w ogóle jest?
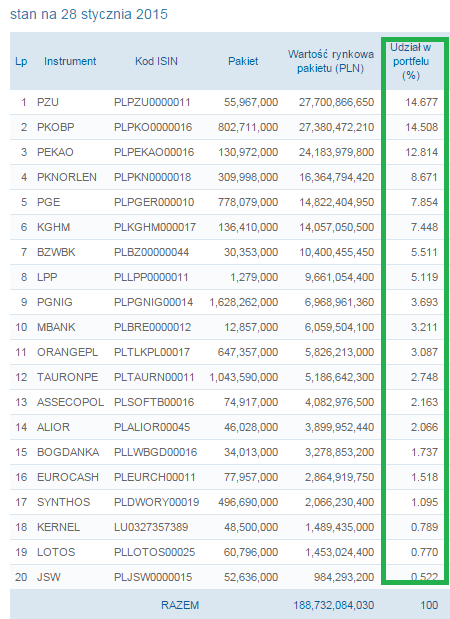
Zanim szczegółowo wyjaśnię istotę co to są kontrakty terminowe, poniżej znajduje się obecny skład indeksu WIG 20, w którym znajduje się dwadzieścia największych spółek giełdowych (więcej na temat konstrukcji indeksów, okresowych zmian itd. można przeczytać tutaj):
Skład indeksu WIG 20 (szczególnie warto zwrócić uwagę na procentowy udział w indeksie poszczególnych spółek):
Źródło: GPW
Jak widać powyżej, pierwsze cztery spółki stanowią aż 50% składu indeksu.
Innymi słowy, gdybyśmy mieli do zainwestowania 10 tys. zł, aby odwzorować we własnym portfelu inwestycyjnym indeks WIG 20, wystarczy, że kupimy za:
- 1467,70 zł akcji PZU
- 1450,80 zł akcji PKO BP
- 1281,40 zł akcji PEKAO SA
- 867,10 zł akcji PKN ORLEN
I już mamy w połowie odwzorowany skład indeksu WIG 20. Postępując tak dalej, zgodnie z udziałami kolejnych spółek w indeksie WIG 20, możemy zainwestować całe 10 tys. zł tak, aby naśladować późniejsze ruchy indeksu WIG 20.
Historyczny wykres indeksu WIG 20 wygląda tak:
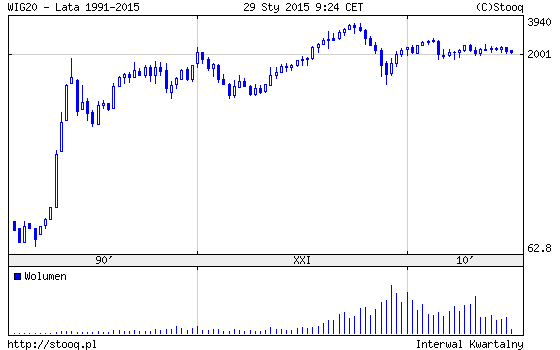
Jak widzimy powyżej, indeks WIG 20 publikowany jest w punktach. Obecnie jest to około 2320 pkt.
Co wynika z powyższych rzeczy?
- Jeżeli kursy każdej ze spółek wchodzących w skład indeksu WIG 20 urósłby o 100%, również indeks WIG 20 urośnie o 100% czyli podwoi się w punktach (dwa razy 2320 = 4640 pkt).
- Jeżeli spółka PZU ma około 15% udziału w obecnym indeksie, oznacza to, że jej udział w punktach wynosi około: 15% razy 2320 = około 350 punktów.
- W takim razie, jeżeli tylko akcje PZU urosną o 10%, indeks WIG 20, tylko z tego tytuł urośnie o około:
10% razy 350 punktów, czyli o 35 punktów (czyli o około jeden i pół procenta, bo 35 punktów stanowi około 1,5% w relacji do indeksu WIG 20 w wysokości 2320 pkt)
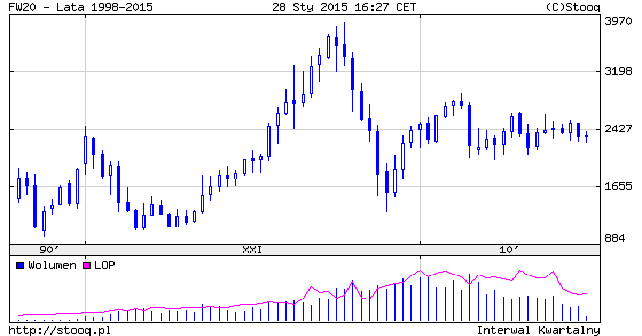
Kontrakty terminowe GPW: kontrakt na indeks WIG 20: FW20
A teraz wyobraźmy sobie, że chcemy zainwestować na giełdzie kwotę o wartości 23 tysiące złotych. I chcemy ją zainwestować w spółki z WIG 20. Możemy to zrobić na dwa sposoby:
- Możemy kupić dwadzieścia spółek z indeksu WIG 20. Każda spółka według udziału procentowego w portfelu, na zasadzie opisanej powyżej.
- Czyli na przykład: 14,677 % akcji PZU za kwotę: 14,677% razy 23 tys. zł = 3 375, 71 zł,
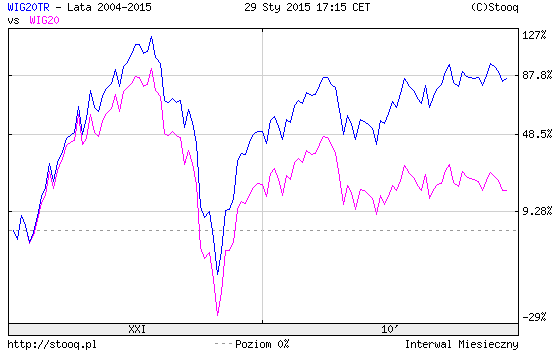
itd. dla kolejnych spółek, zgodnie z ich udziałami w indeksie. - Uwaga: indeks WIG 20 jest indeksem cenowym, czyli nie uwzględnia np. dochodu z dywidend wypłacanych prze spółki (wartość dywidend jest „odcinana” od kursu danej spółki po ustaleniu dnia dywidendy).
Dlatego też prawdziwy dochód z indeksu WIG 20, jeżeli uwzględnić np. dywidendy jest znacznie wyższy.
Poniżej pokazałem indeks WIG 20 oraz WIG 20 Total Return, który uwzględnia np. dochody z dywidend:
- Dodatkowo w praktyce pojawia się problem ponieważ aby fizycznie zainwestować w indeks WIG 20 (kupić spółki z jego składu) trzeba ponieść koszty prowizji ale i spreadu (spread jest to różnica pomiędzy ofertą kupna i sprzedaży akcji, podobnie jak na przykład w kantorze, kiedy chcemy kupić lub sprzedać jakąś walutę płacimy różne dwie ceny). Szczegółowo na temat prowizji i spreadu pisałem kiedyś tutaj: Jak stracić 9,8 % w czasie gdy kurs spółki rośnie o 12 % ? Płacąc często prowizje, spread oraz podatki … Ponadto dodatkowo później poruszałem tą kwestię w bezpłatnym ebooku: Nowy, darmowy ebook: Umiesz liczyć? Licz tylko na siebie i własną wiedzę! ( w artykule numer 4. „Gry giełdowe i wirtualne portfele inwestorów na stronie dziewiątej ebooka”).
- Do prowizji i spreadu, przy większym kapitale do zainwestowania (miliony złotych) dochodzi jeszcze problem „płynności rynku”. Czyli po bieżących kursach możemy kupić konkretne akcje za małe kwoty ale im większa kwota, musimy płacić coraz wyższą cenę. Dlaczego? Bo w praktyce wartościowo nie ma aż tyle ofert sprzedaży akcji po interesujących nas, dobrych dla nas cenach (szczegółowo na ten temat pisałem też w cytowanym powyżej ebooku, artykule numer 4. „Gry giełdowe i wirtualne portfele inwestorów na stronie dziewiątej ebooka”).
- W efekcie, biorąc pod uwagę, że musimy zapłacić te powyższe koszty (co najmniej prowizję i spread), nasze poniesione koszty mogą wynieść nawet kilka procent inwestowanej kwoty (w zależności od konkretnej spółki i wielkości inwestowanego kapitału).
Może to być nawet kilkaset złotych (1% z 23 tys. zł to 230 zł) - Ale są też inne minusy fizycznego zakupu akcji z indeksu WIG 20, np:
- Musimy dokonać obliczeń udziałów i zakupów dla dwudziestu spółek.
- W miarę upływu czasu skład indeksu WIG 20 może ulec zmianie: niektóre spółki mogą wypaść z indeksu a na ich miejsce mogą wejść inne. W efekcie musimy śledzić informacje dotyczące zmian w składzie indeksu.
- Spółki mogą na bieżąco wypłacać dywidendę, musimy śledzić informacje o tym. Nie dotyczy to jednak tylko dywidendy, podobnie jest na przykład w przypadku kolejnych emisji akcji, praw poboru itd.
- Jeżeli chcielibyśmy szybko sprzedać nasze akcje, przy większych kwotach moglibyśmy to zrobić po mało korzystnych cenach dla nas.
- Możemy zarabiać tylko na wzrostach kursów tych 20 akcji/walorów ale będziemy tracili jeżeli akurat na giełdzie są spadki.
- Nie możemy obstawić spadków indeksu WIG 20 i na tym zarobić.
- Czyli na przykład: 14,677 % akcji PZU za kwotę: 14,677% razy 23 tys. zł = 3 375, 71 zł,
-
W związku z powyższymi niedogodnościami zostały wprowadzone kontrakty terminowe GPW na WIG 20, o skrócie FW20, dlatego istnieje też druga możliwość zainwestowania tych 23 tys. zł:
- Możemy kupić jeden kontrakt na indeks WIG 20: FW20 o wartości nominalnej 23 tys. zł
- Aby to jednak zrobić wystarczy, że np. wpłacimy 2 tys. zł depozytu (poniżej mówię szczegółowo o co chodzi z depozytem) a resztę, czyli pozostałe 21 tys. zł możemy zainwestować na lokacie w banku lub np. w bony pieniężne. Dzięki temu osiągniemy dodatkowy dochód z odsetek, który w pewnym stopniu może rekompensować nam brak dywidend z indeksu WIG 20
- Kontrakty terminowe GPW: FW 20 mocno naśladują zachowanie indeksu WIG 20 ale idealnie go oddają tylko w momencie wygaśnięcia danej serii kontraktów terminowych na WIG 20, która następuje co trzy miesiące.
Co to są w takim razie kontrakty terminowe na indeks WIG 20?
- Jest to instrument zawierany pomiędzy dwiema stronami (muszą być dwie strony)
- Jedna strona kupuje kontrakt
- Druga strona go sprzedaje
- Obie strony muszą wpłacić depozyt zabezpieczający: czyli w sumie mamy dwa depozyty dla każdej ze stron
- W efekcie albo nie ma kontraktu w ogóle, albo pojawiają się dwa kontrakty jednocześnie: jeden na wzrosty (osoba kupująca) i drugi na spadki (osoba sprzedająca)
- Kontrakty terminowe są to instrumenty wystandaryzowane, czyli z góry znamy:
- wartość kontraktu
- termin wygaśnięcia
- depozyt potrzebny do wpłacenia aby otworzyć pozycję na kontrakcie
- wartość jednego punktu w przeliczeniu na liczbę złotych
- kontrakty są notowane na giełdzie każdego dnia (jeżeli są transakcje)
- każdego dnia dokonuje się rozliczenia kontraktów terminowych
- Dodatkowo jest jedna podstawowa zasada: to co jedna strona traci, drugi zyskuje (minus koszty transakcji prowizja + spread, które, wynoszą zazwyczaj kilkadziesiąt złotych, czyli znacznie mniej niż te kilkaset złotych przy fizycznym zakupie akcji za 23 tys. zł)
Kontrakty terminowe: jak powstaje jego wartość: jak było kiedyś dla kontraktów FW 20 na indeks WIG 20
- Każdy jeden punkt kontraktu FW 20 miał wartość 10 zł
- 2 000 pkt miało wartość: 2 000 razy 10 zł = 20 tys. zł
- Innymi słowy aby kupić kontrakt o wartości 23 tys. zł musieliśmy kupić kontrakt terminowy o wartości (notowaniu) 2 300 pkt (bo 2 300 razy 10 zł = 23 tys. zł)
Kontrakty terminowe GPW: jak można było zarobić/stracić i po co depozyt zabezpieczający?
- Jeżeli kupiliśmy kontrakt po 2300 pkt a następnie sprzedaliśmy po 2 400 pkt to zyskaliśmy 100 pkt (2 400 – 2300 = plus 100 pkt); nasz zysk to 100 zł razy 10 zł za punkt = 1 tys. zł
- Jeżeli jednak kupiliśmy kontrakt po 2 300 a następnie sprzedaliśmy po 2 200 to ponieśliśmy stratę 100 pkt ( 2 200 – 2300 = minus 100 pkt: czyli stratę minus tysiąc zł)
- Zauważmy, że wzrost kontraktu terminowego o 10% z poziomu 2 300 pkt to wzrost o 230 pkt do poziomu 2 530 pkt (2 300 plus 230)
- Z kolei spadek kontraktu o minus 10 %, to spadek notowań kontraktu z 2 300 o minus 230 pkt czyli do poziomu 2 070 pkt (2 300 minus 230)
- Depozyt zabezpieczający jest właśnie po to aby na każdej sesji dokonać rozliczenia kontraktu pomiędzy dwiema stronami instrumentu pochodnego: pierwszą, która kupiła kontrakt i drugą, która jej ten kontrakt sprzedała. Jedna strona zyskała 100 pkt (1 tys. zł) a druga straciła 100 pkt (1 tys. zł)
- Dodatkowo trzeba było płacić prowizję, zazwyczaj około 10 zł od jednego kontraktu (więc w sumie dwie strony płacą 20 zł)
Powyżej opisałem procedurę pokazującą jak kupuje się kontrakty terminowe na indeks WIG 20 (zajęcie pozycji długiej). Zauważmy jednak, że druga strona, która nam sprzedała kontrakt zajęła pozycję na spadki (zarobi, jeżeli notowania kontraktów spadną), czyli zajęła pozycję krótką.
Innymi słowy, skoro do „stworzenia” kontraktu terminowego potrzebne są dwie strony, strona, która sprzedaje kontrakt, zarabia na spadkach. I to jest kolejna zaleta instrumentów pochodnych jakimi są kontrakty terminowe: można zarabiać na spadkach: Trzeba po prostu sprzedać kontrakt po wyższych notowaniach niż później go kupimy.
Oczywiście wartość kontraktu terminowego zależy od dokładnych notowań na giełdzie. Jeżeli na przykład kiedyś notowania indeksu i kontraktów wynosiły 3 000 pkt, jeden kontrakt miał wartość 3 000 razy 10 zł = 30 tys. zł itd.
Uwaga: Powyższy mnożnik 10 zł dla jednego punktu dla kontraktów terminowych na indeks WIG 20 obowiązywał do 2013 roku, kiedy to GPW podniosła wartość jednego punktu używanego do przeliczeń na 20 zł. Od tamtego czasu kontrakty terminowe na WIG 20 mają mnożnik 20 zł (tak są przeliczane zyski/straty dla depozytu zabezpieczającego).
Dlatego też obecnie wartość jednego kontraktu na indeks WIG 20 jest dwa razy wyższa, na przykład przy notowaniach na poziomie 2 300 pkt jest to: 2 300 razy 20 zł = 46 000 zł
Kontrakty terminowe GPW: serie oraz terminy wygasania
- W danym roku kalendarzowym notowane są cztery serie kontraktów
- Każda seria na kontrakty terminowe wygasa pod koniec każdego kwartału (przedostatni piątek miesiąca)
- Seria marcowa ma zawsze literę H w nazwie kontraktu
- Seria czerwcowa ma zawsze literę M w nazwie kontraktu
- Seria wrześniowa ma zawsze literę U w nazwie kontraktu
- Seria grudniowa ma zawsze literę Z w nazwie kontraktu
Więcej na temat standardów kontraktów terminowych można przeczytać na stronach GPW tutaj
Kontrakty terminowe depozyt zabezpieczający
Tak jak pisałem powyżej, aby zająć pozycję na kontraktach terminowych nie trzeba dysponować środkami o wartości kontraktu terminowego. Wystarczy tylko mieć środki na depozyt zabezpieczający. Więcej na temat aktualnych i wymaganych depozytach zabezpieczających można przeczytać w pliku Excel KDPW po wpisaniu w wyszukiwarce google frazy „depozyty zabezpieczające xls” (jest to pierwszy link wyskakujący po wpisaniu tej frazy)
Zazwyczaj depozyt zabezpieczający wynosi niecałe 10 % wartości kontraktu.
I to pokazuje dlaczego tak łatwo stracić pieniądze. Mając np. zainwestowane środki w wysokości 4 000 zł wystarczy, że pomylimy się co do kierunku zmiany kontraktu o kilka procent i już nie mamy znacznej części depozytu.
A co najgorsze, nawet jeżeli w przyszłości mielibyśmy rację. To nawet przejściowa zmiana ceny kontraktu powoduje zmiany stanu naszego depozytu bo kontrakty rozliczane są po każdej sesji. Tak więc pomyłka powoduje albo przymus dopłaty do depozytu lub też, jeżeli nie mamy na dopłatę do depozytu, biuro maklerskie zamknie pozycję przymusowo.
I co z tego, że będziemy mieli rację w przyszłości, skoro nie będziemy mieli już otwartej pozycji na kontrakcie terminowym.
Kontrakty terminowe GPW: na mWIG 40
Na podobnej zasadzie można wytłumaczyć konstrukcję i działanie kontraktów na mWIG 40, czyli FW 40. Na przykład obecny skład indeksu mWIG 40 można zobaczyć tutaj
Uwaga: w przypadku kontraktów na indeks mWIG 40 obowiązuje mnożnik 10 zł za każdy punkt, co przy obecnym poziomie indeksu średnich spółek na poziomie około 3 500 pkt daje wartość jednego kontraktu na poziomie około 35 tys. zł (3 500 pkt razy 10 zł).
Kontrakty terminowe GPW: dodatkowe uwagi
- Kontrakty na indeksy, podobnie jak indeksy nie uwzględniają dywidend (nie otrzymujemy dywidend z akcji)
- Zanim kontrakty wygasną, zgodnie z terminem ich wygasania, ich notowania mogą się różnić od instrumentu bazowego, jeżeli inwestorzy mają przeświadczenie, że indeksy wzrosną lub spadną. Różnica może też wynikać z powodu:
- tego, że w obecnych notowaniach spółek w indeksie WIG 20 są jeszcze dywidendy a w kontrakcie terminowym kolejnej sesji już nie (bo prawo do dywidend zostanie niedługo odcięte)
- Wartość kontraktu może być trochę wyższa od indeksu ponieważ jest coś takiego jak wartość pieniądza w czasie (chodzi o środki, które mamy powyżej potrzebnego depozytu: możemy je wpłacić na lokatę czy ulokować w bony pieniężne przez co wartość naszego kontraktu powinna być trochę wyższa zanim wygaśnie seria danego kontraktu)
- Maksymalną liczbę kontraktów, jaką możemy kupić za nasze środki wynika z wartości depozytu. Na przykład, jeżeli depozyt wynosi 2 tys. zł a mamy 10 tys. zł możemy otworzyć: 10 tys. zł środków / 2 tysiące zł depozytu = 5 kontraktów
- Na prawdziwym rynku najbardziej płynna jest seria, która wygasa w najbliższym terminie: jest na niej otwartych najwięcej pozycji
- W momencie, gdy zbliżamy się do wygasania serii, kolejna seria zaczyna być bardziej płynna. Jest to zazwyczaj około tygodnia przed wygaśnięciem serii (bo inwestorzy przechodzą z bieżącej serii na kolejną, czyli rolują pozycję)
- Otwarte pozycje inaczej nazywają się LOP: Liczba Otwartych Pozycji
- Jeżeli kupimy na przykład 5 kontraktów najbliższej serii a zaraz potem sprzedamy 5 kontraktów najbliższej serii to… mamy zero kontraktów (bo najpierw je kupiliśmy a zaraz potem sprzedaliśmy, czyli zamknęliśmy pozycję)
- Jest jednak możliwość kupienia 5 kontraktów najbliższej serii i sprzedaży 5 kontraktów późniejszej serii, wtedy będziemy mieli 5 pozycji długich na wzrosty (kontraktów) najbliższej serii i 5 pozycji krótkich kolejnej serii na spadki
- Instrumenty pochodne mogą służyć do zabezpieczania portfela akcji (czy walut) przed utratą wartości: jeżeli ktoś spodziewa się spadków po prostu sprzedaje kontrakty terminowe o takiej wartości jak portfel akcji (zajmuje krótką pozycję na kontraktach, mając długą na akcjach).
Uwaga: dotyczy to tych samych akcji co w składzie indeksu. W przeciwnym razie zyski ze spadków notowań kontraktów mogą się różnić od wartościowych strat z akcji.
Oczywiście jeżeli spodziewaliśmy się spadków a będą w rzeczywistości wzrosty, zarobimy na akcjach ale stracimy na kontraktach.
I na zakończenie jeszcze raz przypominam, że inwestowanie prawdziwych pieniędzy w kontrakty terminowe GPW może być bardzo ryzykowne i znam parę osób, które sporo straciły na kontraktach.
W kolejnych artykułach postaram się pokazać, dlaczego uważam, że z kontraktami terminowymi jest jak z bronią palną: nieodpowiednio użyta może wyrządzić sporą krzywdę ale jednocześnie można też dzięki niej upolować solidnego zwierza.
Oczywiście, jeżeli ktoś ma pytania do tego co już napisałem, zapraszam do komentowania. Chętnie odpowiem na pytania albo tutaj albo w kolejnych artykułach.
Jak widać powyżej, kontrakty terminowe GPW nie są aż tak bardzo skomplikowane.


 Analityk akcji/ współodpowiedzialny za wyniki inwestycyjne części portfela akcyjnego w ING OFE:








20 komentarzy “Kontrakty terminowe gpw: instrumenty pochodne: co warto o nich wiedzieć”
29/01/2015
Hubert ŁąkowskiJak zwykle zresztą, rzetelne opracowanie danego zagadnienia i kolejny bardzo wartościowy artykuł!
29/01/2015
Michał StopkaDziękuję :-)
To tylko na razie artykuł opisujący o co chodzi w kontraktach terminowych, naprawdę ciekawe rzeczy będą w kolejnych, gdzie opiszę jak można tracić pieniądze, jak tego nie robić i jak stworzyć warunki do tego aby zarabiać na kontraktach
30/01/2015
GPWportal.plGenialny artykuł! Wyczerpuje dokładnie początkowe zagadnienia kontraktów terminowych. Sam na nich gram od paru lat, ale nie potrafiłbym tego lepiej opisać. Polecam!
30/01/2015
MaciejPanie Michale mam jeszcze kilka pytań:
1.Czyli im bliżej wygaśnięcia kontraktu tym bliżej jego kurs odpowiada instrumentowi bazowemu (w okresie „bezdewidendowym”)?
2.Jak jest ustalany kurs kontraktu terminowego na
kursy walut? Czy zależy od kursu waluty notowanego na rynku walutowym?
3.W dniu wygaśnięcia kontraktów terminowych na kursy walut ich obrót kończy się o godzinie 10:30. Ostateczny kurs rozliczeniowy stanowi kurs średni danej waluty ustalony przez NBP na fixingu w dniu wygaśnięcia kontraktu. Czy chodzi o średni kurs NBP podawany codziennie o godzinie 11:00 czy o inny kurs?
3.Czy maksymalne widełki na kontrakty terminowe na indeksy wynoszą + – 5%, a na kontrakty terminowe na kursy walut + – 3%?
4.A kontrakty terminowe na akcje uwzględniają dywidendy? Jest ona wypłacana ich posiadaczom?
5.Czy w trakcie trwania sesji dom maklerski może przymusowo zamknąć mój LOP w celu uzupełnienia depozytu, czy może dopiero to zrobić po zamknięciu sesji i po rozliczeniu transakcji, czyli na rozpoczęciu następnej sesji?
Po 4 dniach grania na kontraktach (mój debiut) w konkursie stwierdzam, że najgorsze są wahania kursu kontraktu na 2 godziny przed końcem sesji, no i te „jazdy” zysku i straty.
Bardzo rzetelny i przydatny artykuł. Czekam z niecierpliwością na następne.
30/01/2015
Marcinświetnie opracowane zagadnienie, brawo i dzięki!
30/01/2015
MihauDzięki wielkie za ten artykuł. Wyjaśniło mi się kilka niejasnych kwestii. :)
30/01/2015
cls.plDzięki! Ja dopiero uczę się tej całej giełdy,a tu wyjaśniłeś mi wszystko bardzo dokładnie, zaczynam mieć o tym pojęcie. Dzięki! Oby więcej takich wpisów.
31/01/2015
Kamila ja nadal nie rozumiem tego depozytu. Jakbyś w następnym artykule mógł pokazać jak zmienia się wartość portfela i depozytu na jakichś różnych przykładach to byłbym wdzięczny ;D kontrakty są dla mnie nowością, dopiero się ich uczę i prawdę mówiąc nie wiem ile powinienem mieć kasy, żeby otworzyć daną pozycję i jak zmiana np o 1% wpłynie na stan portfela/depozytu ;D
31/01/2015
Programista JavaEEProszę poprawnie pisać skrót od tysięcy, czyli „tys.”, bo mi słabo.
Rozważam wykupienie ogłoszenia społecznego w GW, aby edukować rodaków.
31/01/2015
Michał Stopka@ Programista JavaEE
Może Pan rozwinąć swoją myśl, bo nie bardzo rozumiem w czym chce Pan edukować rodaków? W moim artykule wszędzie jest tys. tak jak Pan napisał. Chyba, że się mylę? Bo jeżeli jednak nie to może najpierw trzebaby wyedukować Pana jeżeli chodzi o czytanie. I byłby to taki mały paradoks, jak to często bywa w Polsce, że osoba pouczająca innych sama potrzebuje „edukacji”…
31/01/2015
Michał Stopka@ Kamil
Przykład dla obliczania wartości depozytu oraz wysokości zysku lub straty dla procentowej zmiany indeksu MWIG 40:
W piątek, 30 stycznia 2014, kontrakty na MWIG 40, które wygasają w marcu zamknęły się na koniec sesji na poziomie 3 526 pkt. (skrót FW40H15).
Gdyby to Pan dokonał transakcji kupna takiego kontraktu na powyższej sesji po cenie 3 526 (zajęcie pozycji długiej bo kupno), biuro maklerskie zablokowałoby Panu depozyt w wysokości 6% od wartości nominalnej kontraktu terminowego na indeks średnich spółek ( procentową wartość wymaganego depozytu dla konkretnego instrumentu pochodnego sam sobie sprawdzam, tak jak pisałem powyżej po wpisaniu frazy „depozyty zabezpieczające xls” do wyszukiwarki google, jest to pierwszy plik, który tam wyskakuje).
Jaka jest nominalna wartość kontraktu na indeks średnich spółek?
Akurat w przypadku tego kontraktu mnożnik dla każdego punktu wynosi 10 zł, więc mamy:
3 526 pkt razy 10 zł = 35 260 zł.
Wymagany depozyt przy wymaganej 6% wartości depozytu:
6% razy 35 260 zł to: 2 115,60 zł
I to jest kwota, jaką musi mieć Pan do zajęcia pozycji na jednyn kontrakcie.
Uwaga: te 6% to jest depozyt procentowy minimalnie wymagany, w konkretnym biurze maklerskim czasem może to być więcej jeżeli na przykład dane biuro maklerskie ma dodatkowo swoje regulacje zwiększajace wymagany depozyt (ale to już kwestia indywidualna do sprawdzenia we własnym biurze maklerskim)
Zmiana kontraktu terminowego o plus lub minus 1 %:
3 526 razy jeden procent to około 35 punktów. Dlatego zysk lub strat wynosi: 35
razy 10 zł = 350 zł
A depozyt wpłaciliśmy trochę powyżej 2 tys. zł więc jest to zysk/strata o prawie 20% zainwestowanego kapitału w depozycie (350 zł/2 tys. zł)
Oczywiśćie jeżeli zajęliśmy pozycję długą (kupiliśmy) zarobimy jeżeli indeks wzrośnie, stracimy, jeżeli spadnie.
Z kolei jeżeli zajęliśmy pozycję krótką (sprzedaliśmy) kontrakt po 3 526 pkt., czyli byliśmy drugą stroną tej transakcji, wtedy zarobimy na spadku wartości kontraktu, i stracimy na jego wzroście (czyli odwrotnie do pierwszej osoby)
31/01/2015
Michał Stopka@ Maciej
„1.Czyli im bliżej wygaśnięcia kontraktu tym bliżej jego kurs odpowiada instrumentowi bazowemu (w okresie „bezdewidendowym”)?”
Teoretczynie tak, jeżeli inwestorzy postępowaliby racjonalnie czyli gdyby rynek był efektywny. W praktyce w Polsce różnie bywa ponieważ w zdecydowanej wiekszości w Polsce na kontraktach terminowych spekulują osoby indywidualne (odpowiadają za większośc obrotu).
Tak naprawdę wszystko zależy czy jest możliwośc dokonania arbitrażu na danym kontrakcie terminowym. A to zależy od
1) wielkości obrotu na danej serii kontraktów terminowych (im wyższ tym łatwiej to zrobić)
2) wielkości obrotu na akcjach z danego indesku (im wyższy tym łatwiej to zrobić).
Efekt jest taki, że zazwyczaj na WIG20 jest rynek efektywny (możliwość arbitrażu) a na MWIG 40 nie (słaba możliwość arbitrażu)
„2.Jak jest ustalany kurs kontraktu terminowego na kursy walut? Czy zależy od kursu waluty notowanego na rynku walutowym?”
Kurs kontraktu zależy od popytu/podaży generowanego przez inwestorów na tym kontrakcie. Oczywiście jest to z kolei uzależnine od notowań na rynku walutowym (te same zależności jak z indeksami).
„3.W dniu wygaśnięcia kontraktów terminowych na kursy walut ich obrót kończy się o godzinie 10:30. Ostateczny kurs rozliczeniowy stanowi kurs średni danej waluty ustalony przez NBP na fixingu w dniu wygaśnięcia kontraktu. Czy chodzi o średni kurs NBP podawany codziennie o godzinie 11:00 czy o inny kurs?”
Akurat tutaj nie jestem ekspertem w przypadku kontraktów walutowych, ale wydaje mi się, że tak.
„3.Czy maksymalne widełki na kontrakty terminowe na indeksy wynoszą + – 5%, a na kontrakty terminowe na kursy walut + – 3%?”
Tak
„4.A kontrakty terminowe na akcje uwzględniają dywidendy? Jest ona wypłacana ich posiadaczom?”
Tak samo jak w przypadku indeksów: nie. Innymi słowy dana seria kontraktów terminowych na akcje jest notowana bez dywidendy. Dlatego okresowo kurs akcji danej spółki ( z dywidendą) może być znacznie wyższy niż notowania kontraktów na akcje, jeżeli ta dywidenda jest spora wartościowo (i procentowo)
„5.Czy w trakcie trwania sesji dom maklerski może przymusowo zamknąć mój LOP w celu uzupełnienia depozytu, czy może dopiero to zrobić po zamknięciu sesji i po rozliczeniu transakcji, czyli na rozpoczęciu następnej sesji?”
To chyba moze też zależec od regulacji wewnętrznych konkretnego biura ale co do zasady odpowiedź jest, jak zwykle „to zależy”:
Jeżeli dzisiejsze notowania odbiegają znacznie od poprzedniego zamknięcia to najpierw powinien być jakiś komunikat o potrzebie dopłaty (może telefon, komunikat na rachunku pochodnych) a dopiero jeżeli ktoś nie uzupełni depozytu, to zostanie zamkniety.
Ale wiele może zależeć też od tego ile brakuje środków depozycie.
I jeszcze jedna ważna sprawa: W danym biurze maklerskim mogą być też różne ograniczenia co do depozytu. Jeden to w procentach wymagany depozyt aby otworzyć daną pozycję na kontrakcie a drugi minimaly wymagany na utrzymanie już otwartego depozytu.
„Po 4 dniach grania na kontraktach (mój debiut) w konkursie stwierdzam, że najgorsze są wahania kursu kontraktu na 2 godziny przed końcem sesji, no i te „jazdy” zysku i straty.”
Te jazdy są ponieważ w tym czasie otwiera się giełda w USA i to co tam się dzieje, mocno przekłada się na nasze notowania. Inwestorzy po prostu starają się przewidzieć, jak później zakończy się sesja w USA. Stąd te zmiany wtedy są najwyższe.
01/02/2015
KamilDzięki Michał za wyjaśnienie na tym przykładzie mWIG. Czyli jeśli zająłem pozycję długą, a zmiana o 1% to 350 zł, depozyt wynosi 2100 to spadek o 6% zamyka pozycję ze stratą 100%? Chyba, że mam na rachunku wolne środki to muszę dopłacić tak? Cz w takim przypadku kupuje tak jakby nowy pakiet po nowej cenie i jest uśrednienie kursu? Czy to jest dopłata żeby utrzymać starą pozycję?
01/02/2015
Michał StopkaTak. 6 % i masz zero kasy.
Nie musisz otwierać pozycji na nowo jeżeli masz wolne środki. Po prostu nowe środki automatycznie są przelewane do depozytu.
I to jest jedna z podstawowych zasad, dlaczego ludzie tracą pieniądze na kontraktach. Dopłacają kase do depozytu bo mają nadzieję, że się jednak uda odrobić stratę. I to jest problem. W pojedyńczym przypadku czasem się udaje odrobić stratę a czasem nie. Przy odpowiednio dużej liczbie transakcji zawsze trafi się na okres, kiedy się nie uda odrobić straty, mało tego ze straty -6% robi się strata minus np. 15%. A to zazwyczaj oznacza już mega wtopę i całkowite wyczyszczenie rachunku ze środków.
01/02/2015
Michał StopkaTo tak jak w przypadku kasyna: Kasyno wygrywa zazwyczaj zaledwie raz na kilkadziesiąt betów, jakie robi hazardzista. Reszta betów prawdopodobieństwo wygrania/przegrania w pojedyńczym becie jest takie samo i nie faworyzuje kasyna.
Ale to faworyzowanie raz na kilkadziesiąt betów przez kasyno powoduje właśnie, że ludzie tracą pieniądze w kasynie.
A na kontraktach terminowych dochodzą jeszcze: 1) Prowizje i 2) Spread. Dlatego, tak jak kiedyś pisałem, rynek kontraktów terminowych masakruje ludzi, którzy nie wiedzą co robią: Poznaj biznes: Inwestowanie na giełdzie: Lewar… dźwignia finansowa czy zapadnia finansowa?
03/02/2015
AdamKontrakty są dobre tylko w sytuacjach skrajnych, wyraźny dołek lub górka.
Aby tyle nie ryzykować można inwestować tylko niewielką część gotówki.
Ja polecam opcje, instrumenty bardziej skomplikowane, ale przy odpowiedniej konstrukcji portfela znacznie bezpieczniejsze.
06/02/2015
ceederbardzo spoko wpis, zwłaszcza z tym depozytem ktoś to w końcu dokładnie opisał.
Szacunek.
Czekamy na więcej
04/03/2016
MaciekMichale,
Mam pytanie dotyczące kontraktów na gpw na akcje. Chciałbym kupić 2 kontrakty jako zabezpieczenie pozycji w akcjach. Czy dobrze rozumiem, że taka forma zabezpieczenia generuje stały koszt w postaci prowizji za zamykanie/otwieranie kontraktów co 3 miesiące gdy serie wygasają a dodatkowo jest ryzyko spreadu pomiędzy seriami? Jest jakiś sposób żeby automatycznie po wygaśnięciu serii moje kontrakty przechodziły do nowej serii czy to inwestor musi o wszystkim pamiętać i wystawiać zlecenia ręcznie. Mam nadzieję że zrozumiesz kontekst mojego pytania. Celem jest budowa portfela dywidendowego, którego kurs jest zabezpieczony kontraktami.
Znasz może jakieś strategie/materiały gdzie mógłbym bardziej zgłębić temat zabezpieczeń?
04/03/2016
Michał Stopka@ Maciek
Tak, w takim wypadku trzeba zapłacić cztery razy prowizję oraz jest ryzyko bazy (spreadu) pomiędzy seriami kontraktów.
Ale też dodatkowo jako trzeci czynnik jest koszt spreadu wynikający nie z powyżsego rolowania na bazie ale z różnicy ceny kupna i sprzedaży (spread zającia pozycji na instrumencie) i też trzeba cztery razy zapłacić.
I tak, inwestor musi o tym pamiętac i wszystko sam robić.
Na temat opcji jest dobra strona Radka: http://opcjenaakcje.pl/
04/03/2016
Michał StopkaNo i jeszcze: jeżeli masz akcje spółki o wartości X (pozycja długa), musisz zająć pozycję krótką na kontraktach o wartości X wynikającej z Kontraktu. Czyli tak naprawdę sprzedać kontrakt (czy inaczej kupić krótką pozycję).