Obliczanie wartości firmy
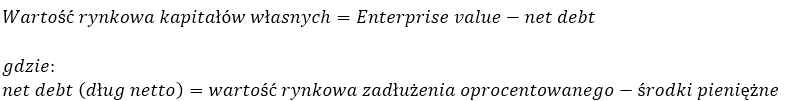
Obliczanie wartości firmy to kolejny krok po doborze odpowiednich mnożników, które przedstawiłem w poprzednim przykładzie. Jest ona równa wysokości mnożnika pomnożonego przez bazę wyceny (np. EBITDA, zysk netto). Aby wyznaczyć wartość kapitału własnego należy od wartości całej firmy odjąć dług netto.
Mając już odpowiedni mnożnik można wyliczyć wartość firmy:

Poszczególne mnożniki opisałem w poprzednich postach (mnożniki Enterprise Value i mnożniki Equity Value). Mogą to być wartości dla danych historycznych lub prognozowanych. Bazą wyceny może być: EBITDA (zysk operacyjny+amortyzacja), EBIT, zysk netto, wartość przychodów, wartość księgowa oraz przepływy pieniężne. Mogą być to też inne specyficzne kategorie jak liczba pasażerów, liczba punktów sprzedaży, wydatki na badania i rozwój czy też liczba odsłon lub Unique Users w przypadku firm internetowych. Jak już pisałem w poście: Metody porównawcze (mnożnikowe) cz.1- Podział na Equity Value oraz Enterprise Value aby wyliczyć wartość kapitału własnego należy najpierw obliczyć wartość całej firmy, według powyższego wzoru, a następnie odjąć od EV wartość długu netto:
Obliczanie wartości firmy nie jest super skomplikowanym procesem. Warto krok po roku prześledzić moje artykuły na temat wyceny porównawczej. Stworzyć własnoręcznie notatki i pod koniec z pewnością nasza wycena nabierze większej wartości.
Na podstawie:
1) „Metody wyceny spółki-perspektywa klienta i inwestora” Praca zbiorowa pod redakcją Marka Panfila i Andrzeja Szablewskiego; Poltext; Warszawa 2006
2) http://www.e-msp.pl/static/msp/files/szkolenia/wycena_wartosci.pdf


 Analityk akcji/ współodpowiedzialny za wyniki inwestycyjne części portfela akcyjnego w ING OFE:



4 komentarze “Metody porównawcze cz.5: Obliczanie wartości firmy”
14/10/2009
kubamam pytanie Panie Michale o dług netto czy są to tylko Zobowiązania z tytułu kredytów, pożyczek oraz innych instrumentów długoterminowe
dłużnych Kredyt w rachunku bieżącym Zobowiązania z tytułu kredytów, pożyczek oraz innych instrumentów dłużnych krótkoterminowe , czy również dodajemy
Świadczenia pracownicze, Rezerwa z tytułu odroczonego podatku dochodowego, Rezerwy (pozostałe długoterminowe), Zobowiązania handlowe i pozostałe.
inaczej mówiąc czy wybieramy z zobowiązań tylko te oprocentowane czy
możemy sobie spokojnie dać zobowiązania długoterminowe razem plus zobowiązania króttkoterminowe razem
Będe wdzięczny za pomoc
pozdrawiam
Kuba
15/10/2009
Michał StopkaDo długu netto daje się tylko zobowiązania oprocentowane, czyli innymi słowy kredyty, pożyczki.
Zobowiązań handlowych nie uwzględnia się. Dostawcy albo chcą od razu kasę za dostawę i wtedy dają „skonto” czyli lepsze ceny za towary, co oznacza, że z jednej strony będą lepsze zyski (bo niższe koszty) a z drugiej strony szybszą płatność trzeba sfianansować albo z kapitałów własnych albo właśnie z zadłużenia oprocentowanego.
Jeżeli z kolei dostawcy odraczają termin płatności, to zadłużenie bedzie niższe, ale są też niższe zyski (brak skonta).
Innymi słowy tak czy tak będzie to uwzględnione w mnożniku, np. EV/EBITDA
17/10/2009
kubaDzięki Wielkie
26/11/2013
IwonaWitam,
Mam pytanie jak obliczyć Wartość rynkową kapitału akcyjnego?
jest mi to niezbędne do obliczenia modelu Altmana