

Jakie IKE oraz IKZE jest najlepsze?
Ostatnio pisałem Wam dlaczego emerytury z ZUSu będą bardzo niskie. I dlaczego każdy powinien sam zadbać o swoją emeryturę: Korzyści płynące z IKE oraz IKZE: znaczenie kwestii podatkowych w inwestowaniu. Pisałem też, że wykorzystując IKE oraz IKZE można w łatwy sposób zyskać kilkadziesiąt tysięcy, kilkaset a nawet kilka mln złotych. W powyższym wpisie obiecałem Wam napisać jakie IKE oraz IKZE jest najlepsze. Dzisiejszy wpis sprawia mi podwójną satysfakcję. Po pierwsze polecam Wam naprawdę dobry produkt. Jest to produkt nisko-kosztowy jak i z naprawdę dobrymi wynikami inwestycyjnymi. Po drugie jest to IKE/IKZE, którego powstawanie miałem przyjemność na żywo obserwować. Dlaczego? Bo jest to IKE/IKZE zarządzane przez fundusz emerytalny gdzie pracowałem do wakacji 2012 roku. A później zrezygnowałem: Rezygnacja z pracy w ING Funduszu Emerytalnym, czyli zrobiłem to co większość osób chciałaby zrobić, ale nie ma odwagi:-). To dzięki pracy w ING OFE mogłem się wiele nauczyć. Bez tej pracy nie byłbym tym kim jestem obecnie. Nie wiedziałbym tego co teraz wiem i potrafię. A Wy nie moglibyście z tego korzystać czytając mojego bloga. Można więc powiedzieć, że ponownie wracam do współpracy z tamtymi ludźmi. I ponownie będzie to z korzyścią dla Was, dla nich, i dla mnie. Oczywiście dodatkowo dzisiaj też możecie uzyskać moje bonusy. Co i jak? Informacje na końcu wpisu.
Jeżeli nie wykorzystasz limitów, limity IKE i IKZE 2024 przepadają bezpowrotnie!
Jeżeli chcesz założyć rachunek maklerski, też IKE/IKZE, gdzie możesz inwestować też w akcje i ETFy zagraniczne: giełda, obligacje, złoto, surowce itd., możesz skorzystać z mojego linku afiliacyjnego. Zyskasz promocyjną prowizję + możliwość bezpłatnej rejestracji na walnych + moje bonusy do wyboru: 1) książka online/szkolenie z inwestowania lub 2) drugi poziom kursu Excel w finansach. Praktyczne wykorzystanie wiedzy inwestora. To naprawdę wartościowa wiedza!
Z mojego linku afiliacyjnego skorzystało już ponad tysiąc osób. Zobacz wpis: A jednak… prawie 400 osób skorzystało z mojego linku afiliacyjnego DM BOŚ! Wow :) Dziękuję! Więcej informacji na temat promocyjnych warunków dla rachunków maklerskiego, też IKE oraz IKZE znajdziesz poniżej oraz tutaj: Najlepsze IKE/IKZE oraz akcyjny rachunek maklerski + baza wiedzy o IKE oraz IKZE. Jeżeli masz jakiekolwiek pytania, sporo wątpliwości zostało rozwianych w powyższym wpisie oraz stu kilkudziesięciu komentarzach moich czytelników pod powyższym wpisem. Jeżeli nadal masz pytania, napisz komentarz pod powyższym wpisem lub napisz do mnie maila. Jest w górnej części bloga. Chętnie pomogę!
Obecnie możesz skorzystać z poniższego rachunku maklerskiego.
Rachunek maklerski IKE oraz IKZE (można inwestować w akcje i ETFy zagraniczne, np. giełda, obligacje, złoto, surowce, nieruchomości: REITy, itd.) + rachunek maklerski podstawowy + bossafund
- Promocyjna, obniżona prowizja dla moich czytelników w wysokości 0,29% dla akcji notowanych w Polsce: GPW i New Connect (szczegółowy opis warunków promocji oraz 10 zalet oferty Domu Maklerskiego BOŚ poniżej, szczególnie warto zwrócić uwagę na dobry performance akcyjnego portfela miesięcznego).
Uwaga: po zawarciu online umowy ramowej z DM BOŚ a później, w ramach tejże umowy, aneksu/aneksów na wybrany rachunek/rachunki (np. podstawowy, rachunek maklerski IKE oraz IKZE). Dla pewności proszę sprawdzić wysokość prowizji. Robi się to w opcji: zakładka u góry „obsługa konta”. Następnie zakładka „informacje” po lewej stronie. W razie problemów, co się praktycznie nie zdarza, jeżeli ktoś nie zapomniał zrobić to z mojego linku afiliacyjnego, proszę o kontakt na maila (jest u góry bloga).
Uwaga: po wypełnieniu formularza rejestracyjnego będzie potrzebny skan dokumentu tożsamości, drugi dokument z adresem zgodnym z podanym w formularzu (np. rachunek za media czy wyciąg z banku nie starszy niż trzy miesiące), wzór podpisu i przelew weryfikacyjny. - Walcząc o Wasz interes wynegocjowałem dla Was dodatkowo mega fajną rzecz! Bezpłatną rejestrację na pięć walnych zgromadzeń akcjonariuszy w roku kalendarzowym (normalnie w innych biurach koszt to kilkadziesiąt złotych za rejestrację na jednym walnym): Walczmy o Nasz interes! Inicjatywa setki inwestorów na walnych: bezpłatna rejestracja w DM BOŚ dla moich czytelników!
- Uwaga: promocyjne warunki uzyskasz również, jeżeli skorzystasz z mojego linku afiliacyjnego otwierając w ramach umowy ramowej rachunek maklerski IKE oraz IKZE. Następnie złożysz dyspozycję wypłaty transferowej dla Twojego IKE lub IKZE lub obu: IKE i IKZE (przeniesiesz jeden rachunek lub dwa rachunki do DM BOŚ).
- Uwaga: każdy, kto skorzysta z linku afiliacyjnego ma możliwość uzyskania do wyboru dodatkowo bezpłatnego:
(to jest naprawdę bardzo wartościowa wiedza o inwestowaniu)- Dostępu do książki online/szkoleń online z inwestowania.
Link do książki: >>> kliknij tutaj <<< - Lub dostępu do poziomu drugiego kursu Excel w finansach. Praktyczne wykorzystanie wiedzy inwestora. Link do kursu poziom drugi: >>> kliknij tutaj <<<
- Dostępu do książki online/szkoleń online z inwestowania.
- W tym celu należy wypełnić >>> ten formularz zgłoszeniowy książka lub excel <<<
Mój link afiliacyjny: Najlepszy rachunek IKE/IKZE kliknij tutaj.
(wszystko robi się sprawnie online)
Uwaga: musicie skorzystać z >>> mojego linku afiliacyjnego <<< bo w przeciwnym razie system nie przypisze otwarcia rachunku do mnie.
Skorzystanie z mojego linku afiliacyjnego nic Was nie kosztuje a dzięki temu będę mógł rozwijać mój serwis. Tworzyć dla Was wartościowe treści oraz promować na większą skalę idee i przemyślenia, którymi dzielę się z Wami na mojej stronie.
Szczególnie mega opłaca się IKZE: kwota wolna 30 tysięcy i PIT 12% do 120 tysięcy!
Od 2022 roku wprowadzono aż 30 tysięcy kwotę wolną od podatku! IKZE można więc również traktować jako taki fundusz awaryjny. Jeżeli będziemy potrzebowali środków w roku gdy nie osiągamy dochodów, wypłacając pieniądze, nie będziemy musieli zwracać otrzymanych zwrotów PIT: nawet do wysokości 30 tysięcy kwoty wolnej od podatku. Dzięki temu możemy zyskać nawet 5 – 10 tysięcy złotych bo tyle otrzymaliśmy z fiskusa (!)
Nie tyczy się to jednak tylko zwrotów podatku ale i zysków. O ile kwota wypłaty środków z IKZE nie przekroczy 30 tysięcy kwoty wolnej. Mało tego. Nawet jeżeli wypłacimy środki powyżej 30 tysięcy złotych to i tak zapłacimy, powyżej kwoty wolnej, tylko pierwszy próg podatkowy PIT 12%, zamiast 19% podatku belki, do kwoty 120 tysięcy złotych! To są naprawdę spore kwoty patrząc na korzyści podatkowe.
Mało tego w praktyce jest jeszcze lepiej niż napisałem powyżej. Mamy powyższe korzyści z kwoty wolnej, gdy nie pracujemy. Natomiast, jeżeli pracujemy, wypłacimy środki przed emeryturą, to i tak w praktyce nie płacimy nawet złotówki podatku od zysków (!)
IKZE case study brak podatku belki nawet przed emeryturą
Załóżmy, dla prostego zobrazowania, że chcesz zainwestować 8 800 zł. Wpłacasz na IKZE 10 tysięcy zł. Jeżeli jesteś w pierwszym progu podatkowym, przy stawce 12% otrzymujesz 1 200 zł zwrot PIT za rok 2024/25. Więc Twoje środki to tylko 8 800 zł.
Załóżmy teraz , że mamy stopę zwrotu 100%. IKZE podwoiło się do 20 tys. zł. Wypłacasz środki przed emeryturą. Płacisz od 20 tysięcy zł 12% PIT czyli 2 400 zł. Na koncie zostaje 17 600 zł.
Policzmy zysk: 17 600 zł – 8 800 zł = 8 800 zł (!) czyli mamy zysk 100 % bo zainwestowaliśmy 8 800 zł. Ludzie myślą, że teoretycznie płacą podatek PIT ale w praktyce nie płacimy podatku. Po prostu oddajemy otrzymany zwrot PIT plus zysk z tego zwrotu.
Zauważmy, że gdybyśmy wpłacili 8 800 na IKE. Mieli taki sam zysk 100 % czyli 8 800 zł. Po wypłacie z IKE, przed emeryturą, musielibyśmy zapłacić podatek belki 19% czyli 1 672 zł. Netto zostałoby 7 128 zł na koncie. Zamiast 8 800 z IKZE. Prawie 2 tysiące różnicy tylko dla inwestycji 8 800 zł (!)
Więcej na ten temat zobacz wpis/komentarze: IKZE jest mega opłacalne! Case study brak podatku belki nawet przed emeryturą a do tego kwota wolna 30 tysięcy!
Uwaga: powyższe spostrzeżenie rozwinąłem w najnowszej analizie, gdzie pokazałem, że wbrew pozorom, nawet zwrot 12% PIT i wypłata środków w progu 32% może być korzystna względem IKE. Dokładna analiza zobacz tutaj: Narzędzie w Excel!. Umowa o pracę: wypłata przed przed emeryturą. Zwrot PIT 12% a wypłata: kwota wolna, 12% lub 32%. Dlaczego IKZE jest dużo lepsze niż IKE?
Mój link afiliacyjny: Najlepszy rachunek IKE/IKZE kliknij tutaj.
(wszystko robi się sprawnie online)
Uwaga: IKE/IKZE to rachunek jak każdy inny tylko ma preferencje podatkowe
Możesz w każdej chwili wypłacić środki. Nie musisz również od razu inwestować. Wystarczy tylko wpłacić gotówkę i czekać na dogodną okazję. Nie zostawiaj też tego na ostatnią chwilę bo limity na ten rok, jeżeli ich nie wykorzystasz, przepadną bezpowrotnie!
Jak zyskać tysiące, dziesiątki a nawet setki tysięcy złotych: podatek belki!
Przypominam, że kluczową rzeczą w zakresie stopy zwrotu z inwestowania jest rachunek maklerski IKE oraz IKZE. Dlaczego jest to kluczowe przeczytasz tutaj Korzyści płynące z IKE oraz IKZE: znaczenie kwestii podatkowych w inwestowaniu. I nie dotyczy to tylko emerytury ale też okresu kilku lat, moja analiza: Co lepsze IKE czy IKZE? Dlaczego IKZE umożliwia niepłacenie podatku przed emeryturą?, i tutaj: Jak płacić jak najniższe podatki od zysków z akcji, dywidend oraz obligacji?. Innymi słowy gotówka w postaci podatku, który musisz zapłacić w tym roku i kolejnych, zamiast trafić do fiskusa, może zostać na Twoim rachunku.
Limity IKE i IKZE 2024 i 2025
Limit IKE: w 2024 roku możecie wpłacić 23 472 zł a w 2025 roku będzie to trochę więcej. W sumie prawie 50 tysięcy zł. Jeżeli ktoś ma małżonka/drugą połówkę można założyć dwa IKE i wpłacić prawie 100 tys. zł.
Limit IKZE: w 2024 roku możecie wpłacić 9 388,80 zł a w 2025 roku będzie to trochę więcej. W sumie prawie 20 tysięcy zł. W przypadku IKZE: jeżeli ktoś rozlicza się sam otrzyma zwrot przy stawce podatkowej:
Za rok 2024:
- 12% będzie to 1127 zł (inwestycja netto 8 262 zł)
- 32% będzie to to 3 004 zł (inwestycja netto 6 384zł)
Za rok 2025 będzie to trochę więcej
Jeżeli ktoś rozlicza się wspólnie z małżonkiem otrzyma w sumie prawie 5 i 13 tys. zł bo można założyć dwa IKZE.
Mój link afiliacyjny: Najlepszy rachunek IKE/IKZE kliknij tutaj.
(wszystko robi się sprawnie online)
Osoby prowadzące działalność gospodarczą, po zmianach też na ryczałcie
Osoby prowadzące działalność gospodarczą/ też na ryczałcie: od 2021 roku można wpłacić na IKZe jeszcze więcej bo limit wzrósł do 1,8 średniej krajowej. W roku 2024 limit wpłat na IKZe wynosi 14 083,20 zł. Zwrot podatku wyniesie, stawka 12%: około 1 700, stawka 19%: prawie 3 000 zł. Przy 32% prawie 5 000 zł. W roku 2025 limit wpłat będzie jeszcze wyższy.
W sumie zwrot z Urzędu Skarbowego wyniesie około 3,5 / 6 / 10 tysięcy złotych.
Co ciekawe osoby na podatku liniowym i ryczałcie, wypłacając środki do 30 tysięcy złotych kwoty wolnej, nawet przed emeryturą i osiągając dochody na działalności, nie będą musiały oddawać fiskusowi otrzymanego zwrotu podatku czy płacić podatku belki od zysków. Zgodnie z ustawą wpłata na IKZE jest odpisywana od podstawy opodatkowania według 19% lub stawki ryczałtu. Natomiast wypłata jest rozliczana według skali podatkowej, nie liniowej czy ryczałtowej: => 0 zł kwota wolna 30 tysięcy zł => 12% powyżej kwoty wolnej do 120 tys. zł => 32% powyżej 120 tysięcy zł.
Uwaga: ważna informacja w kontekście IKZE w DM BOŚ. Osoba prowadząca działalność, też ryczałt, może otworzyć „zwykły” rachunek (nie na działalność gospodarczą), bez konieczności rejestracji nr LEI. Złóż wniosek rejestracyjny jako osoba fizyczna. Oświadczenie o zwiększeniu limitu wpłat będzie dostępne we wniosku o otwarcie IKZE.
Jeżeli masz już IKZE i chcesz zwiększyć limit wpłat bo masz działalność gospodarczą. Oświadczenie składa się elektronicznie z poziomu rachunku IKZE: zakładka [Dyspozycje] => [Inne] => [Oświadczenie o limicie wpłat na IKZE].
Pytania czytelników: nietypowe sytuacje IKE i IKZE
Uwaga: Przygotowałem również listę nietypowych pytań od czytelników i zadzwoniłem do KAS. Zobacz też dodatkowo na ten wpis jako uzupełnienie poniższej listy: Zadzwoniłem do KAS i wyjaśniłem nietypowe sytuacje IKE i IKZE: oto odpowiedzi jakie uzyskałem!
Pytania i odpowiedzi IKE i IKZE
- Czy trzeba kupić akcje, obligacje lub ETFy aby wykorzystać limity IKE i IKZE na 2024 rok?
- Nie musisz kupować akcji, obligacji, ETFów aby wykorzystać limity IKE i IKZE. Trzeba tylko wpłacić środki do końca tego roku. Możesz kupić akcje nawet za 10 lat. Ważne aby środki zostały zaksięgowane na IKZE i IKE bo inaczej limity przepadną bezpowrotnie.
- Czy można w każdej chwili wypłacić środki z rachunku IKE i IKZE?
- Oczywiście. Rachunek maklerski IKE oraz IKZE to rachunek jak każdy inny. Tylko ma preferencje podatkowe. Możesz w każdej chwili wypłacić środki.
- Czy zdążę założyć rachunek maklerski IKE oraz IKZE do końca roku?
- Jeżeli masz już rachunek maklerski w bosiu to masz podpisaną umowę ramową. Wystarczy podpisać aneks na IKE i IKZE. Trwa to chwilę. Robisz to z poziomu rachunku => [Otwórz rachunek] na dole po lewej
- Jeżeli nie masz jeszcze podpisanej umowy ramowej to też jeszcze zdążysz bo wszystko sprawnie robi się online. Przelewy IKE i IKZE księgowane są w bosiu do ostatniego dnia roboczego w grudniu 2024
- Czy emeryci też mogą skorzystać z IKE i IKZE?
- Nie ma limitu wieku w przypadku IKE i IKZE. Więc oczywiście mogą.
- Jak rozliczyć wpłatę na IKZE w PIT? Czy to jest skomplikowane?
- Nie. To jest prosta sprawa. Krok po kroku opisałem to w tym wpisie: 31 rzeczy, które warto wiedzieć rozliczając podatki + jak krok po kroku rozliczyć zyski i straty w PIT 38 oraz wpłatę na IKZE?
- Jakie korzyści są z IKE i IKZE? Czy IKZE i IKE ma sens? Czy opłaca się mieć konto IKE i IKZE?
- Jak najbardziej IKZE i IKE ma sens. Opłaca się mieć oba rachunki bo dają duże korzyści podatkowe. Korzyści z IKE i IKZE są dokładnie opisane w tym kompleksowym opracowaniu: Korzyści płynące z IKE oraz IKZE: znaczenie kwestii podatkowych w inwestowaniu
- Czy warto inwestować w IKE czy w IKZE? Co się bardziej opłaca IKE czy IKZE?
- Obie formy są korzystne dla oszczędzającego więc najlepiej wykorzystać oba limity. Jeżeli natomiast wybrać tylko IKE lub IKZE: IKZE wydaj się być lepsze: Co lepsze IKE czy IKZE? Dlaczego IKZE umożliwia niepłacenie podatku przed emeryturą
- Czy IKE oraz IKZE opłaca się nawet wypłacając środki przed emeryturą? Czy warto założyć IKE oraz IKZE nawet tylko na kilka lat?
- Oczywiście, że IKE oraz IKZE opłaca się nawet przed emeryturą. Korzyści podatkowe zyskujemy już po kilku latach. Szczegółowa analiza zobacz tutaj: Jak płacić jak najniższe podatki od zysków z akcji, dywidend oraz obligacji?
- Ile można mieć rachunków IKE i IKZE gdy rozliczam się wspólnie z małżonkiem/małżonką?
- Każdy z małżonków może mieć jedno IKE oraz IKZE. W sumie można więc mieć dwa IKE oraz dwa IKZE. Wykorzystując limit wpłat 2024/25 możemy wpłacić w sumie około 140 tysięcy złotych.
- Czy można od podatku PIT odliczyć wpłaty na IKZE dla dwóch osób? Co, jeżeli jeden z małżonków w ogóle nie pracuje?
- Przy rozliczaniu wspólnym można odliczyć wpłaty na IKZE dla dwóch osób. Warto jednak przypomnieć, że nie można odliczyć wpłaty na IKZE dla dwóch osób jeżeli jeden z małżonków w ogóle nie pracuje. Można to w tej sytuacji rozliczyć tylko dla jednej osoby, która pracuje, w ramach wspólnego rozliczenia.
- Czy na koncie IKE lub IKZE można inwestować w instrumenty pochodne?
- W przypadku IKE oraz IKZE ustawodawca generalnie nie pozwala na inwestowanie w instrumenty pochodne. Na przykład opcje czy kontrakty terminowe na indeksy czy akcje. Ale jest wyjątek. Jeżeli zawarcie takiej pozycji związane jest z zabezpieczeniem pozycji.
- Czy wypłata środków z IKE i IKZE jest możliwa kilka razy czy od razu 100%?
- Środki z IKZE można wypłacić tylko w 100%. W odróżnieniu od IKE, z IKE może być częściowa wypłata.
- Ile można mieć kont IKE i IKZE? Czy można zamknąć konto IKE i IKZE a później ponownie otworzyć?
- Można mieć jedno konto IKE i IKZE. Co jednak warte podkreślenia można wiele razy otworzyć konto IKE oraz IKZE a następnie zamknąć bo potrzebujemy gotówki. I ponownie otworzyć rachunek IKE i IKZE aby móc korzystać z zalet IKE/IKZE.
- Jak przenieść rachunek IKE lub IKZE do DM BOŚ?
- Przeniesienie rachunku IKE i IKZE z jednej firmy do drugiej to wypłata transferowa. Zgodnie z ustawą firma ma 14 dni na realizację wypłaty transferowej. Poniżej wklejam info jakie otrzymałem z Domu Maklerskiego BOŚ jak zapytałem jak to dokładnie wygląda. Odpowiedź cytat:
Po wypełnieniu formularza należy podpisać z nami umowę ramową, która umożliwia dalszą współpracę z nami przez internet. Umowę tę można podpisać elektronicznie (bez wychodzenia z domu). Po aktywacji umowy ramowej należy otworzyć wybrany rachunek – IKE lub IKZE (również w 100% przez internet).
Po otwarciu prześlemy potwierdzenie tego faktu pocztą – bo niektóre firmy mogą wymagać tego dokumentu przy realizowaniu tzw. wypłaty transferowej (tak formalnie nazywa się ta procedura i o nią należy w razie czego pytać). W kolejnym kroku należy zwrócić się do firmy prowadzącej dotychczasowe IKE lub IKZE i złożyć wniosek o wspomnianą wypłatę transferową. We wniosku tym należy wskazać numer wcześniej otwartego rachunku IKE lub IKZE u nas.
Dalej procedura dzieje się sama – tzn. realizuje ją instytucja prowadząca dotychczasowe IKE lub IKZE, która przekazuje do nas aktywa (papiery wartościowe i gotówkę osobno – chyba że ma miejsce zmiana formy IKE/IKZE – wtedy transferowana jest tylko gotówka po spieniężeniu aktywów, np. jednostek TFI).
- Przeniesienie rachunku IKE i IKZE z jednej firmy do drugiej to wypłata transferowa. Zgodnie z ustawą firma ma 14 dni na realizację wypłaty transferowej. Poniżej wklejam info jakie otrzymałem z Domu Maklerskiego BOŚ jak zapytałem jak to dokładnie wygląda. Odpowiedź cytat:
- Michał, założyłem/am rachunek maklerski IKE i IKZE z Twojego linku afiliacyjnego ale nie widzę promocyjnej prowizji.
- Taka sytuacja zdarza się bardzo rzadko i miałem dosłownie kilka takich maili. Jeżeli jesteś pewny/pewna, że założyłeś/aś rachunek z mojego linku afiliacyjnego napisz o tym do DM BOŚ/ że jesteś moim czytelnikiem/czytelniczką. Napisz mi co odpisali (mail u góry strony).
- Pamiętaj, że warunkiem niezbędnym do przypisania do rachunku promocyjnych stawek prowizji jest, aby wniosek rejestracyjny został złożony bezpośrednio po kliknięciu w link afiliacyjny na stronie. Ponadto kliknięcie w link afiliacyjny i niezakończenie procesu rejestracji podczas trwania jednej sesji zalogowania, lub np. odświeżenie wniosku w skutek wygaśnięcia sesji związanej z długotrwałą bezczynnością sesji, skutkuje brakiem przekazania do DM wymaganych danych i otwarcie rachunku na standardowych zasadach. Dlatego pamiętaj, aby wniosek rejestracyjny został wypełniony/ złożony bezpośrednio po kliknięciu w link afiliacyjny na mojej stronie.
- Gdzie najlepiej założyć rachunek maklerski IKE oraz IKZE?
- Oczywiście w DM BOŚ. Dlaczego warto założyć rachunek maklerski IKE oraz IKZE w Domu Maklerskim BOŚ poniżej:
Mój link afiliacyjny: Najlepszy rachunek IKE/IKZE kliknij tutaj.
(wszystko robi się sprawnie online)
10 zalet oferty DM BOŚ
Jeżeli chodzi o moje spostrzeżenia dotyczące domów maklerskich i platform do inwestowania w TFI. W 2015 roku podzieliłem się z Wami przemyśleniami dlaczego uważam, że oferta Domu Maklerskiego BOŚ jest jedną z najlepszych ofert na rynku w Polsce. I nadal tak uważam.
Dla przypomnienia, moim zdaniem, głównymi zaletami oferty DM BOŚ jest:
- DM BOŚ ma bardzo dobry, bezawaryjny i szybki system transakcyjny. Do tego Bardzo dobra obsługa klienta. Szybko odpowiadają na pytania/ maile/ na infolinii.
- Za pośrednictwem DM BOŚ można inwestować zarówno w akcje i ETFy notowane w Polsce jak również na rynkach zagranicznych (bardzo szeroka oferta ETFów: giełda, złoto, surowce, nieruchomości: REITy, itd.)
Uwaga: w przypadku dywidend od spółek amerykańskich możesz zapłacić podatek u źródła tylko w wysokości 15% bo w bosiu możesz złożyć formularz W-8BEN. Jeżeli nie jesteś rezydentem podatkowym lub nie masz amerykańskiego obywatelstwa. - DM BOŚ ma wszystkie polskie akcje notowane na GPW oraz Newconnect + uczestniczą w wielu IPO. Co może być dla kogoś ważne bo nie każde biuro maklerskie tak ma. Do tego wystawiają dla Urzędu Skarbowego PIT 8C dla transakcji w Polsce oraz rynków zagranicznych, więc nie trzeba samemu liczyć zysków z transakcji oraz przeliczać kursu walutowego. Co jest problemem dla brokerów zagranicznych bo nie mają takiego obowiązku.
- Inwestując na rynkach zagranicznych DM BOŚ dokonuje przewalutowania środków po bardzo korzystnych kursach walutowych. Co jest bardzo ważne dla inwestowania poza Polską.
- DM BOŚ prowadzi również rachunek maklerski IKE oraz IKZE (akcyjne) czyli można inwestować bezpośrednio w akcje i legalnie unikać płacenia podatków. Co mega ważne mając rachunek maklerski IKE oraz IKZE można w DM BOŚ inwestować również w akcje zagraniczne oraz np. ETFy (giełda, złoto, surowce, nieruchomości: REITy, itd.). DM BOŚ jest jednym z niewielu biur maklerskich w Polsce, gdzie można inwestować w akcje i ETFy zagraniczne na IKE oraz IKZE.
Rachunek maklerski IKE oraz IKZE otwiera się również w ramach umowy ramowej: podpisując aneks na rynek polski + rynki zagraniczne. - Po założeniu konta maklerskiego możecie korzystać z rekomendacji fundamentalnych analityków DM BOŚ. To naprawdę dobry zespół analityczny w zakresie analizy fundamentalnej. Są to – znani na rynku specjaliści np. Sobiesław Pająk, czy Sylwia Jaśkiewicz. Ich rekomendacje trafiają do klientów instytucjonalnych, takich jak OFE, TFI czy fundusze zagraniczne. Ale są również dostępne dla Nas – klientów indywidualnych DM BOŚ.
- Analitycy DM BOŚ przygotowują raport miesięczny (monthly report). Raport miesięczny obrazuje ocenę aktualnej sytuacji na giełdzie oraz prezentuje Portfel DM BOŚ – spółki, które zdaniem analityków DM BOŚ w danym miesiącu mogą zachowywać się gorzej i lepiej od indeksu WIG.
Historyczne wyniki inwestycyjne portfela analityków DM BOŚ wrzuciłem poniżej (raport z listopada 2023 r.) Oczywiście warto pamiętać, że to jest historia, niemniej robią wrażenie:
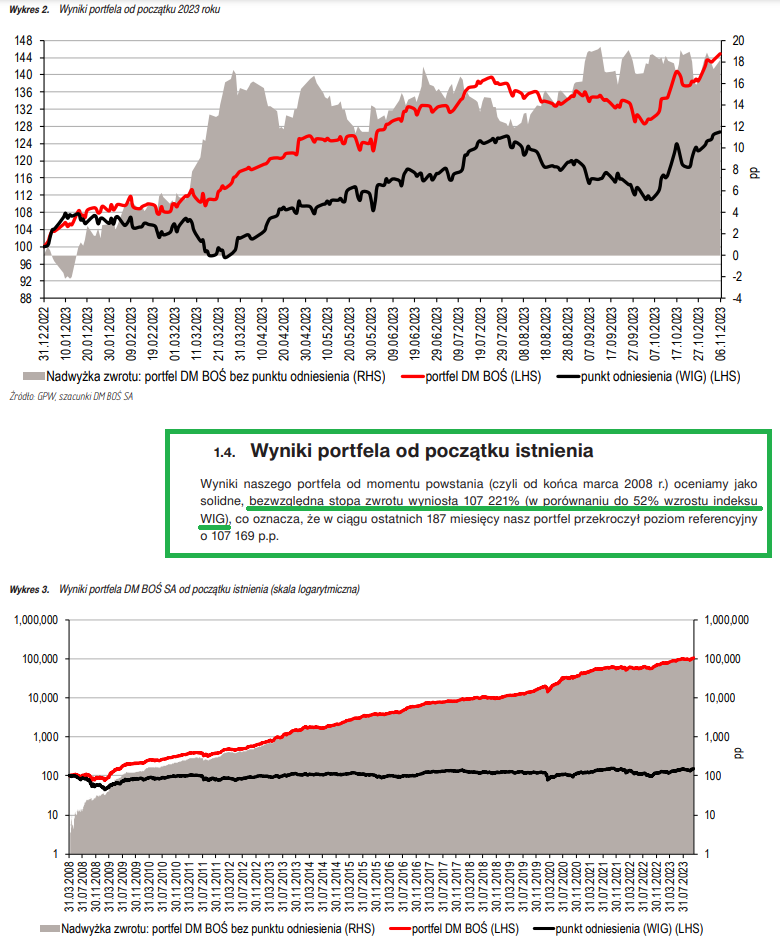
Szczegółowe informacje na temat konstrukcji portfela DM BOŚ znajdziecie w powyższym raporcie. - Skaner fundamentalny, gdzie jak na tacy podane są między innymi historyczne wyniki spółek giełdowych (rachunek zysków i strat, bilans, casch flow), wskaźniki fundamentalne i wiele innych danych potrzebnych do wycen spółek. Dla mnie jest to mega pomocne i użyteczne narzędzie. Jego przydatność możecie zobaczyć na przykład w tym artykule: Action – 43% (!) Getin + 21% w sesję: Nowa ustawa frankowa prezydenta. Przydatność skanera fundamentalnego możecie też zobaczyć w tym artykule: Polityka dywidendowa firmy. Co warto o niej wiedzieć: case study Orange, Agora, Kęty oraz LPP.
- Ponadto w ramach umowy ramowej (standardowy dokument podpisywany z DM BOŚ) można dodatkowo otworzyć rachunek w supermarkecie funduszy inwestycyjnych BossaFund, gdzie przez internet bezpłatnie można nabywać i zbywać jednostki kilkuset funduszy inwestycyjnych (dzięki temu, że jest to internet, nie jest pobierana standardowa opłata manipulacyjna „up front fee”, która nieraz wynosi nawet kilka procent od wartości wpłacanych środków).
- DM BOŚ ma też bardzo dobrze rozbudowany dział edukacji dla inwestorów indywidualnych
Podsumowując: Dom Maklerski BOŚ w swojej strategii stawia na tworzenie mocno rozbudowanej „wartość dodanej” dla swoich klientów. Cała ta wartość jest dostarczana bezpłatnie ponieważ ani otwarcie konta ani samo jego prowadzenie nic nie kosztuje. I jest całkowicie bezpłatne (nie ma żadnych wymagań co do obrotu, utrzymywanych środków na koncie itd.).
Przelewy z rachunku maklerskiego mogą być kierowane na dowolny rachunek bankowy w jakimkolwiek banku. I te przelewy są bezpłatne (jest to dla kwot powyżej 500 zł, do 500 zł za przelew trzeba zapłacić 1 zł).
Jeżeli zobaczymy na stawki prowizji naliczanych dla transakcji dla spółek notowanych w Polsce, jest ona standardowa i taka sama jak w większości pozostałych biurach maklerskich. Stawka ta wynosi 0,38% (minimalnie 5 zł). W przypadku moich czytelników wynegocjowałem Wam jednak znacznie lepsze warunki w okresie promocji, jak i po jej zakończeniu (info poniżej).
Uwaga:
- W przypadku DM BOŚ wynegocjowałem dla Was obniżoną stawkę prowizji. Każdy kto skorzysta z >>> mojego linku afiliacyjnego <<< otrzyma promocyjną stawkę prowizji w wysokości 0,29% (minimum 5 zł od zlecenia). Stawka ta obowiązuje do końca
2016,2017,2018,2019,2024 (nie ma limitu wysokości obrotu). Ponadto:20202021- Zgodnie z ustaleniami z osobą kontaktową w DM BOŚ, po tym okresie, stawkę prowizji i tak możecie renegocjować: w zależności od generowanych obrotów.
- Mało tego. Jak widzicie powyżej, po raz pierwszy promocyjną prowizję wynegocjowałem do końca 2016 roku. Promocja jest jednak co roku przedłużana na kolejne lata. Można powiedzieć, że mam niepisaną umowę, że po okresie promocji, moi czytelnicy i tak będą mieli utrzymaną obniżoną prowizję w wysokości 0,29% już na stałe. Dotyczy to zarówno nowych jak i dotychczasowych czytelników korzystających z moich linków afiliacyjnych.
Uwaga: musicie skorzystać z >>> mojego linku afiliacyjnego <<< bo w przeciwnym razie system nie przypisze otwarcia rachunku do mnie.


 Analityk akcji/ współodpowiedzialny za wyniki inwestycyjne części portfela akcyjnego w ING OFE:








51 komentarzy “Jakie IKE oraz IKZE jest najlepsze? Jakie IKE/IKZe warto wybrać oszczędzając na emeryturę?”
20/12/2016
JarekA czy ktoś pokusi się o porównanie to z nowym produktem amIKE Bossa’y (http://bossa.pl/oferta/IKE/amIKE/)?
20/12/2016
Piotr@ Jarek
założyłem amIKE dla IKZE w zeszłym tygodniu. Główne różnice:
1. Sam wybierasz strategię, do wyboru 4 – OCHRONA 100% w obligacje, następnie 3 strategie -do 30%; -do 50%; -do 70% w akcje. Ponadto do kwoty 20 tys. PLN w portfelu wszystkie środki zarządzane są jako OCHRONA(opłata za zarządzanie jak w OCHRONIE), chyba że napiszesz oświadczenie, że chcesz pomimo mniejszego portfela niż 20tys. zarządzano nim bardziej agresywnie.
2. opłaty za zarządzanie stałe od 0,5% do 2,9% rocznie w zależności od strategii. po 5 i 10 latach są obniżane. W rozmowie telefonicznej konsultant wspomniał o opłatach za zakup papierów (ponoć stawki preferencyjne).
3. Brak opłaty success fee – może się mniej chcieć zarządzającym wykręcać wyniki. benchmarki są robione czysto informacyjnie.
Panie Michale szkoda że Pan tak późno wypuścił ten artykuł, chętnie bym skorzystał z przedstawionego produktu, szczególnie że wg mnie wygląda lepiej niż amIKE. Czy można przenieść IKE korzystając z Pana linku?
Pozdrawiam, Piotrek
20/12/2016
Michał Stopka@ Piotr
@ Panie Michale szkoda że Pan tak późno wypuścił ten artykuł,
Pisałem w ostatnim artykule, że jeżeli ktoś szuka dobrego IKE/IKZE ale zarządzanego przez firmę zarządzającą aktywami, będzie o tym kolejny wpis :)
Korzyści płynące z IKE oraz IKZE: znaczenie kwestii podatkowych w inwestowaniu
http://www.michalstopka.pl/korzysci-plynace-z-ike-oraz-ikze-co-wybrac/
@ Czy można przenieść IKE korzystając z Pana linku?
Przenieść można korzystając z mojego linku ale aby mi to zostało zaliczone jako afiliacja musiałby Pan to zrobić w styczniu 2017. Bo inaczej środki z transferu IKE nie zostaną zaksięgowane jeszcze w 2016 roku bo cała procedura będzie trwała.
Z tym, że przejrzałem zapisy dotyczące tego nowego produktu amIKE, i widzę, że jeżeli zrobi Pan to przed upływem 12 miesięcy to poniesie Pan koszt zamknięcia w wysokości 150 zł.
20/12/2016
pirxzastanawiam się nad założeniem ikze dla żony, forma którą Pan przedstawił jest naprawdę doba. myślę jednak jeszcze nad ikze lokata bankowa. kobitka ma marne pojęcie o finansach. czy w taki przypadku NN DFE jest dla niej najlepsze?
i jeszcze czy dostanę od Pana te bonusy, mam na nie chrapkę od dawna.
i klub giełdowy (cholera nie mam FB).
20/12/2016
Michał Stopka@ pirx
@ zastanawiam się nad założeniem ikze dla żony, forma którą Pan przedstawił jest naprawdę doba. myślę jednak jeszcze nad ikze lokata bankowa. kobitka ma marne pojęcie o finansach. czy w taki przypadku NN DFE jest dla niej najlepsze?
Hm… Po pierwsze, moim zdaniem, zanim zabierzemy się za inwestowanie ważne jest aby rozpocząć od analizy własnej sytuacji pod względem czynników, które opisałem tutaj:
„Jak inwestować: Moje cele i ograniczenia inwestycyjne. Strategia finansów osobistych a strategia inwestycyjna”
http://www.michalstopka.pl/jak-inwestowac-moje-cele-i-ograniczenia-inwestycyjne/
Zanim ktoś zdecyduje się na inwestowanie na pewno powinien wygospodarować środki, których nie będzie szybko potrzebował. Inaczej to nie ma sensu. Ze względu na koszty. Jak i ryzyko, że zbyt szybko będzie się potrzebowało tych środków co może spowodować że wypłaci się je w przejściowo niekorzystnym momencie.
Trzeba pamiętać, że im dłuższy okres czasu inwestycji tym większe szanse, że się na tym dobrze wyjdzie. Dlatego taki produkt jak IKE/IKZE w ramach NN DFE jest dobry do oszczędzania/inwestowania na emeryturę bo w większości przypadków do emerytury jest co najmniej parę lat.
Natomiast jeżeli chodzi o Pana żonę: trudno mi powiedzieć co dla niej będzie najlepsze. W przypadku IKZE lokata bankowa to praktycznie nie będzie zysków bo na rynku są produkty, gdzie stopa zwrotu oscyluje raczej wokoło 1% w skali roku. Zostaje więc tylko ewentualnie bonus podatkowy, jeżeli IKE/IKZE zostanie dotrzymane do wieku emerytalnego. Jeżeli zostanie zerwane wcześniej, nie będzie specjalnego zysku, więc i z bonusa podatkowego się nie skorzysta (jak jest zysk, efektywnie IKZE powoduje, że nie płaci się podatku belki, nawet przy wypłacie przed emeryturą: tok rozumowania i narzędzie w excel jest pod poprzednim wpisem o IKE/IKZE co wrzuciłem powyżej)
Ja wyszedłbym od oczekiwań:
1) Czy chce mieć coś bardzo pewnego ale mieć niewielkie zyski (jeżeli w ogóle jakieś), czyli oprzeć się głównie na wpłaconym kapitale?
2) Czy liczyć na kapitał + większe zyski w dłuższym terminie, lecz za cenę, że wartość tych środków będzie się zmieniała, szczególnie w krótszym okresie czasu?
3) Też ważne czy będzie dopłacała regularnie do IKZE? Jeżeli tak to ile w skali roku? Bo w takiej sytuacji uśrednia się zakupy jednostek w DFE. Można powiedzieć, że w jakimś stopniu jest to dywersyfikacja
I na koniec: IKE/IKZE w ramach NN DFE to jest coś najbliższe funduszowi zrównoważonemu. Czyli nie są to tylko i wyłącznie akcje, ale też część stabilizująca jak lokaty, obligacje Skarbu Państwa, obligacje korporacyjne (spółek). Więc wycena jednostek będzie się wachać, ale teoretycznie, ze względu na skład portfela, nie powinny to być jakieś bardzo duże zmiany.
@ i jeszcze czy dostanę od Pana te bonusy, mam na nie chrapkę od dawna.
Tak ktokolwiek może założyć IKE/IKZE w NN DFE a inna osoba odebrać moje rzeczy. W formularzu zgłoszeniowym podaje się mail kontaktowy komu mam wysłać hasła i linki do szkoleń z iwnestowania
@ i klub giełdowy (cholera nie mam FB
No to trzeba założyć :)
20/12/2016
Michał Stopka@ pirx
Jest jeszcze taka możliwość, że można zdywersyfikować bo można mieć IKE oraz IKZE.
Jeden produkt bardzo bezpieczny jak np. produkt bankowy
Drugi z większą ekspozycją na akcje
Ustalić ile chce się wpłacać i podzielić te wpłaty na te dwa różne produkty.
Będę jeszcze pisał sporo na temat emerytury, miedzy innymi jakie stopy zwrotu można założyć, czy też ile wpłacać aby osiągnąć konkretną założoną wypłatę miesięczną jako własna emerytura
20/12/2016
KacperOdnosząc się do tego co napisałeś nasuwa się pytanie jaka jest przewaga nn DFE nad nn IKE/IKZE Plus czyli funduszami inwestycyjnymi? W IKE/IKZE Plus unikasz opłaty startowej i masz zdecydowanie większe możliwości inwestycyjne.
20/12/2016
Michał Stopka@ Kacper
@ Odnosząc się do tego co napisałeś nasuwa się pytanie jaka jest przewaga nn DFE nad nn IKE/IKZE Plus czyli funduszami inwestycyjnymi?
W inwestowaniu przez produkty, gdzie nie samemu podejmujemy decyzje jakie dokładnie papiery wartościowe kupujemy, liczą się dwie rzeczy:
1) Różnego rodzaju koszty, jak prowizja od wpłaty (ponosimy raz), ale przede wszystkim koszty zarządzania (ponosimy rok po roku), czyli ile w skali roku pobierane jest od środków którymi ktoś zarządza.
2) Jakie stopy zwrotu osiągają zarządzający na tych produktach. Są zespoły zarządzających które robią to lepiej lub gorzej. To trochę jak z lekarzem. Jest lekarz i lekarz. Lepszy i gorszy. Każdy z nich niby ma w nazwie lekarz, ale wiemy jak w praktyce to wygląda.
Oba powyższe punkty są bardzo ważne. Dlaczego? Bo każdy jeden punkt różnicy w wyniku danego produktu, w perspektywie dłuższego okresu czasu przekłada się na gigantyczną różnicę w stopie zwrotu. Jak i wartościowego kapitału, który mamy z inwestycji. Bardzo fajnie o tym ostatnio pisał Bartek tutaj:
Jak zbudować oszczędności na emeryturę
http://warsztatanalityka.pl/jak-zbudowac-oszczednosci-na-emeryture/
Zobacz na wykresy jak różnią się dla 1%, 5% i 10% stopy zwrotu.
Oba powyższe dwa czynniki prosto sprawdzić.
Punkt 1) jest bardzo prosty, wystarczy zobaczyć na np. statut funduszu. W Polsce np. dominują opłata za zarządznie w wysokości okoó 4% w skali roku. Pomyśl, jeżeli długoterminowo z giedy można uzyskać powiedzmy 6% rocznie. To 4% opłaty za zarządzanie pożera aż 2/3 zysku (!)
pkt 2) trudniej sprawdzić, ale tutaj jakąś wskazówką jest historia wyników funduszu w zestawieniu benchamrkiem. Benchmark powinien być dobrany do kategorii instrumentów/regionu gdzie dokładnie inwestuje dany fundusz.
Na przykład jeżeli fundusz inwestuje w akcje W USA, powinien to być jakiś indeks amerykański + uwzględnienie ile w tym czasie zmienił się kurs USD/PLN
Sprawdź sobie powyższe dwie rzeczy z Twoim produktami. Zrób zestawienie kosztów, wyniki historyczne. I otrzymasz odpowiedź dlaczego konstrukacja IKE/IKZE DFE jest unikatowa na rynku polskim. Zarówno bardzo niskie koszty dla klienta jak i dobre wyniki inwestycyjne. Szczególnie biorąc pod uwagę, że to nie jest 100% akcji.
Na temat funduszy inwestycyjnych jeszcze będe pisał w ramach cyklu edukacyjnego który przygotowuję przy współpracy z DM BOŚ, w punkcie numer trzy i pięc:
Jak inwestować: Moje cele i ograniczenia inwestycyjne. Strategia finansów osobistych a strategia inwestycyjna
http://www.michalstopka.pl/jak-inwestowac-moje-cele-i-ograniczenia-inwestycyjne/
3. Co warto wiedzieć o funduszach inwestycyjnych.
oraz
5. Inwestowanie przy użyciu funduszy inwestycyjnych.
20/12/2016
Michał StopkaTo dlatego na początku mojej analizy zrobiłem wyraźne rozróżnienie, że IKE/IKZE jest w ramach zarządzania NN PTE (Powszechne Towarzystwo Emerytalne):
Z tym, że tutaj uwaga: IKE/IKZE (NN DFE) jest w tym wypadku zarządzane przez Towarzystwo Emerytalne (NN PTE). Jest to ważne, ponieważ na rynku są dwie różne firmy oferujące IKE/IKZE
1. IKE/IKZE w ramach NN DFE. Zarządzane przez NN PTE. Jest to fundusz emerytalny, gdzie pracowałem (dawniej ING OFE zarządzany przez ING PTE)
2. oraz NN Investment Partners (TFI, dawniej ING TFI)
Są to dwie całkiem różne firmy. Z różnymi produktami (różnymi IKE/IKZE), opłatami za zarządzanie i też całkiem różnymi wynikami inwestycyjnymi.
To tak jak mówić czym różnią się akcje społki A i B. Przecież to i to jest akcja którą każdy może kupić na giełdzie. No tak, ale kurs jednej akcji i drugiej to może być całkiem inna historia… Bo to po prostu dwie różne firmy.
20/12/2016
Michał StopkaSłuchajcie, na moim blogu dużo piszę o inwestowaniu, że budowa oszczędności Polaków jest bardzo, bardzo ważna:
„Jak podwoić wynagrodzenia i rozwiązać wszystkie problemy Polski? Podwoić PKB! Kluczem… Twoje oszczędności i finanse osobiste!”
http://www.michalstopka.pl/jak-podwoic-polskie-pkb-cz-1-kluczem-twoje-finanse-osobiste/
I w ramach tego bardzo ważne jest aby każdy z Nas dbał o to, troszczył się, aby Polacy uzyskiwali jak najwyższe stopy zwrotu z tych oszczędności/inwestycji.
Nie może być tak, ze ludzie będą odkładali, inwestowali środki a potem guzik z tego wyniknie. Bo koszty zarządzania pożrą znaczną część kapitału i zysków. Albo wyniki inwestycyjne będą słabe. Bo w ten sposób nie zbudujemy polskich oszczędności.
Dlatego w interesie każdego z Nas jest dbać, promować niskie koszty zarządzania i dobre wyniki inwestycyjne. I ganić wysokie koszty zarządzania i słabe wyniki.
21/12/2016
Michał Stopka@ Kacper @ Wszyscy
Tutaj macie np. wyszukiwarkę do funduszy TFI:
https://www.analizy.pl/fundusze/fundusze-inwestycyjne/notowania
Możecie sobie sprawdzić Wasz fundusz/fundusze:
1) Dane TFI wszytkie fundusze
2) Znaleźć konkretny fundusz, który Was interesuje/macie
Zwróćcie uwagę na stopy zwrotu (można je sortować od najmniejszej/największej). Im dłuższe tym lepiej bo eliminujemy przypadkowość. Zobaczcie np. jakie są wyniki na przestrzeni 36 miesięcy. Trzy lata to takie myślę minimum aby wstępnie zobaczyć co sobą reprezentuje dany produkt.
Zwróćcie uwagę jak bardzo mogą się różnić np. wyniki 36 miesięcy i 12 miesięcy. Nie mówiąc już o 3 miesiącach.
Tak jak mówiłem, będę jeszce pisał o tym jak i o reszcie rzeczy związanych z tym jak inwestować przy pomocy funduszy inwestycyjnych. Co warto wiedzieć o funduszach inwestycyjnych. I o benchmarkach
21/12/2016
ArekMichał
Czy można się zapisać do IKZE NN PTE ogólnie – wpłacić tam limit i dopiero np. w styczniu zdecydowac się na produkt w ramach takiego IKZE? Czy NN PTE ma tylko DFE jako IKZE czy są inne produkty?
21/12/2016
Michał Stopka@ Arek
NN PTE ma jeden produkt emerytalny, który nazywa się DFE. Dobrowolny Fundusz Emerytalny. Powyżej go dokładnie opisałem. Innymi słowy jest to produkt do którego ludzie wpłacają środki w ramach IKE oraz IKZE (każdy może mieć po jednym IKE oraz IKZE). IKE oraz IKZE to tylko konstrukcja formalna, prawna dzięki której uzyskuje się korzyści podatkowe opisane szczegółowo tutaj:
Korzyści płynące z IKE oraz IKZE: znaczenie kwestii podatkowych w inwestowaniu
http://www.michalstopka.pl/korzysci-plynace-z-ike-oraz-ikze-co-wybrac/
Jeżeli otworzysz rachunek IKE oraz IKZE w ramach DFE i wpłacisz limity na 2016 rok, nie musisz już nic więcej robić. Całą resztą, czyli zarządzaniem środkami, zajmuje się NN PTE. Czyli zespół zarządzający. Jedna decyzja. A potem już tylko ewentualne dopłaty do rachunku IKE lub IKZE. Lub do każdego z nich.
22/12/2016
ArekJeszcze 1 pytanie. Dostałem 2 sprzeczne informacje:
1 ze strony NN
Abyś nabył prawo do odliczenia, wpłata musi zostać zaksięgowana na rachunku Funduszu w danym roku kalendarzowym, a umowa IKZE musi być w tym momencie już aktywowana przez agenta transferowego (podpisanie umowy w danym roku kalendarzowym podczas wizyty kuriera nie jest wystarczające).
2 Z infolinii NN
że jak wpłacę i podpisze umowę w tym roku to mam prawo do odliczenia mimo że aktywują umowę np. 5 stycznia 2017 bo ona będzie aktywowana z datą podpisania.
Pytam bo złożyłem wniosek ale obawiam się czy zdążę skorzystać z limitu w tym roku …
Michał wiesz jak jest?
22/12/2016
Michał StopkaPostaram się jak najszybciej wyjaśnić
23/12/2016
Michał StopkaArek otrzymałem następującą odpowiedź:
„W praktyce jako data zawarcia umowy przyjmowana jest w systemie data rejestracji umowy. Jeśli to jest już początek 2017, to wpłata zostanie rozliczona do limitu za 2017, nawet jeśli wpłynęła w 2016.
Data zawarcia umowy w rozumieniu infolinii NN to zatem data jej rejestracji w systemie.”
23/12/2016
Michał StopkaOtrzymałem jeszcze taką informację:
Aby wpłata została zarejestrowana z limitem za rok 2016, umowa powinna dotrzeć do agenta transferowego jeszcze w grudniu.
Warto też przypomnieć o wpisaniu bieżącej daty przy podpisie na umowie, żeby w razie opóźnienia można było udowodnić datę podpisania umowy. (to znaczy, żeby nie było np. tak, że nie zostanie wpisana bieżąca data bo klient w umowie zapomniał wpisać datę przy jej podpisywaniu)
Umowa jest rejestrowana w następnym dniu po wpływie do Agenta Transferowego. Mam też informację, że umowy, które wpłyną do końca przyszłego tygodnia, powinny być zaliczone do 2016 (o ile trafi do nich w tym czasie wplata).
23/12/2016
Michał StopkaPodsumowując sprawa wygląda tak:
Indywidualne numery kont, na które trzeba zrobić przelewy środków, są widoczne od razu w aplikacji po zalogowaniu (zaraz na początku procedury zakładania IKE oraz IKZE).
Numery kont są odrębne dla IKE i IKZE, jeśli Klient zawiera dwie umowy. Można na te numery kont dokonywać przelewów środków już od razu czyli bardzo szybko bo nawet zanim kurier zjawi się z umową papierową.
Ponadto, gdyby było coś nie tak, a warunki zostały spełnione, można złożyć reklamacje, która będzie rozpatrywana indywidualnie. To znaczy czy warunki rzeczywiście zostały spełnione czy nie.
24/12/2016
KacperPoczytałem dosyć sporo o tym co napisałeś i zastanawiają mnie jeszcze 2rzeczy.
1) Jaki wpływ na wyniki może mieć wartość aktywów? np. NN DFE – 15,2 mln, NN Zrównoważony 595,5 mln.
2) Po lekturze statutu NN DFE określa się jako fundusz absolutnej stopy zwrotu. Zastanawia mnie to jak szybko taki fundusz jest w stanie zareagować na zmiany na rynku? Teoretycznie mniejsze aktywa dają większe możliwości szybszej zmiany natomiast jako osoba, która ma doświadczenie w tej branży napisz jak to wygląda z Twojej perspektywy? Zauważyłem też, że niektóre fundusze inwestycyjne mają w statucie napisane, że zmiany portfela możliwe są np 2 razy w roku, jak jest w przypadku NN DFE? Na ile jest to aktywna alokacja a na ile mimo wszystko przyjęta z góry pewna staregia.
Ogólnie mówiąc wchodząc w DFE ufamy w 100% zarządzającym, jest to produkt bezobsługowy, zakładając IKE/IKZE w formie funduszy inwestycyjnych mamy większe możliwości dopasowania własnej strategii do sytuacji na rynku (konwersja jednostek funduszy np z akcyjnych na pieniężne to kwestia ok. 2-3 dni).
Od nowego roku, jako osoba młoda, planuje zdecydować się na odkładanie pieniędzy na przyszłość (docelowo emerytura) w tej chwili najbliższy jestem rozwiązania IKZE w DFE, który zaproponowałeś oraz IKE Plus (nn Investment Partners)
24/12/2016
KacperI jeszcze jedna rzecz mnie zastanawia, o której zapomniałem napisać wcześniej. Dlaczego NN DFE praktycznie 100% aktywów ma w walucie polskiej? Dlaczego nie ma dywersyfikacji regionalnej?
25/12/2016
Janchyba czegos nie rozumie.
oplata w skali roku 2 %. zyski jak na wykresie na poziomie 5% w skali roku. czyki zysk netto 3 %.
To nie jest dobry produkt.
25/12/2016
Michał Stopka@ Jan
@ chyba czegos nie rozumie.
oplata w skali roku 2 %. zyski jak na wykresie na poziomie 5% w skali roku. czyki zysk netto 3 %.
1) Stopy zwrotu, czyli notowania jednostek zawsze podawane są po kosztach zarządzania (czyli netto, nie trzeba już nic od nich odejmować jako koszt)
2) Skąd pomysł, że stopa zwrotu 5%? np. NN DFE stopa zwrotu jednostki:
2016: około 13% (21,4/19) netto, czyli brutto +2% to około 15%
2015: około 16% (19/16.35) netto, czyli brutto +2% to około 18%
I przypominam, że powyższe stopy zwrotu są takie pomimo, że sytuacja na polskiej giełdzie w ostatnich latach nie była zbyt dobra. A sam fundusz nie inwestuje non stop 100% środków w akcje bo częś portfela to instrumenty bezpiczniejsze lecz o niskiej stopie zwrotu jak lokaty, obligacje Skarbu Państwa czy obligacje korporacyjne
25/12/2016
Michał Stopka@ Kacper
@ 1) Jaki wpływ na wyniki może mieć wartość aktywów? np. NN DFE – 15,2 mln, NN Zrównoważony 595,5 mln.
@ 2) Po lekturze statutu NN DFE określa się jako fundusz absolutnej stopy zwrotu. Zastanawia mnie to jak szybko taki fundusz jest w stanie zareagować na zmiany na rynku? Teoretycznie mniejsze aktywa dają większe możliwości szybszej zmiany natomiast jako osoba, która ma doświadczenie w tej branży napisz jak to wygląda z Twojej perspektywy?
Wielkość aktywów ma duży wpływ na wyniki inwestycyjne. To tak jak sterowanie ogromnym tankowcem na morzu a niewielką łódką. To dlatego na moim blogu podkreślam, że inwestor indywidualny nie jest na straconej pozycji względem zarządzających aktywami którzy robią to zawodowo. Inwestor indywidualny ma kilka obszarów, gdzie może budować przewagę konkurencyjną względem reszty uczestników rynku kapitałowego.
Jednym z nich jest właśnie wielkość aktywów. Indywidualny inwestor dysponuje środkami które są mikroskopijne wersus aktywa zarządzane przez TFI. I ta sama zasada dotyczy wielkości aktywów jak porównujemy je między wielkością funduszy.
Z tym, że i wielkość aktywów nie do końca musi być problemem. Proszę zobaczyć jak ogromnymi aktywami zarządza Warren Buffet. Jedne z największych na świecie. A pomimo tego ma bardzo dobre wyniki. Dlatego jeszcze raz podkreślę, liczą się umiejętności, know how tego kto podejmuje decyzje inwestycyjne.
@ Zauważyłem też, że niektóre fundusze inwestycyjne mają w statucie napisane, że zmiany portfela możliwe są np 2 razy w roku, jak jest w przypadku NN DFE? Na ile jest to aktywna alokacja a na ile mimo wszystko przyjęta z góry pewna staregia.
Ogólnie mówiąc wchodząc w DFE ufamy w 100% zarządzającym, jest to produkt bezobsługowy, zakładając IKE/IKZE w formie funduszy inwestycyjnych mamy większe możliwości dopasowania własnej strategii do sytuacji na rynku (konwersja jednostek funduszy np z akcyjnych na pieniężne to kwestia ok. 2-3 dni).
W NN DFE zarządzający nie mają narzuconych ograniczeń typu dwa razy maksymalnie można to czy tamto. Po prostu skupiają się na robieniu performencu.
Co do dopasowania strategii do panujących warunków na rynku to niestety ale co do zasady słabo to wychodzi zdecydowanej wiekszości osób. Szczególnie osobom indywidualnym. Ale i zarządzający którzy zajmują się alokacją (mniej lub więcej akcji w danym momencie) też statystycznie różnie to wychodzi.
Dlatego obszarem, gdzie można coś naprawdę ugrać to, jeszce raz powtórzę, selekcja, selekcja i jeszcze raz selekcja spółek do portfela. Dotyczy to zarówno inwestora indywidualnego jaki zarządzających którzy zarządzają aktywami.
Gdyby to porównać znowu do morza. Alokacja (więcej czy mniej akcji) to jest próba przewidzenia czy za pół roku będzie sztorm czy super pogoda. Jak się pewnie domyślasz prognozowanie pogody (koniunktury generalnie na rynku kapitałowym) nie jest łatwe podobnie ja z pogodą.
Selekcja spółek to wybór morza po którym chcemy pływać. Są obszary gdzie z natury ryzyko wystąpienia sztormu, czy nagłego sztormu jest duże. Są jednak obszary, gdzie morze zazwyczaj jest spokojne i raczej trudno spodziewać się sztormu. Czy nagłego sztormu.
@ I jeszcze jedna rzecz mnie zastanawia, o której zapomniałem napisać wcześniej. Dlaczego NN DFE praktycznie 100% aktywów ma w walucie polskiej? Dlaczego nie ma dywersyfikacji regionalnej?
To trzebaby zapytać zarządzających, ja mogę jedynie się domyślać, że inwestują tam, gdzie widzą okazję inwestycyjną, tam gdzie dobrze się czują, gdzie dobrze znają notowane spółki.
Można sobie to zobrazować odpowiadając na pytanie co np. amerykański zarządzający wie na temat spółek notowanych na polskiej giełdzie? Jak dobrze zna te spółki? GPW i New connect w sumie to prawie tysiąc spółek. A Polska to tylko kropka na mapie światowych giełd.
Dlatego znowu podkreślę, inwestor indywidualny, ale i zarządzający, mogą budować przewagę konkurencyjną tylko tam, gdzie się na czymś dobrze znają. Dobrze znają spółki w które inwestują.
A drugi czynnik, to myślę, że dywersyfikacja jako taka jest przereklamowana. Na przykład wspomniany Warren Buffet też tak mówi. Dywersyfikacja jako taka ma też minusy. Proszę chociażby zobaczyć, że NN DFE dywersyfikuje swoje aktywa na akcje, obligacje Skarbu Państwa, obligacje korporacyjne. I dlatego ma wyniki jakie ma. Gdyby tego nie robił to znaczy 100% środków lokował w akcje tylko i wyłącznie, stopy zwrotu byłyby znacznie wyższe. Pewnie rzędu dwudziestu czy trzydziestu procent w skali roku w roku 2015 i 2016.
Podsumowując, warto pamiętać, że zawsze są dwie strony medalu. Dywersyfikacja też ma dwie strony medalu.
16/01/2017
JanMichał
Trochę za póżno ten artykuł powstał i ta dyskusja, ale przekonałeś mnie.
No ale teraz mam duzo czasu do końca roku na załozenie konta emerytalnego i wsumie moge wpłacac tam regularnie :)
23/01/2017
MonitorChyba jeden z lepszych artykułów na temat wyboru IKE.
08/07/2017
Michał StopkaDziękuję :)
22/10/2017
WaldekMam IKZE w DM BOŚ; czy przeniesienie go do NN DFE za pomocą Twojego linku jest możliwe i jak długo może potrwać?
22/10/2017
Michał StopkaCześć Waldek.
Tak oczywiście jest to możliwe. Kilku moich czytelników przenosiło IKZE do NN DFE z innych IKZE w innych firmach. Trwało to kilka tygodni.
22/10/2017
Michał StopkaJeżeli chodzi o IKZE BOŚ to warto pamiętać o ewentualnej opłacie 150 zł gdybyś to zrobił przed upływem roku. Po tym okresie nie wiąże się to z kosztami
Ta opłata jest też w innych IKZE w innych firmach (ustawodawca nakazał brak opłat po minimum roku od otwarcia IKZE/IKE).
24/10/2017
GrzegorzCześć Michał,
Dzięki za bloga, szczególnie ten wpis :). Właśnie zakładam IKZE w NN DFE. Mam takie pytanko: Czy stoi coś na przeszkodzie, żebym teraz (październik/listopad) wpłacił cały limit na 2017 rok?
Serdecznie Pozdrawiam,
Grzegorz
24/10/2017
Michał StopkaDziękuję :)
Nic nie stoi na przeszkodzie. Można wpłacić jednorazowo limit na cały rok. Tak samo można np. w styczniu 2018 wpłacić limit na rok 2018.
30/10/2017
ŁukaszWitam,
Takie pytanko. Pewnie głupie, ale co tam. Czy w kontekście odkładania na IKZE faktycznie optymalną strategią jest inwestowanie w fundusz (lub ogólniej, produkt), który sobie teraz świetnie radzi, a przez co jena jednostki udziałowej jest wysoka? Czy też może lepiej zainwestowac w taki, który dołuje, a którego wartość powinna rosnąć? Czy też może to jest raczej tak, że dołujący jest słabo zarządzany więc bedzie dołował dalej, a liderujący ma po prostu za sobą rozsądnych ludzi, dzięki którym będzie stopniowo pomnażał kapitał. Jak się do tego podchodzi?
30/10/2017
Michał StopkaNie ma głupich pytań :)
Zdecydowanie to drugie. Oczywiście nie ma gwarancji, że jak historycznie były dobre wyniki to i w przyszłości będą ale jest to jakiś wyznacznik.
To tak jakby prowadzić klub piłkarski. I zapytać czy lepiej mieć w drużynie Lewandowskiego który historycznie sobie dobrze radził. Czy może jakiegoś piłkarza, który do tej pory słabo sobie radził. I liczyć, że nagle ten słaby piłkarz stanie się genialnym piłkarzem na miarę piłkarzy pokroju Lewandowskiego.
Przy okazji. To jest ten sam case study co na giełdzie. Która spółka lepsza. Ta co do tej pory dobrze sobie radziła. Ma świetną historię biznesowych dokońań/wyników. Czy też liczyc, że ta spółka ktore do tej pory fatalnie sobie radziła, oszukiwała inwestorów, chybione inwestycje. I tak dalej. Że nagle stanie sie bardzo dobrą spółką.
Lub też. Mamy pracownika o eksperckich umiejętnościach. Dobrze zarabial historycznie. Gdybyśmy mieli określić jak w przyszlości będzie zarabiał. To lepie na niego postawić. Czy też na osobę, która do tej pory słabo sobie radziła na rynku pracy. Ledwo minimalną krajową zarabiała przez ileś lat.
Oczywiście zawsze jest ryzyko, że to co do tej pory było, zmieni się nagle w przyszłości. Jednak historia uczy, że to co było kiedyś, zazwyczaj trwa w przyszłości.
30/10/2017
Michał StopkaTak jak pisałem, NN DFE które opisuję w powyższym wpisie to nie jest jakiś tam produkt który jednego roku miał dobre wyniki więc go opisałem. Bo akurat się przypadkiem pofarciło. Na zasadzie, że i małpa jak rzuci w lotki to trafi dobry wynik na tarczy. Gdybym nie myślał, że to naprawde dobry produkt/dobrzy ludzie za tym stoją nie napisałbym o nim. I nie polecał moim czytelnikom. Że warto zwrócić uwage akurat na ten DFE.
Wiele różnych firm inwestycyjnych zgłasza się do mnie ale polecam tylko dwie firmy na moim blogu bo uważam, że usługi tych firm są naprawdę wysokiej jakości. Reszta firm to albo słabe wyniki. Albo chore opłaty/koszty prowadzenia tych funduszy/produktów. Albo jedno i drugie. Co przekłada się, że klient/czytelnik musi wyjść na tym słabo a kokosy zbija jedynie firma tworząca produkt. Niestety tak jest w branży inwestycyjnej szczególnie w Polsce :(
Pierwszy z tych produktów które już dawno polecam to rachunek maklerski oraz IKE/IKZE w ramach DM BOŚ:
Korzyści płynące z IKE oraz IKZE: znaczenie kwestii podatkowych w inwestowaniu
http://www.michalstopka.pl/korzysci-plynace-z-ike-oraz-ikze-co-wybrac/
Drugi to właśnie NN DFE z tego wpisu. NN DFE ma już dłuższą historię i te wyniki po prostu są dobre. Szczególnie na tle konkurencji. Tak jak pisałem, w arytkule. I w komentarzach pod wpisem. Wynika to z wielu czynnników. Każdy element/konstrukcja tego produktu jest taka, aby klient mial jak najlepsze wyniki. Między innymi bardzo niskie opłaty za zarządzanie aktywami. Co ma bardzo duże znaczenie dla przyszłych wyników każdego funduszu. Bartek zrobił na ten temat bardzo fajne case study:
Długoterminowa inwestycja: giełda? fundusz? lokata? Analiza kosztów opłat za zarządzanie aktywami w funduszach inwestycyjnych
http://warsztatanalityka.pl/dlugoterminowa-inwestycja/
19/12/2017
Michał StopkaOstatni dzwonek na wykorzystanie limitów IKE oraz IKZE dla roku 2017(!)
Dla przypomnienia limity wpłat na IKE oraz IKZE
IKE: Limit wpłat na rok 2017 to 12 789 zł,
IKZE: Limit wpłat na rok 2017 to 5 115, 60 zł,
otrzymacie zwrot PIT przy stopie podatkowej 18%: 920,80 zł (inwestycja netto 4 194,79)
otrzymacie zwrot PIT przy stopie podatkowej 32%: 1636,99 zł (inwestycja netto 3 478,60)
06/02/2018
Michał StopkaUwaga: Na rok 2018 limit IKE rośnie do 13 329 zł, źródło: https://www.mpips.gov.pl/ubezpieczenia-spoleczne/ubezpieczenie-emerytalne/indywidualne-konto-emerytalne/limit-wplaty-na-ike/limit-wplat-na-ike-w-2018-r/
Natomiast limit IKZE rośnie do 5331,60, źródło: https://www.mpips.gov.pl/ubezpieczenia-spoleczne/ubezpieczenie-emerytalne/ikze/limit-wplat-na-ikze-w-2018-r/
22/08/2018
AdrianWitam serdecznie, zdecydowałem się zamieścić wpis w tej starej dyskusji ponieważ temat nn dfe bardzo mnie interesuję. Mam tam konto od 1,5r. i w tym okresie jest straszna bieda, jeśli chodzi o zwrot. W granicy 2% gdy na przykład taki investors zabezpieczenia emerytalnego to ponad 20% za ten sam okres!!! wiem, wśród dfe Nationale cały czas jest w czołówce, ale to straszny zastój mimo wszystko. Ktoś wie może dlaczego tak się dzieje? Zero zysków, jakieś mikroruchy na wycenie funduszu. Pozdrawiam
Adrian
28/08/2018
Michał StopkaMożesz podesłać link do tego investors zabezpieczenia emerytalnego to przyjrzę mu się dokładniej? Co to za fundusz, jak alokuje aktywa, gdzie, co ma w statucie zapisane, jak długo istnieje, jakie ma wyniki względem benchmarku i tak dalej.
06/09/2018
AdrianPS. dodam, że dokonałem zmiany Ikze w kwietniu 2017r. przy wycenie 23.09. Teraz mamy 23.30 po 1,5 roku, podczas gdy obligacje tzw. 500+ w drugim okresie zostały wycenione na 3,75%. Tak więc jest to według mnie wynik słaby. Niestety produktów Investorsa nie można nigdzie nabywać w ramach ikze, na które się kilka lat temu zdecydowałem. Pozdrawiam
Adrian
inny link:
https://www.analizy.pl/fundusze/fundusze-inwestycyjne/profil-funduszu/DWS06/Investor-Zabezpieczenia-Emerytalnego-%28Investor-FIO%29.html
06/09/2018
Michał StopkaNo ale z tego wynika, że to nie jest IKE/IKZE tylk zwykły fundusz więc nie mamy korzyści podatkowych. Tak czy tak przyjrzę im się bliżej i napiszę coś więcej w kwestii Twojego pytania z pierwszego komentarza.
06/09/2018
AdrianFundusz jest dostępny w ramach ile investors. Ja się nie upieram na akurat ten. Widzę tylko jak słabo przed ostatnie półtora roku wypada nn dfe a nawet fundusze nn w TFI. Aż się odechciewa oszczędzać. Dzisiaj bsoadl poniżej ceny zakupu z marca 2017. Pozdrawiam
08/09/2018
Michał StopkaZapisałem sobie poruszenie/szersze poruszenie kwestii związanych z inwestowaniem w fundusze inwestycyjne do Nozbe. Za jakiś czas szerzej się na ten temat odniosę. Natomiast na ten moment mam pytanie czy czytałeś ten wpis?
” Jak inwestować bezpiecznie i zyskownie: własna strategia inwestycyjna” http://www.michalstopka.pl/jak-inwestowac-bezpiecznie-i-zyskownie/
Opracowałeś na tej podstawie swoją własną strategię inwestycyjną?
Natomiast jeżeli chodzi o sam wpis i co w nim poruszam. To czytałeś te fragmenty szczególnie dotyczące
1) Indywidualnego podejścia do ryzyka danej osoby (jakie wtedy powinna/nie powinna dana osoba klasy aktywów posiadać w swoim portfelu inwestycyjnym
3) Okres inwestowania środków (jakie klasy aktywów przy jakim horyzoncie inwestycyjnym mają sens a jakie nie)
Bo z Twojego komentarza wnioskuję, że jeżeli zaledwie półtora roku okres czasu tak wpływa na Twoje postrzeganie/opinie w zakresie inwestowania, to nie wiem czy czytałeś właśnie powyższą analizę? Po pierwsze inwestowanie w akcje to nie inwestowanie na lokacie w banku, gdzie po roku czy dwóch będziesz miał wyższy stan rachunku na pewno. O ten jeden czy dwa procent rocznie. Czy obligacje skarbowe, które dają trochę wyższą stopę zwrotu niż lokata w banku. Ale nadal to pewnie będzie 3/4% rocznie maksymalnie.
Po drugie inwestowanie na emeryturę to podobnie nie zaglądanie na stan konta co tydzień czy nawet miesiąc. Jak mówimy o oszczędzaniu na emeryturę jest to okres zazwyczaj dziesiątek lat. I liczy się to co będzie długoterminowo a nie w przeciągu roku, dwóch czy nawet pięciu.
Na przykład moja żona od dawna ma Dobrowolny Fundusz Emerytalny. I po prostu co roku dopłaca limit. I tyle. Po prostu buduje długoterminowo kapitał, korzysta z wrotu środków w ramach IKZE z Urzędu Skarobwego. I liczy na to, że długoterminowo dobrze na tym wyjdzie. Szczególnie, że ralizuje się to co pisałem na temat DFE w powyższym wpisie. Plityka inwestycyjna Dobrowolnego Funduszu Inwestycyjnego, zgodnie ze statutem, zakłada inwestowanie w spółki notowane na polskiej giełdzie. Patrząc co w ostatnim roku stało się z polskimi indeksami giełdowymi, ich wyniki są bardzo dobre. DFE w okolicach zera w skali roku performance. A cały rynek mocno się zwalił: spadki kilknaście czy kilkadziesiąt procent na indeksach. Jest to bardzo dobry wynik biorąc szczególnie pod uwagę iż DFE raczej większą część portfela akcyjnego historycznie lokował w małe i średnie spółki. Ale co najważniejsze. Większość funduszy nie jest w stanie pobijać indeksów giełdowych:
https://uploads.disquscdn.com/images/27a166ed3596bdb007e76395b1db2cc25b3156ceeb144137f9ca87805a2ae3a5.png
08/09/2018
Michał StopkaOczywiście napisawszy to co napisałem powyżej. Historia wyników DFE jest nadal bardzo dobra. Natomiast nie ma gwarancji, że w przyszłości nadal tak będzie, że DFE będzie dużo lepszy niż indeksy polskiej giełdy. Może być też tak teoretycznie, że historia nie przełoży się na przyszłość.
11/09/2018
AdrianCześć ponownie. Na emeryturę oszczędzam/inwestuję od 2012r. Początkowo indywidualnie w funduszach, potem w TFI NN teraz w DFE NN. Minusem dfe, który teraz widzę jest to, co jednocześnie jest jego plusem, czyli bezobsługowość i brak możliwości wpływu na portfel w sytuacji spadków, nie można przenieśc aktywów w instrumenty bezpieczniejsze. Ale taka refleksja generalna, większość funduszy NN ostatnio nie najlepiej sobie radzi. W tym też dfe. Czy nie jest może tak, że przy planowanych zmianach i likwidacji ofe, nn trochę sobie ten temat odpuściło?
12/09/2018
Michał StopkaAdrian a czytałeś wpis/analizę na moim blogu, którą komentujesz? Zobacz na akapit, gdzie tłumaczę, że DFE w ramach OFE to całkiem inna firma niż TFI/fundusze zarządzane przez TFI NN. Dla przypomnienia:
Jedna firma to OFE + DFE
Druga firma to wszystko pozostałe co przyjdzie Ci do głowy
I te firmy nie mają ze sobą nic wspólnego (poza NN w tytule). Inne zarządzy, inne firmy, inne zespoły zarządzające aktywami. Przeczytaj sobie dla pewności co na ten temat pisałem we wpisie. A następnie co pisałem na ten temat w komentarzach pod wpisem.
12/09/2018
Michał StopkaNatomiast jeżeli już jesteśmy przy DFE zarządzanym przez NN PTE (Powszechne Towarzystwo Emerytalne). To jak pisałem powyżej. Zgodnie z zapisami w statucie, bo po to jest statut, że później firma musi podejmować decyzje inwestycyjne zgodnie ze statutem. DFE inwestuje tylko w polskie akcje. I tak jak pokazałem na wykresie. Polskie akcje mocno spadły w ostatnim roku. A DFE jest na zero co oznacza bardzo dobry wynik. Nie wiem czego się spodziewałeś w tej sytuacji?
To tak jak w zimie gdy mamy ujemne temperatury mamy np. w Polsce kiklanaście stopni. To oznacza, że ten dzień jest po prostu bardzo ciepły jak na zimowy dzień. Zimą nie będziesz miał w Polsce temperatury 30 stopni. To kwestia oczekiwań. Aby wiedzieć co warto a czego nie warto oczekiwać w konkretnych warunkach.
14/09/2018
Michał StopkaUwaga: Tak jak napisałem w powyższym wpisie, oraz pod pierwszym listem do akcjonariuszy: Musisz przeczytać! Pierwszy list do akcjonariuszy, czytelników bloga Michalstopka.pl : sierpień 2018 http://www.michalstopka.pl/list-do-akcjonariuszy-czytelnikow-bloga-michalstopka-pl-sierpien-2018/ ,
W ramach podnoszenia mojej wydajności podjąłem kolejną ważną decyzję. Przeanalizowałem obszary co i jak robię, co ma sens a co nie, szczególnie z punktu widzenia poświęcanego czasu/absorbcji mojej osoby. W związku z tym postanowiłem, że nie będzie już możliwości uzyskania bezpłatnie moich szkoleń online z inwestowania (chodzi o te 51 nagrań). Ani dostępu do Klubu Giełdowego. Jako dodatkowy bonus za skorzystanie z moich linków afiliacyjnych.
Niestety sprawdzanie formularza zgłoszeniowego, czy ktoś go wypełnił. Sprawdzanie czy ktoś skorzystał z mojego linku afiliacyjnego. Potem wysyłanie maili weryfikacyjnych, zaproszeń na FB, sprawdzanie czy ktoś otrzymał maila, dlaczego nie odpisał, czy może wpadł u kogoś do folderu spam i tak dalej i tak dalej, a na końcu wysyłanie haseł dostępu, cała ta procedura zajmowała mi za dużo czasu. A dodatkowo dekoncentrowała/odciągała od rzeczy naprawdę kluczowych w ramach realizacji mojej wizji budowy mojego „COŚ”.
Dlatego od teraz te dodatkowe bonusy: szkolenia online + Klub Giełdowy nie są już dostępne dodatkowo. Myślę, że jeżeli ktoś chce skorzystać z tych linków afiliacyjnych to po prostu z nich skorzysta bo to są bardzo dobre produkty. I nie potrzeba do tego nikogo dodatkowo zachęcać. A ja dzięki temu zyskam dodatkowy oddech, uwolnię nowe moce przerobowe/nowy czas, który skoncentruję na inicjatywie zróbmy z Polski drugi Londyn.
26/11/2018
Michał StopkaUwaga. Właśnie rozmawiałem z przedstawicielem DM BOŚ: przedłużyłem obowiązywanie obniżonej, promocyjnej stawki prowizji dla moich czytelników w wysokości 0,29% do końca 2019 roku! Ponadto nadal obowiązuje dla Was bezpłatna rejestracja na pięciu walnych w roku w DM BOŚ, co wynegocjowałem i opisałem dla Was w tej analizie: „Walczmy o Nasz interes! Inicjatywa setki inwestorów na walnych: bezpłatna rejestracja w DM BOŚ dla moich czytelników!” https://www.michalstopka.pl/setki-inwestorow-na-walnych/
Dla przypomnienia DM BOŚ prowadzi podstawowy rachunek maklerski do kupna/sprzedaży akcji plus prowadzi też rachunki w ramach IKE oraz IKZE. A samo założenie i prowadzenie konta w DM BOŚ jest bezpłatne. Dla przypomnienia mój link afialicyjny jest tutaj: https://www.bossa.pl/bossa/registrationfrw?src=424996366
26/03/2019
Michał StopkaTak jak pisałem powyższe informacje na temat IKE oraz IKZE w ramach NN DFE są nadal aktualne. Podobnie jak aktualne są moje linki afiliacyjne w powyższej analizie.
26/03/2019
Michał StopkaTo samo dotyczy IKE oraz IKZE w ramach Domu maklerskiego BOŚ. Mój link afiliacyjny znajdziecie tutaj: https://www.bossa.pl/bossa/registrationfrw?src=424996366
14/11/2021
Michał StopkaZbliża się koniec roku! Jeżeli nie wykorzystasz limitów IKE oraz IKZE na 2021, przepadną bezpowrotnie (!) Jeżeli chciałbyś/chciałabyś założyć rachunek maklerski (też IKE i IKZE), gdzie możesz inwestować też w akcje i ETFy zagraniczne: giełda, złoto, surowce, niruchomości: REITy, itd., przypominam, że możesz skorzystać z mojego linku afiliacyjnego. Zyskasz promocyjną prowizję oraz możliwość bezpłatnej rejestracji na walnych + moje dodatkowe bonusy jak bezpłatny dostęp do książki/ szkoleń online z inwestowania (to jest naprawdę wartościowa wiedza o inwestowaniu).
Więcej informacji na temat promocyjnych warunków dla rachunków IKE oraz IKZE znajdziesz tutaj: https://www.michalstopka.pl/najlepsze-rachunki-maklerskie/
Mój link afiliacyjny jest tutaj: https://www.bossa.pl/bossaapp/rejestracja/?src=424996366
Link do książki: https://finansewexcelu.pl/ksiazka/
Dla przypomnienia
Limit IKE: w 2021 roku możecie wpłacić 15 777 zł a w 2022 roku będzie to trochę wyższa kwota zł. W sumie ponad 30 tysięcy zł.
Limit IKZE: w 2021 roku możecie wpłacić 6 310,80 zł a w 2022 roku znowu będzie to podobna kwota. W sumie ponad 12 tysięcy zł.
W przypadku IKZE: jeżeli ktoś rozlicza się sam otrzyma zwrot przy stawce podatkowej:
W roku 2021:
17% będzie to 1 073 zł (inwestycja netto 5 238 zł)
32% będzie to 2 019 zł (inwestycja netto 4 291 zł)
W roku 2022 będzie to podobna wartość.
Jeżeli ktoś rozlicza się wspólnie z małżonkiem otrzyma w sumie ponad 4 i 8 tys. zł bo można założyć dwa IKZE.