

Jak inwestować bezpiecznie i zyskownie? Strategia inwestycyjna
We wpisie o strategii finansów osobistych oraz strategii inwestycyjnej omówiłem szczegółowo obszary, które moim zdaniem są nierozłącznie ze sobą powiązane odpowiadając na pytanie jak inwestować bezpiecznie i zyskownie (uwaga: jeżeli jeszcze nie znasz tego artykułu, koniecznie zapoznaj się z nim przed przeczytaniem poniższych przemyśleń: jest w linkach). W związku z tym, że każdy ma inną sytuację, każdy powinien zbudować własną strategię w zakresie finansów osobistych (rozwój zawodowy). Dopiero na tej podstawie możemy zbudować dobrą strategie inwestycyjną (lokowanie nadwyżek/oszczędności w różne produkty/instrumenty finansowe):
Kryteria, które powinniśmy wziąć pod uwagę przy „szyciu na miarę” własnej strategii:
- Na jakim etapie życia jesteśmy: jak wygląda nasza sytuacja rodzinna?
- Jak wygląda nasza sytuacja pod względem kredytów?
- Jak wygląda nasza sytuacja pod względem bogactwa?
Strategia finansów osobistych: jakie powinniśmy postawić sobie cele?
- Generowanie comiesięcznych nadwyżek finansowych
- Powinniśmy zbudować/mieć fundusz bezpieczeństwa
- Mieszkanie/dom
- Emerytura
- Budowa majątku (zwiększanie jeżeli już mamy jakiś majątek)
Jak inwestować bezpiecznie i zyskownie: rozwój zawodowy bardzo ważny
Zobaczcie poniżej na wykres, który super obrazuje dlaczego warto zastanowić się nad rozwojem zawodowym/lepszymi zarobkami. Szczególnie na rynku pracownika, z którym będziemy mieli do czynienia w kolejnych latach więc warto powalczyć w tym zakresie (powody to demografia i cykl dziesięcioletni: szczegółowa analiza w linkach). Ostatnio Bartek przygotował dającą do myślenia analizę. Przedstawił na wykresie ile wartościowo moglibyście uzyskać jeżeli podwyżkę w wysokości 1 tysiąc złotych miesięcznie reinwestowalibyście na 1%, 5% lub 10%:
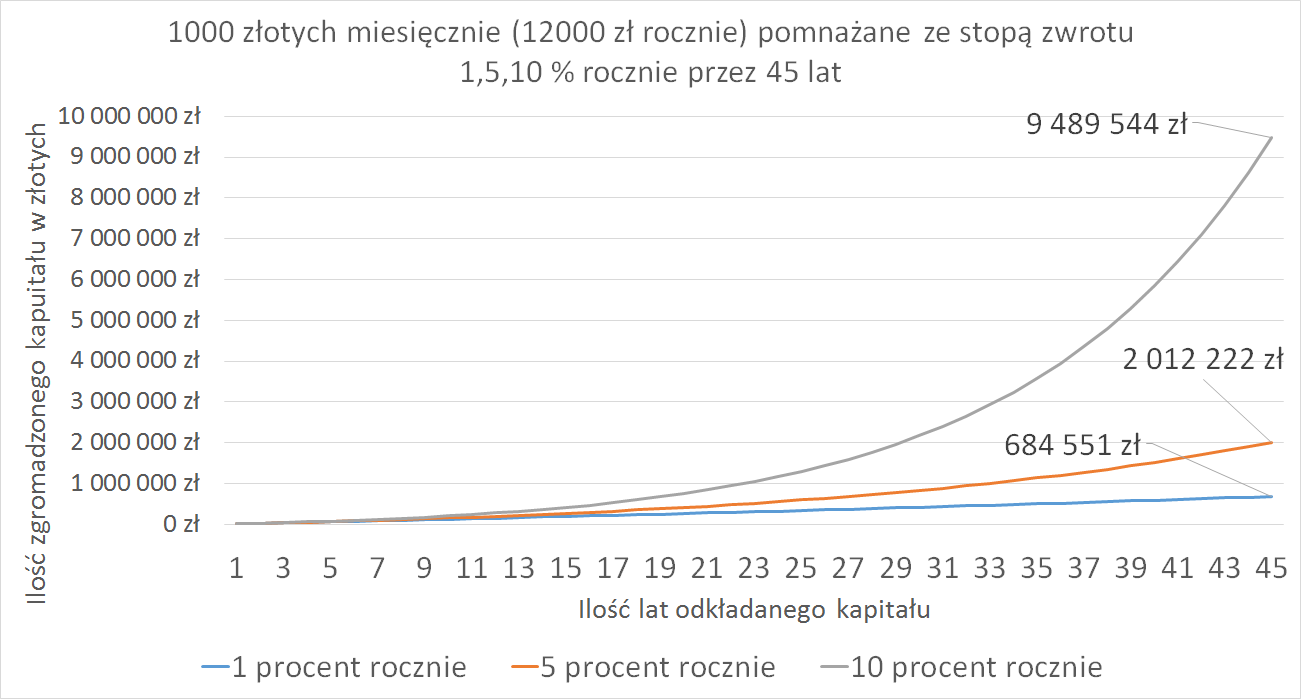
Źrodło: wpis Bartka: jest w liście analiz użytych do stworzenia tego wpisu, na końcu tego wpisu
Jakby nie patrzeć, taki prosty ruch powoduje, że zyskujecie kilkaset tysięcy złotych nawet przy 1% stopie zwrotu. A przy wyższej stopie zwrotu jest to spokojnie kilka mln zł (!) Czy 1 tysiąc złotych podwyżki miesięcznie to dużo? Przecież chcemy Razem w Polsce zrobić drugi Londyn: podwoić wynagrodzenia! (linki). Więc wcale nie jest to jakoś dużo. Rok 2017 będzie pełny moich działań w tym zakresie więc powinno być Wam dzięki temu łatwiej.
Wiedza: im mniejszy zysk tym mniejsze ryzyko wersus im większa wiedza tym mniejsze ryzyko
Powszechny dogmat jest taki, że im większe ryzyko tym większy zysk. Im mniejszy zysk tym mniejsze ryzyko. Coś w tym niby jest jednak ja osobiście bardziej przychylam się do tego co mówi Warren Buffet. Ryzyko zależy tak naprawdę od wiedzy. Im mniejszą masz wiedzę tym większe ryzyko. Im większą masz wiedzę tym mniejsze ryzyko.
Zobaczmy na przykład na taką formułkę z perspektywy Cypru. Niby lokaty w banku miały być bezpieczne bo z małym zyskiem. A jednak okazało się, że część środków po prostu została utracona. Dlaczego pozwolono na taki ruch a np. już w innych państwach nie? Bo na Cyprze wiele depozytów to były depozyty Rosjan. A wśród nich sporo środków pochodziło z przestępstwa. Dlatego politycznie nie było problemu aby pozwolić na częściowe obcięcie lokat depozytariuszy na Cyprze. W przeciwnym wypadku do ratowania banków musieliby się dorzucić europejscy podatnicy. Na co nie było zgody. Podsumowując nie liczyła się formułka, że bank na Cyprze nie może zbankrutować bo jest mały zysk. Ale wiedza, że w momencie problemów Cypru Europie będzie na rękę obciąć depozyty Rosjan.
Przenosząc to na strategię inwestycyjną. Im większą masz wiedzę z tym mniejszym ryzykiem możesz inwestować. Na przykład ktoś nie ma wiedzy które produkty inwestycyjne są dobre a które złe. I od czego to zależy. W takim wypadku ryzyko inwestycyjne jest bardzo duże: będziesz miał po prostu o wiele mniejszy zysk. Jeżeli jednak ktoś zdobędzie wiedzę, które produkty są dobre a które złe, ryzyko inwestycyjne znacznie spada. Wspomnijmy tutaj na przykład polisolokaty.
Podobnie jest na przykład z inwestowaniem bezpośrednio w akcje. Tutaj jest kilka obszarów, gdzie można mieć lub nie bardzo wartościowy know-how. Im większą wiedzę ktoś ma w tym zakresie tym mniejsze ryzyko. Z kolei im ktoś ma mniejszą wiedzę tym większe ryzyko inwestowania w akcje.
Strategia inwestycyjna a wiedza: ogólna zasada
Podsumowując: Im mniejszą masz wiedzę tym więcej powinieneś mieć instrumentów bezpiecznych w portfelu. Z kolei im większą masz wiedzę, tym więcej może być instrumentów potocznie nazywanych ryzykownymi. Chociaż w istocie te instrumenty dla osoby bardziej doświadczonej nie są po prostu tak ryzykowne. Jak potocznie się uważa.
Jak inwestować bezpiecznie i zyskownie: wiedza o kwestiach podatkowych
Bardzo ważnym elementem strategii inwestycyjnej są kwestie podatkowe. Sporo pisałem na ten temat na mojej stronie (lista analiz w linkach). To jest dobry przykład jak ważna jest wiedza, w tym wypadku związana z kwestiami podatkowymi. Niby w prosty sposób można uzyskać ogromne korzyści podatkowe idące w dziesiątki, setki tysięcy a nawet miliony złotych. A większość inwestorów nie ma w tym zakresie wiedzy/nie uświadamia sobie z tego sprawy. I kompletnie nie bierze tego pod uwagę w swojej strategii inwestycyjnej. I to nie tylko długoterminowej. Ale przede wszystkim w krótkim/średnim okresie (IKE/IKZE można w każdej chwili zlikwidować korzystając z historycznej tarczy podatkowej).
W efekcie większość inwestorów inwestuje z wyższym ryzykiem. To znaczy po prostu osiągną zdecydowanie niższą stopę zwrotu netto ze swoich inwestycji. Bo zapłacą zdecydowanie wyższe podatki.
IKE oraz IKZE to powinien być pierwszy wybór zanim otworzy się normalny rachunek maklerski. To znaczy normalny rachunek maklerski gdzie musimy płacić podatek PIT powinno się otworzyć dla środków powyżej limitów IKE oraz IKZE! (analiza dlaczego warto otworzyć w pierwszej kolejności IKE oraz IKZE jest w linkach, limit IKE oraz IKZE na rok 2017 to niecałe 20 tys. zł). To pokazuje też dlaczego na giełdzie od czasu do czasu można zauważyć super okazje inwestycyjne. Niby ludzie powinni postępować racjonalnie opierając się na wiedzy. Ale tak nie jest. Dotyczy to zarówno inwestorów indywidualnych ale i zarządzających/analityków akcji pracujących w firmach zarządzających aktywami. I dobrze bo inaczej moja misja, prowadzenie mojego bloga nie miałaby sensu :)
Strategia inwestycyjna: indywidualne możliwości finansowe
Kolejnym elementem, który warto wziąć pod uwagę jest indywidualna sytuacja finansowa. Generalnie strategia powinna być taka, że im mniejsze mamy oszczędności, tym bardziej bezpieczna powinna być struktura portfela inwestycyjnego. Przy małych oszczędnościach nawet przejściowa utrata części środków może być bardzo bolesna. Innymi słowy takie osoby będą bardziej podatne na sprzedawanie w dołkach. Ze względu na emocje odczuwane w związku z utratą tych niewielkich oszczędności.
Szczególnie dotyczy to funduszu bezpieczeństwa. Jak sama nazwa wskazuje fundusz powinien być ulokowany w bezpieczne instrumenty/produkty jak na przykład lokaty, obligacje, fundusze pieniężne czy obligacyjne.
Strategia inwestycyjna: indywidualna akceptacja ryzyka
W tym wypadku zasada jest prosta: strategia inwestycyjna musi brać pod uwagę szczególnie indywidualne preferencje co do postrzegania ryzyka. Są osoby, które psychicznie nie są w stanie znieść utraty nawet złotówki kapitału. Dlatego te osoby powinny inwestować zdecydowanie w bezpieczne instrumenty finansowe. Z kolei osoby, które mają większą tolerancję ryzyka, mogą pozwolić sobie na inwestowanie w instrumenty postrzegane jako mniej bezpieczne.
Jak inwestować bezpiecznie i zyskownie: okres inwestycji
Jest to kolejna bardzo ważna kwestia w zakresie budowy własnej strategii inwestycyjnej.
Trzy podstawowe zasady w tym zakresie powinny być moim zdaniem następujące:
- Krótki okres czasu: do roku. Inwestujemy tylko bardzo bezpiecznie. Szczególnie biorąc pod uwagę dodatkowe koszty związane z inwestowaniem (np. prowizje, opłaty za zarządzanie, opłaty up-front fee)
- Średni okres czasu: od roku do trzech/pięciu lat. Nadal powinniśmy inwestować w instrumenty postrzegane jako bardziej bezpieczne. W ramach strategii inwestycyjnej możliwe jest też dobranie instrumentów postrzeganych jako bardziej ryzykowne, lecz w ograniczonym zakresie.
- Długi okres czasu: powyżej pięciu lat, a szczególnie powyżej dziesięciu lat. Dopiero tutaj możemy użyć w większym stopniu w Naszej strategii inwestycyjnej instrumentów powszechnie uważanych za bardziej ryzykowne.
Dywersyfikacja: jajka w różnych koszykach czy w jednym ale dobrze go pilnuj?
Jest to kolejny bardzo ważny element do wzięcia pod uwagę w Naszej własnej strategii inwestycyjnej. Sporo na temat dywersyfikacji pisałem przy analizie krachu na Briju więc odsyłam do analizy w linkach na końcu wpisu.
Jajka w różnych koszykach czy w jednym ale dobrze go pilnuj?
Warren Buffet mówi, że dywersyfikacja, czyli trzymanie jajek w różnych koszykach, jest dla osób, które nie wiedzą co robią. Przy dywersyfikacji trzeba pamiętać, że trudniej stracić pieniądze: po to jest dywersyfikacja. A skoro ludzie nie wiedzą co czynią to lepiej aby mocno dywersyfikowali. Ale i też trudno w tej sytuacji oczekiwać spektakularnych sukcesów inwestycyjnych.
Dlatego Buffet poleca trzymanie się zasady: trzymaj jajka w jednym koszyku i obserwuj dokładnie co się z nimi dzieje. Właśnie dzięki tej zasadzie Buffet dorobił się ogromnego majątku. Jest to zgodne z pierwszą zasadą z tego wpisu: musisz mieć solidną wiedzę na temat inwestowania w poszczególne spółki: jak dokonać selekcji spółek.
Zobaczcie poniżej jak wygląda najnowszy skład portfela Buffeta. Trzy pierwsze spółki stanowią około 50% portfela:

Źródło: http://warrenbuffettstockportfolio.com/
Jak inwestować bezpiecznie i zyskownie: sami inwestujecie czy oddajecie środki w zarządzanie
To jest bardzo ważna rzecz. Co innego warto robić jeżeli sami tym się chcecie dobrze zająć. W takim wypadku, krok po kroku co warto zrobić opisałem tutaj Jak rozpocząć inwestowanie? Co najpierw przeczytać lub zrobić?.
A co innego, jeżeli chcecie komuś oddać pieniądze aby się tym dobrze zajął. Z tym, że tutaj jest problem. Tak jak Wam wiele razy pisałem, dla środków w ramach IKE oraz IKZE, te niecałe 20 tys. zł rocznie, polecam Wam IKE oraz IKZE w ramach DFE o którym pisałem niedawno tutaj Jakie IKE oraz IKZE jest najlepsze? Jakie IKE/IKZe warto wybrać oszczędzając na emeryturę? (jeżeli skorzystacie z moich linków afiliacyjnych otrzymacie dodatkowo moje bonusy, między innymi szkolenia online z inwestowania: info w powyższej analizie). Bardzo niskie opłaty za zarządzanie, dobre wyniki jak i success fee zdecydowanie wyróżniają się wobec reszty produktów w tym zakresie.
Natomiast powstaje problem co zrobić, jeżeli macie większe środki do zainwestowania niż limity IKE oraz IKZE. Bo generalnie stopy zwrotu firm zarządzających aktywami są bardzo słabe. I tutaj już niedługo będę sporo na ten temat pisał. Dlaczego tak jest i w jakie w takim razie produkty warto inwestować aby wyeliminować ten problem.
Jak inwestować bezpiecznie i zyskownie: podsumowanie
Jak widzicie odpowiedź na pytanie jak inwestować bezpiecznie i jednocześnie zyskownie jak najbardziej jest. W dużym stopniu zależy to od Waszej indywidualnej sytuacji i przede wszystkim wiedzy. Wiedzy na temat produktów inwestycyjnych oraz selekcji spółek. Już sporo na ten temat pisałem na mojej stronie. A działania które podejmę w roku 2017 w tym zakresie dla Was będą tego solidną kontynuacją. Mam nadzieję, że dzięki tym działaniom stworzymy z Polski drugi Londyn, podwoimy wynagrodzenia. A wielu z Was poznam osobiście. I razem się zestarzejemy :)
Pytania? Uwagi? Zastanawiasz się co zrobić w Twojej sytuacji? Jak stworzyć własną strategię inwestycyjną? Opisz Twoją sytuację w komentarzu poniżej lub mailu: kontakt to postaram się pomóc. Nakreślić opcje jakie możesz wybrać tworząc własną, szytą na miarę strategię!
Lista analiz do których nawiązuję w tym wpisie
Zgodnie z Waszymi opiniami, cały czas dążę do ulepszania tego co dla Was przygotowują na mojej stronie. Dlatego poniżej wrzuciłem listę linków do analiz do których nawiązuję w tym wpisie. Zamiast umieszczać je we wpisie. Tak aby było to dla was jeszcze lepiej czytelne. Dotyczy to szczególnie stałych czytelników, którzy znają historię moich spostrzeżeń i przemyśleń na moim serwisie:
- Jak zrobić z Polski drugi Londyn i podwoić wynagrodzenia? Buduję armię
- Jak inwestować: Moje cele i ograniczenia inwestycyjne. Strategia finansów osobistych a strategia inwestycyjna
- „Jak żyć…” z giełdy? czyli ile trzeba zarabiać aby utrzymywać się tylko z giełdy
- Jak płacić jak najniższe podatki od zysków z akcji, dywidend oraz obligacji?
- Prawdziwy rynek pracownika :) Rok 2017/2018 będzie masakra! Obniżenie wieku emerytalnego -2 mln pracowników! Cykl dziesięcioletni na rynku pracy i w polskiej gospodarce
- Poznaj biznes: Inwestowanie na giełdzie… Zasada nr 1: Nigdy nie trać pieniędzy; Zasada nr 2: Nigdy nie zapominaj o zasadzie nr 1; Warren Buffet
- Korzyści płynące z IKE oraz IKZE: znaczenie kwestii podatkowych w inwestowaniu
- Krach na Briju: -70% (!) Insider trading. Czy można było tego uniknąć? Dywersyfikacja!
- Analiza Bartka: Jak zdobyć kapitał na inwestowanie: zmiana pracy lub podwyżka 100/500/1000 złotych (cała analiza jest znacznie bardziej rozbudowana)
- Struktura oszczędności Polaków: dlaczego tak mało oszczędności lokujemy na giełdzie?
- Co tak naprawdę stało się na Cyprze? Poznaj biznes Bank: dlaczego nie można ukraść pieniędzy których nie ma…
- Sprawozdanie finansowe spółki giełdowej odpowiedzią dlaczego kursy na giełdzie zmieniają się


 Analityk akcji/ współodpowiedzialny za wyniki inwestycyjne części portfela akcyjnego w ING OFE:








29 komentarzy “Jak inwestować bezpiecznie i zyskownie: własna strategia inwestycyjna”
14/03/2017
OlekCo do rachunków IKZE czy IKE, problemem jest brak pewności co do przyszłości. Czy np rząd nagle nie uchwali prawa zakazujacego wcześniejszych wypłat i środki zostaną zamrożone aż do emerytury. Z tego powodu nie dopłacam nowych kwot na IKZE..
14/03/2017
Michał StopkaNa ten temat szczegółowo pisałem pod poprzednim wpisem o IKE oraz IKZE. Kontaktowałem się w tej sprawie z Ministerstwem Rozwoju. Nie było i nie ma takiej intencji:
Korzyści płynące z IKE oraz IKZE: znaczenie kwestii podatkowych w inwestowaniu
http://www.michalstopka.pl/korzysci-plynace-z-ike-oraz-ikze-co-wybrac/
Po wypowiedziach z ostatnich tygodni widać że to się potwierdza. To ma być produkt na podobnej zasadzie ale OFE zostaną przekształcone w coś co ma dochodzić do docelowej struktury aktywów przez ileś tam lat. Teraz IKE oraz IKZE jest tak skonstruowane, że można przyjąć sobie strategię jaką ktoś chce. Tylko bezpiecznie, mieszane strategie, czy np. głównie akcje. Stąd to będzie jakiś podobny produkt lecz inny.
Ale i tak jak będzie ostateczna konstrukcja to zobaczymy co tak naprawdę będzie
15/03/2017
MaciekA ja mam pytanie odnośnie ETF’ów przy strategii na w miarę pasywne inwestowanie.
Patrząc na S&P500 i DAX w ujęciu historycznym, to w długim terminie i tak dały zarobić sporo, mimo kryzysu.
Czy jeśli ktoś nie ma czasu/ochoty na zgłębianie całego tematu inwestowania, oceny spółek itp., a przy tym nastawia się na długi termin, to czy nie będzie to całkiem dobry pomysł ?
Mam taką myśl, żeby po uzbieraniu funduszu bezpieczeństwa, bądź nawet w trakcie jego zbierania, jakąś niewielką kwotę miesięcznie przeznaczać na te dwa indeksy i trzymać poprzez konto IKZE bądź IKE.
15/03/2017
Michał StopkaTak, to jedna z kilku opcji do rozważenia. Będę o tym jeszcze pisał.
15/03/2017
nikoJestem ciekawy jakby np.ktoś chciał częściowo lub w całosci wycofać kasę z IKE czy podatek który ma do zapłacenia można pomniejszyć o straty z lat ubiegłych czy jest on płacony przez biuro maklerskie automatycznie i nie ma możliwości pomniejszenia o te straty ,jest to według mnie całkiem istotne.
15/03/2017
Michał StopkaNo proszę. Człowiek uczy się całe życie :) Świetne pytanie do wyjaśnienia w ramach nietypowych sytuacji podatkowych. O których pisałem tutaj:
Jak rozliczyć podatek od zysków z giełdy w PIT? Krok po kroku co rozliczyć: zyski, odsetki, TFI, IKE, IKZE
http://www.michalstopka.pl/jak-rozliczyc-podatek-od-zyskow-z-gieldy-w-pit/
Jeszcze trochę poczekam, zbiorę tego typu trudne pytania, i zrobię wpis o podatkach zaawansowany wpis
15/03/2017
Raven@niko
przy likwidacji IKE (lub częściowej wypłacie) podatek płacisz tylko od zysków (w całym okresie inwestowania) pomniejszonych o koszty (zapłacone prowizje). To jest właśnie jedna z największych zalet IKE.
15/03/2017
niko@ Raven
Czasami zysk ma się na IKE a na zwykłym maklerskim stratę (chodzi o to że ludzie mają nie tylko IKE)
15/03/2017
nikoSprawdziłem temat z podatkiem za IKE przy wcześniejszej wypłacie,więc jest on pobierany automatycznie bez możliwości odliczenia strat z poprzenich lat na innych rachunkach maklerskich więc sami ocencie czy jest wszystko tak różowo jak dla mnie nie :-)
15/03/2017
Michał StopkaDzięki niko za sprawdzenie.
No ale to musisz mieć taki wariant:
1) Masz tylko zyski na pozycjach zrealizowanych w ramach IKE
2) Masz tylko straty na rachunku maklerski: to znaczy tylko stratne pozycje tam miałeś. Bo jeżeli miałeś też zyskowne to te straty możesz rozliczyć więc problem znika.
3) Wypłata z IKE przed wiekiem emerytalnym versus tylko te stratne pozycje na rachunku maklerskim następuję w ciągu 5 lat od tych strat (bo tylko do pięciu lat możesz je rozliczyć te straty). Jeżeli wypłata z IKE następuje po pięciu latach to nie ma już znaczenia bo i tak tych strat byś nie rozliczył.
No i w takiej sytuacji rezygnujesz z zysków od zysków od podatku, którego nie płacisz w ramach IKE do momentu wypłaty środków. A te korzyści mogą iść w tysiące czy nawet dziesiątki tysięcy złotych.
Na przykład przy wpisie jak płacić jak najniższe podatki zrobiłem przykład tylko dla kwoty 25 tys. zł i tylko dla okresu pięciu lat i już wyszły spore różnice:
Jak płacić jak najniższe podatki od zysków z akcji, dywidend oraz obligacji?
http://www.michalstopka.pl/jak-placic-jak-najnizsze-podatki/
A w prawdziwym świecie jest jeszcze gorzej bo:
1) jak masz stratę to ją masz, czyli masz mniejszy kapitał do inwestowania. A jak masz zysk to stratę możesz odliczyć ale tylko do 50% w danym roku. Więc masz mniejszy kapitał o te 50% do obracania (50% straty)
2) A dwa, że ważna jest sekwencja strata a potem zysk. Bo na przykład, jeżeli masz dobry okres i zyski to płacisz podatki. Ale jak potem będzie gorszy okres i będziesz miał straty to nikt tych podatków już zapłaconych Tobie nie zwróci. I jesteś w plecy na normalnym rachunku pomimo, że niby można odliczać straty. Na IKE tego problemu nie ma.
Natomiast oczywiście poza tymi powyższymi punktami, fakt że IKE płacisz podatek automatycznie i nie możesz go rozliczyć z teoretycznymi stratami, jest to słuszne spostrzeżenie.
Na tej samej zasadzie jak jak masz w IKZE możliwość odpisu od podatku wpłaconych kwot. Tylko aby użyć tej dodatkowej tarczy podatkowej to musisz mieć najpierw dochody w PIT jako pracownik. Czyli musi wystąpić ta sytuacja że ktoś pracuje. Bo IKZE z kolei idzie przez normalny PIT od dochodów (nie PIT z zysków kapitałowych jak przy normalnym rachunku maklerskim).
15/03/2017
niko@ Michał
Dzięki za info
Trudno powiedzieć jak to wyjdzie w praktyce w dzisiejszych czasach nic nie wydaje się pewne ja z natury mam elastyczne podejscie a moze kiedys zniosą ten podatek ostatni krach z 2008 roku pokazał mi że nawet dlugoterminowi zamykali ike i pakowali się w dolara w okolicach 2 zl nasze panstwo jest nieobliczalne na ten moment ike czy ikze wydaje sie ok a każdy musi sam sobie przeanalizować prowizje tez na tych rachunkach są troche wysokie.
15/03/2017
Michał Stopka@ niko
Niestety najgorsza jest ta niepewność co do przyszłości. Kolejne rządy non stop zmieniają prawo to tu to tam. Co podważa zaufanie do Polski jako państwa prawa.
Powinno być wprost przeciwnie. Działania każdego kolejnego rządu powinny być takie, że umacniają zaufanie do państwa. Że nie przyjdzie za dziesięć czy dwadzieścia lat ktoś kto rozwali wszystko co zrobiły poprzednie rządy.
I w tym nasza głowa. Moja i Was jako czytelników. Budujmy społeczeństwo obywatelskie. Gdzie potrafimy się jako Polacy zjednoczyć na całym froncie. Że nie ma podziału na a ten jest taki a ten owaki.
Walczenie o wspólne dobro. O dobro rynku kapitałowego. O dobro inwestorów indywidualnych/mniejszościowych. O bezpieczeństwo Naszych oszczędności/zainwestowanych środków w akcje na giełdzie. To idealne miejsce dla zbudowania takiego wspólnego frontu ogólnonarodowego. Bo tutaj interes jest wspólny dla każdego. Każdy chce jak najbezpieczniej lokować swoje oszczędności. I jednocześnie z jak najwyższą stopą zwrotu.
Dlatego tak ważny jest ten ruch „Zróbmy z Polski drugi Londyn/podwójmy Razem wynagrodzenia w Polsce”.
Edukacja, wiedza, podnoszenie standardów, wprowadzanie dobrych praktyk jest tutaj fundamentalnie ważne dlatego.
Wspólnie walczmy o interes każdego z Nas. A dzięki temu walczymy też o dobro Polski. O Nasze wspólne dobro
15/03/2017
niko@ Michał
Jeszcze taki mały niuans wszyscy zakładają że na ike czy ikze będą mieli zyski a co jesli będą straty ,pęknie psychika i decyzja o likwidacji (np. w momencie wielkiego krachu w ciągu x lat do 60 lat czy 65 jest on bardzo prawdopodobny).Wtedy tych strat raczej nie będzie można odliczyć w przeciwieństwie do zwykłego rach. maklerskiego na którym prowizje zaczynają ostro spadać (nawet są 0,13 % w BPS )a wchodzi nowy broker, konta IKE czy IKZE mają wysokie prowizje a jest to dosyć istotny czynnik mający wpływ na wynik inwestycji.Ja jednak podchodzę z rezerwą do tych IKE.
15/03/2017
Michał Stopkaniko zaczynasz tworzyć coraz bardziej skrajne i coraz mniej prawdopodobne sceraniusze.
Po pierwsze. Po to jest powyższy wpis, żeby ludzie stworzyli własną, przemyślaną strategię inwestycyjną. A nie kupowali akcje jak rosną a sprzedawali jak spadają. Jeżeli w ramach własnej strategii inwestycyjnej ktoś decyduje się przeznaczyć część środków na inwestowanie w akcje oznacza to, że ten ruch jest a) dopasowany do sytuacji finansowej danej osoby b) ta osoba ma solidną wiedzę na temat inwestowania w akcje c) bierze pod uwagę, że inwestowanie w akcje to nie lokata. I może się zdarzyć, ze przejściowo zanotuje obsuwę kapitału w części akcyjnej.
Bo właśnie dlatego ludzie notorycznie kupują na szczytach i wychodzą w dołkach, że nie spełniają warunków o których napisałem powyżej.
Jeżeli ktoś miałby sprzedać akcje pod wpływem chwilowego impulsu „bo stracił” to jest jeden z podstawowych elementów wskazujących, że ta osoba nie powinna inwestować w akcje. Takie emocjonalne zachowanie jest tego dobitnym świadectwem.
Po drugie jak ktoś decyduje się na IKE oraz IKZE w celach emerytalnych to wpłaca systematycznie środki prze dziesięć czy dwadzieścia lat. Zakładając, że wie co robi. Trudno oczekiwać, że po takim czasie ma wtope na IKE oraz IKZE bo mu spadło. Jak mu spadło to oddał część zysków.
Po trzecie wszystko jest do zaprognozowania i policzenia. Na przykład trzeba zrobić sobie model dla różnych wariantów. Jaki ktoś może zbudować kapitał w ramach IKE/IKZE lub poza tymi produktami. Jakie stopy zwrotu może z tego mieć. Ile z tego podatku może być do zapłacenia. Oczywiście IKE/IKZE ma sens tylko dla osób, które zarobią na inwestycjach. Jeżeli ktoś miałby załoźyć, że będzie tracił to nie ma sensu się bawić w IKE czy IKZE. Zresztą w ogóle jak ktoś ma tak to robić, że zakłada straty to po co mu w ogóle rachunek maklerski. Niech się nie bawi w akcje. A odrabianie na siłę strat to jedno z najgorszych rzeczy które może zrobić inwestor. Chęć odkucia się jest jednym z podstawowych czynników które powinien omijać dużym łukiem każdy inwestor.
Następnie wziąć pod uwagę jak często ktoś dokonuje transakcji na akcjach. Jeżeli jest to raz na kilka kwartałów czy lat, prowizja nie ma specjalnie dużego wpływu na wynik. No chyba, że ktoś ma ADHD inwestycyjne :) I potrzebuje dokonywać transakcji często. To wtedy rośnie znaczenie prowizji.
Tylko moim zdaniem jeżeli ktoś dokonuje często transakcji to nie może na tym dobrze wychodzić długoterminowo. Głównie chodzi o płacone spready pomiędzy ceną kupna i sprzedaż. Na akcjach to doprowadza do masakry. Przy większym kapitale trzeba zapłacić za taki spread + płynność nieraz i kilka procent. Więc dla mnie częste dokonywanie transakcji nie ma sensu.
No i na końcu wreszcie, ale to już może być tylko dla mnie ważny czynnik, dla mnie osobiście ważne jest bezpieczeństwo środków i rozliczenia pozycji. Już coś ten temat pisałem ostatnio, nie pamiętam gdzie, na temat tego jak chyba Saxo kogoś ciąga po sądach w Danii. Jak ktoś ma biuro maklerskie w Polsce, z nadzorem KNF, moim zdaniem w takich nietypowych sytuacjach to potem wychodzi.
Na koniec niko przecież ja Ciebie do niczego nie namawiam na siłę. Jeżeli masz swoją wizję co warto robić a czego nie. To Twoja sprawa. Rób jak uważasz za słuszne.
15/03/2017
niko@ Michal
Twoje podejscie do inwestowania jest prawidlowe ale wiesz dobrze ze nie kazdy jest i będzie profesjonalistą z krwi i kości wiekszosc za nim sie nauczy i o ile sie nauczy popelni duzo błędów Ty tez to przechodziles jak kazdy inwestor więc możliwość odpisywania ewentualnych strat ktore prawdopodobnie będą występować u większości jest istotna kto wie czy nie bardziej niz ta ulga finansowa ,zreszta ja jestem przeciwnikiem zamrazania kasy czy blokowania na ike.Naprawde to jest dlugi okres zablokowania ,każdy niech robi jak uważa.
15/03/2017
Michał Stopka@ Twoje podejscie do inwestowania jest prawidlowe ale wiesz dobrze ze nie kazdy jest i będzie profesjonalistą z krwi i kości wiekszosc za nim sie nauczy i o ile sie nauczy popelni duzo błędów Ty tez to przechodziles jak kazdy inwestor więc możliwość odpisywania ewentualnych strat ktore prawdopodobnie będą występować u większości jest istotna
No oczywiście, ze proces nauki trwa ale właśnie w ramach zwykłego rachunku maklerskiego trzebaby za to zapłacić znacznie większe frycowe. Odpisać straty mozna tylko przez pięć lat maksymalnie.
A co jak ktoś na początku ma słabe wyniki a zarobi dopiero dużo od szóstego roku? Czy nawet później? Wtedy na normalnym rachunku zapłaci spory podatek bo już nie może odliczyć strat.
Druga sprawa, co już poruszałem powyżej. Jeżeli najpierw ktoś ma zyski a dopiero po jakimś czasie dłuższym trafi mus się starta. To zyski musiał zapłacić podatek. Ale późniejsza strata zostaje nie rozliczona. Każdemu może się trafić gorszy rok. Coś co go zaskoczy. Nawet najlepszym
W obu powyższych wariantach IKE oraz IKZE rozwiązuje ten problem. IKE umożliwia kompensowanie zysków/strat w nieskończoność praktycznie. I to od razu 100% zysku z 100% straty. Nie ma tutaj znaczenia ile czasu jest pomiędzy zyskiem i stratą.
A jak ktoś dotrzyma IKE do emerytury to już w ogóle nie zapłaci złotówki podatku. I zysk jest dla niego cały bez podatku.
10/04/2017
ArekNigdy nie ma co inwestować za dużo, tzn. „wkładać zbyt wielu jaj do jednego koszyka” (patrz.: WB).
Poza tym strategia jest ważna i nie można zmieniać jej zbyt często. Jednakże jak każda, również i ona powinna ulegać po jakimś czasie analizie i modyfikacji.
Jeżeli zdecydowaliśmy powiedzieć „a”, to należy powiedzieć „b”, czyli należy być konsekwentnym w swych założeniach. Bez tego żadna strategia nie zadziała i nie ma sensu.
29/05/2017
Michał Stopka@ Arek
@ Jeżeli zdecydowaliśmy powiedzieć „a”, to należy powiedzieć „b”, czyli należy być konsekwentnym w swych założeniach. Bez tego żadna strategia nie zadziała i nie ma sensu.
Moim zdaniem to jedna z najważniejszych zasad leżąca u podstaw sukcesu w pomnażaniu oszczędności.
21/01/2018
MikiBuffett w jednym ze swoim listów do udziałowców Berkshire Hathaway rekomendował poniższą strategię, którą zalecił także w testamencie dla majątku, który po sobie pozostawi:
90% zainwestowana poprzez tani pasywny fundusz indeksowy odwzorowujący ruch indeksu S&P500
10% w krótkoterminowych obligacjach rządowych
U nas takich funduszy chyba nie ma (?), więc sam rozważam inwestowanie w ów indeks poprzez ETF, może delikatnie zmieniając proporcje, by posiadać jeszcze trochę gotówki (czy krótkoterminowych obligacji), jako że w obecnej sytuacji można mówić o drogich aktywach.
Prawdopodobnie zainwestuję część majątku poprzez ETFSP500 dostępny na polskiej giełdzie (denominowany w PLN) i kupowany poprzez IKE i IKZE, a część w ETF na giełdzie amerykańskiej poprzez np. Bossę, by rozłożyć ryzyko walutowe.
Mam przed sobą bardzo długi horyzont inwestycyjny, co najmniej kilkunastoletni, jedyne co z inwestycją zamierzam robić, to rokroczne doinwestowywanie części oszczędności, realokacja aktywów do ustalonego z góry podziału procentowego i skupienie się na mojej obecnej pracy, skąd mam możliwość czerpać największe zyski. No i oczywiście do tego posiadam „fundusz bezpieczeństwa”, czyli równowartość ~1,5 roku wydatków.
Co sądzicie? Jestem gotowy na spadki, ale bazuję na ponad dwustuletniej historii giełdy w Stanach i na mocy kapitalizmu – koniec końców biznes się obroni i nawet rok 1929, ani wojny mu nie straszne.
Gdzie mogę się mylić?
21/01/2018
Michał StopkaTutaj główny problem jedt ryzyko walutowe. Zobacz na długoterminowy kurs dolara względem innych walut. A drugie ryzyko to ryzyko złotego. Będziesz wydawał środki w pln a nie w USD. Poza tym strategia wydaje się być ciekawa
21/01/2018
MikiSerdecznie dziękuję za odpowiedź! I w ogóle za wszystkie blogowe posty! Nie jeden wieczór miło mi minął!
W mojej sytuacji zarabiam i wydaję i w euro, i w złotówkach. Wydaje mi się, że jedyne co mogę założyć to to, że nie wiem, co może się dalej wydarzyć…! Chyba zarówno z PLN jak i z dolarem może się coś niedobrego stać, więc inwestowanie części w obcej walucie wydaje mi się rozsądne. Długoterminowo wzg. euro, czy franka dolar wyraźnie od dekad spada. Może się to oczywiście utrzymać, ale też i nie. Stąd myślę, że dywersyfikacja między walutami jest dobrym rozwiązaniem. (ewentualnie przychodzi mi do głowy jeszcze pomysł kupowania funduszy w eur i frankach na giełdach w Niemczech i Szwajcarii, ale operowanie taką ilością walut wydaje się problematyczne)
Do tego myślę o kupowaniu funduszy indeksowych odwzorowujących zachowanie wszystkich giełd krajów rozwiniętych, nie tylko USA, dla jeszcze szerszej dywersyfikacji.
21/01/2018
PiotrO ile mi wiadomo to na IKE i IKZE możesz kupować tylko w Polsce.
21/01/2018
PiotrJeżeli chodzi o ryzyko kursowe to teraz chyba jest idealny moment, aby kupować w Stanach? Dolar tani jak barszcz.
22/01/2018
MikiDziękuję bardzo za odpowiedź! I w ogóle za prowadzenie bloga! Nie jeden wieczór uważam za dobrze wykorzystany dzięki niemu!
Inwestując zakładam, że nie wiem jak zachować się mogą na przykład właśnie waluty. Choć dolar wobec euro czy franka od dekad spada, to nie wyklucza to możliwości, że trend się zmieni. Albo że złotówka za parę lat zupełnie się zdewaluuje z jakichś nieznanych obecnie powodów. To samo może stać się z dolarem. Zarabiam i wydaję i w złotówkach i w euro, i wydaje mi się, że najlepszym co mogę zrobić, to dywersyfikacja walutowa i inwestowanie w podany wyżej sposób i w dolarach i w złotówkach (mógłbym do tego nawet dorzucić euro i franka, czy jeszcze inne waluty, ale to jeszcze więcej komplikacji, nie wiem czy to dobry kierunek).
22/01/2018
MikiDziękuję bardzo za odpowiedź! I w ogóle za prowadzenie bloga! Nie jeden wieczór uważam za dobrze wykorzystany dzięki niemu!
W mojej sytuacji zarabiam i wydaję i w euro, i w złotówkach. Wydaje mi się, że jedyne co mogę założyć to to, że nie wiem, co może się dalej wydarzyć…! Chyba zarówno z PLN jak i z dolarem może się coś niedobrego stać, więc inwestowanie części w obcej walucie wydaje mi się rozsądne. Długoterminowo wzg. euro, czy franka dolar wyraźnie od dekad spada. Może się to oczywiście utrzymać, ale też i nie. Stąd myślę, że dywersyfikacja między walutami jest dobrym rozwiązaniem. (ewentualnie przychodzi mi do głowy jeszcze pomysł kupowania funduszy w eur i frankach na giełdach w Niemczech i Szwajcarii, ale operowanie taką ilością walut wydaje się problematyczne)
Do tego myślę o kupowaniu funduszy indeksowych odwzorowujących zachowanie wszystkich giełd krajów rozwiniętych, nie tylko USA, dla jeszcze szerszej dywersyfikacji.
Trafiłem też ostatnio na ETF, opisywane jako Smart Beta, które zamiast kapitalizacji na giełdzie, używają do ustalania proporcji akcji w indeksie przepływów pieniężnych, dywidend, przychodów, czyli bazują bardziej na fundamentach, na tym jak dana firma faktycznie radzi sobie w danym momencie jako biznes, a nie na tym, ile w danym momencie inwestorzy są w stanie wywindować jej cenę. Brzmi w porządku, ale boję się tylko, czy nie komplikuję za bardzo sprawy, bo już chcę odchodzić od recept sugerowanych przez chociażby Buffetta, czy Jacka Bogle’a, którego książka „The Little Book of Common Investing” wydaje się być wystarczającym kompendium wiedzy dla inwestora-amatora, bo skupia się na zakupieniu całego rynku przy niskich kosztach, nie kombinowaniu, nie próbowaniu przechytrzenia go, na niesprzedawaniu (więc nie płaceniu podatków od zysków), ale trzymaniu się początkowo obranego kursu. Biznes i kapitalizm w końcu wyjdzie na swoje, w takim świecie żyjemy. Zbliżając się do zaplanowanej emerytury, można zastanowić się nad zwiększaniem procentu środków w bardziej stabilnych aktywach, jak na przykład obligacje. Ostatnie 200 lat byłby potwierdzeniem, że obaj panowie mają rację. A pan Bogle ma prawie 90 lat i zdaje się mieć umysł jak żyleta!
22/01/2018
MikiDziękuję bardzo za odpowiedź! I w ogóle za prowadzenie bloga! Nie jeden wieczór uważam za dobrze wykorzystany dzięki niemu!
W mojej sytuacji zarabiam i wydaję i w euro, i w złotówkach. Wydaje mi się, że jedyne co mogę założyć to to, że nie wiem, co może się dalej wydarzyć…! Chyba zarówno z PLN jak i z dolarem może się coś niedobrego stać, więc inwestowanie części w obcej walucie wydaje mi się rozsądne. Długoterminowo wzg. euro, czy franka dolar wyraźnie od dekad spada. Może się to oczywiście utrzymać, ale też i nie. Stąd myślę, że dywersyfikacja między walutami jest dobrym rozwiązaniem. (ewentualnie przychodzi mi do głowy jeszcze pomysł kupowania funduszy w eur i frankach na giełdach w Niemczech i Szwajcarii, ale operowanie taką ilością walut wydaje się problematyczne)
Do tego myślę o kupowaniu funduszy indeksowych odwzorowujących zachowanie wszystkich giełd krajów rozwiniętych, nie tylko USA, dla jeszcze szerszej dywersyfikacji.
Trafiłem też ostatnio na ETF, opisywane jako Smart Beta, które zamiast kapitalizacji na giełdzie, używają do ustalania proporcji akcji w indeksie przepływów pieniężnych, dywidend, przychodów, czyli bazują bardziej na fundamentach, na tym jak dana firma faktycznie radzi sobie w danym momencie jako biznes, a nie na tym, ile w danym momencie inwestorzy są w stanie wywindować jej cenę. Brzmi w porządku, ale boję się tylko, czy nie komplikuję za bardzo sprawy, bo już chcę odchodzić od recept sugerowanych przez chociażby Buffetta, czy Jacka Bogle’a, którego książka „The Little Book of Common Investing” wydaje się być wystarczającym kompendium wiedzy dla inwestora-amatora, bo skupia się na zakupieniu całego rynku przy niskich kosztach, nie kombinowaniu, nie próbowaniu przechytrzenia go, na niesprzedawaniu (więc nie płaceniu podatków od zysków), ale trzymaniu się początkowo obranego kursu. Biznes i kapitalizm w końcu wyjdzie na swoje, w takim świecie żyjemy. Zbliżając się do zaplanowanej emerytury, można zastanowić się nad zwiększaniem procentu środków w bardziej stabilnych aktywach, jak na przykład obligacje. Ostatnie 200 lat byłby potwierdzeniem, że obaj panowie mają rację. A pan Bogle ma prawie 90 lat i zdaje się mieć umysł jak żyleta!
22/01/2018
Michał StopkaOczywiście, że w skali pojedynczych osób nie zawsze. Ale dane wskazują, że w skali makro tak. Zobacz na dane GUS gdzie w Polsce jest najwyższy współczynnik dzietności. Tam, gdzie najlepiej się zarabia. Mazowieckie (bo Warszawa), Wielkopolskie (bo Poznań), Pomorskie (bo Trójmiasto), Małopolskie (bo Kraków): http://kurier.pap.pl/palio/html.media?_Instance=samorzad_nowy_admin.pap.pl&_Option=Other&_Connector=data&_tableName=W_MEDIA_THUMBNAILS&_colID=ID&_colMimeType=Mime_type&_colLastUpdated=Last_updated&_colSize=Doc_size&_colContent=CONTENT&_ID=605735&_CheckSum=594473871
Czyli nie tam gdzie jest bieda (ściana wschodnia czy Mazury np.)
22/01/2018
Michał StopkaDziękuje :)
Ciekawy ten ETF. Możesz podać źródło?
Jeżeli zarabiasz tez w euro (i będziesz wydawał w euro tez) to już lepiej. Nie bierzesz już takiego ryzyka walutowego na siebie.
25/11/2018
Michał StopkaUwaga. W ramach współpracy z Domem Maklerskim BOŚ ponownie przedłużyłem obowiązywanie obniżonej, promocyjnej stawki prowizji dla moich czytelników w wysokości 0,29% do końca 2019 roku! Ponadto nadal obowiązuje dla Was bezpłatna rejestracja na pięciu walnych w roku w DM BOŚ, co wynegocjowałem i opisałem dla Was w tej analizie: „Walczmy o Nasz interes! Inicjatywa setki inwestorów na walnych: bezpłatna rejestracja w DM BOŚ dla moich czytelników!” https://www.michalstopka.pl/setki-inwestorow-na-walnych/
Dla przypomnienia DM BOŚ prowadzi podstawowy rachunek maklerski do kupna/sprzedaży akcji plus prowadzi też rachunki w ramach IKE oraz IKZE. A samo założenie i prowadzenie konta w DM BOŚ jest bezpłatne. Dla przypomnienia mój link afialicyjny jest tutaj: https://www.bossa.pl/bossa/registrationfrw?src=424996366