Logo

Navigation
  • Główna
  • Bezpłatne ebooki: 8
  • Cykle edukacyjne
    • 1. Kiedy hossa/ bessa, boom/ recesja i inflacja/ dezinflacja? Kiedy kupić akcje, obligacje lub surowce? Zależność inflacja i PKB!
    • 2. Narzędzie/case study w Excel. Umowa o pracę/działalność gospodarcza: co wybrać IKE czy IKZE?
    • 3. Co warto wiedzieć inwestując w ETF na polskie obligacje skarbowe?
    • 4. Kurs Excel w finansach: praktyczne wykorzystanie wiedzy inwestora.”.
  • Grupa FB
  • Dane excel
  • Broker + IKE/IKZE
    • 1. Najlepsze IKE/IKZE + wszystko o IKE/IKZE + lista pytania i odpowiedzi IKE i IKZE
    • 2. IKZE jest mega opłacalne! Case study brak podatku belki nawet przed emeryturą a do tego kwota wolna 30 tysięcy!
    • 3. Najlepszy rachunek maklerski
  • Kontakt
    • Kontakt czytelnicy
    • Kontakt współpraca

Co lepsze IKE czy IKZE? Dlaczego IKZE umożliwia niepłacenie podatku przed emeryturą?

By Michał Stopka | on 18/12/2017 | 37 komentarzy
Giełda

Spis treści:

Toggle
  • Co lepsze IKE czy IKZE
  • Komentarz 1 co co lepsze IKE czy IKZE
  • Komentarz 2 co lepsze IKE czy IKZE
  • Limity IKE/IKZE na ten rok oraz jak otworzyć IKE oraz IKZE w DM BOŚ jeżeli już macie rachunek maklerski w DM BOŚ
  • Co to jest/co lepsze IKE czy IKZE: lista linków dodatkowych
  • Podsumowanie
  • Jeżeli nie wykorzystasz limitów, limity IKE i IKZE 2024 przepadają bezpowrotnie!
  • Rachunek maklerski IKE oraz IKZE (można inwestować w akcje i ETFy zagraniczne, np. giełda, obligacje,  złoto, surowce, nieruchomości: REITy, itd.) + rachunek maklerski podstawowy + bossafund
  • Szczególnie mega opłaca się IKZE: kwota wolna 30 tysięcy i PIT 12% do 120 tysięcy!
  • IKZE case study brak podatku belki nawet przed emeryturą
  • Uwaga: IKE/IKZE to rachunek jak każdy inny tylko ma preferencje podatkowe
  • Limity IKE i IKZE 2024 i 2025
  • Osoby prowadzące działalność gospodarczą, po zmianach też na ryczałcie
  • Pytania czytelników: nietypowe sytuacje IKE i IKZE
  • Pytania i odpowiedzi IKE i IKZE
  • 10 zalet oferty DM BOŚ

Co lepsze IKE czy IKZE

Niestety u mnie jest jak jest. Miałem ten wpis o tym co lepsze IKE czy IKZE. Mocno rozbudować o wiele spostrzeżeń, przygotować odpowiednie narzędzia w excel do obliczeń. I tak dalej. I guzik z tego wyszło. Masakry ciąg dalszy :( Żeby jednak Nam to nie uciekło bo już koniec roku. Poniżej wrzucam moje dwa komentarze które kiedyś umieściłem tutaj pod tym wpisem: Zmiany w OFE oraz IKZE i IKE: PiS się wycofuje/wprowadzi tylko PPE. Zobaczcie też pod tymi komentarzami. Co tam jeszcze czytelnicy ciekawego pisali/ja pisałem ciekawego bo jest tam sporo ciekawych wniosków które mogą kogoś zainteresować.

Wrzucam Wam też kilka użytecznych linków jeżeli ktoś jest u mnie nowy. A wracając do tego wpisu. To też niestety pokazuje ile kiedyś mnie kosztowało energii i czasu rozbudowane analizy/wpisy na moim blogu. Tylko się tego jakoś nie dostrzegało bo miałem więcej czasu. A teraz nie wiadomo w co ręce włożyć :(

Uwaga: dopisane po napisaniu wpisu: wczytajcie się bardzo dobrze w komentarz pierwszy poniżej. Bo nie jest to intuicyjne to co w nim opisuję: a jest to istota tego wpisu/zrozumienia dlaczego nie płaci się podatku belki od kwoty netto własnych środków wpłaconych na IKZE. Dopisałem to po komentarzu Janusza: po zapoznaniu się z wpisem zobaczcie co mu dokładnie napisałem w odpowiedzi na jego wątpliwość.

Komentarz 1 co co lepsze IKE czy IKZE

07/11/2017

Michał Stopka(Edit)

@ Czy mogę prosić o rozwinięcie stwierdzenia: ”konstrukcja IKZE umożliwia niepłacenie podatku do zysków nawet jeżeli wypłacimy je przed emeryturą” ?

Podam na przykładzie co miałem na myśli.

Założenia:

Limit wpłaty na IKZE dla roku 2017: 5 115, 60

Otrzymamy zwrot z fiskusa: 920,80 Przy PIT 18%

Więc netto zainwestujemy własnych środków tylko 4 194,80

I teraz zobaczmy na przykład teoretyczny. Dla prostego liczenia załóżmy, że po paru latach mamy zysk 100% na IKZE. Innymi słowy kwota na IKZE się podwoiła do 10 231,20. Chcemy te środki wypłacić przed emryturą. Co sie stanie?

Wypłacamy 10 231,20. Zgodnie z prawem IKZE jest przychodem w PIT jak każdy inny dochód z pracy/działalności gospodarczej. Jeżeli wypłacimy go przed emeryturę trzeba od tego zapłacić podatek PIT. Przy skali podatkowej 18%. Do zapłacenia będzie podatek w wysokości 1842 (po zaokrągleniu do złotych).

Czyli na koncie ląduje nam 10 231,2 minus 1 842 czyli 8 389,2

I teraz policzmy ile własnych środków zainwestowaliśmy? 4 194,80. A ile mamy po tej operacji na koncie? 8 389,2. Czyli mamy dwa razy tyle ile własnych środków zainwestowaliśmy (!). Nasza kwota urosła o 100%. Czyli o tyle samo co kwota wpłacona na IKZE. Efektywnie nie zapłaciliśmy nawet 1 zł podatku od zysku Naszych środków które zainwestowaliśmy w rachunku IKZE.

Po prostu to co otrzymaliśmy z fiskusa (kwota 920,80) też się podwoiło o 100%. I jak oddajemy do fiskusa przed emeryturą te 1842 zł podatku. To oddajemy jedynie to co uzyskaliśmy z tej kwoty zwrotu z fiskusa w PIT. Czyli 100% z kwoty 920,80. Dzieki temu efektywnie wychodzi, że mamy 100% zysku z kwoty którą inwestujemy z własnych środków. Czyli mamy 8389 zł co jest 100% od kwoty którą zainwestowaliśmy jako Nasze środki 4 194,80

Oczywiście są dodatkowe bonusy/opcje dla IKZE:

* Jeżeli dotrzymamy do emerytury IKZE to zapłacimy podatek tylko 10% więc jesteśmy znacznie bardziej do przodu niż tylko procentowy zysk od zaiwnestowanych środków (bo mamy ekstra kasę ze zwrotów z PIT)
* gdyby się wydarzyło tak, że w którymś roku nie pracujemy to możemy wypłącić w tym roku środki z IKZE. I w części kwoty wolnej od podatku nie zapłacić w ogóle nic podatku (!) I to pomimo, że wypłacamy środki przed emeryturą. Dla roku 2018 kwota wolna od podatku wynosi 8 tys. zł. A pewnie w przyszłości będzie rosła.

Komentarz 2 co lepsze IKE czy IKZE

07/11/2017

Michał Stopka(Edit)

Dlatego już w kilu miejscach pisałem na moim blogu. Że konstrukcja IKZE jest jeszcze lepsza niż IKE. Bo IKE aby nie płacic podatku od zysku trzeba dotrzymać do emerytury. W przyhpadku IKZE już od razu uzyskuje się efektywnie niepłacenie podatku od zysku.

Oczywiście przed emeryturą zaletą IKE jest odroczenie podatku do fiskusa. Dzięki czemu dodatkowo zarabia się zyski od tego niepłaconego podatku. Korzyści z tego tytułu mogą iść w tysiące a nawet dziesiątki tysięcy złotych. Szczegółowo to analiziowałem kiedyś tutaj:
Jak płacić jak najniższe podatki od zysków z akcji, dywidend oraz obligacji?
http://www.michalstopka.pl/jak-placic-jak-najnizsze-podatki/

Ten sam efekt obracania brakiem zapłaconego podatku uzyskuje się też oczywiście w przypadku IKZE. Ale IKZE ma też tę właściwość co opisałem powyżej. Że efektywnie nie płąci się w ogóle podatku od zysków. Więc możńa powiedzieć, że IKZE ma podwójną zaletę.

Więc najpierw powinno się wykorzystać limit ikze a potem ike.

Jedyna gwiazdka jest taka, że aby korzystać z IKZE trzeba płacić PIT. Bo tylko w takiej sytuacji dostanie się zwrot PIT. Jeżeli ktoś nie płaci PIT. To mu się już IKZE nie opłaca. Bo przy wypłacie musi zapłacić podatek według skali podatkowej PIT. A zwrotu z PIT nie dostaje więc byłby do tyłu. I takiej osobie opłaca się bardziej IKE niż IKZE. Jest to jedyny wyjątek

Limity IKE/IKZE na ten rok oraz jak otworzyć IKE oraz IKZE w DM BOŚ jeżeli już macie rachunek maklerski w DM BOŚ

Limity IKE oraz IKZE na ten rok znajdziecie na końcu tej strony. Jeżeli chciałbyś/chciałabyś założyć rachunek IKE i IKZE, gdzie możesz inwestować też w akcje i ETFy zagraniczne: giełda, złoto, surowce itd., przypominam, że możesz skorzystać z mojego linku afiliacyjnego. Zyskasz promocyjną prowizję oraz możliwość bezpłatnej rejestracji na walnych + moje dodatkowe bonusy jak bezpłatny dostęp do książki/ szkoleń online z inwestowania link afiliacyjny jest tutaj: >>> IKE oraz IKZE DM BOŚ <<<. Poprzednim razem Wam pisałem dlaczego akurat to biuro maklerskie Wam polecam oraz jakie są dokładnie warunki/zalety związane z jego prowadzeniem: tutaj Najlepsze rachunki maklerskie oraz IKE IKZE .

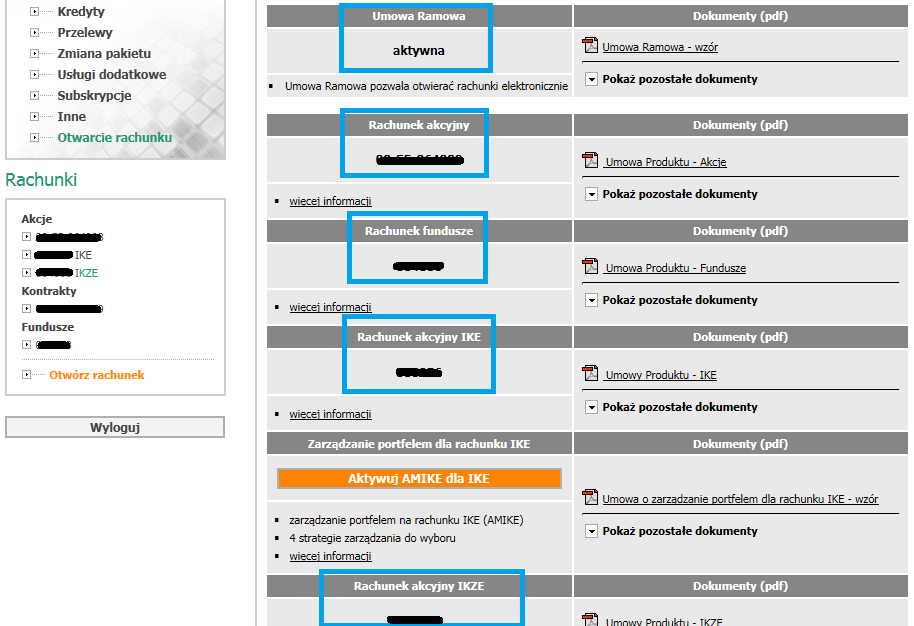
Jeżeli już macie podpisaną umowę. W DM BOŚ podpisuje się tylko umowę ramową przy zawarciu umowy. Jeżeli więc macie już otwarty rachunek maklerski to możecie otworzyć IKE oraz IKZE w dwie sekundy podpisując aneks. Po zalogowaniu na konto wchodzicie w sekcję Dyspozycje u góry. Następnie klikacie po lewej Otwarcie rachunku. A następnie pomarańczowa ikona aktywuj dany produkt.

Poniżej macie print screen jak to wygląda u mnie (mam już otwarte rachunki): 
Co to jest/co lepsze IKE czy IKZE: lista linków dodatkowych

Tutaj macie listę linków które dotyczą IKE oraz IKZE. Zobaczcie w komentarzach też pod nimi bo jest w sumie kilkaset komentarzy pod nimi.

  • Najlepsze rachunki maklerskie oraz IKE IKZE
  • Jak płacić jak najniższe podatki od zysków z akcji, dywidend oraz obligacji?
  • Jakie IKE oraz IKZE jest najlepsze? Jakie IKE/IKZe warto wybrać oszczędzając na emeryturę?
  • Korzyści płynące z IKE oraz IKZE: znaczenie kwestii podatkowych w inwestowaniu
  • Walczmy o Nasz interes! Inicjatywa setki inwestorów na walnych: bezpłatna rejestracja w DM BOŚ dla moich czytelników!

Podsumowanie

Pytajcie w komentarzach, jeżeli macie dodatkowe pytanie/wątpliwości dotyczące odpowiedzi na pytanie co lepsze IKE czy IKZE (z tym, że wiele tematów przerabialiśmy pod powyższymi linkami więc może najpierw warto się z nimi zapoznać/zapoznać z komentarzami). Może ktoś z czytelników pomoże dzieląc się swoimi spostrzeżeniami. Ja niestety w tym tygodniu widzę, że jestem wyłączony z blogowania/komentowania. Oby tylko w tym tygodniu :(

Jeżeli nie wykorzystasz limitów, limity IKE i IKZE 2024 przepadają bezpowrotnie!

Jeżeli chcesz założyć rachunek maklerski, też IKE/IKZE, gdzie możesz inwestować też w akcje i ETFy zagraniczne: giełda, obligacje, złoto, surowce itd., możesz skorzystać z mojego linku afiliacyjnego. Zyskasz promocyjną prowizję + możliwość bezpłatnej rejestracji na walnych + moje bonusy do wyboru: 1) książka online/szkolenie z inwestowania lub 2) drugi poziom kursu Excel w finansach. Praktyczne wykorzystanie wiedzy inwestora. To naprawdę wartościowa wiedza!

Z mojego linku afiliacyjnego skorzystało już ponad tysiąc osób. Zobacz wpis: A jednak… prawie 400 osób skorzystało z mojego linku afiliacyjnego DM BOŚ! Wow :) Dziękuję! Więcej informacji na temat promocyjnych warunków dla rachunków maklerskiego, też IKE oraz IKZE znajdziesz poniżej oraz tutaj: Najlepsze IKE/IKZE oraz akcyjny rachunek maklerski + baza wiedzy o IKE oraz IKZE. Jeżeli masz jakiekolwiek pytania, sporo wątpliwości zostało rozwianych w powyższym wpisie oraz stu kilkudziesięciu komentarzach moich czytelników pod powyższym wpisem. Jeżeli nadal masz pytania, napisz komentarz pod powyższym wpisem lub napisz do mnie maila. Jest w górnej części bloga. Chętnie pomogę!

Obecnie możesz skorzystać z poniższego rachunku maklerskiego.

Rachunek maklerski IKE oraz IKZE (można inwestować w akcje i ETFy zagraniczne, np. giełda, obligacje,  złoto, surowce, nieruchomości: REITy, itd.) + rachunek maklerski podstawowy + bossafund

  1. Promocyjna, obniżona prowizja dla moich czytelników w wysokości 0,29% dla akcji notowanych w Polsce: GPW i New Connect  (szczegółowy opis warunków promocji oraz 10 zalet oferty Domu Maklerskiego BOŚ poniżej, szczególnie warto zwrócić uwagę na dobry performance akcyjnego portfela miesięcznego).
    Uwaga: po zawarciu online umowy ramowej z DM BOŚ a później, w ramach tejże umowy, aneksu/aneksów na wybrany rachunek/rachunki (np. podstawowy, rachunek maklerski IKE oraz IKZE). Dla pewności proszę sprawdzić wysokość prowizji. Robi się to w opcji: zakładka u góry „obsługa konta”. Następnie zakładka „informacje” po lewej stronie. W razie problemów, co się praktycznie nie zdarza, jeżeli ktoś nie zapomniał zrobić to z mojego linku afiliacyjnego, proszę o kontakt na maila (jest u góry bloga).
    Uwaga: po wypełnieniu formularza rejestracyjnego będzie potrzebny skan dokumentu tożsamości, drugi dokument z adresem zgodnym z podanym w formularzu (np. rachunek za media czy wyciąg z banku nie starszy niż trzy miesiące), wzór podpisu i przelew weryfikacyjny.
  2. Walcząc o Wasz interes wynegocjowałem dla Was dodatkowo mega fajną rzecz! Bezpłatną rejestrację na pięć walnych zgromadzeń akcjonariuszy w roku kalendarzowym (normalnie w innych biurach koszt to kilkadziesiąt złotych za rejestrację na jednym walnym): Walczmy o Nasz interes! Inicjatywa setki inwestorów na walnych: bezpłatna rejestracja w DM BOŚ dla moich czytelników!
  3. Uwaga: promocyjne warunki uzyskasz również, jeżeli skorzystasz z mojego linku afiliacyjnego otwierając w ramach umowy ramowej rachunek maklerski IKE oraz IKZE. Następnie złożysz dyspozycję wypłaty transferowej dla Twojego IKE lub IKZE lub obu: IKE i IKZE (przeniesiesz jeden rachunek lub dwa rachunki do DM BOŚ).
  4. Uwaga: każdy, kto skorzysta z linku afiliacyjnego ma możliwość uzyskania do wyboru dodatkowo bezpłatnego:
    (to jest naprawdę bardzo wartościowa wiedza o inwestowaniu)

    • Dostępu do książki online/szkoleń online z inwestowania.
      Link do książki: >>> kliknij tutaj <<<
    • Lub dostępu do poziomu drugiego kursu Excel w finansach. Praktyczne wykorzystanie wiedzy inwestora. Link do kursu poziom drugi: >>> kliknij tutaj <<<
  5. W tym celu należy wypełnić >>> ten formularz zgłoszeniowy książka lub excel  <<<

Mój link afiliacyjny: Najlepszy rachunek IKE/IKZE kliknij tutaj.
(wszystko robi się sprawnie online)
Uwaga: musicie skorzystać z >>> mojego linku afiliacyjnego <<< bo w przeciwnym razie system nie przypisze otwarcia rachunku do mnie.

Skorzystanie z mojego linku afiliacyjnego nic Was nie kosztuje a dzięki temu będę mógł rozwijać mój serwis. Tworzyć dla Was wartościowe treści oraz promować na większą skalę idee i przemyślenia, którymi dzielę się z Wami na mojej stronie.

Szczególnie mega opłaca się IKZE: kwota wolna 30 tysięcy i PIT 12% do 120 tysięcy!

Od 2022 roku wprowadzono aż 30 tysięcy kwotę wolną od podatku! IKZE można więc również traktować jako taki fundusz awaryjny. Jeżeli będziemy potrzebowali środków w roku gdy nie osiągamy dochodów, wypłacając pieniądze, nie będziemy musieli zwracać otrzymanych zwrotów PIT: nawet do wysokości 30 tysięcy kwoty wolnej od podatku. Dzięki temu możemy zyskać nawet 5 – 10 tysięcy złotych bo tyle otrzymaliśmy z fiskusa (!)

Nie tyczy się to jednak tylko zwrotów podatku ale i zysków. O ile kwota wypłaty środków z IKZE nie przekroczy 30 tysięcy kwoty wolnej. Mało tego. Nawet jeżeli wypłacimy środki powyżej 30 tysięcy złotych to i tak zapłacimy, powyżej kwoty wolnej, tylko pierwszy próg podatkowy PIT 12%, zamiast 19% podatku belki, do kwoty 120 tysięcy złotych! To są naprawdę spore kwoty patrząc na korzyści podatkowe.

Mało tego w praktyce  jest jeszcze lepiej niż napisałem powyżej. Mamy powyższe korzyści z kwoty wolnej, gdy nie pracujemy. Natomiast, jeżeli pracujemy, wypłacimy środki przed emeryturą, to i tak w praktyce nie płacimy nawet złotówki podatku od zysków (!)

IKZE case study brak podatku belki nawet przed emeryturą

Załóżmy, dla prostego zobrazowania, że chcesz zainwestować 8 800 zł. Wpłacasz na IKZE 10 tysięcy zł. Jeżeli jesteś w pierwszym progu podatkowym, przy stawce 12% otrzymujesz 1 200 zł zwrot PIT za rok 2024/25. Więc Twoje środki to tylko 8 800 zł.

Załóżmy teraz , że mamy stopę zwrotu 100%. IKZE podwoiło się do 20 tys. zł. Wypłacasz środki przed emeryturą. Płacisz od 20 tysięcy zł 12% PIT czyli 2 400 zł. Na koncie zostaje 17 600 zł.

Policzmy zysk: 17 600 zł – 8 800 zł = 8 800 zł (!) czyli mamy zysk 100 % bo zainwestowaliśmy 8 800 zł. Ludzie myślą, że teoretycznie płacą podatek PIT ale w praktyce nie płacimy podatku. Po prostu oddajemy otrzymany zwrot PIT plus zysk z tego zwrotu.

Zauważmy, że gdybyśmy wpłacili 8 800 na IKE. Mieli taki sam zysk 100 % czyli 8 800 zł. Po wypłacie z IKE, przed emeryturą, musielibyśmy zapłacić podatek belki 19% czyli 1 672 zł. Netto zostałoby 7 128 zł na koncie. Zamiast 8 800 z IKZE. Prawie 2 tysiące różnicy tylko dla inwestycji 8 800 zł (!)

Więcej na ten temat zobacz wpis/komentarze: IKZE jest mega opłacalne! Case study brak podatku belki nawet przed emeryturą a do tego kwota wolna 30 tysięcy!

Uwaga: powyższe spostrzeżenie rozwinąłem w najnowszej analizie, gdzie pokazałem, że wbrew pozorom, nawet zwrot 12% PIT i wypłata środków w progu 32% może być korzystna względem IKE. Dokładna analiza zobacz tutaj: Narzędzie w Excel!. Umowa o pracę: wypłata przed przed emeryturą. Zwrot PIT 12% a wypłata: kwota wolna, 12% lub 32%. Dlaczego IKZE jest dużo lepsze niż IKE?

Mój link afiliacyjny: Najlepszy rachunek IKE/IKZE kliknij tutaj.
(wszystko robi się sprawnie online)

Uwaga: IKE/IKZE to rachunek jak każdy inny tylko ma preferencje podatkowe

Możesz w każdej chwili wypłacić środki. Nie musisz również od razu inwestować. Wystarczy tylko wpłacić gotówkę i czekać na dogodną okazję. Nie zostawiaj też tego na ostatnią chwilę bo limity na ten rok, jeżeli ich nie wykorzystasz, przepadną bezpowrotnie!

Jak zyskać tysiące, dziesiątki a nawet setki tysięcy złotych: podatek belki!

Przypominam, że kluczową rzeczą w zakresie stopy zwrotu z inwestowania jest rachunek maklerski  IKE oraz IKZE.  Dlaczego jest to kluczowe przeczytasz tutaj Korzyści płynące z IKE oraz IKZE: znaczenie kwestii podatkowych w inwestowaniu. I nie dotyczy to tylko emerytury ale też okresu kilku lat, moja analiza: Co lepsze IKE czy IKZE? Dlaczego IKZE umożliwia niepłacenie podatku przed emeryturą?, i tutaj:  Jak płacić jak najniższe podatki od zysków z akcji, dywidend oraz obligacji?. Innymi słowy gotówka w postaci podatku, który musisz zapłacić w tym roku i kolejnych, zamiast trafić do fiskusa, może zostać na Twoim rachunku.

Limity IKE i IKZE 2024 i 2025

Limit IKE: w 2024 roku możecie wpłacić 23 472 zł a w 2025 roku będzie to trochę więcej. W sumie prawie  50 tysięcy zł. Jeżeli ktoś ma małżonka/drugą połówkę można założyć dwa IKE i wpłacić prawie 100 tys. zł.

Limit IKZE: w 2024 roku możecie wpłacić 9 388,80 zł a w 2025 roku będzie to trochę więcej. W sumie prawie 20 tysięcy zł. W przypadku IKZE: jeżeli ktoś rozlicza się sam otrzyma zwrot przy stawce podatkowej:

Za rok 2024:

  • 12% będzie to 1127 zł (inwestycja netto 8 262 zł)
  • 32% będzie to to 3 004 zł (inwestycja netto 6 384zł)

Za rok 2025 będzie to trochę więcej

Jeżeli ktoś rozlicza się wspólnie z małżonkiem otrzyma w sumie prawie 5 i 13 tys. zł bo można założyć dwa IKZE.

Mój link afiliacyjny: Najlepszy rachunek IKE/IKZE kliknij tutaj.
(wszystko robi się sprawnie online)

Osoby prowadzące działalność gospodarczą, po zmianach też na ryczałcie

Osoby prowadzące działalność gospodarczą/ też na ryczałcie: od 2021 roku można wpłacić na IKZe jeszcze więcej bo limit wzrósł do 1,8 średniej krajowej. W roku 2024 limit wpłat na IKZe wynosi 14 083,20 zł. Zwrot podatku wyniesie, stawka 12%: około 1 700, stawka 19%: prawie 3 000 zł. Przy 32% prawie 5 000 zł. W roku 2025 limit wpłat będzie jeszcze wyższy.

W sumie zwrot z Urzędu Skarbowego wyniesie około 3,5 / 6 / 10 tysięcy złotych.

Co ciekawe osoby na podatku liniowym i ryczałcie, wypłacając środki do 30 tysięcy złotych kwoty wolnej, nawet przed emeryturą i osiągając dochody na działalności, nie będą musiały oddawać fiskusowi otrzymanego zwrotu podatku czy płacić podatku belki od zysków. Zgodnie z ustawą wpłata na IKZE jest odpisywana od podstawy opodatkowania według 19% lub stawki ryczałtu. Natomiast wypłata jest rozliczana według skali podatkowej, nie liniowej czy ryczałtowej: => 0 zł kwota wolna 30 tysięcy zł => 12% powyżej kwoty wolnej do 120 tys. zł => 32% powyżej 120 tysięcy zł.

Uwaga: ważna informacja w kontekście IKZE w DM BOŚ. Osoba prowadząca działalność, też ryczałt, może otworzyć „zwykły” rachunek (nie na działalność gospodarczą), bez konieczności rejestracji nr LEI. Złóż wniosek rejestracyjny jako osoba fizyczna. Oświadczenie o zwiększeniu limitu wpłat będzie dostępne we wniosku o otwarcie IKZE.
Jeżeli masz już IKZE i chcesz zwiększyć limit wpłat bo masz działalność gospodarczą. Oświadczenie składa się elektronicznie z poziomu rachunku IKZE: zakładka [Dyspozycje] => [Inne] => [Oświadczenie o limicie wpłat na IKZE].

Pytania czytelników: nietypowe sytuacje IKE i IKZE

Uwaga: Przygotowałem również listę nietypowych pytań od czytelników i zadzwoniłem do KAS. Zobacz też dodatkowo na ten wpis jako uzupełnienie poniższej listy: Zadzwoniłem do KAS i wyjaśniłem nietypowe sytuacje IKE i IKZE: oto odpowiedzi jakie uzyskałem!

Pytania i odpowiedzi IKE i IKZE

  1. Czy trzeba kupić akcje, obligacje lub ETFy aby wykorzystać limity IKE i IKZE na 2024 rok?
    • Nie musisz kupować akcji, obligacji, ETFów aby wykorzystać limity IKE i IKZE. Trzeba tylko wpłacić środki do końca tego roku. Możesz kupić akcje nawet za 10 lat. Ważne aby środki zostały zaksięgowane na IKZE i IKE bo inaczej limity przepadną bezpowrotnie.
  2. Czy można w każdej chwili wypłacić środki z rachunku IKE i IKZE?
    • Oczywiście. Rachunek maklerski IKE oraz IKZE to rachunek jak każdy inny. Tylko ma preferencje podatkowe. Możesz w każdej chwili wypłacić środki.
  3. Czy zdążę założyć rachunek maklerski IKE oraz IKZE do końca roku?
    • Jeżeli masz już rachunek maklerski w bosiu to masz podpisaną umowę ramową. Wystarczy podpisać aneks na IKE i IKZE. Trwa to chwilę. Robisz to z poziomu rachunku => [Otwórz rachunek] na dole po lewej
    • Jeżeli nie masz jeszcze podpisanej umowy ramowej to też jeszcze zdążysz bo wszystko sprawnie robi się online. Przelewy IKE i IKZE księgowane są w bosiu do ostatniego dnia roboczego w grudniu 2024
  4. Czy emeryci też mogą skorzystać z IKE i IKZE?
    • Nie ma limitu wieku w przypadku IKE i IKZE. Więc oczywiście mogą.
  5. Jak rozliczyć wpłatę na IKZE w PIT? Czy to jest skomplikowane?
    • Nie. To jest prosta sprawa. Krok po kroku opisałem to w tym wpisie: 31 rzeczy, które warto wiedzieć rozliczając podatki + jak krok po kroku rozliczyć zyski i straty w PIT 38 oraz wpłatę na IKZE?
  6. Jakie korzyści są z IKE i IKZE? Czy IKZE i IKE ma sens? Czy opłaca się mieć konto IKE i IKZE?
    • Jak najbardziej IKZE i IKE ma sens. Opłaca się mieć oba rachunki bo dają duże korzyści podatkowe. Korzyści z IKE i IKZE są dokładnie opisane w tym kompleksowym opracowaniu: Korzyści płynące z IKE oraz IKZE: znaczenie kwestii podatkowych w inwestowaniu
  7.  Czy warto inwestować w IKE czy w IKZE? Co się bardziej opłaca IKE czy IKZE?
    • Obie formy są korzystne dla oszczędzającego więc najlepiej wykorzystać oba limity. Jeżeli natomiast wybrać tylko IKE lub IKZE: IKZE wydaj się być lepsze: Co lepsze IKE czy IKZE? Dlaczego IKZE umożliwia niepłacenie podatku przed emeryturą
  8. Czy IKE oraz IKZE opłaca się nawet wypłacając środki przed emeryturą? Czy warto założyć IKE oraz IKZE nawet tylko na kilka lat?
    • Oczywiście, że IKE oraz IKZE opłaca się nawet przed emeryturą. Korzyści podatkowe zyskujemy już po kilku latach. Szczegółowa analiza zobacz tutaj: Jak płacić jak najniższe podatki od zysków z akcji, dywidend oraz obligacji?
  9. Ile można mieć rachunków IKE i IKZE gdy rozliczam się wspólnie z małżonkiem/małżonką?
    • Każdy z małżonków może mieć jedno IKE oraz IKZE. W sumie można więc mieć dwa IKE oraz dwa IKZE. Wykorzystując limit wpłat 2024/25 możemy wpłacić w sumie około 140 tysięcy złotych.
  10. Czy można od podatku PIT odliczyć wpłaty na IKZE dla dwóch osób? Co, jeżeli jeden z małżonków w ogóle nie pracuje?
    • Przy rozliczaniu wspólnym można odliczyć wpłaty na IKZE dla dwóch osób. Warto jednak przypomnieć, że nie można odliczyć wpłaty na IKZE dla dwóch osób jeżeli jeden z małżonków w ogóle nie pracuje. Można to w tej sytuacji rozliczyć tylko dla jednej osoby, która pracuje, w ramach wspólnego rozliczenia.
  11. Czy na koncie IKE lub IKZE można inwestować w instrumenty pochodne?
    • W przypadku IKE oraz IKZE ustawodawca generalnie nie pozwala na inwestowanie w instrumenty pochodne. Na przykład opcje czy kontrakty terminowe na indeksy czy akcje. Ale jest wyjątek. Jeżeli zawarcie takiej pozycji związane jest z zabezpieczeniem pozycji.
  12. Czy wypłata środków z IKE i IKZE jest możliwa kilka razy czy od razu 100%?
    • Środki z IKZE można wypłacić tylko w 100%. W odróżnieniu od IKE, z IKE może być częściowa wypłata.
  13. Ile można mieć kont IKE i IKZE? Czy można zamknąć konto IKE i IKZE a później ponownie otworzyć?
    • Można mieć jedno konto IKE i IKZE. Co jednak warte podkreślenia można wiele razy otworzyć konto IKE oraz IKZE a następnie zamknąć bo potrzebujemy gotówki. I ponownie otworzyć rachunek IKE i IKZE aby móc korzystać z zalet IKE/IKZE.
  14. Jak przenieść rachunek IKE lub IKZE do DM BOŚ? 
    • Przeniesienie rachunku IKE i IKZE z jednej firmy do drugiej to wypłata transferowa. Zgodnie z ustawą firma ma 14 dni na realizację wypłaty transferowej. Poniżej wklejam info jakie otrzymałem z Domu Maklerskiego BOŚ jak zapytałem jak to dokładnie wygląda. Odpowiedź cytat:

      Po wypełnieniu formularza należy podpisać z nami umowę ramową, która umożliwia dalszą współpracę z nami przez internet. Umowę tę można podpisać elektronicznie (bez wychodzenia z domu). Po aktywacji umowy ramowej należy otworzyć wybrany rachunek – IKE lub IKZE (również w 100% przez internet).

      Po otwarciu prześlemy potwierdzenie tego faktu pocztą – bo niektóre firmy mogą wymagać tego dokumentu przy realizowaniu tzw. wypłaty transferowej (tak formalnie nazywa się ta procedura i o nią należy w razie czego pytać). W kolejnym kroku należy zwrócić się do firmy prowadzącej dotychczasowe IKE lub IKZE i złożyć wniosek o wspomnianą wypłatę transferową. We wniosku tym należy wskazać numer wcześniej otwartego rachunku IKE lub IKZE u nas.

      Dalej procedura dzieje się sama – tzn. realizuje ją instytucja prowadząca dotychczasowe IKE lub IKZE, która przekazuje do nas aktywa (papiery wartościowe i gotówkę osobno – chyba że ma miejsce zmiana formy IKE/IKZE – wtedy transferowana jest tylko gotówka po spieniężeniu aktywów, np. jednostek TFI).

  15. Michał, założyłem/am rachunek maklerski IKE i IKZE z Twojego linku afiliacyjnego ale nie widzę promocyjnej prowizji.
    • Taka sytuacja zdarza się bardzo rzadko i miałem dosłownie kilka takich maili. Jeżeli jesteś pewny/pewna, że założyłeś/aś rachunek z mojego linku afiliacyjnego napisz o tym do DM BOŚ/ że jesteś moim czytelnikiem/czytelniczką. Napisz mi co odpisali (mail u góry strony).
    • Pamiętaj, że warunkiem niezbędnym do przypisania do rachunku promocyjnych stawek prowizji jest, aby wniosek rejestracyjny został złożony bezpośrednio po kliknięciu w link afiliacyjny na stronie. Ponadto kliknięcie w link afiliacyjny i niezakończenie procesu rejestracji podczas trwania jednej sesji zalogowania, lub np. odświeżenie wniosku w skutek wygaśnięcia sesji związanej z długotrwałą bezczynnością sesji, skutkuje brakiem przekazania do DM wymaganych danych i otwarcie rachunku na standardowych zasadach. Dlatego pamiętaj, aby wniosek rejestracyjny został wypełniony/ złożony bezpośrednio po kliknięciu w link afiliacyjny na mojej stronie.
  16. Gdzie najlepiej założyć rachunek maklerski IKE oraz IKZE?
    • Oczywiście w DM BOŚ. Dlaczego warto założyć rachunek maklerski IKE oraz IKZE w Domu Maklerskim BOŚ poniżej:

Mój link afiliacyjny: Najlepszy rachunek IKE/IKZE kliknij tutaj.
(wszystko robi się sprawnie online)

10 zalet oferty DM BOŚ

Jeżeli chodzi o moje spostrzeżenia dotyczące domów maklerskich i platform do inwestowania w TFI. W 2015 roku podzieliłem się z Wami przemyśleniami dlaczego uważam, że oferta Domu Maklerskiego BOŚ jest jedną z najlepszych ofert na rynku w Polsce. I nadal tak uważam.

Dla przypomnienia, moim zdaniem, głównymi zaletami oferty DM BOŚ jest:

  1. DM BOŚ ma bardzo dobry, bezawaryjny i szybki system transakcyjny. Do tego Bardzo dobra obsługa klienta. Szybko odpowiadają na pytania/ maile/ na infolinii.
  2. Za pośrednictwem DM BOŚ można inwestować zarówno w akcje i ETFy notowane w Polsce jak również na rynkach zagranicznych (bardzo szeroka oferta ETFów: giełda, złoto, surowce, nieruchomości: REITy, itd.) 
    Uwaga: w przypadku dywidend od spółek amerykańskich możesz zapłacić podatek u źródła tylko w wysokości 15% bo w bosiu możesz złożyć formularz W-8BEN.
    Jeżeli nie jesteś rezydentem podatkowym lub nie masz amerykańskiego obywatelstwa.
  3. DM BOŚ ma wszystkie polskie akcje notowane na GPW oraz Newconnect + uczestniczą w wielu IPO. Co może być dla kogoś ważne bo nie każde biuro maklerskie tak ma. Do tego wystawiają dla Urzędu Skarbowego PIT 8C dla transakcji w Polsce oraz rynków zagranicznych, więc nie trzeba samemu liczyć zysków z transakcji oraz przeliczać kursu walutowego. Co jest problemem dla brokerów zagranicznych bo nie mają takiego obowiązku.
  4. Inwestując na rynkach zagranicznych DM BOŚ dokonuje przewalutowania środków po bardzo korzystnych kursach walutowych. Co jest bardzo ważne dla inwestowania poza Polską.
  5. DM BOŚ prowadzi również rachunek maklerski IKE oraz IKZE (akcyjne) czyli można inwestować bezpośrednio w akcje i legalnie unikać płacenia podatków. Co mega ważne mając rachunek maklerski IKE oraz IKZE można w DM BOŚ inwestować również w akcje zagraniczne oraz np. ETFy (giełda, złoto, surowce, nieruchomości: REITy, itd.). DM BOŚ jest jednym z niewielu biur maklerskich w Polsce, gdzie można inwestować w akcje i ETFy zagraniczne na IKE oraz IKZE.
    Rachunek maklerski IKE oraz IKZE otwiera się również w ramach umowy ramowej: podpisując aneks na rynek polski + rynki zagraniczne.
  6. Po założeniu konta maklerskiego możecie korzystać z rekomendacji fundamentalnych analityków DM BOŚ. To naprawdę dobry zespół analityczny w zakresie analizy fundamentalnej. Są to – znani na rynku specjaliści np. Sobiesław Pająk, czy Sylwia Jaśkiewicz. Ich rekomendacje trafiają do klientów instytucjonalnych, takich jak OFE, TFI czy fundusze zagraniczne. Ale są również dostępne dla Nas – klientów indywidualnych DM BOŚ.
  7. Analitycy DM BOŚ przygotowują raport miesięczny (monthly report). Raport miesięczny obrazuje ocenę aktualnej sytuacji na giełdzie oraz prezentuje Portfel DM BOŚ – spółki, które zdaniem analityków DM BOŚ w danym miesiącu mogą zachowywać się gorzej i lepiej od indeksu WIG.
    Historyczne wyniki inwestycyjne portfela analityków DM BOŚ wrzuciłem poniżej (raport z listopada 2023 r.) Oczywiście warto pamiętać, że to jest historia, niemniej robią wrażenie:
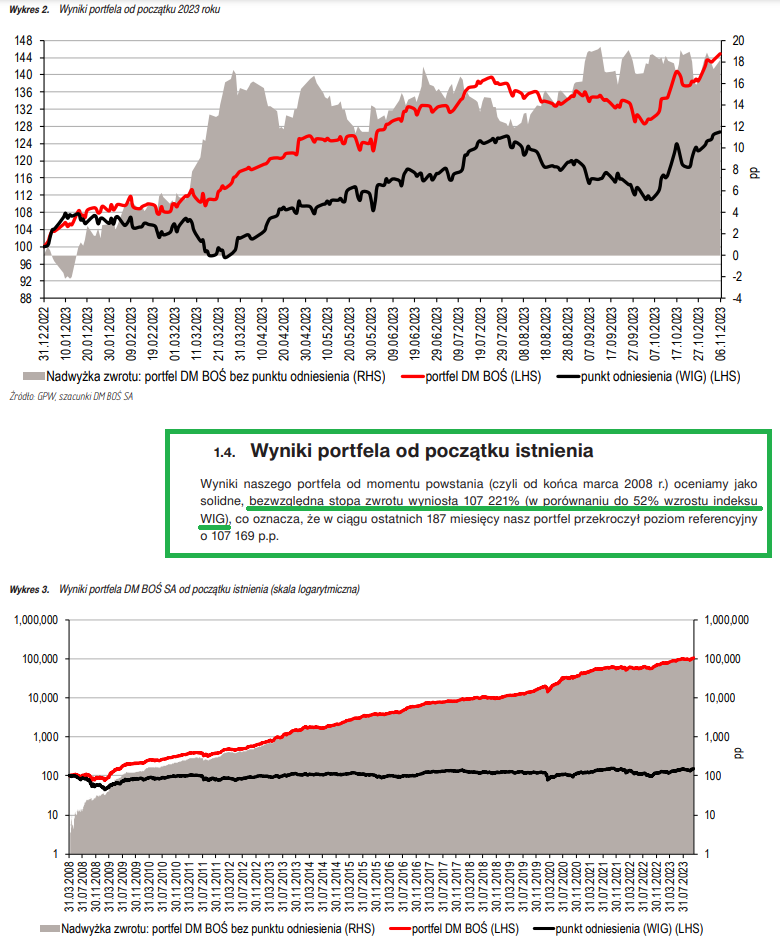
    Szczegółowe informacje na temat konstrukcji portfela DM BOŚ znajdziecie w powyższym raporcie.
  8. Skaner fundamentalny, gdzie jak na tacy podane są między innymi historyczne wyniki spółek giełdowych (rachunek zysków i strat, bilans, casch flow), wskaźniki fundamentalne i wiele innych danych potrzebnych do wycen spółek. Dla mnie jest to mega pomocne i użyteczne narzędzie. Jego przydatność możecie zobaczyć na przykład w tym artykule: Action – 43% (!) Getin + 21% w sesję: Nowa ustawa frankowa prezydenta. Przydatność skanera fundamentalnego możecie też zobaczyć w tym artykule: Polityka dywidendowa firmy. Co warto o niej wiedzieć: case study Orange, Agora, Kęty oraz LPP.
  9. Ponadto w ramach umowy ramowej (standardowy dokument podpisywany z DM BOŚ) można dodatkowo otworzyć rachunek w supermarkecie funduszy inwestycyjnych BossaFund, gdzie przez internet bezpłatnie można nabywać i zbywać jednostki kilkuset funduszy inwestycyjnych (dzięki temu, że jest to internet, nie jest pobierana standardowa opłata manipulacyjna „up front fee”, która nieraz wynosi nawet kilka procent od wartości wpłacanych środków).
  10. DM BOŚ ma też bardzo dobrze rozbudowany dział edukacji dla inwestorów indywidualnych

Podsumowując: Dom Maklerski BOŚ w swojej strategii stawia na tworzenie mocno rozbudowanej „wartość dodanej” dla swoich klientów. Cała ta wartość jest dostarczana bezpłatnie ponieważ ani otwarcie konta ani samo jego prowadzenie nic nie kosztuje. I jest całkowicie bezpłatne (nie ma żadnych wymagań co do obrotu, utrzymywanych środków na koncie itd.).

Przelewy z rachunku maklerskiego mogą być kierowane na dowolny rachunek bankowy w jakimkolwiek banku. I te przelewy są bezpłatne (jest to dla kwot powyżej 500 zł, do 500 zł za przelew trzeba zapłacić 1 zł).

Jeżeli zobaczymy na stawki prowizji naliczanych dla transakcji dla spółek notowanych w Polsce, jest ona standardowa i taka sama jak w większości pozostałych biurach maklerskich. Stawka ta wynosi 0,38% (minimalnie 5 zł). W przypadku moich czytelników wynegocjowałem Wam jednak znacznie lepsze warunki w okresie promocji, jak i po jej zakończeniu (info poniżej).

Uwaga:

  1. W przypadku DM BOŚ wynegocjowałem dla Was obniżoną stawkę prowizji. Każdy kto skorzysta z >>> mojego linku afiliacyjnego <<< otrzyma promocyjną stawkę prowizji w wysokości 0,29% (minimum 5 zł od zlecenia). Stawka ta obowiązuje do końca 2016, 2017, 2018, 2019, 2020 2021, 2022, 2023, 2024 (nie ma limitu wysokości obrotu). Ponadto:
    • Zgodnie z ustaleniami z osobą kontaktową w DM BOŚ, po tym okresie, stawkę prowizji i tak możecie renegocjować: w zależności od generowanych obrotów.
    • Mało tego. Jak widzicie powyżej, po raz pierwszy promocyjną prowizję wynegocjowałem do końca 2016 roku. Promocja jest jednak co roku przedłużana na kolejne lata. Można powiedzieć, że mam niepisaną umowę, że po okresie promocji, moi czytelnicy i tak będą mieli utrzymaną obniżoną prowizję w wysokości 0,29% już na stałe. Dotyczy to zarówno nowych jak i dotychczasowych czytelników korzystających z moich linków afiliacyjnych.

Uwaga: musicie skorzystać z >>> mojego linku afiliacyjnego <<< bo w przeciwnym razie system nie przypisze otwarcia rachunku do mnie.

Share this story:
  • tweet

Tags: co bardziej sie opłaca ikze czy ikeco daje lepiej zarobić ike czy ikzeco lepsze ike czy ikze 2022co to jest IKEco to jest IKZEco wybrać IKE czy IKZEco wybrać IKE czy IKZE 2022dlaczego ike jest najlepszedlaczego ikze jest najlepszegdzie ikegdzie ikzegdzie otworzyć IKE 2021gdzie otworzyć IKE 2022gdzie otworzyć IKZE 2021gdzie otworzyć IKZE 2022gdzie polecacie założyć ike w 2021gdzie polecacie założyć ike w 2022gdzie polecacie założyć ikze w 2021gdzie polecacie założyć IKZE w 2022Gdzie wybrać IKE oraz IKZE 2022gdzie założyć ikegdzie założyć ikzegdzie założyć ikze w 2021 rokugdzie założyć ikze w 2022 rokuIKE gdzie można inwestować w akcje i ETFY zagraniczne 2021IKE gdzie można inwestować w akcje i ETFY zagraniczne 2022IKE IKZE akcje zagraniczne gdzie 2021IKE IKZE akcje zagraniczne gdzie 2022IKE IKZe możliwość inwestowania za granicą 2021IKE IKZe możliwość inwestowania za granicą 2022Ike maklerskie akcje zagraniczne 2021Ike maklerskie akcje zagraniczne 2022Ike maklerskie ETFy 2021Ike maklerskie ETFy 2022Ikze maklerskie akcje zagraniczne 2021Ikze maklerskie ETFy 2021jak nie płacić podatków inwestowaniejak oszczędzać na emeryturę ikzejak oszczędzac na meryturę ikejakie ike polecacie 2021jakie ike polecacie 2022jakie ike polecają w 2021jakie ike polecają w 2022Jakie IKZE jest najlepsze w 2021 rokujakie ikze jest najlepsze w 2022 rokujakie IKZE najlepsze w 2021 rokujakie ikze najlepsze w 2022 rokujakie IKZE polecacie 2021jakie IKZE polecacie 2022jakie IKZE polecają w 2021jakie IKZE polecają w 2022jakie jest najlepsze ikze w 2021 rokujakie jest najlepsze ikze w 2022 rokujakie są limity wpłat na ike ikze w tym rokuKtóre biuro maklerskie umożliwia inwestowanie w akcje i ETFy zagraniczne IKE 2021Które biuro maklerskie umożliwia inwestowanie w akcje i ETFy zagraniczne IKE 2022Które IKE i IKE umożliwia inwestowanie w ETFy zagraniczne 2021Które IKE i IKE umożliwia inwestowanie w ETFy zagraniczne 2022które ike ma najlepsze stopy zwrotuktóre ike maklerskie wybrać w roku 2021które ike maklerskie wybrać w roku 2022które ike w biurze maklerskim wybrać w roku 2021które ike w biurze maklerskim wybrać w roku 2022które ike wybraćktóre ike wybrać w roku 2021które ike wybrać w roku 2022które IKZE jest dobre w 2021 rokuktóre IKZE jest dobre w 2022 rokuktóre ikze ma najlepsze stopy zwrotuktóre IKZE maklerskie wybrać w roku 2021które IKZE maklerskie wybrać w roku 2022które IKZE w biurze maklerskim wybrać w roku 2021które IKZE w biurze maklerskim wybrać w roku 2022które ikze wybraćktóre ikze wybrać w 2021 rokuktóre ikze wybrać w 2022 rokuktóre IKZE wybrać w roku 2021które IKZE wybrać w roku 2022limit ike 2021limit ike 2022limit wpłat na ike 2021limit wpłat na ike 2022limit wpłat na IKZE 2021limit wpłat na IKZE 2022limity wpłat na ike i ikze 2022limity wpłat na ike i ikze w bieżącym rokuoptymalizacja podatkowa ikeoptymalizacja podatkowa ikzeprzegląd ike 2021przegląd ike 2022przegląd IKZE 2021przegląd IKZE 2022przegląd Indywidualne Konto Emerytalne 2021przegląd Indywidualne Konto Emerytalne 2022przegląd Indywidualne Konto Zabezpieczenia Emerytalnego 2021przegląd Indywidualne Konto Zabezpieczenia Emerytalnego 2022ranking ike 2021ranking ike 2022ranking IKE maklerskich 2021ranking IKE maklerskich 2022ranking ike w roku 2021ranking ike w roku 2022ranking IKZE 2021ranking IKZE 2022ranking IKZE maklerskich 2021ranking IKZE maklerskich 2022ranking IKZE w roku 202ranking IKZE w roku 2022ranking Indywidualne Konto Emerytalne 2021ranking Indywidualne Konto Emerytalne 2022ranking Indywidualne Konto Zabezpieczenia Emerytalnego 2021ranking Indywidualne Konto Zabezpieczenia Emerytalnego 2022ranking kont ike maklerskie 2021ranking kont ike maklerskie 20212ranking kont IKZE 2021ranking kont IKZE 2022ranking kont IKZE maklerskie 2021ranking kont maklerskich Indywidualne Konto Emerytalne 2021ranking kont maklerskich Indywidualne Konto Emerytalne 2022ranking kont maklerskich Indywidualne Konto Zabezpieczenia Emerytalnego 2021ranking kont maklerskich Indywidualne Konto Zabezpieczenia Emerytalnego 2022w którym ike oszczędzaćw którym ikze oszczędzać

Recent Posts

  • Kiedy kupić akcje, obligacje, surowce a kiedy trzymać gotówkę/obligacje indeksowane inflacją? Cykl rotacji klas aktywów

    03/01/2025 - 0 Comment
  • Narzędzie w Excel! Działalność gospodarcza co wybrać IKE czy IKZE? Podatek liniowy, ryczałt, strata na działalności oraz skala podatkowa

    27/12/2024 - 0 Comment
  • Narzędzie w Excel! Umowa o pracę wypłata przed emeryturą co wybrać IKE czy IKZE? Zwrot PIT 12% a wypłata: kwota wolna, 12% lub 32%

    19/12/2024 - 0 Comment

Related Posts

  • A jednak… prawie 400 osób skorzystało z mojego linku afiliacyjnego DM BOŚ! Wow :) Dziękuję!

    25/01/2022 - 0 Comment
  • Ostatni dzwonek! Limity IKE i IKZE 2024 przepadają bezpowrotnie!

    26/12/2021 - 3 komentarze
  • Cykl edukacyjny „Czy ZUS zbankrutuje? Wszystko o ZUS, IKE, IKZE, OFE, PPK i PPE”. Idea i ankieta korzystasz z IKE oraz IKZE?

    03/09/2021 - 21 komentarzy

Author Description

Biografia Michała

37 komentarzy “Co lepsze IKE czy IKZE? Dlaczego IKZE umożliwia niepłacenie podatku przed emeryturą?”

  1. 18/12/2017

    Janusz

    Z tym niepłacaniem podaktu przy częściowej wypłacie (w limicie kwoty wolnej od podatku) z IKZE po roku, w którym nie miało się dochodów nie do końca jest prawdą. Powodem jest to, że jeśli wypłacimy np. 5000 zł, to musimy oddać bonus podatkowy, który otrzymaliśmy, nawet jeśli dochód za poprzedni i obecny rok na PIT wyniósł 0zł.

    Oczywiście prawdą jest, że nie zapłacimy podatku od zysku na czysto z przyrostu wartości inwestycji na IKZE w ramach kwoty wolnej.

    Jeśli jest inaczej, poproszę Michał popraw mnie :) Dziękuję

  2. 18/12/2017

    Michał Stopka

    @ Janusz

    Januszu zobacz na obliczenia z pierwszego komentarza. Zobacz że kwota netto wpłacona przez Ciebie to nie 5 000 zł ale mniej. I od tej kwoty nie zapłacisz podatku od zysku nawet w wysokości 1 złotego. Pomimo wypłaty przed emeryturą. Policz sobie to na kartce. Albo w excelu na Twoim przykładzie. Wtedy najlepiej to zrozumieć. Zrób sobie na przykład wariant, że zarobiłeś przez x czasu 100% aby było prosto policzyć. Co Ci wychodzi?

    To o czym piszesz to tylko oddanie bonusa podatkowego z tytułu PIT od zarobków który otrzymałeś wcześniej. Nie ma to nic wspólnego z podatkiem belki 19% od zysków kapitałowych. Bo tak jak napisałem podatku belki 19% nie ma od kwoty netto twojej inwestycji (kwota netto: kwota własnych środków bez bonusa podatkoweg PIT który należał do państwa bo przecież nie do Ciebie: to nie twója kasa z PIT tylko państwa)

  3. 18/12/2017

    Michał Stopka

    Najlepiej zrobić eksperyment. Wpłacasz np. X kwotę Twoich środków, np. 3 500 na IKZE oraz na IKE. Policz co otrzymasz po kilku latach jeżeli wypłacisz. Jaką kwotę wartościowo. I jaką stopę zwrotu procentową.

    Najlepiej niech każdy sobie sam rozpisze to na kartce. I zobaczy co mu wyjdzie.

  4. 18/12/2017

    Michał Stopka

    Musze kończyć bo nietety jak wspomniałem mam MASAKRĘ

  5. 18/12/2017

    Michał Stopka

    Jeszcze szybko. Jak się wypłaci IKZE przed emeryturą. I część trafi do kwoty wolnej od podatku bo sie np. nie osiągnie dochodów. TO już jest kosmos. Nie doś, że nie płaci się podatku belki od ktowy inwestycji netto. To jescze nawet w tej części nie oddaje się bonusa podatkowego. Zyski stopa zwrotu rośnie znacznie bardziej niż zwykły zysk z inwestycji na rynku kapitałowym

  6. 18/12/2017

    Michał Stopka

    Wiem, że to się wydaje na początku że nie bardzo wiadomo o co chodzi. Też tak miałem na początku jak na to patrzyłem. Patrzyłem i mówię sobie „coś tu nie gra” „jakieś to dziwne”. I to pomimo, że siedzę w temacie cyferke, stóp zwrotu.

    Dopiero jak zrobiłem sobie rozpiskę. Na praktycznym przykładzie. To doznałem olśnienia. Takie wow (!).

    Myślę, że 99% osób w Polsce sobie nie zdaje z tego sprawy. Że IZKE powoduje, że się nie płaci złotówki podatku belki od wpłaty swoich środków (netto).

    I nie uświadomi sobie dopóki nie zrobi samemu rozpiski na kartce bądź excel.

  7. 18/12/2017

    Janusz

    W takim przypadku zwracam Michał honor. Faktycznie wychodzi, że IKZE jest bezkonkurencyjne.

  8. 18/12/2017

    Fabian

    A jak to by wyglądało po latach, gdy wskutek corocznych wpłat na IKZE suma byłaby już na tyle duża, że wypłata środków przed 65 rokiem życia i rozliczenie jej w PIT spowodowałaby iż oszczędzający wpadłby w wyższy próg podatkowy?

  9. 18/12/2017

    Michał

    @ Fabian

    W takim przypadku IKZE się nie opłaca (chyba, że jesteśmy w drugim progu podatkowym).

    Zacytuję swój komentarz z poprzedniego artykułu:

    „IKZE jest świetną opcją jeśli wpadamy w drugi próg podatkowy – wtedy odliczamy 32% wpłaty od podatku. W przypadku likwidacji IKZE przed 65 rokiem życia to płacimy 32% podatku pit, a podatku Belki już nie ma.

    Trzeba jednak wziąć też pod uwagę scenariusz gdzie jesteśmy w pierwszym progu podatkowym i odliczamy 18% wpłaty od podatku, a IKZE likwidujemy po kilku/kilkunastu latach oszczędzania (np. z powodu choroby i konieczności poniesienia kosztów leczenia).

    W takim przypadku, jeśli zgromadziliśmy większą kwotę np. 100 000 PLN to może się okazać, że na likwidacji IKZE stracimy. W takim przypadku cała kwota z IKZE czyli 100 000 PLN jest doliczana do naszego dochodu z pracy. Jeśli nasz dochód z pracy w roku likwidacji IKZE wyniesie np 80 000 czyli tuż pod II progiem podatkowym to po doliczeniu kwoty z IKZE wpadamy w II próg podatkowy i płacimy 32% podatku niemalże od całości kwoty wypłacanej z IKZE! Odliczaliśmy co roku 18% od wpłat, a od wypłaty zapłacimy 32% podatku!

    Mnie osobiście taki scenariusz powstrzymuje od założenia IKZE. Dopóki nie będę wpadał w II próg podatkowy i nie będę mógł odliczyć 32% wpłaty na IKZE od podatku, to odkładam tylko na IKE.”

  10. 18/12/2017

    Lukasz

    W IKZE jest rowniez pewna pulapka:
    Zalóżmy ze wplacajac unikamy 19%. I tak przez np 10 lat.

    Nastepnie decydujac sie na wyplate przed osiagnieciem 60 roku zycia wyplacamy calosc srodkow i nagle wpadamy w prog 32% i musimy zaplacic 32% (otrzymujac wczesniej tylko 19%)

  11. 19/12/2017

    Łukasz

    no chyba, że w danym roku, w którym wyciągasz środki z ikze prowadzisz działalność gospodarczą i wykażesz stratę :o), np. kupisz sobie samochód na firmę :)

  12. 19/12/2017

    Michał Stopka

    @ Łukasz

    Rzeczywiście. To jest opcja gdyby ktoś na działalności miał słaby rok. I potrzebował z tego powodu pieniędzy. To strata z działalności spowoduje brak podatku i to może być znacznie wyższa kwota niż kwota wolna od poadtku.

  13. 19/12/2017

    Michał Stopka

    Natomiast co do zasady. Tak istnieje ryzko że mieliśmy zwroty 19% a podatke 32%. Ale po pierwsze to tylko na granicy jak sie jest pomiędzy progiem 19% i 32%.

    A po drugie nie jest to aż taki dotkliwy efekt jak się wydaje zestawiając 32% i 19% kwestie podatkowe. Bo dzieki temu, że nie płaci się podatku od kwoty netto wpłaconych środków własnych. Ten efekt porównując IKE oraz IKZE nie jest aż taki duży. Tak IKE jest w takim wypadku trochę bardziej opłacalne. Ale korzyśc nie jest aż taka duża. Szczególnie przy wyższym zysku z inwetsycji. Bo tak tracimy na 19%/32% ale zyskujemy na braku podatku netto. Od kwoty netto naszych środków. Podatku belki nie płacimy nadal. A przy wycofaniu środków z IKE podatek belki trzeba zapłacić i tak.

  14. 20/12/2017

    Witek

    A mozna wypłacić netto IKZE, mozna dawkować wypłaty przed 65lat?Myslałem ,że w gre wchodzi tylko wypłata całosci i likwidacja konta.

  15. 20/12/2017

    Michał Stopka

    Tak.. IKZE można jednorazowo tylko wypłacić. Całość.

    IKE można wypłacic częściowo. W tym wypadku nie ma ograniczen

  16. 20/12/2017

    Bartek

    Z IKZE nie możesz częściowo. Możesz wyciągnąć całość, poprzez zamknięcie. A jeżeli zamkniesz IKZE przed 12 miesięcznym okresem użytkowania to zapłacisz w przypadku bosia 150 zł

    Częściowo kasę można wyciągać z IKE.

  17. 20/12/2017

    Jacek

    Należy pamiętać że za 10 lat może być więcej progów podatkowych i mogą być całkiem inne stawki podatkowe.

  18. 20/12/2017

    Michał Stopka

    Tak. Myśle ze będzie pewnie z kilkadziesiąt tysięcy złotych kwoty wolnej od podatku.. Dla roku 2019 który jest wyborczy to pewnie PiS będzie grał spora kwotę wolna od podatku . Na przykład do kilkunastu tysięcy złotych dochodu rocznie będzie kwota wolna. Bo to jedyny postulat który obiecał PiS a nie zrobi jeszcze

    W takim wypadku wypłata IKZE pewnie 15 czy dwadzieścia tysięcy będzie już bez podatku.

    Wiec można w ten sposób budować własny fundusz nie tylko na emeryturę ale tez na czarna godzinę. NP gdyby straciło się prace/dochody

  19. 21/12/2017

    Witek

    „Januszu zobacz na obliczenia z pierwszego komentarza. Zobacz że kwota netto wpłacona przez Ciebie to nie 5 000 zł ale mniej. I od tej kwoty nie zapłacisz podatku od zysku nawet w wysokości 1 złotego. Pomimo wypłaty przed emeryturą.” Limit wpłaty na IKZE dla roku 2017: 5 115,60 .Teraz za 3 lata chce wyplacic(np wpłacałem co roku aktualy limit) nam 15,346,80 zł . Nadal pracuje .Zamykam konto musze wyplacić całosć. A kwota wolna 8000zł.Jak mam wypłacić netto? Mam 2,760zł zwrotu ,ale na koncie 15,346,80zł. To tylko rozwazania teoretyczne.

  20. 21/12/2017

    Michał Stopka

    Polski system podtkowy ostatnio został jeszcze bardziej skomplikowany więc będzie trochę liczenia bo kwota wolna jest uzależniona od kwoty dochodów osoby w danym roku.

    Zanim przejdę do kolejnego komentarza trzeba się zapoznać z poniższym wpisem który tłumaczy co Morawiecki wprowadził w 2017 roku a teraz jak podwyższono progi podatkowe w 2018 roku. Niestety zamist upraszczać system podatkowy, w Polsce, jest tendencja, że kolejne rządy go coraz bardziej komplikują. I potem wychodzą takie kwiatki. Że aby coś komuś wytłumaczyć co powinno być odpwoiedzią jednym zdaniem. Trzeba mieć coraz większą wiedzę dotyczącą systemu podatkowego. Na przykład tak jest w przypadku kwoty wolnej. Proszę zobaczyć na ten artykuł:

    https://businessinsider.com.pl/twoje-pieniadze/prawo-i-podatki/kwota-wolna-od-podatku-w-2018-r-limity-kwoty/tstr6zt

    Cytat dla roku 2018:

    Kwota wolna od podatku w 2018 roku – jak będzie?
    Osoby zarabiające rocznie do 8 tys. zł nie zapłacą podatku. W przypadku dochodów w przedziale 8 tys. zł – 13 tys. zł kwota wolna stopniowo spada od poziomu 8 tys. zł. Jest tzw. degresywna i oblicza się ją według specjalnego wzoru dla poszczególnego poziomu dochodów.

    1440 zł pomiejszone o kwotę obliczaną wg wzoru:
    883,98 zł x (podstawa obliczenia podatku – 8000 zł) / 5000 zł
    Osoby zarabiające powyżej 13 tys. zł, ale mniej niż 85 528 zł mogą korzystać z kwoty wolnej w wysokości 3091 zł (w praktyce oznacza to pomniejszenie podatku o 556,02 gr). To jest standardowa kwota wolna od podatku, która nie zmieniła się od lat.

    Dla podatników o dochodach powyżej 85 528 zł kwota wolna znowu spada – do zera przy dochodzie powyżej 127 tys. zł.

    556,02 zł pomiejszone o kwotę obliczaną wg wzoru:
    556,02 zł x (podstawa obliczenia podatku – 85528 zł) / 41472 zł
    Osobom zarabiającym więcej nie przysługuje kwota wolna od podatku w ogóle.

  21. 21/12/2017

    Michał Stopka

    Obliczenia:

    Kwota brutto z bonusem podatkowym 15346,80

    Kwota bonusów otrzymanych od państwa 2760

    Kwota własnych środków wpłaconych wynosi:

    15346,80 – 2760 = 12586,8

    Z IKZE musimy wypłacić całość środków likwidując go (nie jak w przypadku IKE można częściową dyspozycję wypłacy zrobić)

    Więc 15346,80 stanie się dochodem który z rocznym rozliczeniu PIT się rozlicza: I teraz jest kilka możliwości dla roku 2018:

    Gdyby kwota była do 8 tys. zł i brak jakichkolwiek dochodów. Cala kwota trafiłaby w kwotę wolną.

    Mamy jednak kwotę powyżej 8 tys zł. A przy kwocie 15346,80 jest kwota wolna od podatku w wysokości 3091

    Czyli obliczenia wyglądałyby tak:

    Kwota wypłaty z IKZE opodatkowana stawką 18% daje kwotę podatku 2762 zł. Minus kwota wolna dla której zwrot wynosi powyżej 13 tys. zł 556 zl W efekcie podatek PIT do zapłacenia 2762 – 556 = 2 206

  22. 21/12/2017

    Michał Stopka

    Czyli:
    kwota własnych środków, kwota netto wpłaciliśmy 12 586 zł.

    A po wypłacie otrzymamy 13 140 zł bo 15346 – 2 206 = 13140 zł . Czyli już na starcie jesteśmy do przodu na podatku PIT 553 zł bo kwota netto wpłacona 12 586 a wypłacona 13 14 = różnica 553 zł. Pomimo, że wypłaciliśmy przed emeryturą.

  23. 21/12/2017

    Michał Stopka

    Oczywiście wiele zależy od konkretnych niuansów każdego podatknika. Jak się rozlicza. I tak dalej. Bo sytuacja może się różnić.

    Na przykład powyżej kwota wolna od podatku to ta stara kwota wolna, która zawzse była w Polsce od dlugiego czasu bo kwota wypłaty jest 15 tysięcy zł. Przy niższej kwocie poniżej 13 tys. złotych korzyść podatkowa rośnie aż do prawie 1600 zł przy kwocie dokładnie 8 tysięcy złotych wypłaty z IKZE. Bo brak podatku.

    Natomiast nawet jeżeli jeset kwota 15 tysięcy złotych. To gdyby małżonkowie się rozliczali to nie pojawiłby się podatek jeszcze nawet od tych 15 tys. zł. Bo dwie osoby dwie kwoty wolne 8 tysięcy złotych to w sumie 16 tysiecy złotych. Więc przy wspólny rozliczeniu do 16 tysięcy złotych nie pojawia się podatek.

  24. 21/12/2017

    Michał Stopka

    Oczywiście to przy obecnych zasadach podatkowych. Bo zapewne za trzy lata te progi mogą wyglądać jeszcze inaczej. Myśle, że rok 2019 lub 2020 będzie jeszcze rosła kwota wolna od podatku. Pytanie co się jeszcze i jak zmieni.

  25. 21/12/2017

    Michał Stopka

    No i jeszcze pojawia się pytanie o zyski. Czy jakieś zyski się pojawiły po drodze. Jeżeli tak. Od kwoty netto nie zapłaci się podatku belki od zysku.

  26. 21/12/2017

    Witek

    Panie Michale dziękuje za wykonaną prace i za poświęcenie swojego czasu na odp. Zdrowych i rodzinnych świat Bożego Narodzenia

  27. 21/12/2017

    Michał Stopka

    Wzajemnie!

  28. 23/12/2017

    Artur

    Zwracam uwagę, że w polskim prawie podatkowym straty można kompensować tylko przez zyski ale z tego samego źródła. Więc wycofanie dużych środków z IKZE (tak aby nie były one opodatkowane)przy wykorzystaniu sytuacji, że w danym roku ma się stratę z działalności gospodarczej raczej chyba nie wchodzi w rachubę. Wynika to bodajże nawet z konstrukcji formularza rocznego zeznania podatkowego.
    Jeśli się mylę proszę poprawić

  29. 27/12/2017

    Michał Stopka

    @ Artur
    @ Zwracam uwagę, że w polskim prawie podatkowym straty można kompensować tylko przez zyski ale z tego samego źródła.

    IKZE nie ma nic wspólnego z działalnością gospodarczą. IKZE to odpis od przychodu w PIT. A nie koszt w działalności gospodarczej. Każdy kto ma dochody rozliczane według PIT. Ma po osiągnięciu dochodu rozliczanego według PIT. Prawo odpisać od podatku PIT kwotę wpłaty na IKZE jako zmniejszenie podstawy opodatkowania podatkiem PIT.

    Zobacz tutaj jak rozlicza się IKZE w PIT. Krok po kroku to opisałem. Mało tego. W poniższym przykładzie jest odliczona podwójna wpłata na IKZE. Dotycząca na przykład sytuacji małżonków. W tej sytuacji chociaż na przykład jeden małżonek rozlicza się według skali 32%. A drugi zarabia mniej. I rozlicza się według skali 18%. To obie wplaty IKZE i tak będą efektywnie oznaczać zwrot podatku według stawki 32%. Nie tylko dla jednej osoby która płaci 32% podatku PIT: http://www.michalstopka.pl/jak-rozliczyc-wplate-na-ikze-w-pit/

    Jedynie trzeba pamiętać, że wspólne rozliczanie dwóch wpłat IKZE jest możliwe gdy obie osoby osiągają dochody opodatkowane PIT. Bo jeżeli jedna osoba nie pracuje a rozliczają się wspólnie. To nie można tego rozliczyć według dwóch wpłat IKZE (tylko jedną). Ale wystarczy że druga osoba osiąga jakiekolwiek dochody opodatkowane PIT. Już można. Pomimo, że jedna ma dochody według podatku 32%. A druga niższy podatek płaci.

    IKZE przy działalności gospodarczej działa na tej samej zasadzie. Przychody, koszty w działalności gospodarczej to jedno. A IKZE to coś innego bo to nie ma nic wspólnego z działalnością gospodarczą.

  30. 15/12/2020

    Arek Dembski

    Niestety od wydania artykułu zmienił się zapis odnośnie IKZE:
    https://rockbridge.pl/ike-ikze/ikze
    brak podatku od zysków kapitałowych (tzw. Podatku Belki, pod warunkiem, że będziesz regularnie oszczędzał przez min. 5 lat i nie wypłacisz zgromadzonych oszczędności przed dożyciem wieku 65 lat),

  31. 15/12/2020

    Michał Stopka

    Nie zmieniło się nic. A to co jest tutaj napisane o braku podatku od zysków kapitałowych nie wiem dlaczego ktoś to napisał. Nie ma to kompletnie sensu. Zyski kapitałowe nie mają nic wspólnego z IKZE bo IKZE (Indywidualne Konto Zabezpieczenia Emerytalnego) wlicza się jako przychód do PIT. Według stawki podatki PIT, którą płaci podatnik. Lub ryczałt 10% gdy wypłaci się po osiągnięciu 65 lat. Innymi słowy nie płaci się w żadnym wypadku podatku belki. Podatek belki ma zastosowanie tylko w przypadku IKE czyli Indywidualnego Konta Emerytalnego. To są dwie odrębne formy w postaci rachunków do inwestowania. Proszę przeczytać na ten temat w tej analizie. Podzieliłem kiedy nie płacimy podatków a kiedy płacimy i jakie:
    31 rzeczy, które warto wiedzieć rozliczając podatki + jak krok po kroku rozliczyć zyski i straty w PIT 38 oraz wpłatę na IKZE? List do akcjonariuszy marzec 2019
    https://www.michalstopka.pl/31-rzeczy-ktore-warto-wiedziec-rozliczajac-podatki-jak-krok-po-kroku-rozliczyc-zyski-i-straty-w-pit-38-oraz-wplate-na-ikze-list-do-akcjonariuszy-marzec-2019/

  32. 02/11/2021

    Julek

    Witam. Chcialbym sie dowiedziec wyglada czesciowy zwrot srodkow z IKE. Majac wplacone przykadowo 15 tys. zlotych (zainwetowane w akcjach/ETFach) oraz 1000 zl pochodzacych z dywidendy moge wypacic sama dywidende (odliczajac 19% oczywiscie), a reszte srodkow pozostawic nietkniete?

  33. 03/11/2021

    Michał Stopka

    Ciekawe pytanie. Wyjaśnię i dam znać jak to wyglada w przypadku IKE w bosiu.

  34. 14/11/2021

    Michał Stopka

    Zbliża się koniec roku! Jeżeli nie wykorzystasz limitów IKE oraz IKZE na 2021, przepadną bezpowrotnie (!) Jeżeli chciałbyś/chciałabyś założyć rachunek maklerski (też IKE i IKZE), gdzie możesz inwestować też w akcje i ETFy zagraniczne: giełda, złoto, surowce, niruchomości: REITy, itd., przypominam, że możesz skorzystać z mojego linku afiliacyjnego. Zyskasz promocyjną prowizję oraz możliwość bezpłatnej rejestracji na walnych + moje dodatkowe bonusy jak bezpłatny dostęp do książki/ szkoleń online z inwestowania (to jest naprawdę wartościowa wiedza o inwestowaniu).

    Więcej informacji na temat promocyjnych warunków dla rachunków IKE oraz IKZE znajdziesz tutaj: https://www.michalstopka.pl/najlepsze-rachunki-maklerskie/

    Mój link afiliacyjny jest tutaj: https://www.bossa.pl/bossaapp/rejestracja/?src=424996366

    Link do książki: https://finansewexcelu.pl/ksiazka/

    Dla przypomnienia
    Limit IKE: w 2021 roku możecie wpłacić 15 777 zł a w 2022 roku będzie to trochę wyższa kwota zł. W sumie ponad 30 tysięcy zł.

    Limit IKZE: w 2021 roku możecie wpłacić 6 310,80 zł a w 2022 roku znowu będzie to podobna kwota. W sumie ponad 12 tysięcy zł.

    W przypadku IKZE: jeżeli ktoś rozlicza się sam otrzyma zwrot przy stawce podatkowej:
    W roku 2021:
    17% będzie to 1 073 zł (inwestycja netto 5 238 zł)
    32% będzie to 2 019 zł (inwestycja netto 4 291 zł)

    W roku 2022:
    Będzie to podobna wartość jak powyżej

    Jeżeli ktoś rozlicza się wspólnie z małżonkiem otrzyma w sumie aż ponad 4 i 8 tys. zł bo można założyć dwa IKZE.

  35. 28/12/2021

    Michał Stopka

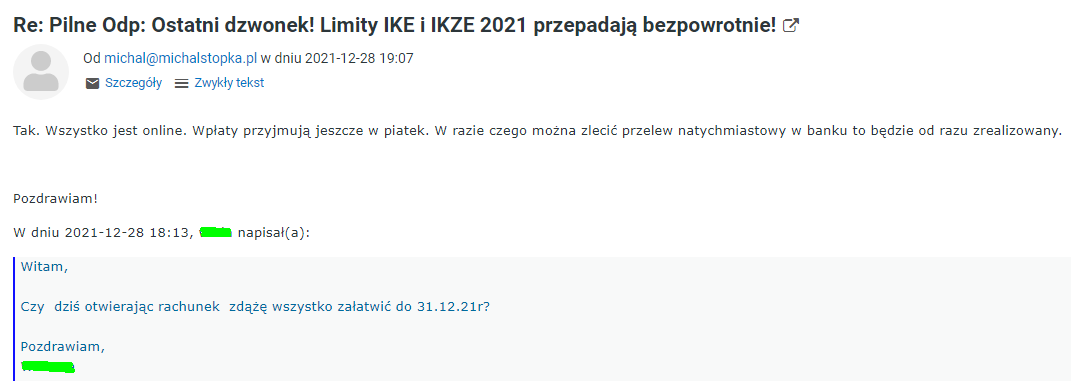
    Uwaga! Otrzymałem maila pytającego o rachunek maklerski IKE IKZE, który polecam na blogu (link w komentarzu) czy ktoś zdąży jeszcze otworzyć do 31 grudnia. Powinien zdążyć. Może też zrobić przelew natychmiastowy z banku to środki będą od razu. Poniżej co odpisałem.

  36. 28/12/2021

    Michał Stopka

    https://uploads.disquscdn.com/images/df58820dc2a82413ea8e68fc784b53decc9d7dd33a5220f871b7a3e8ac700f4e.png

  37. 19/10/2022

    Michał Stopka

    Uwaga. W ramach współpracy z Domem Maklerskim BOŚ już po raz kolejny przedłużyłem obowiązywanie obniżonej, promocyjnej stawki prowizji dla moich czytelników w wysokości 0,29%. Jest to teraz już do końca 2023 roku! Tak jak pisałem Promocja jest jednak co roku przedłużana na kolejne lata. Można powiedzieć, że mam niepisaną umowę, że po okresie promocji, moi czytelnicy i tak będą mieli utrzymaną obniżoną prowizję w wysokości 0,29% już na stałe. Dotyczy to zarówno nowych jak i dotychczasowych czytelników korzystających z moich linków afiliacyjnych.

    Ponadto nadal obowiązuje dla Was bezpłatna rejestracja na pięciu walnych w roku w DM BOŚ, co wynegocjowałem i opisałem dla Was w tej analizie: „Walczmy o Nasz interes! Inicjatywa setki inwestorów na walnych: bezpłatna rejestracja w DM BOŚ dla moich czytelników!” http://www.michalstopka.pl/setki-inwestorow-na-walnych/ .
    No i każdy, kto skorzysta z mojego linku afiliacyjne ma możliwość uzyskania dodatkowo do wyboru: 1) bezpłatny dostęp do książki online/szkoleń online z inwestowania lub 2) dostęp do drugiego poziomu kursu Excel w finansach. Praktyczne wykorzystanie wiedzy inwestora, lub 3) konsultacje online o inwestowaniu (to jest naprawdę bardzo wartościowa wiedza o inwestowaniu). Linki we wpisie powyżej.

Dodaj komentarz

Twój adres email nie zostanie opublikowany. Pola wymagane oznaczono *


*
*

➡️ Analityk akcji/ współodpowiedzialny za wyniki inwestycyjne części portfela akcyjnego w ING OFE: O autorze

➡️ Zobacz analizy z cyklu edukacyjnego: „Kiedy hossa/ bessa, boom/ recesja i inflacja/ dezinflacja? Kiedy kupić akcje, obligacje lub surowce? Zależność inflacja i PKB!" >> kliknij tutaj <<

Zastrzeżenie prawne

Serwis Michał Stopka Inwestor Profesjonalny prowadzony jest w celach edukacyjnych.

Informacje przedstawione na tej stronie internetowej są prywatnymi opiniami autora i nie stanowią rekomendacji inwestycyjnych w rozumieniu Rozporządzenia Ministra Finansów z dnia 19 października 2005 roku w sprawie informacji stanowiących rekomendacje dotyczące instrumentów finansowych, ich emitentów lub wystawców (Dz. U. z 2005 roku, Nr 206, poz. 1715).

Autor nie ponosi odpowiedzialności za decyzje inwestycyjne podjęte na podstawie materiałów zawartych na tej stronie a czytelnik podejmuje decyzje inwestycyjne na własną odpowiedzialność.

➡️ Otrzymuję pytania rodzaju: "Jak rozpocząć inwestowanie? Co najpierw przeczytać lub zrobić?". Co zawsze odpisuję? >>> KLIKNIJ TUTAJ <<<

➡️ Odbierz bezpłatne hasła dostępu do kursu poziom pierwszy: "Excel w finansach: praktyczne wykorzystanie wiedzy inwestora.". Dołącz do 1757 osób, które budują kompetencje razem z nami!
>>> KLIKNIJ TUTAJ <<<


➡️ Znajdziesz mnie też tutaj:
Forum Inwestora Profesjonalnego. Grupa FB: jest już kilkanaście tysięcy osób!
Fanpage blog:
RSS Feed Reader michalstopka.pl
➡️ Moje profile kanały społecznościowe:


  • Strona główna
  • #10302 (bez tytułu)
  • #24221 (bez tytułu)
  • #27845 (bez tytułu)
  • 11 Bit Studio: webinary, telekonferencje, wywiady, chaty, dzień inwestora, relacje inwestorskie
  • Analiza fundamentalna spółki Grajewo, listy prezesa, relacje inwestorskie, rekomendacje, wiadomości i wyniki finansowe
  • Archiwum
  • Autor
  • Bankructwo ZUSu i Polski: krach polskiej gospodarki i finansów publicznych w ciągu kilkunastu lat
  • Benefit: webinary, telekonferencje, wywiady, chaty, dzień inwestora, relacje inwestorskie
  • Biomed Lublin: webinary, telekonferencje, wywiady, chaty, dzień inwestora, relacje inwestorskie
  • Bogdanka: webinary, telekonferencje, wywiady, chaty, dzień inwestora, relacje inwestorskie
  • BRAND24: webinary, telekonferencje, wywiady, chaty, dzień inwestora, relacje inwestorskie
  • CD Projekt: webinary, telekonferencje, wywiady, chaty, dzień inwestora, relacje inwestorskie
  • CELON PHARMA: webinary, telekonferencje, wywiady, chaty, dzień inwestora, relacje inwestorskie
  • Chaty, webinary, telekonferencje, wywiady, dzień inwestora, relacje inwestorskie
  • Columbus: webinary, telekonferencje, wywiady, chaty, dzień inwestora, relacje inwestorskie
  • CreativeForge Games: webinary, telekonferencje, wywiady, chaty, dzień inwestora, relacje inwestorskie
  • CREEPY JAR: webinary, telekonferencje, wywiady, chaty, dzień inwestora, relacje inwestorskie
  • Dlaczego tak mało zarabiamy??? Dlaczego w mediach jest taki kontent jaki jest? Dlaczego w Polsce jest jak jest?
  • DM BOŚ i bossafund partnerem serwisu Michał Stopka Inwestor Profesjonalny
  • Edukacja Online: nagrania z inwestowania
  • Forever Entertainmant: webinary, telekonferencje, wywiady, chaty, dzień inwestora, relacje inwestorskie
  • Formularz zgłoszeniowy oraz warunki uczestniczenia w szkoleniu
  • Forum Inwestora Profesjonalnego (w skrócie FIP)
  • Giełda/Gospodarka
  • Gospodarka głupcze!
  • Historia dla lat 1992-2013: analiza inflacji w Polsce i jej perspektywy na lata 2014-2016
  • Jak analizować giełdę: Proces inwestycyjny
  • Jak inwestować
  • Jak rozpocząć inwestowanie? Co najpierw przeczytać lub zrobić?
  • Jeden obraz jest wart więcej niż tysiąc słów!
  • KGHM: webinary, telekonferencje, wywiady, chaty, dzień inwestora, relacje inwestorskie
  • Kino Polska: webinary, telekonferencje, wywiady, chaty, dzień inwestora, relacje inwestorskie
  • Kruk: webinary, telekonferencje, wywiady, chaty, dzień inwestora, relacje inwestorskie
  • Książka Michał Stopka
  • Liczy się jedno pytanie: kupić czy sprzedać?
  • Lug: webinary, telekonferencje, wywiady, chaty, dzień inwestora, relacje inwestorskie
  • MEDIACAP: webinary, telekonferencje, wywiady, chaty, dzień inwestora, relacje inwestorskie
  • MEDINICE: webinary, telekonferencje, wywiady, chaty, dzień inwestora, relacje inwestorskie
  • Mennica Skarbowa: webinary, telekonferencje, wywiady, chaty, dzień inwestora, relacje inwestorskie
  • ML System: webinary, telekonferencje, wywiady, chaty, dzień inwestora, relacje inwestorskie
  • Moje spostrzeżenia
  • MOVIE GAMES: webinary, telekonferencje, wywiady, chaty, dzień inwestora, relacje inwestorskie
  • Najlepsze lokaty bankowe
  • NANOGROUP: webinary, telekonferencje, wywiady, chaty, dzień inwestora, relacje inwestorskie
  • Narzędzia w excel
  • Newsletter: materiały do pobrania
  • Ovid Works: webinary, telekonferencje, wywiady, chaty, dzień inwestora, relacje inwestorskie
  • PHOTON ENERGY: webinary, telekonferencje, wywiady, chaty, dzień inwestora, relacje inwestorskie
  • Plantwear SA: webinary, telekonferencje, wywiady, chaty, dzień inwestora, relacje inwestorskie
  • PLAYWAY: webinary, telekonferencje, wywiady, chaty, dzień inwestora, relacje inwestorskie
  • Początkujący? Pierwszy raz? Od czego zacząć?
  • Pointpack: webinary, telekonferencje, wywiady, chaty, dzień inwestora, relacje inwestorskie
  • Portfel i benchmark OFE za 2013 rok: jakie ciekawe wnioski można wyciągnąć na ich podstawie na rok 2014?
  • Praktyczna analiza gospodarki i giełdy z elementami wyceny
  • Praktyczna analiza spółki i wycena firmy metodą DCF oraz porównawczą
  • Praktyka, praktyka i jeszcze raz praktyka: co warto wiedzieć o…
  • R22: webinary, telekonferencje, wywiady, chaty, dzień inwestora, relacje inwestorskie
  • Rekomendacje biur maklerskich
  • Rok 2014 na giełdzie i w gospodarce: rokiem boomu czy może kryzysu? Za i przeciw
  • Sektory
    • Branża mediowa: analiza rynku reklamy
  • Spółki
    • Analiza fundamentalna spółki Amica: historia, listy prezesa, relacje inwestorskie, rekomendacje, wiadomości i wyniki finansowe
    • Analiza fundamentalna spółki Forte: historia, listy prezesa, relacje inwestorskie, rekomendacje, wiadomości i wyniki finansowe
    • Analiza fundamentalna spółki Selena: historia, listy prezesa, relacje inwestorskie, rekomendacje, wiadomości i wyniki finansowe
  • STARWARD INDUSTRIES: webinary, telekonferencje, wywiady, chaty, dzień inwestora, relacje inwestorskie
  • Szkolenia stacjonarne: terminy
  • Szkolenia: zakres tematyczny
  • Szkolenie na zamówienie
  • Szkolenie stacjonarne: bieżąca analiza: gospodarki, giełdy, sektorów i spółek
  • Szkolenie stacjonarne: miejsce
  • Szkoła Główna Inwestorów Profesjonalnych czwarta edycja
  • Szkoła Główna Inwestorów Profesjonalnych druga edycja
  • Szkoła Główna Inwestorów Profesjonalnych pierwsza edycja
  • Tauron: : webinary, telekonferencje, wywiady, chaty, dzień inwestora, relacje inwestorskie
  • Unimot: webinary, telekonferencje, wywiady, chaty, dzień inwestora, relacje inwestorskie
  • VIGO SYSTEM: webinary, telekonferencje, wywiady, chaty, dzień inwestora, relacje inwestorskie
  • Warunki uczestniczenia oraz formularz zgłoszeniowy: spotkania w różnych miastach Polski
  • Wiadomości: gospodarka i spółki giełdowe
  • Witam serdecznie na stronie mojego sklepu!
  • Witamy serdecznie! Gorąco zachęcamy do kontaktu!
  • Wyniki finansowe spółek giełdowych
  • XTB: webinary, telekonferencje, wywiady, chaty, dzień inwestora, relacje inwestorskie
  • XTPL: webinary, telekonferencje, wywiady, chaty, dzień inwestora, relacje inwestorskie
  • Zastrzeżenie prawne
  • Zostałaś/eś dodany do newslettera: materiały + ankieta!
  • Zostałeś usunięty z listy subskrybentów. Dlaczego?! Ankieta:
  • Szkolenia: opinie uczestników
  • #96 (bez tytułu)
    • Tytuł CFA
    • DEMOGRAFIA: ZAPLANUJ FINANSE OSOBISTE!!!
    • Jak niskie bezrobocie w Polsce w 2009/2010?
    • PKB+bezrobocie 1996-2002=2006-2012?
    • (Nasz) budżet (Polski)
    • Giełda i PKB/bezrobocie 1996/2010
    • Analiza fundamentalna
  • Prezentacje
  • Dane makro w excel z wykresami
  • Witam serdecznie na stronie moich 8 bezpłatnych ebooków!
  • Książki
  • Kiedy EURo w Polsce?
  • Gospodarka a giełda
  • #98 (bez tytułu)
  • Polecane strony
© Michał Stopka. Wszelkie prawa zastrzeżone.
Ta strona używa plików Cookies. Dowiedz się więcej o celu ich używania i możliwości zmiany ustawień Cookies w przeglądarce. Zamknij
Informacja o cookies

Privacy Overview

This website uses cookies to improve your experience while you navigate through the website. Out of these, the cookies that are categorized as necessary are stored on your browser as they are essential for the working of basic functionalities of the website. We also use third-party cookies that help us analyze and understand how you use this website. These cookies will be stored in your browser only with your consent. You also have the option to opt-out of these cookies. But opting out of some of these cookies may affect your browsing experience.
Necessary
Always Enabled
Necessary cookies are absolutely essential for the website to function properly. This category only includes cookies that ensures basic functionalities and security features of the website. These cookies do not store any personal information.
Non-necessary
Any cookies that may not be particularly necessary for the website to function and is used specifically to collect user personal data via analytics, ads, other embedded contents are termed as non-necessary cookies. It is mandatory to procure user consent prior to running these cookies on your website.
SAVE & ACCEPT