Logo

Navigation
  • Główna
  • Bezpłatne ebooki: 8
  • Cykle edukacyjne
    • 1. Kiedy hossa/ bessa, boom/ recesja i inflacja/ dezinflacja? Kiedy kupić akcje, obligacje lub surowce? Zależność inflacja i PKB!
    • 2. Narzędzie/case study w Excel. Umowa o pracę/działalność gospodarcza: co wybrać IKE czy IKZE?
    • 3. Co warto wiedzieć inwestując w ETF na polskie obligacje skarbowe?
    • 4. Kurs Excel w finansach: praktyczne wykorzystanie wiedzy inwestora.”.
  • Grupa FB
  • Dane excel
  • Broker + IKE/IKZE
    • 1. Najlepsze IKE/IKZE + wszystko o IKE/IKZE + lista pytania i odpowiedzi IKE i IKZE
    • 2. IKZE jest mega opłacalne! Case study brak podatku belki nawet przed emeryturą a do tego kwota wolna 30 tysięcy!
    • 3. Najlepszy rachunek maklerski
  • Kontakt
    • Kontakt czytelnicy
    • Kontakt współpraca

Przykład DCF dla firmy LUKSUS cz.9: Wycena DCF-Podsumowanie

By Michał Stopka | on 14/06/2007 | 17 komentarzy
Analiza biznesu

Przykład DCF dla firmy- podsumowanie

Przykład DCF dla firmy Luksus pokazuje nam jak w łatwy sposób możemy wycenić biznes. Jednakże wycena metodą DCF jest wrażliwa na zawarte w niej dane. Nawet niewielka zmiana takich pozycji jak: stopa dyskonta czy stopa wzrostu FCF do nieskończoności, może prowadzić do odchyleń od pierwotnej wartości firmy o paręnaście a nawet parędziesiąt procent. Dlatego ważna jest znajomość biznesu przed przystąpieniem do wyceny.

Przykład DCF dla firmy: główne informacje

Teraz przedstawię Wam kilka słów o tym co warto wiedzieć o wycenie DCF:

1) Wycena DCF jest uzależniona w dużej mierze od prognozy wyników finansowych w przyszłości. Podstawowym warunkiem dobrego DCF jest znać dobrze biznes, który się wycenia. Aby dobrze prognozować przychody należy znać również uwarunkowania od strony makro. Bez tego cały model DCF można wyrzucić do kosza.

2) Wycena DCF pokazuje ile warta jest firma w danym momencie, przy konkretnych założeniach i dostępnych informacjach. Nie znaczy to jednak, że wartość firmy nie zmienia się w czasie. Napływają nowe informacje, zmienia się też sytuacja makroekonomiczna.

Przykład DCF dla firmy: ważony koszt kapitału

W wycenie DCF dużo zależy od założeń dotyczących wzrostu przychodów oraz kosztu kapitału (WACC).

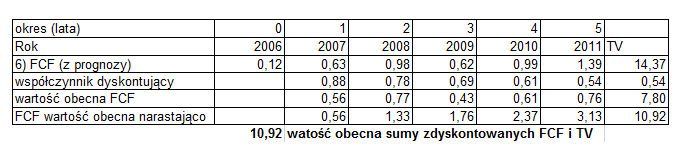
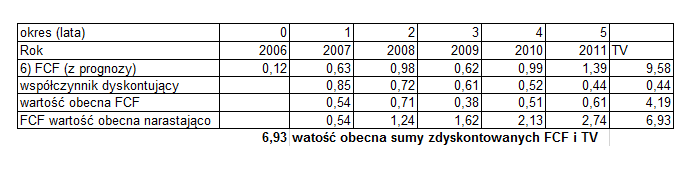
Dla przykładu, jeżeli zwiększyć WACC z 15,5% na 18%, wartość firmy spada prawie o -20% do 6,93 mln, jeżeli jednak zmniejszyć WACC do 13%, to wartość firmy wzrasta prawie o 30% do 10,92 mln (bez odjęcia długu).

Spójrzmy na wyliczenia, wyższy WACC: Obliczenia wartości obecnej wolnych przepływów pieniężnych
Niższy WACC:

Obliczenia wartości wolnych przepływów pieniężnych firmy

Druga kwestia to wielkość parametru g, czyli wzrost FCF do nieskończoności. W analizowanym przykładzie zmniejszenie g z 3% do 1% daje spadek wyceny o prawie -11% do 7, 1 mln, natomiast zwiększenie do 5% zwiększa wycenę o +15% do 9,5 mln.

3) Wycena dokonana metodą DCF pokazuje wartość wewnętrzną firmy. W przypadku akcji nie oznacza to jednak, że cena rynkowa natychmiast będzie dążyła do wyceny fundamentalnej. Trzeba liczyć się z tym, że zdarzają się okresy dłuższego przewartościowania lub niedowartościowania.

Narzędzie w excel do wyceny DCF:

Zapraszam również do zapoznania się z poniższym artykułem/ narzędziem w Excel, gdzie można zmieniać poszczególne dane i zobaczyć jak zmienia się wycena: Narzędzie w Excel do wyceny DCF firmy LUKSUS

Cały cykle edukacyjny dotyczący przykładu wyceny DCF dla firmy LUKSUS:

Przykład DCF: LUKSUS cz.1: Okres prognozy

Przykład DCF: LUKSUS cz.2: Stopa wzrostu przychodów

Przykład DCF dla LUKSUS cz.3: Obliczanie Free Cash Flow

Przykład DCF dla LUKSUS cz.4: Prognoza kosztów operacyjnych

Przykład DCF dla LUKSUS cz.5: Podatek i Inwestycje w majątek trwały netto

Przykład DCF dla LUKSUS cz.6: Kapitał pracujący

Przykład DCF: LUKSUS cz.7: Ustalenie stopy dyskontowej, czyli kosztu kapitału

Przykład DCF: LUKSUS cz.8: Obliczenie wartości bieżącej przepływów pieniężnych FCF oraz wartości kapitału własnego

Przykład DCF: LUKSUS cz.9: Podsumowanie

Uwaga: w ramach powyższego cyklu edukacyjnego stworzyłem dla Was Narzędzie w Excel, gdzie możecie na czerwono edytować poszczególne parametry wyceny DCF firmy Luksus. Zobaczyć jak wpływa to na wycenę firmy. 

Narzędzie w Excel możecie pobrać, razem z wieloma innymi wartościowymi rzeczami do pobrania, po zapisie na newsletter. Kliknij w link i przejdź do sekcji 4. Moje narzędzia w Excel. Jeżeli już ktoś jest dopisany do newslettera, na końcu każdego newslettera jest akapit „Materiały do pobrania/obejrzenia”. W razie problemów napisz do mnie maila, chętnie pomogę.

Share this story:
  • tweet

Tags: dcf inwestycjedcf modeldcf spółek giełdowychdcf w excelujak wpływa wacc na wycenę spółkijak wycenić firmejak wycenić przedsiębiorstwojak wygląda parametr g w wycenie spółkijak zrobić dcfjaki przyjąć koszt kapitału do wyceny dcfjakie przyjąć założenia do modelu dcfjakie założęnia do dcfmniejszy wacc w wycenie spółkiparametr gparametr g podczas wyceny spółkiszkolenie dcfwiększy wacc w wycenie spółkiwrażliwość wacc na wycenęwycena biznesuwycena dcfwycena dcf biznesuwycena dcf firmywycena dcf przedsiębiorstwawycena excel dcfwycena firmywycena przedsiębiorstwawycena zdyskontowanych przepływów pieniężnychwyliczenia excel dcfzdyskontowane przepływy pieniężne

Recent Posts

  • Kiedy kupić akcje, obligacje, surowce a kiedy trzymać gotówkę/obligacje indeksowane inflacją? Cykl rotacji klas aktywów

    03/01/2025 - 0 Comment
  • Narzędzie w Excel! Działalność gospodarcza co wybrać IKE czy IKZE? Podatek liniowy, ryczałt, strata na działalności oraz skala podatkowa

    27/12/2024 - 0 Comment
  • Narzędzie w Excel! Umowa o pracę wypłata przed emeryturą co wybrać IKE czy IKZE? Zwrot PIT 12% a wypłata: kwota wolna, 12% lub 32%

    19/12/2024 - 0 Comment

Related Posts

  • Dlaczego ceny nieruchomości wzrosły? Od czego zależą ceny nieruchomości?

    25/08/2021 - 9 komentarzy
  • Bezpłatne szkolenia z inwestowania dla każdego + Klub Giełdowy!

    08/06/2017 - 2 komentarze
  • Dlaczego JSW spadł o minus 10%? Rekomendacja DM BOŚ/wyniki/ceny węgla

    07/06/2017 - 19 komentarzy

Author Description

Biografia Michała

17 komentarzy “Przykład DCF dla firmy LUKSUS cz.9: Wycena DCF-Podsumowanie”

  1. 21/03/2008

    Kamil

    Quite good

  2. 22/03/2008

    admin

    :-)

  3. 16/04/2008

    Michał

    Bardzo przydatne.
    Dobra robota :)

  4. 16/04/2008

    admin

    Cieszę się-:)

  5. 08/04/2009

    czenczak

    bardzo dobra stronka. wreszczcie uda mi sie zaliczyć przedmiot wyceny majątkowe. Dzięki

  6. 08/04/2009

    admin

    No i dla takich komentarzy warto prowadzić mojego bloga:-)

    Pozdrawiam

  7. 07/05/2009

    scully

    Super stronka;) dzięki tym informacjom zaliczę przedmiot, wielkie dzięki;)

  8. 07/05/2009

    admin

    Super:-)

    Zapraszam też na mojego bloga od połowy czerwca. Mam kilka ciekawych pomysłów na artykuły, np. dotyczące relacji stóp procentowych i kursów deweloperów oraz cen mieszkań:-)

  9. 23/07/2009

    Krzysztof

    Nurtuje mnie jedna kwestia. Wycena DCF jest generalnie niezależna od bilansu (za wyjątkiem struktury finansowania w wacc i gotówki dodawanej do DCF). Czyli wartość zależy od zdolności generowania FCF, ale nie zależy od wielkości kapitału własnego ? Rozumiem, że profesjonalna wycena zawsze „skontroluje” DCF jakąś inną wyceną np. mnożnikową.

  10. 23/07/2009

    Michał Stopka

    Tak naprawdę chodzi o stopę zwrotu, jaką można osiągnąć z zainwestowanego kapitału (niezależnie czy jest to gotówka, obligacje czy biznes). To właśnie na podstawie tej stopy zwrotu, w przypadku biznesów jest to ROE (Return on equity, czyli zwrot z kapitału własnego), można określić wartość firmy. Im większe ROE tym większa wycena firmy.
    Model DCF ma tą słabość, że można tam wrzucić dowolne założenia. Oczywiście jeżeli założenia są nieralne, to i wycena na podstawie DCF będzie błędna.

    Aby sprawdzić czy wycena DCF ma sens (a przez to czy założenia do niej mają sens) można posłużyć się wzorem, który właśnie bierze pod uwagę wielkość kapitału własnego. Do tego celu można policzyć „uczciwy” wskaźnik P/BV (kapitalizacja/wartość księgowa kapitału własnego), właśnie na podstawie ROE: P/BV=ROE-g/R-g, gdzie:
    ROE=stopa zwrotu z kapitału własnego
    g-wymagana stopa wzrostu zysku
    R-koszt kapitału własnego

    Na przykład jeżeli ROE=5%, g=0 a R=10% otrzymujegmy „uczciwe” P/BV=5%/10%=0,5
    Jeżeli jednak ROE założymy 20%, g=0% a R=10% to P/BV mamy 2 (20%/10%=2)

    Z powyższego wzoru łatwo wytłumaczyć znaczne różnice we wskaźniku P/BV różnych firmy. Nawet mając bardzo podobne firmy, działające w tej samej branży, P/BV może znacznie się różnić, podobnie jak w powyższym przykłądzie różnica wynosi aż 4 razy.
    Stąd też wartość kapitału własnego nie ma aż tak dużego znaczenia jakby się teoretycznie wydawało, bo co z tego, że jest duży kapitał własny, jeżeli zarząd jest do bani i generuje słabe zyski?
    Co prawda można powiedzieć, że można zamknąć firmę, ale wtedy prawdopodobnie trzebaby sprzedać majątek firmy znacznie poniżej jej bilansowej wartości kapitału własnego.

    Trochę przydługi wywód:-) ale tłumaczy dlaczego powszechnie używa się DCF (FCF), czyli są to przepływy gotówki generowane dla właścicieli kapitału własnego i długu oprocentowanego. Albo biznes jest dobry i generuje odpowiedni poziom gótówki, albo jest słaby i tą gotówkę „przepala”. Zresztą w ten sposób patrzy na biznesy np. Waren Buffett:-)
    Oczywiście słuszna uwaga, że warto „skontrolować” wynik DCF, czy nie ma tam „kosmicznych założeń” np. używając wzoru na P/BV

  11. 04/08/2009

    student

    Mam takie pytanie:
    Mamy 2 spółki A i B

    Spółka A ma Kapitał Własny = 32 438 i Dług = 3 980

    Spółka B ma Kapitał Własny = 12 555 i Dług = 2 143

    Spółka A przejmuje Spolke B w calosci Długiem (rownym 12 555)

    Jaka bedzie nowa struktura kapitału spolki A (po przejeciu spolki B długiem równym 12 555)??

    obecnie wynosi ona = D/KW = 3 980/32 438

    ps. wszystkie wartosci to wartosci rynkowe

  12. 04/08/2009

    Michał Stopka

    Wydaje mi się, że kapitał własny się nie zmieni (32 438) a dług urośnie o +12 555 + 2 143=14 698

    Od strony aktywów (Bilans spółki czyli źródła finansowania majątku) spółka B finansuje swoje aktywa kapitałem własnym i obcym: 12 555 + 2 143 = 14 698
    Spółka A przejmuje aktywa spółki B. Finansuje to długiem, czyli zwiększa zadłużenie a dodatkowo jak kupuje się firmę, to przejmuje się zobowiązania tej firmy, czyli mamy zadłużenie 3 980+12 555 + 2 143

    Kapitał własny spółki A nie zmienia się, bo ani nie ma nowej emisji akcji ani też nie pojawia się zysk, który zwiększyłby wartość kapitału własnego.
    Jedyne co się zmienia to forma finansowania aktywów spółki B, czyli z kapitału własnego poprzednich akcjonariuszy (dostają gotówkę) aktywa są finansowane w tej części z nowego długu w tej samej wysokości (12 555)

  13. 05/08/2009

    student

    dzieki wielkie

  14. 09/08/2009

    admin

    Więcej na temat esencji DCF oraz FCF można przeczytać w tym artykule oraz w komentarzu nr. 6 pod nim: http://www.michalstopka.pl/kapital-obrotowy-netto-nwc-net-working-capital/

  15. 26/01/2014

    Paweł

    Witam.
    Muszę zrobić wycenę wybranego przeze mnie przedsiębiorstw metodą DCF. Czy mógł by ktoś napisać gdzie znajdę potrzebne dane o spółce konkretna strona www ze wszystkimi informacjami)?
    Pozdrawiam

  16. 08/02/2014

    Benjamin

    Witam Panie Michale! :)

    Na początku chciałbym pogratulować wspaniałego bloga, uważam go za jednego z najlepszych, których do tej pory odwiedzałem!

    Ostatnio zabrałem się za wycenę akcji LPP, lecz zauważyłem w mojej analizie pewną niespójność. A mianowicie, jeśli zwiększam stopę wzrostu, okazuje się, że wolny przepływ pieniężny się zmniejsza. Ma to szczególne znaczenie w ostatnim okresie szczegółowej analizy, ponieważ wraz z zwiększeniem stopy wzrostu, cena akcji spada. Wydaje mi się, że taka sytuacja nie powinna występować.

    Długo szukałem „winowajcę” tego fenomenu i okazało się, że jest nim zbyt wysoki poziom kapitału obrotowego netto. Z drugiej zaś strony, bezpodstawne zaniżanie kapitału obrotowego źle może wpłynąć na wycenę, dlatego nie wiem do końca, jak temu zaradzić.

    Początkowo myślałem, że skoro nikt jeszcze nie wspomniał o takim problemie w internecie, to wina musi być po stronie mojego arkusza. Wtedy postanowiłem poszukać „gotowców” i akurat się okazało, że na Pana stronie taki gotowiec jest dostępny (za co jestem bardzo wdzięczny!) :) Pozwoliłem sobie zmienić rubrykę „Kapitał pracujący jako procent przychodów” na 9% (zgodnie z tym co Pan napisał w poście „Przykład DCF dla LUKSUS cz.6: Kapitał pracujący”) i okazało się niestety, że występuje ten sam fenomen co u mnie…

    Chciałem się zapytać, czy istnieją jakieś sposoby uniknięcia tego problemu? Bo wydaje mi się, że tak być nie może, że wraz ze szybszym wzrostem cena akcji spada :)

    Pozdrawiam serdecznie!

  17. 13/02/2014

    Michał Stopka

    Zanim przejdzie się do FCFF dla TV trzeba ustabilizować FCFF do poziomu jaki będzie brany do wyceny w TV. Na przykład możemy założyć, że parametry rosną inflacyjnie lub jak g.

    W przeciwnym wypadu dostaniemy właśnie takie błędne obliczenia że im szybciej firma rośnie tym mniejsza wycena co oczywiście jest bzdurą.

    P.S. Dziękuję za docenienie mojego wysiłku

Dodaj komentarz

Twój adres email nie zostanie opublikowany. Pola wymagane oznaczono *


*
*

➡️ Analityk akcji/ współodpowiedzialny za wyniki inwestycyjne części portfela akcyjnego w ING OFE: O autorze
➡️ Zobacz analizy z cyklu edukacyjnego: „Kiedy hossa/ bessa, boom/ recesja i inflacja/ dezinflacja? Kiedy kupić akcje, obligacje lub surowce? Zależność inflacja i PKB!" >> kliknij tutaj <<

Zastrzeżenie prawne

Serwis Michał Stopka Inwestor Profesjonalny prowadzony jest w celach edukacyjnych.

Informacje przedstawione na tej stronie internetowej są prywatnymi opiniami autora i nie stanowią rekomendacji inwestycyjnych w rozumieniu Rozporządzenia Ministra Finansów z dnia 19 października 2005 roku w sprawie informacji stanowiących rekomendacje dotyczące instrumentów finansowych, ich emitentów lub wystawców (Dz. U. z 2005 roku, Nr 206, poz. 1715).

Autor nie ponosi odpowiedzialności za decyzje inwestycyjne podjęte na podstawie materiałów zawartych na tej stronie a czytelnik podejmuje decyzje inwestycyjne na własną odpowiedzialność.

➡️ Otrzymuję pytania rodzaju: "Jak rozpocząć inwestowanie? Co najpierw przeczytać lub zrobić?". Co zawsze odpisuję? >>> KLIKNIJ TUTAJ <<<

➡️ Odbierz bezpłatne hasła dostępu do kursu poziom pierwszy: "Excel w finansach: praktyczne wykorzystanie wiedzy inwestora.". Dołącz do 1757 osób, które budują kompetencje razem z nami!
>>> KLIKNIJ TUTAJ <<<


➡️ Znajdziesz mnie też tutaj:
Forum Inwestora Profesjonalnego. Grupa FB: jest już kilkanaście tysięcy osób!
Fanpage blog:
RSS Feed Reader michalstopka.pl
➡️ Moje profile kanały społecznościowe:


  • Strona główna
  • #10302 (bez tytułu)
  • #24221 (bez tytułu)
  • #27845 (bez tytułu)
  • 11 Bit Studio: webinary, telekonferencje, wywiady, chaty, dzień inwestora, relacje inwestorskie
  • Analiza fundamentalna spółki Grajewo, listy prezesa, relacje inwestorskie, rekomendacje, wiadomości i wyniki finansowe
  • Archiwum
  • Autor
  • Bankructwo ZUSu i Polski: krach polskiej gospodarki i finansów publicznych w ciągu kilkunastu lat
  • Benefit: webinary, telekonferencje, wywiady, chaty, dzień inwestora, relacje inwestorskie
  • Biomed Lublin: webinary, telekonferencje, wywiady, chaty, dzień inwestora, relacje inwestorskie
  • Bogdanka: webinary, telekonferencje, wywiady, chaty, dzień inwestora, relacje inwestorskie
  • BRAND24: webinary, telekonferencje, wywiady, chaty, dzień inwestora, relacje inwestorskie
  • CD Projekt: webinary, telekonferencje, wywiady, chaty, dzień inwestora, relacje inwestorskie
  • CELON PHARMA: webinary, telekonferencje, wywiady, chaty, dzień inwestora, relacje inwestorskie
  • Chaty, webinary, telekonferencje, wywiady, dzień inwestora, relacje inwestorskie
  • Columbus: webinary, telekonferencje, wywiady, chaty, dzień inwestora, relacje inwestorskie
  • CreativeForge Games: webinary, telekonferencje, wywiady, chaty, dzień inwestora, relacje inwestorskie
  • CREEPY JAR: webinary, telekonferencje, wywiady, chaty, dzień inwestora, relacje inwestorskie
  • Dlaczego tak mało zarabiamy??? Dlaczego w mediach jest taki kontent jaki jest? Dlaczego w Polsce jest jak jest?
  • DM BOŚ i bossafund partnerem serwisu Michał Stopka Inwestor Profesjonalny
  • Edukacja Online: nagrania z inwestowania
  • Forever Entertainmant: webinary, telekonferencje, wywiady, chaty, dzień inwestora, relacje inwestorskie
  • Formularz zgłoszeniowy oraz warunki uczestniczenia w szkoleniu
  • Forum Inwestora Profesjonalnego (w skrócie FIP)
  • Giełda/Gospodarka
  • Gospodarka głupcze!
  • Historia dla lat 1992-2013: analiza inflacji w Polsce i jej perspektywy na lata 2014-2016
  • Jak analizować giełdę: Proces inwestycyjny
  • Jak inwestować
  • Jak rozpocząć inwestowanie? Co najpierw przeczytać lub zrobić?
  • Jeden obraz jest wart więcej niż tysiąc słów!
  • KGHM: webinary, telekonferencje, wywiady, chaty, dzień inwestora, relacje inwestorskie
  • Kino Polska: webinary, telekonferencje, wywiady, chaty, dzień inwestora, relacje inwestorskie
  • Kruk: webinary, telekonferencje, wywiady, chaty, dzień inwestora, relacje inwestorskie
  • Książka Michał Stopka
  • Liczy się jedno pytanie: kupić czy sprzedać?
  • Lug: webinary, telekonferencje, wywiady, chaty, dzień inwestora, relacje inwestorskie
  • MEDIACAP: webinary, telekonferencje, wywiady, chaty, dzień inwestora, relacje inwestorskie
  • MEDINICE: webinary, telekonferencje, wywiady, chaty, dzień inwestora, relacje inwestorskie
  • Mennica Skarbowa: webinary, telekonferencje, wywiady, chaty, dzień inwestora, relacje inwestorskie
  • ML System: webinary, telekonferencje, wywiady, chaty, dzień inwestora, relacje inwestorskie
  • Moje spostrzeżenia
  • MOVIE GAMES: webinary, telekonferencje, wywiady, chaty, dzień inwestora, relacje inwestorskie
  • Najlepsze lokaty bankowe
  • NANOGROUP: webinary, telekonferencje, wywiady, chaty, dzień inwestora, relacje inwestorskie
  • Narzędzia w excel
  • Newsletter: materiały do pobrania
  • Ovid Works: webinary, telekonferencje, wywiady, chaty, dzień inwestora, relacje inwestorskie
  • PHOTON ENERGY: webinary, telekonferencje, wywiady, chaty, dzień inwestora, relacje inwestorskie
  • Plantwear SA: webinary, telekonferencje, wywiady, chaty, dzień inwestora, relacje inwestorskie
  • PLAYWAY: webinary, telekonferencje, wywiady, chaty, dzień inwestora, relacje inwestorskie
  • Początkujący? Pierwszy raz? Od czego zacząć?
  • Pointpack: webinary, telekonferencje, wywiady, chaty, dzień inwestora, relacje inwestorskie
  • Portfel i benchmark OFE za 2013 rok: jakie ciekawe wnioski można wyciągnąć na ich podstawie na rok 2014?
  • Praktyczna analiza gospodarki i giełdy z elementami wyceny
  • Praktyczna analiza spółki i wycena firmy metodą DCF oraz porównawczą
  • Praktyka, praktyka i jeszcze raz praktyka: co warto wiedzieć o…
  • R22: webinary, telekonferencje, wywiady, chaty, dzień inwestora, relacje inwestorskie
  • Rekomendacje biur maklerskich
  • Rok 2014 na giełdzie i w gospodarce: rokiem boomu czy może kryzysu? Za i przeciw
  • Sektory
    • Branża mediowa: analiza rynku reklamy
  • Spółki
    • Analiza fundamentalna spółki Amica: historia, listy prezesa, relacje inwestorskie, rekomendacje, wiadomości i wyniki finansowe
    • Analiza fundamentalna spółki Forte: historia, listy prezesa, relacje inwestorskie, rekomendacje, wiadomości i wyniki finansowe
    • Analiza fundamentalna spółki Selena: historia, listy prezesa, relacje inwestorskie, rekomendacje, wiadomości i wyniki finansowe
  • STARWARD INDUSTRIES: webinary, telekonferencje, wywiady, chaty, dzień inwestora, relacje inwestorskie
  • Szkolenia stacjonarne: terminy
  • Szkolenia: zakres tematyczny
  • Szkolenie na zamówienie
  • Szkolenie stacjonarne: bieżąca analiza: gospodarki, giełdy, sektorów i spółek
  • Szkolenie stacjonarne: miejsce
  • Szkoła Główna Inwestorów Profesjonalnych czwarta edycja
  • Szkoła Główna Inwestorów Profesjonalnych druga edycja
  • Szkoła Główna Inwestorów Profesjonalnych pierwsza edycja
  • Tauron: : webinary, telekonferencje, wywiady, chaty, dzień inwestora, relacje inwestorskie
  • Unimot: webinary, telekonferencje, wywiady, chaty, dzień inwestora, relacje inwestorskie
  • VIGO SYSTEM: webinary, telekonferencje, wywiady, chaty, dzień inwestora, relacje inwestorskie
  • Warunki uczestniczenia oraz formularz zgłoszeniowy: spotkania w różnych miastach Polski
  • Wiadomości: gospodarka i spółki giełdowe
  • Witam serdecznie na stronie mojego sklepu!
  • Witamy serdecznie! Gorąco zachęcamy do kontaktu!
  • Wyniki finansowe spółek giełdowych
  • XTB: webinary, telekonferencje, wywiady, chaty, dzień inwestora, relacje inwestorskie
  • XTPL: webinary, telekonferencje, wywiady, chaty, dzień inwestora, relacje inwestorskie
  • Zastrzeżenie prawne
  • Zostałaś/eś dodany do newslettera: materiały + ankieta!
  • Zostałeś usunięty z listy subskrybentów. Dlaczego?! Ankieta:
  • Szkolenia: opinie uczestników
  • #96 (bez tytułu)
    • Tytuł CFA
    • DEMOGRAFIA: ZAPLANUJ FINANSE OSOBISTE!!!
    • Jak niskie bezrobocie w Polsce w 2009/2010?
    • PKB+bezrobocie 1996-2002=2006-2012?
    • (Nasz) budżet (Polski)
    • Giełda i PKB/bezrobocie 1996/2010
    • Analiza fundamentalna
  • Prezentacje
  • Dane makro w excel z wykresami
  • Witam serdecznie na stronie moich 8 bezpłatnych ebooków!
  • Książki
  • Kiedy EURo w Polsce?
  • Gospodarka a giełda
  • #98 (bez tytułu)
  • Polecane strony
© Michał Stopka. Wszelkie prawa zastrzeżone.
Ta strona używa plików Cookies. Dowiedz się więcej o celu ich używania i możliwości zmiany ustawień Cookies w przeglądarce. Zamknij
Informacja o cookies

Privacy Overview

This website uses cookies to improve your experience while you navigate through the website. Out of these, the cookies that are categorized as necessary are stored on your browser as they are essential for the working of basic functionalities of the website. We also use third-party cookies that help us analyze and understand how you use this website. These cookies will be stored in your browser only with your consent. You also have the option to opt-out of these cookies. But opting out of some of these cookies may affect your browsing experience.
Necessary
Always Enabled
Necessary cookies are absolutely essential for the website to function properly. This category only includes cookies that ensures basic functionalities and security features of the website. These cookies do not store any personal information.
Non-necessary
Any cookies that may not be particularly necessary for the website to function and is used specifically to collect user personal data via analytics, ads, other embedded contents are termed as non-necessary cookies. It is mandatory to procure user consent prior to running these cookies on your website.
SAVE & ACCEPT