
Hossa czy bessa? Co podpowiada nam „margines bezpieczeństwa” w drugiej odsłonie?
Prawie rok temu, w połowie października 2013 roku pisałem o „marginesie bezpieczeństwa” w inwestowaniu: „Margines bezpieczeństwa” w inwestowaniu na giełdzie cz. 1: wskaźnik cena/zysk oraz cena/wartość księgowa. Z perspektywy czasu widać, że wnioski sprzed roku okazały się być całkiem słuszne. Dzisiaj zastanowimy się czy to już hossa czy może bessa?
Od tamtego czasu minął już prawie rok więc warto ponownie przypomnieć sobie niektóre fundamentalne zależności. W tej odsłonie rozważania na temat „marginesu bezpieczeństwa” poszerzam również o przemyślenia łączące rynek akcji z rentownością rynku obligacji czy lokatami bankowymi. Takie połączenie różnych rynków gdzie można lokować oszczędności daje całkiem ciekawe spostrzeżenia czy będzie hossa czy bessa…
Zapraszam więc do zaparzenia kawy i zapoznania się z artykułem czy będzie hossa czy bessa:-)
Na początek warto przypomnieć co pisałem rok temu:
Powszechnie uważa się, że inwestowanie na giełdzie jest ryzykowne. Warren Buffet uważa, że inwestowanie na giełdzie nie jest ryzykowne ale ryzykowny jest brak wiedzy. A to są dwie różne sprawy. O tym inwestorze pisałem kiedyś tutaj: Warren Buffet i analiza fundamentalna. Jak najbardziej zgadzam się z Buffetem, dlatego kiedyś w moim serwisie powstała seria wpisów o inwestowaniu „Poznaj biznes: inwestowanie” : Zasada nr 1: Nigdy nie trać pieniędzy; Zasada nr 2: Nigdy nie zapominaj o zasadzie nr 1; W. Buffet
Innymi słowy:
- Im więcej wiemy na temat inwestowania tym wyższe stopy zwrotu z inwestowania na giełdzie przy mniejszym ryzyku
- Im mniej wiemy na temat inwestowania tym mniejsze stopy zwrotu przy większym ryzyku
Oczywiście w wielu „mądrych książkach” czy na studiach uczy się ludzi (a przynajmniej uczyło), że im większa stopa zwrotu tym większe ryzyko a im mniejsza stopa zwrotu tym mniejsze ryzyko. Dlatego też na przykład stopy zwrotu z lokaty w banku czy z obligacji państwowych miały być niższe, jako mniej ryzykowne, niż stopy zwrotu na giełdzie.
Po doświadczeniach z obligacjami greckimi czy też lokatami w bankach cypryjskich widać, że z powyższym myśleniem coś jest nie tak… Historia pokazuje, że nie jest ważna „formułka” o stopach zwrotu ale ważna jest wiedza co może się wydarzyć z konkretnym bankiem czy państwem. Podobnie spostrzeżenie to można rozszerzyć na giełdę czy spółki na niej notowane.
Na przykład jeżeli chodzi o Cypr i system bankowy warto wiedzieć na czym tak naprawdę polega „biznes” bankowy. Pisałem o tym dokładnie tutaj: Co tak naprawdę dzieje się na Cyprze? Poznaj biznes Bank: dlaczego nie można ukraść pieniędzy których nie ma…
Dla przypomnienia: co pisałem w poprzednim wpisie: Podsumowanie analiz roku 2012/2013: Dokąd dobrnie giełda i gospodarka? Za i przeciw październik 2013
Hossa i bessa na giełdzie a dynamika PKB
Jak w 2012 roku pisałem, że będzie hossa wyceny indeksów były o kilkadziesiąt procent niższe. Wiele spółek można było kupić pięć razy zyski historyczne. Na przykład za złotówkę zysku płaciło się na giełdzie 5 zł. Innymi słowy gdyby firma cały roczny zysk wypłaciła w formie dywidendy dostalibyśmy od razu 20 % zwrotu zainwestowanego kapitału (1 zł do 5 zł kursu za akcję).
Obecnie za jedną złotówkę zysku płacimy 15/20 zł, czyli gdyby od razu wypłacić zyski w dywidendzie otrzymalibyśmy około 5% w dywidendzie. Zmiana jest drastyczna. Okres sprzed roku, czyli niskich wycen, skończył się. Nie mamy „marginesu bezpieczeństwa” w formie niskich wycen.
Innymi słowy stopy zwrotu na giełdzie zależą już tylko od tego czy ktoś dobrze obstawi przyszłe PKB… A i tutaj nie mamy żadnej gwarancji jak zachowa się giełda, czyli czy będzie hossa, bo warto przypomnieć ten wpis i wykres: Kupuj plotki, sprzedawaj fakty? Dynamika PKB Polski a przyszła stopa zwrotu na giełdzie: Historia 1994-2013

Dlatego w kolejnym roku będzie liczyła się selekcja, selekcja i jeszcze raz selekcja
Jak to możliwe, ze rok temu za jedną złotówkę zysku płacono tak mało a po roku tak dużo?
Odpowiedź jest prosta. Rok temu wszyscy się bali, „eksperci” w mediach wypowiadali się jak to może być źle, były wyższe stopy procentowe więc ludzie nie pchali się na giełdę. Teraz jest dokładnie na odwrót: obecnie trudno dostać dobre oprocentowanie na lokacie w banku a hossa na giełdzie trwa od ponad roku.
Ludzie zapomnieli o ryzykach a przecież w ciągu roku nic się specjalnego nie zmieniło. Firmy i zyski firm są takie same, kryzys zadłużenia i problemy krajów rozwiniętych pozostały te same. Ktoś rozwiązał problemy Włoch, USA czy Hiszpanii ?
Ale co najlepsze rok temu na giełdzie ludzie nie chcieli płacić za te ryzyka kilkadziesiąt procent mniej niż teraz. Ale teraz chętnie „inwestują” na giełdzie o czym świadczą chociażby napływy do TFI. ” (…)
Co miałem dokładniej na myśli? Proszę zobaczyć na poniższe wykresy:
Wskaźnik cena/zysk dla indeksu MWIG 40 dla lat 2007-2013:

Wskaźnik cena/zysk dla indeksu MWIG 40 oraz relatywne zachowanie indeksu MWIG40 w tym czasie:

Wskaźnik cena/wartość księgowa dla indeksu MWIG40:
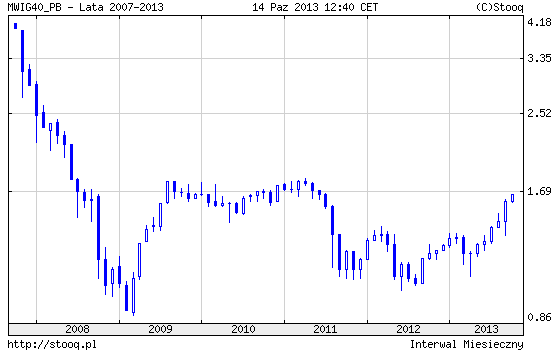
Wskaźnik cena/wartość księgowa oraz zachowanie relatywnie indeksu MWIG40 w tym czasie:

Jak widać powyżej, na zielono zaznaczyłem okresy kiedy małe i średnie spółki bardzo dobrze sobie radziły i kiedy była na nich hossa. Są to okresy, kiedy tak naprawdę w ciągu kilku miesięcy indeks małych i średnich spółek bardzo dobrze sobie radził: wzrosty sięgały kilkadziesiąt procent.
Innymi słowy w relatywnie krótkim czasie można było bardzo dużo zarobić na giełdzie. Było to możliwe z dwóch powodów:
- W kolejnych kwartałach poprawiała się sytuacja na PKB Polski (i to trzeba było przewidzieć)
- Ale to co kluczowe wyceny były bardzo niskie, o czym pisałem w poprzednim wpisie.
Dzięki tym dwóm powyższym czynnikom możliwy był bardzo dynamiczny i szybki wzrost indeksu mniejszych spółek oraz ogólna hossa na giełdzie.
Warto zauważyć, że na przykład w latach 2009-2011 indeks też rósł ale był to zdecydowanie mniej atrakcyjny wzrost: w skali roku było to kilka/kilkanaście procent. Było tak właśnie dlatego, że wyceny nie były już tak atrakcyjne
Z kolei jak widać powyżej, na czerwono zaznaczyłem okresy, kiedy mniejsze spółki słabo sobie radziły. Ponownie w dużej mierze, oprócz pogarszającego się PKB w kolejnych kwartałach, co giełda dyskontowała, głównym powodem były relatywnie wysokie mnożniki wcześniej. Widać to bardzo ładnie szczególnie w roku 2007/2008
I to właśnie miałem na myśli: Opisany powyżej mechanizm dotyczący wycen, który przekłada się na performance indeksów. Nie wystarczy wiedzieć, co wydarzy się z PKB w przyszłości. Do dobrych stóp zwrotu potrzebne są atrakcyjne wyceny. Jak wyceny są bardzo niskie można bardzo dużo zarobić na giełdzie i są szanse, że będzie hossa. I z tego właśnie powodu, że wyceny są bardzo atrakcyjne to i ryzyko jest niewielkie a stopy zwrotu bardzo wysokie.
Natomiast w okresie, gdy wyceny nie są już atrakcyjne, stopy zwrotu są znacznie niższe w ciągu roku a ryzyko strat znacznie większe.
(…)
Jak obecnie wygląda sytuacja?
W ciągu ostatniego roku indeksy WIG (szeroki rynek) oraz MiŚ80 (małe spółki) zachowały się tak:


Jak zmieniły się wyceny od jesieni 2013 r.?
Najpierw zobaczmy na wskaźnik cena/wartość księgowa dla małych i średnich spółek oraz WIGu:

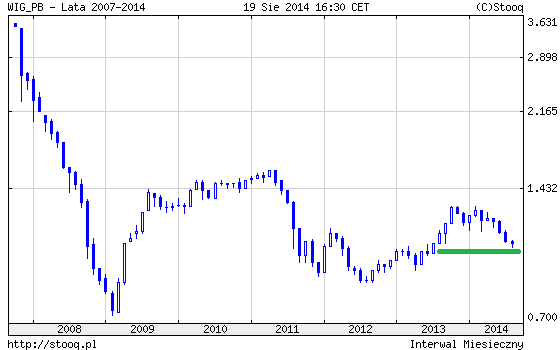
Jak widać na powyższych wykresach wskaźnik cena/wartość księgowa wynosi dla obu indeksów około jednego. Jest to już poniżej średniej dla tego wskaźnika (liczonego od roku 2007).
Z kolei poniżej mamy wskaźnik cena/zysk dla obu indeksów, który obecnie wynosi około 14, co jest również poniżej średniej historycznej:


Rentowności obligacji a sytuacja na giełdzie: kiedy była hossa a kiedy bessa?
Ponadto nasze dzisiejsze rozważania postanowiłem uzupełnić zbadaniem zależności pomiędzy rynkiem akcji oraz rynkiem obligacji (a przez to lokat).
Na temat krótkoterminowych zależności pomiędzy tymi rynkami pisałem już ostatnio miesiąc temu tutaj: Co dalej z giełdą? Nadchodzi wielki kryzys? PMI wskazuje na załamanie gospodarki? Kondycja polskiej giełdy i innych giełd światowych lipiec 2014. Dla przypomnienia co ostatnio pisałem:
Ostatnio jednak po tym jak pojawiły się bardzo słabe dane o inflacji (i słabsze dane makro) nastąpiła zmiana sentymentu, między innymi do sektora bankowego (który ma bardzo duży udział na naszej giełdzie) i banki zachowywały się znacznie gorzej jako sektor. Jest to spowodowane nie tylko obawami o pogorszenie sytuacji gospodarczej ale przede wszystkim pogorszeniem marży odsetkowej w związku z możliwymi obniżkami stóp procentowych:
Na to wszystko warto jeszcze nałożyć wpływ niskiej inflacji który spowodował spadek rentowności i hossę na rynku obligacji:
A jak w krótkim okresie na giełdę wpływa spadek rentowności obligacji mieliśmy okazję zaobserwować rok temu, kiedy to na wiosnę mieliśmy spore spadki na giełdzie. Pisałem o tym w kwietniu 2013 roku tutaj: Zachowanie obligacji a giełda czyli dlaczego to tylko korekta hossy
Poniżej, na podstawie rentowności obligacji z powyższego wykresu, stworzyłem indeks obligacji (prawa skala), który następnie nałożyłem na wykres giełdy. Jak widać poniżej rok temu hossa na obligacjach (zielony indeks obligacji rośnie) w początkowym okresie był połączony ze słabą sytuacją na giełdzie (jak ostatnio). Dopiero jak pojawiły się oczekiwania co do wzrostu inflacji (wakacje 2013) na giełdzie ponownie pojawiła się hossa.
Powyższa zależność nie jest niczym dziwnym, jeżeli zobaczymy ile można było ostatnio jak i rok temu zarobić na obligacjach: indeks obligacji mocno wzrósł w relatywnie krótkim czasie.


Na podstawie powyższych spostrzeżeń zastanawiałem się jak można połączyć rynek akcji oraz rynek obligacji tak aby mieć jeden wspólny wskaźnik. Wskaźnik, który będzie można porównać w dłuższym okresie czasu. Obecna niedogodność jest bowiem taka, że dla rynku akcji używamy wskaźnika cena/zysk a dla rynku obligacji wskaźnika rentowności.
Oba rynki możemy sprowadzić do wspólnego mianownika na dwa sposoby:
1. Jeżeli dla rynku akcji mamy wskaźnik cen/zysk czyli ile złotych płacimy za jedną złotówkę zysku, podobne ćwiczenie możemy zrobić dla rynku obligacji. Wtedy otrzymamy taki wykres:

Powyższy wykres powstaje przez podzielenie jedynki przez rentowność obligacji np. 1/10% (uwaga: te trzy wykresy znajdują się również w pliku excel który można pobrać i na bieżąco aktualizuję: Dane makro w excel).
Jak widać na powyższym wykresie od dwóch lat obligacje są relatywnie droższe niż akcje (albo akcje tańsze niż obligacje).
2. Możemy też jednak przedstawić bieżący mnożnik cena/zysk dla giełdy jako rentowność inwestowania w akcje. Dzięki takiemu zabiegowi otrzymujemy poniższy wykres:

Powyższy wykres otrzymujemy przez podzielenie jedynki przez wskaźnik cena/zysk (1/(c/z))
Jak widać powyżej, na przykład obecnie rentowność giełdy wynosi około 7% a rentowności obligacji około 3% (zielona linia). Z kolei w dołku bessy 2009 oraz 2011 i 2012 rentowność giełdy wynosiła kilkanaście procent.
Ponadto warto zauważyć, że historycznie zdarzał się okresy kiedy to bardziej rentowne była giełda lub obligacje.
Idąc dalej: jeżeli od rentowności obligacji odejmiemy rentowność akcji otrzymamy wykres o ile obligacje są bardziej rentowne niż akcje. Jeżeli taki wskaźnik nałożymy na indeks WIG otrzymamy poniższy wykres i zależność:

Okazuje się, że historycznie rynek akcji zachowywał się
- Słabo, jeżeli rentowność giełdy była mało atrakcyjna względem rentowności obligacji (czerwone linie). Tak na przykład było rok temu na jesieni 2013 roku co zaznaczyłem czerwoną strzałką. Innymi słowy rentowność obligacji była wyższa niż rentowność giełdy (lub zbliżona)
- Dobrze, jeżeli rentowność akcji była znacznie wyższa niż rentowność obligacji (zielone linie). Z taką sytuacją mamy do czynienia również ostatnio co zaznaczyłem zieloną strzałką.
Warto tutaj zwrócić uwagę, że relatywna atrakcyjność akcji względem obligacji może się pogorszyć na trzy sposoby:
- hossy na rynku akcji bez wzrostu zysków spółek (rośnie wskaźnik cena/zysk)
- pogorszeniu wyników spółek (zwiększenie wskaźnika cena/zysk co spowoduje spadek rentowności akcji)
- wzrostom rentowności obligacji
Na ten moment ostatni wariant wydaje się najmniej prawdopodobny w świetle ostatnich danych o deflacji, szczególnie, że w ostatnich dniach rentowności obligacji zareagowały na ten odczyt w ten sposób:

Podsumowanie:
Po wycenach widać, że w cenach mamy już zawarte pogorszenie na dynamice PKB, szczególnie na wskaźniku P/BV. Ponadto w ciągu obecnego roku wystąpiła zdecydowana poprawa jeżeli chodzi o wyceny na giełdzie.
Obecne poziomy wskaźników nie są tak niskie jak były w roku 2009, 2011 czy 2012 r. Nie mamy też więc takiego marginesu bezpieczeństwa jak wtedy, ale obecna sytuacja gospodarcza nie jest też taka jak była po upadku Lehman Brothers w 2008 roku czy też po bankructwie Grecji w 2011 r.
Natomiast relatywna atrakcyjność giełdy względem obligacji oraz lokat jest na podobnym poziomie jak było to na przełomie 2012/2013 roku.
Oczywiście z jednej strony mamy też czynnik ryzyka związany z sytuacją na Ukrainie i możliwym spowolnieniem ale z drugiej strony warto pamiętać, że dynamika PKB za drugi kwartał była nadal +3,2% r/r: PKB za drugi kwartał jednak +3,2% r/r, deflacja -0,2% r/r po raz pierwszy od trzydziestu lat a rynek pracy cały czas się poprawia: właśnie GUS podał dane o zatrudnieniu i dynamice wynagrodzeń za lipiec 2014, które były całkiem przyzwoite.
Sytuacja na rynku pracy
W ujęciu miesięcznym przybyło ponad pięć tysięcy miejsc pracy i jest to wynik najlepszy od 2010 roku. Poniżej na wykresie pokazałem jak zmieniała się liczba miejsc pracy w ujęciu miesiąc do miesiąca za ostatnie pięć lat:

W efekcie nasze wykresy dotyczące rynku pracy wyglądają tak:


Warto też zwrócić uwagę, że w OFE zostało nie prawie dwa mln osób jak pisałem ostatnio ale prawie trzy miliony, co też jest pozytywnym zaskoczeniem: Prawie 2 mln osób wybrało OFE. Jakie skutki dla giełdy i Polski, szczególnie w dłuższym termine?
Robi się ciekawie…
To co może małe głosowanie? Jaki scenariusz weźmie górę? Przed nami hossa czy bessa?
Uwaga: ważnym uzupełnieniem powższych przemyśleń jest kolejny wpis: Historia 2000-2014: zachowanie giełdy a obniżki stóp procentowych oraz dynamika PKB


 Analityk akcji/ współodpowiedzialny za wyniki inwestycyjne części portfela akcyjnego w ING OFE:



27 komentarzy “Hossa czy bessa? Co podpowiada nam „margines bezpieczeństwa” w drugiej odsłonie?”
20/08/2014
NINOWpis jest naprawdę merytorycznie wyśmienity.
Faktycznie w chwili obecnej można by popaść w dylemat w rodzaju: should I sell (short) or should I go (long).
We wczorajszym parkiecie (19.08; http://www.parkiet.com/artykul/1385579-Rekomendacje–Przez-10-letnie-obligacje–akcje-powinny-drozec.html), był artykuł, jak to analitykom pewnego biura maklerskiego udało się podnieść wyceny akcji dla potrzeb rekomendacji. Otóż wg powszechnej „logiki” zmniejszyli oni stopę dyskontową w ślad za spadkiem poziomu rentowności obligacji (zmniejszyli risk free rate). Wyraźnie więc panowie sugerują że ma rosnąć – widocznie taki mają klimat.
Moim zdaniem jednak problem polega na tym aby odpowiedzieć na pytanie: Czy ryzyko rośnie, czy maleje?
No i tutaj już zaczynają się wątpliwości. Kluczem do wartości firm są bowiem ich rentowności. Jak do tej pory (a przyznaję się bez bicia, że analizę wyników Q2 będę robił w przyszłym tygodniu) z zyskami jest kiepsko. Dla przykładu hossa w USA oparta jest o solidne wyniki, wprawdzie realizowane głównie przez międzynarodowe koncerny na rynkach zagranicznych, ale zyski są solidne – choć wyceny też bardzo wyśrubowane: http://gielda.onet.pl/zbliza-sie-krach-na-rynkach-noblista-ostrzega-mili,18726,5652978,1,news-detal
W Polsce niestety dotychczasowe 2 letnie wzrosty zrealizowały się na konto oczekiwanych wzrostów wyników, a tych nie ma. Jeśli (czysto teoretycznie) założylibyśmy, że oprocentowanie obligacji jest o 2-3 punkty wyższe to czy obiektywnie byłby powód, aby wyceny rosły?
Oczywiście ceny obligacji są jakie są, a zgadywanie jak długo takie będą jest działaniem z góry skazanym na przegraną, gdyż rynek może pozostawać dłużej w stanie nierównowagi niż my psychicznie to zniesiemy.
Bez wątpienia jednak oparcie decyzji o przewidywaną aprecjację cen, a nie zysków jest spekulacją, a nie inwestycją. Sytuacja może się tu szybko zmienić. Kilka ryzyk jest wymienione tu: http://www.bankier.pl/wiadomosc/RPP-musi-utrzymywac-wyzsze-stopy-proc-ze-wzgledu-na-deprecjacje-PLN-3183636.html
Odpowiadając na pytanie: ryzyko rośnie, marginesu bezpieczeństwa nie ma żadnego, jak dla mnie nie jest to czas na inwestycje, … ale myślę że jest duża presja w „branży” aby wykręcić wyniki, więc jest to czas na spekulacje.
Osobiście proponuje dla podanych 3 warunków przypisać prawdopodobieństwo ich realizacji wraz z szacunkiem potencjalnego zysku/straty. Iloczyn to oczywiście wartość oczekiwana:
•hossy na rynku akcji bez wzrostu zysków spółek (rośnie wskaźnik cena/zysk)
•pogorszeniu wyników spółek (zwiększenie wskaźnika cena/zysk co spowoduje spadek rentowności akcji)
•wzrostom rentowności obligacji
20/08/2014
ŁukaszSkoro mamy bessę od listopada to przed nami hossa
20/08/2014
krzysiekkPonieważ b. często cytuje Pan swoje wcześniejsze przemyślenia, proponuję by do cytatów stosował Pan czcionkę kursywę i wcięcia po obu stronach tekstu, wtedy tekst lepiej się będzie czytało.
PS. Poza tym bardzo chetnie czytam Pana opracowania.
20/08/2014
PassengerDzwoniła do mnie przedwczoraj pani „doradca inwestycyjny” od mojego ubezpieczyciela, z pytaniem czy nie chciałbym „zadbać o swoją przyszłość” i zainwestować oszczędności w ich fundusze inwestycyjne :)
Grzecznie odpowiedziałem, że już zainwestowałem samodzielnie w swoją przyszłość, ale z ciekawości spytałem jakiego typu inwestycje proponuje. Odpowiedziała, że oczywiście fundusze akcji, bo przynoszą o wiele większe zyski niż fundusze obligacji :)
O analizę ryzyka nie pytałem – też przez grzeczność :)
Zaczyna się ubieranie ulicy :)))
20/08/2014
HubertKluczowe dla rynków akcji i obligacji są obecne działania Banków Centralnych, a szczególnie planowanych podwyżek stóp przez FED, wprowadzenie QE przez ECB (kiepski wzrost gospodarczy w strefie euro) oraz cięcie stóp w Polsce. Myślę, że jeżeli chodzi o polskie SPW czynnik deflacyjny został już zdyskontowany, choć zapewne przestrzeń do hossy na obligacjach jeszcze jest. Zmiana może jednak nastąpić w IV kwartale. Co do rynku akcji, BNP Paribas, JP Morgan tną prognozy wzrostu PKB, więc osłabienie tej dynamiki sugeruje (dane za drugi kwartał wypłaszczyły już tę dynamikę)brak pozytywnych tendencji dla rynku akcji. Spodziewam się trendu bocznego…
20/08/2014
MarekBrakuje fali 5. na WIG20. Mali inwestorzy nie kupuja juz na tej fali. Do rozpoczecia hossy potrzeba wysokiego kursu USDPLN. Na razie spada dynamika podazy pieniadza M1, ale w ostatnich 2 miesiacach spadek jest juz mniejszy (w stos do spadkow od grudnia 2013).
20/08/2014
Marcinraczej hosanna, ale coś czuję, że jeszcze na nią poczekamy, fundusze EU, które nadal nie ruszyły byłyby wsparciem dla firm zajmujących się budową infrastruktury rząd ma czas, Bruksela na urlopach, kto by się tam spieszył, w budownictwie nadal cieniutko, ceny w przetargach, że ledwo koniec z końcem się wiąże, ale (+) jest taki, że firmy budowlane już nie bankrutują, (-) gdzieś czytałem, że gospodarka niemiecka na koniec 2014 może się otrzeć się o 0,0 PKB, a to nadal nasz największy partner handlowy, kolejny (-) ogromne ryzyko spuszczenia balonu w USA, które także może się odbić na giełdach europejskich, a przynajmniej wywołać korektę, kolejny (-) Putin nadal nie rezygnuje z Ukrainy, rozmowy trwają, a separatyści robią swoje wspierani coraz bezczelniej i coraz bardziej oficjalnie przez Rosję, transporty wojskowe czekają na granicy na sygnał, pytanie czy Putin faktycznie chce się dogadać czy tylko zyskać na czasie i przeciągnąć sprawę do października, wygląda to wszystko tak średnio i tak też się zachowuje giełda…
20/08/2014
Marcinponieważ mamy deflację (przynajmniej oficjalnie) RPP prawdopodobnie obniży stopy we wrześniu, być może to będzie impulsem do zwyżek, pewnie i w październiku stopy pójdą w dół, w kwestii fali 5tej dla WIG20, to żeby tylko wyrównać poprzedni szczyt z paździenirka 2007 brakuje ok. 1500 punktów, więc to sporo, (to np. połowa fali wzrostowej od 2003 do 2007) zatem nie sądzę, że rozpoczęło się już ubieranie ulicy, tym bardziej, że w żadnej „pani domu”, ani „życiu na gorąco” nie piszą, że giełda to najlepszy sposób na zarabianie pieniędzy :)
20/08/2014
MarekNie jest pewne czy w najblizszych 10latach przebijemy poziom WIG20 z 2007 roku..Jezeli w kolejnej hossie (do okolic 2017 roku dojdziemy do poziomu 3000-3300 pkt.bedzie to spory sukces.W obecnej 10-latce trzeba pamietac ze to rynki rozwiniete graja pierwsze skrzypce. Nasz czas (GPW) skonczyl sie w 2007 a rynkow rozwijajacych sie w 2011 roku.
20/08/2014
Marcinwg teorii fal Elliott’a jeśli nie wyrównają przynajmniej poprzedniego szczytu z 2007, to nie będzie można mówić o fali 5tej :) a osobiście liczę na przebicie po takiej konsolidacji jak obecnie… będzie dobrze Marku patrz -> cykl 10letni zobacz w jakiej fazie jesteśmy ;) ceny surowców spadają, PLN się osłabiła, zatem nasza produkcja jest bardziej konkurencyjna na zewnątrz… oby tylko miał kto kupić :)
20/08/2014
Marek@Marcin, chodzilo mi o brakujaca fale 5. wzrostow rozpoczetych w czerwcu 2012.Chyba ze na sile ktos chce uznac fale 4.do wrzesnia 2013 (OFE) i 5tke do listopada 2013.
Do co ruchu WIG20 rozpoczetego w 2009 roku-to nie mam zdania czy to jest impuls czy korekta lat 2003-2007.
20/08/2014
MarekMarcinie, co do cyklu 10-letniego- rozumiem ze rowniez w okolicach 2017 roku umiejscawiasz szczyt indeksow?
20/08/2014
Adam RHossa.
Mniej negatywnych doniesień o gospodarce polepsza nastroje. Z Ukrainy napływa siła robocza, która w dodatku nie wróci tam, żeby tam wydać zarobione pieniądze. Rubel też dużo stracił co dla nas jest istotne. Delikatna deflacja -15% na cenach nieruchomości po bumie sprzed 5 lat nie pozwoli wyzbyć się z mieszkań Polakom, którzy już nie wrócą z zachodu. Będą czekać aż ceny wrócą. Takie sztywne trzymanie mieszkań bardzo uspokaja ten rynek. W 2015 liczę na wypuszczenie nowych technologii na arenie międzynarodowej, co zachęci do „ścigania się”, kto ma lepsze… np. roboty osobiste czy pojazdy elektryczne ;). To wszystko ma sens pod warunkiem, że Rosja nie wywoła globalnej zadymy rzecz jasna. Szczyt indeksów umieszczam na rok 2020. Stawiam, że świat ekonomii inflacyjnej chcąc „ratować inflację” postawi na powrót do lepszej jakości towarów. To podniesie ceny tych nowszych towarów ustawionych na wolniejsze psucie się, względem tych starszych, ustawionych na szybsze psucie się.
20/08/2014
hugo co ...@ Passenger
skoro zaczyna się ubieranie ulicy to przed nami hossa bo tylko tak można ubierać i powinna troche potrwać ale jak stawia Michał Stopka na selekcje to moze być hossa stonowana nie agresywna i nie kazdy głupi zarobi jak w 2006-2007 lipec. Zgadzasz się?
21/08/2014
Passenger@hugo
Raczej dystrybucja. Ja sobie zostawiłem jedną małą spółkę (z NC) i czekam aż się rozstrzygnie ile dokładnie kasy musi odpłynąć z OFE do ZUSu. Potem zastanowię się czy wchodzić ponownie w wybrane większe spółki :)
21/08/2014
Michał StopkaNa szczęście z Waszych komentarzy nie przebija tylko sam optymizm co byłoby niebezpieczne ale i nie widać też dużego pesymizmu co też nie jest dobre :-)
Wczoraj dane o produkcji przemysłowej (+2,3% r/r) i produkcji budowlano montażowej (+1,1% r/r) wyszły znowu słabe.
@ NINO
To nie do końca jest tak, że jak w modelu DCF w WACC obniżymy rentowność obligacji to wycena bardzo mocno rośnie ponieważ jeżeli spada rentowność przez spadającą inflację to i w przyszłych latach prognozy w DCF analitycy powinni obniżyć inflacyjny wzrost poszczególnych parametrów DCF przez co wycena aż tak nie powinna wzrosnąć
Natomiast jeżeli chodzi o sam spadek rentowności to raczej właśnie tak jest, że za ten sam zysk historyczny spółki giełdowej, po takim spadku rentowności powinno się płacić (i się płaci) więcej.
To tak jak z lokat w banku:
Aby dostać 1 zł odsetek przy 10% stopach procentowych trzeba założyć lokatę na 10 zł.
Ale jeżeli stopy % są już 5% to trzeba założyć lokatę na 20 zł.
Trochę to dziwne, ale tak po prostu jest.
Teraz jeżeli przeniesiemy rozumowanie na akcje, które mogą wypłacić „odsetki” czyli zyski i nazwiemy je „dywidendą” zasada jest taka sama. Kurs takiej spółki powinien urosnąć. Bo część inwestorów zamiast zakładać lokaty 20 zł i dostać 1 zł zysku (odsetek) woli kupić akcje za 10 zł.
21/08/2014
Michał StopkaI jeszcze co do obniżek stóp procentowych to niestety nadal nie jestem pewny, że RPP rzeczywiście obniży stopy procentowe. I może się powtórzyć scenariusz z 2012 roku: „Ojcze wybacz im bo nie wiedzą co czynią?” Mam nadzieję, że większość się myli a RPP ma lepsze narzędzia analityczne niż ja…
21/08/2014
TraderWitam Michał, ostatnio na bardzo wielu blogach obserwuje sporo nagonki na inwestycje w Gold, tylko zastanawia mnie jedna rzecz otóż w deflacyjnej fazie ożywienia nie ma co liczyć na zyski ze złota traktując to jako surowiec w formie zabezpieczenia przed utratą wartości pieniądza papierowego. Myślę że za kilka lat Gold może zejść w okolice 600$ za uncje i wtedy można pomyśleć o inwestycji w ten kruszec długoterminowo. Jak wiadomo w deflacji cash/shares is King. Co o tym myślisz.
http://www.bankfotek.pl/view/1777942
Pozdrawiam.
21/08/2014
NINO@Michał,
Wyjaśnienie
Ja nie napisałem, że „mocno rośnie” , ale celem było uwypuklenie jakim mechanizmem się to dzieje, gdy gospodarka nie chce pomóc (podałem też przykład w linku – niestety w necie to nie cały artykuł). Wycena rośnie o naście procent, ponieważ stopy rynkowe generalnie są niskie i zmiana o 1 pkt procentowy jest tu istotna (np. zmiana z 10% na 9% to spadek o -10%, ale z 7% na 6% to już -14% i odpowiednie są do tych procentów mnożniki). Dla wielu osób wycena DCF to taki „black box” i tak to się sprzedaje. Przyzwoitego analityka od manipulanta wyróżnia m.in. to jak stosuje stopy dyskontowe. Jeśli na pytanie: Ile to jest warte? Odpowiada tak jak księgowy: A ile ma być? To należy się zawsze z taką osobą szybko żegnać.
Zgadzam się że mechanizm wartości pieniądza jest taki, że jak stopy spadają to cena rośnie – to oczywiste i raczej nie dziwne ;). Ale ja pisałem o wycenie wartości i ryzyku, a nie o cenach. Te dwie rzeczy się obecnie rozjeżdżają. Klientom doradców nikt tego jednak tłumaczył nie będzie, tak jak w 2008 nikt nie tłumaczył frank-owcom.
Jeśli chodzi o stopy to ja bym na obniżkę nie liczył, gdyż
*rada nie interesuje się giełdą (no chyba że mowa o domach hazardu)
*rada z reguły reaguje po faktach, ponadto ciągle pamiętają o taśmach
*rada raczej się boi załamania złotówki (Koniec QE w USA i Ukraina) niż deflacji, gdyż wzrost ciągle jest ponad 3%
*ponadto w ramach horyzontu projekcji zdaje się że nadal inflacja ma się zejść z celem.
21/08/2014
Michał Stopka@ Trader
Na temat złota i Cyklu Kondratiewa pisałem ostatnio tutaj: Prawie 2 mln osób wybrało OFE. Jakie skutki dla giełdy i Polski, szczególnie w dłuższym termine? więc w tym kontekście jest to możliwe.
@ NINO
Dla mnie jest to trochę dziwne, że w jednym roku coś może kosztować najpierw 10 zł a po jakimś czasie już 20 zł :-)
22/08/2014
Marek@ Trader
W takim wariancie czeka nas dluzsza deflacja, ale pokrywa to sie z cyklem Kondratiewa i cyklem Kuznetsa (szczyt dolara gdzies w 2017 roku…) Ciekawe tylko jak zachowaja sie akcje do 2017 roku…
23/08/2014
Łukasz W.Pana wpisy jak zawsze zmuszają do myślenia i nie odpowiadają na tytułowe pytanie wprost.Mamy weekend jest ciepło i nie za bardzo mam siłę na taki wysiłek intelektualny, więc dalej nie wiem czy przed nami hossa czy bessa?
Patrząc w przeszłość to mieliśmy bardzo kiepski 2012 i 2013 roku, ale większość ekonomistów zapowiadała udany 2014 r.(w szczególności to Pan przepowiedział,aż tak duży spadek bezrobocia:)), a rok 2015 miał być tak wspaniały,że ho ho.Ale sytuacja uległa zmianie przez rosyjskie embargo i nie takie szybkie, a wręcz mizerne odbicie w UE,szczególnie niepokoją coraz gorsze wyniki niemieckiej gospodarki.Więc ten 2015 rok jest bardzo niepewny i trudno cokolwiek wyrokować.Jeżeli będzie podobnie jak w 2014 to nie będzie źle.
02/09/2014
Michał StopkaPrzed nami najprawdopodobniej obniżki stóp procentowych więc w poniższym wpisie postanowiłem zbadać jak historycznie giełda reagowała na takie działanie Rady Polityki Pieniężnej. Ponadto poniżej zbadałem też zależność pomiędzy zachowaniem giełdy oraz dynamiką PKB w tym samym czasie.
Jest to wpis moco powiązany z rozważaniami z powyższego wpisu: Historia 2000-2014: zachowanie giełdy a obniżki stóp procentowych oraz dynamika PKB
05/09/2014
Konradzrobiłem podobne porównanie P/E WIG/MWIG/SWIG z P/E WIBOR3M:
http://goo.gl/gX0gDa
(na bialo – odwrotnosc WIBOR3M)
zaleznosc jest wyrazniejsza niz w przypadku obligacji 10y
czy to ze P/E MWIG zaczelo sie rozjezdzac z pozostalymi rynkami to przez OFE ?
07/09/2014
Michał StopkaMWIG to raczej kwestia jego składu, jeżeli spółka lub spółki z dużym udziałem w indeksie mają wysoie P/E to i cały indeks będzie zawyżony. W MWIG jest tylko 40 spółek, dlatego lepszy jest indeks WIG gdzie jest kilkaset czy swig gdzie jest 80 (a ponadto jeżeli jest jakaś spółka jak LPP to szybko wyląduje w MWIGu i dlatego mis nie powiniene tak zawyżać P/E.
29/09/2014
MarekWitam, Co oznacza wskaźnik rentowości WIGu? Czy liczymy go jako 1/wskaźnik WIG_PE czy (WIG aktualny-WIG sprzed roku)/WIG aktualny czyli zysk roczny na WIGu w pkt dzielony przez aktualna wartość WIG ? Nie rozumiem jak go policzyłeś.
30/09/2014
Michał Stopka@ Marek
Tak jak napisałem w artykule:
„Powyższy wykres otrzymujemy przez podzielenie jedynki przez wskaźnik cena/zysk (1/(c/z))” czyli 1/wskaźnik WIG_PE