Podatek oraz inwestycje w majątek trwały netto
Podatek oraz inwestycje w majątek trwały netto są bardzo ważnymi pozycjami w wycenie DCF. W szczególności warto zwrócić uwagę na inwestycje w majątek trwały netto, które są dodatkową inwestycją firmy. Dzięki czemu mogą przełożyć się na przyszły wzrost przedsiębiorstwa. Dlatego podatek oraz inwestycje trwałe netto są kolejnym krokiem po określeniu prognozy zysków ze sprzedaży.
Podatek:
Zakładam podatek w wysokości 19% od zysku brutto (w tym wypadku od EBIT).
Inwestycje w majątek trwały netto: Firma musi dokonywać inwestycji, aby utrzymać tempo wzrostu. Do obliczenia inwestycji w majątek trwały netto należy: od wydatków inwestycyjnych odjąć nie gotówkową amortyzację, obie pozycje znajdują się w rachunku przepływów pieniężnych.
Historycznie inwestycje netto wynosiły 15 % przychodów. Zakładam stopniowy spadek udziału inwestycji netto w przychodach do 10% w 2011 r.
Poniżej i w załączonej Tabeli 3 pokazano prognozowane inwestycje netto-wiersz 4) a podatek to wiersz 3): przyklad-dcf-luksus-tabela-3.pdf
Podatek oraz inwestycje w majątek trwały netto – tabela
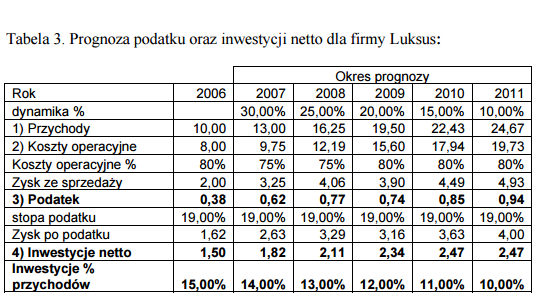
Jak widać na powyższym obrazku podatek został opisany liczbą 3) a inwestycje w majątek trwał netto liczbą 4). Warto zauważyć, że podatek oraz inwestycje w majątek trwały netto w naszej prognozie idą w przeciwnym kierunku z 1,5 do 2,47. A wartość podatku z 0,38 do 0,94. Ponieważ podatek jest stały 19% a procent inwestycji w majątek trwały netto z każdym rokiem spada.
O inwestycjach w majątek trwały pisałem też w słowniku: Inwestycje w majątek trwały (FCI-fixed capital investments)
Narzędzie w excel do wyceny DCF:
Zapraszam również do zapoznania się z poniższym artykułem/ narzędziem w Excel, gdzie można zmieniać poszczególne dane i zobaczyć jak zmienia się wycena: Narzędzie w Excel do wyceny DCF firmy LUKSUS
Cały cykle edukacyjny dotyczący przykładu wyceny DCF dla firmy LUKSUS:
Przykład DCF: LUKSUS cz.1: Okres prognozy
Przykład DCF: LUKSUS cz.2: Stopa wzrostu przychodów
Przykład DCF dla LUKSUS cz.3: Obliczanie Free Cash Flow
Przykład DCF dla LUKSUS cz.4: Prognoza kosztów operacyjnych
Przykład DCF dla LUKSUS cz.5: Podatek i Inwestycje w majątek trwały netto
Przykład DCF dla LUKSUS cz.6: Kapitał pracujący
Przykład DCF: LUKSUS cz.7: Ustalenie stopy dyskontowej, czyli kosztu kapitału
Przykład DCF: LUKSUS cz.9: Podsumowanie
Uwaga: w ramach powyższego cyklu edukacyjnego stworzyłem dla Was Narzędzie w Excel, gdzie możecie na czerwono edytować poszczególne parametry wyceny DCF firmy Luksus. Zobaczyć jak wpływa to na wycenę firmy.
Narzędzie w Excel możecie pobrać, razem z wieloma innymi wartościowymi rzeczami do pobrania, po zapisie na newsletter. Kliknij w link i przejdź do sekcji 4. Moje narzędzia w Excel. Jeżeli już ktoś jest dopisany do newslettera, na końcu każdego newslettera jest akapit „Materiały do pobrania/obejrzenia”. W razie problemów napisz do mnie maila, chętnie pomogę.


 Analityk akcji/ współodpowiedzialny za wyniki inwestycyjne części portfela akcyjnego w ING OFE:



8 komentarzy “Przykład DCF dla LUKSUS cz.5: Podatek i Inwestycje w majątek trwały netto”
19/02/2014
BenjaminWitam ponownie :)
Dziękuję za odpowiedź na moje wcześniejsze pytanie :)
Teraz mam mały dylemat z wyceną KGHM, a mianowicie przepływy z działalności inwestycyjnej w 2012 r. wynoszą około 10 000mln zł, ale inwestycje w aktywa trwałe i wartości niematerialne wynoszą tylko 2400mln zł. Chciałbym zapytać, którą wartość należy brać pod uwagę w wycenach? Całe przepływy z działalności inwestycyjnej, czy tylko inwestycje w aktywa trwałe i wartości niematerialne? Czy nie ma jakiejś jednoznacznej odpowiedzi na to pytanie?
Pozdrawiam!
19/02/2014
Michał StopkaChodzi o przyszłe inwestycje a nie przeszłe. Więc musi Pan założyć w modelu przyszłe inwestycje.
19/02/2014
BenjaminTak tak :) Tylko najpierw chciałbym obliczyć relację przeszłych inwestycji do przychodów ze sprzedaży, żeby mieć jakieś tam pojęcie, jakby się te inwestycje mogły w przyszłości kształtować. A dzieląc 10 000mln przez przychody ze sprzedaży a 2400mln robi tutaj sporą różnicę, i właśnie dlatego nie wiem, czy wybrać całe saldo przepływów z działalności inwestycyjnej, czy tylko inwestycje w aktywa trwałe i wartości niematerialne. A inwestycje w jednostki zależne też uwzględnia się w liczeniu wolnych przepływów pieniężnych?
PS: Rozmawia się o takich rzeczach na Pana szkoleniu?
19/02/2014
BenjaminMoże inaczej, czy w prognozie metodą DCF uwzględnia się saldo przepływów z działalności inwestycyjnej, czy tylko inwestycje w aktywa trwałe? Czy może są różne podejścia?
19/02/2014
Michał StopkaOj niestety musi się Pan wczytać w sprawozdania finansowe bo to zawsze trzeba analizować konkretny przypadek. Co do zasady CAPEX to wszystko co ma przynieść zyski w przyszłości. Ale z doświadczenia nie przywiązywałbym zbyt dużej wagi do przeszłości. To jakiś punkt zaczepienia ale niezbyt pewny na przyszłość. Proszę znaleźć parę ostatnich rekomendacji na spółkę i zobaczyć co oni zakładają na przyszłość. To będzie bliższe prawdzie niż opieranie się tylko na przeszłości.
PS. O takich i wielu innych :-)
20/02/2014
Benjamin„Co do zasady CAPEX to wszystko co ma przynieść zyski w przyszłości.” – Dziękuję bardzo! Takiej rzeczowej odpowiedzi potrzebowałem, żeby rozwiać moje wątpliwości! :) Jasne, że nie można się tylko opierać o dane z przeszłości, tylko trzeba również rozważać zamiary spółki co do przyszłości, bo giełda właśnie dyskontuje przyszłość :) Ale właśnie dlatego, że każdy analityk ma swoje subiektywne podejście do wyceny, ceny określone w rekomendacjach są takie rozbieżne. Ale na tym polega ta cała zabawa z giełdą!
08/07/2014
KlaudiaWitam, mam pytanie odnośnie amortyzacji. Dlaczego zanim opodatkował Pan EBIT, nie została uwzględniona amortyzacja w poszczególnych latach , tzw. EBITDA ?
Pozdrawiam
08/07/2014
Michał StopkaBo Urząd Skarbowy opodatkowuje EBIT a nie EBITDA :-)