
Podatek bankowy: wpływ na polską giełdę
W piątkowym wpisie poruszyłem kilka wątków: PKB 4 kwartał 2015 +3,9% r/r! Co pokazuje wskaźnik wyprzedzający CLI? Obniżki stóp procentowych RPP sprzed roku. Jednym z nich jest rozbieżność pomiędzy dynamiką PKB za czwarty kwartał 2015 o spadkami na giełdzie. W komentarzach też pojawił się ten wątek. Cytat:
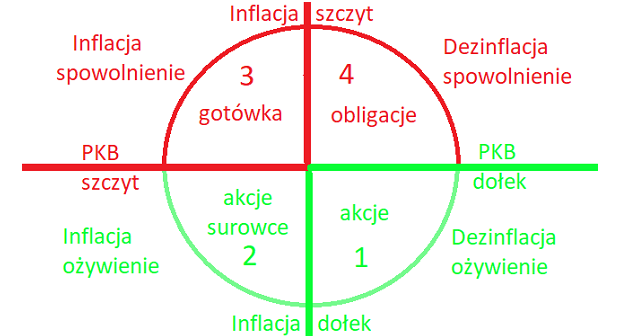
(…) W efekcie mamy bardzo ciekawą sytuacje na Naszym najważniejszym wykresie ukazującym zależność pomiędzy zachowaniem giełdy a sytuacją w gospodarce (uwaga: jeżeli ktoś jest nowym czytelnikiem proszę najpierw zapoznać sie z tym artykułem bo jest tutaj szczegółowa analiza opisująca poniższą zależność):

Na temat powyższej rozbieżności pisałem już pod koniec 2015 roku w moim podsumowaniu: Jak sprawdziły się moje analizy w 2015 r.? Co w 2016 r.?. Cytat:
Gospodarka a zachowanie giełdy w Polsce w 2015 roku
Po tym co napisałem powyżej na temat oczekiwań dotyczących gospodarki w 2015 roku bez problemu zrozumiemy też dlaczego giełda zachowała się tak a nie inaczej w 2015 roku.
W pierwszych miesiącach 2015 roku oczekiwania co do dynamiki PKB stopniowo się podnosiły. Za czym podążała giełda (coraz lepsze PMI). Jednak w miarę upływu czasu okazało sie, że dynamika PKB będzie jednak niższa niż wygórowane oczekiwania: w granicach trzech – czterech procent w skali roku.
Początkiem roku 2015 przy analizie zależności pomiędzy giełdą a gospodarką tutaj wskazywałem, że historycznie dynamika PKB Polski rzędu trzy-cztery procent w skali roku wiązało się ze wzrostami na giełdzie rzędu kilku – kilkunastu procent.
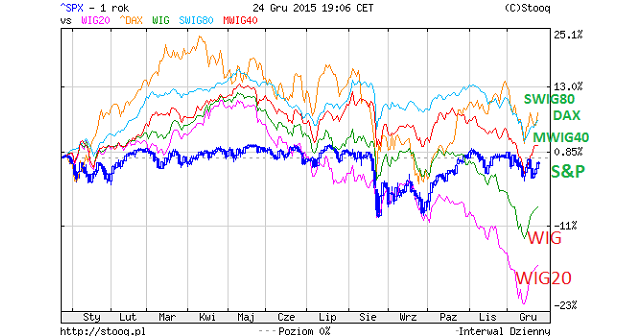
I rzeczywiście patrząc na zachowanie małych i średnich spółek, które najbardziej są powiązane z tym co dzieje się w polskiej gospodarce, takie też zanotowaliśmy stopy zwrotu, co widać na poniższym wykresie. Indeksy SWIG 80 i MWIG40 wzrosły i to pomimo takiej a nie innej sytuacji na dużych spółkach. I braku napływu środków do TFI przez duży pesymizm:
Takie też byłoby zachowanie indeksu WIGu gdyby nie ingerencja polityków w sektor bankowy oraz energetyczny (…)
Jak policzyć wpływ podatku bankowego na indeks WIG
Obecny udział banków w indeksie WIG to około 30%. Przed mocnymi spadkami banków udział sektora bankowego w indeksie WIG wynosił ponad 40%. Podatek bankowy zabiera około 1/3 zysków sektora bankowego. Czyli jest to mniej więcej tyle co zmniejszenie udziału banków w indeksie WIG (było ponad 40% teraz jest około 30%). Innymi słowy spadek indeksu WIG o ponad 10% to tylko i wyłącznie zasługa podatku bankowego.
Do tego dochodzi nam zachowanie spółek energetycznych powiązanych z tym co dzieje się w górnictwie.
Jeżeli uwzględnić to co napisałem powyżej, indeks WIG skończyłby rok 2015 na plusie. Widać więc, że powiązanie pomiędzy dynamiką PKB a zachowaniem giełdy bardzo ładnie nadal się realizuje.
Podatek bankowy: wpływ na zyski banków w 2016 roku
Poniżej zestawienie jednego z biur maklerskich. Pokazuje szacunki tego biura dotyczące wartości płaconego podatku przez poszczególne banki w roku 2016:
Jak widać, podatek bankowy zabiera przeciętnie około jednej trzeciej zysków poszczególnych banków (pokrywanych prze to biuro maklerskie: analiza PKO BP z grudnia 2015 roku źródło: link)
Podatek bankowy: wpływ na obecne wyceny polskich banków
Opierając się na powyższej analizie i prognozie DM PKO BP dotyczącej wyników sektora bankowego dla poszczególnych banków w roku 2016, otrzymujemy poniższą tabelę:

Na powyższej tabeli widzimy prognozowany zysk netto oraz wynikające z tego mnożniki dla poszczególnych banków na rok 2016 (mnożniki według kursów spółek z 15 lutego 2016 roku czyli z dzisiaj).
Dodatkowo na czerwono zaznaczyłem średnią dla powyższych banków. Średnia ta wynosi około 14 razy zyski (mnożnik P/E czy inaczej Cena/Zysk). Czyli można powiedzieć ogólnie, przy tych założeniach zysków DM PKO BP, że nie jest za dużo ale i nie jest to bardzo mało.
Podatek bankowy: jakie z tego wnioski?
Oczywiście prognozy analityków z biur maklerskich, jak to prognozy analityków. Różnie bywa z ich późniejszą realizacją. Natomiast nie na to chciałem dzisiaj zwrócić uwagę.
Zauważcie, że dynamniczne spadki kursów spółek bankowych w ciągu ostatnich miesięcy tak naprawdę związane są właśnie w dużym stopniu z podatkiem bankowym.
Średni mnożnik dla powyższych banków wynosi obecnie czternaście razy zyski (a tak przynajmniej pokazują prognozy DM PKO BP dla roku 2016, jeżeli im wierzyć). Gdyby jednak nie było podatku bankowego, zyski banków w 2016 roku byłyby kilkadziesiąt procent wyższe (porównajcie wartość podatku bankowego oraz zyski prognozowane na 2016 rok). I to było w kursach banków przed tym, jak inwestorzy zaczęli dyskontować podatek bankowy.
Jaki z tego wniosek? Spadki na giełdzie w ostatnich miesiącach, i zachowanie giełdy, przeciwne niż dynamiki PKB, można w dużym stopniu wytłumaczyć właśnie podatkiem bankowym.
Gdyby kursy banków nie pospadały, uwzględniając obciążenie podatkiem bankowym, powiedzmy o te trzydzieści procent (zależy jaki dokładnie bank bo tutaj dużo zależy od konkretnego banku), banki byłyby notowane ze znacznie wyższymi mnożnikami. Po prostu byłyby o wiele droższe (w znaczeniu mnożnikowym, czyli ile płacimy za jedną złotówkę zysku, zysku netto już po podatku bankowym).
A do tego oczywiście, oprócz banków, mamy też sektor energetyczny, gdzie wczesniej, w związku z górnictwem, mieszało PO, a teraz PiS. No i jeszcze dochodzi podatek od aktywów ubezpieczycieli. Czyli mamy kolejny czynnik tłumaczący spadki bo duży udział w indeksach ma też PZU.
Innymi słowy, wygląd wykresu polskiej giełdy i dynamiki PKB z początku tego artykułu, nie wygląda dziwnie. Wygląda tak jak powinien wyglądać, biorąc pod uwagę podatek bankowy, podatek dla ubezpieczycieli oraz ingerencję państwa w sektor energetyczny.
Podatek bankowy a ustawa Prezydenta Dudy o przewalutowaniu kredytów frankowych
Oczywiście powyższy przykład mnożników dla sektora bankowego i prognoza zysków DM PKO BP dotyczy podatku bankowego. Nie uwzględnia wprowadzenia w życie ustawy PiSu (prezydenta Dudy) dotyczącej przewalutowania kredytów frankowych. I strat z tego wynikających.
O nieciekawych konsekwencjach przyjęcia ustawy w takiej formie jak obecna propozycja pisałem szczegółowo parę dni temu: Raport NBP o stabilności systemu finansowego: 38-44 mld zł koszt przewalutowania przy 4 zł za franka!!!
Obym się mylił :(


 Analityk akcji/ współodpowiedzialny za wyniki inwestycyjne części portfela akcyjnego w ING OFE:



14 komentarzy “Podatek bankowy: wpływ na giełdę i wyceny polskich banków”
15/02/2016
bartekJuż myślałem, że będzie bez tradycyjnej końcówki :P I tak jakoś fajnie wyglądała strona bo nie była przeładowana.
Notka krótka i treściwa ;)
15/02/2016
Michał Stopka@ bartek
:)
Co znaczy „I tak jakoś fajnie wyglądała strona bo nie była przeładowana.”?
15/02/2016
bartekBo jak czytam notatkę to mam krótko i zwięźle opisaną treść a potem znowu Apel, który jest hmm dosyć spory w porównaniu do tej notki. Więc jak na moje oko trochę wadzi :) Ale są różne opinie.
15/02/2016
Michał Stopka@ bartek
Edukacja ekonomiczna Polaków jest fundamentalnie ważan bo inaczej nic w Polsce się nie zmieni. A apel, apel jest takich rozmiarów jak jego znaczenie dla Polski :)
15/02/2016
NINOPomimo tego, że odczyt PKB za Q4’15 wygląda wyśmienicie to trzeba pamiętać że do końca 2015 musiały być rozliczone inwestycje ze środków europejskich (poprzednia perspektywa) i to one (wraz z wydatkami rządowymi) najprawdopodobniej tak wywindowały wynik. Np. PESA nie dlatego tak się spinała z terminami aby DARTy były na święta tylko aby nie było problemów z dotacjami ;)
Tak więc jakkolwiek są racjonalne powody dla rozjazdu PKB z giełdą (historycznie) to nie tłumaczą one ogólnie bardzo słabego performanc’u WIGu. Tu trzeba jeszcze poczekać na dane.
16/02/2016
MaciejCały czas wałkujemy temat jakie koszty poniosą Banki, ale nikt nie rozpatruje drugiej strony. Jakie przychody uzyskają przez podwyższenie marż kredytów, prowizji od udzielenia, a także opłat za korzystanie z kart i kont bankowych. Może to się wszytko zbilansuje, albo zarobią więcej niż w 2015????
Marże na kredytach hipotecznych cel mieszkaniowy w porównaniu do listopada 2015:
Alior +0,6%
Pekao +0,5%
mBank +0,4%
DB +0,4% +opłata za rozpatrzenie wniosku
16/02/2016
kaizen w finansach@Maciej – nie zapominajmy o likwidacji BTE
16/02/2016
Adam K@”nie tłumaczą one ogólnie bardzo słabego performanc’u WIGu”
Za to panika spowodowana zwycięstwem PiSu i obniżeniem ratingu z powodu szopki przy trybunale jak najbardziej tłumaczy zachowanie WIGu. Spora część inwestorów nie przejmuje się gospodarką tylko kieruję się emocjami.
16/02/2016
Michał Stopka@ Maciej
@Jakie przychody uzyskają przez podwyższenie marż kredytów, prowizji od udzielenia, a także opłat za korzystanie z kart i kont bankowych. Może to się wszytko zbilansuje, albo zarobią więcej niż w 2015????
W moim wpisie nie odjąłem szacowanego podatku bankowego od zysków za 2015 ale po prostu przepisałem prognozę zysków DM PKO BP na rok 2016. A ta prognoza uwzględnia już w jakimś stopniu takie ruchy banków jak Pan pisze w komnentarzu. Proszę doczytać sobie w analizie PKO BP jakie dokładnie założenia przyjęli analitycy.
Oczywiście, jak to zawsze bywa z rekmoendacjami analityków z biur maklerskich, pytanie czy założenia przyjęte przez nich są poprawne i na ile mogą się mylić. Czyli na ile banki w 2016 podniosą te wszystkie opłaty związane z prowizjami, opłatami za konto, przelewami itd.
Ten proces nie jest taki łatwy i szybki. Bardziej będzie to widoczne w wynikach w roku 2017. No i na pewno w kolejnych latach. Bo banki będą dokręcały śrubę klientom przez parę lat aby odrobić straty związane z wprowadzeniem podatku bankowego.
16/02/2016
Michał Stopka@ Maciej
Gdzieś w jednej z analiz czytałem, że portfel kredytowy przeciętnego banku rotuje przez jakieś 5-10 lat. To zanczy tyle czasu będzie potrzeba aby stare kredyty zamieniły się w nowe kredyty (wygasły stare a zostały udzielone nowe z wyższymy kosztami). To pokazuje, że uderzenie pewnie pójdzie w opłaty za konto, koszty przelewów, dodatkowe opłaty, które ponoszone są na bieżąco przez klientów i firmy. Bo na starym portfelu kredytowym, szczególnie hipotecznym, na bieżąco dużego ruchu nie ma (marża jest stała zazwyczaj zapisana w umowach kredytowych)
Zresztą nie trzeba daleko szukać, Węgry są dobrym przykładem jak u nich to wyglądało. I jak posz fala podwyżek za powyższe usługi.
16/02/2016
cyfrowyjaDlaczego piszesz „Obym się mylił”.
To NBP prognozował 40 mld strat i nawet jeśli się mylił o połowę (w końcu klienci to ludzie, a nie excel), to jest to katastrofa.
Nie, nie mylisz się, i inni blogerzy też raport komentują. Jeślibyś się często mylił, nikt by nie czytał bloga. Więc obyś się nie mylił.
16/02/2016
Michał Stopka@ cyfrowyja
@ Dlaczego piszesz „Obym się mylił”.
Miałem na myśli ten fragment z mojej analizy:
„(…)
Raport NBP o stabilności systemu finansowego: co stanie się ze stratami banków przy obecnej propozycji prezydenta jeżeli kurs franka pójdzie do góry o 10%?
Obecny portfel kredytów hipotecznych w walutach obcych (około 90% to CHF) to około 170 mld zł. Tylko dziesięcioprocentowy wzrost kursu franka zwiększyłby stratę banków o kolejne kilkanaście mld zł (bo 170 mld zł * 10% daje 17 mld zł: jeżeli policzymy liniowo). Czyli w sumie byłoby to już około 50-60 mld zł.
A co jeżeli kurs franka pójdzie do góry bardziej, nawet przejściowo?
Jeżeli ustawa rzeczywiście będzie przyjęta w takiej formie, lub zbliżonej, pomyślcie sobie na jakie ryzyko zostanie wystawiona Nasza Polska. Aż się prosi w takiej sytuacji aby spekulanci wszelkiej maści rzucili się do osłabienia złotówki aby wywołać panikę, run na banki i krach polskiego systemu bankowego.
(…)
19/02/2016
cyfrowyjaKredyty CHF ok roku temu to 144 mld zł. Źródło:
http://biznes.pl/magazyny/finanse/knf-wartosc-kredytow-wzrosla-o-7-5-r-r-depozytow-o-10-2-w-lutym/l9s03w
w tym czasie kurs CHF wzrósł nieznacznie, ludzie spłacali raty, więc tą wartość można traktować jak dość aktualną.
20/02/2016
Michał Stopka@ cyfrowyja
170 mld zł razy 0,90 równa się 153 mld zł, czyli można przyjąc na przyszłość, że okrągła liczba kredytów walutowych to około 150 mld zł