
Wolność finansowa: Emigracja? Giełda? Etat? Własny biznes?
Głęboko wierzę, że w Polsce jesteśmy w stanie stworzyć takie warunki aby Polacy nie musieli wyjeżdżać za granicę a znaczna część tych, którzy wyjechali, nie tylko mogła ale i chciała do Nas wrócić. Mało tego, wierzę też, że w Polsce można będzie całkiem przyzwoicie zarabiać za jakiś czas. Nie będzie to totalna wolność finansowa, ale życie na godnym poziomie.
Jest to fundamentalne zadanie przed jakim stoi nasz kraj. W przeciwnym wypadku istnieje ryzyko, że scenariusz nakreślony kiedyś w tym artykule może się rzeczywiście zrealizować: W matni: krach polskiej gospodarki w ciągu kilkunastu lat? Podatki + wyjazdy = bankructwo państwa i ZUS.
Jeszcze raz powtórzę co już wiele razy pisałem na mojej stronie: istnieje takie ryzyko, które opisałem powyżej, ale to tylko od Nas zależy jaka będzie przyszłość. Innymi słowy co będzie się działo w naszym kraju w kolejnych latach. A na to ma wpływ mniejszy lub większy każdy z Nas: Co Ty możesz zrobić aby w Polsce było lepiej?
Wolność finansowa: cytat z poprzedniego artykułu
Temat finansów osobistych jest ważny dla mnie z trzech powodów:
Po pierwsze wierzę w rzeczy, które kiedyś opisałem w tym artykule: tutaj. Książka ta porusza zagadnienie tak zwanej „wolności finansowej”. Autor wskazuje w książce, że można ją tylko osiągnąć w ćwiartkach „I” (inwestor) oraz B (biznes). Nie można jej natomiast osiągnąć w ćwiartkach „P” (pracownik) oraz „S” (samo zatrudniony).
Po drugie finanse osobiste są bardzo ważne ze względu na to aby w Polsce było lepiej, ludzie mogli więcej zarabiać i przestali wyjeżdżać z naszego kraju. Pisałem o tym kiedyś tutaj: tutaj. Aby wynagrodzenia mocno wzrosły trzeba podwoić nasze PKB czyli znacznie zwiększyć wydajność naszej gospodarki. A to jest możliwe między innymi dzięki znacznemu wzrostowi inwestycji a te z kolei są finansowane z… naszych oszczędności.
Po trzecie, jeżeli się głębiej zastanowić dlaczego w Polsce jest jak jest i dlaczego politycy zachowują się jak się zachowują, dochodzę do wniosku, że bardzo ważnym powodem jest to, że ludzie w Polsce są biedni. A tak naprawdę sprowadza się to w dużej mierze do tego, że Polacy nie potrafią dbać o finanse osobiste. W efekcie politycy perfidnie to wykorzystują. Jest bardzo wiele grup społecznych, którym wystarczy obiecać nawet niewielkie korzyści finansowe i ludzie Ci łatwo ulegają manipulacjom wyborczym. Mało tego, wiele krzywdy ludzkiej jest konsekwencją tego, że ludzie nie myślą o tym, jak mogą wyglądać ich finanse osobiste za jakiś czas. W konsekwencji prowadzi to do złych decyzji finansowych.
Wolność finansowa: książka „Kwadrant przepływu pieniędzy”
Powyższy artykuł napisałem… w 2008 roku. Od tego czasu minęło już 7 lat więc najwyższy czas na aktualizację moich spostrzeżeń. Tym bardziej, że od tego czasu przybyło mi sporo doświadczenia i nowych przemyśleń.
Na początek najważniejszy cytat z powyższego artykułu:
Myślą przewodnią autora książki (zresztą, jako ciekawostka, już parę lat temu wieścił on załamanie rynku nieruchomości w USA) jest próba odpowiedzi na pytanie dlaczego na świecie są ludzie biedni i bogaci. Według R Kiyosaki na świecie obowiązują pewne zasady, które powodują, że można być bogatym lub biednym. Ludzie, którzy zadają sobie trud poznania tych prostych zasad z czasem stają się bogatymi. Z kolei ludzie biedni to ci, którzy albo nie zadają sobie trudu poznania tych zasad albo po prostu ich nie przestrzegają.
Podstawowa zasada jest taka, że biedni są ci, którzy żyją na kredyt a bogaci ci, którzy mają dochody z kapitału i unikają zadłużania się.Poniżej piszę o :
1) wolność finansowa: cztery typy osiągania dochodów
2) wolność finansowa: kwota potrzebna do niezależności finansowej związanej z giełdą
3) wolność finansowa: właściciel biznesu
Cztery typy osiągania dochodów:
Autor książki dzieli możliwości osiągania dochodu na cztery „ćwiartki”, co pokazałem w pliku poniżej:
Generalnie zasada jest prosta, wolność finansową można osiągnąć tylko po prawej stronie, czyli będąc właścicielem biznesu lub inwestorem.
Nie jest to możliwe po stronie lewej, gdyż zarówno pracownik oraz samo zatrudniony osiąga dochody w zależności od przepracowanej liczby godzin, co z góry powoduje, że dochody są stosunkowo niskie. Liczba godzin do przepracowania jest ograniczona a dodatkowo państwo opodatkowuje bardzo wysoko te dochody (w sposób pośredni i bezpośredni).
Oczywiście potoczne rozumowanie jest takie, że co prawda dochody są niskie, ale przynajmniej bezpieczne. Niestety nie jest to prawdą, bo w momencie recesji lub choroby ludzie z lewej strony tracą te i tak niskie dochody a dodatkowo na emeryturze ledwo wiążą koniec z końcem (paradoksalnie tak jest w mniejszym lub większym stopniu na całym świecie).
Wiele osób wpada w pułapkę, myśląc, że przechodząc z ćwiartki „pracownik” do „samo zatrudniony” robi dobry interes. Prawda jest jednak taka, że w miarę jak osiąga się coraz większy sukces, taka osoba ma coraz mniej czasu na „konsumowanie” tego sukcesu (wydawanie pieniędzy) czy też spędzanie czasu z rodziną.
Tak więc aby osiągnąć niezależność finansową warto być po prawej stronie czyli być właścicielem biznesu lub inwestorem (a przynajmniej starać się być po tej stronie chociaż w części). W tym wypadku nie jest się ograniczonym liczbą przepracowanych godzin a dodatkowo podatki są stosunkowo niskie.

Jakie praktyczne, dodatkowe uwagi mogę napisać po tych siedmiu latach od napisania powyższego artykułu?
Wolność finansowa: giełda
Jaki jest kluczowy czynnik sukcesu? Odpowiednio duży kapitał.
Na temat tego jakie dokładnie trzeba spełnić warunki aby móc utrzymywać się tylko z giełdy pisałem dwa lata temu tutaj: „Jak żyć…” z giełdy? czyli ile trzeba zarabiać aby utrzymywać się tylko z giełdy. Jeżeli kogoś interesują szczegóły na ten temat, zapraszam do przeczytania tego wpisu.
Wśród kilku ważnych elementów, kluczowym jest posiadanie odpowiedniego kapitału, kapitału, który będzie ulokowany tylko na giełdzie. A co najważniejsze, pod żadnym pozorem nie możemy go zużyć na bieżące wydatki. Zgodnie z przedstawionymi obliczeniami, taki kapitał powinien wynosić co najmniej dziesięciokrotność naszych rocznych wydatków.
Dla przykładu, jeżeli mielibyśmy 1 mln zł, w skali roku uzyskiwali z tego średnio 10% zysku, co po podatku daje 8%, moglibyśmy uzyskiwać roczny dochód netto w wysokości 80 tys. zł. Co nie jest chyba jakimś bardzo wygórowanym oczekiwaniem w Europie Zachodniej czy USA.
Podkreślam tutaj wyraz średnio: jednego roku może to być więcej, innego mniej, ale aby długoterminowo utrzymywać się tylko z giełdy, musimy rok w rok, średnio generować minimum taką stopę zwrotu.
I to przy założeniu takiego kapitału. Jeżeli mamy mniejszy kapitał, wymagania odpowiednio idą do góry.
Co pozostaje, jeżeli nie mamy takiego dużego kapitału? Mamy do wyboru kilka opcji: emigracja, praca na etacie lub własny biznes.
Wolność finansowa: emigracja
Jaki jest kluczowy czynnik sukcesu? Odpowiednio wysokie zarobki za granicą
Siedem lat temu nie zdawałem sobie sprawy jak duża może być fala wyjazdów z Polski i jak potencjalnie negatywnie może to wpłynąć na przyszłość Polski. Oczywiście same wyjazdy nie są niczym złym. Zdobyte doświadczenie oraz zarobione pieniądze mogą przecież zaprocentować z korzyścią dla wszystkich w Polsce.
O ile z czasem Polacy będą chcieli wracać do Polski. Niestety na razie nie wygląda to najlepiej, cytat z tego artykułu:
Liczba Polaków w Wielkiej Brytanii sięga dziś 650 tysięcy. Trzy czwarte z nich deklaruje, że nie chce wracać do Polski, a ponad 40% ma zamiar ubiegać się o brytyjski paszport.
Niemniej jednak, dla wielu osób, emigracja jest sposobem na zdobycie wolności finansowej, a jeżeli nawet nie, to życie na relatywnie lepszym poziomie niż w Polsce.
Czy coś podobnego można osiągnąć w Polsce? To jest dobre pytanie. Głęboko wierzę, że tak. Poniżej kilka moich spostrzeżeń na temat tego czy warto zostać w Polsce i jak sytuacja może wyglądać w przyszłości…
Wolność finansowa: praca na etacie
Jaki jest kluczowy czynnik sukcesu? Czas który poświęcamy pracodawcy
- Po pierwsze warto tutaj zauważyć, że w miarę jak polska gospodarka będzie się rozwijała, wynagrodzenia w Polsce też powinny rosnąć, zgodnie z poniższym wykresem z tego artykułu:
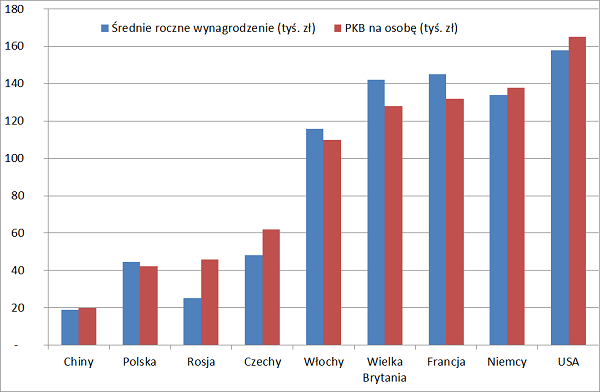 Źródło: obliczenia własne na podstawie GUS, wordbank.org, forsal.pl
- W efekcie średnia krajowa powinna mocno pójść do góry w kolejnych latach, czyli znacznie bardziej niż w ostatnich kilku latach. Bo na razie za nami okres kilku lat słabych na rynku pracy a przez to relatywnie wysokiego bezrobocia. Zauważymy, że wynagrodzenia, szczególnie te realne, rosną właśnie wtedy gdy mamy do czynienia z niskim bezrobociem i rynkiem pracownika, tak jak było ostatnio np. w latach 2007/2008. Tak samo powinno być w kolejnych latach: 2015/2018:

- Oczywiście powyżej mamy tylko średnią krajową która nie do końca oddaje obraz zarobków przeciętnego pracownika.
Dla przykładu około 2/3 osób w Polsce zarabia brutto trochę powyżej trzech tysięcy zł miesięcznie. Z kolei średnie wynagrodzenie w dużych miastach jest znacznie wyższe niż średnia krajowa.
Dla przykładu dla samej Warszawy jest to już powyżej 5 tys. zł brutto.
A wśród moich znajomych po SGH znam wiele osób, które zarabiają obecnie w Warszawie kilkanaście/kilkadziesiąt tysięcy złotych. Na temat pracy na etacie będzie jeszcze oddzielny wpis na mojej stronie, więc poruszę ten temat bardzo szczegółowo w przyszłości.Analiza już jest: Żeby inwestować trzeba mieć pieniądze: 21 zasad jak dobrze zarabiać na etacie i szybko podwoić wynagrodzenie. List do akcjonariuszy kwieceń 2019
Wolność finansowa: własny biznes
Jaki jest kluczowy czynnik sukcesu? Dobry model biznesowy
- Co to jest dobry model biznesowy? Dlaczego nie napisałem, że dobry pomysł na biznes? Ponieważ ktoś mądry już kiedyś powiedział, że dobry pomysł na biznes jest wart 1 zł + VAT.
Kluczowy jest natomiast model biznesowy, czyli biznes, który generuje odpowiednio duże nadwyżki finansowe w postaci przychodów pomniejszonych o koszty. Dlaczego to takie ważne? - Prowadzenie własnego biznesu to przede wszystkim koszty. Więcej pisałem na ten temat już kiedyś tutaj: 2 lata od rezygnacji z pracy w ING OFE. Przemyślenia blogera, inwestora i przedsiębiorcy
Na przykład w moim przypadku są to koszty w skali roku rzędu kilkudziesięciu tysięcy złotych. Do ZUSu w wysokości 13 tys. zł rocznie trzeba doliczyć np. księgowość, serwer, miejsce gdzie trzymam moje nagrania online (vimeo), licencje na programy, część kosztów samochodu, koszty sprzętu jak np. laptop + inne koszty, które pojawiają się na bieżąco.
Jako ciekawostkę mogę dorzucić, że jednorazowe zwiększenie ruchu na stronie dzięki pierwszej stronie wykopu o czym pisałem tutaj: Razem zmieniamy Polskę! 10 (20) tys. czytelników w… jeden dzień! to jednorazowy koszt rzędu 100/200 zł (ekstra pamięć CPU na dodatkowe 24 godziny aby strona mogła działać bo ruch jest kilkadziesiąt razy większy danego dnia niż ten który obejmuje mój pakiet na serwerze). - Innymi słowy zanim jako przedsiębiorca jestem w stanie z mojego biznesu cokolwiek zarobić, najpierw muszę zarobić na te koszty. I tak jest z każdym biznesem. Skala biznesu nie ma znaczenia.
- A jeżeli chciałbym kogoś zatrudnić na umowę o pracę na średnią krajową, dodatkowo musiałbym, w skali roku, wygenerować zysk rzędu przynajmniej stu tysięcy złotych…
Jeżeli już jednak mamy dobry model biznesowy, możemy zatrudniać ludzi, a nasze zysk mogą już być zdecydowanie większe: kilkaset tysięcy czy nawet kilka milionów w skali roku. Potencjalnie „sky is the limit”.
Oczywiście wiele zależy też od konkretnej branży. A do tego możemy w Polsce płacić od tego podatek liniowy 19%.
A nawet możemy pokusić się o sprzedaż części takiego biznesu np. przez wprowadzenie go na giełdę i dzięki temu zgarnąć dziesiątki czy nawet setki milionów złotych. Na temat tego jak duże mogą to być pieniądze pisałem szczegółowo przy artykule gdzie tłumaczyłem krok po kroku teorię wyceny DCF: Wycena DCF firmy Fabryka Form czyli dlaczego warto być przedsiębiorcą i jak podwoić PKB
Jak już jesteśmy przy biznesie, warto wspomnieć, że w Polsce, zgodnie z danymi GUS, średni dochód przedsiębiorcy to… około 3 tys zł brutto.
Oczywiście chodzi o średnią dla tych dwóch czy trzech milionów przedsiębiorców w Polsce (zależy jak liczyć). Zresztą średnia to bardzo ułomne narzędzie, niemniej jednak to daje do myślenia w kontekście tego ile zarabia 2/3 pracowników w Polsce… Czy to nie ciekawe, że te liczby są zbliżone do siebie…?
W przypadku biznesu w kolejnych latach powinna też pomagać coraz lepsza sytuacja na rynku pracy w Polsce (strona przychodowa). Ale z drugiej strony rosnące wynagrodzenia spowodują też sporą presję na koszty wynagrodzeń w firmach. Coś za coś…
Wolność finansowa: podsumowanie
Głęboko wierzę, że w Polsce też można uzyskać wolność finansową.
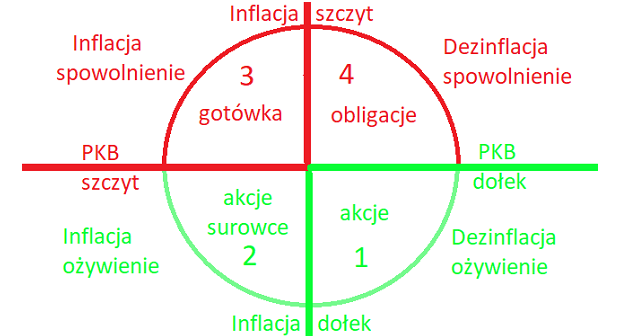
Jak nietrudno się domyślić. Ja staram się łączyć bycie po lewej stronie kwadrantu przepływu pieniędzy z inwestowaniem moich środków po prawej stronie, czyli na giełdzie oraz w biznes, który docelowo będzie w stanie dać ludziom w Polsce pracę:

No i jednocześnie wierzę, że robiąc to co robię, pisząc o tym o czym piszę na mojej stronie, mogę zmienić wiele rzeczy w Polsce, że RAZEM MOŻEMY WIELE ZMIENIĆ W POLSCE…
Oczywiście nie jest to jedyny model osiągnięcia niezależności finansowej:
- Będąc pracownikiem też można inwestować nadwyżki finansowe po prawej stronie powyższego wykresu.
- Można zarabiać pieniądze za granicą i inwestować je po prawej stronie
- Można też być przedsiębiorcą zatrudniającym pracowników i dywersyfikować swoje ryzyko (jednej firmy) będąc inwestorem itd.
Jak zwykle, żeby osiągnąć wolność finansową wszystko trzeba też robić z głową…
A Wy jak to widzicie? W Polsce można osiągnąć wolność finansową czy jednak lepiej mają/będą mieli Ci, którzy emigrują? Ciekaw jestem Waszych opinii.


 Analityk akcji/ współodpowiedzialny za wyniki inwestycyjne części portfela akcyjnego w ING OFE:



26 komentarzy “Wolność finansowa: Emigracja? Giełda? Etat? Własny biznes?”
30/03/2015
GrzegorzUważam, że można dojść w Polsce do niezależności finansowej (tzw. biednego milionera – kogoś, kto nie szasta pieniędzmi) nawet uczciwie pracując, ale stale mając głowę na karku, trenując inteligencję, mniej poświęcając życie alkoholowi i papierosom :) Niestety nie tak szybko, pewnie 15-20 lat od matury trzeba na to pracować, ale warto!
30/03/2015
FilipPuenta jest taka, że średnio lepiej siedzieć na etacie. Zarobki są większe a czas pracy krótszy. Po 7 latach orki na swoim mogę stwierdzić, że największy problem w robieniu biznesu w Polsce to brak zaufania. Gdyby przedsiębiorcy płacili swoje zobowiązania, żyło by się w tym kraju całkiem całkiem. Już nie mówiąc o zmiennej interpretacji prawa podatkowego. Dla tych co nie wiedzą nasze państwo potrafi dać wykładnię a po dwóch-trzech latach ją zmienić i trzeba zapłacić zaległy podatek.
30/03/2015
krzabrPrzykro mi ale muszę się przyczepić o pewną istotną rzecz, przy której kwadrant można sobie między bajki włożyć.
Mianowicie podobnie jak do giełdy aby osiągnać sukces w biznesie trzeba mieć odpowiednio przygotowaną do tego psychikę.
Większość biznesów to tak naprawdę eksternalizacja etatu lub łechtanie swojego ego które do niczego nie prowadzi.
Aby biznes zadziałał potrzeba wielu czynników min. wytrwałości, empatii w sensie umiejętności zrozumienia drugiego człowieka, samokontroli, pomysłowości, umiejętności słuchania, zdolności do poświęceń, umiejętności pracowania z ludzmi, zajebistej szczerości wobec siebie itd.
Dopiero kombincja tych warunków w odpowiednim otoczeniu daje szansę na stworzenie biznesu który ROKUJE nadzieje na wzrost.
Ale niestety ludzie wolą się okłamywac, łechtać własne ego a przede wszystkim mieć zapewnione instant gratification, a w takich warunkach o rozwoju biznesu można zapomnieć.
Dodatkowo cały ten hype na przedsiębiorczość jest podtrzymywany przez rządy, corpo, gadające głowy sprzedające książki i finansjerę bo osoba która wpadnie w pułapkę konsekwencji jest dobrym dawcą szeroko pojętego kapitału.
O wzbogaceniu się z pracy też nie ma co zbytnio wierzyć chyba że po parunastu latach wyjedziemy do jakiegoś bantustanu ;-)
Zresztą w tym wszystkim zapomina się o koszcie czasu, ludzie go marnotrawią bo myślą że mają go nadmiar. Tyle że on robi nieodwracalne szkody w efekcie co nam z miliona w wieku 70tki? Aby kupić sobie najlepszy wózek w domu starców? Niedoczekanie. A bogactwem najlepiej jest się cieszyć w MŁODOŚCI ;-)
Podsumowując najważniejsze w tym procesie dochodzenia do bogactwa moim zdaniem są:
Psychika, upór, umiejętność słuchania ludzi i dopiero na 4tym miejsu edukacja ;-)
31/03/2015
AdamW kraju wyzysku należy zapomnieć o wolności finansowej. Jest ona zarezerwowana tylko dla swoich. A ponieważ przy władzy są kanalie, to mamy wybór, albo zapisać się do PO i stać się taką samą kanalią albo wyjeżdżać.
Jest pan naiwny sądząc, że mamy na coś wpływ i że w Polsce się poprawi. Aktualnie ciągle staczamy się w przepaść. Długi rosną systematycznie a możliwości jego spłaty maleją bo ubywa naszego majątku systematycznie przejmowanego przez zagranicę i „swoich”. Do tego klasyczne oszustwa z danymi, na których pan opiera swoje analizy.
Jedyne wyjście to zdecydowane poparcie PIS-u w wyborach. Ale czytając opinie w internecie zaczynam wątpić czy PIS wygra.
31/03/2015
Paweł CymcykMichał,
Ciekawy wpis i podejście. Dlaczego klasyfikujesz inwestora jako niezależnego finansowo? Niezależność to rentierstwo i utrzymywanie się z kapitału niezależnie od koniunktury. W Twoim opisie czym różni się inwestor i jego czas analizy inwestycji od czasu pracy poświęconego u samozatrudnionego? Podobnie jak u samozatrudnionego jest on uzależniony od koniunktury i ponosi analogiczne ryzyko, że nie będzie miał dobrego zlecenia (klienta / inwestycji ).
Dodatkowo przy Twoich założeniach zysku kilkunastu % to nie będzie lekka praca ;)
31/03/2015
Michał Stopka@ Paweł Cymcyk
Tak to słuszna uwaga, nie mając odpowiednio dużego kapitału siłą rzeczy trafiamy do ćwiartki „samozatrudniony” nawet dokonując tylko bieżących analiz spółek bo chcemy generowac większe stopy zwrotu niż te cytowane 10%, dlatego w powyższym artykule w punkcie 1. Wolność finansowa: Giełda napisałem:
„Zgodnie z przedstawionymi obliczeniami, taki kapitał powinien wynosić co najmniej dziesięciokrotność naszych rocznych wydatków.”
Innymi słowy minimum dziesięć razy roczne wydatki przy stopie zwrotu 10% umożliwia nam bycie takim rentierem, czyli trzymamy długoterminowo wybrane akcje i za bardzo nie staramy się na tym mieszać. Myślę, że przy dobrej selekcji spółek te 10% nie jest jakimś bardzo dużym wyzwaniem, szczególnie przy małym portfelu akcji.
Oczywiście, jeżeli ktoś uważa, że 10% to może być zbyt optymistyczne założenie, musimy zwięszyć tą krotność. Na przykład dla dwudziestu razy roczne wydatki wymagana stopa zwrotu to już 5% średnio w skali roku. Tyle (albo prawie tyle) można generować dochodu z samych dywidend.
31/03/2015
Michał Stopka@ krzabr
Tak zgadzam się, że dobrym przedsiębiorcą nie może zostać każdy podobnie jak nie każdy może zostać dobrym inwestorem giełdowym.
Ale tutaj mówimy o byciu w tym naprawdę dobry, osiągnięciu dużego sukcesu.
A w przypadku biznesu oznacza to stworzenie biznesu, który rocznie może zarabiać miliony, grube milony.
Jednak jeżeli mówimy o przeciętnym biznesie, o alternatywie względem pracy na etacie, takich modeli może być całkiem sporo. Podstawowy z nich to franchaising.
Tutaj nie trzeba nic samemu kombinować i wymyślać na siłę. Bo ktoś za nas już to wymyślił i dzieli się z nami dobrym modelem biznesowym ( z naciskiem na model biznesowy nie pomysł biznesowy). Tutaj nie trzeba być specjalnym geniuszem od biznesu aby to wprowadzić w życie.
Oczywiśćie chodzi mi o sprawdzone modele a nie tego typu, że ktoś w Polsce sobie wymyślił taki model a potem nic z tego nie wyszło. Przykłady paru takich spółek były/są notowane na giełdzie.
31/03/2015
Paweł CymcykCo Twoim zdaniem to mały portfel akcji?
20-krotność kapitału rocznych wydatków to na każdy wydany 1000 miesięcznie kwota 240.000 PLN. Warszawska średnia, która podajesz to 5.000, czyli 1,2 mln PLN. Czy to nadal mały portfel? Mnożnik zaczyna szybko działać. ;)
Mając styczność ze specyfiką polskiego obywatela ( i inwestora ) sądzę, że taka wartość jest dla niego:
1) abstrakcyjnie duża
2) jeżeli się pojawi będzie przeznaczona na ultra-bezpieczne lokaty w banku
3) zainwestowanie jej na tylko na polskim rynku było wbrew podstawowym zasadom dywersyfikacji i ograniczała się nie do „buy and hold ” lecz „buy and… hope”.
31/03/2015
Michał StopkaPawle źle mnie zrozumiałeś. Nie chodziło mi o możliwości fiansnowe Polaków ale o możliwości generowania stopy zwrotu rzędu 10% rocznie na giełdzie z portfela akcji.
Mały portfel oznacza dla mnie to, że można się płynnie poruszać pomiędzy większością spółek na giełdzie. Dla 1 czy 2 mln złotych to jeszcze nie jest probolem
31/03/2015
Paweł CymcykZrozumiałem Twoją opowiedz. Może niedokładnie się wyraziłem. Odnosiłem się do kosmicznego dystansu jaki dzieli miesięcznie wydatki, a kapitał inwestycyjny, który zapewnia rentierstwo.
Przy omawianej 20-krotności dla standardowych kwot miesięcznych wydatków kapitał rośnie do rozmiarów abstrakcyjnych dla „Kowalskiego” aby przekazać ją całkowicie na giełdę i się nie przejmować. Przy punkcie odniesienia 5000 PLN mamy kapitał 1,2 mln i 1% zmiana to „tylko” 12K PLN. Po 5% zmianie w dół, co bez problemu może się zdarzyć w 1 dzień, taki inwestor by wymiękł, bo z jego perspektywy straciłby blisko roczny dochód.
Zawał murowany.
31/03/2015
Michał StopkaNo i dlatego dla 99 % Polaków pozostaje bycie na etacie/samozatrudnionym i inwestowanie nadwyżek finansowych po prawej stronie
31/03/2015
ktośTen Kiyosaki to znany bajkopisarz. Ja nie mam żadnych kredytów więc nie powinienem być biedny. Mam odsetki z kapitału (konta oszczędnościowe i lokaty) i nie pożyczam od nikogo więc powinienem być bogaty. Jednak ogólnym rozrachunku należę do tych biednych.
Z ćwiartek możliwości osiągania dochodu najgorzej ma się samozatrudniony bo nie dość że robi jak etatowiec to jeszcze czynności „okołopracowe” takie jak księgowość, zusy itd. musi robić sam (lub wspomagać się zlecaniem tego). Etatowiec teoretycznie przychodzi, odwala swoje w czasie 8 godzin i wraca do domu.
Natomiast wśród moich znajomych po politechnice śląskiej jest wielu bezrobotnych. Widać uczelnia ma znaczenie.
Również mam filmy na vimeo, konto od kilku lat i nigdy nie zażądali ode mnie ani centa. Stronę trzeba mieć na darmowych blogach gdzie skoki odwiedzin nie wygenerują żadnych kosztów.
Pytanie na końcu artykułu: najlepiej być etatowcem na emigracji zarobkowej. Większe pieniądze a po dniówce nie trzeba myśleć o pracy.
Pozdrawiam.
31/03/2015
abcdeeeeeSystem emerytalny w Polsce nie może funkcjonować przy tak rozbudowanych przywilejach emerytalnych. W 2013 r. mieliśmy 161 tys. emerytów poniżej 55 lat, z tego 4 tys. poniżej 40 lat. Koszt tych młodych emerytur to ok. 6 mld zł rocznie czyli 3 100 zł miesięcznie na jednego młodego emeryta. Polska wydaje na emerytury 12 proc. PKB. Średnia OECD wynosi 7,8 proc. a to wszystko przy młodej populacji . Odsetek osób w wieku powyżej 65 lat w stosunku do liczby osób w wieku produkcyjnym wynosi w Polsce 21,6 proc. Średnia dla OECD to 25,5 proc., a w Japonii (42,2 proc.) oraz Niemczech 34,8 proc. Średni okres aktywności zawodowej w Polsce wynosi 32 lata a w Szwajcarii 42 lata, średnia w UE to 35 lat. Wszystkie renty i emerytury (ZUS, KRUS i emerytury resortowe) kosztowały w 2013 roku 216 977 mln zł (1/3 wydatków państwa), koszt utrzymania administracji ZUS to 4 074 mln zł a KRUS 574 mln zł.
01/04/2015
krzabr@Michał Stopka – Franszczyzna to często forma eksternalizacji etatu, do tego dość niebezpieczna bo franszczyznodawca ustala reguły i bardzo szybko może je zmienić na naszą niekorzyść.
Zresztą też istotne jest jak rozumiemy tą wolność finansową, dla cześci osób wystarczy popracować trochę za granicą odłożyć i wyjechać do ciepłych krajów przy okazji coś tam otwierająć.
Inni nie będą w stanie jej osiągnać nawet zarabiając miliony, fajnie o tym pisał Sperandeo w Trader Vic ;-)
Więc kolejny raz wchodzi do gry ten wredny czynnik psychiki, cóż niektórzy muszą pozostać dawcami kapitału, taka ludzka natura ;-)
01/04/2015
GrzegorzWitam,
Zależność PKB na osobę do średniego dochodu, który pokazujesz już po raz kolejny, jest oczywista. Jednak zastanawiam się, czy (jak sugerujesz) to wzrost PKB wywołuje wzrost płac. Może jest właśnie na odwrót, że to wzrost płac powoduje zwiększenie PKB. Mając więcej pieniędzy ludzie więcej kupują, mogą sobie pozwolić na na droższe rzeczy, częściej korzystają z usług – co właśnie generuje wzrost PKB.
Moim zdaniem znaczący wzrost PKB można osiągnąć głównie przez zwiększenie wydajności. I mam tutaj na myśli nie to, żeby ludzie nie obijali się w pracy (chociaż to też oczywiście jest ważne), ale o to, żeby efekt tej pracy (produkt, usługa) był sprzedawany za DUŻE pieniądze, duża wartość dodana. Można to osiągnąć jedynie wtedy, gdy znaczna część gospodarki będzie produkować wyroby zaawansowane technologicznie, wysoce przetworzone.
A jak się popatrzy na statystyki, to Polska przoduje w sprzedaży jabłek, mebli, miedzi i srebra (w stanie surowym) itp., czyli wyroby mało przetworzone, bądź nieskomplikowane technicznie.
Nie jest to złe, ale powinno się dożyć do rozwoju firm high-tech. Można to osiągnąć, np. poprzez znaczne ulgi podatkowe dla firm inwestujących w badania i rozwój, ułatwienia współpracy pomiędzy uczelniami/instytutami badawczymi a przemysłem itp.
Dam przykład: cena zastawek serca jest około 100 000 x większa niż cena polietylenu z którego takie zastawki się wykonuje.
01/04/2015
PaulinaWszystko ładnie i pięknie, tylko panie Autorze zapominasz o bardzo ważnym czynniku, przez który masa ludzi emigruje i już nie wraca – otóż nie ważne co zrobisz, czy odniesiesz sukces czy nie, ile będziesz zarabiał, czy będziesz pracownikiem taśmowym, czy też wielkim inwestorem. Koniec końców i tak przyjdzie do ciebie pasierb któregoś ministra i powie, że 14 lat temu miałes 20gr niedopłaty i teraz z odsetkami należy się równowartość twojego całego majątku. Albo po prostu ci zabiorą dom, bo stoi na działce obok człowieka, który taki straszliwy dług względem państwa posiada, im to obojętne. Właściwie nawet nie musisz mieszkać w okolicy.
01/04/2015
Adam@Grzegorz
„A jak się popatrzy na statystyki, to Polska przoduje w sprzedaży jabłek, mebli, miedzi i srebra (w stanie surowym) itp., czyli wyroby mało przetworzone, bądź nieskomplikowane technicznie.”
A skąd te statystyki bo wygląda to inaczej http://atlas.media.mit.edu/en/explore/tree_map/hs/export/pol/all/show/2012/
Inna sprawa, że to są głownie montownie firm zagranicznych.
@Michał Stopka
Zawsze mnie zastanawiało jaki jest sens posiadanie wolnego kapitału na poziomie miliona złotych do inwestycji na giełdzie jeżeli „nie znamy daty, ani godziny” śmierci. Uzbieranie takiej kwoty, w moim przypadku, to jakieś 20 lat kosztem sporych wyrzeczeń. Zostawienie w spadku takiej kwoty dla rodziny nie brzmi zbyt efektywnie, szczególnie że pewnie zostanie po nas dom/mieszkanie. Nie lepiej zainwestować w jakieś ubezpieczenie emerytalne? I mówię tutaj o ubezpieczeniu, a nie parodii w stylu OFE, które miały wypłacać nasze oszczędności w okresie 10 lat. Jeżeli by wprowadzić takie obowiązkowe ubezpieczenie, można by obniżyć jego koszt na podstawie danych demograficznych (średnia długość życia), dodać ulgi podatkowe. Czekaj to jest ZUS…
BTW jak tak każdy będzie niezależnym finansowo inwestorem/właścicielem firmy to nie będzie komu pracować ;)
01/04/2015
Arkadionie wiem co ludzie płaczą na te opłaty zus, w większości gdzieś to się odlicza albo od dochodu albo od podatku. płynność bieżąca może cierpieć. jestem hybrydą etat + inwestor (mały). policzyłem, że tak się opłaca bardziej ale każdy ma inną sytuację.
01/04/2015
MateuszWTrochę się zgadzam i trochę nie. Zdecydowanie zgadzam się, że prowadząc własny biznes najszybciej można osiągnąć niezależność finansową o ile nasz biznes może być skalowalny, bo jeśli nasz biznes opiera się np. o naszą pracę twórczą to niestety bliżej tu do dobrze płatnej pracy na etacie niż biznesu. Nie zgadzam się, przynajmniej nie w naszych warunkach, że możemy osiągać zyski będąc inwestorem aby być niezależnym finansowo. GPW i kryzys dość jasno dały nam to do zrozumienia. Może się mylę z tym drugim, ale nie znam zbyt wielu inwestorów, żyjących tylko z inwestowania. Inwestować możemy jak mamy już duży kapitał i czas na naukę czyli dopiero wtedy jak już tak naprawdę osiągaliśmy to co chcieliśmy.
02/04/2015
Grzegorz@Adam
http://www.sii.org.pl/8355/edukacja-i-analizy/raporty-analityczne/kghm-globalny-producent-miedzi-i-srebra.html
http://www.forbes.pl/polska-czwarta-pod-wzgledem-wartosci-eksportu-mebli,artykuly,162287,1,1.html
W danych które „linkujesz” kliknij sobie na dole Category i Net.
Zobacz jak duży w eksporcie jest udział żywności, produktów zwierzęcych, metali (w tym, metali szlachetnych), wyrobów drewnianych…
A jak klikniesz „Wiew as text” (prawa strona u góry) to zobaczysz:
Krzesła – 3 pozycja w wartości brutto eksportu
Inne meble – 6 pozycja
Miedź rafinowana – 9 pozycja
itp.
Ja nie mówię, że to jest źle, że eksportujemy żywność, czy meble (dobrze, że meble a nie surowe drewno), ale powinno się dożyć do tego, żeby np. nie sprzedawać miedzi w stanie surowym ale w możliwie wysoko przetworzonym – wyrobach (najlepiej technicznie zaawansowanych) które tą miedź zawierają, itp.
Ciekawostka: Z danych tych wynika, że Polska eksportuje podobną wartość brutto samochodów ciężarowych (0.94% udziału), co papieru toaletowego (0,92%). Netto wychodzi to znacznie na korzyść srajtaśmy :-)
Chodzi mi też o to, że (przykładowo) pracownik produkujący meble zarabia 20 pln za godzinę, a to co przez tą godzinę wytworzy jest sprzedawane za 30 pln. Pracownik wytwarzający jakiś wyrób bardzo zaawansowany technicznie zarabia 50 pln na godzinę, ale to co przez tą godzinę wytworzy jest sprzedawane za 600 pln.
02/04/2015
nikoPracowałem w jednej firmie w Pl 7 lat w 2005 podjąłem dobrze płatną prace w UK i inwestowałem na gpw w sumie skeszowałem sie w 2007 osiagajac sporą kwote kupiłem za to duze mieszkanie a reszte gotówki dalej inwestuje na gpw od 2008 pracuje w Pl i inwestuje jednak mimo wszystko stwierdziłem ze praca u kogoś w PL to nie jest najlepsze rozwiązanie nawet jezeli sie zarabia wiecej niz srednia ,albo bede włascicielem firmy albo wyemigruje znowu srodkow finansowych mam pod dostatkiem ale praca u kogoś w PL to raczej nie jest to..
Michał świetny artykuł jak zawsze (branza meblowa jest mi bardzo bliska bo w niej działam).
Pozdrawiam
06/04/2015
Michał Stopka@ ktoś
No to w takim razie może trzeba popracować:
1) Nad stroną przychodową (zwiększyć ją)
2) Nad stopą zwrotu z części oszczędności (część środków ulokować na giełdzie)
Jeżeli natomiast chodzi o Vimeo, moje nagrania online z płatnych szkoleń mają hasła a ta opcja jest dostępna tylko w płatnym pakiecie Vimeo. Z kolei wszelkiego rodzaju blogspoty nie mają sensu między innymi z punktu widzenia praw autorskich do tworzonych treści.
@ abcdeeeee
No właśnie i to jest problem: nasz system emerytalny jest dziurawy jak sito, i tak jak jest napisane, wydajemy na niego aż 1/3 wszystkich naszych kosztów jako państwo
@ Grzegorz
Na temat tego co to jest naprawdę PKB będę jeszcze pisał w oddzielnym artykule więc wtedy łatwo będzie można zrozumieć dlaczego z PKB bierze się wynagrodzenie a nie z wynagrodzenia PKB
Natomiast tak, im wyższa wartość dodana produktów, tym wyższe PKB, czyli wyższe wynagrodzenia
@ Adam
20 lat trzeba prawcować na 1 mln zł w Polsce przy obecnym PKB na osobę i obecnych wynagrodzeniach. Jeżeli mam rację co do bardzo niskiego bezrobocia w kolejnych latach i w związku z tym dużego wzrostu wynagrodzeń w Polsce, za parę lat okaże sie, że wcale nie trzeba aż 20 lat i wielu wyrzeczeń aby zgromadzić ten 1 mln zł…
Szczególnie, że część tego docelowego kapitału w wysokości 1 mln zł może pochodzi z rozsądnej stopy zwrotu pochodzącej np. z giełdy
@ niko
Oczywiście w takim razie trzymam kciuki za firmę w Polsce :-)
12/04/2015
CLSOczywiście, że można się w Polsce czegoś dorobić, ale nie jest to tak łatwe jak w innych państwach. Myślę, że to jak działają urzędy znacznie nam wszystko utrudnia- państwo nie chce ułatwiać,a wręcz przeciwnie- czasami wydaje się, że robią jeszcze pod górkę. Nie wiem czy to się kiedyś zmieni.
20/02/2016
printer@niko = „skeszowałem się w 2007” – no to miałeś nosa!
17/01/2017
CompositeU mnie wygląda to tak, że jako 25 latek jestem robolem za granicą, w sumie we fabryce, tyle że mega nowoczesnej. Wyjechałem najpierw do UK, szukałem byle czego i zdobyłem doświadczenie w dosyć wąskiej dziedzinie.
Teraz siedzę sobie w innym kraju UE na kontrakcie, zarabiam za standardową ilość godzin pracy bez nadgodzin równowartość lekko ponad 15 000 zł miesięcznie przy obecnych kursach. Z nadgodzinami ponad 20 000 zł. Do tego mieszkanie i przeloty opłacane przez agencję. Miesięczne koszty mam ok 15% zarobków, reszta idzie na lokaty i inwestycje.
Jestem kawalerem, brak zobowiązań,kredytów itp. W Polsce własna nieruchomość więc nie potrzebuję brać kredytu ani zbierać na kupno.
Pieniądze odkładam, inwestuję i dużo podróżuję. Mam do tego taką wygodę w tym zawodzie że mogę popracować 3 miesiące a przez resztę roku jeździć po świecie i jak będę miał ochotę pracować to akurat w którymś kraju jakaś firma będzie prowadziła nabór do kontraktu i tam pojadę,
Składam też aplikację na studia za granicą, bo chciałbym mieć alternatywę i kiedyś się wyrwać z fabrycznych klimatów, ale emigracja i podróżowanie na tyle mi się spodobały że na 100% nie chciał bym zostać ,,white collar” w Polsce.
03/02/2017
MeskiZeby osignac wolnosc finansowa albo chociaz miec nadwyzke pieniedzy to KONIECZNIE trzeba byc inwestorem. Mozna miec biznesy ktore zarabiaja miliony ale jesli sie madrze nie inwestuje i wszystko wydaje to caly czas trzeba pracowac.
Niesamowicie polecam ksiazke Fast Line Milionare. Autor obalil w niej mit inwestora takiego jak na przyklad Kyosaki. Pisze w niej ze zeby inwestowac najpierw trzeba zdobyc wielki kapital. Prawda jest taka ze inwestujac 200 czy nawet 500 zl miesiecznie nie osiagniemy bogactwa ktore pozwoli nam nie pracowac :(