
Rachunek przepływów pieniężnych
W tym artykule najpierw opiszę co to jest rachunek przepływów pieniężnych a następnie podam z jakich części się składa. Następnie opiszę możliwe sytuacje jakie mogą wystąpić przy analizie tego rachunku. W drugiej części artykułu podam konstrukcję metody pośredniej rachunku przepływów pieniężnych oraz metody bezpośredniej, z podziałem na:
- przepływy pieniężne z działalności operacyjnej (z uwzględnieniem przepływów pieniężnych netto z działalności operacyjnej),
- przepływy pieniężne netto z działalności inwestycyjnej,
- przepływy pieniężne netto z działalności finansowej.
Natomiast tutaj znajduje się przykładowe narzędzie przedstawiające wyniki finansowe spółki giełdowej, umieściłem w nim również przepływy pieniężne.
Cash flow (sprawozdanie z przepływu środków pieniężnych):
Cash flow zaczęto stosować na szeroką skalę, gdy w latach 80-tych zbankrutowała firma, która była bardzo zyskowna, ale utraciła płynność finansową. Analitycy nie zauważyli sygnałów ostrzegawczych zbliżającej się katastrofy, gdyż zwracali uwagę tylko na bilans oraz rachunek zysków i strat. Rachunek przepływów pieniężnych ukazuje przepływ środków pieniężnych w ujęciu dynamicznym, czyli przedstawia źródło finansowania środków pieniężnych i ich wykorzystanie. W odróżnieniu od rachunku zysków i strat pokazuje rzeczywiste dopływy i odpływy gotówki a nie tylko zapis księgowy. W zapisie księgowym ukazany jest zysk firmy w momencie sprzedaży, ale nie musi się to wiązać z przypływem gotówki, np. sprzedaż produktów z odroczonym terminem płatności powoduje wzrost należności. Gotówka może też być „uwięziona” w zapasach. Innymi słowy firma może być rentowna (generować zyski) w ujęciu księgowym, ale jednocześnie mieć problemy z bieżącą płynnością, co może doprowadzić nawet do bankructwa.
Budowa cash flow:
Rachunek przepływów pieniężnych składa się z 3 części (opisano je dokładnie w drugiej części tego artykułu):
–Przepływy pieniężne netto z działalności operacyjnej, czyli środki generowane z podstawowej działalności firmy:
a)przepływy brutto to: zysk operacyjny + amortyzacja – zapłacony podatek,
b)przepływy netto to: przepływy brutto + zmiana kapitału pracującego + zmiana pozostałych aktywów oraz pasywów operacyjnych,
c)zmiana kapitału pracującego to: – zmiana zapasów – zmiana należności + zmiana zobowiązań, przy założeniu, że te trzy kategorie wzrastają; generalnie wzrost zapasów i należności to „uwięzienie gotówki”, inaczej jej odpływ, dlatego liczy się je z „minusem”, jeżeli kategorie te spadają, należy je uwzględnić z „plusem”. Z kolei wzrost zobowiązań powoduje, że gotówka nie odpływa z firmy, więc wzrost zobowiązań uwzględnia się z plusem, z kolei jeżeli zobowiązania spadną, to się je odejmuje (bo odpływa gotówka).
–Przepływy pieniężne netto z działalności inwestycyjnej, czyli środki generowane lub wydatkowane na inwestycje potrzebne do funkcjonowania firmy.
–Przepływy pieniężne netto z działalności finansowej, czyli środki pozyskiwane z zewnątrz, np. kredyty, obligacje, emisja akcji lub też wydatkowane na zewnątrz, np. spłata odsetek, kredytów, obligacji czy też skup własnych akcji.
Analiza cash flow:
Przepływ z każdej z trzech działalności może być ujemny: (odpływ gotówki, ujemne saldo gotówki) lub dodatni (przypływ gotówki, dodatnie saldo). Różne warianty zostały przedstawione poniżej(kliknij, aby powiększyć) i w załączniku:
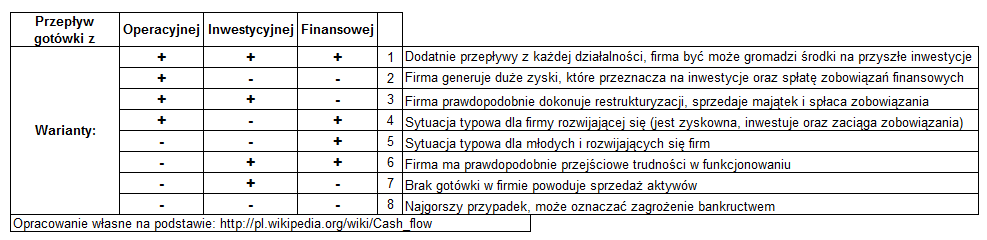
Warto zwrócić uwagę, że firma jest w dobrej sytuacji, jeżeli generuje dodatnie przepływy pieniężne z działalności operacyjnej. Zazwyczaj dobra sytuacja występuje, jeżeli firma generuje dodatnie przepływy z działalności finansowej, szczególnie, jeżeli są to np. kredyty bankowe. Banki zazwyczaj bardzo konserwatywnie podchodzą do oceny działalności firmy a udzielanie kredytów jest oznaką dobrej oceny kondycji firmy. Zła może być sytuacja, jeżeli firma notuje ujemne przepływy na poziomie działalności operacyjnej oraz finansowej, a najgorsza, jeżeli jeszcze dodatkowo na poziomie inwestycyjnym. Powinno się czytać i analizować rachunek przepływów pieniężnych bardzo dokładnie, żeby odnaleźć interesujące nas informacje.
Metody sporządzania cash flow:
Sprawozdanie z przepływów pieniężnych można sporządzić według dwóch metod:
Metody pośredniej lub metody bezpośredniej. Różnią się one jedynie w sposobie wyliczania przepływów z działalności operacyjnej. Przepływy z działalności inwestycyjnej i finansowej wylicza się już w taki sam sposób.
Metoda bezpośrednia polega na wyliczeniu przepływów z działalności operacyjnej na podstawie pomniejszenia wpływów z działalności operacyjnej o wydatki operacyjne. Natomiast metoda pośrednia polega na wyjściu od zysku netto i dokonaniu odpowiednich korekt.
Rachunek przepływów pieniężnych metoda bezpośrednia:
Przepływy z działalności operacyjnej (Wpływy-wydatki):
Wpływy:
+Sprzedaż
+Inne wpływy z działalności operacyjnej
Wydatki:
-Dostawy i usługi.
-Wynagrodzenia netto.
-Ubezpieczenia społeczne i zdrowotne oraz inne świadczenia.
-Podatki i opłaty o charakterze publicznoprawnym.
-Inne wydatki operacyjne.
Rachunek przepływów pieniężnych metoda pośrednia:
Przepływy z działalności operacyjnej (zysk netto+korekty razem)
Zysk netto
+Korekty razem:
amortyzacja,
zyski (straty) z tytułu różnic kursowych,
odsetki i udziały w zyskach (dywidendy),
zyski (straty) z działalności inwestycyjnej.
(w powyższy sposób oblicza się środki pieniężne z działalności operacyjnej przed uwzględnieniem zmian w kapitale obrotowym, korekty w kapitale obrotowym poniżej:)
zmiana stanu rezerw,
zmiana stanu zapasów,
zmiana stanu należności,
zmiana stanu zobowiązań krótkoterminowych, z wyjątkiem pożyczek i kredytów,
zmiana stanu rozliczeń międzyokresowych,
inne korekty.
Dodatkowo odejmując od przepływów pieniężnych z działalności operacyjnej zapłacone koszty finansowe oraz zapłacony podatek dochodowy powstają przepływy pieniężne netto z działalności operacyjnej.
Przepływy pieniężne netto z działalności inwestycyjnej (liczy się je tak samo dla metody bezpośredniej i pośredniej): (Wpływy-wydatki)
Wpływy:
+zbycie wartości niematerialnych i prawnych oraz rzeczowych aktywów trwałych,
+zbycie inwestycji w nieruchomości oraz wartości niematerialne i prawne,
+z aktywów finansowych (dywidendy, udział w zyskach, spłata udzielonych pożyczek długoterminowych, odsetki, inne),
+inne wpływy inwestycyjne.
Wydatki:
-nabycie wartości niematerialnych i prawnych oraz rzeczowych aktywów trwałych,
-inwestycje w nieruchomości oraz wartości niematerialne i prawne,
-na aktywa finansowe (nabycie aktywów finansowych, udzielone pożyczki długoterminowe),
-inne wydatki inwestycyjne.
Przepływy pieniężne netto z działalności finansowej (tak samo liczone dla metody bezpośredniej i pośredniej) (Wpływy-wydatki)
Wpływy:
+wpływy netto z wydania udziałów (emisji akcji) i innych instrumentów kapitałowych oraz dopłat do kapitału,
+kredyty i pożyczki,
+emisja dłużnych papierów wartościowych,
+inne wpływy finansowe.
Wydatki:
-nabycie udziałów (akcji) własnych,
-dywidendy i inne wypłaty na rzecz właścicieli,
-inne, niż wypłaty na rzecz właścicieli, wydatki z tytułu podziału zysku,
-spłata kredytów i pożyczek,
-wykup dłużnych papierów wartościowych,
-z tytułu innych zobowiązań finansowych,
-płatności zobowiązań z tytułu leasingu finansowego,
-odsetki,
-inne wydatki finansowe.
Przepływy pieniężne netto razem (przepływy z działalności operacyjnej+inwestycyjnej+finansowej)
Na podstawie:
1) http://pl.wikipedia.org/wiki/Cash_flow
2) Załącznik 1 do ustawy o rachunkowości z 29 września 1994 r


 Analityk akcji/ współodpowiedzialny za wyniki inwestycyjne części portfela akcyjnego w ING OFE:








21 komentarzy “Rachunek przepływów pieniężnych (sprawozdanie z przepływów środków pieniężnych-rpp, cash flow) dla jednostek innych niż banki i zakłady ubezpieczeń”
12/09/2009
danutanapisano bardzo przystępnie -dziękuję
13/09/2009
Michał StopkaMiło mi:-)
26/05/2010
jasonMam wątpliwość odnośnie zasadności 3 korekt wyniku netto w metodzie pośredniej:
1)zyski (straty) z tytułu różnic kursowych – czy chodzi może tylko o niezreal.fx diffs?
2)odsetki i udziały w zyskach (dywidendy) – czy chodzi może tylko o dywidendy otrzymane oraz odesetki zarówno otrzymane jak i wypłacone – tak aby nie dublować ich, bo są ujęte w działalnościach finansowej i inwestycyjnej?
3)zyski (straty) z działalności inwestycyjnej – czy chodzi o uniknięcie dublowania, kwoty te ujęte są już w działalności inwestycyjnej?
28/05/2010
Michał StopkaGeneralnie chodzi o gotówkę generowaną z działalności operacyjnej (podstawowej działalności firmy) a w rachunku zysków i strat są jeszcze inne, wspomniane pozycje.
Jeżeli np wartość nieruchomości była w bilansie np. 10 mln a firma sprzedała ją za 20, to firma zanotuje zysk 10 mln (przed podatkiem, po podatku np. 20% zostaje 8 mln), ale nie jest to działalność podstawowa. Stąd też od zysku netto trzeba odjąć te 8 mln, aby wyjść na gotówkę generowaną z podstawowej działalności.
Podobnie można podejść do pozostałych pozycji
01/06/2010
jasonDzięki za komentarz. Doprecyzuję może, o co mi chodziło. Mianowicie głównie o to, co konkretnie autorzy ustawy o rachunkowości mieli na myśli pod danymi nazwami. Darujmy sobie może moje pytanie nr 3, bo zasugerowało, że nie rozumiem w ogóle sensu zabawy w metodzie pośredniej.
Odnośnie pyt. 1) – czy z działalności operacyjnej powinniśmy wyrzucić zrealizowane różnice kursowe na należnościach/zobowiązaniach handlowych?
Odnośnie pyt. 2) – czy powinniśmy korygować wynik netto o dywidendy wypłacone przez nas?
Dzięki za odpowiedź.
Pozdrawiam
03/06/2010
Michał StopkaCo mieli na myśli autorzy to trzeba by ich zapytać:-)
Ale tak na zdrowy rozum:
ad 1) skoro różnice kursowe nie jest to PODSTAWOWA i POWTARZALNA działalność operacyjna firmy, to trzebaby je wyrzucić. Bo jest to raczej darzenie jednorazowe.
Dla przypomnienia dla innych czytelników bloga:
Różnice kursowe to zyski/straty wynikające np. z różnych terminów płatności należności/zobowiązań handlowych a przez to rozliczane po różnych kursach walutowych.
ad2) dywidendy wypłacone przez nas nie pojawiają się wogóle w rachunku wyników więc nie powinniśmy korygować wyniku netto.
Wypłacane przez nas dywidendy nie są powiązane z kosztami prowadzenia działalności operacyjnej więc nie trafiają do rachunku wyników. Pojawiają się z kolei w rachunku przepływów pieniężnych w „działaności finansowej”.
Pozdrawiam
20/08/2010
AlexPanie Michale, ma Pan niesamowitą wręcz zdolność prezentowania skomplikowanych zagadnień w prosty i przejrzysty sposób. Dzięki temu artykułowi udało mi się błysnąć na rozmowie o pracę i właśnie mnie zatrudnili !!!! :D
Także WIELKIE DZIĘKI !!
Powodzenia z kolejnym levelem CFA
24/08/2010
Michał StopkaNO TO EKSTRA, MIŁO TO SŁYSZEĆ:-)
POWODZENIA W NOWEJ PRACY:-)
06/08/2011
JolaWitam,
Czy mógłby mi Pan pomóc ?
Nie wiem w jaki sposób mam wykonać strukturę przepływów pieniężnych netto z działalności operacyjnej, gdy są one ujemne, czy to jest możliwe ?
Jola
08/08/2011
Michał Stopkaprzepływy netto opisane są powyżej (składowe), ich saldo może być ujemne, chociaż poszczególne składowe mogą mieć różne znaki. nie wiem co oznacza pojęcie „struktura”, być może o to właśnie chodzi?
09/08/2011
JolaWitam.
Przepraszam, ale trochę źle określiłam o co mi chodzi. Wykonuję analizę przedsiębiorstwa, którego saldo przepływów pieniężnych z działalności operacyjnej w 2008 r. jest ujemne, a w pozostałych dwóch latach dodatnie. Do tych sald obliczyłam wskaźniki struktury i właśnie o nie mi chodzi, bo nie wiem, czy dobrze mam obliczone wskaźniki z 2008 r.
Jeżeli np. zysk = 6000000,00 zł. a saldo przepływów =( – 2000000,00 zł.)
to wskaźnik = -300% ?
Nie zgadza mi się to z interpretacją wskaźników z pozostałych dwóch lat, gdzie ujemne wskaźniki wpływają negatywnie na gotówkę operacyjną.
Dziękuję za odpowiedź
Jola
12/08/2011
Michał Stopkajak najbardziej jest możliwa taka sytuacja. zysk może być a przepływów nie. Powody mogą być różne, np.firmie szybko rosną przychody i gotówka jest absorbowana przez kapitał obrotowy albo po prostu firma oszukuje (generuje zyski księgowe ale nie widać tego w przepływach bo są np. „lewe faktruy”)
16/08/2011
JolaDziękuję
Jola
17/09/2011
Pancho VillaDziękuję, zaczynam lepiej rozumieć sprawozdania spółek giełdowych (oszczędności lokuję na giełdzie). Ale wciąż nie mogę zrozumieć, jak np. Dębica może mieć za półrocze plus 51,5 mln zysku operacyjnego i minus 11 mln przepływów netto z działalności operacyjnej. Gdzie taka masa pieniędzy może się podziać i czy wyjaśnienie można znaleźć w sprawozdaniu finansowym?
18/09/2011
Michał StopkaOczywiście ze względu na pracę zawodową nie mogę się odnieść do tego konkretnego przykładu:-)
Co do zasady rachunek przepływów pieniężnych pokazuje co dzieje się z „masą pieniędzy”:-) w firmie. Różnice pomiędzy rachunkiem zysków i strat a rachunkiem przepływów pieniężnych mogą wynikać z ruchach na zapasach, należnościach i zobowiązaniach handlowych (czego nie ma w rachunku wyników), moga też wynikać ze zmian gotówkowych innych pozycji w bilansie (aktywa i pasywa).
Generalnie rachunek zysków i strat oraz Cash flow poiwnien być mocno powiązany dla okresów rocznych (w kwartalnych mogą być przesunięcia bo to zbyt krótki okres czasu). Jeżeli tak nie jest może to być ostrzeżenie, że dzieje się coś niedobrego w spółce
19/09/2011
Pancho VillaDziękuję.
21/07/2012
JasioFirma, w którą ktoś chce zainwestować, ma przychody rosnące o 1.000 z miesiąca na miesiąc:
I m-c 1.000
II m-c 2.000
III m-c 3.000
IV m-c 4.000
itd.
Koszty miesięczne rosną o 500 miesięcznie:
I m-c 500
II m-c 1.000
III m-c 1.500
Iv m-c 2.000
Zakłada się 3 miesiące opóźnienia w spłacie należności, zobowiązania płacimy na bieżąco.
A więc należności bieżącego miesiąca, jeśli dobrze rozumiem, równe są przychodom ostatnich 3 miesięcy (np. dla czwartego miesiąca będzie to 9.000).
Załóżmy, że firma nie posiada zapasów.
Prognozuję CF w podziale na miesiące w I roku.
Czy dobrze rozumiem, że zmiana stanu należności od trzeciego miesiąca będzie wynosiła -3.000 co miesiąc, zmiana stanu zobowiązań +500 co miesiąc? A więc – nie licząc wyniku finansowego ani nic innego – inwestor musi co miesiąc mieć 2.500 do zasilenia firmy, czyli w pierwszym roku ok. 30.000?
27/08/2013
KaraDzień Dobry,
Przeprowadzam analizę wstępną rachunku przepływów pieniężnych i napotkałam na problem na etapie obliczania wskaźnika udziału zysku netto w przeplywach operacyjynch, otóż w badanej przeze mnie spółce (Kopex Sa) w rachunku przepływów zamiast zysku netto jest zysk brutto. Czy uniemożliwia mi to obliczenie powyższego wskaźnika ? Nie wiem czy mam wstawić zysk brutto do obliczeń czy zysk netto z bilansu, albo w ogóle tego nie obliczać ?
27/08/2013
Michał Stopkazysk brutto=zysk netto+podatek
15/12/2013
hackellberyWitam serdecznie,
mam pytanie dotyczące wskaźnika wystarczalności gotówki operacyjnej na zakupy środków trwałych. O którą pozycję dywidend chodzi w danym wzorze?
Pozdrawiam
13/02/2014
BeataW pliku excela jest błąd. Wariant oznaczony jako 5 jest wariantem nr 6 (- – +) i na odwrót.