
Stopy procentowe 2001-2003 = 2012-2014?
Indeksy najwyżej od 2008 roku i co dalej? Jak wpływały stopy procentowe na kondycję Polskiej gospodarki w historii? O tym i kilku innych rzeczach w dzisiejszym artykule.
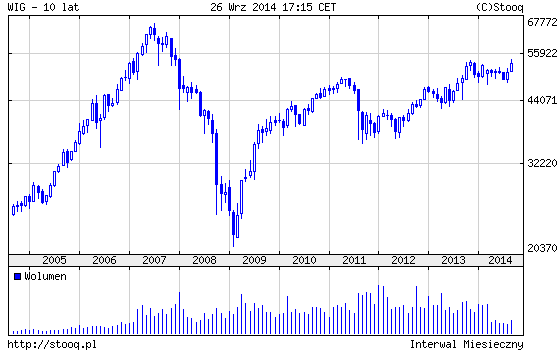
W lipcu i sierpniu 2014 roku w kilku wpisach, między innymi w tym: Przed nami hossa czy bessa? Co podpowiada nam „margines bezpieczeństwa” w drugiej odsłonie? Pisałem, że zarówno spadki rentowności obligacji jak i relatywnie atrakcyjne wyceny na giełdzie przemawiają za wzrostami na giełdzie. I rzeczywiście miało to miejsce w poprzednich tygodniach, mało tego, wzrosty były bardzo dynamiczne, kilkunastoprocentowe, w efekcie czego indeks WIG oraz mWIG40 parę dni temu osiągnęły rekordowe poziomy, poziomy niewidziane od… 2008 roku co pokazałem na wykresach poniżej:


Nawet mniejsze spółki, które w poprzednich miesiącach zachowywały się słabiej, w ostatnich tygodniach ładnie dały zarobić:


W międzyczazsie, o tym, że giełda ładnie nam rośnie pisałem też wiele razy na Facebooku: Michał Stopka Inwestor Profesjonalny
Ostatnie wzrosty na giełdzie są sporym zaskoczeniem
Poniżej krótkie podsumowanie co spowodowało wzrosty i czego możemy się na tej podstawie nauczyć:
- W poprzednich wpisach pisałem, że przy uatrakcyjnieniu wycen, w cenach spółek giełdowych już w jakimś stopniu jest zawarte ewentualne spowolnienie w polskiej gospodarce.
- Po drodze dostaliśmy a) prezent w postaci rozejmu na Ukrainie
- b) całkiem sporą liczbę osób które wybrały pozostanie w OFE (ostatecznie jest to prawie trzy miliony osób) o czym pisałem tutaj: Prawie 2 mln osób wybrało OFE. Jakie skutki dla giełdy i Polski, szczególnie w dłuższym terminie?
- A dodatkowo bardzo mocno wzrosła relatywna atrakcyjność inwestowania na giełdzie względem inwestowania w obligacje. We wpisie Przed nami hossa czy bessa? Co podpowiada nam „margines bezpieczeństwa” w drugiej odsłonie?, dla przypomnienia pisałem coś takiego:
Na podstawie powyższych spostrzeżeń zastanawiałem się jak można połączyć rynek akcji oraz rynek obligacji tak aby mieć jeden wspólny wskaźnik. Wskaźnik, który będzie można porównać w dłuższym okresie czasu. Obecna niedogodność jest bowiem taka, że dla rynku akcji używamy wskaźnika cena/zysk a dla rynku obligacji wskaźnika rentowności.
Oba rynki możemy sprowadzić do wspólnego mianownika na dwa sposoby:
1. Jeżeli dla rynku akcji mamy wskaźnik cen/zysk czyli ile złotych płacimy za jedną złotówkę zysku, podobne ćwiczenie możemy zrobić dla rynku obligacji. Wtedy otrzymamy taki wykres:
Powyższy wykres powstaje przez podzielenie jedynki przez rentowność obligacji np. 1/10%(uwaga: te trzy wykresy znajdują się również w pliku excel który można pobrać i na bieżąco aktualizuję: Dane makro w excel).
Jak widać na powyższym wykresie od dwóch lat obligacje są relatywnie droższe niż akcje (albo akcje tańsze niż obligacje)
2. Możemy też jednak przedstawić bieżący mnożnik cena/zysk dla giełdy jako rentowność inwestowania w akcje. Dzięki takiemu zabiegowi otrzymujemy poniższy wykres:
Powyższy wykres otrzymujemy przez podzielenie jedynki przez wskaźnik cena/zysk (1/(c/z))
Jak widać powyżej, na przykład obecnie rentowność giełdy wynosi około 7% a rentowności obligacji około 3% (zielona linia). Z kolei w dołku bessy 2009 oraz 2011 i 2012 rentowność giełdy wynosiła kilkanaście procent.
Ponadto warto zauważyć, że historycznie zdarzał się okresy kiedy to bardziej rentowne była giełda lub obligacje.
Idąc dalej: jeżeli od rentowności obligacji odejmiemy rentowność akcji otrzymamy wykres o ile obligacje są bardziej rentowne niż akcje. Jeżeli taki wskaźnik nałożymy na indeks WIG otrzymamy poniższy wykres i zależność:
Okazuje się, że historycznie rynek akcji zachowywał się
- Słabo, jeżeli rentowność giełdy była mało atrakcyjna względem rentowności obligacji (czerwone linie). Tak na przykład było rok temu na jesieni 2013 roku co zaznaczyłem czerwoną strzałką. Innymi słowy rentowność obligacji była wyższa niż rentowność giełdy (lub zbliżona).
- Dobrze, jeżeli rentowność akcji była znacznie wyższa niż rentowność obligacji (zielone linie). Z taką sytuacją mamy do czynienia również ostatnio co zaznaczyłem zieloną strzałką.


Na to dodatkowo nałożył się bardzo duży pesymizm, który panował wśród sporej części inwestorów w wakacje 2014 i w efekcie otrzymaliśmy bardzo ładne wzrosty na giełdzie.
Stopy procentowe w dół? Co dalej z rentownościami obligacji i giełdą?
Oczywiście spadek rentowności obligacji jest powiązany z bardzo mocnym spadkiem inflacji a przez to graniem pod obniżki stóp procentowych. A jak obniżki stóp procentowych wpływają na giełdę pisałem parę tygodni temu tutaj: Historia 2000-2014: zachowanie giełdy a obniżki stóp procentowych oraz dynamika PKB. Poniżej fragment z tego artykułu:
Poniżej pokazałem na wykresie jak wyglądały historycznie stopy procentowe w Polsce na dwanaście miesięcy przed pierwszą obniżką i dwanaście miesięcy po pierwszej obniżce. Moment „zero” zaznaczony na zielono to moment kiedy stopy procentowe idą po raz pierwszy w dół:
To co ciekawe, na wykresie powyżej widać, że w każdym kolejnym cyklu stopy procentowe spadały na coraz niższe poziomy.
Z kolei tutaj pokazałem jak zachowała się historycznie giełda dwanaście miesięcy przed i dwanaście miesięcy po pierwszej obniżce stóp procentowych. Stopy procentowe mają bardzo duży wpływ na sytuację na giełdzie…
Stopy procentowe i ich pierwsza obniżka to moment „zero” zaznaczony na zielono:
Jak widać powyżej:
- Zanim stopy procentowe zostały obniżone giełda dwa razy była w trendzie spadkowym i dwa razy w trendzie wzrostowym
- Ale za każdym razem kiedy stopy procentowe były obniżane giełda rosła w ciągu dwunastu miesięcy (od kilku do kilkudziesięciu procent)
Z kolei poniżej pokazałem osobno każdy z powyższych czterech okresów w kontekście zachowania giełdy i kwartalnej dynamiki PKB Polski r/r:
Rok 2001:
Rok 2005:
Rok 2008:
Rok 2012:
Moje wnioski:
Zależność stopy procentowe i ich obniżi a dynamika PKB
- Obniżki były w okolicach dołka na dynamice PKB
- Po obniżkach następowała w kolejnych kwartałach poprawa dynamiki PKB
Zależność obniżki stóp procentowych a zachowanie giełdy:
- Za każdym razem po obniżkach stóp procentowych giełda był wyżej w kolejnych kwartałach
Zależność dynamika PKB i zachowanie giełdy:
- Dwa razy było tak, że przed obniżkami stóp procentowych dynamika PKB spadała a giełda rosła
- Dwa razy było tak, że przed obniżkami stóp procentowych dynamika PKB spadała i giełda też spadała
- Za każdym razem po obniżkach giełda rosła i dynamika PKB też się poprawiała


Powyższe przemyślenia można rozszerzyć jeszcze o jedno ciekawe spostrzeżenie które sprowadza się do poniższego pytania:
Obniżki stóp w 2001 roku = cykl obniżek stóp procentowych w 2012 r?
Niedawno opisałem moje przemyślenia na temat rozwoju sytuacji na rynku pracy: Bezrobocie w Polsce spadnie do 5% w 2018 roku!? Cykl dziesięcioletni na rynku pracy w praktyce w związku z cyklem dziesięcioletnim. Dla przypomnienia:
Jeżeli nałożymy na jeden wykres zachowanie wskaźnika bezrobocia w Polsce od początku 1988, 1998 oraz 2008 roku (w rozbiciu na dziesięcioletnie okresy) otrzymamy następujący wykres (założyłem, że np. sierpień 1994 roku to to samo co sierpień 2004 roku oraz sierpień 2014 roku):

(uwaga: dla cyklu od 1988 roku wtedy był jeszcze w Polsce komunizm i dlatego nie mamy jeszcze wykresu bezrobocia, bezrobocie jako takie zaczyna stopniowo rosnąć dopiero od upadku komunizmu w połowie 1989 roku)
Jak widać powyżej cykl dziesięcioletni na bezrobociu historycznie miał swój dołek w okolicach roku kończącego się na „osiem” (1988, 1998,2008) oraz szczyt w okolicach roku kończącego się na „cztery” (1994, 2004, podobnie ostatnio, gdybyśmy nie mieli bardzo łagodnej zimy na przełomie 2013/2014 a z kolei bardzo surowej na przełomie 2012
/2013, szczyt bezrobocia mielibyśmy prawdopodobnie na wiosnę 2014 roku).
W ostatnich dwóch latach wiele razy pisałem, że w związku z relatywnie wysokim bezrobociem w tej fazie cyklu dziesięcioletniego inflacja w latach 2013-2014 będzie bardzo, bardzo niska, co rzeczywiście ma miejsce.
W związku z tym, obecną sytuację na inflacji i stopach procentowych możemy dodatkowo porównać do tej sprzed dziesięciu lat, kiedy bezrobocie było również relatywnie wysokie, czyli do tego cyklu obniżek za Balcerowicza, który został zapoczątkowany w 2001 roku. Przy takim założeniu otrzymamy takie dwie ścieżki obniżek stóp procentowych:

Przy powyższym założeniu (spadek stóp procentowych o 0,75% do 1,75%, chociaż widziałem prognozę obniżki stóp procentowych nawet o 1%) zbliżające się obniżki stóp procentowych nie byłyby niczym dziwnym bo byłyby kontynuacją trwającego prawie trzydzieści miesięcy cyklu obniżek stóp procentowych czyli byłoby to tyle samo co w latach 2001-2003 r.
Wtedy również byliśmy po okresie bardzo silnego spadku inflacji tylko wtedy dynamika cen spadła z kilkunastu procent do niskich kilku a obecnie z kilku procent weszliśmy w deflację.
Wtedy również bardzo duże stopy zwrotu, tak jak ostatnio, przyniosły inwestycje w fundusze obligacyjne.
[WP-Coder id=”2″]
Długie obniżki stóp procentowych a zachowanie giełdy w 2003 roku?

Pewnie w kolejnych miesiącach trudno spodziewać się aż tak dynamicznej hossy jak było to w latach 2003-2007, teraz chociażby jesteśmy już po okresie wzrostów na giełdzie a ostatnie dane makro nie zachwycają: Spadek produkcji przemysłowej w sierpniu 2014 r. czy jednak wzrost? Jaki wpływ danych na giełdę?.
Niemniej jednak, jakby nie patrzeć, nawet częściowa realizacja takiego scenariusza byłaby całkiem optymistyczna.
Czy jest to możliwy scenariusz? Myślę, że tak, tym bardziej, że jest masa niedowiarków. Oczywiście do tego sytuacja na wschodzie Ukrainy nie może się pogorszyć a stopy procentowe muszą być mocno obniżone. No i muszą poprawić się też dane makro.
Czy i tym razem stopy procentowe pomogą gospodarce? Powinny, bo przy tak wysokich realnych stopach procentowych znowu zaczęły mocno rosnąć lokaty w bankach. W ciągu ostatniego roku jest to już wzrost o ponad 30 mld zł! Dla przypomnienia 1 punkt procentowy różnicy na dynamice PKB to około 15 mld zł.

Jeżeli proces wzrostu lokat zostanie zahamowany albo część pieniędzy z lokat zostanie wydanych, w krótkim terminie powinno to rozruszać gospodarkę.
A w dłuższym powinna ruszyć akcja kredytowa. Przecież stopy procentowe byłyby trochę powyżej jednego punktu procentowego.


 Analityk akcji/ współodpowiedzialny za wyniki inwestycyjne części portfela akcyjnego w ING OFE:




14 komentarzy “Stopy procentowe 2001-2003 = 2012-2014? Indeksy najwyżej od 2008 roku i co dalej?”
29/09/2014
Łukasz W.Fajnie,że indeksy są na tak wysokim poziomie. Mnie ten artykuł naprowadził na takie wnioski,że po obniżkach stóp procentowych następował wzrost gospodarczy i hossa, ale czy warto wyciągać pochopne wnioski po sytuacji ekonomicznej sprzed kilku lat. Oczywiście nadchodzi rynek pracownika oraz co ważne środki z UE, które powinny ożywić wzrost gospodarczy.Ale co nas czeka po 2020 roku trudno przewidzieć.
29/09/2014
DTNie wiem czy wyceny sa takie „atrakcyjne”. Np. wyceny bankow trzeba jednak korelowac chocby po czesci z wycenami w innych krajach Europy (indeksy). Ponadto jesli nie WIG20, to wzrosty WIG-u odbywaly sie glownie za pompowaniem MWig40, gdzie cena/zysk to chyba 26, przy cena/wk 1.85. Sugeruje to role TFI i OFE i sztuczne wyciaganie WIgu przy pomocy spolek MW40.
29/09/2014
PrzemekMichale,
Zgadzam sie z Twoja analiza przy czym czy pewnym „cichym” zalozeniem nie jest tutaj, ze sytuacja za granica (UE/USA/Chiny) nie ulegnie pogorszeniu?
Francja ma powazne problemy, Niemcy sa na skraju recesji, Chiny rowniez spowalniaja a kryzys bankowy jest tam calkiem prawdopodobny… W pewnym sensie mozemy doczekac sie dosc znaczacych problemow za granica a to w konsekwencji znajdzie swoje odzwierciedlenie w Polsce. W 2003-4 sytuacja miala sie jednak inaczej kiedy bylismy swiadkami znaczacej obnizki stop procentowych w US, silnym rozwoju Chin oraz polepszajacej sie sytuacji w UE.
Pozdrawiam
Przemek
29/09/2014
DTp.s.
tez mozna zadac pytanie dlaczego porownywac akcje wylacznie z obligacjami skarbowymi. Gielda to takze ryzyko, za ktore musi byc premia. Dlaczego nie porownywac „rentownosci akcji” takze do obligacji korporacyjnych, skoro po czesci to te same spolki gieldowe? Srednia rentownosc obligacji korporacyjnych to okolo 8% i to pokazuje jaka jest premia za ryzyko. Jesliby odrzucic slabsze spolki, to i tak zostanie okolo 6-7%. A cena/zysk =26 dla MW40? To wcale nie oznacza, ze „rentownosc” akcji wynosi 4%, bo cena/wk 1.85 oznacza 46% „premie” placona sprzedajacemu akcje przy zmianie wlasciciela. I te 46% premii na MW40 zyski spolek musza takze po czesci „splacac” w dlugim terminie (obligacje korporacyjne przy wykupie zwracaja wartosc nominalna, a nie jej np. polowe/ w przypadku akcji tak nie jest; wycena jest wieksza od wk ze wzgledu na oczekiwane zyski, ktore jednak musza w dlugim terminie byc po czesci umownie przeznaczane (przy analizie oplacalnosci inwestycji) na pokrywanie tej „premii”). Na ile lat rozkladac te 46%, aby okreslic oplacalnosc wejscia w akcje w porownaniu do obligacji? Mozna na dlugi termin (np. odejmowac po 2% rocznie z „rentownosci” =odwrotnosc cena/zysk na MW40), tyle ze mniej niz co 10 lat wartosc cena/wk moze spadac do 1 lub nizej nawet na MW40.
Pozdrawiam
29/09/2014
DTp.s (jeszcze jedno :))
Nie twierdze ze male spolki nie maja atrakcyjnych wycen, ale ze wzrosty byly robione w bardzo duzym stopniu bardzo malo atrakcyjnymi pod wzgledem wycen spolkami …robiac z nich jeszcze gorsza opcje inwestycyjna (nie uwzgledniajac czynnika spekulacji)
29/09/2014
Michał Stopka@ DT
Na temat indeksu MWIG40 pisałem już niedawno pod jednym z wpisów. Jego konstrukcja jest dosyć specyficzna bo ogranicza się tylko do czterdziestu spółek, które są zaraz po dwudziestu największych. W konscekwencji lądują w nim najlepsze spółki w danym cyklu hossy. Długo było w nim np. LPP które teraz jest juz w WIG20. Stą też wyceny MWIGU, przy takiej konstrukcji indeksu, zawsze będą wyższe.
Dlatego lepszy jest moim zdaniem WIG czy indeks MIS80, bo jest tam znacznie więcej spółek i reprezentowane jest znacznie więsza część giełdy.
Co do wycen banków to w Polsce, ze względu na mniejsze ubankowienie niż na zachodzie, powinno się płacić drożej za Polskie banki. Że już nie wspomnę, o ryzykach bankructwa państw zachodnich i polskiego przy takich relacjach dług/pkb. Oczywiście powstaje zawsze pytanie ile wyższa wycena jest uzasadniona takimi czynnikami.
Co do obligacji spółek to duże spółki (blue chips) finansują się wibor plus 100 czy 200 bipsów więc raczje jesteśmy pod tym względem niżej.
Niestety w Polsce obligacje innych spółek są upychane jak już banki nie chcą udzielać kredytów danej firmie. A banki zazwyczaj wiedzą co robią. Stąd też jeżeli weżmiemy te wyższe rentowności, ryzyko tam jest często całkiem spore. A warto pamiętać, że w takim wypadku dostajemy maksymalnie kupony od obligacji ale ryzyko jest bardzo duże, nawet bankructwa firmy.
Jak to działa najlepiej pokazuje przykład Ganta. Stąd też inwestowanie w takich przypadkach w akcje wcale nie jest takie mało korzystne. Owszem możemy stracić znaczną część kapitału ale po drugiej stronie przynajmniej mamy też potencjalnie niograniczone zyski.
@ Łukasz W.
To prawda, że nie ma gwarancji, że to co działało historycznie będzie tak samo działało w przyszłości. Niemniej jednak jest to dobry punkt zaczepienia do naszych analiz. Ja zawsze staram się zadać sobie pytanie przy jakich warunkach coś się kiedyś wydarzyło i czy w takim razie w przyszłości będziemy mieli do czynienia z podobnymi warunkami czy też jednak innymi. Wydaje mi się, że w tym cyklu jeszcze możemy ekstrapolować przeszłe zależności historyczne bo tak wiele się jeszcze nie zmieniło. A Polska gospodarka nie jest jescze tak mocno zalewarowana jak zachodnie.
Natomiast rzeczywiście kwestią otwartą jest co będzie po 2020 roku.
@ Przemek
Tak, to prawda dziesięć lat temu sytuacja za granicą była znacznie lepsza niż obecnie. Ale w konsekwencji indeksy potem przez parę lat weszły w mega hossę. Dlatego też zaznaczyłem, że obecnie trudno spodziewać się takiego scenariusza jak wtedy. Niemniej jednak, pomimo tego, przynajmniej najbliższe parę kwartałów, ze względu na czynniki które opisałem powyżej, może wyglądać całkiem optymistycznie.
29/09/2014
Adam RMi trochę brakuje wylewu technologicznych nowinek, na miarę PC, komórek, netu. Rynek aut elektrycznych nie odpowiada odpowiednim zainteresowaniem a geopozycjoning i net mobilny nie są tak dużą innowacją, są raczej pochodną poprzednich. Rozwój inteligentnej automatyki do użytku osobistego też nie poszerza swoich horyzontów. Ta dziura też potrzebuje zapełnienia (panuje głód nowych technologii, z którego nie zdajemy sobie sprawy) i dlatego myślę, że ze względu na nietypowe zachowanie amplitudy na wykresach w połączeniu z relatywnie małą ilością innowacji, okres cyklów też może zostać zniekształcony – przypuszczam, że wydłużony. Ekstrema z lat xxx4 i xxx8 obstawiam na przesunięcie na xxx6 i xxx0.
29/09/2014
AdamObniżki stóp uderzą w zyski banków. A o WIG20 decydują głównie 2 banki PEKAO i PKOBP. Zyski spadną to spadną kursy i spadnie WIG20.
Druga sprawa to OFE. Kiedyś OFE kupowało akcje i wywołało potężną hossę, teraz OFE będzie wyprzedawać akcje z powodu suwaka i giełda będzie spadać.
Następna sprawa to ciągle pogarszające się zyski naszych spółek. Jesteśmy cały czas w pogłębiającym się kryzysie, więc przestańmy czarować o jakimś „spowolnieniu spowolnienia”.
Długi stale rosną (46 mld zł w 2015), wszyscy wyjeżdżają (uciekło już około 3 mln Polaków).
Ja to wszystko czarno widzę.
Druga sprawa to różnica między oficjalnymi stopami a ceną kredytu. Kredyty nadal są udzielane na typowo 15%. Banki sobie kpią z klientów. Do tego obecna władza na to pozwala (usunięto ograniczenie maksymalnej prowizji).
29/09/2014
Michał Stopka@ Adam
To prawda, marża odsetkowa dużych banków się pogorszy ale to już było grane. Zresztą na marży odsetkowej głównie dostanie PKO BP a to już jest w cenie, to dlatego wykres tego banku wygląda tak a nie inaczej w ostatnich miesiącach, w efekcie czego mocno anderperfomował giełdę: http://stooq.pl/q/?s=pko&c=1y&t=c&a=lg&b=0
Ponadto warto pamiętać, że obecnie mówimy o obniżkach rzędu 0,75 punkta procentowego a nie tak jak było w poprzednim cyklu 2,25 punkta procentowego.
Sektor bankowy nie powinien mieć problemu z odzyskaniem rentowności przy tak niewielkiej obniżce.
Na temat wpływu suwaka to będzie ale pozytywny bo czarny scenariusz się nie spełnił, zrobiłem na ten temat kiedyś szczegółową analizę: Prawie 2 mln osób wybrało OFE. Jakie skutki dla giełdy i Polski, szczególnie w dłuższym termine?
Natomiast co do emigracji, oprócz niskich zarobków, głównym powodem był wyż demograficzny lat 1970/1980, pisałem o tym dokładnie ostatnio tutaj: Demografia odpowiedzialna za ponad 20% bezrobocia w Polsce w 2004 roku i emigrację Polaków? Wpływ demografii na rynek pracy w Polsce w latach 1966-2035
Podsumowując: nie jest różowo ale też nie przesadzałbym z pesymizmem i czarnym widzeniem przyszłości.
@ Adam R
Cykl technologiczny o którym Pan pisze raczej trwa znacznie dłużej i jest bardziej powiązany z Cyklem Kondratiewa.
Natomiast cykl dziesięcioletni bardziej związany jest z procesem jak udzielane są kredyty (lub nie) i jak wygląda proces inwestycyjny w wielu branżach. To z kolei przekłada się na rynek pracy, który dodatkowo wzmacnia powyższe dwa efekty. Stąd mamy pełen cykl, który trwa około 10 lat i tutaj nie spodziewałbym się jakiść specjalnych zmian czasowych.
Więcej na ten temat pisałem kiedyś tutaj Michał Stopka “Cykl dziesięcioletni”: Co to jest tak naprawdę PKB? oraz tutaj “Michał Stopka cykl dziesięcioletni”: przyczyny fundamentalne tłustych i chudych lat w polskiej gospodarce i bezrobociu
29/09/2014
DTDzien dobry
Racja ze w MWig40 sa najlepsze spolki ,ale i wsrod nich sa spolki wypuszczaja obligacje i nijak ma sie ich gieldowa wycena (zwlaszzca LPP byloby dobrym przykladem) do oprocentowania obligacji.
Ponadto mozna brac i inne spolki, nawet niegieldowe, ktore czesto albo naleza do duzej gieldowej grupy kapitalowej i/albo maja pelne zabezpieczenie emisji …i oferuja 7% w skali roku, przy w zasadzie zerowym ryzyku. W zaden sposob wyceny MW40 nie sa moim zdaniem usasadnione. Nawet sa w niektorych SKOKach lokaty na ponad 5 % z gwarancjami Bfg. Dla MW40 wychodzi mi zas rentownosc na gora 2% (liczas jak w moim poprzednim wpisie) bez odjecia jeszcze jakielkolwiek premii za ryzyko :)
Zgadzam sie oczywiscie ze Wig jest lepszy; jedynie pisalem ze we wzroscie indeksu Wig nieproporcjonalnie duzy udzial mialy spolki juz i tak bardzo drogie, a wiele innych, ktore byly tanie, nadal sa tanimi.
Korelacja byla niedawno zachwiana, tzn. ta „premia” dla polskich bankow jeszcze bardziej urosla, a powody dla tego nie byly widoczne. Pare polskich bankow jest najwyrazniej calkowicie bezpiecznych, ale sa i takie, ktore maja za spolki-matki „bankruty” z krajow zachodnich (banki).
PKO I PKN dawaly niedawno 4% na obligacjach; banki jak Getin prawie 6% non stop, o swietnych wczesniejszych ofertach Meritum nie wspominajac. Zgadza sie ze z W20 spolki dawaly malo, ale pisalem o spolkach z Wig40 ktorych „atrakcyjnosc” jest obecnie dla mnie jak lokat z ujemnym oprocentowaniem (bo premie za ryzyko jednak trzeba odjac)
Sporo emisji obligacji jest zabezpieczonych, wiec tu srednia premia za ryzyko powinna byc duzo mniejsza niz w przypadku akcji; ponadto brak ryzyka, ze obligacja z dnia na dzien „zanurkuje” po informacji, ze zmniejszy sie dywidenda (np. Orange), albo ze dodrukuje sie akcji. Gant to byla niezabezpieczona emisja, lecz gdyby uwzgledniac tylko niezabezpieczone emisje, to i spolki z MW40 by musialy dawac 6.5% i wiecej % by znalezc chetnych. W zasadzie to i akcjinariusze Ganta stracili calosc prawie kapitalu.
Dziekuje za fajna korespondencje i pozdrawiam
29/09/2014
Adam R@Michał Stopka
„Cykl Kondratiewa” – poczytam o tym, dzięki za wskazówkę.
30/09/2014
Michał Stopka@ DT
Jeżeli spółka płaci 7% za obligacje to coś tutaj jest nie tak
1) Blue chipy płacą obligacje czy dostają kredyty za wibor + 100 czy 200 bipsów, czyli wychodzi około trzech/czterech procent w skali roku
2) Z kolei koszt kapitału własnego dla spółki niezadłużonej czyli bez ryzyka kredytowego wynosi obecnie powiedzmy: rentowność obligacji + premia za ryzyko 4 lub 5 procent co daje nam około 7 lub 8 procent.
No i teraz jeżeli spółka płaci za obligacje 7 procent, jeżeli w banku mogłaby zapłacić trzy lub cztery procent a za pozyskanie dodatkowego kapitału własnego (emisja akcji) na siedem czy 8 procent to coś tutaj zdecydowanie nie gra. Są możliwe dwa scenariusze
1) Że zarząd spółki to jelenie i płacą za obligacje aż tak dużo
2) Inwestorzy, którzy kupują te obligacje za 7% wyceniają odpowiednio jakieś ryzyka, które na pierwszy rzut oka mogą nie być widoczne
Jeszcze jeżeli chodzi o obligacje to osobiście nie widzę sensu w nie inwestować jeżeli upside mam ograniczony do kilku procent odsetek a jak coś pójdzie nie tak tracę 100% kapitału. W przypadku akcji owszem mogę stracić 100% kapitału ale upside po drugiej strony jest na kilkadziesiąt czy kilkaset procent. Jeżeli już coś to obligacje zamienne na akcje mają większy sens.
Jeżeli spółka daje 7% kupon obligacji to jeżeli tylko jedna emisja na piętnaście mi zbankrutuje to nic nie zarobiłem bo z kuponów pozostałych czternastu odzyskałem tylko nominał.
A tak jak pisałem powyżej 7% na obligacjach spółki to coś musi być nie tak z tą spółką jeżeli tyle płaci.
30/09/2014
hugo co ...Mało jest takich blogów z takim profesjonalnym podejściem do inwestowania i makroekonomi jak prezentuje Michał ,czytam i pewne rzeczy docierają do mnie o których wcześniej nie zdawałem sobie sprawy -gratuluje profesjonalnego blogu.
30/09/2014
Michał StopkaDziękuję za docenienie mojego wysiłku