

Co podpowiada struktura PKB? Co dalej z giełdą?
Zgodnie z wczorajszą obietnicą: Prezentacja z wykładu w Poznaniu: Cykle w gospodarce a obecna polityka Banków Centralnych: dlaczego QE nie powoduje inflacji? dzisiaj wpis z serii „Co dalej z giełdą i gospodarką”. Również postaram się odpowiedzieć na pytanie co podpowiada struktura PKB w III kwartale 2014 r.
Od ostatniego wpisu z połowy października 2014 na temat giełdy minęły już dwa miesiące: Rentowności polskich obligacji krzyczą hossa?! więc najwyższy czas aby zaktualizować moje spostrzeżenia (obecne rentowności można zobaczyć tutaj). Ale co najważniejsze, w ostatnich dniach otrzymaliśmy bardzo wiele danych makro, również takich, które GUS publikuje tylko raz na trzy miesiące. Poznaliśmy też kolejną decyzję RPP. To wszystko razem wzięte może sporo wnieść do naszych rozważań na temat kondycji giełdy i gospodarki.
Poniżej piszę o:
- Co podpowiada struktura PKB: dynamika PKB
- Co podpowiada struktura PKB?
- Co podpowiada struktura PKB: rynek pracy
- Co podpowiada struktura PKB: decyzja RPP
- Co podpowiada struktura PKB: co z giełdą?
- Co podpowiada struktura PKB: podsumowanie
Co podpowiada struktura PKB? Co dalej z gospodarką?
Dynamika PKB
Początkiem grudnia 2014 dostaliśmy kolejne dane PMI Polska, które były bardzo dobre, znacznie powyżej oczekiwań.Tak jak piszę od paru miesięcy, między innymi pisałem w wakacje tutaj: Co dalej z giełdą? Nadchodzi wielki kryzys? PMI wskazuje na załamanie gospodarki? Kondycja polskiej giełdy i innych giełd światowych lipiec 2014, obecne dane PMI tylko potwierdzają mój scenariusz: Po chwilowym załamaniu na PMI (załamaniu nastrojów po wydarzeniach na Ukrainie) PMI znowu idzie do góry. Gospodarka Polski ma się całkiem dobrze a cały rok powinniśmy zakończyć dynamiką PKB na poziomie około 3 punktów procentowych. I to pomimo wydarzeń na Ukrainie czy słabej sytuacji w Europie Zachodniej.

GUS opublikował również strukturę PKB za trzeci kwartał: to co cieszy to cały czas mocna konsumpcja oraz inwestycje, czyli tak jak pisałem to ciągnie naszą gospodarkę:

Co podpowiada struktura PKB?
Ponadto warto zwrócić uwagę, że to nie wzrost zapasów był przyczyną dobrej dynamiki PKB (tak jak po części było w drugim kwartalne 2014 r.). Jest to dobry prognostyk na kolejne kwartały. Poniżej szczegółowe rozbicie powyższego wykresu:

Pod poprzednimi artykułami pojawiały się pytania czy to możliwe, że średnia trzymiesięczna dla sprzedaży detalicznej czy produkcji przemysłowej może różnić się trochę od dynamiki PKB czyli czy dane cząstkowe mogą być trochę gorsze niż rzeczywiste dane opublikowane przez GUS. Oczywiście, że może. Poniżej komentarz który wyjaśniał to pod tym wpisem: Giełda znowu miała rację! PKB za III kwartał 2014 +3,3% r/r :-) Co dalej? Kluczem rynek pracy?
Z tymi „danymi częściowymi” to warto zwrócić uwagę, że dane o dynamice sprzedaży detalicznej, produkcji przemysłowej i budowlano montażowej to tak naprawdę jest strona przychodowa (zsumowane przychody) Po drugie są to przychody nie wszystkich sektorów gospodarki (np. nie biorą pod uwagę wielu usług). A po trzecie są to dane dla firm zatrudniających co najmniej 9 osób.
Natomiast PKB to jest wartość dodana, czyli w uproszczeniu można powiedzieć, że są to zsumowane zyski wszystkich firm. W skali makro tendencje na tych wartościach są bardzo podobne ale nie muszą się dokładnie pokrywać co do wartości.
W moim serwisie, do wygładzenia powyższych danych używam średniej trzymiesięcznej bo dane PKB to też średnia w ujęciu trzymiesięcznym-kwartalnym. Jeżeli zobaczyć na taką trzymiesięczną historię i na to nałożyć dynamikę PKB, widać, że kierunki dosyć dobrze się pokrywają w dłuższym terminie (rośnie/spada) ale nie jest to idealna kopia i poszczególne kwartały mogą się trochę różnić.
PKB Kwartalne + Sprzedaż detaliczna + PP
Dla przykładu proszę zobaczyć na historię dla tych danych cząstkowych. Generalnie trendy się pokrywają na przestrzeni lat, ale poszczególne miesiące/ kwartały już nie zawsze. Po prostu to trochę różne kategorie danych (podobnie jak w spółce zazwyczaj kierunki zmian przychodów i zysków są takie same, ale nie zawsze musi tak być):

Co podpowiada struktura PKB: rynek pracy
Z danych publikowanych przez GUS w ujęciu kwartalnym otrzymaliśmy również dobre dane o miejscach pracy BAEL za trzeci kwartał 2014 r.: w skali roku przybyło ich już około 300 tys. (dynamika około 2% r/r):

Tak więc spadek bezrobocia w ostatnich miesiącach, tak jak pisałem, oprócz tego, że jest po części powodowany wyjazdami za granicę, po części jest też spowodowany po prostu tworzeniem nowych miejsc pracy.
Wczoraj (poniedziałek 8 grudzień 2014 r.) otrzymaliśmy kolejne dobre dane o bezrobociu:

Uwaga: jeżeli ktoś jest tutaj nowy, spostrzeżenia z tego artykułu to kontynuacja moich przemyśleń ze stycznia 2013 roku: Polską gospodarkę czeka kilka tłustych lat ? ? ? : Michał Stopka „Cykl dziesięcioletni” oraz jesieni 2014 roku: Bezrobocie w Polsce spadnie do 5% w 2018 roku!? Cykl dziesięcioletni na rynku pracy w praktyce, gdzie pisałem, że w ciągu kilku lat bezrobocie bardzo mocno spadnie w Polsce, być może nawet do kilku procent. Dlatego też zachęcam najpierw do zapoznania się z powyższymi spostrzeżeniami.
Po danych za listopad 2014 (11,4%) bezrobocie spada już o 1,8 punktu procentowego w skali roku (po październiku było to 1,7 punktu procentowego) i jest to najlepszy wynik od paru lat.
Fajnie wygląda ta czerwona opadająca linia. Jak tak dalej pójdzie już za parę miesięcy będziemy mieli w Polsce jednocyfrowy poziom bezrobocia :-). Pewnie na wiosnę 2015, bo teraz w grudniu, styczniu, lutym bezrobocie trochę wzrośnie ze względu na sezonowość, szczególnie, że zapowiada się ostra zima. Szczegółową analizę na temat miesięcznych danych o bezrobociu w Polsce zrobiłem parę tygodni temu tutaj: Historia sezonowości bezrobocia 1992-2014: Bezrobocie najniższe od czterech lat czyli od 2010 r.! Ale co najlepsze dane miesiąc do miesiąca są rewelacyjne w 2014 roku!
A jak wygląda wskaźnik bezrobocia w poszczególnych województwach?
Rozrzut jest dosyć spory pomiędzy województwami ale w czterech bezrobocie jest już jednocyfrowe (dane na koniec października):

I jego spadek w skali roku w rozbiciu na województwa:

Powyższe spostrzeżenia potwierdzają pozostałe dane GUS (najnowsze za październik 2014 r.):


To co warto szczególnie zwrócić uwagę, że już prawie od roku wynagrodzenia rosną w skali roku o około 5 punktów procentowych. To już pomaga, ale szczególnie w kolejnych kwartałach powinno wspierać PKB.
Jako dodatek do naszych rozważań co dzieje się na rynku pracy, w materiałach GUS publikowanych co kwartał, znalazłem jeszcze dwa ciekawe wykresy.
Pierwszy z nich to liczba ofert pracy w urzędach pracy. Oczywiście urzędy pracy nie są najlepszym miejscem na szukanie pracy, niemniej jednak na wykresie poniżej widać ciekawą tendencję w ostatnim roku:
 Drugi ciekawy wykres to ten, tylko tutaj już mamy dane dla miejsc pracy BAEL:

Co podpowiada struktura PKB: decyzja Rady Polityki Pieniężnej
W efekcie powyższych danych makro Rada Polityki Pieniężnej sprawiła w ostatnich tygodniach dwie niespodzianki i nie obniżyła stóp procentowych. W związku z tym realne stopy procentowe są cały czas wysokie, około 2,5 punktu procentowego:

Niestety nie jest to dobre, przynajmniej w krótkim terminie, bo po pierwsze zwiększa stopę oszczędzania społeczeństwa (cały czas rosną lokaty w bankach) a przez to osłabia dynamikę bieżącego PKB. Dodatkowo inflacja pewnie dłużej będzie przez to zdecydowanie poniżej celu, co dodatkowo będzie zwiększało stopę oszczędzania w społeczeństwie.
Dlaczego?
Gdyby stopy procentowe spadły do 1,5 %, inflacja ruszyłaby trochę do góry, na powiedzmy 1 %, mielibyśmy realne stopy procentowe na poziomie zero plus. A tak, jak mamy realne stopy na poziomie 2,5% ludzie nadal oszczędzają, szczególnie, że cały czas boją się co będzie dalej (a przez to mniej na bieżąco konsumują).
Na temat inflacji (szczegółowa, kompleksowa analiza) będzie za jakiś czas więc na ten temat będę mówił znacznie więcej, bo to jest dosyć ciekawy temat. W kontekście inflacji trzeba też pamiętać co pisałem kiedyś tutaj: Historia 2000-2014: inflacja opóźniona względem PKB? co dalej w związku z tym z inflacją?
Co podpowiada struktura PKB: co z giełdą?
W efekcie powyższych danych makro (dynamika PKB około 3% w skali roku) w ostatnim roku mamy trend boczny (bieżący wykres giełdy można znaleźć np. tutaj) :
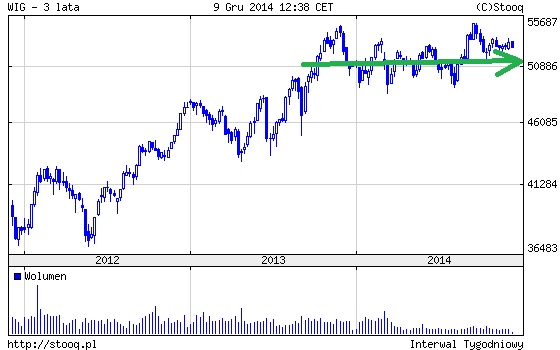
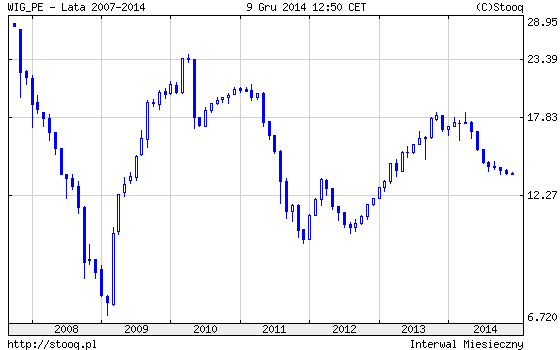
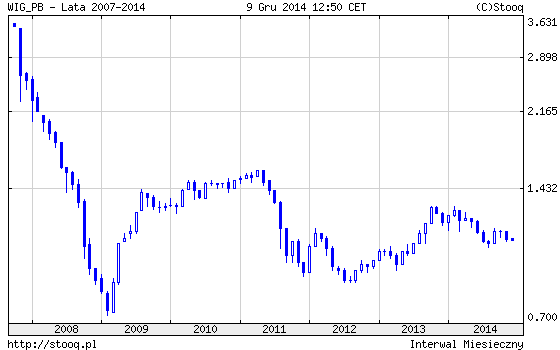
Innymi słowy nie było, wbrew katastroficznym wizjom, spadków bo PKB się nie załamało, ale i nie było wzrostów, bo dynamika PKB nie była znacznie powyżej 3% jak było w wymagających wycenach na przełomie 2013/2014 roku. Pisałem o tym rok temu tutaj: „Margines bezpieczeństwa” w inwestowaniu na giełdzie cz. 1: wskaźnik cena/zysk oraz cena/wartość księgowa
Podobnie, po decyzjach RPP z ostatnich dwóch miesięcy, która niestety nie zdecydowała się dalej obniżać stopy procentowych, na giełdzie mieliśmy trend boczny/niewielkie wzrosty:
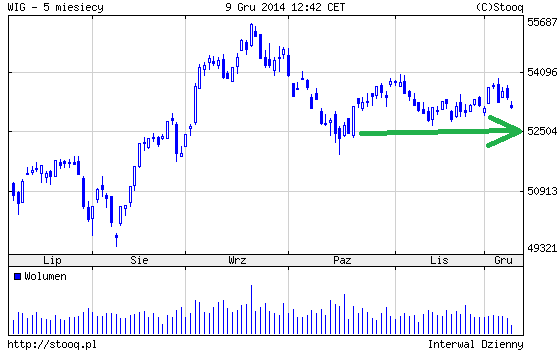
Krótkoterminowy wpływ decyzji RPP widać w ostatnich tygodniach szczególnie w kontekście USA i Niemiec:
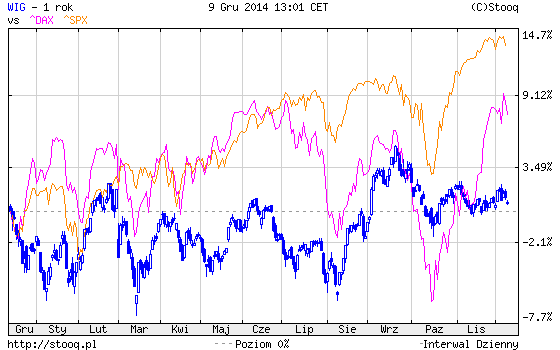
Z jednej strony brak obniżek pozytywnie wpływa na PKO BP i Pekao SA (marża odsetkowa) ale ten wpływ i tak jest niewielki a tak naprawdę nie wiadomo co RPP zrobi dalej:


Po drugie decyzja RPP załamała kurs PZU (wycena obligacji):

A powyższe trzy spółki mają prawie trzydzieści procent udziału w WIG:

Co podpowiada struktura PKB: podsumowanie
Po powyższych, wstępnych rozważaniach na temat giełdy i gospodarki, w kolejnych wpisach podzielę się moimi spostrzeżeniami co może się wydarzyć w kolejnym roku czyli w 2015. Na ten moment wydaje się, że dynamika PKB na przełomie 2014/2015 powinna być nadal w okolicach 3% , dla giełdy ważne jest jednak co będzie w dalszej części 2015 roku.
Co do samej giełdy, oprócz rzeczy o których pisałem dwa miesiące temu tutaj: Rentowności polskich obligacji krzyczą hossa?! jest jeszcze kilka innych rzeczy do przeanalizowania i wzięcia pod uwagę. Zapraszam więc do zaglądania na moją stronę w przyszłości.
Na zakończenie jeszcze raz dwie sprawy o których pisałem w poprzednim poście:
Po pierwsze przypominam o trwającym konkursie w którym do wygrania są dwie karty rabatowe po 200 zł każda oraz dostęp do dwóch moich szkoleń. Pisałem o nim ostatnio tutaj: Jak podwoić PKB: Analiza i wycena DCF firmy Fabryka Form czyli dlaczego warto być przedsiębiorcą. Konkurs trwa do niedzieli 14 grudnia więc zostało jeszcze tylko parę dni.
Na ten moment:
- Pod wpisem jest, o ile dobrze liczę, jedenaście komentarzy spełniających kryterium konkursowe (od wczoraj przybyły dwa) więc na ten moment szanse na wygranie nagród są jak jeden do sześciu (dwie nagrody, jedenaście zgłoszeń)
- Na facebooku jest około trzydziestu „lubię to” oraz udostępnień więc szanse są trochę mniejsze, ale nadal jest to jak jeden do piętnastu (dwie nagrody, trzydzieści zgłoszeń). Uwaga wpis który należy polubić i udostępnić wrzuciłem w treści powyższego artykułu więc tak naprawdę niewiele trzeba zrobić aby wygrać te nagrody. Po prostu wystarczy wejść w powyższy artykuł i ruszyć myszką :-)
Po drugie ostatnio dostaję informacje, że newsletter nie dochodzi do wszystkich (lub, że link aktywacyjny zapisu na newsletter nie doszedł). Jeżeli tak jest w Twoim wypadku, proszę sprawdź folder „spam” bo tam mogą trafiać moje newslettery (jeżeli jest taka możliwość trzeba przenieść lub zaznaczyć opcję dla mojego maila/newslettera jako „zaufany”). Jeżeli i to nie pomoże proszę o kontakt tutaj


 Analityk akcji/ współodpowiedzialny za wyniki inwestycyjne części portfela akcyjnego w ING OFE:









19 komentarzy “Co dalej z giełdą i gospodarką? Co podpowiada struktura PKB w 3q 2014?”
09/12/2014
albertCiekawe rzeczy, ale mam kilka uwag/pytań, może będziesz mógł mi jakoś pomóc w zrozumieniu. Przyznam że narazie doczytałem do bezrobocia i muszę wracać do swoich obowiązków, ale po tym co przeczytałem zastanawiam się:
1. dynamika inwestycji rzeczywiście może zaskakiwać in plus, ale jaki wpływ będzie na nią miała polityka RPP wysokich(nie obniżania) stóp procentowych. Czy nie uważasz że aby podtrzymać ten poziom należy dać firmom dostęp do jeszcze tańszego kapitału? Czy uważasz zatem że ten poziom PKB jest do utrzymania przy obecnym poziomie stóp.
2. skąd masz informację, że zima ma być w tym roku surowsza? zeszłoroczna zima w USA i obecne anomalie jak np opady śniegu np. w Buffalo, raczej sugerują że prądy strumieniowe mogą nam znowu zrobić psikusa i dać dość łagodną zimę. Skąd taka Twoja opnia?
3. geograficznie patrząc największe bezrobocie mamy we wschodnim pasie województw i stosunkowo wysokie w północnych. Również pozytywne zmiany w tych rejonach są najmniejsze. Z ostatnich wydarzeń w „polskim piekiełku” przyszła mi na myśl sprawa petycji w PE dotycząca via Carpatia i najprawdopodobniej odłożenie projektu budowy tej drogi na lata po 2020r. Czy podzielasz pogląd że inwestycje infrastrukturalne w te regiony mogłyby poprawić wskaźniki bezrobocia znaczniej na tle pozostałych regionów PL, abstrahując nawet od samych korzyści tranzytowych Północ Europy-Południe ?
10/12/2014
PeCetHossa na małych i średnich spółkach dyskontująca trwające od 2013 roku ożywienie gospodarcze już była. Obecnie mamy konsolidację na szczycie. Plateau można by rzec. Z wykresów widać że jesteśmy na szczycie ożywienia. Zostało więc tak naprawdę mało czasu na wzrosty. a z analizy wynika że najbardziej prawdopodobna jest irytująca konsolidacja a potem odpadnięcie w dół, kiedy gospodarka zacznie przejawiać symptomy hamowania. Na świecie od 2011 roku trwają konwulsje megatrendu surowcowego. Widać to najlepiej po notowaniach miedzi. Spowalniające Chiny powodują problemy dla wszsytkich Emerging Markets. Również umacniający się Dolar nie jest dla tych gospodarek dobry. Wystarczy przypomnieć kryzys azjatycki czy rosyjski. Historia się nie powtarza ale rymuje. Tymczasem hossa w krajach rozwiniętych trwa już 5 lat. teraz z tanim paliwem powinna być może czeka nas finalna faza szybkiego wzrostu. Myślę że nasze podwórko te wzrosty ominą.
10/12/2014
PeCetJeszcze jedna rzecz. Uważam że RPP dobrze robi nie pozwalając na większą ekspansję kredytową. To jest antycypacja nieuchronnego. Cały świat się delewaruje więc po co dopuszczać do lewarowania w Polsce, tym samym sztucznie podgrzewając koniunkturę i powodując większe problemy w nieodległej przyszłości. Zachowanie Rady nazwałbym dalekowzrocznym i przeciwcyklicznym. Bardzo słusznie wychodzą z założenia że najlepsza dla Polski jest stabilność. Skoro bezrobocie spada i budżet się spina to znaczy, że wszystko jest ok. Hausner nie raz podkreślał że droga do wzrostu wiedzie przez reformy. Obecnym przewodniczącym Rady jest de facto Hausner.
10/12/2014
PeCetJeszcze chciałem dodać, że akcje na GPW są drogie. Weźmy WIG-dewel. PE 23 to nie jest tanio dla kraju o fatalnej demografii. Obowiązek wkładu własnego wykosi w ciągu dwóch lat 20% klientów. To gdzie tu jest potencjał do wzrostów. Dalej mamy główną spółkę handlu detalicznego i hurtowego czyli Eurocash. C/Z 30 przy stopie dywidendy 2% dla spółki która już przestała rosnąć ze względu na nasycenie rynku to jest mało? To wygląda jak cena ze szczytu hossy. Kolejna rzecz to teoria podażowa wyceny aktywów. Jest empirycznie udowodnione że wyceny spółek mierzone współczynnikiem C/Z są w długim terminie zależne od demografii. Ściślej od stosunku emerytów do osób pracujących. Wiadomo że w Polsce ten stosunek właśnie się zaczął dynamicznie pogarszać. Likwidacja OFE jest tego wyrazem. Słowem NIC nie przemawia wg mnie za hossą. Co więcej wraz z pogarszającą się demografią należy się przyzwyczaić do zupełnie innych poziomów wycen mierzonych wskaźnikiem C/Z. Obecnie doszukiwałbym się nowego poziomu równowagi gdzieś w okalicach 7-8. Giełda przestaje być atrakcyjnym miejscem pozyskiwania kapitału, a także inwestowania oszczędności. Spółki powinny zacząć płacić porządne dywidendy.
11/12/2014
Robert@PeCet – nie zgadzam się z Tobą z niektórymi argumentami, IMO myślisz pod tezę. Śmiem twierdzić nawet, że pozamykałeś pozycje ostatnio i liczysz na koniec jakichkolwiek wzrostów.
„Tymczasem hossa w krajach rozwiniętych trwa już 5 lat. teraz z tanim paliwem powinna być może czeka nas finalna faza szybkiego wzrostu. Myślę że nasze podwórko te wzrosty ominą.” – Z tego co pamiętam, to przy końcu hossy giełdowej surowce zaczynają drożeć a nie tanieć. http://www.infoinwestor.pl/infofiles/images/cykl4.jpg
„Jeszcze jedna rzecz. Uważam że RPP dobrze robi nie pozwalając na większą ekspansję kredytową.” – tu akurat zgoda ;)
„Jeszcze chciałem dodać, że akcje na GPW są drogie.” Punkt widzenia zależy od punktu siedzenia. https://strefainwestorow.pl/artykuly/poziom-dywidend-z-wig20-sugeruje-ze-najlepszy-moment-na-inwestowanie-w-akcje-w-calej
„C/Z 30 przy stopie dywidendy 2% dla spółki która już przestała rosnąć ze względu na nasycenie rynku to jest mało?” wziąłeś jedną spółkę a nie cały rynek.
„Jest empirycznie udowodnione że wyceny spółek mierzone współczynnikiem C/Z są w długim terminie zależne od demografii. Ściślej od stosunku emerytów do osób pracujących. Wiadomo że w Polsce ten stosunek właśnie się zaczął DYNAMICZNIE POGARSZAĆ.” radzę sprawdzić dane – raz liczba urodzeń/zgonów i dwa emigracja. W Polsce w tym roku przybyło ludzi, nie ubyło ;) Oczywiście zdaję sobie sprawę z prognoz długoterminowych, ale lubię mówić jak jest rzeczywiście a nie przyklejać jakieś komunały powtarzane przez wszystkich. Myślę, że za jakiś czas będziemy mieli pokaźną grupę emigrantów ze wschodu.
„Likwidacja OFE jest tego wyrazem.” Myślę, że bardziej chodziło o politykę, niż ekonomię w tym przypadku ;)
„Słowem NIC nie przemawia wg mnie za hossą.” No i to mnie rozwaliło!
Dlaczego wartość akcji rośnie? Bo inwestorzy przewidują, że firmy będą miały większe zyski. Od czego to zależy? Upraszczając – od dobrej koniunktury. Radzę teraz spojrzeć na prognozy PKB na najbliższe lata. Czy przy wzroście PKB wynoszącym co najmniej 3% rdr firmy będą notowały straty? Nie sądzę. Prognozy te pokazują, że na taki wzrost możemy liczyć w latach 2014, 2015, 2016. Jeśli przyjąć, że giełda dyskontuje to co zdarzy się w gospodarce za rok to ciężko mi uwierzyć w spadki na GPW. Do tego niskie stopy procentowe…
Ale UWAGA – w dzisiejszych czasach nie tylko prognozy ekonomiczne należy brać pod uwagę. Myślę, że czynniki polityczne będą odgrywały większą rolę. Dlatego, jeśli Rosjanie byliby postawienie pod ścianą i nie pozostawałoby im nic innego niż rozpocząć wojnę z Ukrainą to sądzę, że długo nie zobaczymy hossy na GPW.
Dziękuję i pozdrawiam Cię PeCet
Macbook Apple
Wesołych Świąt!
13/12/2014
Przemysław„Niestety nie jest to dobre, przynajmniej w krótkim terminie, bo po pierwsze zwiększa stopę oszczędzania społeczeństwa (cały czas rosną lokaty w bankach) a przez to osłabia dynamikę bieżącego PKB. Dodatkowo inflacja pewnie dłużej będzie przez to zdecydowanie poniżej celu, co dodatkowo będzie zwiększało stopę oszczędzania w społeczeństwie.”
Panie Michale, to w końcu dobrze jest oszczędzać, czy nie, bo w kilku artykułach Pan zaznaczał, że zwiększenie oszczędności Polaków jest pomoce przy podwajaniu PKB. Tutaj mam wrażenie, że Pan pisze coś odwrotnego. I nie rozumiem, czemu RPP miałaby walczyć z inflacją poprzez walkę z oszczędnościami, lub zaskórniakami Polaków.
Moim zdaniem RPP powinna zostawić stopy procentowe i czekać, aż Polacy będą mieli wyższe pensje.
13/12/2014
PeCetByłem zwolennikiem teorii hossy ale pół roku temu. Wtedy mieliśmy jeszcze sporo czasu, patrząc na pozycję w cyklu koniunkturalnym. Zdarzyło się odbicie, które co prawda świetnie się zapowiadało ale szybko zdechło. Teraz już jest po prostu za późno bo gospodarka zacznie hamować lada moment.
Polecam zapoznanie się (i regularne czytanie) raportu Instrumentu Szybkiego Reagowania, pod kierownictwem prof. Hausnera.
http://isr.parp.gov.pl/images/raporty/raport13/Raport_LACZNY_XIII_ostateczny.pdf
Od str. 25 zaczyna się to co nas najbardziej interesuje.
We wcześniejszych wypowiedziach Hausner podkreślał że cykle się skróciły i faza ożywienia jest słabsza, więc należy korygować w dół element cykliczny. I to doskonale widać po obecnym przebiegu koniunktury. Przyczyn jest wiele. Głównie słaba sytuacja zewnętrzna, ale im dalej w las tym bardziej ciążyć będą problemy strukturalne…
Warto też sobie popatrzeć tutaj:
http://www.tradingeconomics.com/poland/gdp-growth-annual
a jeśli chodzi o czynniki rynkowe to zobaczcie sobie tutaj jak będzie kształtowała sytuacja na rynku miedzi:
http://www.icsg.org/index.php/component/jdownloads/viewdownload/113/1960
Krótko mówiąc po raz pierwszy od lat potencjał produkcyjny przewyższy popyt. a popyt w tych analizach zakłada że Chiny dalej rosną w dotychczasowym stylu… a jak wiemy bania na nieruchomościach własnie pęka:
http://www.tradingeconomics.com/china/housing-index
Tania ropa i mocny dolar też są złym prognostykiem dla Emerging Markets:
http://stooq.pl/q/?s=eem.us&d=20141212&c=10y&t=c&a=lg&b=1&r=cl.f
Tak więc tych czynników negatywnych jest tak dużo że rozsądniej jest z boku czekać na materializację nieuchronnego niż liczyć na odbicie zdechłego psa jakim jest GPW przy coraz węższym okienku czasowym.
15/12/2014
PeCetDzisiejsza sesja technicznie potwierdza kierunek południowy. Spójrzcie na gigantycznego RGRa na KGHM.
16/12/2014
RobertPeCet, w ogóle nie odniosłeś się do moich argumentów. Przytaczasz Hausner, który jest piwotalny ;) Do tego przywołujesz przykład KGHM, gdzie wiadomo, że ceny miedzi ciążą im od dawna. I to nie jest miernik dla całego szerokiego rynku. Możesz powiedzieć, że masz rację, bo giełda leci w dół.
Jednak co napisałem wcześniej: „Ale UWAGA – w dzisiejszych czasach nie tylko prognozy ekonomiczne należy brać pod uwagę. Myślę, że czynniki polityczne będą odgrywały większą rolę. Dlatego, jeśli Rosjanie byliby postawienie pod ścianą i nie pozostawałoby im nic innego niż rozpocząć wojnę z Ukrainą to sądzę, że długo nie zobaczymy hossy na GPW. ”
I to się sprawdza.
Nie uogólniałbym też, że wszystkie EM będą tracić. Myślę, że teraz napływ kapitału będzie selektywny, a Polska może na tym skorzystać.
Pozdrawiam
16/12/2014
nikoJa właśnie teraz na tej panice rozpocząłem zakupy dobrych spółek dywidendowych czyli z zamiarem skasowania dywidend w nastepnym roku (Pzu i energetyka oraz pgnig)oraz lotos i azoty bede to robił systematycznie dopoki indeks w20 bedzie ponizej 2300.
16/12/2014
PeCet@robert
Nie powołałem się na twoje argumenty bo Ty odpowiadałeś na moje. Więc mogę co najwyżej odesłać do postów powyżej. W poście poniżej twojej wypowiedzi dodałem kilka innych rzeczy. W ten sposób dałem do zrozumienia że moja ocena sytuacji nie jest spowodowana udziałem akcji w portfelu, jak zasugerowałeś. Raczej udział akcji w portfelu (-100% bo jestem na shortach) jest spowodowany poglądem na obecną sytuację.
Hausner twierdzi że obecny wzrost jest zdrowy bo oparty na naturalnej sile naszej gospodarki a nie sterydach w postaci taniego pieniądza. Jeśli chcecie więcej, sugeruje Hausner, to róbcie reformy, a nie chodźcie do Belki na żebry. a belka… wstyd.
Przy czym przy obecnej skali problemów na wschodzie i przez taniejącą ropę oczywiście spodziewam się obniżek stóp. Teraz to uzasadnione.
18/12/2014
Michał Stopka@ Przemysław
„Panie Michale, to w końcu dobrze jest oszczędzać, czy nie, bo w kilku artykułach Pan zaznaczał, że zwiększenie oszczędności Polaków jest pomoce przy podwajaniu PKB. Tutaj mam wrażenie, że Pan pisze coś odwrotnego. I nie rozumiem, czemu RPP miałaby walczyć z inflacją poprzez walkę z oszczędnościami, lub zaskórniakami Polaków.”
To są dwie różne kategorie działań;
1) potrzebujemy regularnego oszczędzania co zwięszy oszczędności w gospodarce. To jest po prostu postawa, sposób na życie, mniejszy konsumpcjonizm. Na przykłą w Niemczech ogólnie przyjęte jest, że oszczędza się 10% dochodu. Ta decyzja nie jest zależna od tego, czy stopy RPP są 0, 2 czy 4 procent. To się po prostu robi i już
2) Natomiast decyzje RPP mają wpływ w tej części, gdzie decyzje czy konsumuję czy inwestuję w danym roku są zależne ile dostaję na lokacie w banku.
To dwie różne kategorie działań i motywacji ludzkiej.
W tym znaczeniu, dla punktu dwa, obecne stopry procentowe, moim zdaniem są za wysokie (prawie 3% realna stopa zwrotu), szczególnie że ludzie boją się wydawać pieniądze (oszczędazją) bo się boją co będzie dalej na Ukrainie i w Rosji.
A to ma negatywny wpływ na obecną sytuację gospodarczą.
@ PeCet
Jak pisałem w artykule, że RPP powinna obniżyć stopy procentowe, brałem pod uwagę też właśnie sytuację na wschodzie (ryzyka z nią związane)
„Hausner”
Od kiedy Hausner robi te prognozy? I jaka jest ich sprawdzalność?
„Demografia”
Tak, demografia w dłuższym terminie dla Polski jest słaba, ale przez najbliższe parę lat jeszcze nie jest tak źle (podniesienie wieku emerytalnego)
„Tania ropa i mocny dolar też są złym prognostykiem dla Emerging Markets:
http://stooq.pl/q/?s=eem.us&d=20141212&c=10y&t=c&a=lg&b=1&r=cl.f”
Ale Polska już nie jest emerging market…
18/12/2014
DTDzień dobry, mam pytanie. Sugeruje Pan niską inflację przez jeszcze jakiś czas. Czy przypadkiem inflacja nie zależy od nadmiaru podaży pieniądza ponad PKB (przyrosty), a nie innych czynników? Rosnąca gospodarka pochłania zwiększaną podaż pieniądza. Widzimy to na przykładzie sprzed okresu banków centralnych, kiedy długoterminowo inflacja była bliska zeru, a wzrosty PKB „szalały” (XIX wiek DM).
Czy to nie nadmiar podaży pieniądza ponad wzrost PKB wywołuje inflację?
Proszę spojrzeć na to porównanie dla Polski:
-od 2002 do 2012 roku udział M3 w PKB wzrósł o 31,70%(z 42.3% na 55.7%; 55.7:42.3 -1 =0.317) =przyrost pieniędzy bez pokrycia w PKB.
A w tym czasie (za te 10 lat) łącznie inflacja wyniosła 34%, czyli w zasadzie tyle samo.
Tzrebaby zastanowić się (w tym i siebie mam na myśli) dlaczego przyrost M3 w Polsce jest tak ogromny” 7.5-8% w rok! Np w Czechach o połowę mniejszy, a w EU chyba 2% aktualnie. Co Pan o tym myśli? Dlaczego przyrost M3 jest tak gigantyczny i czy nie oznacza to gwarantowanej wielkiej inflacji, tylko odłożonej w czasie ze względu na presję deflacyjną krótkoterminowo?
Pozdrawiam
18/12/2014
DTp.s.
aktualnie bardzo niska inflacja przy ciągle potwornie rosnącym M3. Czy inflacja nie uderzy z podwójną siłą? (ze względu na jej aktualnie brak, a ciągle silnie rosnącym M3). „Wyrok” odłożony w czasie?
18/12/2014
Michał Stopka@ DT
Bardzo ciekawe pytanie, tylko wymaga ode mnie zrobienia anzliy o co dokładnie Pan pyta, jak wyglądają te dane i co z tego wynika. Dobry temat na artykuł ;-) W styczniu postaram się ustosunkować do Pana pytania.
18/12/2014
DTPoczekam zatem na ewentualny artykuł albo wyniki Pana przemyśleń …Nie miałem na myśli jakiejś „mega” inflacji, ale po prostu znacznie większą niż ostatnimi laty, a wynikającą z przewagi przyrostu M3 nad przyrostem PKB przy braku inflacji teraz i chyba także w przyszłym roku jeszcze (wyraznej). Pozdrawiam.
19/12/2014
Michał StopkaWbrew pozoromo to może być ciekawy temat, który da pole do przemyśleń w trochę szerszym kontekście. Prosze zwrócić uwagę, że jeżeli odnieść to do kategorii spółki giełdowej, M3 to pojęcie z bilansu, a PKB to bardziej pojęcie z rachunku zysków i strat
25/12/2014
PeCetWesołych Świąt!
@ Michał Stopka
Hausner (cały zespół zajmujący się Instrumentem) robi te analizy od 2011.
Polska to jednak jest EM. a na pewno polska giełda jest klasyfikowana jako EM.
Tak sobie myślę, że skoro u nas już widać pierwsze sygnały nadchodzącego spowolnienia, Chiny zwalniają coraz bardziej a w USA rynek wchodzi w 7. rok hossy, to możemy się znaleźć w nie lada kłopotach.
Myślę że ciekawym instrumentem do shorcenia jest indeks Hang Seng. Od 2011 idzie mniej więcej bokiem, więc nie ma wielkiego ryzyka. Shorty np w postaci CFD są o tyle wygodne że płacą premię. Premia wynosi w skali roku 3,65% i moim zdaniem zabezpiecza pozycje przed ryzykiem wzrostu indeksu. Można więc spokojnie wystawić sporego shorta i cierpliwie czekać na rynek niedźwiedzia.
31/12/2014
Michał Stopka@ PeCet
„Hausner (cały zespół zajmujący się Instrumentem) robi te analizy od 2011”
Tak właśnie myślałem, że nie od dawna bo jakoś nie słyszałem o ich analizach a szczególnie czy są skuteczne.
Powiem tak: cykle w gospodarce zależa od kilku czynników i myślę, że są szanse, że Hausner myli się w zakresie analizy przyszłych cykli w Polsce. Niektóre jego zespół zidentyfikował ale o niektórych nie ma pojęcia.
Oczywiście, czy mam rację, pokaże rok 2015 i 2016
Trochę na ten temat pisałem tutaj, gdzie wrzuciłem też wykresy co dokładnie mam na myśli: Krach na rublu: konsekwencje dla gospodarki, giełdy i złotówk