
Giełda w 2015 roku
W tym wpisie: giełda w 2015 roku. Po części, dzielę się kilkoma spostrzeżeniami, którymi jeszcze nie dzieliłem się na moim blogu.
Przygotowanie tego wpisu zajęło mi trochę a przez to jest jeszcze dłuższy niż poprzedni. Więc zdecydowanie warto zaparzyć sobie kawę a może nawet zaopatrzyć się w energetyka :-)
Wpis: Giełda i gospodarka w 2015 roku: cz. 1., był to wpis sprzed obniżek stóp procentowych przez RPP o 50 bipsów. Dlatego po tej decyzji pojawiło się uzupełnienie: Kto z Rady Polityki Pieniężnej czyta moją stronę? Obniżki stóp procentowych: wpływ na PKB Polski 2015.
W uzupełnieniu pisałem jak dokładnie ruchy na stopach procentowych i działania RPP wpływają na polską gospodarkę i dynamikę PKB: szczególnie w kilku komentarzach odpowiadających na Wasze pytania.
W ostatnim wpisie udostępniłem Wam nagranie o rynku nieruchomości: Nagranie online: Od czego zależą ceny nieruchomości?. Jest to jedno z kilku kolejnych nagrań, które pojawią się na mojej stronie w przyszłości.
Z kolei w pierwszym wpisie jest dodatkowo lista szans i ryzyk, która może zmienić centralny scenariusz dla rozwoju polskiej gospodarki. Warto się z nimi zapoznać. Będę też je na bieżąco śledził w kolejnych miesiącach.
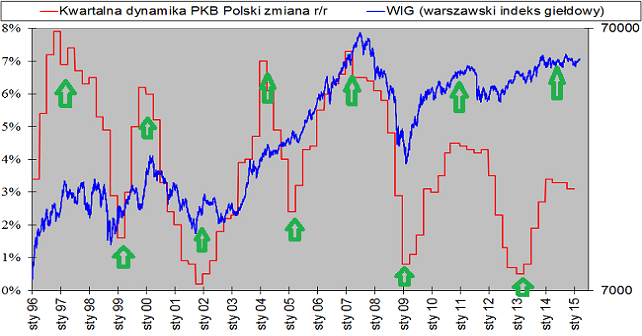
Tak naprawdę do oceny roku 2015 dla giełdy teoretycznie wystarczyłyby dwa wykresy…
Giełda w 2015 roku: co można zauważyć na powyższym wykresie?
Przyszłe zachowanie giełdy zależy od zachowania dynamiki PKB Polski. Jak dynamika PKB jest dobra, giełda rośnie, jak dynamika się pogarsza, giełda ma się gorzej. Innymi słowy aby przewidzieć przyszłe zachowanie giełdy trzeba przewidzieć przyszłą dynamikę PKB.
Mało tego, z kolei jeżeli zobaczymy na historyczny wykres dynamiki PKB i rocznej zmiany giełdy (WIGu, czyli ile rośnie lub spada giełda w skali roku) zauważymy, że… dla dynamiki PKB w okolicach trzech punktów procentowych, roczna dynamika giełdy była w skali roku kilka/kilkanaście procent.
(Uwaga: jeżeli ktoś jest tutaj nowy, na temat tej fenomenalnej zależności z poniższego wykresu można przeczytać szczegółową analizę tutaj: zakładka DO POBRANIA>>> GIEŁDA I PKB)
I tyle powinna pójść do góry giełda przy założeniu, ze PKB Polski w kolejnych kwartałach będzie na poziomie około trzech punktów procentowych (zgodnie z tym co pisałem w pierwszej części naszych rozważań na temat samej polskiej gospodarki tutaj). Pokazałem to pomarańczową linią poniżej:
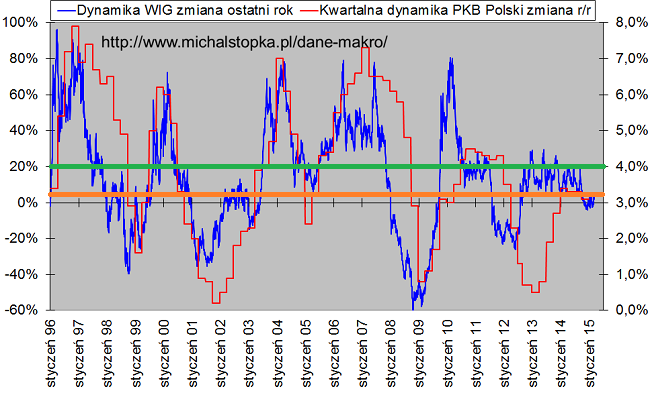 Z kolei zielona linia to historyczna zmiana roczna giełdy w okolicach plus dwadzieścia procent (dynamika PKB około cztery punkty procentowe, co jest możliwe w roku 2016 ze względu na obniżki stóp procentowych przez RPP).
Tutaj warto zwrócić uwagę na ważną kwestię: giełda dyskontuje przyszłe PKB, a więc najprawdopodobniej już rok 2016. Tak naprawdę rok 2015 to już trochę historia dla inwestorów. Co będzie w roku 2015 giełda dyskontowała tak naprawdę w roku 2014. Dlatego w poprzednich miesiącach mieliśmy/mamy trend boczny (i roczną zmianę giełdy zero plus):

Giełda w 2015 roku: co ciekawego widać na naszych wykresach?
Giełda w skali roku rosła kilkadziesiąt procent, gdy historycznie dynamika PKB była w granicach sześć, siedem procent w skali roku:
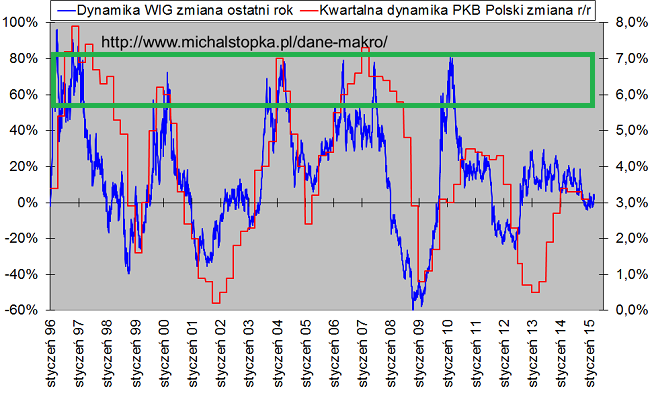
Tak więc warto zadać sobie pytanie czy takie PKB może być w 2016 roku? Oczywiście tak naprawdę jest to trochę odległy okres i różnie może być bo to jednak zależy od kilku czynników. Jednak moim zdaniem tak jak pisałem w poprzednim wpisie, bez reform nie mamy za bardzo szans na taką dynamikę PKB w Polsce. Co najwyżej na te 4% dzięki obniżkom stóp procentowych przez RPP.
Jedyny wyjątek od tej reguły, czyli giełda urosła o kilkadziesiąt procent w skali roku a dynamika PKB było niższa niż 6/7 procent (około trzech/czterech procent), to był rok 2009. Ale wtedy, po upadku Lehman Brothers i wielkim kryzysie finansowym, kursy spółek tak pospadały na przełomie 2008/2009 roku, że ich wyceny były bardzo, bardzo atrakcyjne.
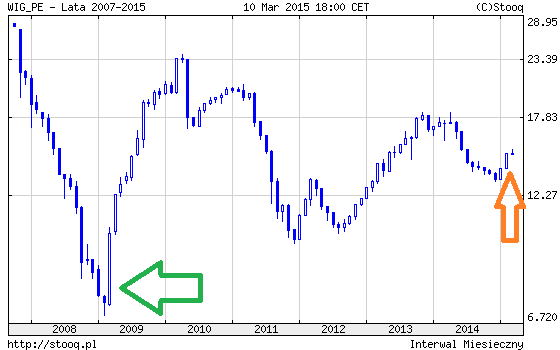
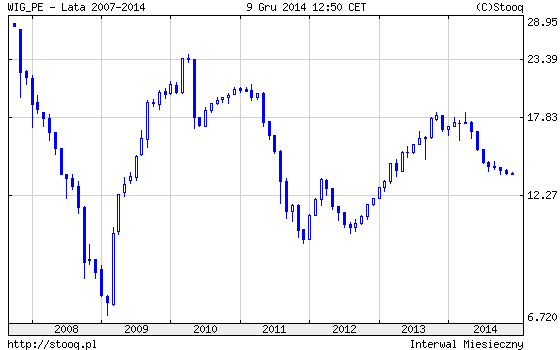
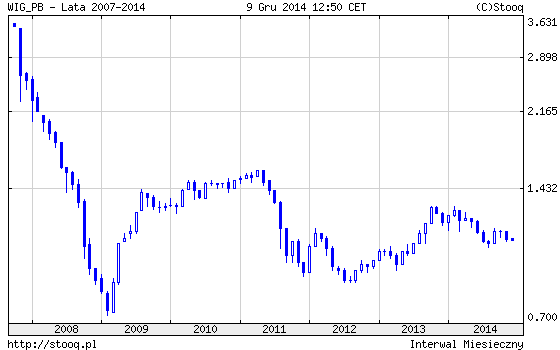
Giełda w 2015 roku: wskaźnik Cena/Zysk
Był trochę ponad 5, teraz kilkanaście:
Z kolei wskaźnik cena książka wynosił trochę powyżej 0,5, a teraz jest już ponad jeden:
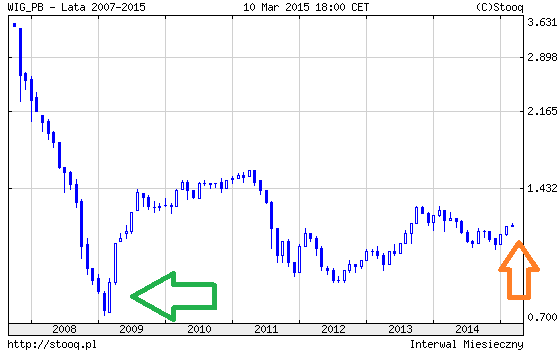
W efekcie, poza okresami, które zdarzają się od czasu do czasu (raz na kilka/kilkanaście lat), kiedy wyceny są bardzo, bardzo atrakcyjne, stopy zwrotu z giełdy w skali roku nie są już tak bardzo wysokie (chyba, że jest bardzo wysoka dynamika PKB, jak pokazałem powyżej).
Powyższe spostrzeżenie jest też zgodne z nagraniem numer dwa i trzy z zakładki „Edukacja online”. Wytłumaczyłem w nich dlaczego historycznie, długoterminowo giełda rośnie o koszt kapitału własnego, czyli o wymaganą stopę zwrotu używaną w metodach dochodowych wyceny.
Giełda w 2015 roku: zachowanie sektora bankowego
Kolejny czynnik, na który warto zwrócić uwagę to spory udział sektora bankowego w naszym indeksie WIG (banki stanowią około jednej trzeciej indeksu).
A tutaj mamy dwie kwestie:
1. Przy mocno spadających stopach procentowych, po stronie przychodowej banki mają problem z coraz niższymi przychodami z odsetek od kredytów. A po stronie kosztowej, przy tak niskich stopach, nie bardzo jest już gdzie obniżać oprocentowanie lokat. W efekcie marża odsetkowa się pogarsza a co za tym idzie i zyski.
Banki próbują ratować swoje wyniki podwyżkami różnego rodzaju opłat i prowizji, między innymi za prowadzenie konta, opłaty za karty itd. Ostatnio nawet bank Pekao SA wprowadził… opłaty za wypłaty z bankomatów Euronetu! Ten proces rozpoczął się dopiero niedawno i banki nie mogły tutaj za bardzo szarżować bo Polacy historycznie są przyzwyczajeni, że wszystko mają za darmo. Tak więc ten proces płacenia coraz drożej za usługi bankowe będzie się nasilał ale będzie rozłożony w czasie.
Oczywiście banki mogą zwiększać też zyski jeżeli zwiększą im się mocno wolumeny produktów bankowych. Ale przy PKB rzędu 3%, przynajmniej do tej pory, nie było pod tym względem szału.
2. Po drugie wiele zależy jak ostatecznie rozwinie się kwestia kredytów frankowych. Jeżeli banki będą musiały się wziąć na siebie straty frankowiczów, zyski im spadną.
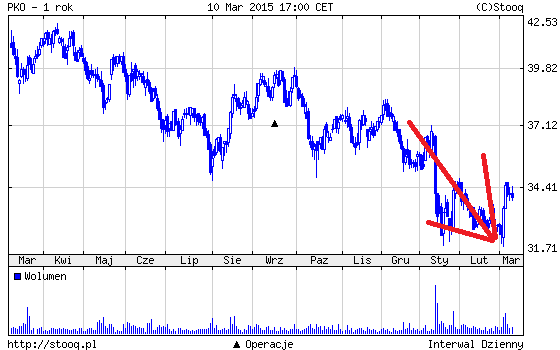
Oba powyższe czynniki widać szczególnie w przypadku banku PKO BP, który depozyty zawsze miał bardzo słabo oprocentowane (albo w ogóle) ale po stronie przychodowej korzystał z relatywnie wysokich stóp procentowych (wysoka inflacja w Polsce historycznie). I to eldorado się skończyło.
Dodatkowo bank ten ma sporo kredytów we frankach, szczególnie po przejęciu banku Nordea, co odbiło się na kursie tego banku w ostatnich miesiącach:
Giełda w 2015 roku: Kluczowa selekcja spółek i znajomość specyficznych czynników wpływających na konkretną spółkę.
Jak widać po banku PKO BP, selekcja spółek jest kluczowa w inwestowaniu. Mniej doświadczony inwestor, mógłby pomyśleć, że PKO BP to przecież duży bank, do tego Polski. Więc warto w niego zainwestować. Wypłaca dywidendę itd.
No tak, tylko jeżeli ktoś to zrobił rok temu, powyżej czterdziestu złotych, to nie wyszedł na tym najlepiej, szczególnie patrząc jak ostatnio wzrosły kursy wielu średnich spółek. Po prostu trzeba było znać specyfikę tego konkretnego banku (duży bank, większość lokat nie jest oprocentowana, więc nie będzie z czego schodzić jak spadają stopy procentowe; w przeciwieństwie np. do mniejszych banków, gdzie zazwyczaj one historycznie płaciły już większe odsetki od lokat, więc miały z czego schodzić).
Ponadto, tak jak pisałem powyżej, przy dynamice PKB rzędu trzech czy nawet czterech procent w skali roku trudno spodziewać się dla szerokiego rynku oszałamiających stóp zwrotu w skali roku.
Niestety obawiam się, że przy tej dynamice PKB Polski skończyły się już takie rzeczy jak były możliwe na Polskiej giełdzie w poprzednich latach dla indeksu WIG. No chyba, że nastąpią poważne reformy albo na świecie znowu zagości dynamiczny wzrost gospodarczy jak było to kiedyś.
Giełda w 2015 roku: co wydarzyło się w ostatnich miesiącach
Po tym ogólnym spojrzeniu powyżej, zgodnie z obietnicą z części pierwszej Giełda i gospodarka w 2015 roku: cz. 1, przypomnijmy sobie co pisałem na temat giełdy początkiem grudnia 2014 roku:
Co z giełdą?
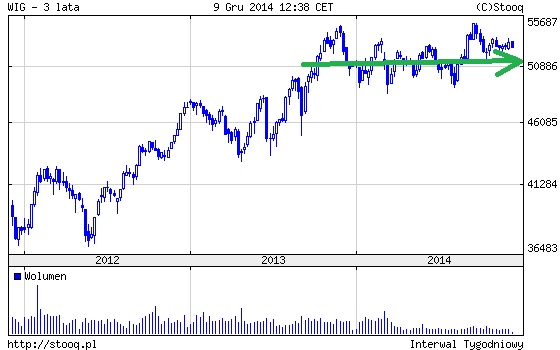
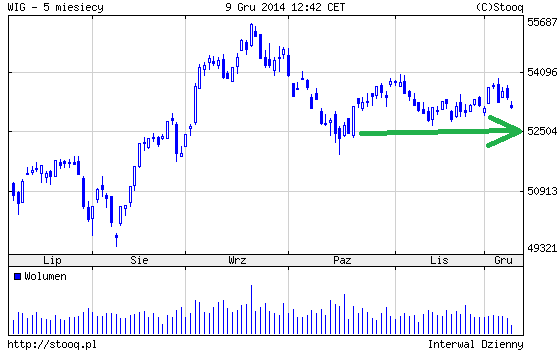
W efekcie powyższych danych makro (dynamika PKB około 3% w skali roku) w ostatnim roku mamy trend boczny (bieżący wykres giełdy można znaleźć np. tutaj) :
Innymi słowy nie było, wbrew katastroficznym wizjom, spadków bo PKB się nie załamało, ale i nie było wzrostów, bo dynamika PKB nie była znacznie powyżej 3% jak było w wymagających wycenach na przełomie 2013/2014 roku. Pisałem o tym rok temu tutaj: „Margines bezpieczeństwa” w inwestowaniu na giełdzie cz. 1: wskaźnik cena/zysk oraz cena/wartość księgowa
Podobnie, po decyzjach RPP z ostatnich dwóch miesięcy, która niestety nie zdecydowała się dalej obniżać stopy procentowych, na giełdzie mieliśmy trend boczny/niewielkie wzrosty:
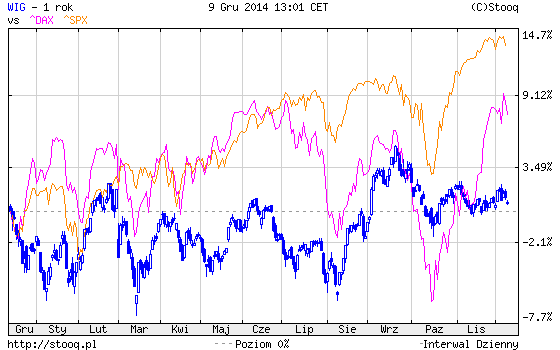
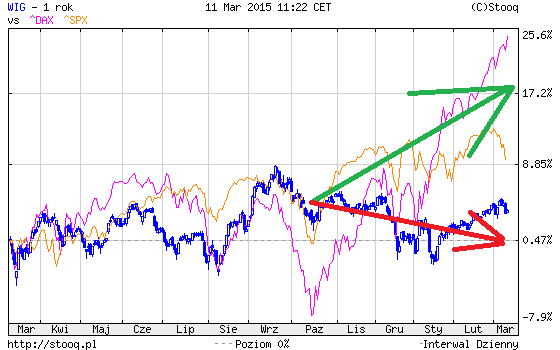
Krótkoterminowy wpływ decyzji RPP widać w ostatnich tygodniach szczególnie w kontekście USA i Niemiec:
Od powyższego wpisu minęły już trzy miesiące więc możemy zobaczyć co się od tego czasu wydarzyło:
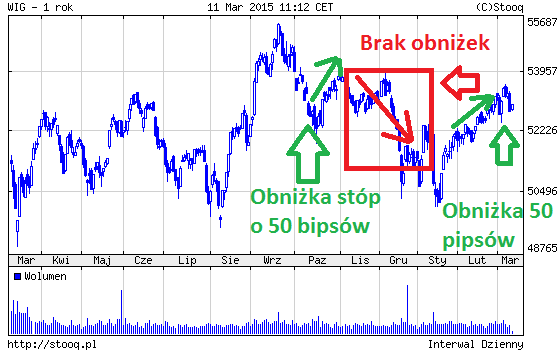
Tak jak pisałem na temat tego jak działania Rady Polityki pieniężnej wpływają na dynamikę PKB Polski w 2015 roku (wpis Kto z Rady Polityki Pieniężnej czyta moją stronę? Obniżki stóp procentowych: wpływ na PKB Polski 2015), najpierw były rozbudzone nadzieje na obniżki stóp procentowych (sierpień/wrzesień 2014), potem RPP zaskakiwała negatywnie i nie obniżała stóp procentowych (przełom 2014/2015). Aby ponownie zaskoczyć rynek i ostatecznie obniżyć stopy procentowe o 50 bipsów ostatnio.
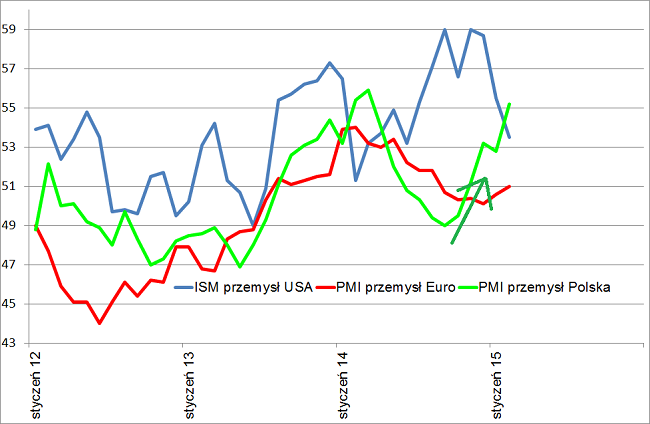
Zauważmy, że słabszy okres dla polskiej giełdy pod koniec 2014 roku, który zaznaczyłem na czerwono, miał miejsce pomimo, że PMI Polska już wtedy zakręcił do góry:
Giełda w 2015 roku: działania RPP
Krótkoterminowy wpływ działań RPP na polską giełdę widać też bardzo ładnie szczególnie w zestawieniu z giełdami zachodnimi:
Oczywiście na przełomie grudnia i stycznia 2015 roku mieliśmy jeszcze kilka wydarzeń:
- Osłabienia rubla, pisałem o tym szczegółowo tutaj: Krach na rublu: konsekwencje dla gospodarki, giełdy i złotówki
- Wzrostu kursu franka i jego wpływu na gospodarkę, pisałem o tym szczegółowo tutaj: Wzrost kursu franka i jego wpływ na gospodarkę i giełdę
- Wyborów w Grecji, pisałem o tym szczegółowo tutaj: Wybory w Grecji wygrała SYRIZA: wpływ na gospodarkę europejską i polską
Co prawda pisałem, że powyższe wydarzenia nie powinny mieć specjalnego wpływu na gospodarkę w 2015 roku, ale giełda reagowała na nie nerwowo, szczególnie w kontekście działań RPP.
Natomiast co myślałem na przełomie stycznia i lutego 2015 roku, czyli, że uważałem, że duże spółki będą słabe a na średnich czekają nas mocne wzrosty, wiecie na podstawie tego co pisałem o moim udziale w wirtualnym Konkursie Futures Masters: Giełda wystrzeliła do góry, miałem rację i… nie zarobiłem pieniędzy. Dlaczego?.
Giełda w 2015 roku: kluczowe wykresy
Kluczowe wykresy z powyższego wpisu były takie:
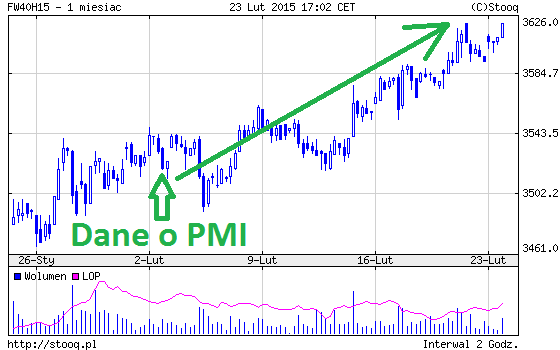
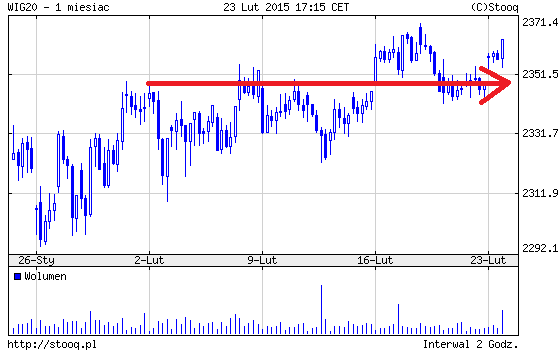
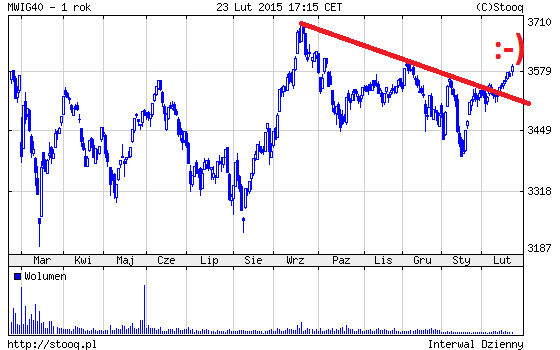
A teraz wyglądają tak:
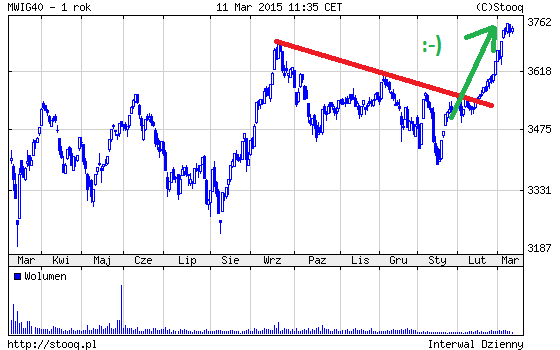
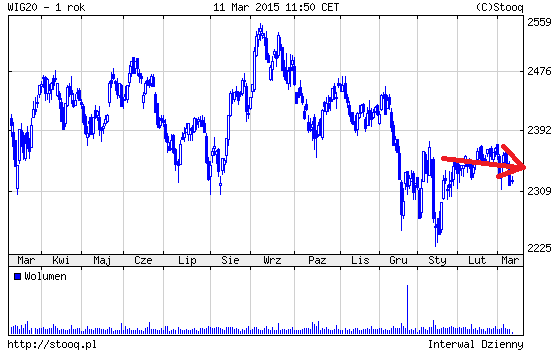
Giełda w 2015 roku: margines bezpieczeństwa
I jeszcze na koniec warto wspomnieć o marginesie bezpieczeństwa o którym pisałem ponownie w wakacje 2014 roku: Hossa czy bessa? Co podpowiada nam „margines bezpieczeństwa” w drugiej odsłonie? (jeżeli ktoś jeszcze nie czytał tego wpisu warto go zobaczyć bo naprawdę jest w nim sporo użytecznych przemyśleń dotyczących giełdy oraz powiązań z rynkiem obligacji oraz lokatami bankowymi).
Jak obecnie (marzec 2015 rok) wyglądają wykresy z powyższego wpisu?
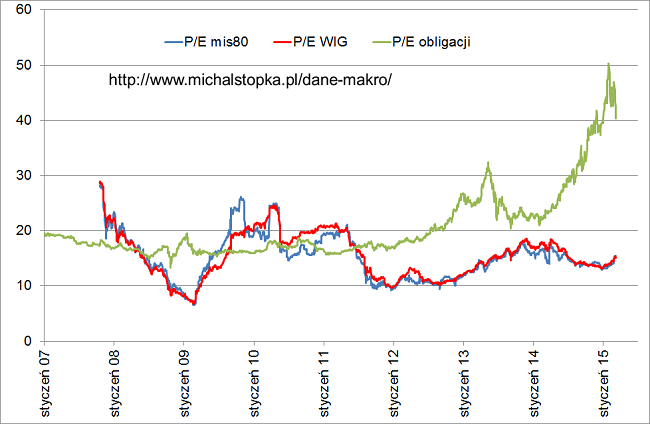
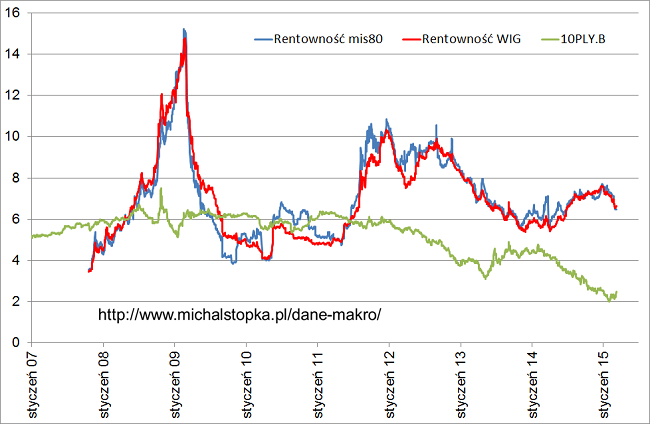
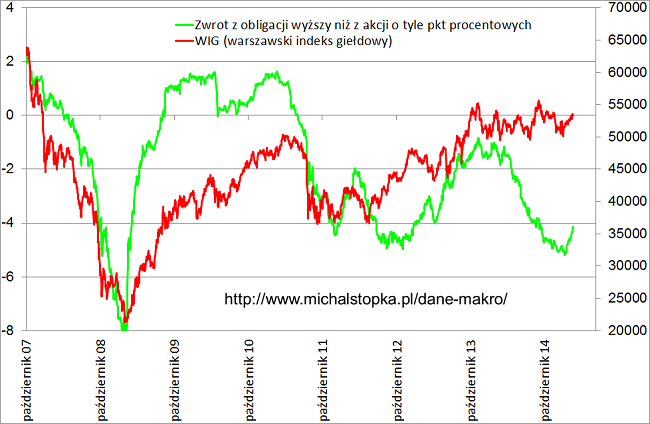
Jak widać na ostatnim wykresie, różnica w oprocentowaniu rentowności (i lokat bankowych) również nadal wspiera scenariusz wzrostów na giełdzie.
Giełda w 2015 roku: podsumowanie
Zgodnie z tym, co pokazałem w pierwszej części wpisu, kluczowa jest dynamika PKB w kolejnych kwartałach.
- Dla trzech procent PKB, zgodnie z historycznymi zależnościami, giełda może urosnąć kilka/ kilkanaście procent.
- Jeżeli będzie to znacznie więcej niż te trzy punkty procentowe, czekają nas większe wzrosty w skali roku (rzędu kilkudziesięciu procent).
- Jeżeli z kolei dynamika PKB w kolejnych kwartałach będzie zdecydowanie niższa niż te trzy punkty procentowe, czekają nas spadki.
Dlatego przypomnę tutaj szanse i ryzyka z pierwszej części: Giełda i gospodarka w 2015 roku: cz. 1
Podsumowując na ten moment myślę, że Polska gospodarka w 2015 roku urośnie o około 3 procent w skali roku ale nie więcej (i nie mniej).
Co musiałoby się wydarzyć, aby PKB w 2015 roku (i w kolejnych kwartałach) było znacznie lepsze? Szanse:
- Trwała poprawa sytuacji na Ukrainie.
- Znaczne i szybkie obniżki stóp procentowych przez Radę Polityki Pieniężnej.
- Mocna poprawa w Europie Zachodniej (znaczny wzrost eksportu z Polski).
- Poważne reformy w Polsce dotyczące gospodarki.
Co musiałoby się wydarzyć aby PKB w Polsce w 2015 roku (i w kolejnych kwartałach) było znacznie gorsze? Ryzyka:
- Zajęcie całej Ukrainy przez Rosję (nie jest to scenariusz bazowy dla mnie).
- Znaczne pogorszenie obecnej sytuacji w Europie Zachodniej.
- Brak dalszej poprawy na rynku pracy i spadku bezrobocia.
- ISM w USA może wskazywać na pogorszenie sytuacji gospodarczej w USA. Jeżeli gospodarka USA mocno by spowolniła, przełożyłoby się to na Europę i na Polskę.
Powyższe czynniki trzeba uważnie obserwować i analizować bo mogą one potencjalnie zmienić centralny scenariusz PKB na poziomie trzech punktów procentowych w kolejnych kwartałach. Będę to robił na mojej stronie w kolejnych tygodniach.
Oczywiście z powyższych czynników „szanse” zrealizował się po części ten numer 2, co to może oznaczać pisałem szczegółowo tutaj.
Giełda w 2015 roku: przewartościowanie akcji
Jest jeszcze jeden potencjalny czynnik, oprócz fundamentów, który mógłby spowodować bardzo duże wzrosty na giełdzie: konwersja lokat i środków z funduszy obligacyjnych na giełdę na masową skalę. To spowodowałoby, że wyceny bardzo mocno urosłyby. To znaczy bez bardzo wysokiej dynamiki PKB oraz bardzo dużej poprawy zysków firm.
Tak na przykład było w latach 2006/2007 kiedy były gigantyczne napływy do TFI.
Nie jest to jednak dla mnie scenariusz bazowy ze względu na chociażby poniższe powody:
- Ze względu na wydarzenia na Ukrainie. Pod tym względem rok 2015 jest już stracony. Część ludzi będzie się po prostu bała co tam się może wydarzyć.
- Ponadto obecnie jest do wyboru bardzo wiele możliwości inwestycyjnych w skali globalnej. Jeżeli ktoś inwestuje środki w TFI, ma do wyboru nie tylko polską giełdę, jak było to prawie 10 lat temu. Po prostu napływy do TFI rozkładają się na różne rynki światowe.
- Ponadto zobaczymy co będzie w drugiej połowie roku, ale na razie przy obecnych realnych stopach procentowych na poziomie około trzech procent, w bankach na lokatach można uzyskać realne stopy zwrotu na poziomie czterech czy pięciu procent. Dlatego część ludzi, którzy mają środki na lokatach czy w obligacjach, bojąc się wydarzeń na Ukrainie, pozostanie pewnie wierna lokatom bankowym.


 Analityk akcji/ współodpowiedzialny za wyniki inwestycyjne części portfela akcyjnego w ING OFE:








54 komentarze “Giełda w 2015 roku cz.2”
11/03/2015
NINOZgadzam się z główną tezą, że w tym cyklu z fundamentalnego punktu widzenia dobrze to już było. Masowy przepływ funduszy na giełdę (zwłaszcza polską) musiałby być podparty jakimś „przekrętem” ze strony banków, chociaż sprzyja temu spekulacyjna polityka banków centralnych oraz „klasyczne prawo” że ulica kupuje na górce. Napływy do TFI sugerują właśnie taki scenariusz, gdyż w lutym do funduszy akcyjnych napłynęło łącznie 370 mln z czego 480 mln do funduszy akcji zagranicznych (sarkastycznio/retorycznie zapytam ile napłynęło do polskich?;) i na poważnie dlaczego wystrzał mWIG w lutym to podpucha?).
Na koniec w kwestii PKB. Chociaż ogólnie nie ma co narzekać :), to konkretnie w Q4 tylko inwestycje były ok, lekki spadek zapasów świadczyć może o tym że popyt świąteczny lekko pozytywnie „zaskoczył” zaniżone (np. sytuacją na wschodzie) oczekiwania. Poza tym trzeba pamiętać o zmianie metodologii liczenia i ciągłym „pompowaniu pod wybory” wydatków rządowych – co daje razem coś koło 1p%.
11/03/2015
Michał Stopka@ NINO :-)
„lekki spadek zapasów świadczyć może o tym że popyt świąteczny lekko pozytywnie „zaskoczył” zaniżone (np. sytuacją na wschodzie) oczekiwania.”
no chyba właśnie raczej nie, bo PMI jednak mocno poszedł do góry w pierwszym kwartale 2015 roku, więc to nie tylko kwestia popytu świątecznego.
Ponadto w składowych PMI Polska widać też poprawę na zamówieniach eksportowych więc to nie tylko czynnik lokalny/polski. Przynajmniej patrząc tylko na pierwszy kwartał 2015 roku
11/03/2015
Michał Stopka@ NINO
Gdzie na bieżąco mogę obserwować napływy/ odpływy do TFI jeżeli chodzi o rynek polski?. Jeżeli w lutym były odpływy z rynku polskiego to tylko potwierdza tezy z ostatniego akapitu mojego wpisu: ludzie bojąc się wydarzeń na wschodzie trzymają się z daleka do rynku polskiego.
Ale to też pokazuje, że liczą się tylko fundamenty i wyceny. Bo gdyby to była kwestia tylko TFI to jak wytłumaczyć wzrosty w lutym/marcu na średnich i małych spółkach, skoro były odpływy w TFI?
11/03/2015
Michał Stopka@ NINO
A i jeszcze kwestia czy fundamentalnie dobrze to już było. Niekoniecznie. Jeżeli bezrobocie GUS w czerwcu lub lipcu 2015 roku będzie już jednocyfrowe, rynek pracy się mocniej ruszy a przez to i wynagrodzenia.
Może niedługo zobaczymy dwucyfrowe wzrosty wynagrodzeń a nie te śmieszne kilka procent jak w ostatich kilku latach.
(na temat ostatnich danych, wstępnych za luty pisałem w ostatnim komentarzu tutaj: http://www.michalstopka.pl/bezrobocie-w-polsce-spadnie-do-5-w-2018-roku-cykl-dziesiecioletni-na-rynku-pracy-w-praktyce/ )
11/03/2015
NINOMichal,
PMI – jest wskaźnikiem spekulatywnym „bada” przyszłe oczekiwania, a pytanie kierowane jest do ludzi którzy wcześniej niż inni na rynku znają wyniki poprzedniego miesiąca oraz stan negocjacji zamówień.
Wytłumaczenie jest proste do MiSow wpłyneło trochę kaski 70mln ale z rynku szerokiego odpłynęło 160mln.
TFI „grzeją” rynek póki dyszy ;). Brzydko zapytam, jaki „idiota” inwestuje długoterminowo po przez podbicie ceny powiedzmy o 10%, często kwotą rzędu 2-3mln?
https://www.analizy.pl/fundusze/wiadomosci/18006/naplyw-srodkow-do-funduszy-inwestycyjnych-(luty-2015).html
11/03/2015
Michał Stopka@ NINO
Dzięki za link.
No ale te 70 mln zł to nie bardzo tłumaczy wzrosty… Dzienne obroty na małych i średnich spółkach to około dwieście mln złotych…
Jak podzielimy 70 mln na dwadzieścia sesji to wychodzi, że dziennie średnio do funduszy małych i średnich spółek wpływało około 3,5 mln zł. Więc to tylko było około jeden czy dwa procent obrótów dziennie.
11/03/2015
Passenger„Po drugie wiele zależy jak ostatecznie rozwinie się kwestia kredytów frankowych. Jeżeli banki będą musiały się zrzucić dla fankowiczów, zyski im spadną.”
Cały czas mam wrażenie, że postrzegasz problem kredytów walutowych jako nienależne roszczenia kredytobiorców wobec niewinnych banków ;)
Tymczasem w Chorwacji i Hiszpanii sądy uznały już że kredyty „walutowe” były produktami spekulacyjnymi i unieważniły te umowy – jest możliwy scenariusz dla Polski na przestrzeni kilku lat, bo jeśli polskie sądy nie rozstrzygną sprawy to wyląduje w Brukseli, a tam na 90% wygrają kredytobiorcy.
„Sensacyjne wyroki w sprawie kredytów we frankach – sądy w Chorwacji i Hiszpanii uznały kredyt w szwajcarskiej walucie za „narzędzie spekulacyjne” i unieważniły umowy z klientami. Zaskarżone kredyty mają być oddane albo przeliczone ponownie po kursie z dnia, kiedy je zaciągnięto. Miliony kredytobiorców w całej Europie, w tym w Polsce, ważą szanse i myślą o podobnych pozwach.”
http://tvn24bis.pl/wiadomosci-gospodarcze,71/europejskie-sady-wziely-w-obrone-klientow-kredyty-we-frankach-uniewaznione,345014.html
Polecam też wpis Macieja Samcika i przytoczone słowa Jacka Ksenia – byłego prezesa WBK na temat spekulacyjnych praktyk banków przy kredytach walutowych i jawnych oszustwach przy polisolokatach.
„”To było jedno wielkie naciąganie ludzi przez sprzedawców, którzy mieli z tego sowite dochody. Klient przez rok albo nawet dwa wpłacał pieniądze tylko po to, aby sfinansować ich prowizje. (…) Pamiętam rozmowę z jednym z takich sprzedawców. Przekonywał mnie, że niby klient trochę stracił, ale w innym przypadku mógłby przepić wszystkie oszczędności”
http://samcik.blox.pl/2015/03/Byly-bankier-bez-litosci-Franki-To-sie-nie-moglo.html
Moim zdaniem banki są „NA KURSIE NA ŚCIEŻCE” …do katastrofy…
11/03/2015
Michał Stopka@ Passenger
Zbieram się do napisania tego raportu specjalnego na temat kredytów frankowych, tylko chciałbym, aby był rzetelny a to wymaga sporego nakładu mojego czasu. Bo między innymi muszę policzyć w excel ile do tej pory frankowicze zarobili na niższych odsetkach w CHF w porównaniu do takiego samego kredytu w PLN. Porzebne są też dane o średnim kredycie udzielonym w CHF itd.
A ostatnio u mnie trochę krucho z czasem. Ale co się odwlecze to nie uciecze :-)
Ponadto osobiście jestem przeciwny wrzucaniu kredytów frankowych do jednego worka z polisolokatami czy stosowania przez banki klauzul niedozwolonych w umowach co jest oczywistym draństwem.
Mam wrażenie, że jednak kredyty frankowe to trochę inna sprawa.
11/03/2015
Michał Stopka@ Passenger
Natomiast jak to się wszystko rozwinie w tym zakresie ma konkretne znaczenie w przypadku naszych dzisiejszych rozważań na temat giełdy w 2015 roku. I o tym było moje zdanie powyżej.
W analizach giełdowych nie jest dobrze mieszać do tego emocji i indywidualnych opinii i odczuć na takie tematy jak frankowiczów. Bo można popełnić błąd i źle oszacować szanse/ryzyka co do zysków w przyszłości. A to jest kluczowe w rozważaniach na temat giełdy.
11/03/2015
PassengerMichał
Poruszyłeś ciekawą kwestię wysokości oprocentowania kredytów hipotecznych w PLN. Podczas boomu kredytowego 2005-2008 to dopiero była lichfa sięgająca 9-10% w skali roku ;)
Jako klient banku patrzę całościowo na działania banków, czy są to kredyty, czy polisolokaty, czy klauzule abuzywne. Mam wrażenie, że jak dzwonią do mnie z banku to w podtekście słyszę „mamy ochotę Pana wydymać” i z tego co widzę wokół to jeszcze spora grupa osób ma takie przekonanie ;)
Tak jak kiedyś pisałem jeżeli CHF skoczy do 5zł na dłużej, to będzie katalizator, który zmiecie z naszego rynku kilka banków.
12/03/2015
RobertOdnośnie PKB i ewentualnego jego znacznego wzrostu powyżej 3%, widzę jeszcze szansę na to dzięki nowej perspektywie unijnej. Jeśli podejść do tego tak, że ~400mld / 7 lat (na tyle jest przewidziany ten nowy budżet)= 57mld na rok. Jeśli zaś 1% PKB to ~17mld to należało by się spodziewać wzrostu PKB w 2015 tylko z tego powodu o ok 2-3%. Czyli łącznie te 5-6% na PKB może być realne. Dobrze kminię?
12/03/2015
AdamNie zgadzam się z opinią spadku zysków banków przez aferę frankową. Przecież nawet gdy frankowcy wygrają z bankami to nie nastąpi to w 2015 roku. Ta sprawa może się ciągnąć latami. A to oznacza, że cały 2015 rok i prawdopodobnie 2016 też frankowcy będą płacić więcej a banki więcej zarabiać. Czyli zyski banków z powodu kredytów we frankach wzrosną. Z kolei obniżka stóp jaka była została zasygnalizowana jako ostatnia. Dlatego nie spodziewam się w tym roku spadku zysku takiego PKO BP. A oceniając, że jest wyraźnie tańszy od PEKAO i że jest to kluczowy składnik WIG20 należy spodziewać się wzrostu jego kursu. Zresztą już pojawiły się rekomendacje kupuj dla PKO BP z uzasadnieniem, że rynek przesadził ze spadkami.
12/03/2015
AdamJest jeszcze jedna metoda oceny rynku. Wystarczy na wykres WIG20 wprowadzić znaną ze statystyki regresję liniową, czyli linię prostą najbardziej dopasowaną do wykresu. Linię tę można traktować jako długoterminowy trend na rynku.
Regresja pokazuje, że WIG20 rośnie średnio o 100 punktów w ciągu roku. Na początku 2014 roku regresja była na poziomie 2400 punktów. To daje na koniec 2014 roku poziom 2500 a na koniec 2015 roku poziom 2600. I na tyle liczę w tym roku. Odrobimy zaległości z poprzedniego roku i dojdziemy w okolice 2600 punktów.
Czy to dużo? Dla mnie wystarczy.
12/03/2015
Michał Stopka@ Adam
Nie do końca tak jest, bo:
1. Frankowcy płacą większe raty przez wzrost CHF, ale banki na tym nie zarabiają, ponieważ mają zabezpieczenia na instrumentach pochodnych jako przeciwną stronę. Krok po kroku, o co chodzi w kontraktach terminowych opisałem tutaj: Kontrakty terminowe gpw: instrumenty pochodne: co warto o nich wiedzieć
Dlatego banków nie interesuje kurs franka. Czy kurs franka spada czy rośnie nie ma dla nich znaczenia. Ich interesuje tylk prowizja przy udzielaniu kredytu plus marża odsetkowa (dodawana np. do LIBOR czy WIBOR). Głównie na tym zarabiają.
To na przykład podobnie gdyby Pan miał w swoim portfelu akcej z WIG 20 i jednocześnie sprzedał kontrakty na WIG 20. W takiej sytuacji to co Pan zarobiłby na wzroście akcji to stracił (to samo wartościowo) na kontraktach. I na odwrót. Jeżeli Panu akcje by spadły (strata), zarobiłby Pan na kokntraktach.
Tak więc pozycja byłaby zabezpieczona i nie ma zanczenia co dzieje się z instrumentem podstawowym, który Pan zabezpiecza (w tym wypadku akcje czy Frank). Natomiast w ten sposób otrzymywałby Pan dywidendy z akcji z WIG 20. I to by był Pana dochód, podobnie jak marża odsetkowa w przypadku banków. I w takiej sytuacji nie interesowałoby Pana co się stanie z kursem akcji, czy spadną czy wzrosną.
2. Natomiast ta część, cyt (…) Z kolei obniżka stóp jaka była została zasygnalizowana jako ostatnia. Dlatego nie spodziewam się w tym roku spadku zysku takiego PKO BP. A oceniając, że jest wyraźnie tańszy od PEKAO i że jest to kluczowy składnik WIG20 należy spodziewać się wzrostu jego kursu. Zresztą już pojawiły się rekomendacje kupuj dla PKO BP z uzasadnieniem, że rynek przesadził ze spadkami. (..)
Proszę zauważyć, że w moim arytkule nigdzie nie napisałem co uważam, że może się stać z kursem PKO BP od obecnych poziomów cenowych (okolice trochę powyżej 30 zł). Cytuję co napisałem dokładnie:
(…) Jak widać po banku PKO BP, selekcja spółek jest kluczowa w inwestowaniu. Mniej doświadczony inwestor, mógłby pomyśleć, że PKO BP to przecież duży bank, do tego Polski. Więc warto w niego zainwestować. Wypłaca dywidendę itd.
No tak, tylko jeżeli ktoś to zrobił rok temu, powyżej czterdziestu złotych, to nie wyszedł na tym najlepiej, szczególnie patrząc jak ostatnio wzrosły kursy wielu średnich spółek. Po prostu trzeba było znać specyfikę tego konkretnego banku (duży bank, większość lokat nie jest oprocentowana, więc nie będzie z czego schodzić jak spadają stopy procentowe; w przeciwieństwie np. do mniejszych banków, gdzie zazwyczaj one historycznie płaciły już większe odsetki od lokat, więc miały z czego schodzić). (…)
Moje powyższe spostrzeżenia wyraźnie odnoszą się do historii. Nie piszę nic na temat przyszłości. Proszę pamiętać, że moja strona jest stronę edukacyjną. I w tym celu pojawił się w tym artykule powyższy akapit. Aby uświadomić czytelnikom pewne historycze zależności na konkretnym przykładzie banku PKO BP.
Oczywiście, jeżeli w przyszłości bank poprawi portfel kredytowy a przez to i zyski, absolutnie nie wyklucza to wzrostów kursu od obecnych poziomów. Proszę jednak zauważyć, że jeżeli ktoś go kupił rok temu, to trochę musi urosnąć kurs PKO, zanim ten ktoś wyjdzie na zero.
@ Robert
Tak, dobry kierunek rozumowania. Widze, że szkolenie procentuje :-) Ja też poszedłem w tą stronę po tym jak rok temu załamał się PMI i zastanawiałem się jakie PKB może być w 2015 i 2016 roku. O tym czynniku pisałem już trochę w pierwszej części rozważań na temat giełdy i gospodarki: Giełda i gospodarka w 2015 roku: cz. 1.
Jako uzupełnienie warto jednak wspomnieć, że:
1. My też płacimy dodatkowo swoją składkę więc ten wpływ nie jest aż taki duży. Szczegółowa analiza na ten temat była kiedyś tutaj: Media: czwarta władza czyli jaki prawdziwy wpływ środków z UE na PKB Polski?. Jest to raczej w stronę około dwóch punktów procentowych w skali roku (niż trzech)
2. Warto pamiętać, że dynamika PKB to zmiana wartościowa PKB względem poprzedniego roku. Innymi słowy, jeżeli w 2014 roku wydaliśmy ze środków UE np. 17 mld zł, to jeżeli w 2015 roku wydamy też 17 mld zł, to dynamika tylko z tego tytułu będzie… zero.
Dlatego aby dodać jeden punkt ekstra dynamiki w 2015 roku trzebaby wydać ekstra 17 mld zł, czyli 34 mld zł
3. Idąc tym tokiem rozumowania, rzeczywiście środki z UE powinny wspierać dynamikę PKB w 2015 i 2016 roku bo rok 2014 to była końcówka wydatków poprzedniej perspektywy i teraz powinno być więcej.
4. Ale ile dokładnie to trudno powiedzieć. Bo zależy kiedy głównie te środki będą wydawane. Biorąc pod uwage, że rok 2014 i 2015 to rok wyborczy myślę, że politycy nie bardzo zajmowali się planami jak wydać te środki z UE. Raczej myśleli czy wygrają wybory i zajmowali się kampanią wyborczą.
a) Wybory samorządowe za nami, rok 2015 to jest pewnie bardziej odnalezienie się wielu samorządowców w nowej roli. Zanim wymyślą jak to kasę wydać a potem nauczą procedur i składania wniosków itd. minie trochę czasu, więc to pewnie bardziej rok 2016.
b) z kolei do sejmu dopiero przed nami, więc tutaj jest jeszcze gorzej. Dopiero rok 2016 coś zaczną o tym myśleć i robić w tym zakresie.
Zgodziłbym się, że sytuacja wyglądałaby inaczej gdyby Donald Tusk był dalej premierem. Ale po ostatniej zmianie na stanowisku premiera, myślę, że ostatnią rzeczą którą zajmuje się teraz rząd jest jak zagospodarować środki z UE, które zostaną wydane dopiero po wyborach.
12/03/2015
Michał Stopka@ Adam
Jeżeli już chodzi o indeks WIG 20, to lepiej patrzeć na indeks WIG20 Total Return bo to tam są też dochody np. z dywidend.
Ale o tym i dokładnej konstrukcji indeksu WIG20 pisałem szczegółowo w przytoczonym już artykule, proszę ewentualie rzucić okiem na niego: Kontrakty terminowe gpw: instrumenty pochodne: co warto o nich wiedzieć
12/03/2015
Michał StopkaPanie Adamie jeszcze tytułem uzupełnienia o co chodzi z bankami i frankowiczami i jak może wpłynąć jedna z propozycji na zyski:
Generalnie, nie wchodząc w dokładne szczegóły, chodzi w niej o zamianę kredytów frankowych na złotowe po historycznym kursie. To znaczy, np.
Ktoś miał kredyt po historycznym kursie 100 tys. zł we frankach, a teraz ma 150 tys. zł.
Jeżeli teraz zamienić kredyt we frankach na złotówki po historycznym kursie, frankowicz miałby zobowiązanie nie 150 tys. jak teraz ale 100 tys. W efekcie bank musiałby pokryć różnicę, czyli stratę w wysokoći 50 tys. zł.
I o tyle zmniejszyłyby się jednorazowo przyszłe zyski banku. A to jest tylko przykład dla jednego frankowicza.
Jak to dokładnie miałoby być przeprowadzone w praktyce i jak by to wpłynęło dokładnie na zyski to musiałby Pan już doczytac w tej propozycji.
Gdzieś czytałem, że to by oznaczało zmniejszenie zysków sektora bankowego o około 20% przez kolejne dwadzieścia czy trzydzieści lat (tylko z tego tytułu).
Ale to, jak pisałem, trzebaby szczegółowo zbadać samemu jak to dokładnie mogłoby być.
12/03/2015
maciejPassenger
A czy jak dzwonią skądinąd to mają na celu uszczęśliwienie Cię? Taka rola nachalnego marketingu – wyłapać jelenia i to niezależnie czy to bank, ubezpieczyciel, operator komórkowy, czy sprzedawca kołder. Pamiętajmy o czasach, w których udzielono najwięcej tych kredytów. Banki nie są jedynymi winnymi, bo tylko odpowiadały na zapotrzebowanie rynku – rynku na którym wszyscy huczeli o konieczności zakupu nieruchomości, tu, już, teraz, bo za rok będzie o 20, 30% drożej. Klient wchodził do banku i pytał tylko o wysokość raty. To trochę tak jakby nagle po 2 latach klient zaczął mieć pretensje do operatora komórkowego, że go oszukał, bo ten iPhone, którego „musiał” wtedy mieć wcale nie kosztował go złotówkę tylko 4800, bo płacił po 200 zeta abonamentu… W 2008 roku klienci mieli klapki na oczach – to nie jest tak, że banki nie informowały o ryzyku – klient nie chciał o nim słyszeć.
A czy banki oszukują? W różnych formach jestem klientem sześciu, w tym trzech od ponad 20 lat i za wyjątkiem nieprzyjemnego incydentu z PKO BP nigdy żaden z nich mnie nie oszukał. A że chcą moim kosztem maksymalizować zyski? Przecież to oczywiste – robi to każdy – od baby z jajami na rynku, po urząd skarbowy.
12/03/2015
Passenger1.
@maciej
Zapytam w takim razie, czy jak kobieta wychodzi na ulicę w krótkiej sukience to znaczy, że chce być zgwałcona?
Ssanie na rynku kredytów wynikało z wejścia w dorosłość wyżu demograficznego przełomu lat 70/80tych. Ludzie, którzy przyszli do banku po kredyt hipoteczny przyszli do instytucji zaufania publicznego, a przynajmniej takie wrażenie chciały sprawiać banki. No, ale jeśli uważasz że instytucje obracającymi naszymi oszczędnościami, które mają wielomiliardowe gwarancje państwa (BFG) i nadzorowane przez KNF, to zwykłe cwaniaczki podobnie jak sprzedawcy kołder, no to rzeczywiście Sienkiewicz miał rację, że Polska istnieje tylko w teorii…
2. Fundusze UE – w 2015 raczej nie ma co liczyć na wzrost PKB z tego tytułu, widzę jak są wdrażane przepisy dotyczące nowego budżetu. Projekty zostaną uruchomione dopiero w 2016r.
12/03/2015
maciejgwałt jest przestępstwem i naruszeniem czyjejś nietykalności. Czy tych ludzi ktoś bił, zastraszał, nękał? Oni sami przychodzili i podpisywali wszystko, bo im „apartamenta” wykupią… A to, że państwo coś gwarantuje? Na Cyprze też gwarantowało, ZUS też gwarantuje, ba konstytucja gwarantuje „równy i bezpłatny dostęp do opieki zdrowotnej” i co?
12/03/2015
RobertMichał
Przeanalizowałem kwestię funduszy UE i rzeczywiście wygląda na to, że pierwsza kasa wyląduje w gospodarce najwcześniej na sam koniec roku (i to jeśli dobrze zawieje). To zaś spowoduje, że brak tego finansowania, może nam odjąć w 2015 1% od PKB
do 08.03.2015 1,7
2014 18,5
2013 33,8
2012 38,7
2011 40,8
2010 81,6
2009 64,7
od 30.11.2008 8,1
12/03/2015
Robertbo tak właśnie wyglądało wydatkowanie środków z poprzedniej perspektywy. Widać, że największa kasa idzie na początku, więc właśnie 2016 i 2017 mogą być dobre pod kontem wzrostu PKB
Rzeczywiście nie ma specjalnie driverów na wzrost PKB na 2015r, chyba że cykl dziesięcioletni i wzrost zatrudnienia z wynagrodzeniami zacznie w końcu mocniej oddziaływać.
12/03/2015
Michał Stopka@ Robert
No właśnie, czyli miałem rację.
A gdzie można znaleźć te powyższe dane?
Bo jak już wchodzimy w szczegóły, to jak kiedyś to analizowałem, to pytanie jest kiedy środki są wydawane w postaci fizycznej gotówki (to wpływa na PKB) a kiedy są rozliczane, bo to już może nie być to samo.
Na przykład firma może zaciągnąć kredyt w banku i go wydać na projekt (PKB) a potem go rozliczyć, otrzymać zwrot środków i spłacić kredyt.
W takim razie, gdyby założyć np. roczne przesunięcie, powyższe liczby trzebaby cofnąć o jeden rok do tyłu.
12/03/2015
Robertna stronie ministerstwa rozwoju są te dane
http://www.funduszeeuropejskie.2007-2013.gov.pl/AnalizyRaportyPodsumowania/poziom/Strony/Postepy_NSS_archiwum_16092013.aspx
są to dane na rok podpisania umowy o dofinansowanie, więc ich rzeczywista realizacja może być lekko późniejsza, nie dotarłem do danych o terminie rozliczenia tych umów bo wtedy można by uśrednić te dwie daty.
12/03/2015
Michał StopkaOk, dzieki za link.
No to w takim razie
1. Można przyjąć, że kwota z danego roku to kwota wydana też w tym samym roku.
2. Te większe kwoty na początku wynikają moim zdaniem z czego innego:
a) po Lehmanie w 2008 roku Tusk przyspieszył wydawanie środków z UE aby zasypać dziurę w gospodarce związaną z kryzysem finansowym
b) wydatki były przyspieszane przed euro 2012
c) Wybory na prezydenta były w 2010 roku, podobnie samorządowe… Z kolei w 2011 roku były do sejmu. Dlatego warto było rządowi wydać więcej kasy wcześniej a mniej później (2009/2010)
W związku z tym kolejny rząd będzie miał raczej interes aby wydać pieniądze później w 2017 i 2018:
a) 2018 wybory samorządowe
b) 2019 wybory parlamentarne
c) 2020 wybory prezydenckie
Oczywiście tak nie musi być, że będą to specjalnie opóźniali, ale jakby nie patrzeć politycy nie mają specjalnej motywacji aby spinać się i wydawać najwięcej tych środków w 2016.
12/03/2015
AdamDlaczego Pan uważa, że banki mają 100% zabezpieczenia na kredyty frankowe? Na kredyty złotówkowe mają zaledwie 15% pokrycia typowo. Ustawa wymaga tylko 8%. Stąd banki mają takie dźwignie finansowe i zyski. W przypadku kredytów we frakach jest podobnie. Czyli banki zarobią krocie na wzroście franka. Zresztą tego się spodziewały naganiając ludzi gdy frank był tani. To śmierdząca sprawa, niech Pan nie broni banków. W podobny sposób banki nabrały firmy na opcje walutowe.
12/03/2015
Michał StopkaPanie Adamie o czym Pan pisze? Bo nie bardzo rozumiem?
Jakie pokrycie na kredyty złotówkowe? Jakie ustawa wymaga 8%?
Kredyty złotówkowe to kredyty złotówkowe. Tutaj nie ma ryzyka kursowego więc nie ma po co zabezpieczać ryzyka kursowego (jak w przypadku CHF)
Co do bronienia czy nie banków mnie to w ogóle nie interesuje.
Jedyne co mnie interesuje to wiedza na temat tego jak funkcjonuje taki biznes jak bank. I co z tego wynika dla moich analiz gospodarki i giełdy.
12/03/2015
Michał StopkaA wracając jeszcze do kredytów frakowych, proszę zobaczyć na przykład na roczne sprawozdanie finansowe PKO BP. Są tam pokazane zabezpieczenia walutowe na CHF czy EURO o których pisałem powyżej.
Banki muszą się zabezpieczać na kredytach walutowych bo w przeciwnym wypadku cały system by zbankrutował przy niekorzystnym ruchu na walucie.
Proszę sobie na przykład wyborazić przeciwny scenariusz do obecnego: czyli, ze np. frank spadł do 1 zł.
W takim razie frankowicze zyskaliby kilkadziesiąt mld zł, a banki, gdyby się nie zabezpieczały na instrumentach pochodnych, straciłyby te kilkadziesiąt mld zł. Co oznaczałoby bankructwo systemu bankowego w Polsce.
Byłaby to czysta spekulacja. Dlatego banki muszą się zabezpieczać. I dlagtego mają gdzieś co stanie się z kursem Franka.
I to jest powód dlaczego banki tyle udzielały kredytów we frankach. Bo jednocześnie się zabezpieczały na bieżąco i w ten sposób nic nie ryzykowały. I nie zastanawiały się co się stanie z klientem frankowiczem jak frank pójdzie do góry na 4 czy 5 zł.
Innymi słowy miały gdzieś czy frank będzie po 1 zł czy po 5. Co by się nie stało, dla nich zysk jest taki sam. I stąd cały problem teraz. I afera medialna.
13/03/2015
PassengerZasięgnąłem jeszcze szczegółowe info o projektach. Między marcem, a lipcem 2015 mają zostać ogłoszone pierwsze konkursy, więc teoretycznie jest szansa, że pierwsze projekty ruszą późną jesienią 2015, ale to jest plan, a jak to u nas bywa pewnie będzie lekki poślizg ;)
13/03/2015
Michał Stopka@ Passenger
W warunkach polskich określenie „lekki poślizg”, szczególnie w roku wyborczym, oznacza pewnie rok zanim cała maszyna ruszy :-)
13/03/2015
Michał StopkaPodsumowując, wygląda na to, że środki z UE mogą mocniej wspomóc dynamikę PKB w 2016 roku. Natomiast w 2015 roku może to być podobna wydana kwota jak w 2014. Ale te wydatki będa raczej na przełomie 2015/2016 roku.
Jest jeszcze jeden potencjalny czynnik, który może spowodować znacznie lepsze PKB po 2015 roku. Mocny wzrost akcji kredytowej banków.
W ostatich latach bezrobocie GUS było dwucyfrowe a wynagrodzenia rosły w niskim tempie jednocyfrowym.
Jednak już w połowie roku wskaźnik GUS może spaść do jedncyfrowego, poniżej ostatni cytatat spod artykułu o cyklu dziesięcioletnim na rynku pracy: http://www.michalstopka.pl/bezrobocie-w-polsce-spadnie-do-5-w-2018-roku-cykl-dziesiecioletni-na-rynku-pracy-w-praktyce/
(…)
CIESZYCIE SIĘ? :-) Bezrobocie GUS 12% na koniec lutego 2015 (wstępne dane. W lutym, sezonowo jest najwyższe bezrobocie w skali roku).
Jeżeli tak dalej pójdzie: będziemy mieli nadal spadki w skali roku w okolicach dwóch punktów procetowych, jednocyfrowe bezrobocie zobaczymy już… w czerwcu lub lipcu 2015. Rok temu było to odpowiednio 12% i 11,8%.
Odejmując od tych liczba dwa punkty procentowe mamy 10% i 9,8% bezrobocia.
Wszystko zgodnie z planem: cykl dziesięcioletni na rynku pracy w praktyce :-)
(…)
A jednocyfrowe bezrobocie powinno spowodować mocniejszy wzrost wynagrodzeń, może i dwucyfrowy w skali roku. A to w połączeniu z histrycznie najniższymi stopami procentowymi powinno zwięszyć akcję kredytową dla ludności. Ale i dla przedsiębiorstw, które widząc tak niskie bezrobocie i relatywnie dobrą dynamikę PKB powinna zwiększyć inwestycje.
13/03/2015
niko@ passenger
jak najbardziej sie z tobą zgadzam co do banków widze
ze tez przytoczyleś pana Ksenia z bzwbk człowiek który ma odwage powiedziec prawde:http://samcik.blox.pl/2015/03/Byly-bankier-bez-litosci-Franki-To-sie-nie-moglo.html
Osobiscie mi najbardziej zapadło to i powiem szczerze ze jest to dla mnie wiadome od dawna :
„Czym jest u nas instytucja zaufania publicznego? Armia, gdzie na 18 żołnierzy przypada jeden generał lub pułkownik? Narodowy Bank Polski, którego szef spiskuje z ministrem w restauracji przeciwko polskim przedsiębiorcom? Policja, która nadużywa siły wobec słabszych , a pozwala działać mafii i groźnym bandytom? Kościół, znany ostatnio znany ostatnio z pedofilii i walki z konwencją przeciw przemocy w rodzinie? Jest jeszcze Poczta Polska. OK, ona jeszcze najbardziej kojarzy mi się z zaufaniem”.
13/03/2015
RobertAle mamy „piękną” deflacje -1,6% ale nasze „wspaniałe” RPP pewnie będzie dalej twierdzić że to już koniec obniżek.
13/03/2015
Michał StopkaNie napiszę „a nie mówiłem” bo nie ma się z czego śmiać :-(
13/03/2015
Michał StopkaA realna stopa procentowa znowu powyżej trzech punktów procentowych… +3,1% (1,5+1,6)
13/03/2015
Robertnie pomagają…
wobec sytuacji na inflacji i stopach, jakie wartości rentowności obligacji przyjmujesz obecnie do DCFa?
Ja zacząłem przyjmować 3,5% ale zastanawiam się czy nie zejść do 3% bo wiadomo, tak jak mówiłeś, że tendencja długoterminowa na stopach będzie u nas spadkowa, bo powielamy historię zachodu
13/03/2015
Michał StopkaJa zawsze, tak jak mówiłem, podchodzę konserwatywnie do wyceny, zawsze zostawiam sobie margines bezpieczeństwa aby mieć zapas na nieprzewidziane wydarzenia.
Nawet do tych 3,5% nie zszedłem,
14/03/2015
MarcinPierwsze sensowne efekty funduszy UE będą widoczne najwcześniej w 2018 roku biorąc pod uwagę dotychczasowe programowanie.Ruszenie naborów to początek, później ocena min. 0,5 roku, realizacja oraz rozliczenie, dla małych projektów to kolejne 0,5 roku. Najważniejsze będą duże inwestycje w ramach POiŚ, POIR, POIG oraz kontrakty Wojewódzkie i Rządowy Program Budowy Dróg Krajowych i Autostrad, to one będą odgrywały kluczową we wkładzie do wzrostu PKB. Warto również zwrócić uwagę, że w przypadku POIG istotne pieniądze będą m.in. na tworzenie komórek badawczo – rozwojowych przy firmach, co ma przyspieszyć proces zwiększenia innowacyjności polskich firm. Warto zwrócić uwagę, że w przypadku inwestycji publicznych wiele jst jest znacząco zadłużonych i może okazać się że nie będą miały możliwości zapewnienia wkładu własnego do projektu….
14/03/2015
Michał StopkaPanie Marcinie to fatalnie!
To te środki nie będą tak naprawdę wydawane na dużą skalę nawet w roku 2016?
A co z budową dróg? Przecież tyle się mówiło, że to ma być priorytet. I że te środki mają być szybko uruchomione.
17/03/2015
MarcinPanie Michale,
w przypadku miliardów i refundacji, przetargów oraz rozliczeń projektów „szybko” w terminologii urzędniczej nie oznacza natychmiast. Medialny szum dla osób, które siedzą w temacie funduszy UE (m.in. również ja) jest zabawny. Ludzie dzwonią do urzędów i nie zdają sobie sprawy, że media nadmiernie kreują wirtualną rzeczywistość. Myślę że biorąc pod uwagę doświadczenia z poprzedniego okresu w przypadku projektów infrastrukturalnych i tak będzie szybciej (przetargi, odwołania itd..). To co jest ważne, a o czym nie wspomniałem to dodatkowo regionalne programy operacyjne. np. dla Mazowsza środki dla przedsiębiorców w nowym programowaniu to niemal 30% koperty, czyli mniej wiecej 2.3 mld zł dla MSP. Jeżeli średnio przyjmiemy na programy dla MSP tylko w programach operacyjnych poszczególnych województw średnio 2 mld zł (mazowsze jest po środku wielkości tych srodków), to w latach 14-20 firmy będą mogły skorzystać z kwoty ok. 32 mld zł i to tylko w ramach 1 działania , a jest ich ok. 8 + pomoc techniczna w ramach koperty regionalnej. Zgodnie z poprzednią metodyką przy projektach powstaną również nowe miejsca pracy. Do tego dochodzi Program Rozwoju Obszarów Wiejskich, w tym dopłaty bezpośrednie i również środki na inwestycje silosy, nowoczesne wyposażenie gospodarstw rolnych i również utworzenie miejsc pracy. Uważam, że w najbliższych latach oprócz potencjalnych możliwości wzrostu exportu (jeżeli utrzymamy dotychczasową dynamikę + ew. korzystne wahania kursu i nakłady inwestycyjne firm) fundusze UE będą głównym czynnikiem tworzenia wartości dodanej PKB.ok. Krótko podsumujmy – fundusze spójności – 82,5 mld EUR = 330 mld zł, + PROW ok. 13,5 mld EUR = 54 mld zł razem ok. 384 mld zł,czyli ok. 54 mld zł. średniorocznie (może nie są to jakieś olbrzymie kwoty w skali PKB, ale dojdą do tego również elementy mnożnikowe)…Natomiast należy zadać sobie pytanie dlaczego ta perspektywa jest kluczowa dla naszego kraju ? Odpowiedź jest prosta – najważniejsze jest efektywne wykorzystanie tych funduszy ze szczególnym naciskiem na przedsiębiorczość oraz optymalizację rynku pracy (na który też będą środki) ponieważ w następnej perspektywie jestem prawie pewien, że 1) otrzymamy zdecydowanie mniej pieniędzy, 2) będziemy obciążani coraz większymi kosztami powstałej obecnie i przyszłej infrastruktury, zatem już teraz należy myśleć w jaki sposób wykorzystane środki przyczynią się do utrzymania conajmniej obecnego poziomu wzrostu gospodarczego, poprzez, tak jak rozmawialiśmy na szkoleniu, zapewnienia efektywności i konkurencyjności firm. Przykładem braku strategii utrzymania trwałego wzrostu w okresie między/post funduszowym była m.in. hiszpania, źle wydatkowane pieniądze dla samego wydawania okazały się opłakane w skutkach, puste nieruchomości i lotniska było widać nawet w top gear. To od szczegółowych wytycznych nad którymi pracuje się obecnie tak dużo zależy, więc nie chciałbym, aby ktoś przy opracowaniu tych założeń ominął istotne szczegóły. Po ostatnim spotkaniu przemyślałem kilka spraw i sądzę, ze oprócz kwestii demograficznych, kluczem do stabilnego wzrostu jest gruntowna reforma rynku pracy poprzez m.in. zmianę organizacji rynku pracy – moim zdaniem likwidacja pojęcia osób długotrwale bezrobotne i innych kategorii, przez które tracimy znaczne pieniądze, a które można spożytkować w bardziej efektywny sposób…oczywiście te reformy powinny być odpowiednio przygotowane….
17/03/2015
PassengerDlaczego deflacji nie widać na:
1. Rachunkach za wodę, prąd i gaz? Na rachunkach za gaz po zmianie sposobu liczenia zużycia (przejście z m3 na kW) mamy nawet spora inflację ;))
2. Na podatkach od nieruchomości i użytkowaniu wieczystym (teoretycznie jak cena nieruchomości spada i ma mniejszą wartość, to podatek też powinien spaść).
3. Na kursach walut (deflacja = większa siła nabywcza PLN = umocnienie PLN)??
p.s. część przetargów na drogi (np. obwodnice) jest już w toku, więc to nie kwestia 3 lat, a po za tym są jeszcze inne programy typu innowacyjna gospodarka. W 2016 będzie pierwszy zastrzyk funduszy UE :)
18/03/2015
Michał StopkaPanie Marcinie cieszę się, że Pan zabrał głos na temat środków z UE. Z Pana komentarza wynika, że są szanse, że te środki z UE będą sensownie wydane :-) Jeżeli do tego rzeczywiście udałoby się zreformować rynek pracy to byłoby super. To mogłoby rzeczywiście w znacznym stopniu zasypać dziurę demograficzną. A w połączeniu z dobrze wydanymi środkami z UE a szczególnie wsparciem przedsiębiorczości to jest jakieś światełko w tunelu jak będzie Polska wyglądała za parę lat.
Myśli Pan, że rzeczywiście reforma rynku pracy ma szansę na powodzenie?
@ Passenger
Tak myślę, że punkt numer 3 to jeden z głównych winowajców deflacji obecnie. I dodałbym jeszcze spadki cen surowcó. Co akurat jest OK.
Jeżeli chodzi o środki z UE, to rzeczywiście coś się ruszy w 2016 ale tak jak pisze Pan Marcin powyżej trzeba pamiętać, że te środki to w dużej mierze okresy do składania wniosków, organizowanie przetargów, analizowanie ofert, rozstrzyganie, odwołania itd. A to wszystko wymaga czasu, sporo czasu.
19/03/2015
PassengerNo ale PLN jest mega słaby, a nie mega mocny, więc nie jest póki co przyczyną deflacji.
Przyczyny obecnej deflacji jaką widzę to:
– spadek cen surowców, reszta bez zmian albo droższa
– ubożenie społeczeństwa (szczególnie w okresie 2008-2012) – realne przeciętne zarobki są niższe niż były kilka lat temu (nie mylić ze średnimi zarobkami)
https://www.facebook.com/obywatel/photos/a.408800195884.183579.97162865884/10152754959785885/?type=1&theater
19/03/2015
SylwekPo przeczytaniu tego artykulu stwierdzam ze PKO BP jest na atrakcyjnym poziomie cenowym…i chyba warto zainwestowac cos nie cos w ten bank …przynajmniej na jakis czas wszystkie negatywy zostaly zdyskontowane byc moze nawet za bardzo mam na mysli afere medialna z frankiem :)…a i obroty sie pojawily niezle przy pewnym poziomie cenowym PKO BP :)…
Wiele mozna dobrego sie dowiedziec z tego bloga mysle ze warto sledzic na bierzaco, i warto go prowadzic zawsze komus pomoze, rozjasni pewne kwestie
Pozdrawiam
19/03/2015
Michał Stopka@ Passenger
No właśnie PLN jest słaby tylko względem USD czy Funta, ale my mamy import w 80% w Euro. A tutaj w ostatnich miesiącach jest umocnienie PLN. Pokazywałem wykres i dokładnie go omawiałem, jak to wpływa na inflację tutaj http://www.michalstopka.pl/kto-z-rady-polityki-pienieznej-czyta-moja-strone-obnizki-stop-procentowych-wplyw-na-pkb-polski-2015/
23/03/2015
Tomasz(…)
Dlatego banków nie interesuje kurs franka. Czy kurs franka spada czy rośnie nie ma dla nich znaczenia. Ich interesuje tylk prowizja przy udzielaniu kredytu plus marża odsetkowa (dodawana np. do LIBOR czy WIBOR). Głównie na tym zarabiają.
(…)
A czy banki nie zarabiają również na spreadzie (dowolnie przez siebie ustalanym)?
23/03/2015
Michał Stopka@ Tomasz
Oczywiście, że zarabiają. Na szczęście po ustawie spredowej już nie mogą dowolnie na tym zarabiać ile chcą.
Notomiast spread to tylko różnica pomiędzy kursem kupna i sprzedaży franka z danego dnia. Podobnie jak kantor zarabia na różnicy pomiędzy kursem kupna i sprzedaży danej waluty.
23/03/2015
TomaszAle sam pisałeś, że banki zabezpieczają się na instrumentach pochodnych co oznacza, że nie kupują i nie sprzedają bezpośrednio franków. Mam przeczucie, że koszt operacji na instrumencie pochodnym jest znacznie niższy niż spread jaki banki liczyły sobie przy spłacie rat. Czy to jest uczciwe?
Po drugie faktycznie jest ustawa antyspreadowa, ale ona nie działa wstecz. Przy wypłacie kredytu zadłużenie klienta było przeliczane na CHF po kursie kupna, a następnie raty były spłacane już po kursie sprzedaży. W optymistycznym wariancie ten spread wynosił min.5%, a bywało i więcej. To znacznie więcej niż prowizja za kredyt i według mnie na tym banki zarobiły i zarabiają najwięcej.
25/03/2015
PassengerA jednak afera frankowa odbije się na kursach banków, tak jak pisałem wcześniej w wątku, moim zdaniem to początek strat banków i nie warto ich teraz trzymać i w nie inwestować. Przynajmniej do momentu wyjaśnienia sytuacji i oszacowania strat jakie poniosą w wyniku zbyt ryzykownej strategii udzielania kredytów walutowych na dużą skalę.
„Nadzór finansowy nie chce pozwolić na wypłacenie dywidend bankom obciążonym frankowiczami. W kwietniu banki posiadające dużo kredytów we frankach szwajcarskich dostaną indywidualne zalecenia w sprawie niewypłacania dywidendy z zysków za 2014 rok – poinformowała w komunikacie Komisja Nadzoru Finansowego. KNF zapowiedział również, ze do końca 2015 roku wyda zalecenia dotyczące narzutów kapitałowych dla banków posiadających dużo kredytów we frankach.”
http://wyborcza.biz/biznes/1,100896,17653250,Frankowe_banki_nie_wyplaca_dywidend_za_2014_rok.html?biznes=local#BoxBizLink
06/05/2015
DTZ hiperbańki obligacyjnej nie ma odwrotu. To największa (na świecie) bańka w historii ludzkości. Jeśli bańka przestanie rosnąć zaczną się masowe bankructwa. Obligacje są zabezpieczeniem inwestycji w inne instrumenty o łacznej wartośći ponad 550 bilionoów USD! Jeśli bańka na obligacjach pęknie, pękną wszystkie inne bańki..
06/05/2015
DTFundamentalnie wyceny MW40 i banków typu Pekao nie są uzasadnione. Prócz PE także PBV jest do uwzględnienia, bo róznica (vs wycena) to premia, jaką zyski spółki muszą umownie spłacić w przeciagu x lat. Czyli np. PBV 2 oznacza, że zyski muszą jednocześnie po trochu spłacać premię w wysokości 50% aktualnej ceny akcji. Dlatego jest zasadnicza różnica między dojrzałymi spółkami z tym samym PE, ale PBV np. 1 a u innej 5. …Na ile lat rozkładać tę premię, aby oszacować racjonalność wyceny spółki? 20? 30 lat? Nawet uwzględniając tak długi okres, odejmie to 1.5-2% z aktualnej „rentowności” np. banku. A czasem ten sam bank daje w tej chwili wyższe oprocentowanie obligacji (niz „rentowność” z PE akcji), gdzie taka umowna premia do spłaty nie istnieje. Dopiero po uwzględnieniu powyższego trzeba zastanowić się nad rozmiarem ryzyka. Teoretycznie skoro np. co 7 lat (lub częściej) wyceny spadają do WK lub niżej (w bessie), to należałoby to ryzyko wyceniać bardzo wysoko (i np. odejmować z „rentowności” kolejne kilka%). I faza cyklu -aktualnie w USA druga najdłuża hossa historii tego kraju. Giełdy więc to głownie spekulacja. W bessie o wiele za tanie są akcje, e hossie o wiele za drogie. Uwzględniając wszystko powyższe, aktualne wyceny PL giełdy to jak lokata z mocno ujemnym oprocentowaniem (MW40) lub minimalnie dodatnim (Wig20 -tu gł. bańki)
09/05/2015
DTp.s. W zasadzie, jak pokazała historia SP500, kierowanie się wskaznikiem PE ma mało sensu. Znacznie wiekszy sens ma PE10 (choć i to nie ideał). Raz że nie można ignorować cyklu koniunkturalnego, no a dwa to fakt, że w trakcie hossy wyniki spółek są „masowane”, aby wyglądać lepiej niż są one w rzeczywistości (np. nagle ograniczane są rezerwy, albo odpisy amortyzacyjne WNiP, aby „nadrobić to” w czasie bessy). Taki MW40 jeśli ma PE 21, to raczej bym założył, że bliżej w rzeczywistości mu do 25, a PE10 np. 33. I byłoby to 3% rentowności, gdyby nie to ze PBV ponad 2, czyli ponad 50% premii do spłaty. Jeśli ją rozkładamy na kilkadziesiąt lat i odejmiemy umownie w skal roku 1.75%, zostaje „rentowność” 1.25%, gdy te same spółki dają na obligacjach 7%. Tyle że tych 1.75% nawet nie możemy porównywać do aktualnej stopy %. Skoro premię rozkładamy na kilkdziesiąt lat, to i długookresową stopę% powinniśmy brać jako punkt odniesinia (albo raczej oproc. obligacji skarbowych), więc żadne 1.50% a np. 5-6%. Jeśli jednak upieramy się przy odnoszeniu wycen do aktualnej stopy%, to wtedy premię musimy rozkładać też krótkokresowo, biorąc pod uwagę np wahania indeksów razem z cyklami w gospodarce. Wtedy do odjęcia z rentowności byłoby i 7%, a może i 15% biorąc pod uwagę zaawansowanie czasowe hossy (odległość od poprzedniej bessy). Tak więc giełda to mało logiczna harmonijka robiąca ruchy od niedowartościowania do bardzo silnego przewartościowania, a obecne wyceny MW40 to jak mocno ujemnie oprocentowana lokata (co nie znaczy że nie zostanie podpompowana jeszcze kilkanście % ;)
Giełda nie dyskontuje najbliższej przyszłości, a raczej jest ona pretekstem do windowania cen. /Podobnie jak zadłużanie się przy niskiej stopie% i zakładanie że stopy już nigdy nie wzrosną
10/05/2015
DTp.s.3 ;). Także natknąłem się na inne historyczne zależności. Dlugookresowo głowny wpłw na PE/PE10 giełdy (na przykładzie USA) ma demografia, a konkretnie udział młodzieży i emerytów, czyli po prostu najważniejszy jest udział %-owy potencjalnych nabywców. PE średnie rosną przy boomie demograficznym, z jakim mieliśmy do czynienia w latach 1980-2000. Jednak po 2000 rozpoczął się proces „starzenia społeczeństw” i potrwa to jeszcze przynajmniej 20 lat. Dla struktury demograficznej, która teraz staje się typowa (wyjątek to Indie i Brazylia) PE/PE10 powinny być podobne do tej z lat 1955-1980, gdzie srednio było to zaledwie 10. Jednak wtedy długookresowo stopy% wynosiły średnio około 5%, zatem przy takiej strukturze demograficznej „rentowność” z akcji (wynikająca z PE10) powinna być o 5% niższa niż średnio/długookresowa stopa%. Krotkookresowo spekulacyjnie możliwe są dalsze giełdowe podbitki, ale w średnim/długim terminie giełdy (patrzą na zależności historyczne) powinny opaść do poziomu średniej rentownośći o 5% gorszej od średnio/długookresowej stopy %-owej
10/05/2015
DTkorekta. ….zdaje się, że powinienem powyżej napisać, że rentowność z akcji powinna być o 5% wyższa oczywiście
10/05/2015
DTRealne stopy % wynosiły we wspomnianym okresie średnio 2%, co jeszcze bardziej wzmacnia teze o najwiękzym znaczeniu demografii i małym znaczeniu stóp % na wyceny giełd (wielka różnica m-dzy rentownością giełd a stopami%).