Inflacja opóźniona względem PKB
Inflacja opóźniona względem PKB? Dzisiaj postanowiłem kompleksowo zbadać zależność pomiędzy danymi o inflacji a dynamiką PKB w Polsce dla lat 2000-2014. Wnioski na przyszłość wydają się być, jak zwykle, dosyć ciekawe…
Szczególnie w kontekście bardzo niskiej inflacji w ostatnich miesiącach. Szczegółowo na temat tego, oraz jakie ryzyka może powodować deflacja pisałem ostatnio tutaj: Nie jest dobrze? Bardzo słaba inflacja. Polskę czeka deflacja?
Zapraszam więc do zaparzenia kawy i lektury moich przemysleń z ostatnich kilku dni :-)
Zanim opiszę moje przemyślenia dla inflacji i PKB za lata 2000-2014 warto najpierw rzucić okiem na najnowsze dane makro. Bieżąca, szczegółowa analiza na temat tego co myślę o obecnej i przyszłej sytuacji gospodarczej znajduje się we wpisie sprzed miesiąca tutaj: Przed nami krach czy boom? Co dalej z gospodarką? Kondycja polskiej gospodarki czerwiec 2014. W ciągu miesiąca napłynęły nowe dane makro więc dzięki temu mamy kolejne elementy do naszej układanki na temat kondycji polskiej gospodarki a szczególnie inflacji.
Inflacja opóźniona względem PKB: poprzednie dane makro
Ostatnie dane makro można podsumować jednym zdaniem: tak jak piszę od jesieni 2013 roku:
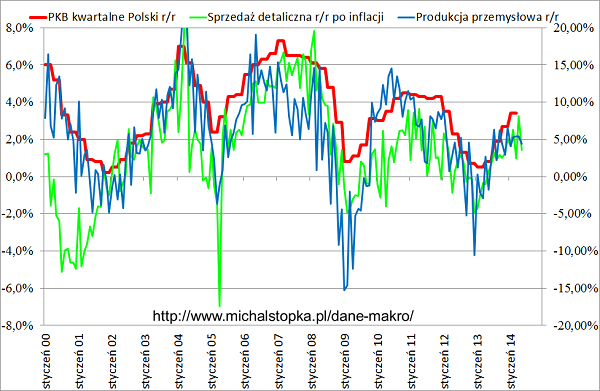
- Nadal mamy podział na relatywnie słabe dane o produkcji przemysłowej oraz sprzedaży detalicznej (znowu poniżej oczekiwań)
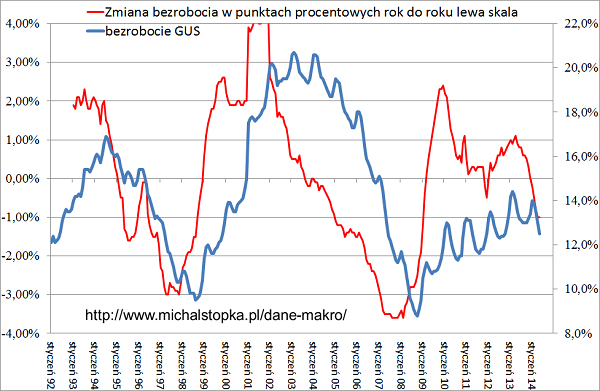
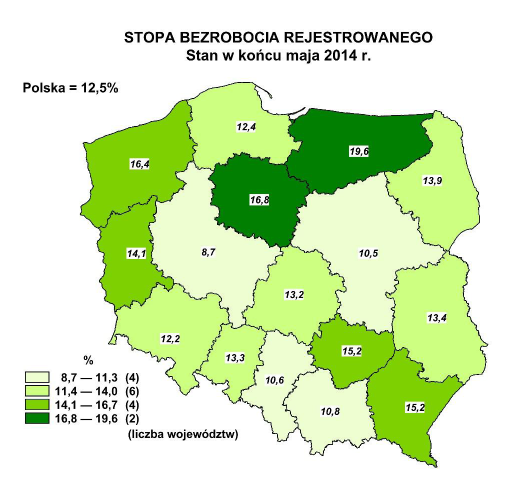
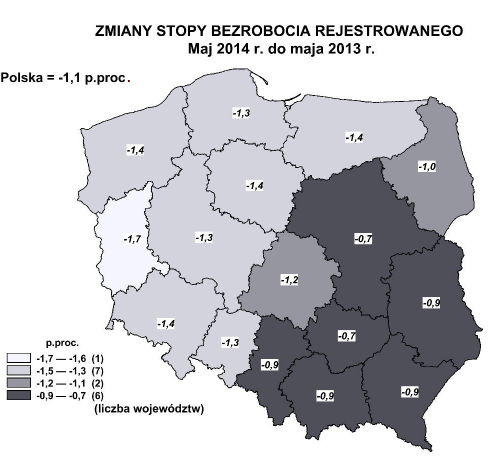
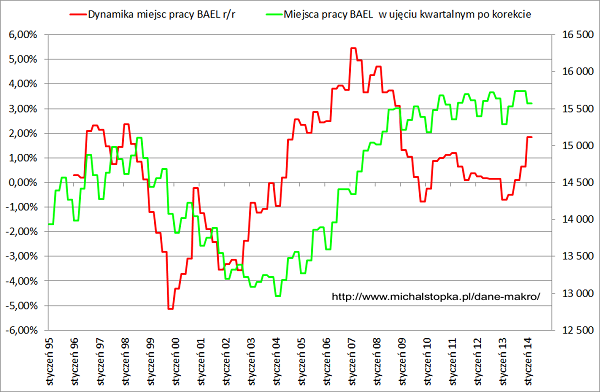
- A z drugiej strony dobre dane o produkcji budowlano-montażowej, spadającym bezrobociu, rosnącej liczbie miejsc pracy oraz rosnących wynagrodzeniach (szczególnie w ujęciu realnym):
Sprzedaż i produkcja prawa skala, PKB Polski lewa:
PKB prawa skala, produckja budowlana lewa:
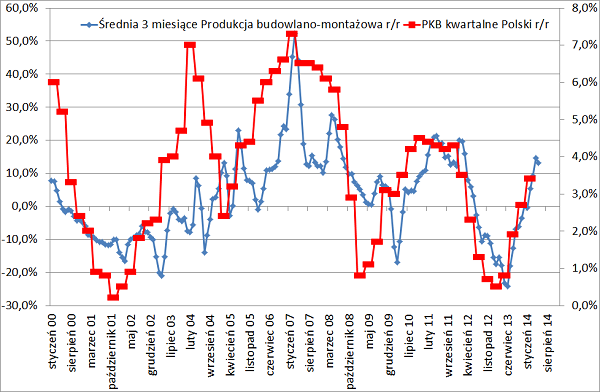
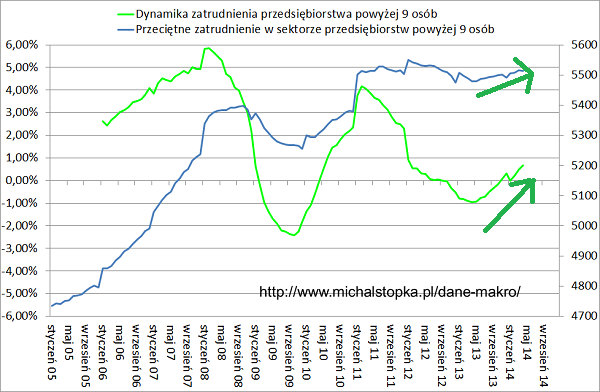
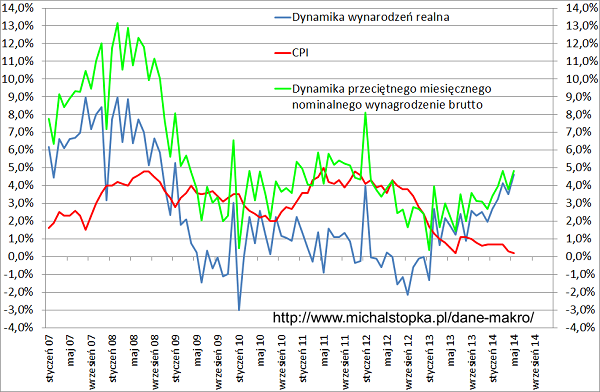
W efekcie dynamika PKB Polski rośnie w ostatnich kwartałach w okolicach plus/minus 3%.
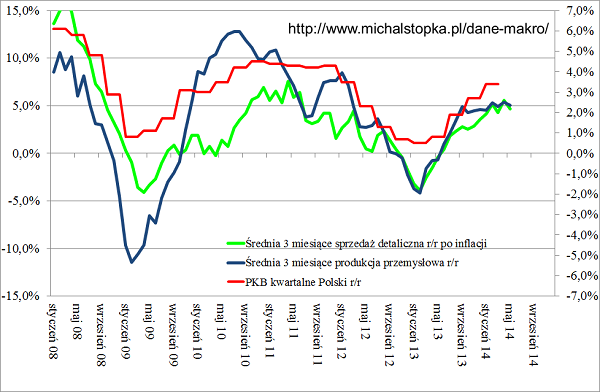
Inflacja opóźniona względem PKB: średnia PP+ sprzedaż detaliczna + PKB kwartalne r/r
Nasza średnia dla sprzedaży detalicznej i produkcji przemysłowej za ostatnie trzy miesiące (marzec/kwiecień/maj) wygląda jak poniżej co oznacza, że PKB za drugi kwartał 2014 powinno nadal być powyżej 3% w skali roku:
Na temat wpływu ostatniej afery z nagraniami na gospodarkę i giełdę pisałem tutaj: Co dalej z giełdą i gospodarką? Kim naprawdę jest redaktor Latkowski? Belka pod Trybunał Stanu? Tusk do dymisji?. Niestety jest to dodatkowy czynnik ryzyka, po sytuacji na Ukrainie, który może mieć negatywny wpływ na dynamikę PKB Polski w kolejnych kwartałach. Co prawda wpływ nie powinien być duży, jednak zawsze jest to negatywny czynnik.
Tak jak pisałem, realizuje się scenariusz, w którym przynajmniej na razie, nie ma nowych wyborów a premier Tusk mówi „nic się nie stało”. Oczywiście opozycja też nie ma interesu we wcześniejszych wyborach bo czas działa na jej korzyść (nowe nagrania, dalszy blamaż PO i PSL) dzięki czemu mogą zdobyć więcej głosów w kolejnych wyborach.
Jedyne co można dodać to przywołać powiedzenie „gdzie dwóch się bije tam trzeci korzysta”. Na walce koalicja rządząca i opozycja korzysta Kongres Nowej Prawicy Korwina Mikke bo najnowsze sondaże wskazują, że ma już ponad dziesięć procent poparcia.
Inflacja opóźniona względem PKB: co dalej z inflacją?
W kontekście powyższych danych makro i relatywnie dobrej dynamiki PKB pojawia się pytanie: co z tą inflacją? dlaczego grozi nam deflacja? Dlatego postanowiłem bliżej przyjrzeć się historycznym zależnościom pomiędzy inflacją i dynamiką PKB.
Najpierw warto zobaczyć na całą historię wskaźnika inflacj dla Polski:
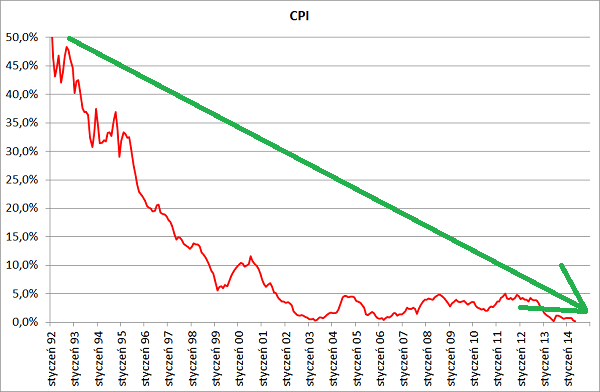
Długoterminowy trend dla inflacji w Polsce jest wyraźnie spadkowy. Nie jest to dziwne jeżeli zobaczyć na długoterminowe tendencje na wskaźniku inflacji w krajach bardziej rozwiniętych. Dlatego też obecny stan rzeczy nie jest niczym nadzwyczajnym.
Z kolei tutaj nałożyłem na siebie inflację oraz dynamikę PKB Polski od 2000 roku:

Okazuje się, że inflacja jest wskaźnikiem opóźnionym względem dynamiki PKB w Polsce:
- Na zielono zaznaczyłem dołek na dynamice PKB oraz późniejszy dołek na inflacji.
- Z kolei na czerwono zaznaczyłem szczyt na dynamice PKB oraz późniejszy szczyt na dynamice inflacji.
W związku z powyższym spostrzeżeniem ponownie trzeba stwierdzić, że obecny, deflacyjny charakter cen w Polsce nie jest niczym nadzwyczajnym.
Na podstawie powyższego wykresu możemy też policzyć ile historycznie wynosiło przesunięcie pomiędzy dołkiem na PKB oraz szczytem na PKB a odpowiednim momentem zwrotnym na inflacji w Polsce.
Inflacja opóźniona względem PKB: trzy ostatnie cykle
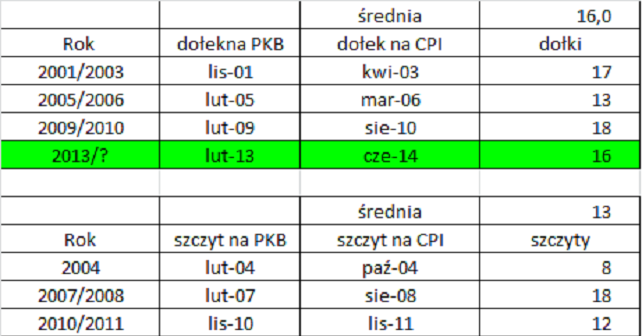
Obliczenia dla trzech ostatnich cykli PKB/inflacja pokazałem w tabelce poniżej. Są to odległości pomiędzy dołkami PKB/inflacja oraz szczytami PKB/inflacja w miesiącach (uwaga: dla dołków nie było problemu z wyznaczeniem lokalnych minimów bo wykres wskazuje je wyraźnie, dla szczytów nie jest to już tak oczywiste więc musiałem przyjąć trochę arbitralnie daty które wpisałem do tabelki):
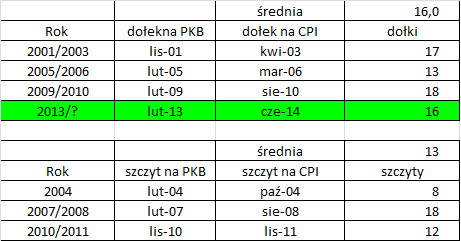
Jak widać powyżej od dołka PKB do dołka inflacji historycznie mijało średnio 16 miesięcy. Z tym, że dwa cykle miały 17 i 18 miesięcy a trzeci tylko 13. To co warto zwrócić uwagę: pomiędzy dołkami dynamika PKB rosła, ale dynamika inflacji spadała, czyli jest to dokładnie taka sama sytuacja z jaką mamy do czynienie obecnie od paru kwartałów.
Z kolei dla szczytów dynamiki PKB i inflacji średnia wynosi 13 miesięcy (ale rozrzut czasu jest zdecydowanie większy niż dla dołków).
Dlatego też skoro dołek na dynamice PKB Polski był w lutym 2013 dołek na inflacji powinien być w czerwcu 2014 roku (średnia 16 miesięcy), lipcu albo sierpniu jeżeli przyjąć 16 i 18 miesięcy dla danych historycznych. Co ciekawe znowu dochodzimy do wniosku, że obecny deflacyjny charakter na cenach w Polsce nie jest niczym nadzwyczajnym.
Na powyższe wnioski warto nałożyć spostrzeżenia na temat cyklu dziesięcioletniego:
Dla przypomnienia o cyklu dziesięcioletnim kiedyś pisałem tutaj: Polską gospodarkę czeka kilka tłustych lat ? ? ? : Michał Stopka „Cykl dziesięcioletni więc jeżeli ktoś jeszcze nie zna tego wpisu zachęcam do zapoznania się z nim.
Tak jak już kiedyś parę razy pisałem na moim bogu, ze względu na cykl dziesięcioletni i pięcioletni okres bardzo słabego rynku pracy oraz sprzedaży w firmach które mają styczność z konsumentem indywidualnym, w roku 2013/2014/2015 tym bardziej należało się/należy się spodziewać relatywnie niskiej inflacji. Podobnie jak było w roku 2001/2003, kiedy to od dołka na dynamice PKB i dynamice inflacji, mieliśmy 18 miesięcy.
Ponadto patrząc historycznie, dziesięć lat temu inflacja poszła mocno w górę, jak dynamika PKB była 6/7% w skali roku. Obecnie jednak nie zanosi się na taką dynamikę więc nie ma też odpowiednio mocnej presji inflacyjnej jak bywało to historycznie.
Inflacja opóźniona względem PKB: podsumowanie
Patrząc tylko na historyczne przesunięcie pomiędzy dynamiką PKB a inflacją, dołka na inflacji należało się/należy się spodziewać w kolejnych kilku miesiącach.
Biorąc jednak pod uwagę:
- Cykl dziesięcioletni
- Cały czas relatywnie wysoki poziom bezrobocia
- Sytuację na wschodzie
- Cały czas relatywnie niską dynamikę PKB Polski oraz
- Umocnienie złotówki w skali roku dla kolejnych miesięcy co oznacz presję deflacyjną, zgodnie z tym wpisem: Kurs złotówki powodem błędnych decyzji RPP oraz błędnych założeń do budżetu ministra Rostowskiego?:
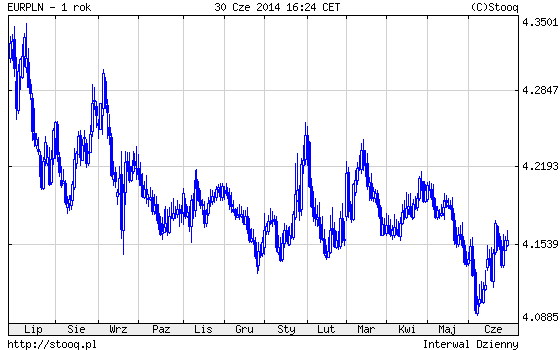
Inflacja powinna cały czas być niska. Chociaż wbrew pozorom bardzo niska inflacja nie jest niczym dziwnym w kontekście historycznych procesów zachodzących w gospodarce. Procesów, które jak wyszło nam z analizy powyżej, ze znacznym opóźnieniem przekładają się na inflację.
W związku z powyższym jak najbardziej możliwe jest, że dynamika PKB zachowuję się całkiem przyzwoicie a na wskaźniku inflacji notujemy bardzo niskie poziomy.


 Analityk akcji/ współodpowiedzialny za wyniki inwestycyjne części portfela akcyjnego w ING OFE:



24 komentarze “Historia 2000-2014: inflacja opóźniona względem PKB? co dalej w związku z tym z inflacją?”
30/06/2014
FilipWszystko pięknie a rata kredytu mnie wciąż kuje. Kilka -kilkanaście lat większej inflacji bardzo pomogło by na to:)
30/06/2014
PeCetPrzenosząc to na cykl giełdowy: korekta rozpoczęła się w listopadzie. Wcześniej rynek grał na dynamiczne odbicie w gospodarce i polepszenie wyników spółek. Jednak od listopada trwa korekta, która swoim początkiem wyprzedziła o pół roku pojawienie się lokalnego szczytu na koniunkturze w gospodarce. Obecnie mamy do czynienia z pierwszymi sygnałami powrotu hossy na giełdzie, co znów wpisywało by się idealnie w timing spływania danych z gospodarki i rozpoznania rzekomego szczytu na PKB. Także obecnie jest idealny moment na kupowanie dla inwestorów wierzących w dalszą poprawę koniunktury. Branże faworyzowane: budowlanka, konsumpcja.
30/06/2014
PeCethttp://stooq.pl/n/?f=899349
:)
może oni chcą drukować i nikomu nawet o tym nie mówić? Może MSW wyniesie drukarki i je zainstaluje w ministerstwie:D
Wygląda na to że Belka teraz pracuje dla MSW i MSW kontroluje podaż pieniądza :D
30/06/2014
JarekSIdealny moment do kupna? A rynki bazowe? Napisz co masz na myśli pisząc „pierwsze sygnały powrotu hossy na giełdzie” bo ja widzę pierwsze sygnały przyśpieszenia trwającej od listopada korekty. Chyba że to jest twoja kuchnia i nie chcesz zdradzić.Mamy teraz ok.3% wzrostu PKB to do ilu ma przyśpieszyć wzrost według Ciebie? 4%-5%? czy to jest na dłużej w ogóle realne?
01/07/2014
PeCetMój scenariusz bazowy zakłada kontynuację odbicia w gospodarce. Przecież jeszcze nie ruszyły projekty infrastrukturalne i inne zamówienia publiczne współfinansowane przez UE z nowej perspektywy budżetowej. To będzie powrót hossy na budowlance. Również warto być w sektorze dóbr konsumpcyjnych. To są dwa cykliczne sektory które będą bardzo dobrze się zachowywały o ile tylko nie będzie załamania w światowej gospodarce / giełdach.
Z kolei rok wyborczy i przejmowanie NBP i wszelkich drukarni przez PO pokazuje że są zdeterminowani żeby stosować luźną politykę fiskalną ale i monetarną. Obniżki stóp mamy zatem jak w banku. Połączyć to z kontraktami w budowlance i mamy piękną hossę. Rynek pracy jest coraz trudniejszy dla pracodawców więc i podwyżki będą. To wszystko odbije się czkawką ale za parę lat. Obecnie jeszcze mamy bal na Titanicu.
01/07/2014
DTA ja bym raczej nie dopatrywał się ściśle zależności istniejących w poprzednich kilkunastu latach. Cykle koniunkturalne krótkookresowe oparte są na cyklach kredytowych krótkookresowych. Jest też cykl wieloletni i weszliśmy w fazę spadku/delewarowania z czym mieliśmy poprzednio do czynienia dawno, bo w latach 30-ch XX wieku. W fazie spadkowej cyklu kredytowego wieloletniego modelowo nie ma wzrostów kilkuletnich (jak pomniejsze cykle w ramach cyklu kilkudziesięcioletniego w jego fali wzrostowej), a zamiast tego jedynie „wypłaszczenie” tendencji spadkowej. Obecnie przebieg cykli jest zakłócony gigantycznym dodrukiem wirtualnych pieniędzy, o spadającej coraz bardziej skuteczności. Dodruk który czasowo uchronił gospodarkę światową przed załamaniem, a być może tylko je przesunął w czasie.
Co ciekawe bez dodruku (wzrostu zadłużenia państw) za ostatnie lata ogólnoświatowego wzrostu PKB wcale by nie było (zerowy lub na minusie).
01/07/2014
DTp.s.
oczywiście miałem na myśli USA z lat 30-ch ubiegłego wieku. A teraz gospodarki różnych państw są ze sobą bardzo skorelowane i podobne procesy występują równocześnie.
01/07/2014
DT…w ubiegłym wieku w USA także wtedy „drukowano”. Po odbiciu kolejny głębszy spadek został zatrzymany, bo rozpoczęła się II wojna św., która była chyba dla USA wybawieniem i uczyniła zeń bezapelacyjnego hegemona światowej gospodarki.
04/07/2014
MarcinJak mawiają kobiety – cyklu nie oszukasz ;-)
Cykl znów się powtórzy, a inflacja moim zdaniem za kilka zacznie iść w górę a za nią z opóźnieniem stopy procentowe.
08/07/2014
DTniskie stopy % mogą być sztucznie utrzymywane przez długi czas, jak właśnie np. od lat 30-ch ubiegłego wieku w USA -wtedy zaczęto obniżac stopy, a potem utrzymywane na minimalnym poziomie; w latach 1934-1947 były prawie zerowe. Początkowo na Wielkim Kryzysie realne stopy były silnie dodatnie dzięki deflacji. Choć w ubiegłym wieku także były okresy realnie ujemnych stóp, gdy cyklicznie wzrastała inflacja (a stopy nominalny były prawie niezmienne). Silnie ujemne realne stopy były np. w latach 1942-1943 (wojna) oraz 1946-1947 (w obydwu okresach od minus kilku do minus kilkunastu % ujemne realne stopy procentowe.
…Za podstawę cyklu kredytowego długookresowego uważam zadłużenie gospodarstw domowych, czyli podstawę sektora prywatnego.
D.
08/07/2014
DTp.s. w zasadzie we wspomnianych latach przez zdecydowaną większość czasu stopy realne były ujemne, ale był to wtedy „minus” delikatny ..oprócz tych dwóch przedziałów czasowych ze skrajnie niskimi realnymi stopami (skrajnie ujemnymi) :)
08/07/2014
Michał Stopka@ DT
Rzeczywiście trzeba rozdzielić cykle krótkoterminowe od długoterminowych (ze względu na lewarowanie gospodarek).
Ale w takim razie trzeba też rozdzielić kraje ze względu na poziom zalewarowania gospodarek: kraje rozwinięte i emerging markets.
Polska jak na razie, ze względu na to kryterium, jest raczej emerging markets. Mamy się jeszcze gdzie lewarować. W związku z tym krótkookresowy trend kredytowe, jaki był historycznie, w Polsce nadal powinien mieć znaczenie.
Ponadto warto zauważyć, że lewarowanie gospodarki warto rozważyc ze względu na dwa wymiary:
1) Ile do tej pory jest zalewarowana gospodarka (dług/pkb)
2) Ile może być zalewarowana gospodarka, biorąc pod uwagę przyszłe PKB (dług/przyszłe PKB)
W przypadku Polski wydaje się, że oba czynniki stwarzają jeszcze sporo miejsca do zalewarownia (docelowego)
08/07/2014
Michał StopkaJedyne co w takim razie potrzebujemy do zalewarowania polskiej gospodarki (w trochę dłuższym terminie) to:
1) Spadek bezrobocia, to się właśnie dzieje, co widać na powyższych wykresach (skłonność do zaciągania kredytów przez kredytobiorców jak i skłonność do udzielania pożyczek przez kredytodawców)
2) Wzrost PKB, co też się właśnie dzieje
08/07/2014
alMoże teraz bedziemy drugą Japonią :-)
10/07/2014
MarcinCześć Michał, świetne wpisy! Obserwuję Twojego bloga od czasu kiedy napisałeś wpis o odejściu z ING i widzę ogromny progres. Rozwijasz się merytorycznie jak również pod względem piśmienniczym. Świetne materiały pełne merytoryki, analiz i zwizualizowane na wykresach! Extra. mam nadzieję, że wkrótce u mnie znajdziesz podobne materiały. Mam nadzieję, że nie przeszkadza Ci, że umieszczę link do siebie http://www.finansoweiq.pl. A tymczasem będę dalej śledził Twoje wpisy, które są dla mnie inspiracją! Pozdrawiam
12/07/2014
Darekhttp://www.mpips.gov.pl/aktualnosci-wszystkie/art,5543,6780,bezrobocie-w-czerwcu-najnizsze-od-dwoch-lat.html
12/07/2014
Michał StopkaTak, bardzo dobre dane, pisałem o tym na Facebooku: https://www.facebook.com/MichalStopkaInwestorProfesjonalny?ref_type=bookmark
20/07/2014
DTPolske i inne kraje (kazdy z osobna) trzeba traktowac indywidualnie. Ale tez ze ze wzgledu
na sytuacje zewnetrzna, zewnetrzny brak optymizmu moze „przeniesc sie” do kraju o mniejszym poziomie zadluzenia i wtedy w danym kraju wczesniejsze
zaleznosci moga byc duzo slabsze (porzez niechec do dalszego „zadluzania sie”). W DM zadluzenie gospodartw domowych to teraz srednio 30 % całkowitego zadluzenia (calkowite =prywatne plus gigantyczne dlugi rzadowe). Zadluzenie przedsiwbiorstw niefinansowych jest o ledwo kilka % wyzsze niz gospodarstw domowych, ale i tak firmy maja po prostu duzo kasy bezuzytecznie trzymanej na kontach (jak w USA). EM maja zadluzenie gospodartstw domowych zbiorczo-srednio na poziomie tylko okolo 18% z calkowitego zadluzenia, ale tez byl procentowo duzy wzrost od 2007 roku (o kilkadziesiat %) oraz stosunek zadluzenia gospodarstw domowych do zadluzenia rzadowego jest tak samo wysoki jak w przypadku DM. Ostatecznie jednak jest nizszy -okolo 18% (choc w Chinach az 31%). Wynika to z tego, ze najwieksze jest na EM zadluzenie przedsiebiorst niefinansowych (gigantyczne, bo az okolo 60% calkowitego zadluzenia). Zadluzenie przedsiebiorst w EM jest sporo wyzsze niz w DM nawet jako jego stosunek do PKB. …I wlasnie ten stosunek jest najwazniejszy. A jak to wyglada? Ogolne zadluzenie do GDP w EM jest duzo nizsze niz DM, procz Chin bo tu bylo na poczatku 2014 juz 214% PKB (uwzgledniajac zadluzenia lokalnych wladz). Duzo to, no ale porownawczo tak liczac zadluzenie, to 10 najbardziej rozwinietych gospodarek swiata ma srednio prawie 350% PKB zadluzenia calkowitego; kraje PIGS prawie 400%. Ale najbardziej fatalnie wyglada Japonia i Wlk. Brytania -ponad 500%.
…EM srednio ma zadluzenie ponad 165% (DM okolo 275%). To duzo mniej niz DM …ale i tak duzo. …Srednio zadluzenie gospodarstw domowych w DM wynosi nieco ponizej 80% PKB, a EM tylko lekko ponad 30%. Jednak gigantyczny jest poziom zadluzenie przedsiebiorstw niefinansowych
(mimo nizszego ogolnego poziomu zadluzenia EM niz DM, to jednak przedsiebiorstwa z EM sa najbardziej zadluzone). A jak jest konkretnie w Polsce (tu wedlug Federal Reserve Bank of St. Louis oraz wedlug NBP): zadluzenie gospodarstw domowych wynosi ponad 36% PKB. Czyli zgoda, ze u nas jest pole do manewru jesli chodzi o dalsze zadluzanie sie gospodastw domowych; jednak ponownie bym tu napomknal o mozliwym ograniczeniu checi do dalszego zadluzania sie przy gansacym optymizmie otoczenia zewnetrznego.
/Wczesniejsze dane we wpisie pochodza z roznych zrodel/
20/07/2014
DTp.s.
„niechec” rozumiana jako wyplaszczenie wczesniejszej tendencji.
20/07/2014
DTp.s.2
historycznie obecny poziom zadluzenia gospodartsw domowych DM to skrajna anomalia. W uSA poziom znacznie wyzszy niz byl na „piku” z 1930 roku, gdy ledwo doszedl do 60% PKB. Potem w latach 1935-1960 poziom ten byl stale nizszy niz 40%, a w latach II Wojny Sw. spadl do kilkunastu%. Mozna powiedziec, ze poziom przecietny to wlasnie 40 % PKB. Eksplozja zadluzenia zaczela sie w latach 80-ch („roaring 80’s”), a maksimum jego dynamiki od koncowki XX wieku.
22/07/2014
Michał StopkaTak to wszystko prawda i dlatego ostatnie kilka lat na świecie i w Polsce wyglądały tak jak wyglądały, czyli było/jest delewarowanie. Jeżeli jednak chodzi o samą Polskę, tak jak pisałem, mamy jeszcze sporo „zapasu” do zadłużania się. A że człowiek jest tylko człowiekiem i jego konstrukcja psychologiczna działa jak działa to pewnie dalej będziemy się zadłużali (konsumenci, firmy)
Natomiast jeżeli chodzi o USA (i trochę Europę, ale nie aż tak bardzo) to wszystkie wskaźniki opisane powyżej i na których wiele osób polega dotyczą relacji do PKB. Ale moim zdaniem to błąd. Warto pamiętać, że PKB to ilość/wartość dóbr i usług wytworzonych w danym kraju. Ale jeżeli ktoś pracuje w Apple, Google, Coca Coli w USA to czy może się zadłużać ponad to co produkuje/sprzedaje w kraju? Konsument tak, a czy firma? też
Proszę sobie wyobrazić LPP w Polsce: Firma jako LPP może mieć spory dług względem PKB jakie wytwarza w Polsce, bo większość zysków ma poza Polską. I to jest jej zabezpieczeniem kredytowym.
23/07/2014
DTWedlug mnie najwazniejsze jest zadluzenie gospodarst domowych i tu stosunek zadluzenia do PKB wedlug mnie nadal jest w miare dobrym wskaznikiem (a historycznie byl bardzo dobrym). Zadluzenie przedsiebiorstw jest juz mniej istotnym wskaznikiem. Ale tak, absolutna racja; sa spolki jak LPP i inne. Lecz sumarycznie to sie w skali danego kraju dosc „rozmydla”. Na pewno byl znaczny wzrost udzialu zagranicznych zyskow duzych korporacji. Najlepszym przykladem do analiz znowu jest USA. Patrzac na spolki SP500 (czyli najwieksze), to rzeczywiscie byly skoki udzialu procentowego dochodu z dzialalnosci zlokalizowanych poza granicami USA. Historycznie byl to procent bardzo niski, bo zaledwie 5%, ale pod koniec lat 70-ch nastapil skok do nowego poziomu okolo 12%-15% i byl to w miare staly przedzial az do konca XX wieku. Wtedy wahania cyklicznie byly juz bardzo duze (miedzy 15 a 25% i epizod ponad 30% na poczatku kryzysu 2007+. Teraz ponizej 25%. Tyle ze to wciaz najwieksze przedsiebiorstwa. Przypuszczam ze dla ogolu przedsiebiorstw kraju ten wskaznik jest duzo nizszy i nie ma az tak znacznego wzrostu liczac za ostatnie kilkadziesiat lat. Na pewno byl jednak wyrazny wzrost i dlatego stosunek zadluzenia przedsiebiorstw do PKB jest juz mniej przydatnym wskaznikiem. …Lecz w dodniesieniu do gospodarstw domowych skutek przenoszenie dzialalnosci firm poza granice kraju (i szukania tanszego pracownika) jest odmienny. Widzimy to po dochodach rozporzadzalnych gospodarstw domowych, ktore nie rosna (wlasnie ten dochod jest wedlug mnie najlepsza podstawa do badania poziomu zadluzenia). Za ostatnie kilkanascie lat ten dochod (skorygowany o inflacje) spadl o zdaje sie 7%, wczesniej nieco wzrosl; czyli mozemy przyjac ze prawie nie zmienil sie za ostatnie 20 lat, podczas gdy PKB USA roslo. I ma to swoje odzwierciedlenie w stosunkach zadluzenia gospodarstw domowuch do PKB i dochodu rozporzadzalnego. Historycznie stosunek zadluzenia do PKB byl naprawde dobrym wskaznikiem , z tym ze zadluzenie wzgledem rozporzadzalnego dochodu bylo zawsze o te kilkanascie % wyzsze. Od konca ubieglego wieku oba stosunki zadluzenia „rozjechaly sie” i procentowa roznica wzrosla w 2006 az do 35% (aktualnie 30%), choc w latach 1985-2002 to odchylenie bylo takze prawie stale (22-25%) mimo, ze juz na wyzszej „polce”. …Strasznie sa zadluzone gospodarstwa domowe w DM. Niektore kraje wygladaja jakby tu „scigaly lidera”. Np. taka Australia miala tempo wzrostu zadluzenia ponad 2 razy wieksze nawet niz USA i juz USA nawet „przescignela” w tym zadluzeniu; startujac z zaledwie kilkunastu % w roku 1975 :)
23/07/2014
Michał StopkaZgoda co do tego, że te 25% przychodów za granicą jest dla największych firm, dla całej gospodarki będzie to pewnie mniej ale trzeba wziąć pod uwagę, że te przychody zagraniczne to pewnie w dużej mierze są najbardziej „zyskowne” bo w wielu przypadkach to pewnie jest transfer zysków z zagranicy do spółek matek.
A w dochodach rozporządzalnych w USA wliczane są tylko dochody z pracy czy też np. z bycia właścicielem akcji, dywidend czy bycia rentierem? Bo gdyby tak nie było to przenoszenie firm poza granice pod względem likwidacji stanowisk pracy nie miałoby aż takiego znaczenia.
I jeszcze taka uwaga co do samego USA w tym roku USA stało się największym producentem ropy naftowej na świecie. To bardzo elastyczna i pomysłowa gospodarka. Nie to co europejska
29/07/2014
DTDochody rozporzadzalne w podawanych danych uwzgledniaja tez dochody z innych zrodel, czyli takze z inwestycji (np. akcje), czy bycia rentierem.