
Koszt kapitału w modelu DCF
Koszt kapitału w modelu DCF możemy obliczyć za pomocą ustalenia:
Stopy dyskontowej, można przeprowadzić obliczenia zgodnie z założeniami opisanymi w poście: WACC – średni ważony koszt kapitału.
Z kolei metody do obliczenia kosztu kapitału własnego opisałem w artykule: Re – koszt kapitału własnego.
Koszt kapitału w modelu DCF – Model CAPM przykład
Dla potrzeb tego przykładu przyjąłem, że wymagana stopa zwrotu dla właścicieli to 20%, czyli jest to stopa dyskontowa dla kosztu kapitału własnego. Gdyby użyć CAPM (Capital Asset Pricing Model), przy obecnych warunkach rynkowych β wyniosłaby 3.
Wynika to z następujących założeń:
Rf -5%: przeważnie zakłada się rentowność 10 letnich obligacji skarbowych
Rm – 10% (przyjmuje się premię za ryzyko na emerging markets w wysokości 6% a na rynkach rozwiniętych 4%, więc dla Polski przyjąłem średnią 5%).
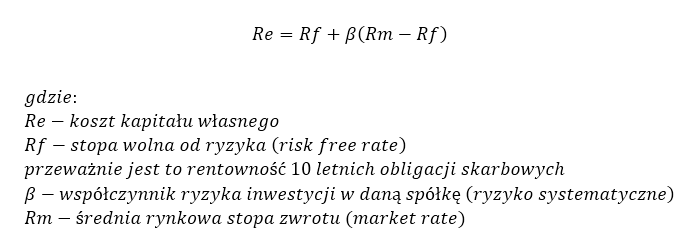
Przy tych założeniach: Re= 5%+3*(10%-5%)=20%
Oczywiście ktoś może się nie zgodzić z tymi założeniami. Przyjąłem jednak, że wymagana stopa zwrotu przez właścicieli to 20%, bo dla mniejszej stopy zwrotu nie chcieliby rozkręcać biznesu. Betę równą 3 można też tłumaczyć w inny sposób: Skoro firma jest mniejsza niż większość spółek giełdowych i działa w branży dóbr luksusowych, to beta musi być też duża, bo i ryzyko jest o wiele większe.
Koszt kapitału w modelu DCF- Średni ważony koszt kapitału (WACC)
Firma finansuje się w 30% długiem, jego średni koszt to 6%, podatek=19%, w takim wypadku udział kapitału własnego Re to 70%, a jego koszt to 20%. Przy tych założeniach wyliczenie WACC zgodnie ze wzorem poniżej:
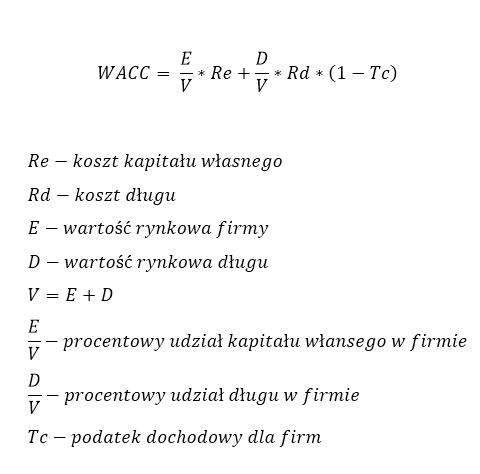
WACC= 70%*20%+30%*6%*(1-19%) =14%+1,46%=15,46%
I to jest stopa dyskontowa, przy której będziemy sprowadzali przyszłe przepływy pieniężne (FCF) do wartości obecnej, przez co otrzymamy szacowaną wartość obecną firmy.
Narzędzie w excel do wyceny DCF:
Zapraszam również do zapoznania się z poniższym artykułem/ narzędziem w Excel, gdzie można zmieniać poszczególne dane i zobaczyć jak zmienia się wycena: Narzędzie w Excel do wyceny DCF firmy LUKSUS
Cały cykle edukacyjny dotyczący przykładu wyceny DCF dla firmy LUKSUS:
Przykład DCF: LUKSUS cz.1: Okres prognozy
Przykład DCF: LUKSUS cz.2: Stopa wzrostu przychodów
Przykład DCF dla LUKSUS cz.3: Obliczanie Free Cash Flow
Przykład DCF dla LUKSUS cz.4: Prognoza kosztów operacyjnych
Przykład DCF dla LUKSUS cz.5: Podatek i Inwestycje w majątek trwały netto
Przykład DCF dla LUKSUS cz.6: Kapitał pracujący
Przykład DCF: LUKSUS cz.7: Ustalenie stopy dyskontowej, czyli kosztu kapitału
Przykład DCF: LUKSUS cz.9: Podsumowanie
Uwaga: w ramach powyższego cyklu edukacyjnego stworzyłem dla Was Narzędzie w Excel, gdzie możecie na czerwono edytować poszczególne parametry wyceny DCF firmy Luksus. Zobaczyć jak wpływa to na wycenę firmy.
Narzędzie w Excel możecie pobrać, razem z wieloma innymi wartościowymi rzeczami do pobrania, po zapisie na newsletter. Kliknij w link i przejdź do sekcji 4. Moje narzędzia w Excel. Jeżeli już ktoś jest dopisany do newslettera, na końcu każdego newslettera jest akapit „Materiały do pobrania/obejrzenia”. W razie problemów napisz do mnie maila, chętnie pomogę.


 Analityk akcji/ współodpowiedzialny za wyniki inwestycyjne części portfela akcyjnego w ING OFE:








2 komentarze “Przykład DCF dla firmy LUKSUS cz.7: Ustalenie stopy dyskontowej, czyli kosztu kapitału”
10/06/2009
MichalMyślę, że stopa Risk Free Rate RFR jest zawyżona. Patrząc na to, że całość prognoz finansowych nie uwzględnia inflacji należałoby oprocentowanie obligacji (przyjmijmy np. 6%) zdyskontować o inflację 3,4%, co w uproszczeniu da ok. 2,5%.
10/06/2009
Michał StopkaRzeczywiście, jak dwa lata temu pisałem ten artykuł też zastanawiałem się nad wpływem inflacji na wycenę. Odpowiedź znalazłem oczywiście w materiałach do drutgiego etapu CFA
Po pierwsze jeżeli w RFR jest inflacja, to również pozostałe składowe wyceny powinny uwzględniać inflację (przychody, koszty z amorytzacją).
Po drugie problem z inflacją jest taki, że zazwyczaj większość firmy ma problem z szybkim przeniesieniem inflacji na klientów, czyli podniesieniem cen. Dodatkowo zazwyczaj firmy nie mogą przerzucić 100% inflacji na klientów, co powoduje gorsze marże.
Dlatego też, konserwatywnie, w powyższym przykładzie nic bym nie zminił, czyli założył, że wzrost przychodów już uwzględnia inflację, jak również inflacja jest w kosztach (np. koszty produktówy czy wynagrodzenia). No i oczywiście w RFR (rentowności obligacji).
Jedyne miejsce, gdzie inflacja mogłaby być uwzględniona, to w stopie wzrostu przepływów w przyszłości g, ale w materiałach CFA piszą, że max. powinno to być raczej +5%, nie więcej.
Zresztą to też ciekawa sprawa, bo ja spotkałem się z opiniami, że g np. +3% to już bardzo optymistyczne założenia, a jednak DCF jest zazwyczaj robiony z RFR właśnie nominalnym (z inflacja) więć +3% w takim układzie nie wydaje się błędem.