Wzrost gospodarczy Polski
Wzrost gospodarczy Polski oraz gospodarki światowej powoli zaczyna hamować, takie informacje słyszymy w mediach. Konsekwencją tego są coraz słabsze prognozy dotyczące PKB Polski w 2009 roku. Np. ostatnio prognoza BNP Paribas zakłada spadek polskiego PKB w 2009 r. o -1,8%. Oficjalny konsensus prognoz ekonomistów obecnie wynosi około +0,4 % (pisał o tym Puls Biznesu 26 marca), ale tak naprawdę większość oczekuje gorszego PKB niż ich „oficjalne” prognozy, które były wydawane , zanim pojawiły się bardzo złe dane (np. spadek eksportu Japonii prawie o -50% r/r w lutym). (Jeżeli chodzi o czarne wizje PKB Polski w 2009 w wysokości np. -3%, odsyłam do mojego komentarza nr. 9 poniżej tego artykułu: raczej tak nie powinno być, bo pojawi się dodatni eksport netto).
Wzrost gospodarczy Polski- spis treści
- Przypominam mój artykuł z jesieni 2008, gdzie pisałem, że ruchy na giełdzie generalnie wyprzedzają to, co będzie działo się w gospodarce a na jesieni 2008 giełda „dyskontowała” mocne spowolnienie/recesję w polskiej gospodarce.
- Stawiam tezę, że jak wskazują dane z poprzedniego spowolnienia w latach 2001-2002, wbrew temu, co słyszy się w mediach, słabe PKB Niemiec, czy nawet recesja, nie miało specjalnego wpływu na wzrost gospodarczy Polski, a nawet było korzystne dla polskiej gospodarki ( Niemcy to największy odbiorca polskiego eksportu (25%), który z kolei w ich imporcie stanowi niecałe 2%), a kluczowe znaczenie ma…
- Kurs złotówki w relacji do euro, ta zależność była po prostu wprost niewiarygodnie zadziwiająca, kierunek dynamiki PKB był taki sam jak ruch na euro. Dlaczego? Bo przy wzroście kursu EUR/PLN z jednej strony nasz eksport jest bardziej konkurencyjny (tańszy dla zagranicy) a z drugiej import jest droższy i więcej jest kupowanych produktów wytworzonych w naszym kraju.
- To wszystko można zobaczyć na kilku wykresach w pliku excel poniżej.
- Jak widać, ponownie warto przytoczyć mój artykuł Warto widzieć świat takim jakim jest czy takim, jakim chcielibyśmy aby był?… o czym pisałem również przy próbie odpowiedzi na pytanie dlaczego złotówka tak mocno się osłabiła : Czynniki wpływające na kurs waluty cz.4: ważne są stopy procentowe czy PKB? a tym samym jaki docelowy kurs PLN/EUR w 2009?.
- No i wreszcie chyba najważniejsze:-) na koniec I kwartału 2009 roczny spadek WIGu będzie najprawdopodobniej mniejszy niż ten z IV kwartału 2008, co jeżeli historyczne zależności i tym razem się potwierdzą, świadczy o tym, że dołek na Polskim PKB będzie coś koło III kwartału 2009:-)
- Na końcu robię podsumowanie, stawiam tezę na temat wzrostu gospodarczego Polski i PKB w 2009 i 2010 r. oraz podaję argumenty, dlaczego nie spodziewam się, wbrew niektórym opiniom, bardzo mocnego wzrostu bezrobocia (oczywiście musi ono wzrosnąć, ale bardziej będzie to „zdrowy”, oczyszczający (dla gospodarki) wzrost bezrobocia niż wariant hiszpański, gdzie bezrobocie wzrosło z 8% w połowie 2007 do prawie 15% początkiem 2009 r.).
To co się dzieje i będzie działo w polskiej gospodarce nie jest dla mnie jakimś specjalny zaskoczeniem. Indeksy giełdowe zaczęły dyskontować spowolnienie już prawie dwa lata temu, np. WIG (Warszawski Indeks Giełdowy) ustanowił szczyt hossy 7 lipca 2007 r. i od tego czasu zaczął trend spadkowy.
A to, że w gospodarce będzie bardzo słabo i o możliwości nawet recesji można było się spodziewać już po drugim kwartale 2008 po tym, jak giełda spadła w ciągu roku -37%. Pisałem o tym na jesieni 2008 w artykule: Giełda dyskontuje wydarzenia w realnej gospodarce? Był to już większy roczny spadek niż w poprzedniej bessie z lat 2000-2001, kiedy to w minimum w IV kwartale 2001 PKB wyniosło zaledwie 0,2% r/r, (w II kwartale 2001 roczny spadek giełdy wyniósł -35%) czy roczny spadek giełdy w III kwartale 1998 r. (kryzys rosyjski), kiedy spadek wyniósł -28%, a dynamika PKB wyniosła zaledwie 1,6% w I kwartale 1999. A już dosadnym sygnałem, że w gospodarce będzie bardzo słabo był roczny spadek w wysokości ponad -50% na koniec 2008 r.
Wzrost gospodarczy Polski- PKB Polski i Niemiec a EUR/PLN
Poniżej na wykresie oraz w pliku: pkb-polski-i-niemiec-plus-pln-i-eur-2000-2009
Aby łatwiej zrozumieć „cyferki” polecam najpierw zapoznać się z zakładką „dane” oraz przejrzeć szybko wszystkie wykresy, kluczowy jest wykres 1:
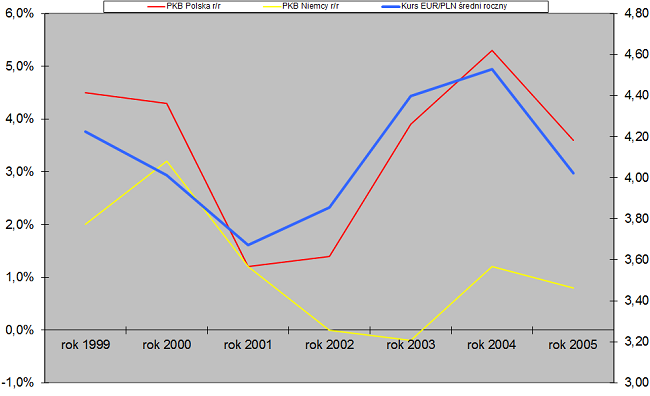
PKB Polski (czerwony, lewa skala) i Niemiec (żółty, lewa skala) od roku 1999 do 2005.
Jak widać w 2000 r. PKB Niemiec wyniosło 3,2% a Polski 4,3%. W 2001 r. Niemieckie PKB wzrosło jedynie 1,2%, wiele osób za konsekwencję tego uważało spadek dynamiki polskiego PKB w tym samym roku do również 1,2%. Gdyby tak rzeczywiście było, to w 2002 r. na polskim PKB powinno być znacznie gorzej (PKB Niemiec 0%) a w 2003 już w ogóle katastrofa (PKB Niemiec spadło o -0,2%). A jak było? W 2002 polskie PKB wzrosło o 1,4% a w 2003 aż o 3,9%!
Na pewno do wzrostu PKB nie przyczyniła się konsumpcja (wzrost średniego bezrobocia z 12% w 1999 do 18% w 2003) oraz kredyty bankowe, bo banki wtedy podobnie jak teraz nie udzielały kredytów z oczywistych powodów (ryzyko + bezrobocie).
Jaki czynnik był więc odpowiedzialny za polskie PKB? Odpowiedź jest jednocześnie zaskakująca jak i interesująca, a mianowicie kurs złotówki do euro (niebieski, prawa skala, średni kurs EUR/PLN w ciągu roku liczony dla poszczególnych dni).
Najpierw trzeba zacząć od niższego polskiego PKB w 2000 r. (4,3%) niż w 1999 (4,5%). Gdyby rzeczywiście zależało ono od niemieckiego PKB, to w 2000 powinno być znacznie lepiej, bo PKB Niemiec zwiększyło się wtedy o 3,2% a w 1999 tylko o 2%.
Jednak jak widać średni kurs euro w 1999 r. było to 4,22 a w 2000 4,01, czyli spadek o -5%. (na temat tego, jak ważny jest kurs waluty dla eksporterów pisałem tutaj: Czynniki wpływające na kurs walutowy, czyli co decyduje o sile/słabości złotówki cz.1).
W 2001 roku średni kurs euro do 2000 r. spadł o kolejne -8% (spadek PKB aż do 1,2%). Ale w lipcu 2001 nastąpił początek wzrostu kursu euro i zakończył się dopiero na wiosnę 2004. Co ciekawe było to kilka miesięcy przed dołkiem kwartalnym PKB r/r w IV kwartale 2001… W 2002 euro wzrosło średnio o +5% (PKB już lepsze, bo 1,4%) a w 2003 euro wzrosło o… +14% a PKB o 3,9% (w Niemczech była recesja -0,2%!). W 2004 euro wzrosło średnio o 3%, PKB Polski wzrosło o 5,3% (dodatkowo cały czas działał efekt wzrostu euro +14% z 2003 r.)
A co stało się w 2005? Euro spadło średnio -11% a dynamika polskiego PKB „siadła” i wyniosła tylko 3,6%. I tutaj również warto wspomnieć, że Niemcy wyszły już z recesji i w 2004 PKB wyniósł 1,2 a w 2005 0,8% a jednak w 2005 w Polsce było mocne spowolnienie.
Wzrost gospodarczy Polski- EUR/PLN i PKB po 2006
Wykres drugi pokazuje, że zależność PKB i euro nie jest zbyt widoczna w latach 2006 i 2007. Dlaczego?
a) jak widać na wykresie 3 w tych latach euro spadło zaledwie o -3% i polscy eksporterzy mogli się do tego ruchu dostosować, pewnie jakiś wpływ miało niemieckie PKB 3% 2006 i 2,5% 2007 (zresztą w ogóle w tych latach kurs euro był relatywnie stabilny co sprzyjało eksportowi),
b) główny „motor napędowy” polskiego PKB w tych latach to spadek średniego bezrobocia z 18% w 2005 do 12,5% w 2007 a to oznaczało znaczny wzrost konsumpcji (wykres 4.),
c) połączony z dużym wzrostem zadłużenia oraz spadającym dolarem (większy import, wykres trzeci w excel dodatkowo zwiększyło PKB).
Wzrost gospodarczy Polski- Zmiana EUR/PLN i USD/PLN a PKB
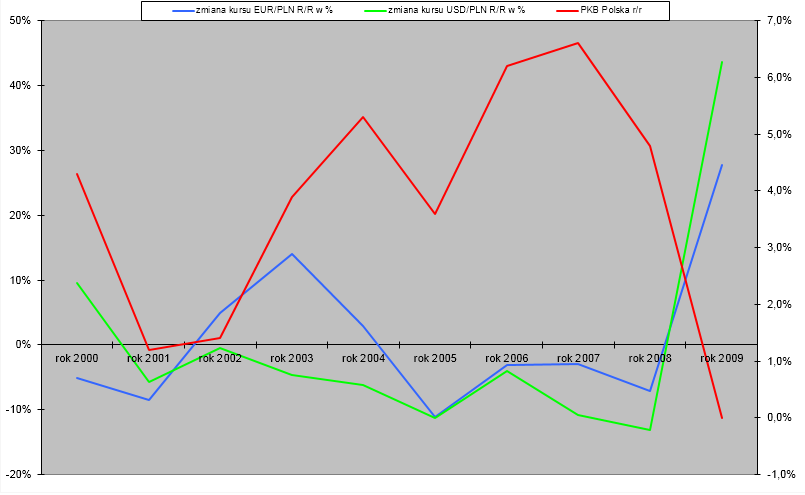
Wykres trzeci pokazuje opisywane średnie roczne zmiany kursu euro oraz dolara. Jak widać rok 2008 to spadek średniego kursu euro o -7% (do 3,51). I to właśnie jest główna przyczyna słabych danych o PKB w drugiej połowie 2008 i w pierwszej połowie 2009 (zaburzonych wciąż wysoką konsumpcją). Należy pamiętać, że minimum na euro to było 3,2 w połowie 2008, czyli -15% w stosunku do 2007. A to spowodowało, że wiele firm stało się nierentownych, bo dodatkowo rok 2006 oraz 2007 to również było -3%.
Jest jeszcze jeden ważny czynnik, wpływający na PKB inny niż eksport. Mocna złotówka to był również bardzo duży wzrost importu (głównie euro i dolary). A to oczywiście powoduje, że kupowano znacznie mniej produktów produkowanych w Polsce (dolar spadł -11% w 2007 i -13% w 2008, ale min. w połowie 2008 to było aż prawie -40% r/r). Z kolei słaba złotówka to nie tylko większy eksport, ale i mniejszy import i większe zapotrzebowanie na produkty krajowych producentów (co wspiera wzrost PKB w krótszym terminie), np. nie będzie już takiego importu z USA czy Chin (w $).
Wzrost gospodarczy Polski- sytuacja w 2009 r.
A jak jest w 2009? Jak na razie są to dane za pierwszy kwartał euro wzrosło średnio o +28% względem 2008 a dolar wzrósł aż o 44%. Pytanie, co będzie dalej. Jak pokazuje teoria na temat kursów waluty, w przeciągu kilku kwartałów obecne poziomy powinny być zachowane (jeżeliby to miało być dokładnie jak z teorii, to powinno być stopniowe, lekkie umocnienie złotówki) i raczej jest bardzo małe prawdopodobieństwo, że wrócą w okolice dołka z połowy 2008, pisałem o tym tutaj: Czynniki wpływające na kurs waluty cz.4: ważne są stopy procentowe czy PKB? a tym samym jaki docelowy kurs PLN/EUR w 2009?
Jak pokazuje historia, powinno się to przełożyć pozytywnie na wzrost gospodarczy polski i Polskie PKB:
- Firmy ze strefy euro, które mają spółki zależne w Polsce przesuną do nas produkcję (to już się dzieje), powodując wzrost gospodarczy Polski.
- Polskie firmy dostaną więcej zamówień i nawiążą nowe kontakty w ciągu najbliższych kwartałów z firmami ze strefy euro (ale nie tylko, bo i pozostałe waluty mocno wzrosły).
- A tak się dzieje/stanie, bo jeżeli nawet ktoś nie chciałby z jakichś powodów polskich produktów w okresie dobrej koniunktury, to teraz stoi „pod ścianą” i dla wielu firm spoza Polski jest to „być albo nie być”. Albo obniżą koszty, albo zbankrutują. Podobny efekt wystąpił właśnie w 2001 i w 2002 roku i dlatego u nich była recesja a u nas dobrze.
- Dla przykładu jeżeli polska firma przyjdzie do niemieckiej i powie np.: „Słuchajcie przy kursie 3,2 za euro było ciężko, już mieliśmy zamykać firmę, bo się nam nie opłacało produkować. Obecnie wasze koszty w Euro to 100 mln, ale macie przychody tylko 80 mln i stratę 20 mln. Nasze całkowite koszty wynosiły 320 mln zł, (i dalej tyle wynoszą, konserwatywnie zakładam, że od połowy 2008 nie nastąpiło dalsze cięcie kosztów, dla uproszczenia zakładam, że koszty polskiej firmy są tylko w zł), czyli równowartość 100 mln EUR po 3,2 za euro. Konkurencja miała podobne ceny. Jednak my teraz możemy zrobić wam promocję:-) powiedzmy zrobimy promocję i sprzedamy wam to o -21% taniej czyli za 79 mln euro. Nie dość, że nie macie straty to jeszcze zysk! A my na tym mamy zysk 35,5 mln zł (79 mln eur*4,5 za euro=355,5 zł; 355,5 zł – 320 mln zł=35,5 mln zł) co daje nam rentowność i tak 35,5/320 mln czyli 11% Co wy na to?”.
- To oczywiście tylko przykład:-), ale tak to właśnie teraz będzie wyglądało. Oczywiście na świecie inne państwa mają problem, bo spadają wolumeny handlowych produktów. Jednak w przypadku Polski nie jest to specjalny problem. Jak widać historyczne zamówienia wolumenów produktów (a właściwie wartość w euro) mogą spaść o prawie 29% (bo 100 mln eur po obecnym kursie 4,5 to 450 mln zł, a koszty 320 mln to było 100 mln euro po 3,2. Teraz jednak 450 mln pomniejszone o prawie 29%, czyli 320 mln zł=79 mln euro razy 4,5 zł daje zwrot kosztów w wysokości 320 mln).
- Innymi słowy dla historycznych wolumenów (jakie były przy kursie znacznie poniżej 4 zł za euro) wolumeny mogą spokojnie spaść o 29% i eksporterzy będą „na zero”.
A przecież obecny kurs euro powoduje, że z czasem (kwartały) powinny się pojawić nowe wolumeny, bo polskie firmy mogą znacznie obniżyć ceny, o czym już pisze się w prasie. - Wracając jeszcze do Niemiec, eksport do tego kraju stanowi 25% polskiego eksportu, ale ten sam eksport stanowi zaledwie niecałe 2% w niemieckim imporcie… Wystarczy, aby zwiększył się np. do prawie 4%, a cały polski eksport wzrósłby wolumenowo o 25%… (100% razy 25%) i to będzie przeciwdziałało spadkom wolumenów (podobnie eksport do innych krajów).
- No i spadnie import (już za styczeń dynamika jego spadku była -26,5% r/r a eksportu tylko -25,5%).
- A co do spadku eksportu Japonii o -50%, to wynika to w dużej mierze z… ogromnego umocnienia się Jena względem pozostałych walut, czyli efekt przeciwny do osłabienia złotówki.
Wzrost gospodarczy Polski- podsumowanie
- Jak widać dane historyczne pokazują, że głównym czynnikiem wpływającym na wzrost gospodarczy Polski. To nie tylko zyski eksporterów ale i PKB Polski oraz relacja euro względem złotego. Nawet kilkuprocentowy ruch na tej walucie powodował dużą zmianę PKB.
- Aby pokazać, jak duży jest to „efekt” wystarczy napisać, że Polskie PKB wynosi trochę ponad 1 bilion złotych, a udział naszego eksportu w połowie 2008 roku było to około 40% PKB czyli jakieś 450 mld zł. Wzrost kursu o 40% daje wyższe wpływy w złotówkach o 450*40%= 180 mld zł, czyli jakieś 15% PKB! Oczywiście również koszty są w innych walutach czy też słaba złotówka powoduje droższy import, ale jak wskazują dane historyczne widać, że ma to ogromny wpływ na PKB.
Ponadto koniec 2008 i PKB 2009 będzie „obniżony” przez historię z opcjami walutowymi (jeżeli jest to około 20 mld zł. to jest to niecałe 2% PKB, stąd PKB za 2009 będzie takie słabe). Jednak jest to zdarzenie „jednorazowe” a firmy, które do tej pory nie zbankrutowały (niewiele jest takich przypadków, gdzie firma wyłożyła się przez opcje) wykorzystają to w przyszłości. - No i wreszcie kolejna sprawa. Nie zdziwią mnie fatalne dane o PKB w kolejnych kwartałach (może nawet i któryś kwartał jakieś -2 czy -3% r/r), ale to już tak naprawdę jest historia i w znacznej mierze efekt umacniania się złotówki praktycznie od 2004 roku, a szczególnie na przełomie 2007 i 2008.
Po drugie PKB będzie też słaby ze względu na szybko pogarszającą się konsumpcję. Jednym z powodów są obawy o bezrobocie (a drugim po prostu nadmierna konsumpcja i życie „na kredyt”). Ale czy naprawdę bezrobocie tak mocno wzrośnie? Przy szybkim spadku bezrobocia zatrudniono nowe osoby, które nie miały doświadczenia a przez to spadła wydajność pracy (wyższe koszty jednostkowe pracy to niższe PKB). Jednak „trochę strachu” jest też potrzebne, aby „zmotywować” ludzi do ciężkiej pracy (a z tym bywało różnie w ostatnich czasach, dlatego jest to istotny czynniku wpływający na wzrost gospodarczy Polski:-)
A druga sprawa to oczywiście opisywany już niż demograficzny: Giełda dyskontuje wydarzenia w realnej gospodarce?. Rocznie bezrobocie będzie z tego powodu relatywnie niższe o około 1% (bo około 75 tyś. odchodzi na emeryturę ze względu na wiek, a na rynek pracy wchodzi 75 tyś mniej nowych pracowników niż w poprzednich latach- niż demograficzny). - Jednak jak zamknie się cały 2009 rok, szczególnie druga połowa? No i jak będzie wyglądał 2010 r.? Jak widać po prognozach i nastrojach wiele osób spodziewa się katastrofy. Jednak firmy eksporterzy oraz producenci substytutów z importu i firmy z nimi powiązane będą miały o wiele łatwiej niż większość się spodziewa (właśnie dlatego, że były negatywne nastroje związane z eksporterami i jest tam teraz relatywnie mała konkurencja a kurs euro jest bardzo korzystny).Myślę, że o ile złotówka nagle się nie umocni ponownie do 3,5, to pewnie 2009 będzie słaby (kluczowy jest eksport w drugiej połowy 2009), w 2010 roku może być nawet 2-3% wzrost gospodarczy Polski. Wskazywałby na to również wreszcie mniejszy roczny spadek WIG na koniec pierwszego kwartału w porównaniu do IV kwartału 2008. Niskie stopy powinny też wreszcie zadziałać a i na świecie pewnie będzie lepiej, bo ostatnio z USA wychodzą jeszcze relatywnie słabe dane, ale lepsze niż oczekiwania).Tutaj z kolei zagrożeniem jest potencjalna inflacja, ale w dobie takiego „strachu” być może nie będzie to miało zbyt dużego wpływu.
Pozdrawiam serdecznie i życzę wszystkim czytelnikom mojego bloga aby historyczne zależności i tym razem się sprawdziły, no i oczywiście liczę na wzrost gospodarczy Polski:-)
Dziękuję za każde polecenie mojego bloga: to wiele dla mnie znaczy!
Dziękuję również za korzystanie z moich linków afiliacyjnych! Nic Was to nie kosztuje a dzięki temu mogę rozwijać mój serwis oraz grupę FB Forum Inwestora Profesjonalnego. Tworzyć dla Was wartościowe treści oraz promować na większą skalę idee i przemyślenia, którymi dzielę się z Wami na mojej stronie. Na Forum możesz komentować, wrzucać wpisy oraz śledzić wpisy moje i innych o giełdzie, gospodarce i nieruchomościach. Na blogu jest tylko to co pojawi się w formie wpisu. Jest już kilka kilkanaście tysięcy osób. I sporo żywiołowej dyskusji. Super!
Przypominam też: jeżeli nie wykorzystasz limitów IKE oraz IKZE na ten rok, przepadną bezpowrotnie (!)
Jeżeli chciałbyś/chciałabyś założyć rachunek maklerski (też IKE i IKZE), gdzie możesz inwestować też w akcje i ETFy zagraniczne: giełda, złoto, surowce, niruchomości: REITy, itd., możesz skorzystać z mojego linku afiliacyjnego. Zyskasz promocyjną prowizję oraz możliwość bezpłatnej rejestracji na walnych + moje dodatkowe bonusy jak bezpłatny dostęp do książki/ szkoleń online z inwestowania (to jest naprawdę wartościowa wiedza o inwestowaniu). Więcej informacji: Najlepsze rachunki maklerskie. Jeżeli masz pytania, sporo wątpliwości rozwiałem w komentarzach czytelników pod powyższym wpisem.
Mój link afiliacyjny: kliknij tutaj. Link do książki: kliknij tutaj.
Przypominam, że kluczową rzeczą w zakresie stopy zwrotu z inwestowania jest otwarcie IKE oraz IKZE bo możesz zyskać tysiące a nawet dziesiątki tysięcy złotych! Dlaczego jest to kluczowe przeczytasz tutaj Korzyści płynące z IKE oraz IKZE: znaczenie kwestii podatkowych w inwestowaniu. I nie dotyczy to tylko emerytury ale też okresu kilku lat, moja analiza: Co lepsze IKE czy IKZE? Dlaczego IKZE umożliwia niepłacenie podatku przed emeryturą?, i tutaj: Jak płacić jak najniższe podatki od zysków z akcji, dywidend oraz obligacji?. Innymi słowy gotówka w postaci podatku, który musisz zapłacić w tym roku i kolejnych, zamiast trafić do fiskusa, może zostać na Twoim rachunku. Nie musisz nawet od razu inwestować. Wystarczy, że wpłacisz gotówkę na rachunek IKE oraz IKZE bo inaczej limity przepadną bezpowrotnie!
Dołącz również do 14 798 subskrybentów newslettera: otrzymasz wiele wartościowych rzeczy do pobrania!
➡️ >>> Między innymi moje 8 ebooków na temat inwestowania: kliknij tutaj <<<
➡️ Spis najważniejszych zagadnień opracowanych na blogu: prowadzę go od 2007 roku!
➡️ Dostęp do kursu „Excel w finansach. Praktyczne wykorzystanie wiedzy inwestora”
➡️ Narzędzia oraz wiele różnych danych w Excel
➡️ Nagrania online: moje spostrzeżenia na temat inwestowania
[wysija_form id=”1″]
Na koniec mam do Was ogromny i mega ważny Apel!
- Rozmawiajcie ze znajomymi na tematy ważne dla Polski, szczególnie te związane z gospodarką.
- Śledźcie wypowiedzi polityków (tutaj są linki na FB). Co chcą zrobić w kwestiach gospodarczych, przedsiębiorczości, finansów publicznych? Czy oni wiedzą o czym w ogóle mówią? Nie dajcie się zwieść sloganom bo to nic nie zmieni!
- Jesteś dziennikarzem czy blogerem? Pisz jak najwięcej o gospodarce, przedsiębiorczości, finansach publicznych! Merytoryczna dyskusja to klucz do sukcesu Polski, mocnego wzrostu wynagrodzeń i powrotu kilku mln osób z emigracji! Zgodnie z analizą: W matni: krach polskiej gospodarki w ciągu kilkunastu lat? Podatki + wyjazdy = bankructwo państwa i ZUS
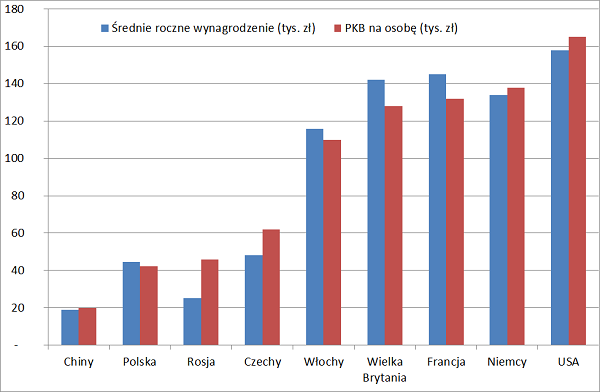
Źródło: powyższy artykuł, obliczenia własne dla roku 2012 na podstawie GUS, wordbank.org, forsal.pl


 Analityk akcji/ współodpowiedzialny za wyniki inwestycyjne części portfela akcyjnego w ING OFE:



14 komentarzy “Wzrost gospodarczy Polski zależy od PKB Niemiec czy może jednak od kursu EUR/PLN?”
28/03/2009
KamilWidać, że się napracowałeś i analiza jest solidna, a teza bardzo ciekawa. Dlatego postanowiłem ciut opisać moje wrażenia, abys mógł ulepszyć blog.
1. Teza jest ciekawa, a co mi się najbardziej podoba to to, że wyjaśniasz podstawy funkcjonowania gospodarki.
2. Moim zdaniem jest tutaj za dużo danych statystycznych dlatego ciężko się to czyta. Jednak nie mam pomysły jak to zrobić inaczej.
4 dane statystyczne, może lepiej byłoy podać w 2 formach. pierwsza to tak jak to zrobiłeś w excelu, a druga to np. obraz jpg w blogu.
Ogólnie spodobał mi sie blog po tym artykule i będe do niego wracał. Powodzenia
28/03/2009
adminNo cóż trochę czasu poświęciłem na napisanie tego artykułu:-) bo ta zaleźność jest dla mnie fenomenalna i jest to jedna z wartościowszych rzeczy, o których pisałem na moim blogu.
A co do formy, to przez pisanie bloga, przy okazji też uczę się przekazywać myśli w przystępny sposób, więc dzięki za wszelkie uwagi i sugestie.
Rzeczywiście danych jest dużo, już wprowadziłem do artykułu parę modyfikacji (komentarzy), aby łatwiej się to czytało.
Pomysł z jpg jest bardzo dobry, muszę rozgryźć tylko jak to technicznie zrobić.
No i oczywiście zapraszam w przyszłości:-)
Pozdrawiam
28/03/2009
xxxNie da się tego sensownie zrobić bez danych statystycznych. Gdyby nie one wyglądałoby to jak zwykła paplanina jakich dużo w polskiej blogosferze. Jak komuś nie odpowiada cyferki można omijać przy czytaniu i skoncentrować się na komentarzach. Pozdrawiam
28/03/2009
ZdzichuCiekawy post i na pewno wezme go pod uwage planujac swoje poczynania na GPW. Widzialem rowniez ze trafnie zaprognozowales kierunek polskich indeksów w 2008 roku. Jaką prognozę masz na rok 2009?
Pozdrawiam,
Zdzichu
29/03/2009
adminCo do danych statystycznych, rzeczywiście bez nich trudno się obyć, dlatego staram się je wrzucać na wykresy, aby było łatwiej je „ogarnąć”.
Jeżeli chodzi o prognozę WIG 20 na koniec 2009 dałem 1500 pkt. Spodziewałem się dalszych mocnych spadków, ustanowienia dołka bessy a potem wzrostów do 1500 pkt. Jak widać mocne spadki nastąpiły bardzo szybko:-) A czy to był dołek bessy czas pokaże:)
Oczywiście takie prognozowanie jest bardzo trudne, bo na polskiej giełdzie trzeba nie tylko powiedzieć co stanie się z polską gospodarką, ale również co np. stanie się z surowcami a to już są dwie różne sprawy. Na przykład ostatnie wzrosty KGH z poniżej 30 do 50 dodały do WIG20 ponad 200 pkt.
Zresztą podobnie w 2008. Gdyby uwzględnić, że KGHM i spółki paliwowe jak PKN i Lotos spadły podobnie jak WIG, to WIG20 zamknąłby się znacznie powyżej 2000 pkt.
29/03/2009
KornolioWitam
i gratuluję ciekawego blogu. Stanę się jego stałym czytelnikiem. A to, że wrzucasz dane statystyczne to jego plus ! Każdy sam może sobie sprawdzić Twoje wyliczenia !
29/03/2009
admin:-)
Ważne jest, aby opierać się na analizie danych, a nie na „odczuciach”, często zadawać pytanie „Dlaczego?” no i ciągle zgłębiać wiedzę.
29/03/2009
KamilMuszę przyznać że do tej pory błądziłem po omacku jeśli chodzi o dane makro (PKB, stopy procentowe, bezrobocie) dzięki temu że wyjaśniłeś to tutaj, będę wiedział jak analizować całą sytuację. Dzięki :)
29/03/2009
adminNie ma za co:-)
Ogólne zaleźności nie są trudne. Jednak wykorzystanie ich w praktyce jest znacznie trudniejsze, nigdy nie wiadomo jaki czynnik i kiedy weźmie górę nad innymi.
Na przykład teraz trzeba odpowiedzieć na pytanie, który efekt weźmie górę: efekt euro czy spadki wolumenów sprzedaży.
Jeżeli np. sprzedaż firmy w euro (eksport) spadnie o 50% to kurs EUR/PLN tego nie skompensuje (wzrost od połowy 2008 to +40%), bo dla przykładu załóżmy:
Na początku przychody 100 mln EUR* 3,2 PLN= 320 mln PLN
Załóżmy, że 320 mln to również koszty, więc taka firma działa na granicy bankructwa i jej wycena jest bliska „zera”.
Jak przychodny spadną o -50% to:
100 mln EUR * -50%= 50 mln EUR
a to po kursie 4,5 EUR/PLN da:
50 mln EUR * 4,5 EUR/PLN=225 mln, czyli firma będzie miała stratę 95 mln i będzie w bardzo trudnej sytuacji.
Zresztą znakomita część „wielkiego kryzysu” z lat 30-tych wzięła się stąd, że zamarł handel międzynarodowy, który spadł o -70%, bo… politycy poszczególnych państw zaczęli nawoływać do kupowania krajowych produktów i wprowadzono wysokie cła zaporowe na produkty importowane. A to doporowadziło do tego, że PKB spadło o -30%!, wystąpiła ponad -20% deflacja a giełdy spadły ponad -90% od szczytu w 1929 r…
A co będzie teraz z gospodarką światową?
Nie podejmuję się odpowiedzi, bo mam jeszzcze cały czas za małe doświadczenie.
Jednak jeżeli chodzi o Polskę i nasz eksport, to wydaje się, że jesteśmy w wyśmienitej sytuacji. Z jednej strony jesteśmy w Unii czyli trudno oczekiwać wprowadzenia ceł (zresztą na wszystkich ostatnich szczytach antykryzysowych podkreśla się, że poprzednio zamarcie handlu doprowadziło do kryzysu i nawołuje, aby teraz tego nie robić) , a z drugiej mamy mocne osłabienie złotówki co znacznie wspiera nasz eksport. Na to nakłada się słaba sytuacja bogatszych krajów w UE. W konsekwencji firmy z tych państw szukają i będą szukały oszczędności, więc naturalnym kandydatem, który na tym skorzysta jest nasz kraj.
Jest jeszcze jednak kwestia. Czasem słyszy się w mediach, że przez kryzys zagraniczni inwestorzy wycofają kapitał i nie będzie kto miał finansować naszego deficytu w rachunku bieżącym. Zgodnie z teorią jeżeli eksport jest niższy niż import, a tak jest od wielu lat w Polsce i z gospodarkami szybko się rozwijającymi, to powstaje deficyt na rachunku obrotów bieżących, który musi być w jakiś sposób sfinansowany (to jak w budżecie domowym eksport to nasze dochody a import nasze wydatki, jeżeli nasze dochody są niższe niż wydatki powstaje „deficyt”, który jakoś trzeba sfiansnować) . Zazwyczaj jest on finansowany przez zagranicznych inwestorów np. przez kupno polskich obligacji.
I tutaj ponownie warto zobaczyć na dane. Po piersze tylko około 25% polskiego zadłużenia jest w rękach zagranicznych inwestorów.
A po drugie… ostatnio przygotowując się do CFA Level II w dziale „Economics” jest fajny przykład dotyczący Tajlandii, która przeszła w 1997 r. kryzys azjatycki (cz. 1 str. 579 i 580). Jej deficyt na rachunku obrotów bieżacych wynosił aż 10 % PKB (15 mld $). Deficyt był równoważony przez napływ kapitału zagranicznego w podobnej wysokości. W momencie kryzysu kapitał został szybko wycofany, bo przez kryzys znacznie spadły oczekiwania co do PKB (z perspektywy czasu po danych o PKB widać, że wystąpiła recesja).
I co się wydarzyło? Waluta Tajlandii osłabiła się z 25 batów do 40 batów, czyli o 60% (podobny mechanizm miał miejsce ostatnio na złotówce) a w kolejnym roku, czyli w 1998 pojawiła się nadwyżka eksportu nad importem w wysokości 14 mld $. Nadwyżka ta zrekompensowała odpływ kapitału zagranicznego w podobnej wysokości i rachunek obrotów bieżących został zrównoważony.
Oczywiście przez osłabienie waluty najpierw szybko siadł imoport (to już się dzieje w Polsce) a potem bardzo mocno wzrósł eksport i to tak bardzo, że stał się większy od importu o wspomniane 14 mld$.
Nie zdziwiłbym się, gdyby również w Polsce w pewnym momencie eksport był większy niż import.
Podsumowując już:-) argument o wycofaniu zagranicznych inwestorów i katastrofie z tym związanej, nie wydaje się być specjalnym zagrożeniem, oczywiście przy założeniu, że historycze mechanizmy i tym razem będą miały miejsce.
30/03/2009
Michał Wdoskonała analiza. trudno się do czegoś przyczepić. gdyby politycy rozmawiając o gospodarce byli zmuszeni podpierać się realnymi danymi tak jak w tym wpisie to 90% z nich nie miałoby o czym gadać, nie byłoby na czym bić piany.
jeśli chodzi o sytuację eksporterów to owszem kurs walutowy to dla nich szczęście w nieszczęściu. co mają jednak zrobić importerzy? tu jest płacz, bo nie dość że klienci są mniej skłonni do zakupów w kryzysie, to jeszcze ceny rosną i ich dodatkowo zniechęcają. może przerzucić się na produkcję podróbek? :))
30/03/2009
adminDlatego im więcej każdy z nas wie o gospodarce tym trudniej „wciskać kit”:-) a z drugiej strony można dostrzec, kto proponuje dobre rozwiązania, które są korzystne dla naszego kraju. A przecież wystarczy tylko każdego dnia poświęcić kwadrans na przejrzenie informacji finansowch, no i oczywiście od czasu do czasu zajrzeć na mojego bloga:-)
Co do importerów, to po pierwsze nie ma co też przesadzać. Wielu rzeczy u nas się nie produkuje lub nie ma bliskich substytutów więc import i tak musi być. A po drugie, niestety, ale importerzy będą musieli dokonać szybkiej restrukturyzacji i zredukować koszty, jeżeli chcą przetrwać recesję. W przeciwnym wypadku wielu z nich szybko po prostu stanie na krawędzi bankructwa.
Zresztą możliwość dużych flukutacji waluty kraju tak małego jak nasz to jeden z głównych artgumentów, dlaczego już dawno powinniśmy przyjąć euro.
Po pierwsze na ruchu waluty zawsze ktoś cierpi albo eksporterzy albo importerzy i nie ma to nic wspólnego z podejmowaniem racjonalnych działań biznesowych. Można się zabezpieczać, ale można to robić zazwyczaj tylko na kilka kwartałów i kosztuje to kilka procent kwoty, którą zabezpieczamy, więc w skali całej gospodarki jest to ogromny bezsensowny koszt.
A po drugie jak jedna strona traci na ruchu waluty, to druga, która zyskuje nie ma specjalnych bodźców, aby coraz lepiej prowadzić biznes i kontrolować koszty. Tak było ostatnio np. z importerami. Praktycznie od 2004 złotówka się umacniała, więc przez cztery lata mieli „premię” w postaci coraz niższych kosztów i coraz wyższego popytu przez spadające ceny produktów imporotowanych. A teraz nagle mają problem, bo trzeba znaleźć oszczędności, których nie musieli szukać przez lata.
Podobny problem mieli nasi eksporterzy, którzy korzystali od połowy 2001 do połowy 2004 na wzroście kursu euro. Jak na wiosnę 2004 złotówka zaczęła się umacniać, wielu z nich z czasem popadło w kłopoty, bo „przespało” trzy lata, kiedy reszta świata dokonała dużego postępu technologicznego. Tym razem zów zostanie zatoczone koło:-)
A przy ryzyku walutowym warto też wspomnieć, że gdyby nie możłiwość „nierozsądnego” zaciągania (i udzielania) kredytów walutowych, obecne działania Rady Polityki Pieniężnej przyniosłyby znacznie szybciej i większy skutek.
Dlaczego? Bo przez takie mocne osłabienie złotówki nagle wartość udzielonych kredytów walutowych wzrosła o kilkadziesiąt mld złotych. A to są te kilkadziesiąt mld zł, które właśnie teraz mogłyby być udzielone w formie kredytów przez banki, aby ruszyć naszą gospodarkę. A tak zadłużenie nagle wzrosło ale pieniędzy tych nie dostaną nasze przedsiębiorstwa, efekt: o tyle pieniądza zostanie mniej wpompowane w gospodarkę a banki boją się dalszego osłabienia złotówki, więc aby nie ryzykować ograniczają akcję kredytową
Nie wspominając już, że wiele osób być może będzie musiało spłacić wartościowo znacznie większy kredyt niż zaciągnęły, wystarczy, że frank utrzyma się w okolicach 3 PLN przez dłuższy czas albo ktoś nie będzie chciał spłacać kredytu przez 20 lat, ale będzie go chciał szybciej spłacić:-(
14/04/2009
Marek M„Duże zaskoczenie. Nadwyżka na rachunku obrotów bierzących handlu zagranicznego, po raz pierwszy od dłuższego czasu więcej eksportujemy niż importujemy” – TVN CNBC. Michał, kolejna dobra prognoza.
14/04/2009
adminRzeczywiście bardzo ciekawe dane:-)
Akurat nie do końca jest to wynik związany tylko z eksprotem netto (eksport-import), bo były większe od prognozowanych napływy środków z UE, które również mają wpływ na rachunek obrotów bieżących. Ale rzeczywiście eksport w lutym (w EUR) spadł o -28% r/r (prognoza -29,4 %) a import (w EUR) o -33% r/r (prognoza -32,1 %), czyli pomału zbliżamy się do pozytywnej kontrybucji eksportu netto do Polskiego PKB:-)
Wydaje mi się, że „ekonomiści” w prognozach nie biorą pod uwagę dwóch efektów:
1) że z eksportem nie będzie tak źle, bo firmy „matki” szybko przerzucają produkcję do spółek „córek” w Polsce ( stopniowo pojawi się też efekt rozszerzania kontaków biznesowych przez polskie firmy dzięki efektowi słabej złotówki)
2) import „siada” mocniej bo firmy importerzy mają kłopoty z gotówką, np. aby zaimporotwać towar o wartości 1 mln EUR w połowie 2008 trzeba było mieć 3500 PLN a w lutym już 4500 PLN, czyli na kapitał obrotowy potrzebowali ekstra 1 mln zł, a banki nie bardzo chcą zwiększać limity w rachunkach
Zresztą aby pokazać jak inwestowanie (prognozowanie przyszłości) jest trudne i zarazem fascynujące:-) warto przytoczyć przykład Polskich spółek, które prowadzą działalność na Ukrainie. Wiadomo, że PKB Ukrainy bardzo mocno spada, ale co się okazuje? Wiele polskich firm jest zadowolonych z pozytywnych dynamik sprzedaży na rynku ukraińskim… jak to się dzieje? Bo lokalne biznesy, przy również bardzo mocnym osłabieniu ukraińskiej hrywny mają problemy z gotówką. Np. wiele towaru cofnięto na granicy, bo nie miał kto za niego zapłacić. Oczywiście zyskują na tym polskie firmy i to tak, że np. sprzedaż porównywalna r/r jest lepsza:-)
Jak widać w tym wypadku nie wystarczyło przewidzieć załamania na PKB Ukrainy, ale również trzeba było na tej podstawie wyciągnąć właściwe wnioski:-)
15/04/2009
adminTytułem uzupełnienia, po analizie danych rzeczywiście pojawiła się „nadwyżka”:-). Co prawda saldo obrotów towarowych było jeszcze ujemne (ale już nie tak jak w poprzednich miesiącach), ale powinno się jeszcze uwzględnić „saldo usług” które było dodatnie. Po zsumowaniu tych pozycji mieliśmy nadwyżkę 116 mln EUR.
Innymi słowy po raz pierwszy od bardzo długiego czasu to my mogliśmy „finansować” zagranicę:-)
Obliczenia poniżej (EUR):
+ 965 saldo transferów bieżących (np. środki z UE)
+ 258 saldo usług (np. transport)
– 556 saldo dochodów (np. dywidendy)
– 142 saldo obrotów towarowych (towary eksport-import)
= + 525 rachunek obrotów bieżących (mediana prognoz – 625)
+ 116 = saldo usług + saldo obrotów towarowych = prawdziwy eksport netto