
Giełda znowu miała rację! PKB za III kwartał 2014 +3,3% r/r
No i mamy kolejną bardzo pozytywną niespodziankę, po ostatnich danych o PMI: A przecież produkcja przemysłowa miała spadać a tu… PMI Polska 51,2 :-) PKB za trzeci kwartał 2014 około 2,5% r/r?. A tak poza tym giełda znowu miała rację, PKB za III kwartał 2014 r. urósł + 3.3% r/r!
PKB za III kwartał 2014 r.
PKB za III kwartał 2014 urosło o 3,3% w skali roku (dane GUS oczekiwania +2,8% r/r). Jest to kolejny kwartał, gdzie dynamika PKB pozytywnie zaskakuje, trzy miesiące temu pisałem o tym tutaj: PKB za drugi kwartał jednak +3,2% r/r, deflacja -0,2% r/r po raz pierwszy od trzydziestu lat.
A to oznacza, że o ile w IV kwartale 2014 roku nie będzie jakiegoś nagłego załamania. A na to się nie zanosi, PKB za cały 2014 rok może być nawet powyżej 3 procent :-) Czyli, tak jak pisałem, nie sprawdzą się katastroficzne wizje wielu osób. Mówiące o złamaniu polskiej gospodarki w 2014 roku, o czym pisałem między innymi w lipcu 2014 roku tutaj: Co dalej z giełdą? Nadchodzi wielki kryzys? PMI wskazuje na załamanie gospodarki? Kondycja polskiej giełdy i innych giełd światowych lipiec 2014
PKB za III kwartał 2014: skan z GUS


Powyższe dane to kolejne potwierdzenie tego, o czym piszę na moim blogu od wiosny 2014 roku. Gospodarka ma się całkiem dobrze, szczególnie biorąc pod uwagę wydarzenia na wschodzie oraz co mówiło PMI.
Poprzednim razem pisałem, że, roczna zmiana WIG cały czas wskazywała/wskazuje na PKB w okolicach plus/minus 3% (jeżeli ktoś jest tutaj nowy, więcej na temat tej fenomenalnej zależności można przeczytać w menu głównym: DO POBRANIA>>>GIEŁA A PKB)
Dla przypomnienia co ostatnio pisałem:
Do podobnego wniosku dojdziemy, jeżeli zobaczymy na roczną zmianę giełdy:
Na co warto zwrócić uwagę, tak jak już kiedyś pisałem, przy obecnych poziomach giełdy, gdzie od roku mamy trend boczny, roczna zmiana giełdy wynosi kilka procent.
A przez to, że giełda rok temu w październiku 2014 ustanowiła szczyt, obecnie jest to około zera:
Jeżeli obecne poziomy indeksu WIG założyć w kolejnych miesiącach. Cały czas będziemy mieli dodatnią zmianę co oznaczałoby, że dynamika PKB w kolejnych kwartałach powinna być podobna (okolice plus minus trzy procent w skali roku).

Z kolei tylko na podstawie danych o sprzedaży detalicznej można było wnioskować, że gospodarka ma się dobrze. A dane o PKB za trzeci kwartał cały czas będą w okolicach 2,5% r/r (jeżeli kogoś dokładnie interesuje jak do tego doszedłem, dokładny opis rozumowania podałem w poprzednim wpisie).
Ciekaw jestem dokładnego rozbicia co wpłynęło na taką dynamikę PKB. Zapewne musiał to być popyt wewnętrzny.
PKB za III kwartał 2014: rynek pracy kluczowy?
A jeżeli tak, cały czas w mocy jest argument, że mocny rynek pracy bardzo mocno wspiera nasza gospodarkę.
To z kolei, w połączeniu z niską inflacją (deflacją) powoduje, że realna dynamika płac w ostatnim roku zachowuje się bardzo dobrze. Co z kolei przekłada się na popyt wewnętrzny i dynamikę PKB. Na wykresie poniżej widzimy, że wynagrodzenia rosną w ujęciu rocznym około 4% w skali roku i to już od ładnych paru miesięcy:

Dobrą kondycję rynku pracy potwierdzają ostatnie wstępne dane o bezrobociu. Za październik 2014 roku, które względem września 2014 roku spadło o kolejne 0,2 punktu procentowego. W efekcie bezrobocie spada już o prawie 2 punkty procentowe w skali roku:

Innymi słowy cały czas bardzo ładnie realizuje się cykl dziesięcioletni w polskiej gospodarce. Pisałem o nim dwa miesiące temu, we wrześniu 2014 roku, tutaj: Bezrobocie w Polsce spadnie do 5% w 2018 roku!? Cykl dziesięcioletni na rynku pracy w praktyce
Dla przypomnienia co pisałem w powyższym artykule:
Prawie dwa lata temu w styczniu 2013 roku, a później jeszcze raz rok temu. Na jesieni 2013 roku, w tym wpisie: Nadchodzi rynek pracownika… Jak niskie bezrobocie w 2013 i 2014 r.? postawiłem tezę o bardzo mocnym spadku bezrobocia w 2014 roku. Z perspektywy czasu scenariusz tam nakreślony ponownie bardzo ładnie się zrealizował. A skoro tak: przyszedł czas na postawienie tezy co może stać się z bezrobociem w Polsce nie tylko w kolejnym roku 2015 ale i jak może rozwijać się sytuacja na rynku pracy aż do roku 2017/2018. Moim zdaniem bezrobocie do tego czasu może spaść nawet do… 5%… Dlaczego? Zapraszam do zapoznania się z moim tokiem rozumowania poniżej.
Na początek przypomnijmy sobie co pisałem na jesieni 2013 roku:
Poprzednich kilka wpisów dotyczących możliwego krachu systemu emerytalnego i bankructwa polskich finansów publicznych ma dosyć pesymistyczną wymowę: W matni: krach polskiej gospodarki w ciągu kilkunastu lat? Podatki + wyjazdy = bankructwo państwa i ZUS więc dzisiaj z kolei coś bardzo optymistycznego.
Oczywiście krach polskiej gospodarki nie musi nastąpić. Jeżeli My Polacy skoncentrujemy się na rozwoju gospodarczym, dzięki czemu mocno wzrosną wynagrodzenia, ludzie przestaną wyjeżdżać i zwiększą się wpływy budżetowe. Dlatego też stworzyłem ebook Ebook Michał Stopka Inwestor Profesjonalny 2013: Jak zmienić Polskę ?! Wynagrodzenia i Gospodarka a finanse publiczne Polski oraz zakładkę w menu głównym: Analizy>>> Jak zmienić Polskę?!
Tak jak pisałem krach polskiej gospodarki może wystąpić dopiero po 2018 r. gdyż do tego czasu powinien realizować się scenariusz poprawy danych makro o którym piszę od jesieni 2012 r: Giełda/Gospodarka.
Poprawa danych makro będzie się realizowała również w związku z cyklem dziesięcioletnim o którym pisałem w styczniu 2013 r:
- Polską gospodarkę czeka kilka tłustych lat ? ? ? : Michał Stopka „Cykl dziesięcioletni”
- Michał Stopka “Cykl dziesięcioletni”: Co to jest tak naprawdę PKB?
- “Michał Stopka cykl dziesięcioletni”: przyczyny fundamentalne tłustych i chudych lat w polskiej gospodarce i bezrobociu
Dla przypomnienia dwa wykresy bardzo ciekawych, pięcioletnich tendencji na wskaźniku bezrobocia GUS:
Poniżej zaznaczyłem trzy pięcioletnie cykle wzrostu bezrobocia, czyli lata: 1989-1993, 1999-2003 oraz ostatni 2009-2013:

Jak widać na powyższym wykresie systematyczny, kilkuletni wzrost bezrobocia pojawiał się w Polsce od upadku komunizmu dokładnie co 10 lat! :
- Dołek bezrobocia jesień 1988 (zaraz przed „kryzysem” komunizmu i jego upadkiem)
- Dołek bezrobocia jesień 1998 (zaraz przed „kryzysem” rosyjskim i bankructwem Rosji)
- Dołek bezrobocia jesień 2008 (zaraz przed „kryzysem” światowym i upadkiem Lehman Brothers)
Poniżej zaznaczyłem dwa pięcioletnie cykle spadku bezrobocia, czyli lata: 1994-1998, 2004-2008
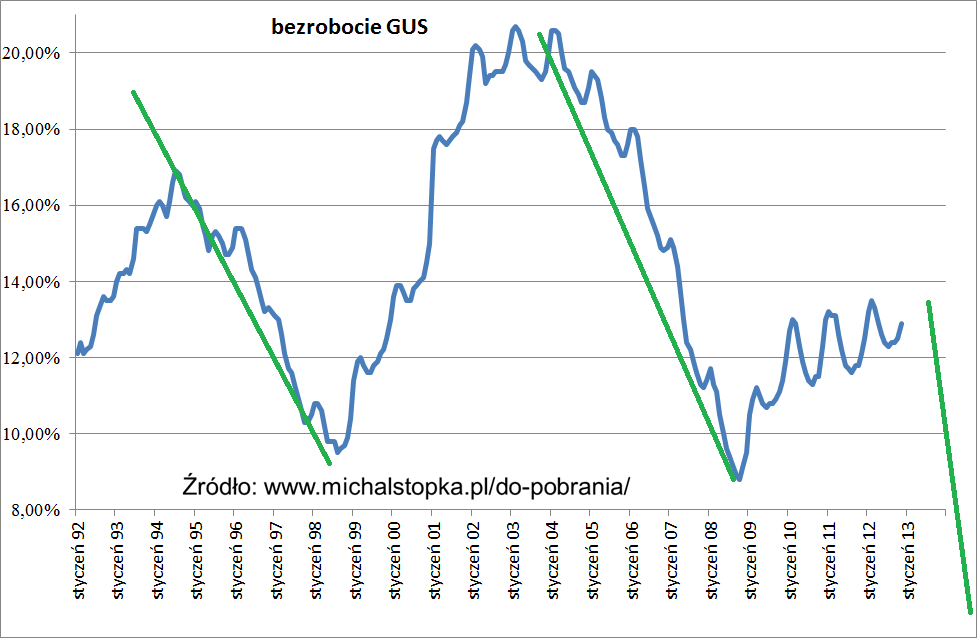
Jak widać na powyższym wykresie pięcioletnie okresy spadku bezrobocia również powtórzyły się dokładnie co 10 lat! :
- Szczyt bezrobocia 1994
- Szczyt bezrobocia 2004 (zaraz po ogłoszeniu „dziury” Bauca)
- Szczyt bezrobocia 2013/2014 ? (zaraz po ogłoszeniu „dziury” Rostowskiego)
Dlatego też kolejny, cykliczny spadek bezrobocia nastąpi w latach 2014-2018.
Zostawiając na boku rozważania co może stać się za parę lat. Dzisiaj parę moich przemyśleń co stanie się z rynkiem pracy w roku 2013 i 2014:
Parę lat temu, w połowie roku 2009 przedstawiłem analizę. Na temat wysokości wskaźnika bezrobocia w ciągu kolejnych dwóch lat czyli dla roku 2009 i 2010: Jak niskie będzie bezrobocie w Polsce w 2009 i 2010? czyli dlaczego analiza fundamentalna to klucz do sukcesu cz.3. Podałem wtedy 15 argumentów dlaczego bezrobocie, nie powinno przekroczyć 12 % (wzrost z około 9 %).
Z perspektywy czasu tezy tam zawarte bardzo ładnie się zrealizowały. Bo bezrobocie na koniec 2009 i 2010 roku rzeczywiście było około 12 %. Warto pamiętać, że jest to okres zaraz po upadku Lehmana i wiele osób pisało/mówiło, że bezrobocie może szybko wzrosnąć powyżej 15 %. Dla przypomnienia 1 % bezrobocia to około 150 tyś. osób bezrobotnych.
Oczywiście już wtedy zdawałem sobie sprawę z cyklu dziesięcioletniego więc po paru tygodniach, na jesieni 2009 zrobiłem kolejną kompleksową analizę gospodarki na lata 2009-2012: Wiedzieć dlaczego coś się wydarzyło a dzięki temu wiedzieć co może się wydarzyć to klucz do sukcesu cz.2?, czyli dlaczego PKB w latach 2006/2012 może być kopią lat 1996/2002. Analizę rynku pracy uzupełniłem więc o spostrzeżenie, że lepsze zachowanie rynku pracy będzie trwało najprawdopodobniej w roku 2009 i 2010, ale aby cykl się dopełnił ponownie będzie słabiej z gospodarką i rynkiem pracy w latach 2011, 2012 i 2013:
Od tamtego czasu minęły już jednak cztery lata i cykl na rynku pracy właśnie się dopełnił.
Dzisiaj ministerstwo pracy podało wstępne dane o wskaźniku bezrobocia za wrzesień 2013 r. Wyniósł on wstępnie 13 %. Oczywiście sam spadek poziomu bezrobocia nie ma znaczenia w okresie letnim w porównaniu do okresu zimowego, gdyż jest to spadek sezonowy.
Ale jak zobaczymy co dzieje się ze wskaźnikiem bezrobocia w skali roku widzimy, że skończył się już okres wzrostu bezrobocia:

Dla przypomnienia: prawa skala i niebieska linia to wskaźnik bezrobocia GUS a lewa skala i czerwona linia ile to bezrobocie się zmieniło w skali roku (aby właśnie „odsezonować dane”). Parę miesięcy temu bezrobocie rosło w skali roku nawet o ponad jeden punkt procentowy. W sierpniu i wrześniu bezrobocie wzrosło jednak już tylko o 0,6 punktu procentowego w skali roku.
Zielonymi i czerwonymi strzałkami zaznaczyłem co działo się w kolejnych kwartałach ze wskaźnikiem bezrobocia GUS. Kiedy „czerwona linia” zaczęła zakręcać jak ostatnio. Widać wyraźnie, że roczna zmiana wskaźnika bezrobocia fajnie wyprzedza tendencje na bezrobociu GUS.
Warto też zobaczyć na historię miejsc pracy BAEL w ciągu kilkunastu lat (średnia za ostatnie cztery kwartały):

Aby bezrobocie nie rosło (lub spadało) są albo tworzone nowe miejsca pracy jak na wykresie powyżej albo ludzie z Polski wyjeżdżają po prostu za pracą.
Podsumowując powyższe spostrzeżenia: w ciągu kilku miesięcy wskaźnik bezrobocia ustabilizuje się w skali roku a następnie zacznie mocno spadać. Będzie to miało miejsce w 2014 r.
(…)
Skoro od jesieni 2013 roku minął już rok mamy odpowiednią historię aby zobaczyć co wydarzyło się na rynku pracy w ciągu ostatniego roku.
Rok temu, w 2013 roku wskaźnik bezrobocia i jego roczna zmiana wyglądała tak:
Natomiast obecnie, po wstępnych danych za sierpień 2014 roku wygląda już tak:

Jak widzimy powyżej, w ciągu ostatniego roku bezrobocie spadło już o niecałe dwa punkty procentowe.
Z kolei wykres miejsc pracy BAEL wyglądał rok temu tak:
A po roku już tak:

A jeżeli zobaczymy na dane o miejscach pracy w ujęciu kwartalnym to zobaczymy, że w ciągu ostatniego roku przybyło około 300 tysięcy miejsc pracy (dynamika miejsc pracy w skali roku niecałe dwa punkty procentowe):

Poprawę na rynku pracy potwierdzają też dane GUS o liczbie osób pracujących w przedsiębiorstwa zatrudniających powyżej dziewięciu osób. Gdzie dynamika przyrostu miejsc pracy wynosi z kolei niecały jeden punkt procentowy:

Tak więc, jakby nie patrzeć, w ciągu ostatniego roku sytuacja na rynku pracy zdecydowanie się poprawiła.
W takim razie, jeżeli cykl dziesięcioletni: Polską gospodarkę czeka kilka tłustych lat ? ? ? : Michał Stopka „Cykl dziesięcioletni” bardzo ładnie tłumaczy nam tendencje na rynku pracy, możemy pokusić się o postawienie tezy co będzie działo się z rynkiem pracy aż do roku 2017/2018:
Jak to można zrobić?
Jeżeli nałożymy na jeden wykres zachowanie wskaźnika bezrobocia w Polsce od początku 1988, 1998 oraz 2008 roku (w rozbiciu na dziesięcioletnie okresy) otrzymamy następujący wykres (założyłem, że np. sierpień 1994 roku to to samo co sierpień 2004 roku oraz sierpień 2014 roku):

(uwaga: dla cyklu od 1988 roku wtedy był jeszcze w Polsce komunizm i dlatego nie mamy jeszcze wykresu bezrobocia, bezrobocie jako takie zaczyna stopniowo rosnąć dopiero od upadku komunizmu w połowie 1989 roku)
Jak widać powyżej cykl dziesięcioletni na bezrobociu historycznie miał swój dołek w okolicach roku kończącego się na „osiem”. (1988, 1998,2008) Szczyt w okolicach roku kończącego się na „cztery” (1994, 2004, podobnie ostatnio, gdybyśmy nie mieli bardzo łagodnej zimy na przełomie 2013/2014 a z kolei bardzo surowej na przełomie 2012/2013, szczyt bezrobocia mielibyśmy prawdopodobnie na wiosnę 2014 roku).
Z kolei poniżej przedstawiłem te same okresy dziesięcioletnie na wskaźniku bezrobocia ale zastanawiamy się o ile punktów procentowych historycznie bezrobocie rosło lub spadało w ciągu jednego roku:

Na wykresie powyżej, oprócz tego, że w okresie dziesięcioletnim bezrobocie historycznie zachowywało się podobnie. Widać na przykład również bardzo fajnie, że wzrost bezrobocia w skali roku po upadku Lehman Brothers w 2008 roku był bardzo podobny do wzrostu bezrobocia w skali roku w… 1998 roku, kiedy z kolei mieliśmy do czynienia z kryzysem rosyjskim i bankructwem Rosji.
Na wykresie powyżej widać również, że do 2018 roku bezrobocie powinno spadać podobnie jak było to dziesięć i dwadzieścia lat temu. A skoro tak, możemy założyć na przykład, że w ciągu kilku kolejnych lat, do roku 2018, obecny wskaźnik bezrobocia będzie się zachowywał tak jak w poprzednim cyklu czyli w latach 2004-2008.
W takim układzie otrzymamy poniższy wykres, gdzie bezrobocie powinno nam spaść do poziomu niskich kilku procent:

Cykl dziesięcioletni: podsumowanie
W latach 2004-2008 bezrobocie spadło o dwanaście punktów procentowych (z 21% na 9%). Z kolei w latach 1994-1998 bezrobocie spadło o osiem punktów procentowych (z 17% na 9%) co daje średnią w wysokości dziesięć punktów procentowych.
W obecnym cyklu, na wiosnę 2013 roku bezrobocie wynosiło prawie piętnaście punktów procentowych. Jeżeli odjąć od tego średnią spadku bezrobocia z ostatnich dwóch cykli dziesięcioletnich, otrzymamy docelowe bezrobocie w 2018 roku na poziomie pięciu punktów procentowych.
Oczywiście obecnie mamy wydarzenia na Ukrainie co jest dodatkowym czynnikiem wpływającym na gospodarkę. Niemniej jednak, jak pokazałem powyżej, cykl dziesięcioletni na rynku pracy to bardzo potężny cykl a najlepsze pod tym względem dopiero przed nami. Nie jest ważne, czy na końcu będzie to dokładnie pięć punktów procentowych, ważny jest kierunek i długoterminowe procesy zachodzące w gospodarce i na rynku pracy. Szczególnie w obecnej sytuacji i tego co dzieje się na Ukrainie oraz ryzyk dla gospodarki związanych z sankcjami.
I jeszcze na zakończenie taka ciekawostka związana z cyklem dziesięcioletnim: kiedy ostatnio była rewolucja na Ukrainie? Równo dziesięć lat temu w… 2004 roku. Po dziesięciu latach historia znowu się powtarza… Cykl dziesięcioletni ma wpływ na wiele rzeczy. Tylko tym razem Putin wyciągnął wnioski na podstawie tego co stało się dziesięć lat temu…
Uwaga: Zapraszam również do zapoznania się ze szczegółową analizą drugiego czynnika fundamentalnego bardzo mocno wpływającego na rynek pracy, czyli demografii o której piszę w kolejnym artykule: Demografia odpowiedzialna za ponad 20% bezrobocia w Polsce w 2004 roku i emigrację Polaków? Wpływ demografii na rynek pracy w Polsce w latach 1966-2035
Powyższy czynnik powoduje, że scenariusz nakreślony powyżej ma tym bardziej szansę na realizację. Poniżej fragment powyższej analizy:
Poniżej na wykresie pokazałem roczniki które weszły na rynek pracy w wieku dwudziestu lat (po upadku komunizmu) a na to nałożyłem roczne dane o bezrobociu BAEL (uwaga: w artykule o cyklu dziesięcioletnim dane są trochę inne bo są to dane o bezrobociu GUS według polskiej metodologii):
Jak widać powyżej wykres bezrobocia dosyć ładnie pokrywa się z liczbą roczników wchodzących w danym roku na rynek pracy (na cykl demograficzny nakłada się dopiero krótszy cykl gospodarczy: cykl dziesięcioletni).
Mało tego, jeżeli wydłużymy powyższy okres dla lat 1980-2014 jesteśmy w stanie o wiele lepiej zrozumieć, dlaczego lata dziewięćdziesiąte oraz dwutysięczne to czasy sporego bezrobocia w Polsce. To nie tylko zasługa upadku komunizmu i przemian gospodarczych w początkowej fazie kapitalizum. To przede wszystkim efekt wejścia na rynek pracy wyżu demograficznego urodzonego w latach siedemdziesiątych i osiemdziesiątych poprzedniego wieku:
Z kolei poniżej pokazałem co nas czeka w kolejnych latach pod względem kolejnych roczników wchodzących na rynek pracy w Polsce:
Jak widzimy powyżej przy szczycie wyżu demograficznego mieliśmy bezrobocie w wysokości około 20%. Jednak obecnie bezrobocie jest już znacznie niższe, a w kolejnych latach bezrobocie powinno z tego tytułu dodatkowo bardzo mocno spaść.
Aby jeszcze lepiej uświadomić sobie jak ważna jest demografia na rynku pracy. Szczególnie w okresie kilku lat, poniżej pokazałem ile gospodarka musiała lub będzie musiała stworzyć miejsc pracy w okresach pięcioletnich aby nie rosło bezrobocie z tytułu takiej a nie innej demografii:
Jak widać powyżej w ciągu pięciu lat:
- Zaraz po upadku komunizmu na rynek pracy wchodziło trochę powyżej dwóch i pół miliona osób
- Zaraz przed wejściem do Unii Europejskiej w 2004 roku było to już trzy i pół milona
- Obecnie jest to około dwa i pół miliona osób
- A około 2025 roku będzie to niecałe dwa miliony osób.
Różnica pomiędzy szczytem wyżu demograficznego a dołkiem niżu demograficznego wynosi ponad półtora miliona osób…
Dla przypomnienia jeden punkt procentowy bezrobotnych więcej lub mniej to około 150 tys. osób. Wyobraźmy sobie teraz, że w ciągu ostatnich pięciu lat na rynek pracy nie weszłoby dwa i pół miliona osób ale trzy i pół miliona jak dziesięć lat temu… Czyli milion osób więcej. Mielibyśmy znacznie wyższe bezrobocie, pewnie pod dwadzieścia procent…
I to jest podstawowy powód dlaczego z Polski wyjechało aż tyle osób: na rynek pracy wszedł wyż demograficzny a gospodarka nie stworzyła aż tylu miejsc pracy więc mieliśmy bardzo wysokie bezrobocie:
A co najlepsze, w miarę jak w kolejnych latach bezrobocie będzie spadało z powodu demografii. Kolejne rządy będą sobie przypisywały zasługi „walki z bezrobociem”. Mało tego pewnie nawet wyborcy dadzą się na to nabrać… Zresztą nie trzeba daleko szukać, przecież PO wygrało po raz drugi wybory między innymi dlatego, że bezrobocie było w miarę niskie w 2011 roku w porównaniu do tego co ludzie pamiętają sprzed kilkunastu lat…
Warto też zauważyć, że szczyt wyżu demograficznego okresu lat 1970/1980 wszedł na rynek pracy w jednym z najgorszych momentów, zaraz po:
- Kryzysie azjatyckim w 1997 roku
- Kryzysie rosyjskim i bankructwie Rosji w 1998 (a wtedy jeszcze Polska była w dużym stopniu powiązana z Rosją po czasach komunistycznych a nie z Unią Europejską w efekcie czego mieliśmy bankructwa firm na masową skalę; przy tym bankructwa niektórych firm w ostatnich latach to pikuś)
- Pęknięciu bańki internetowej w 2000 r. i ogólnoświatowym załamaniu koniunktury
Czynnik demograficzny i nowe roczniki wchodzące na rynek pracy jest podstawowym czynnikiem wpływającym na wskaźnik bezrobocia w danym państwie. Jest tak ponieważ ludziom młodym najtrudniej jest znaleźć pracę, co powoduje, że w tej grupie wiekowej zawsze jest podwyższone bezrobocie. Jest tak zarówno w okresach spowolnienia jak i lepszych czasów dla gospodarki.


 Analityk akcji/ współodpowiedzialny za wyniki inwestycyjne części portfela akcyjnego w ING OFE:



14 komentarzy “Giełda znowu miała rację! PKB za III kwartał 2014 +3,3% r/r :-) Co dalej?”
14/11/2014
BogdanWitam,
Panie Michale bardzo optymistyczne te prognozy… w takim razie zapytam co Pan prognozuje w latach 2014-2018 i np do 2024 w zakresie stóp procentowych – WIBOR czyli np cena kredytów mieszkaniowych… Będę wdzięczny za informację.
pozdrawiam
Bogdan
14/11/2014
Michał StopkaWitam Panie Bogdanie
Niestety to dosyć długi okres czasu a to co się wydarzy ze stopami procentowymi i WIBORem zależy od kilku czynników:
1) Wiele zależy od tego co będzie się działo ze złotówką, bo to jest bardzo ważny czynnik wpływający na inflację a przez to na stopy procentowe: pisałem o tym kiedyś tutaj: Kurs złotówki powodem błędnych decyzji RPP oraz błędnych założeń do budżetu ministra Rostowskiego?
2) W miarę jak będzie spadało bezrobocie do roku 2018, z jednej strony powinno to powodować inflację (w konsekwencji presji płacowej) ale z drugiej strony spadek bezrobocia jest też spowodowany wyjazdami i niżem demograficznym więc niekoniecznie tak musi być (bo liczba osób pracujących aż tak się nie zwiększy)
3) Wiele zależy też od dynamiki PKB w kolejnych latach. Wpływ dyaniki PKB na inflację badałem parę miesięcy temu tutaj: Historia 2000-2014: inflacja opóźniona względem PKB? co dalej w związku z tym z inflacją?
4) Kolejna sprawa: co stanie się z cenami surowców. Od tego też wiele zależy. Historię cen surowców obrazuje na przykład indeks CRB: indeks CRB
No i też ważne jest co w kolejnych latach zrobi Rosja na Ukrainie
Jak Pan widzi, to co będzie zależy od tych powyższych czynników, pewnie są jeszcze jakieś ine, których nie podałem, tak więc odpowiedź na pytanie nie jest taka łatwa.
Na ten moment scenariusz bazowy byłby następujący
1) Generalnie inflacja w kolejnych latach i stopy procentowe będą niskie, czeka nas to co w ostatnich latach w krajach bardziej rozwiniętych się wydarzyło (nasza gospodarka pomału staje się tak zalewarowana jak inne gospodarki rozwinięte)
2) Niska inflacja w roku 2015
3) Stopniowy wzrost ze szczytem inflacji w roku 2018/2019
4) Potem do roku 2024 znowu załamanie na inflacji (podobnie jak było w latach 1998-2004 oraz 2008-2014)
Punkty 2-4 wynikają wprost z cyklu dziesięcioletniego.
Natomiast tak jak pisałem powyżej, powyższy scenariusz może się zmienić z czasem, jeżeli wystąpią któreś czynników, które opisałem na początku.
A dlaczego Pan pyta? Jeżeli chodzi np. o kredyt mieszkaniowy, to powinno się zadłużać w walucie w której się zarabia. Tym bardziej, że jeżęli zarabia Pan w PLN, to nie spodziewałbym się znacznie wyższej inflacji niż np. w CHF czy EUR bo tak jak pisałem powyżej, w scenariuszu bazowym, inflacja powinna być niska w kolejnych latach.
Natomiast jeżeli nastąpiłoby załamanie złotówki i z tego powodu wyższa inflacja, to to co Pan zyska na niższym oprocentowaniu w walucie odda Pan w kursie waltowym (podobnie jak osoby które wzięły kredyty w franakach parę lat temu)
14/11/2014
Łukasz W.Te dane są ogromnym zaskoczeniem, ale podchodzę do nich z rezerwą i od razu zadam pytanie. Jak może tak szybko rosnąć PKB podczas gdy jego główne składowe czyli produkcja przemysłowa i sprzedaż detaliczna wskazywały jednoznacznie na, być może epizodyczne, ale jednak spowolnienie?Zacytuję tu Pana Piotra Kuczyńskiego „To cuda statystyki. Jak mogą wszystkie dane wskazywać spowolnienie, a PKB rosnąć”
Czyżby magiczna data 16 listopada miała tu znaczenie?
Wiem, że wykazuje się tu pewną niekonsekwencją, gdyż chwaliłem Pana i nadal chwalę za trafne prognozy co dzisiaj znowu zostało potwierdzone, ale w powyższym artykule nie przedstawił Pan danych o produkcji przemysłowej i sprzedaży detalicznej za III kwartał, a te dane chyba nie wskazywały na aż taki wzrost.
Więc ciekawi mnie skąd wziął się taki wzrost?
15/11/2014
DominikPrzyzna Pan jednak, że dane za III kwartał są dość zaskakujące. Trzeba pamiętać, że był to tzw. odczyt eksperymentalny, czyli te 3,3% może się jeszcze dość znacznie zmienić.
Poza tym niedawno zmieniła się metodologia badania PKB w Unii Europejskiej i teraz wlicza się do niego handel narkotykami, prostytucję, część haraczy, wymuszeń itd. Ciągle mnie ciekawi jak fizycznie GUS weryfikuje zmianę tych danych z kwartału na kwartał i jestem tutaj już na pewnym tropie. Poza tym przeliczenie tych danych za lata wcześniejsze dokonywane jest w sposób szacunkowy. Także jest kilka czynników, które mogą zaburzać PKB i myślę, że nie ma się co spierać np. o 0,2% w górę czy w dół.
Ogólnie zgadzam się z Pana oceną sytuacji, ale jeszcze niedawno pisał Pan, że z danych częściowych PKB za III kwartał wychodzi około 2,5%! Ja zresztą tez tak myślałem. Czyli obydwaj się myliliśmy… lub myli się na razie GUS!!
Jednak to czy się dokładnie trafi z tymi cyferkami nie jest najistotniejsze a to by mieć na uwadze szerszy kontekst… jak to określa Warren Buffett:)
I tego właśnie życzę Panu na przyszłość. Jak na razie Pana długoterminowe analizy są bardzo dobre.
15/11/2014
TomaszWitam Pana
Dziękuje za wszystkie proedkacyjne artykuly . Uwzględnie Panskie sugestje w codziennym zyciu jako drobny przedsieborca / konsument / inwestor i spekulant .
Pozdrawiam Tomasz
15/11/2014
NINORacje ma Dominik, GUS zmienił metodologie (z ESA95 na ESA2010). Wszystkie szacunki (w tym MG) dotyczyły starej metodologi. A sam Michał dopiero co pisałeś żeby nie polegać na opiniach innych ;). Od teraz GUS w zależności od potrzeby będzie sobie dodawał sex&drugs i w excellu będzie PKB jak malowane. Swoją drogą to taka mocno kacapska metoda, zrobić zmiany i nie omówić róznicy wraz z podaniem danych dla starej i nowej metody. No ale GUS nie ma służyć przeciętnym obywatelom (o raczej słabej wiedzy i orientacji w temacie – im podaje się papkę w TV, czyli że rośnie). Jeśli chodzi o PKB to wg starej metody byłoby to pewnie około 3%, a więc ciągle przyzwoicie, ważne będą jednak składowe.
Tak czy inaczej RPP może spokojnie „wait & see”.
15/11/2014
Michał Stopka@ Dominik
@ Łukasz W.
@ NINO
Z tymi „danymi częściowymi” to warto zwrócić uwagę, że dane o dynamice sprzedaży detalicznej, produkcji przemysłowej i budowlano montażowej to tak naprawdę jest strona przychodowa (zsumowane przychody) Po drugie są to przychody nie wszystkich sektorów gospodarki (np. nie biorą pod uwagę wielu usług). A po trzecie są to dane dla firm zatrudniających co najmniej 9 osób.
Natomiast PKB to jest wartość dodana, czyli w uproszczeniu można powiedzieć, że są to zsumowane zyski wszystkich firm. W skali makro tendencje na tych wartościach są bardzo podobne ale nie muszą się dokładnie pokrywać co do wartości.
W moim serwisie, do wygładzenia powyższych danych używam średniej trzymiesięcznej bo dane PKB to też średnia w ujęciu trzymiesięczym-kwartalnym. Jeżeli zobaczyć na taką trzymiesięczną historię i na to nałożyć dynanikę PKB, widać, że kierunki dosyć dobrze się pokrywają w dłuższym terminie (rośńie/spada) ale nie jest to idealna kopia i poszczególne kwartały mogą się trochę różnić. Widać to na przykład na tym pierwszym wpisie sprzed dwóch lat: Jak szybko widzimy kwartalne dane o PKB Polski czyli dlaczego nie jesteśmy spóźnieni jak GUS o dwa miesiące…
16/11/2014
BogdanWitam,
bardzo dziękuję za (jak dla mnie) wyczerpującą odpowiedź. Pytanie zadałem ponieważ zastanawiam się nad zaciągnięciem kredytu hipotecznego na kwotę ok 400 tys. zł i zależy mi na informacjach co do jakich prognoz w średnim terminie co do stóp. W ostatnich latach spadek stóp /w tym WIBOR/ spowodował znaczne obniżenie kosztów odsetkowych kredytów mieszkaniowych (mam na myśli tylko PLN) i dlatego zastanawiam się czy (realnie rzecz ujmując)jest możliwy powrót WIBOR 3M w okolice 4,0%. Osobiście myślę że nie i na bazie Pańskiej wypowiedzi również dochodzę do wniosku że jeśli nie wydarzy się coś „nieprzewidywanego” to raczej to niemożliwe.
Jeszcze raz dziękuję za informacje.
pozdrawiam
16/11/2014
Michał Stopka@ Bogdan
Wibor 4% jest możliwy ale raczej przejściowo, w szczycie po cyklicznym odbiciu na inflacji. A i to patrząc na historię stóp procentowyc i wibor (coraz niższe szczyty) nie jest takie oczywiste. Niemniej jednak taka możliwość istniej. Oczywiście, przy założeniu, że nie wydarzy się „coś nieprzewidywalnego”
19/11/2014
MarekPanie Michale, jak zapatruje się Pan na wskazania cyklu Bennera-Fibonacciego wskazującego cykliczność dołków koniunktury co 16-18-20 lat od 1933 roku (1949-1967-1987-2003-2021) oraz taką samą cyklicznością od powiedzmy 1941 roku (1957-1975-1995-2011-2029), natomiast szczytów koniunktury w interwale 8-9-10lat -od 1929-1937-1946-1956-1964-1973-1983-1991-2000-2010-2018.
W takim układzie szczyt koniunktury giełdowej gdzieś max. w 2018 roku zgodnie z cyklem Bennera. Trzeba też pamiętać że wysokie wskaźniki C/Z oraz deflacja a także odwrócona krzywa dochodowości obligacji (rentowność krótkoterminowych obligacji większa od rentowności długoterminowych) to wskaźniki bessy Zweiga. Coś takiego wystapiło w 1928-1929 roku. Czy jest szansa na mocniejsze schłodzenie gospodarki świata do 2021 roku i zakończenie „zimy Kondratiewa” trwającej powiedzmy od 2000 roku?
20/11/2014
Michał StopkaPanie Marku na temat Kondratiewa komentowałem to zagadnienie w komentarzach pod tym wpisem: Prawie 2 (3) mln osób wybrało OFE. Jakie skutki dla giełdy i Polski, szczególnie w dłuższym termine?
Natomiast o cyklu Bennera-Fibonacciego nie słyszałem, może Pan podać źródło? Trochę przypomina to cykl Jungena.
20/11/2014
MarekPanie Michale, http://pawel-l.blogspot.be/2009/10/cykl-bennera-fibonaciego.html
Nie zawsze cen cykl wskazywal istotnosc szczytow i dolkow-chociazby istotny szczyt z 2007 (choc tu wystapila odwrocona krzywa dochodowsi i wysokie C/Z, brakowalo jedynie deflacji) i dolek z 2009 roku byl pominiety. Jednak szczyt z 2000 i dolek z 2003 czy tez dolek w 1995 i 1987r.wydaja sie istotne .Rowniez rok 2010 jako szczyt przesunal sie o rok do 2011 roku. Okolice 2021 wydaja sie jakims szczegolnym ekstremum cyklu Juglara w USA (cyklu bezrobocia-obecnie bezrobocie tam spada ale cyklicznie pewnie wzrosnie za kilka lat) , Kuznetsa (cykl inwestycji infrastrukturalnych ok.17-20letni-mierzony sila dolara) i Kondratiewa , gdzie ostatnie „pory” Kondratiewa mialy 20- lub 10-letni interwal: zima 1929-1949, wiosna 1949-1969, lato 1969-1980, jesien 1980-2000, zima 2000-?
20/11/2014
MarcinPanie Michale skad zatem tak wielka mizeria na
GPW od kilku tygodni ?
Od czasu utraty korelacji z rynkami podstawowymi
jestesmy coraz nizej i nie widac zadnej perspektywy
ruchu na polnoc. Pozytywne niespodzinki na PMI czy
PKB w III kw. paradoksalnie sa pozywka do spadkow.
Czy w Pana opinii winic za to nalezy efekt suwaka ,
kiepskie dane spolek w III kw., czy tez dalej przyczyna tkwi w polityce – Ukraina , zamieszanie
powyborcze na naszym podworku?
Pozdrawiam Marcin K.
20/11/2014
Michał Stopka@ Marek
Dziękuję, w wolnecj chwili zobaczę
@ Marcin
Pewnie wszystko po trochu. Powody te same co od jesieni 2013 roku, pisałem o tym tutaj: Trend boczny na giełdzie efektem słabych danych makro? Kondycja polskiej giełdy i innych giełd światowych maj 2014
Ponadto warto pamiętać, że w ostatnich miesiącach bardzo dużo można było zarobić na obligacjach więc kapitał nie pchał się na giełdę, o takich okresach pisałem parę razy w ostatnich miesiącach, ostatnio na przykład w w połowie października w tym wpisie: Rentowności polskich obligacji krzyczą hossa?!